ขายบ้านเองได้เงินมากกว่าและจบภาระถาวร แต่ต้องรอผู้ซื้อ ส่วนขายฝากได้เงินเร็วกว่าและยังมีสิทธิ์ไถ่บ้านคืน แลกกับวงเงินที่น้อยกว่าและค่าตอบแทนไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด ถ้ารอผู้ซื้อทันและไม่อยากเก็บบ้านไว้ ขายขาดมักคุ้มกว่า ถ้าเงินต้องมาก่อนที่จะขายได้ราคาดี หรือรู้แน่ว่าเงินไถ่จะมาจากไหน ขายฝากจึงน่าคิด
บทความนี้เล่าผ่าน คุณเอ เจ้าของบ้านที่ต้องใช้เงินภายใน 30 วัน กับ คุณเก้า นายทุนผู้รับซื้อฝาก พร้อมตัวเลขเทียบเงินที่เหลือจริง ถ้ายังไม่รู้จักขายฝาก เริ่มอ่านได้ที่ ขายฝากคืออะไร
ขายบ้านหรือขายฝากดี ต่างกันตรงไหนบ้าง?
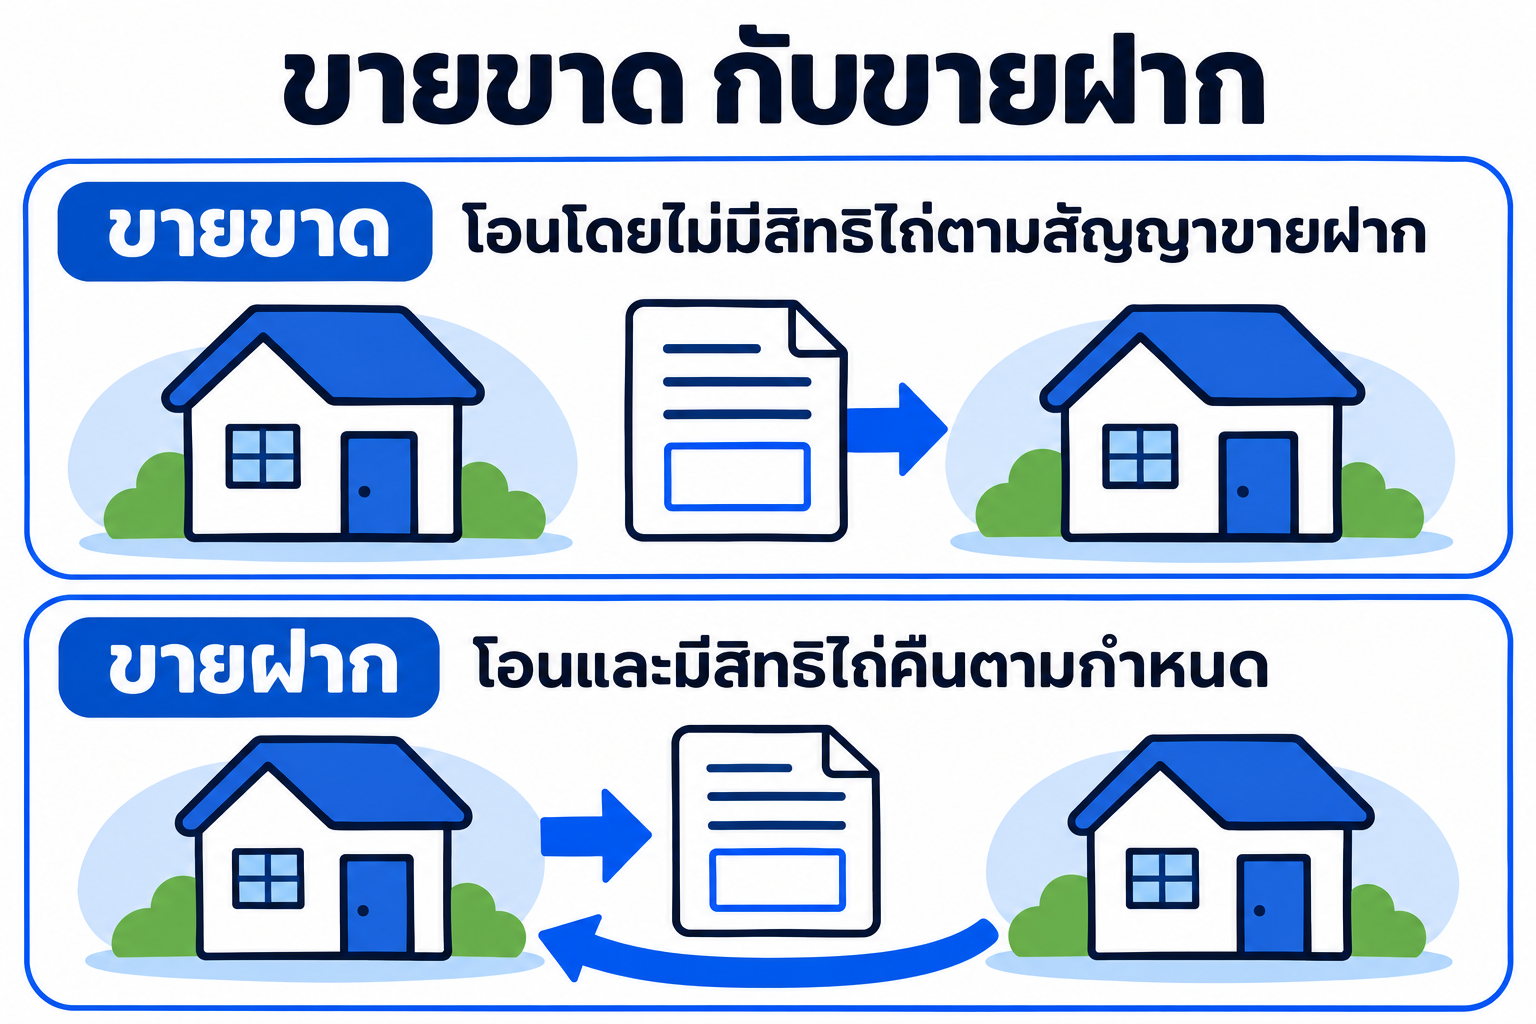
ทั้งสองทางทำให้ชื่อในโฉนดเปลี่ยนในวันจดทะเบียนเหมือนกัน จุดต่างอยู่ที่ขายขาดจบแล้วจบเลย แต่ขายฝากมีสิทธิ์ซื้อคืนติดมาด้วย (ป.พ.พ. มาตรา 491) การขายอสังหาริมทรัพย์แบบปกติก็ต้องทำเป็นหนังสือและจดทะเบียนเช่นกัน ไม่เช่นนั้นเป็นโมฆะ (ป.พ.พ. มาตรา 456)
| เรื่องที่เทียบ | ขายบ้านเอง (ขายขาด) | ขายฝาก |
|---|---|---|
| เงินที่ได้ | ราคาที่ตกลงกับผู้ซื้อ หักค่าใช้จ่ายและหนี้เดิม | ขึ้นกับผลประเมิน บางเคสถึง 60% ของราคาตลาด |
| ได้เงินเมื่อไร | ต้องหาผู้ซื้อก่อน ถ้าผู้ซื้อกู้ธนาคารต้องรอผลอนุมัติอีกหลายสัปดาห์ | ปกติไม่กี่วันถึงสองสัปดาห์หลังเอกสารครบ ขึ้นกับคิวสำนักงานที่ดิน |
| หลังโอนยังอยู่บ้านได้ไหม | ต้องย้ายออกตามที่ตกลง | บ้านหรือคอนโดที่อยู่อาศัย อยู่ต่อได้ ไม่ต้องจ่ายค่าเช่า (ม.12–13) |
| ภาระหลังทำสัญญา | ไม่มี | สินไถ่ส่วนเพิ่มไม่เกิน 15% ต่อปี และต้องมีเงินไถ่ภายในกำหนด |
| ได้บ้านคืนไหม | ไม่ได้ | ไถ่คืนได้ภายใน 1–10 ปีตามสัญญา (ม.10) |
| ถ้าเงินไม่พอ | ไม่มีปัญหานี้ | พ้นกำหนดแล้วทรัพย์หลุด ส่วนต่างราคาไม่คืนเจ้าของเดิม |
อย่าสับสนกับ "ฝากขาย" ซึ่งคือการจ้างนายหน้าหาผู้ซื้อ ชื่อในโฉนดยังเป็นของคุณจนกว่าจะขายได้ ไม่ได้เงินก้อนทันทีเหมือนขายฝาก
ถ้าต้องใช้เงินภายในเวลาจำกัด ควรเริ่มดูอะไร?
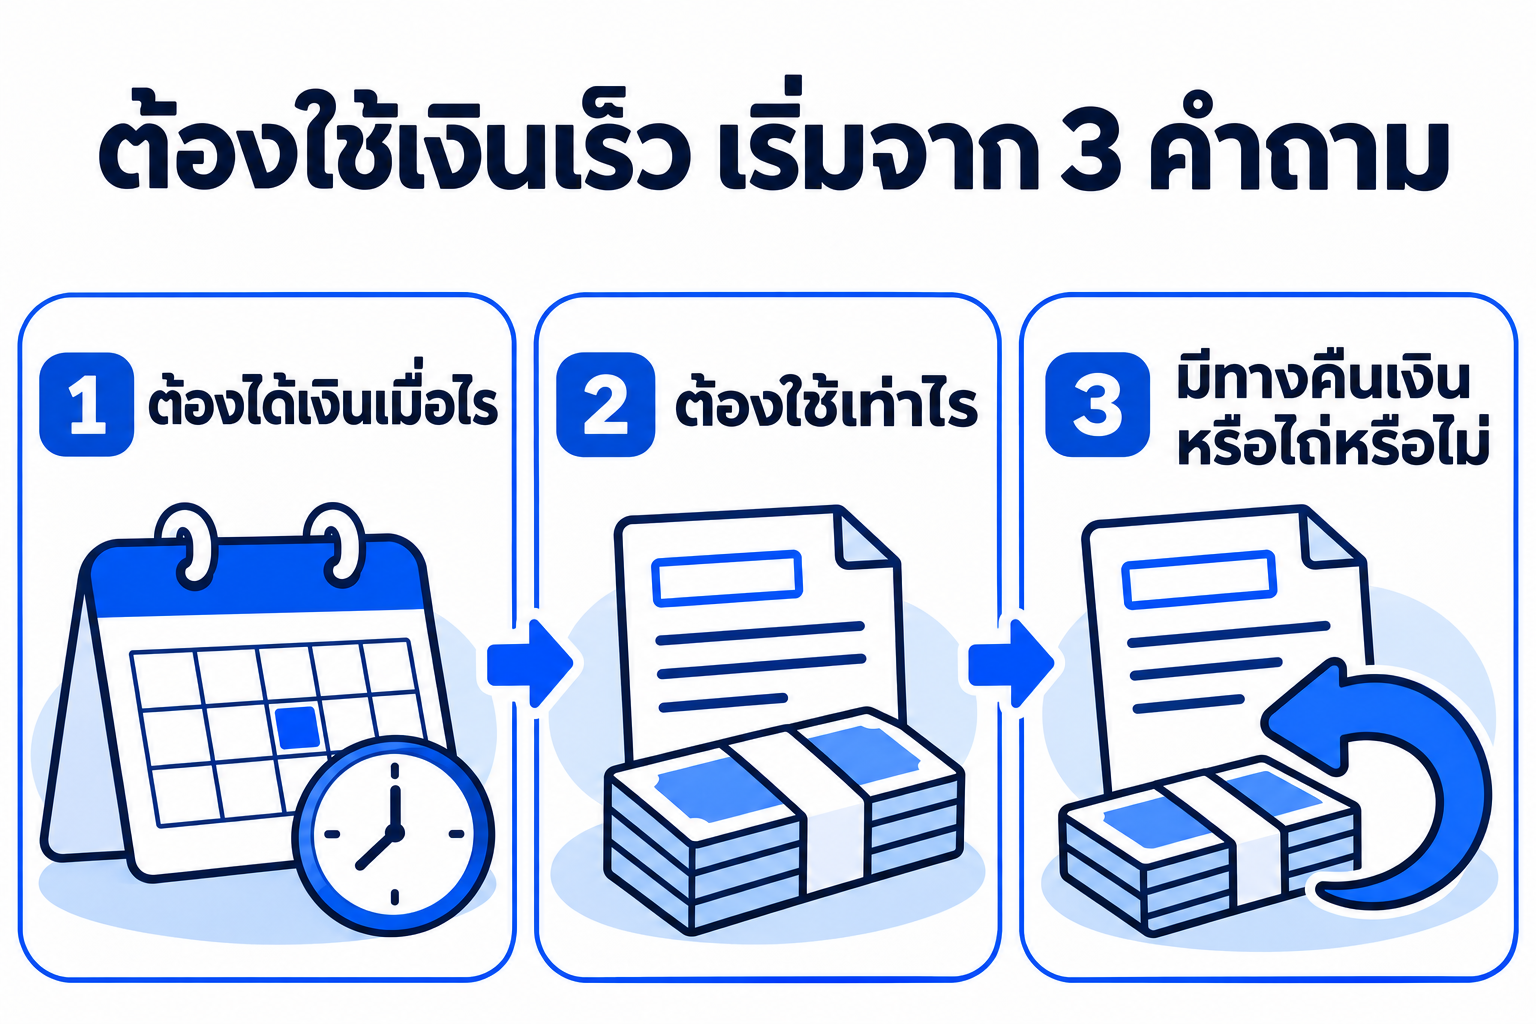
คำถามแรกคือเงินต้องมาถึงวันไหน แล้วนับถอยหลังจากวันนั้น บ้านในทำเลที่ขายง่ายอาจมีคนซื้อเร็ว แต่ถ้าผู้ซื้อต้องกู้ธนาคาร วันรับเงินจะขึ้นกับผลอนุมัติ ซึ่งเจ้าของบ้านคุมไม่ได้ ถ้าเหลือเวลาน้อย ทางเลือกมักเหลือ 2 แบบ คือลดราคาเพื่อขายให้เร็ว หรือขายฝากเพื่อเอาเงินมาใช้ก่อน แล้วค่อยขายในราคาที่รอได้
คำถามถัดมาคือต้องใช้เงินเท่าไร ถ้าจำนวนที่ต้องใช้สูงกว่าวงเงินขายฝากมาก เช่น ต้องปิดหนี้เกือบเต็มราคาบ้าน ขายขาดอาจเป็นทางเดียวที่พอ วงเงินจริงรู้ได้จากการส่งข้อมูลทรัพย์มาประเมินก่อน (ขายฝากได้กี่เปอร์เซ็นต์)
ตัวอย่างคุณเอ: ลดราคาขายเร็ว กับขายฝากแล้วค่อยขาย เหลือเงินต่างกันเท่าไร?
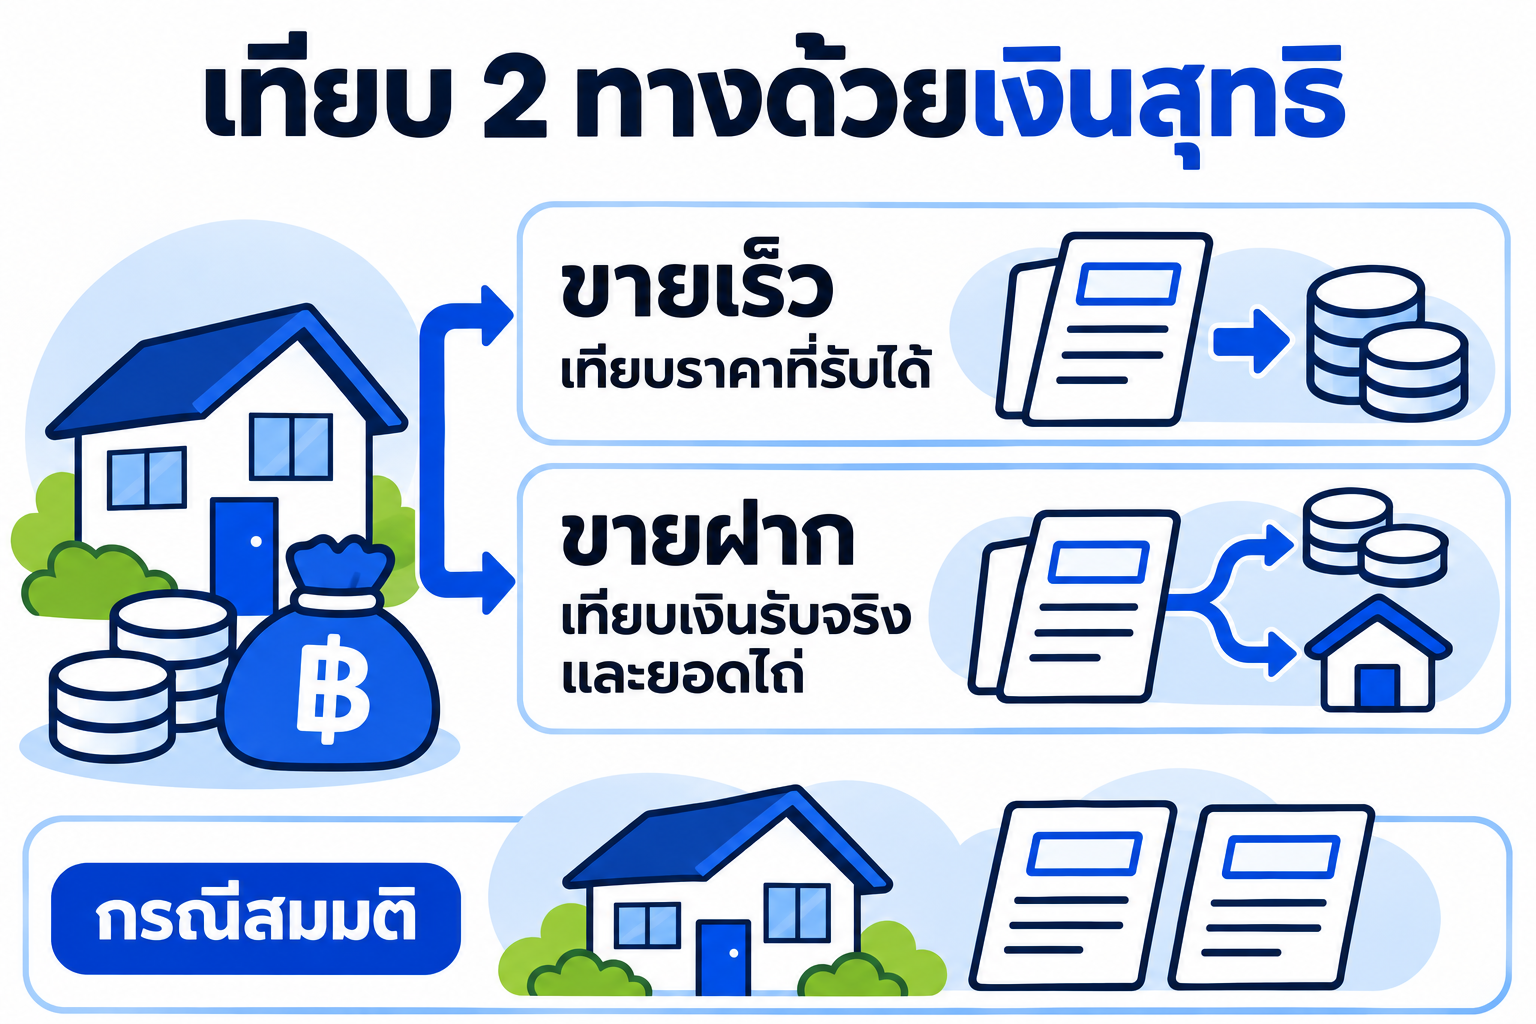
คุณเอมีบ้านเดี่ยวที่นนทบุรี ปลอดหนี้ ถือครองมา 8 ปี ราคาตลาด 3,000,000 บาท ราคาประเมินราชการ 1,800,000 บาท ต้องใช้เงิน 1 ล้านบาทภายใน 30 วัน มีคนเสนอซื้อทันทีถ้าลดเหลือ 2,550,000 บาท ส่วนคุณเก้าเสนอวงเงินขายฝาก 1,200,000 บาท ค่าตอบแทน 15% ต่อปี หรือเดือนละ 15,000 บาท
| รายการ (บาท) | ทาง A: ลดราคาขายทันที | ทาง B: ขายฝาก 12 เดือน แล้วขาย 3 ล้าน |
|---|---|---|
| เงินเข้าวันแรก | 2,550,000 | 1,200,000 |
| ค่าจดทะเบียนขายฝาก 2% และอากร 0.5% | ไม่มี | -45,000 |
| ค่าตอบแทน 12 เดือน | ไม่มี | -180,000 |
| เงินไถ่คืนราคาขายฝาก | ไม่มี | -1,200,000 |
| เงินจากการขายบ้านในเดือนที่ 12 | ไม่มี | 3,000,000 |
| ค่าโอน 0.01% และอากร 0.5% ของการขาย | -12,930 | -15,180 |
| เหลือรวม | 2,537,070 | 2,759,820 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น ยังไม่รวมภาษีเงินได้หัก ณ ที่จ่ายซึ่งเจ้าหน้าที่ที่ดินคำนวณตามจำนวนปีที่ถือครอง
ทาง B เหลือมากกว่า 222,750 บาท แต่ตัวเลขนี้เกิดขึ้นเมื่อขายได้จริง 3 ล้านบาทภายในกำหนดเท่านั้น จุดคุ้มทุนอยู่ที่ราคาขายประมาณ 2,776,000 บาท ถ้าขายได้ต่ำกว่านี้ การลดราคาขายทันทีจะคุ้มกว่า และทางนี้ต้องมีเงินจ่ายเดือนละ 15,000 บาทระหว่างรอด้วย
ถ้าคุณเอหาผู้ซื้อได้ในเดือนที่ 6 ก็ไถ่ก่อนกำหนดได้ ค่าตอบแทนจ่ายแค่ 6 เดือน คือ 90,000 บาท และค่าเสียโอกาสสูงสุด 12,000 บาท (1,200,000 × 2% × 6 ÷ 12) เงินที่เหลือรวมเป็น 2,837,820 บาท วันขายต้องนัดไถ่กับคุณเก้าและโอนให้ผู้ซื้อต่อเนื่องกัน เพราะระหว่างสัญญาชื่อในโฉนดยังเป็นของคุณเก้า (ไถ่ก่อนกำหนดเสียค่าปรับไหม)
ตอนได้รับข้อเสนอ ควรขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่าย และยอดที่ต้องไถ่คืนก่อนเซ็นทุกครั้ง อย่าดูแค่วงเงินในสัญญา
ค่าใช้จ่ายขายบ้านกับขายฝาก ใช้อัตราไหน?
| รายการ | ขายขาด | ขายฝาก |
|---|---|---|
| ค่าธรรมเนียมจดทะเบียน | 2% ของราคาประเมินราชการ หรือ 0.01% ถ้าเข้ามาตรการลดค่าโอน | 2% ของราคาประเมินราชการ |
| อากรแสตมป์ | 0.5% ของราคาที่สูงกว่าระหว่างราคาขายกับราคาประเมิน | 0.5% ของราคาที่สูงกว่าระหว่างราคาขายฝากกับราคาประเมิน |
| ภาษีธุรกิจเฉพาะ | 3.3% ถ้าเข้าเกณฑ์ถือครองไม่ถึง 5 ปี (เสียแทนอากร) | 3.3% ถ้าถือครองไม่ถึง 5 ปี (เสียแทนอากร) |
| ภาษีเงินได้หัก ณ ที่จ่าย | เจ้าหน้าที่คำนวณวันจดทะเบียน | เจ้าหน้าที่คำนวณวันจดทะเบียน |
มาตรการลดค่าโอนเหลือ 0.01% ใช้กับการซื้อขายบ้าน อาคารพาณิชย์ และคอนโด ที่ราคาซื้อขายและราคาประเมินไม่เกิน 7 ล้านบาท ถึง 30 มิถุนายน 2570 ผู้ซื้อต้องเป็นบุคคลธรรมดาสัญชาติไทย ที่ดินเปล่าไม่เข้าเกณฑ์นี้ และควรเช็กกับสำนักงานที่ดินก่อนวันโอน รายละเอียดฝั่งขายฝากอ่านต่อได้ที่ ค่าธรรมเนียมขายฝาก
บ้าน ที่ดินเปล่า และคอนโด ควรเลือกทางไหน?
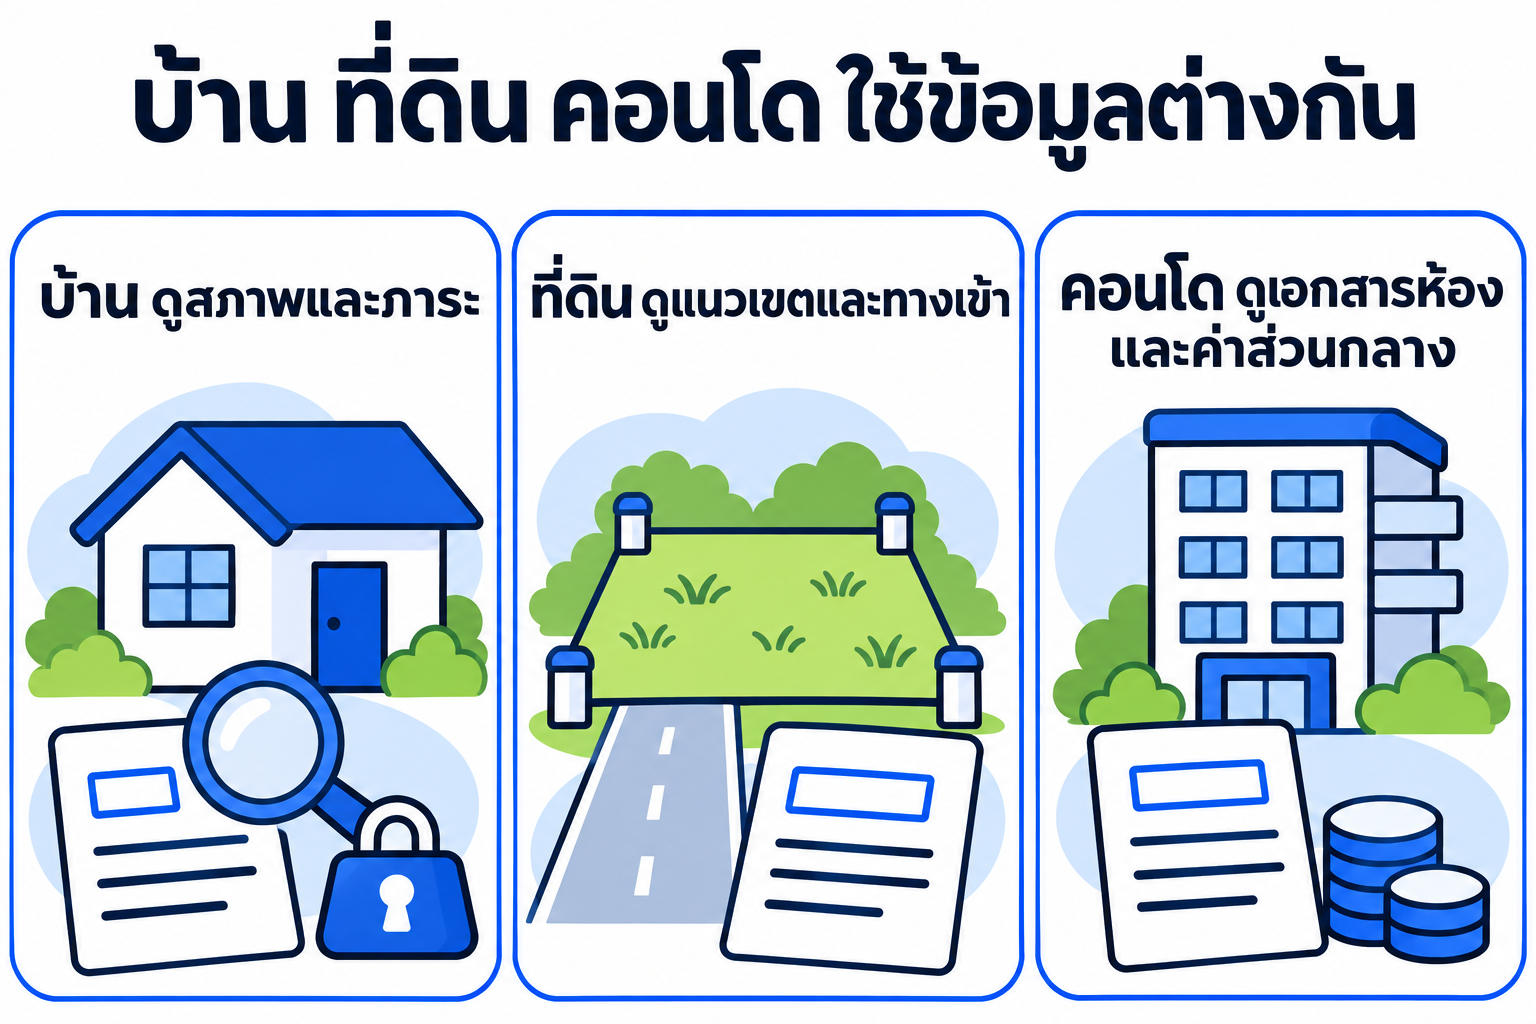
ตารางนี้เทียบเงินที่ต้องยอมเสียจากการลดราคา 15% เพื่อขายเร็ว กับค่าตอบแทนขายฝาก 1 ปีที่อัตรา 1.25% ต่อเดือน
| ทรัพย์ | ราคาตลาด (บาท) | ลดราคา 15% (บาท) | วงเงินขายฝาก (บาท) | ค่าตอบแทน 1 ปี (บาท) | สินไถ่รวม 1 ปี (บาท) |
|---|---|---|---|---|---|
| บ้านเดี่ยว นนทบุรี | 3,000,000 | 450,000 | 1,200,000 | 180,000 | 1,380,000 |
| ที่ดินเปล่า 100 ตารางวา ปทุมธานี | 2,000,000 | 300,000 | 700,000 | 105,000 | 805,000 |
| คอนโด 30 ตร.ม. ใกล้รถไฟฟ้า | 2,500,000 | 375,000 | 1,000,000 | 150,000 | 1,150,000 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
บ้านที่อยู่อาศัยได้ประโยชน์จากขายฝากตรงที่อยู่ต่อได้ระหว่างรอขาย คอนโดในทำเลที่มีคนเช่าหรือซื้อต่อง่าย มักขายได้เร็วกว่า จึงควรเทียบราคาขายจริงในตึกก่อน ส่วนที่ดินเปล่าไม่มีรายได้ระหว่างถือ ต้องดูว่าค่าตอบแทนรายเดือนจ่ายไหวไหม และ พ.ร.บ. ขายฝาก 2562 คุ้มครองเฉพาะที่อยู่อาศัยหรือที่ดินเกษตรที่ผู้ขายฝากเป็นบุคคลธรรมดา จึงควรดูเงื่อนไขในสัญญาให้ครบ
ที่ดินเกษตรกรรมนั้นนายทุนส่วนใหญ่ไม่รับ ส่วนที่ดิน ส.ป.ก. และ ภ.บ.ท.5 ขายฝากไม่ได้
ผ่อนบ้านไม่ไหว ควรขายฝากหรือขายขาด ต้องคิดเรื่องไหนก่อนเลือก?
กรณีนี้ต้องระวังเป็นพิเศษ เพราะขายฝากไม่ได้ทำให้หนี้หายไป เป็นการเปลี่ยนเจ้าหนี้และเปลี่ยนวิธีจ่าย สมมติบ้านคุณเอยังติดธนาคาร 900,000 บาท
| รายการ (บาท) | ขายขาด 2,550,000 | ขายฝาก 1,200,000 |
|---|---|---|
| เงินหลังหักค่าธรรมเนียมราชการ | 2,537,070 | 1,155,000 |
| ปิดหนี้ธนาคาร | -900,000 | -900,000 |
| เหลือใช้ | 1,637,070 | 255,000 |
| ภาระต่อ | ไม่มี | เดือนละ 15,000 บาท และเงินไถ่ 1,200,000 บาท |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ก่อนเลือก ลองตอบคำถามเหล่านี้ตามลำดับ
- เงินไถ่จะมาจากไหน ถ้าตอบเป็นแหล่งเงินที่ระบุได้ไม่ชัด ขายขาดปลอดภัยกว่า
- จ่ายเดือนละเท่าไรไหว ถ้าค่างวดเดิมยังหนัก ค่าตอบแทนที่ไม่ลดเงินต้นก็อาจหนักเหมือนกัน
- ยังอยากเก็บบ้านหลังนี้ไหม ถ้าไม่ได้ผูกพันมาก การขายเอาเงินส่วนเกินมาเริ่มใหม่มักดีกว่า
- คุยกับธนาคารหรือยัง การปรับโครงสร้างหนี้อาจซื้อเวลาได้โดยไม่ต้องโอนบ้าน (ผ่อนบ้านไม่ไหวควรเริ่มทำอะไร)
คนที่เหมาะกับขายฝากในสถานการณ์นี้คือคนที่เดือดร้อนชั่วคราว และรู้วันที่เงินก้อนจะเข้า เช่น รอเงินค่างานหรือรอขายทรัพย์อีกแปลง
กฎหมายคุ้มครองคนขายฝากเรื่องอะไร ที่ขายขาดไม่มี?
| เรื่อง | กฎหมายกำหนด | พ.ร.บ. ขายฝาก 2562 |
|---|---|---|
| จดทะเบียนและเพดานสินไถ่ | ต้องจดทะเบียนที่สำนักงานที่ดิน สินไถ่ส่วนเพิ่มไม่เกิน 15% ต่อปี | ม.7–8 |
| ระยะเวลาและไถ่ก่อนกำหนด | ไถ่ได้ 1–10 ปี ไถ่ก่อนได้ ค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ | ม.10 |
| อยู่บ้านต่อ | อยู่ต่อได้ ไม่ต้องจ่ายค่าเช่า | ม.12–13 |
| แจ้งก่อนครบกำหนด | ผู้ซื้อฝากต้องแจ้งล่วงหน้า 3–6 เดือน ถ้าไม่แจ้ง ผู้ขายฝากได้เวลาไถ่เพิ่มอีก 6 เดือน | ม.17 |
| นายทุนไม่รับเงินไถ่ | วางทรัพย์ที่สำนักงานวางทรัพย์หรือสำนักงานที่ดินได้ | ม.18 |
ฝั่งขายขาดเมื่อโอนแล้วก็จบ ไม่มีสิทธิ์ไถ่ให้ต้องคุ้มครอง อ่านรายละเอียดฝั่งขายฝากต่อได้ที่ กฎหมายขายฝาก
ขายฝากแล้วขายบ้านไม่ทัน ต้องทำอย่างไร?
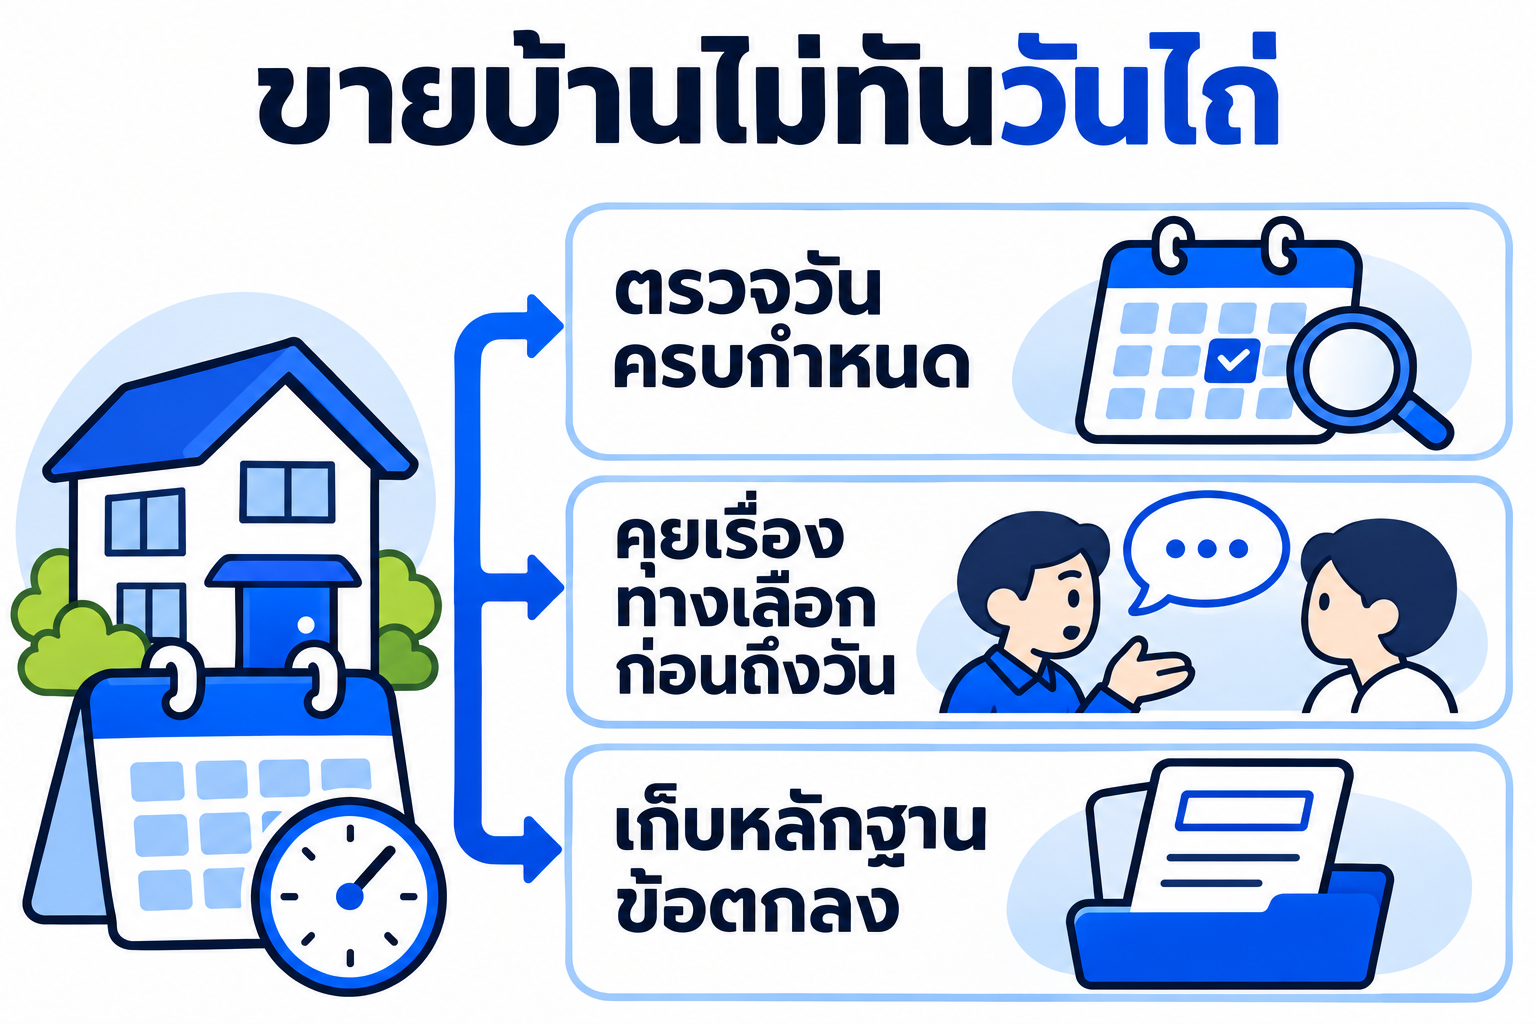
จ่ายรายเดือนช้าไม่ได้ทำให้ทรัพย์หลุดทันที สิทธิ์ไถ่ยังอยู่จนถึงวันครบกำหนดที่จดทะเบียนไว้ แต่พอพ้นกำหนดแล้วทรัพย์หลุดโดยไม่ต้องฟ้องศาล จึงควรเริ่มแก้ตั้งแต่เหลือเวลาอีกหลายเดือน
- ลดราคาขายตั้งแต่เนิ่น ๆ เงินจากการขายใช้ไถ่ได้ในวันโอน บ้าน 3 ล้านของคุณเอยังเหลือส่วนต่างมาก ถ้าไม่ปล่อยให้หลุด
- คุยขอขยายเวลา นายทุนไม่จำเป็นต้องยอม และต้องไปจดทะเบียนก่อนครบกำหนด (ต่อสัญญาขายฝาก)
- หานายทุนรายใหม่มาไถ่แทน เหมาะเมื่อยังต้องใช้เวลาขายต่อ แต่จะมีค่าธรรมเนียมจดทะเบียนรอบใหม่ (ย้ายนายทุน)
- ถ้าเงินพร้อมแต่นายทุนไม่รับ ให้วางทรัพย์ตามมาตรา 18 ก่อนหมดเขต (ผู้รับซื้อฝากไม่ยอมให้ไถ่)
ถ้าพ้นกำหนดไปแล้ว ดูสิทธิ์ที่เหลืออยู่ได้ที่ ขายฝากหลุด
ไม่แน่ใจว่าควรขายฝากหรือขายบ้านดี? ทัก Homeday ดูตัวเลขก่อนได้ ยังไม่ต้องตัดสินใจ
แค่ส่งรูปโฉนด ที่ตั้ง จำนวนเงินที่ต้องใช้ และวันที่ต้องใช้เงินมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด แล้วแจ้งให้คุณเห็นครบทั้งวงเงินโดยประมาณ เงินที่ได้รับจริง และยอดที่ต้องไถ่คืน พร้อมช่วยเทียบตัวเลขกับการขายบ้านให้
- รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
- รับทั้งขายฝากและจำนอง พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับคุณ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- มีทีมตามเรื่องให้ทุกขั้นตอน
- ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา
มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด