Logo
BuyRentProjectsLocationsArticlesProperty FinanceUser GuideContact
Post Listing
Post Listing
Homeday
BuyRentProjectsLocationsArticlesProperty FinanceUser GuideContactFavorites
HOMEDAY Logo

Thailand's #1 trusted all-in-one real estate platform. Find your dream home, premium condos, or invest in property easily right here.

DBD Registered

Main Menu

  • Home
  • Buy Property
  • Rent Property
  • New Projects
  • Top Locations
  • Real Estate Articles
  • Mortgage & Sale with Right of Redemption
  • User Guide
  • Contact Us

Property Types

  • Condo
  • House
  • Townhouse
  • Land

Contact Us

  • Phone097-698-2454Daily 9:00 AM - 6:00 PM
  • Email[email protected]
  • Office159/229 Moo 6, Lampho, Bang Bua Thong
    Nonthaburi 11110, Thailand

Popular Searches

Sukhumvit CondoBTS CondoBangna HouseCheap TownhouseKhao Yai LandRatchada Condo for RentNonthaburi Second-hand HouseNew Condo ReviewHome LoanLand AppraisalInvestment PropertyPost Property for Free

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

Terms & ConditionsPrivacy PolicySitemap

อยากเป็นนายทุนขายฝากหรือรับจำนอง เริ่มอย่างไร? หาทรัพย์จากที่ไหน ทำงานกับตัวกลางอย่างไร และต้องตรวจอะไรเอง

Homeday
10 พฤศจิกายน 2569
3 min read
Share:FacebookXLINE

แก้ไขล่าสุด 10/11/2569

อยากเป็นนายทุนขายฝากหรือรับจำนอง เริ่มอย่างไร? หาทรัพย์จากที่ไหน ทำงานกับตัวกลางอย่างไร และต้องตรวจอะไรเอง

นายทุนขายฝากหรือรับจำนองหาทรัพย์ได้ 3 ทางหลัก คือ เครือข่ายคนรู้จัก การประกาศรับเอง และตัวกลางที่รวบรวมเคสจากเจ้าของทรัพย์มาให้พิจารณา ไม่ว่าทรัพย์มาจากทางไหน นายทุนต้องตรวจเองอย่างน้อย 5 เรื่อง คือ โฉนดและภาระ ทำเลและราคาตลาด ตัวตนของเจ้าของ แผนคืนเงินของเจ้าของ และตัวเลขในสัญญาที่ต้องไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด ตัวกลางช่วยหาเคสและประสานงาน แต่การตัดสินใจรับทรัพย์และความเสี่ยงเป็นของนายทุน ไม่มีใครรับประกันผลตอบแทนได้

บทความนี้เล่าผ่าน คุณเก้า คนที่อยากเริ่มเป็นนายทุน และ คุณเอ เจ้าของบ้านที่ต้องการเงิน

ก่อนเป็นนายทุน ต้องพร้อมเรื่องอะไรบ้าง?
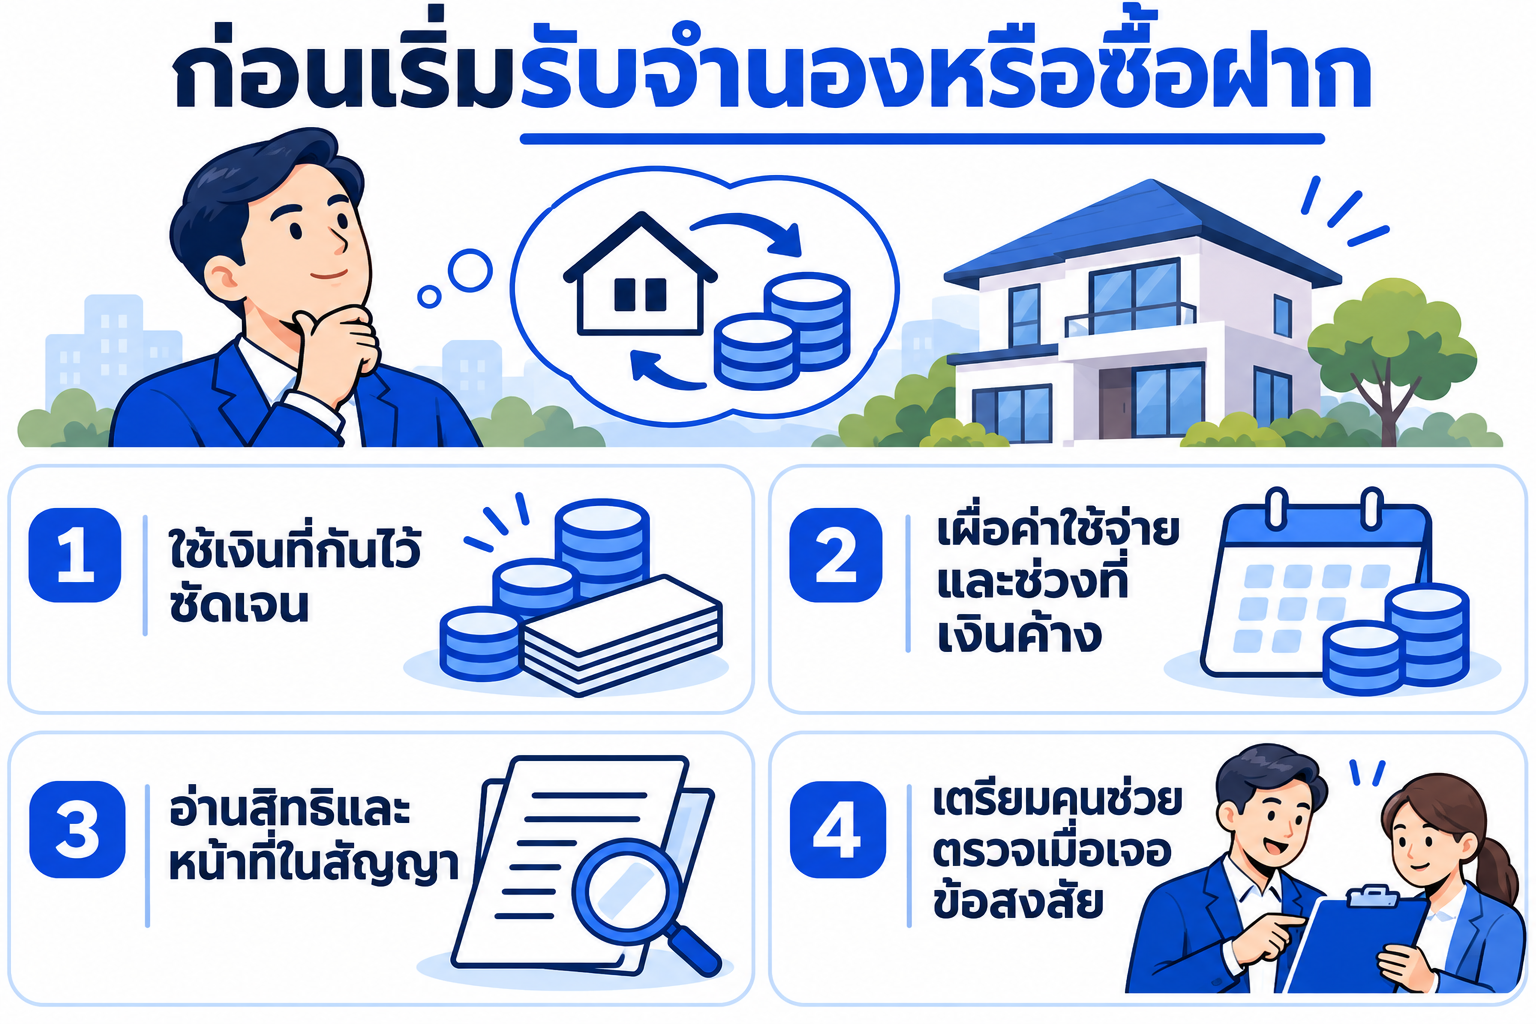
ก่อนเริ่มรับจำนองหรือซื้อฝาก – ใช้เงินที่กันไว้ชัดเจน, เผื่อค่าใช้จ่ายและช่วงที่เงินค้าง, อ่านสิทธิและหน้าที่ในสัญญา, เตรียมคนช่วยตรวจเมื่อเจอข้อสงสัย
  • เงินเย็นที่ไม่ต้องใช้อย่างน้อย 1–2 ปี ขายฝากต้องมีระยะไถ่ไม่น้อยกว่า 1 ปี (กรณีเข้าเงื่อนไขกฎหมาย 2562) และเงินอาจติดนานกว่านั้นถ้าผู้ขายฝากผิดนัด
  • เข้าใจกฎหมาย หน้าที่ของผู้รับซื้อฝาก เช่น ส่งหนังสือแจ้งก่อนครบกำหนด 3–6 เดือน และขั้นตอนบังคับจำนอง
  • พร้อมได้ทรัพย์แทนเงิน ถ้าขายฝากหลุด ต้องจัดการทรัพย์และภาษีต่อ
  • มีคนช่วยด้านกฎหมายและบัญชี ทนายและผู้ทำบัญชีที่เข้าใจเรื่องขายฝากและจำนอง

ถ้ายังเลือกไม่ได้ว่าจะรับจำนองหรือรับซื้อฝาก อ่านเปรียบเทียบ และภาพรวมการลงทุนรับซื้อฝาก

หาทรัพย์ขายฝากจากที่ไหน?
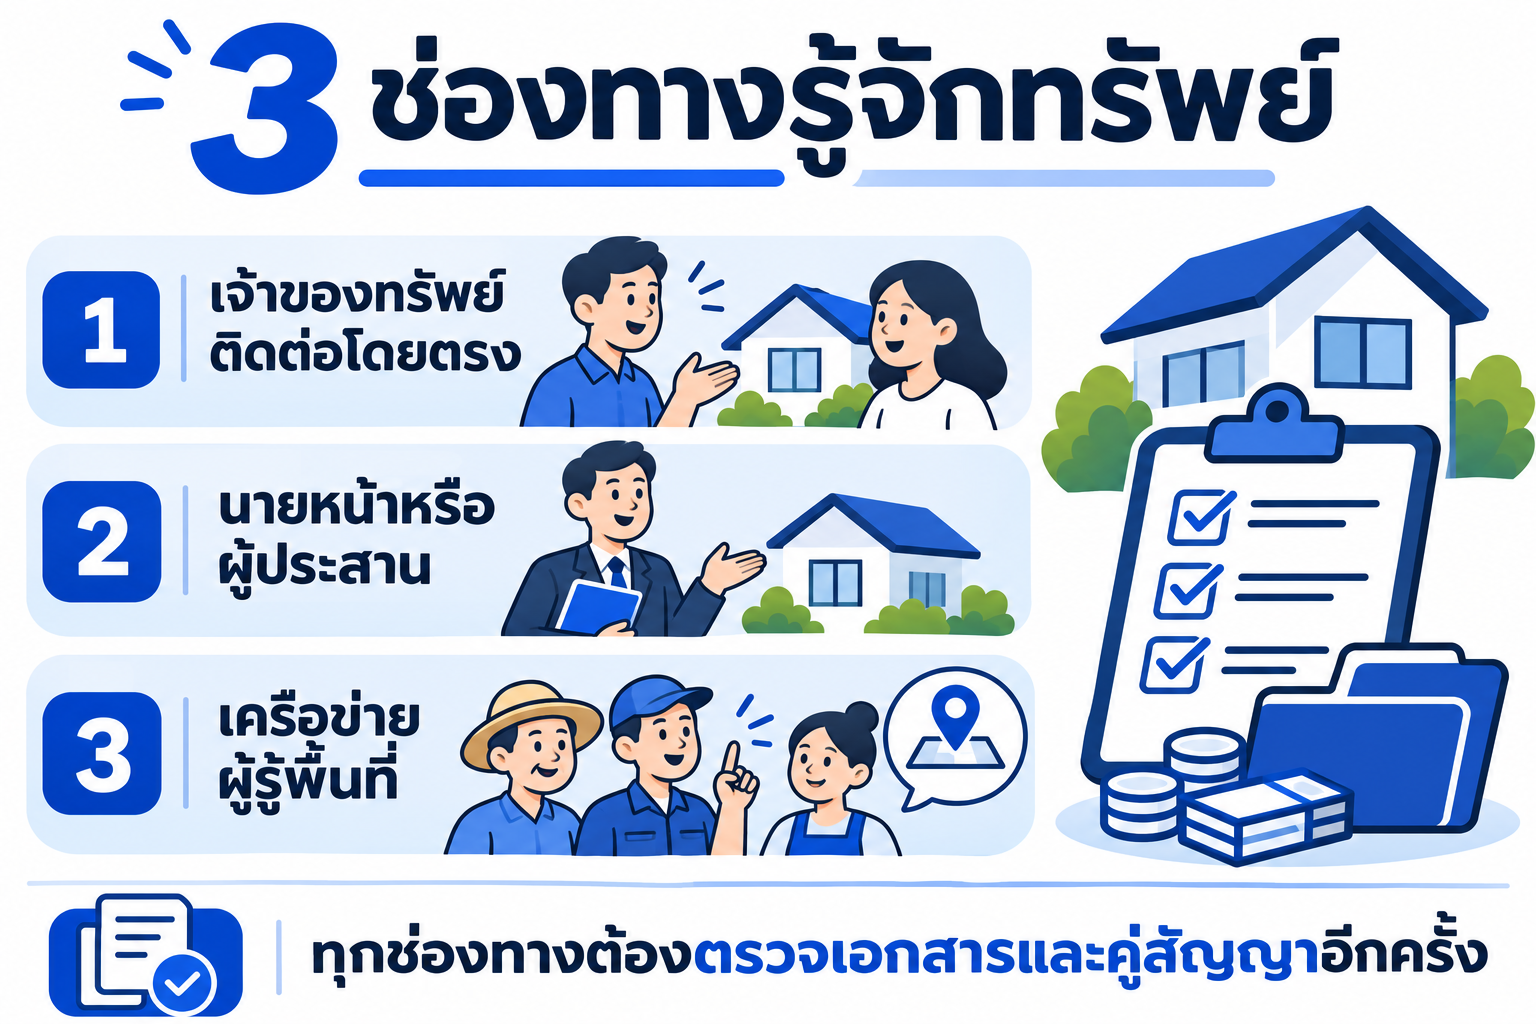
3 ช่องทางรู้จักทรัพย์ – เจ้าของทรัพย์ติดต่อโดยตรง, นายหน้าหรือผู้ประสาน, เครือข่ายผู้รู้พื้นที่
แหล่งข้อดีข้อควรระวัง
เครือข่ายคนรู้จักรู้จักเจ้าของทรัพย์ ข้อมูลน่าเชื่อถือเคสน้อย และเรื่องเงินกับคนรู้จักอาจกระทบความสัมพันธ์
ประกาศรับเอง (เว็บ เพจ ป้าย)ได้คุยกับเจ้าของโดยตรงต้องคัดกรองเอง ใช้เวลามาก เจอเคสไม่ตรงเงื่อนไขเยอะ
ตัวกลางหรือนายหน้ามีเคสให้เลือก มีคนช่วยรวบรวมเอกสารและประสานวันนัดต้องรู้ว่าตัวกลางคัดเคสอย่างไร และได้ค่าตอบแทนจากใคร เท่าไร

นายทุนหลายคนใช้หลายแหล่งพร้อมกัน แต่ใช้เกณฑ์ตรวจทรัพย์ชุดเดียวกันทุกเคส

ทำงานกับตัวกลางอย่างไร ควรตกลงเรื่องอะไรก่อน?

เรื่องที่ควรตกลงคำถามที่ควรถามตัวกลาง
เกณฑ์ทรัพย์ที่สนใจส่งเคสแบบไหนให้ฉันบ้าง ประเภท ทำเล วงเงิน
ข้อมูลที่ได้รับส่งรูปโฉนด ที่ตั้ง รูปทรัพย์ และแผนคืนเงินของเจ้าของมาด้วยไหม
การตรวจทรัพย์ตัวกลางตรวจอะไรไปแล้ว อะไรที่ฉันต้องตรวจเอง
ค่าตอบแทนตัวกลางได้จากใคร เท่าไร จ่ายเมื่อไร มีผลกับตัวเลขในสัญญาไหม
การตามเรื่องระหว่างสัญญาช่วยตามดอก เตือนกำหนดส่งหนังสือแจ้ง และประสานวันไถ่ไหม
กรณีผิดนัดตัวกลางช่วยอะไรได้ อะไรที่นายทุนต้องทำเอง

ข้อที่สำคัญมากคือ ตัวเลขในสัญญาต้องตรงกับเงินที่เจ้าของทรัพย์ได้รับจริงและเงินที่นายทุนจ่ายจริง ถ้าค่าใช้จ่ายของใครถูกซ่อนไว้ในราคาขายฝาก นายทุนอาจเจอข้อโต้แย้งว่าสินไถ่เกินเพดานภายหลัง (ฝั่งเจ้าของทรัพย์ดูได้ในบทขายฝากได้เงินไม่ครบหรือยอดไถ่สูงเกินจริง)

นายทุนต้องตรวจอะไรเอง 5 เรื่อง
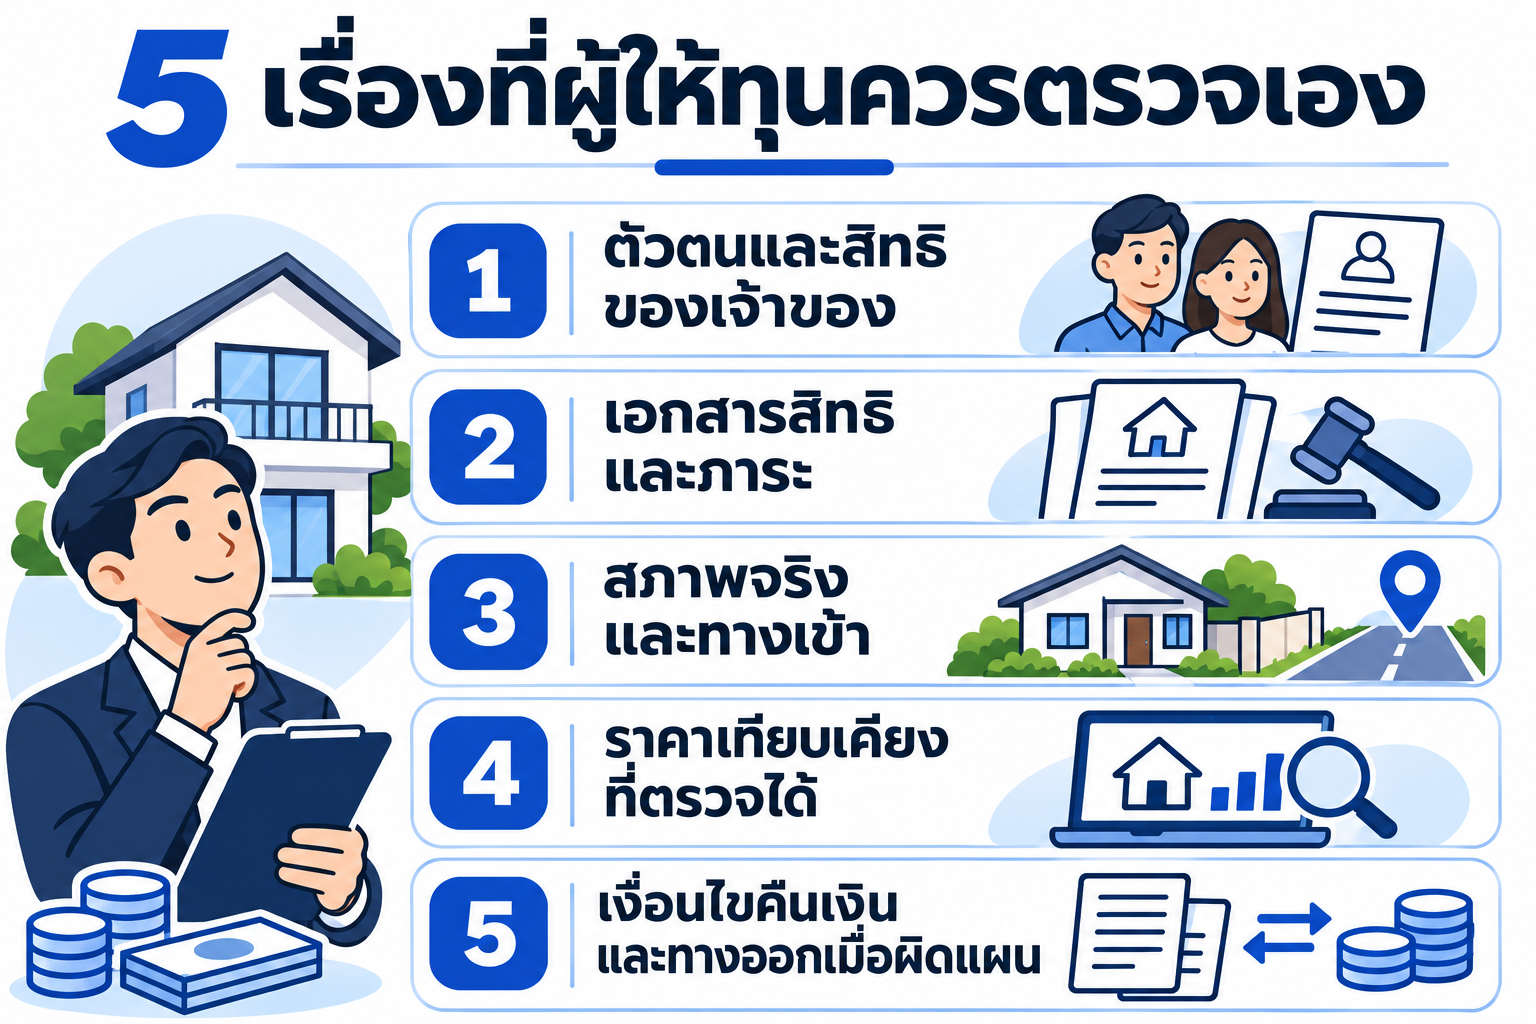
5 เรื่องที่ผู้ให้ทุนควรตรวจเอง – ตัวตนและสิทธิของเจ้าของ, เอกสารสิทธิและภาระ, สภาพจริงและทางเข้า, ราคาเทียบเคียงที่ตรวจได้, เงื่อนไขคืนเงินและทางออกเมื่อผิดแผน
  1. โฉนดและภาระ ตรวจกับสำนักงานที่ดินว่าชื่อเจ้าของตรง ไม่มีจำนองหรืออายัดที่ยังไม่ปลด เอกสารสิทธิ์เป็นโฉนดหรือหนังสือกรรมสิทธิ์ห้องชุดที่โอนได้ ไม่ใช่ ส.ป.ก. หรือ ภ.บ.ท.5
  2. ทำเลและราคาตลาด ไปดูทรัพย์จริงหรือส่งคนไปดู เทียบราคาซื้อขายจริงในย่าน ไม่ใช่ราคาประกาศขาย
  3. ตัวตนของเจ้าของ ดูบัตรประชาชนตัวจริงในวันนัด สถานะสมรส และความยินยอมของเจ้าของร่วม
  4. แผนคืนเงินของเจ้าของ เงินจะมาจากไหน เมื่อไร สมเหตุสมผลไหม เคสที่เจ้าของไม่มีแผนคืนเงินมีโอกาสผิดนัดสูง
  5. ตัวเลขในสัญญา ราคาขายฝากหรือวงเงินจำนองตรงกับเงินที่จ่ายจริง สินไถ่หรือดอกเบี้ยไม่เกิน 15% ต่อปี และวันครบกำหนดชัด

ทุกเคสต้องจดทะเบียนที่สำนักงานที่ดินเท่านั้น และนายทุนควรอยู่ในวันนัดหรือมอบอำนาจให้คนที่ไว้ใจ

เรื่องของคุณเก้า: เคสแรกจากตัวกลาง
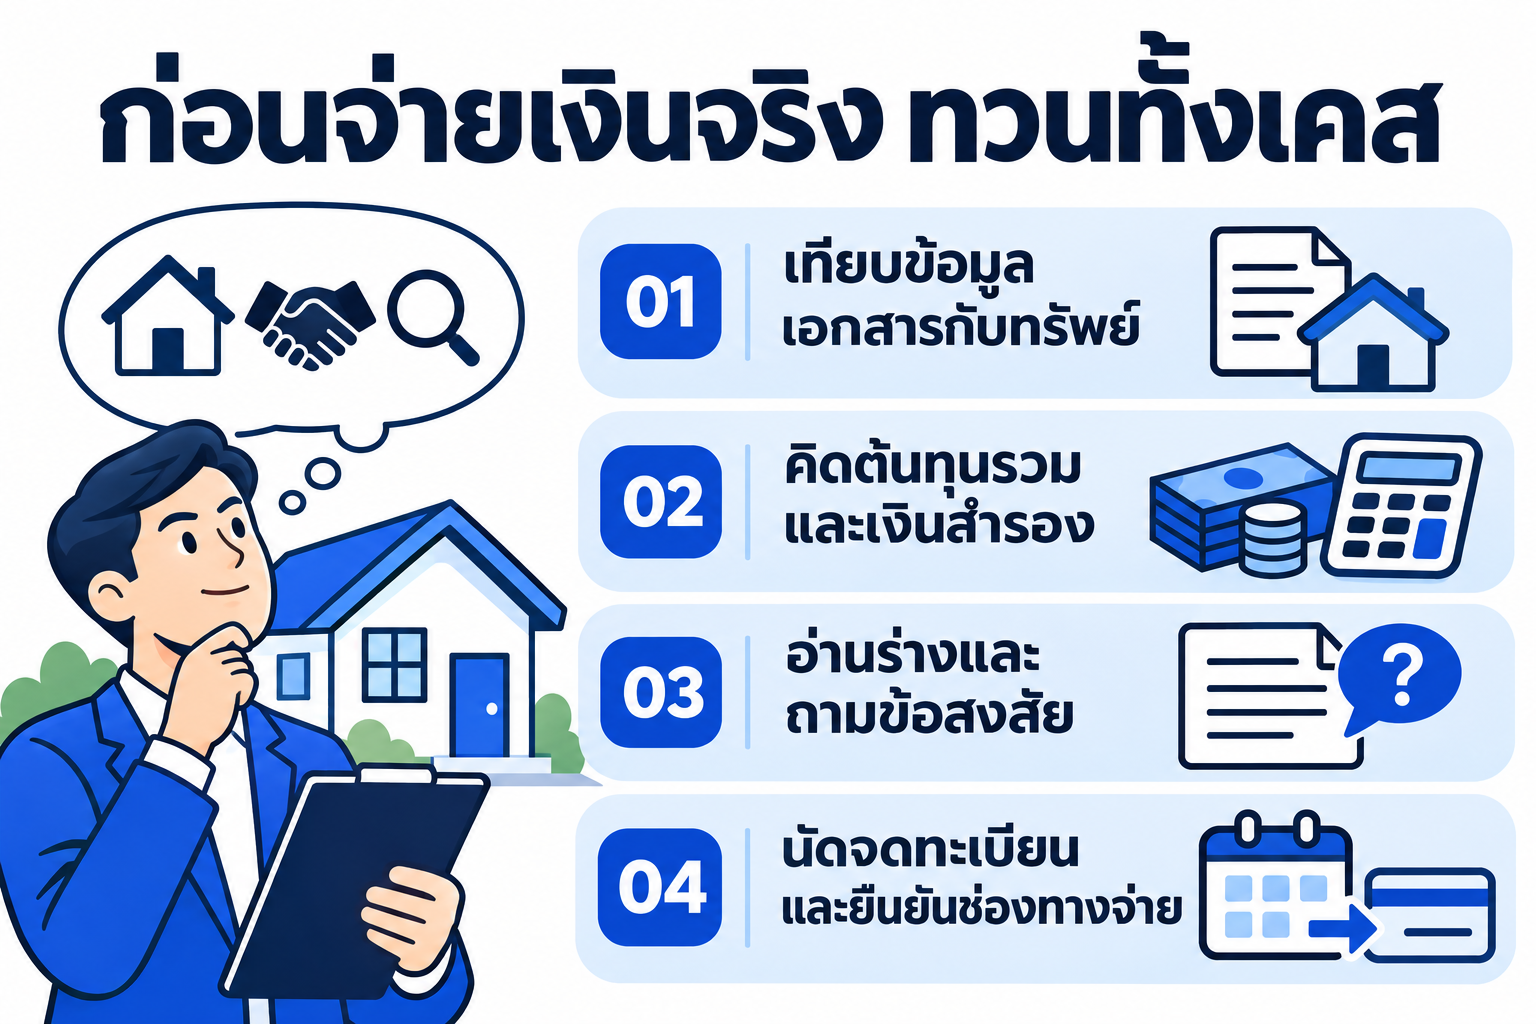
ก่อนจ่ายเงินจริง ทวนทั้งเคส – เทียบข้อมูลเอกสารกับทรัพย์, คิดต้นทุนรวมและเงินสำรอง, อ่านร่างและถามข้อสงสัย, นัดจดทะเบียนและยืนยันช่องทางจ่าย

คุณเก้ามีเงินเย็น 1,500,000 บาท ตกลงกับตัวกลางว่าสนใจบ้านหรือทาวน์เฮาส์ในนนทบุรี วงเงินไม่เกิน 800,000 บาท และวงเงินไม่เกินครึ่งหนึ่งของราคาตลาด ตัวกลางส่งเคสของคุณเอมา

ข้อมูลเคสรายละเอียด
ทรัพย์ทาวน์เฮาส์ 2 ชั้น บางใหญ่ ราคาตลาดราว 1,800,000 บาท
วงเงินที่ขอขายฝาก 700,000 บาท สัญญา 1 ปี
ส่วนเพิ่ม15% ต่อปี เดือนละ 8,750 บาท
แผนคืนเงินของคุณเอรอเงินจากการขายที่ดินมรดกที่ต่างจังหวัด มีสัญญาจะซื้อจะขายแล้ว

*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น ไม่ใช่การรับประกันผลตอบแทน

คุณเก้าไปดูทรัพย์เอง ขอสำเนาสัญญาจะซื้อจะขายที่ดินมรดก ตรวจโฉนดกับสำนักงานที่ดิน และถามตัวกลางว่าตัวเลขในใบเสนอที่คุณเอได้ ตรงกับราคาขายฝากในสัญญาหรือไม่ เมื่อทุกอย่างตรงกัน คุณเก้าจึงนัดจดทะเบียน และตั้งเตือนช่วงส่งหนังสือแจ้งตามมาตรา 17 ไว้ในปฏิทินตั้งแต่วันแรก

สิ่งที่นายทุนไม่ควรทำ
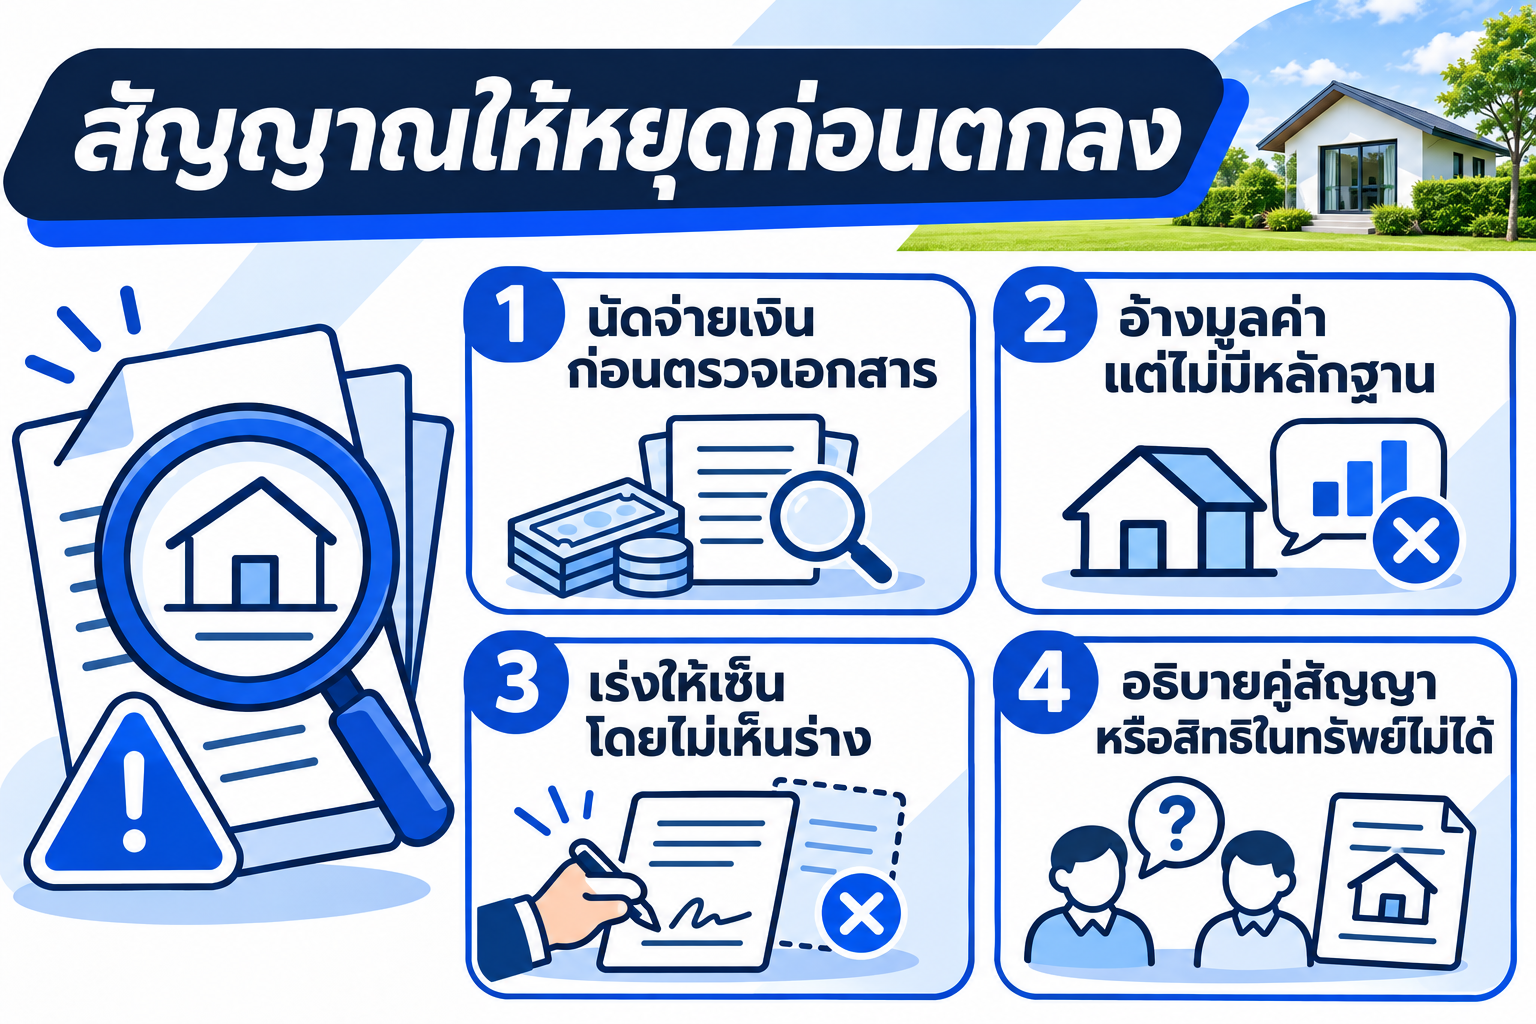
สัญญาณให้หยุดก่อนตกลง – นัดจ่ายเงินก่อนตรวจเอกสาร, อ้างมูลค่าแต่ไม่มีหลักฐาน, เร่งให้เซ็นโดยไม่เห็นร่าง, อธิบายคู่สัญญาหรือสิทธิในทรัพย์ไม่ได้
  • รับทรัพย์โดยไม่เคยเห็นทรัพย์หรือทำเลจริง
  • ทำสัญญานอกสำนักงานที่ดิน หรือรับฝากโฉนดไว้โดยไม่จดทะเบียน
  • คิดค่าใช้จ่ายเพิ่มจนรวมแล้วเกิน 15% ต่อปี
  • ให้เจ้าของทรัพย์เซ็นเอกสารที่ตัดสิทธิ์ตามกฎหมาย
  • ใส่เงินทั้งหมดในเคสเดียว
  • เชื่อคำว่า "ผลตอบแทนแน่นอน" จากใครก็ตาม

ความเสี่ยงเมื่อผู้ขายฝากไม่ส่งดอกหรือไม่มาไถ่ อ่านต่อที่บทหน้าที่และความเสี่ยงของผู้รับซื้อฝาก

สนใจพิจารณาบ้านหรือที่ดินในฐานะนายทุน? ทัก Homeday ลงทะเบียนความสนใจก่อนได้ ยังไม่ต้องตัดสินใจ

Homeday เป็นตัวกลางที่ช่วยเจ้าของบ้านและที่ดินหานายทุน ถ้าคุณสนใจพิจารณาทรัพย์ ทักมาคุยก่อนได้ที่ LINE @homeday แจ้งประเภททรัพย์ ทำเล และวงเงินที่สนใจ ทีมจะส่งเคสที่ตรงเกณฑ์ให้พิจารณา พร้อมข้อมูลทรัพย์ที่มี สัญญาทำระหว่างนายทุนกับเจ้าของทรัพย์โดยตรงที่สำนักงานที่ดิน นายทุนเป็นผู้ตัดสินใจรับทรัพย์เอง และ Homeday ไม่รับประกันผลตอบแทน รายละเอียดการทำงานของ Homeday

มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด

NoteCharacters and figures in this article are hypothetical examples. Actual terms depend on each property and agreement.

Frequently Asked Questions (FAQ)

อยากเป็นนายทุนขายฝากเริ่มยังไง?

เตรียมเงินเย็น ศึกษากฎหมาย เริ่มจากเคสเล็กที่ทรัพย์มีมูลค่าสูงกว่าวงเงินมาก และตรวจทุกอย่างเอง

หาลูกค้าขายฝากที่ไหน?

จากเครือข่าย ประกาศรับเอง หรือตัวกลางที่รวบรวมเคสจากเจ้าของทรัพย์

ทำงานกับตัวกลางแล้วยังต้องตรวจทรัพย์เองไหม?

ต้อง ตัวกลางช่วยคัดและประสานงาน แต่การตัดสินใจและความเสี่ยงเป็นของนายทุน

นายทุนต้องเซ็นสัญญาอะไรกับตัวกลางไหม?

References

1
พ.ร.บ.คุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินฯ พ.ศ. 2562

กฎหมายคุ้มครองผู้ขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย

2
กรมที่ดิน: คู่มือกฎหมายส่วนจำนอง

คู่มือกรมที่ดินเกี่ยวกับการจดทะเบียนสิทธิและนิติกรรมประเภทจำนอง

Related Topics:
#ลงทุนขายฝาก
#ลงทุนอสังหาริมทรัพย์
#นายทุนจำนองขายฝาก

Like this article? Share it!

Share:FacebookXLINE
HOMEDAY
ทั่วไป
HOMEDAY

ขึ้นกับตัวกลาง ถ้ามี อ่านเรื่องค่าตอบแทน ขอบเขตงาน และข้อผูกพันให้ครบ

เป็นนายทุนรับจำนองต้องจดทะเบียนธุรกิจไหม?

ขึ้นกับลักษณะและความถี่ของการปล่อยกู้ ควรปรึกษาผู้ทำบัญชีหรือทนาย

ทรัพย์ขายฝากลงทุนได้ผลตอบแทนเท่าไร?

สูงสุดไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด ไม่มีการรับประกัน

Homeday AgentHomeday Agent
Hausty

Recommended Projects

เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa)
shophouse
New Project

เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa)

เสนา ดีเวลลอปเม้นท์
เสนา ดีเวลลอปเม้นท์
เมืองสมุทรปราการ, สมุทรปราการ

โครงการ เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa) เป็นโครงการอาคารพาณิชย์ (Shophouse) ระดับคุณภาพ พัฒนาโดย บริษัท เสนาดีเวลลอปเม้นท์ จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่ ถนนแพรกษา ตำบลแพรกษา อำเภอเมืองสมุทรปราการ จังหวัดสมุทรปราการ โครงการนี้ถูกออกแบบมาเพื่อตอบสนองความต้องการของผู้ที่กำลังมองหาพื้นที่สำหรับการประกอบธุรกิจ การลงทุน และการพักอาศัยในทำเลเดียวกัน โดยโครงการตั้งอยู่ในจุดยุทธศาสตร์ที่แวดล้อมไปด้วยชุมชนขนาดใหญ่ สามารถรองรับกำลังซื้อและฐานลูกค้าเป้าหมายได้มากกว่า 30,000 ครอบครัวในพื้นที่โดยรอบ เหมาะอย่างยิ่งสำหรับการเปิดกิจการหน้าร้าน โฮมออฟฟิศ (Home Office) หรือการซื้อเพื่อปล่อยเช่าสร้างรายได้ (Passive Income) ในระยะยาว สถาปัตยกรรมและพื้นที่ใช้สอยภายในอาคารได้รับการออกแบบให้มีความยืดหยุ่นสูง สามารถปรับเปลี่ยนฟังก์ชันได้หลากหลายรูปแบบตามความเหมาะสมและประเภทของธุรกิจ ตัวอาคารเน้นความโปร่งโล่งและจัดสรรพื้นที่ให้สามารถใช้ประโยชน์ได้สูงสุดในทุกตารางนิ้ว ทั้งในส่วนของพื้นที่เชิงพาณิชย์และพื้นที่พักอาศัย พร้อมพื้นที่จอดรถที่กว้างขวางเพื่ออำนวยความสะดวกให้กับลูกค้าที่มาติดต่อใช้บริการ จุดเด่นเชิงนวัตกรรมที่สำคัญและเป็นเอกลักษณ์ของโครงการ คือการเป็นช็อปเฮ้าส์โครงการเดียวในย่านสุขุมวิท-แพรกษา ที่ได้รับการติดตั้งแผงโซลาร์เซลล์ (Solar Roof) ขนาด 5 กิโลวัตต์ ให้กับทุกยูนิต การนำเทคโนโลยีพลังงานแสงอาทิตย์มาช่วยผลิตกระแสไฟฟ้า ทำให้เจ้าของกิจการสามารถลดต้นทุนค่าไฟได้อย่างมีประสิทธิภาพในระยะยาว สอดคล้องกับแนวคิดการทำธุรกิจที่เป็นมิตรต่อสิ่งแวดล้อม นอกจากนี้ โครงการยังมีการติดตั้งอุปกรณ์มาตรฐาน เช่น ปั๊มน้ำขนาด 250 วัตต์ และถังเก็บน้ำขนาด 1,000 ลิตร พร้อมรองรับการประกอบกิจการทันที ทำเลที่ตั้งของโครงการมีความโดดเด่นด้านโครงข่ายการคมนาคม สามารถเชื่อมต่อถนนสายหลักได้อย่างคล่องตัว ทั้งถนนแพรกษา ถนนสุขุมวิท ถนนศรีนครินทร์ และถนนตำหรุ-บางพลี โครงการตั้งอยู่ไม่ไกลจากสถานีรถไฟฟ้า BTS สายสีเขียว (สถานีแพรกษา) บริเวณโดยรอบโครงการรายล้อมไปด้วยสิ่งอำนวยความสะดวกและสถานที่สำคัญ ทั้งสถานศึกษาชั้นนำอย่างโรงเรียนสารสาสน์วิเทศสมุทรปราการ ศูนย์การค้าโรบินสัน ไลฟ์สไตล์ สมุทรปราการ บิ๊กซี สมุทรปราการ และแหล่งงานขนาดใหญ่อย่างนิคมอุตสาหกรรมบางปู

Starts at 4,790,000 THB
See all

-

out of 5

Reviews & Ratings

(0 reviews)

No reviews yet. Be the first to review this article!

Related Articles

See all
รับซื้อฝากแล้วผู้ขายฝากไม่ส่งดอกหรือไม่มาไถ่ นายทุนต้องทำอะไร มีหน้าที่และความเสี่ยงอะไรบ้าง
ทั่วไป

รับซื้อฝากแล้วผู้ขายฝากไม่ส่งดอกหรือไม่มาไถ่ นายทุนต้องทำอะไร มีหน้าที่และความเสี่ยงอะไรบ้าง

ผู้ขายฝากไม่ส่งดอก นายทุนทำอะไรได้ หน้าที่ตามมาตรา 17 แจ้งก่อนครบกำหนด 3–6 เดือน ถ้าไม่แจ้งเกิดอะไรขึ้น และความเสี่ยงของการลงทุนขายฝาก

3 นาที
ลงทุนขายฝากคืออะไร ได้ผลตอบแทนจากไหน และเสี่ยงเสียเงินตรงไหน? ตรวจดีลรับซื้อฝากทีละขั้นก่อนโอนเงิน
ทั่วไป

ลงทุนขายฝากคืออะไร ได้ผลตอบแทนจากไหน และเสี่ยงเสียเงินตรงไหน? ตรวจดีลรับซื้อฝากทีละขั้นก่อนโอนเงิน

ลงทุนขายฝากได้ส่วนเพิ่มไม่เกิน 15% ต่อปี แต่ต้องหักค่าธรรมเนียม เผื่อไถ่เร็ว เงินกลับช้า และทรัพย์หลุด พร้อมวิธีตรวจทรัพย์ เอกสาร และดีลราคาต่ำกว่าตลาด

3 นาที
ขายฝากผ่านนายหน้าดีไหม? ต่างจากคุยกับนายทุนเองอย่างไร และมีค่าใช้จ่ายเพิ่มหรือไม่
ทั่วไป

ขายฝากผ่านนายหน้าดีไหม? ต่างจากคุยกับนายทุนเองอย่างไร และมีค่าใช้จ่ายเพิ่มหรือไม่

ขายฝากผ่านนายหน้ากับคุยนายทุนเองต่างกันอย่างไร นายหน้าได้เงินจากใคร ยกเลิกได้ไหม และเช็กลิสต์ก่อนใช้นายหน้า ปรึกษาฟรี LINE @homeday

3 นาที
รับขายฝากที่ไหนน่าเชื่อถือ? วิธีเลือกผู้รับซื้อฝาก และเทียบข้อเสนอหลายเจ้าด้วยต้นทุนรวม
ทั่วไป

รับขายฝากที่ไหนน่าเชื่อถือ? วิธีเลือกผู้รับซื้อฝาก และเทียบข้อเสนอหลายเจ้าด้วยต้นทุนรวม

วิธีเลือกที่รับขายฝากที่น่าเชื่อถือ เช็กลิสต์ 8 ข้อก่อนส่งเอกสาร และสูตรเทียบข้อเสนอหลายเจ้าด้วยต้นทุนรวม ปรึกษาฟรี LINE @homeday

3 นาที