Logo
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap
Add LINE Sticky

รีไฟแนนซ์บ้าน 2566 เลือกธนาคารไหน คุ้มค่า เสียดอกเบี้ยต่ำที่สุด

Homeday
3 มิถุนายน 2566
4 นาที
แชร์:FacebookXLINE
LINE

แก้ไขล่าสุด 3/6/2566

รีไฟแนนซ์บ้าน 2566 เลือกธนาคารไหน คุ้มค่า เสียดอกเบี้ยต่ำที่สุด

บทความที่เกี่ยวข้อง

โครงการแนะนำ

เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)
บ้านเดี่ยว
โครงการพร้อมอยู่

เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)

เอพี (ไทยแลนด์)
เอพี (ไทยแลนด์)
เขตตลิ่งชัน, กรุงเทพมหานคร

โครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao) เป็นโครงการบ้านเดี่ยวระดับลักชัวรี พัฒนาโดย บริษัท เอพี (ไทยแลนด์) จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพถนนแก้วเงินทอง เขตตลิ่งชัน กรุงเทพมหานคร โครงการได้รับการออกแบบด้วยสถาปัตยกรรมสไตล์ English Modern Classic ที่ได้รับแรงบันดาลใจจากยุค Tudor มุ่งเน้นการจัดสรรพื้นที่ที่ตอบสนองการอยู่อาศัยของครอบครัวขนาดใหญ่และรองรับการใช้ชีวิตร่วมกันของสมาชิกหลายช่วงวัยในทำเลที่สามารถเชื่อมต่อการเดินทางเข้าสู่ศูนย์กลางย่านฝั่งธนบุรีและพื้นที่กรุงเทพมหานครชั้นในได้อย่างสะดวก พื้นที่โครงการถูกพัฒนาบนที่ดินขนาด 27 ไร่ โดยเน้นความเป็นส่วนตัวด้วยจำนวนบ้านพักอาศัยเพียง 58 ยูนิต ตัวบ้านตั้งอยู่บนที่ดินเริ่มต้น 100 ตารางวาขึ้นไป และมีพื้นที่ใช้สอยภายในขนาด 390 ถึง 580 ตารางเมตร ฟังก์ชันบ้านได้รับการออกแบบให้มีขนาด 4 ถึง 5 ห้องนอน 5 ถึง 6 ห้องน้ำ พร้อมพื้นที่จอดรถ 3 ถึง 4 คัน นอกจากนี้ยังมีการออกแบบเชิงสถาปัตยกรรมเช่น พื้นที่ห้องรับแขกเพดานสูงแบบ Double Volume และฟังก์ชันห้องใต้หลังคา เพื่อเพิ่มมิติและพื้นที่ใช้สอยภายในตัวบ้านให้เกิดประโยชน์สูงสุด ภายในโครงการมีการจัดเตรียมสิ่งอำนวยความสะดวกส่วนกลางอย่างครบครัน ประกอบด้วย อาคารคลับเฮาส์ สระว่ายน้ำระบบเกลือพร้อมสระเด็ก และห้องออกกำลังกายที่รองรับระบบ Virtual Fitness นอกจากนี้ยังมีพื้นที่สวนสาธารณะส่วนกลางและสนามเด็กเล่นที่ออกแบบให้มีโครงสร้างส่งเสริมพัฒนาการ ด้านระบบรักษาความปลอดภัย โครงการนำระบบ KATSAN ซึ่งเป็นนวัตกรรมการจัดการความปลอดภัยของ AP มาใช้คัดกรองการเข้า-ออก พร้อมติดตั้งกล้องวงจรปิดรอบโครงการ และมีเจ้าหน้าที่รักษาความปลอดภัยปฏิบัติงานตลอด 24 ชั่วโมง ทำเลที่ตั้งของโครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า มีความโดดเด่นด้านเครือข่ายเส้นทางคมนาคม โดยสามารถเชื่อมต่อถนนเส้นหลักอย่างถนนบรมราชชนนี ถนนจรัญสนิทวงศ์ และถนนราชพฤกษ์ โครงการตั้งอยู่ห่างจากรถไฟฟ้า MRT สถานีแยกไฟฉาย ประมาณ 3.1 กิโลเมตร และห่างจากจุดขึ้น-ลงทางพิเศษศรีรัช ประมาณ 3.6 กิโลเมตร นอกจากนี้ยังแวดล้อมด้วยสถานที่สำคัญและแหล่งอำนวยความสะดวกชั้นนำ ได้แก่ เซ็นทรัล ปิ่นเกล้า, โรงพยาบาลศิริราช, โรงพยาบาลเจ้าพระยา, ตลาดบางขุนศรี และสถานศึกษาชั้นนำ

เริ่ม 25,900,000 บาท
โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)
คอนโด
โครงการใหม่

โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)

เอสซี แอสเสท
เอสซี แอสเสท
เขตวังทองหลาง, กรุงเทพมหานคร

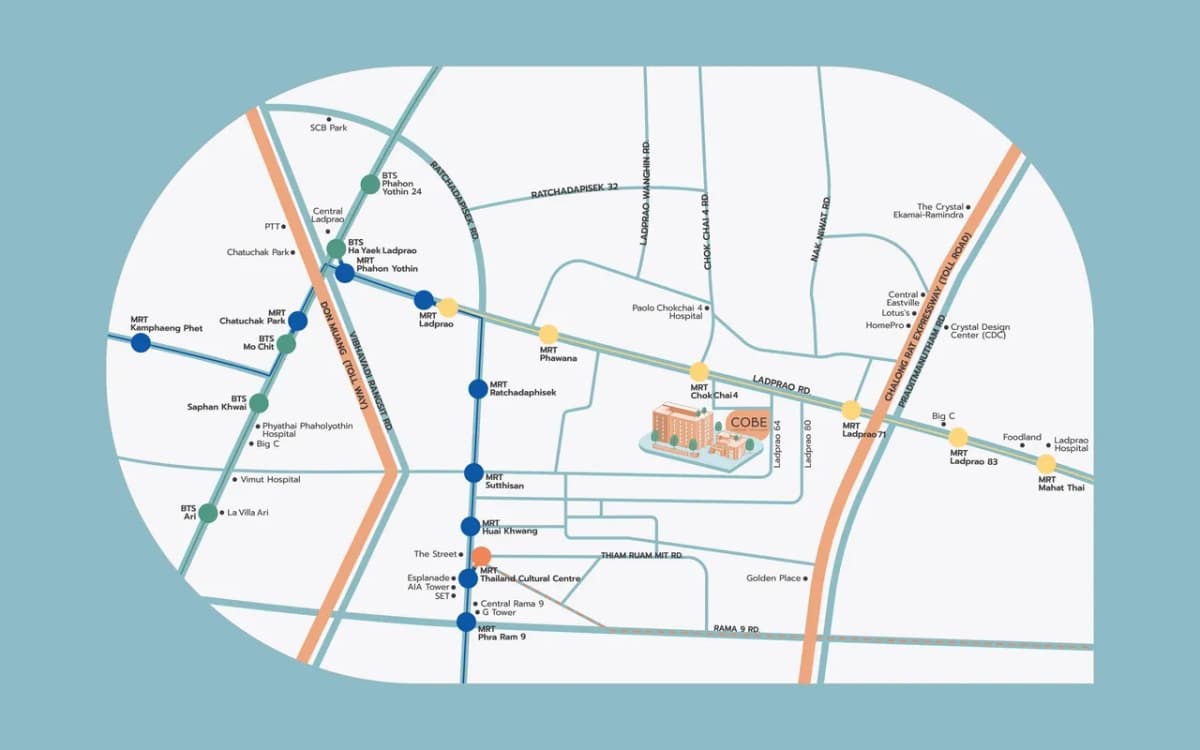
โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan) เป็นคอนโดมิเนียม Low Rise โครงการใหม่พัฒนาโดย บริษัท เอสซี แอสเสท คอร์ปอเรชั่น จำกัด (มหาชน) (SC Asset) ตั้งอยู่บนทำเลศักยภาพ ซอยลาดพร้าว 62 แขวงวังทองหลาง เขตวังทองหลาง กรุงเทพมหานคร โครงการถูกออกแบบภายใต้แนวคิด Co-Being Community ที่ตอบโจทย์ไลฟ์สไตล์ของคนรุ่นใหม่ (New Gen) ผสานดีไซน์ทันสมัยแบบพาสเทล โดดเด่นด้วยสุดยอดทำเลที่เดินทางสะดวกสบาย ห่างจากรถไฟฟ้าสายสีเหลือง (สถานีโชคชัย 4) เพียง 600 เมตร สามารถเชื่อมต่อถนนลาดพร้าวและถนนสุทธิสารได้อย่างรวดเร็ว แวดล้อมด้วยแหล่งรวมไลฟ์สไตล์และสิ่งอำนวยความสะดวกครบครัน อาทิ ตลาดโชคชัย 4, เซ็นทรัล ลาดพร้าว, เซ็นทรัล เฟสติวัล อีสต์วิลล์ และเซ็นทรัล พระราม 9 ตัวโครงการประกอบด้วยอาคารพักอาศัย 8 ชั้น จำนวน 3 อาคาร และอาคารพาณิชย์ 2 ชั้น 1 อาคาร มอบความเป็นส่วนตัวด้วยจำนวนยูนิตพักอาศัยรวม 684 ยูนิต และร้านค้า 6 ยูนิต บนเนื้อที่โครงการประมาณ 5 ไร่ รูปแบบห้องพักมีให้เลือกหลากหลาย ตอบโจทย์การพักผ่อนและการใช้ชีวิตอย่างลงตัว ได้แก่ 1 Bedroom Flex (24-25 ตร.ม.), 1 Bedroom Signature (27-30 ตร.ม.), 1 Bedroom Plus (34-37 ตร.ม.) และ 2 Bedrooms (45 ตร.ม.) สิ่งอำนวยความสะดวกส่วนกลางภายในโครงการจัดเตรียมไว้อย่างครบครันเพื่อรองรับทุกกิจกรรมและแชร์ไอเดียสร้างสรรค์ ประกอบด้วย สระว่ายน้ำ, ห้องออกกำลังกาย (Fitness), Craft & Co. Space, Meeting Room, Social Lounge, Live Studio รวมถึงพื้นที่สีเขียวพักผ่อนอย่าง Rooftop Garden และ Courtyard สวนส่วนกลางที่ร่มรื่น ด้านระบบรักษาความปลอดภัย โครงการมีมาตรการดูแลอย่างเข้มงวดตลอด 24 ชั่วโมง ด้วยระบบผ่านเข้า-ออกโครงการ, การติดตั้งกล้องวงจรปิด (CCTV) ทั่วบริเวณโครงการ และเจ้าหน้าที่รักษาความปลอดภัย ทำให้โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร เป็นคอนโดมิเนียมที่ตอบโจทย์คุณภาพชีวิตและความสะดวกสบายอย่างสมบูรณ์แบบใจกลางย่านลาดพร้าว

เริ่ม 1,990,000 บาท
Homeday TOP
Article Image
การรีไฟแนนซ์บ้าน เป็นหนึ่งในสิ่งที่คนมีบ้านบางท่านไม่ทราบครับ แต่เชื่อว่าหลายคนอาจเคยได้ยินคำคำนี้กันมาบ้าง นี่เป็นหนึ่งในเรื่องสำคัญที่คนผ่อนบ้านต้องรู้เลยล่ะครับ เพราะการรีไฟแนนซ์บ้าน สามารถช่วยลดภาระค่าใช้จ่ายของเราลงได้ แถมยังช่วยให้เราผ่อนบ้านหมดได้ไวขึ้นอีกด้วย ใครที่เพิ่งเริ่มผ่อนบ้าน กำลังเตรียมตัวจะขอยื่นกู้เพื่อซื้อบ้าน หรือคนที่รู้จักการรีไฟแนนซ์อยู่แล้ว มาศึกษาข้อมูลกันเอาไว้เพิ่มเติมได้ครับ บทความนี้จะอธิบายเกี่ยวกับการรีไฟแนนซ์บ้าน รวมไปถึงอัปเดตอัตราดอกเบี้ยรีไฟแนนซ์บ้าน 2566 ของแต่ละธนาคารเอาไว้ให้ด้วย ติดตามอ่านต่อกันได้เลยครับ

รีไฟแนนซ์บ้าน (Refinance) คืออะไร?

Article Image
รีไฟแนนซ์บ้าน (Refinance) คือ การเปลี่ยนมาทำสัญญาสินเชื่อกู้ซื้อที่อยู่อาศัยกับธนาคารแห่งใหม่ ที่มีเงื่อนไขที่ดีกว่าธนาคารเก่า โดยส่วนมากจะเป็นการเปลี่ยนมาขอเงินกู้จากธนาคารที่ให้อัตราดอกเบี้ยต่ำกว่าที่เก่า ซึ่งวิธีนี้จะช่วยแบ่งเบาภาระค่าให้จ่ายต่อเดือนให้ลดน้อยลง และช่วยให้สามารถผ่อนบ้านหมดได้เร็วขึ้นอีกด้วย ซึ่งผู้ที่กู้ซื้อบ้าน ส่วนใหญ่จะสามารถรีไฟแนนซ์บ้านได้ เมื่อผ่อนต่อเนื่องมาเป็นระยะเวลา 3 ปี (มากกว่าหรือน้อยกว่า ขึ้นอยู่กับเงื่อนไขที่ระบุในสัญญากู้บ้าน)

รีเทนชันบ้าน (Retention) คืออะไร?

Article Image
รีเทนชัน (Retention) คือ การต่อรองเพื่อขอลดอัตราดอกเบี้ยเงินกู้กับธนาคารที่เราขอสินเชื่อกู้ซื้อที่อยู่อาศัยเอาไว้  ส่วนใหญ่จะสามารถรีเทนชันบ้านได้ เมื่อผ่อนต่อเนื่องมาเป็นระยะเวลา 3 ปี (มากกว่าหรือน้อยกว่า ขึ้นอยู่กับเงื่อนไขที่ระบุในสัญญากู้บ้าน) โดยคุณสมบัติของผู้ที่จะสามารถเจรจาขอลดดอกเบี้ยกับทางธนาคารได้นั้น จะต้องมีเครดิตที่น่าเชื่อถือ โดยวิธีนี้จะสามารถลดดอกเบี้ยลงได้เล็กน้อย ประมาณ 0.25-0.50% แต่สะดวกสบาย อนุมัติไว เสียค่าธรรมเนียม 1-2% ของยอดวงเงินกู้ ไม่ต้องเตรียมเอกสารเยอะ

เปรียบเทียบระหว่าง รีไฟแนนซ์บ้าน (Refinance) และ รีเทนชันบ้าน (Retention)

Article Image
แม้ว่ารีไฟแนนซ์บ้านและรีเทนชันบ้าน จะเป็นการทำไปเพื่อลดอัตราดอกเบี้ย และจะทำได้ก็ต่อเหมือนผ่อนบ้านไปแล้วเป็นระยะเวลาประมาณ 3 ปีเหมือนกัน แต่ทั้งสองอย่างนี้ มีข้อดีและข้อเสียที่แตกต่างกัน เหมาะกับปัจจัยที่แตกต่างกันไปของแต่ละบุคคล โดยมีรายละเอียดดังต่อไปนี้

ข้อดี-ข้อเสียของการรีไฟแนนซ์บ้าน (Refinance)

• ข้อดี สามารถเปรียบเทียบทุกธนาคารเพื่อหาอัตราดอกเบี้ยที่ถูกที่สุดได้ • ข้อเสีย เตรียมเอกสารเยอะ ธนาคารอาจอนุมัติช้าเกิน 2 สัปดาห์ขึ้นไป เสียค่าธรรมเนียมหลายรายการ

ข้อดี-ข้อเสียของการรีเทนชันบ้าน (Retention)

• ข้อดี สะดวก เตรียมเอกสารน้อย ธนาคารอาจอนุมัติให้ภายใน 7 วันทำการ เสียค่าธรรมเนียมประมาณ 1-2% ของยอดวงเงินกู้ • ข้อเสีย ขอลดอัตราดอกเบี้ยได้น้อย ประมาณ 0.25-0.50% เท่านั้น

สรุปการรีไฟแนนซ์บ้าน (Refinance) และการรีเทนชันบ้าน (Retention)

ทั้งการรีไฟแนนซ์บ้านและการรีเทนชันบ้านไม่ได้มีแบบใดที่ดีหรือด้อยไปกว่ากันครับ การเลือกขึ้นอยู่กับความเหมาะสม เช่น หากเรายังเหลือจำนวนเงินที่ต้องผ่อนอีกมาก การรีไฟแนนซ์ก็จะคุ้มค่ากว่าครับ แต่สำหรับคนที่ผ่อนใกล้หมดแล้ว ไม่ต้องการให้ยุ่งยากและไม่ต้องการเสียค่าธรรมเนียมมากมายการรีเทนชันบ้านก็ตอบโจทย์ได้ดีกว่านั่นเองครับ

12 ธนาคาร กับอัตราดอกเบี้ยรีไฟแนนซ์บ้าน-คอนโด

Article Image

1. ธนาคาร ซีไอเอ็มบี ไทย (ข้อมูลรีไฟแนนซ์บ้านอัปเดตเดือนพฤษภาคม 2566)

รีไฟแนนซ์บ้านของธนาคาร ซีไอเอ็มบี ไทย ดอกเบี้ยเฉลี่ย 3 ปีแรกอยู่ที่ 2.89% วงเงินกู้อนุมัติวงเงินสินเชื่อไม่ต่ำกว่า 3 ล้าน สัดส่วนวงเงินต่อมูลค่าหลักประกันไม่เกิน 70% ของราคาประเมิน โดยระยะเวลาในการผ่อนชำระรวมกับอายุของผู้กู้ต้องไม่เกิน 70 ปี มาพร้อมโปรโมชันยกเว้นค่าดำเนินการสินเชื่อ, ยกเว้นค่าประเมินราคาหลักทรัพย์, ยกเว้นค่าอากรแสตมป์ และยกเว้นค่าเบี้ยประกันอัคคีภัย 3 ปี

2. ธนาคารแลนด์ แอนด์ เฮ้าส์ (ข้อมูลรีไฟแนนซ์บ้านอัปเดตเดือนพฤษภาคม 2566)

รีไฟแนนซ์บ้านของธนาคารแลนด์ แอนด์ เฮ้าส์ ดอกเบี้ยเฉลี่ย 3 ปีแรกอยู่ที่ 3.15% สำหรับผู้กู้รายได้ตั้งแต่ 75,000 บาทต่อเดือนขึ้นไป ให้วงเงินสูงสุด 100% ของภาระหนี้คงเหลือจากสถาบันการเงินเดิม แต่ไม่เกินราคาประเมินหลักประกัน วงเงินกู้เริ่มต้น 1.0 ล้านบาท และราคาประเมินหลักประกัน (แนวราบ) ไม่น้อยกว่า 2.0 ล้านบาท หรือ (แนวสูง) ไม่น้อยกว่า 2.5 ล้านบาท (โครงการจัดสรรทุกโครงการ)

3. ธนาคารเกียรตินาคินภัทร (ข้อมูลรีไฟแนนซ์บ้านอัปเดตเดือนพฤษภาคม 2566)

รีไฟแนนซ์บ้านของธนาคารเกียรตินาคินภัทร ดอกเบี้ยเฉลี่ย 3 ปีแรกอยู่ที่ 3.20% วงเงินอนุมัติสูงสุด 50 ล้านบาท รับวงเงินกู้สูงสุด 100% ของราคาซื้อขายหรือราคาประเมินแล้วแต่อย่างใดจะต่ำกว่า ผ่อนสบาย นานสูงสุดถึง 30 ปี มาพร้อมโปรโมชันฟรีค่าประเมินหลักประกัน, ฟรีค่าเบี้ยประกันอัคคีภัย, ฟรีค่าอากรแสตมป์ และฟรีค่าจดจำนอง กู้ร่วมได้สูงสุด 4 คน โดยเป็นบุคคลในครอบครัวเดียวกัน เอกสารครบ รู้ผลอนุมัติทันที ภายใน 3 วัน

4. ธนาคาร ไทยเครดิต เพื่อรายย่อย (ข้อมูลรีไฟแนนซ์บ้านอัปเดตเดือนเมษายน 2566)

รีไฟแนนซ์บ้านของธนาคาร ไทยเครดิต เพื่อรายย่อย ดอกเบี้ยเฉลี่ย 3 ปีแรกอยู่ที่ 3.29% เป็นวงเงินสินเชื่อกู้ได้สูงสุดไม่เกิน 10 ล้านบาทต่อราย อนุมัติวงเงินกู้ได้สูงสุด 90% ของราคาประเมินหลักประกัน โดยระยะเวลาในการผ่อนชำระรวมกับอายุของผู้กู้ต้องไม่เกิน 65 ปี มาพร้อมโปรโมชันฟรีค่าประเมิน

5. ธนาคารออมสิน (ข้อมูลรีไฟแนนซ์บ้านอัปเดตเดือนพฤษภาคม 2566)

รีไฟแนนซ์บ้านของธนาคารออมสิน ดอกเบี้ยเฉลี่ย 3 ปีแรกอยู่ที่ 3.34% วงเงินให้กู้สูงสุด (LTV) ไม่เกิน 100% ของราคาประเมินหลักประกัน โดยยอดหนี้ของสินเชื่อรายย่อยประเภทอื่น ที่นำมารวมหนี้ เมื่อรวมกับยอดหนี้สินเชื่อเพื่อที่อยู่อาศัย จะต้องไม่เกินกว่ามูลค่าของราคาหลักประกัน ผ่อนชำระได้นานสูงสุด 40 ปี มาพร้อมโครงการรวมหนี้ตามมาตรการ “บ้านดี หนี้เบา”

6. ธนาคารทหารไทยธนชาต (ข้อมูลรีไฟแนนซ์บ้านอัปเดตเดือนพฤษภาคม 2566)

รีไฟแนนซ์บ้านของธนาคารทหารไทยธนชาต ดอกเบี้ยเฉลี่ย 3 ปีแรกอยู่ที่ 3.45% วงเงินขั้นต่ำ 500,000 บาท สูงสุดไม่เกิน 50,000,000 บาท หรือ วงเงินสูงสุดไม่เกิน 100% ของราคาประเมินธนาคาร ระยะเวลาผ่อนชำระนานสูงสุดถึง 35 ปี ทั้งนี้ เมื่อรวมกับอายุผู้กู้แล้วไม่เกิน 65 ปี มาพร้อมโปรโมชันฟรีค่าเบี้ยประกันอัคคีภัย, ฟรีค่าประเมินราคาหลักทรัพย์ และฟรีค่าจดทะเบียนจำนอง อนุมัติง่ายและรวดเร็วธนาคารจะติดต่อกลับเพื่อแจ้งผลภายใน 5-7 วันทำการ หลังจากได้รับเอกสารประกอบการกู้ครบถ้วน

7. ธนาคารกรุงไทย (ข้อมูลรีไฟแนนซ์บ้านอัปเดตเดือนมีนาคม 2566)

รีไฟแนนซ์บ้านของธนาคารกรุงไทย ดอกเบี้ยเฉลี่ย 3 ปีแรกอยู่ที่ 3.6% กรณีรีไฟแนนซ์บ้านวงเงินกู้ไม่เกินยอดหนี้คงเหลือจากสถาบันการเงินเดิม ทั้งนี้ วงเงินกู้รวมแล้วสูงสุดไม่เกิน 100% ของราคาประเมิน ระยะเวลาการกู้ยืม สูงสุดไม่เกิน 40 ปี โดยระยะเวลาในการผ่อนชำระรวมกับอายุของผู้กู้ต้องไม่เกิน 70 ปี มาพร้อมโปรโมชันรีไฟแนนซ์ดอกเบี้ยคงที่ 0.57% ต่อปี นาน 3 เดือน

8. ธนาคารกรุงศรีอยุธยา (ข้อมูลรีไฟแนนซ์บ้านอัปเดตเดือนพฤษภาคม 2566)

รีไฟแนนซ์บ้านของธนาคารกรุงศรีอยุธยา ดอกเบี้ยเฉลี่ย 3 ปีแรกอยู่ที่ 3.63% วงเงินกู้ขั้นต่ำ 1 ล้านบาท วงเงินกู้สูงสุด 95% ของราคาประเมิน ผ่อนชำระได้นานสูงสุดถึง 30 ปี โดยระยะเวลาในการผ่อนชำระรวมกับอายุของผู้กู้ต้องไม่เกิน 65 ปี มาพร้อมโปรโมชันฟรีค่าประเมินหลักประกัน มูลค่า 3,210 บาท และฟรีค่าจดจำนอง (ในกรณีเลือกรับอัตราดอกเบี้ยทางเลือกฟรีค่าจดจำนอง และซื้อประกันชีวิตตามเงื่อนไขของธนาคาร)

9. ธนาคารกรุงเทพ (ข้อมูลรีไฟแนนซ์บ้านอัปเดตเดือนกุมภาพันธ์ 2566)

รีไฟแนนซ์บ้านของธนาคารกรุงเทพ ดอกเบี้ยเฉลี่ย 3 ปีแรกอยู่ที่ 3.68% วงเงินกู้สูงสุดเท่ากับ 100% ของภาระหนี้คงเหลือ พร้อมรับวงเงินสินเชื่ออเนกประสงค์เพิ่มเติมได้ทั้งในรูปแบบเงินกู้หรือแบบโอดี โดยระยะเวลาในการผ่อนชำระรวมกับอายุของผู้กู้ต้องไม่เกิน 65 ปี มาพร้อมโปรโมชันยกเว้นค่าธรรมเนียมการจัดการสินเชื่อ

10. ธนาคารยูโอบี (ข้อมูลรีไฟแนนซ์บ้านอัปเดตเดือนเมษายน 2566)

รีไฟแนนซ์บ้านของธนาคารยูโอบี เมื่อทำประกันชีวิตคุ้มครองวงเงินสินเชื่อ (MRTA) ดอกเบี้ยเฉลี่ย 3 ปีแรกอยู่ที่ 3.89% อนุมัติวงเงินไม่เกิน 100% ของราคาประเมิน และ 85-90% สำหรับต่างจังหวัด (กรณีคอนโดมิเนียม วงเงินกู้สูงสุด 100% ของราคาประเมิน และ 80-90% สำหรับต่างจังหวัด) วงเงินกู้สูงสุด 50 ล้านบาท (15-30 ล้านบาท สำหรับต่างจังหวัด) เลือกผ่อนชำระเป็นรายเดือนได้นานสูงสุด 30 ปี โดยระยะเวลาในการผ่อนชำระรวมกับอายุของผู้กู้ต้องไม่เกิน 70 ปี สำหรับผู้กู้ที่มีรายได้เป็นเงินเดือนประจำทั่วไปและหน่วยงานราชการและรัฐวิสาหกิจ

11. ธนาคารไทยพาณิชย์ (ข้อมูลรีไฟแนนซ์บ้านอัปเดตเดือนเมษายน 2566)

รีไฟแนนซ์บ้านของธนาคารไทยพาณิชย์ ดอกเบี้ยเฉลี่ย 3 ปีแรกต่ำสุดอยู่ที่ 5.525% วงเงินกู้ยืมและอัตราส่วนวงเงินกู้ยืมสูงสุด* ต่อหลักประกัน ร้อยละ 95 ตามหลักเกณฑ์และเงื่อนไขธนาคาร ระยะเวลาการกู้ยืมสูงสุด 30 ปี อายุลูกค้ารวมระยะเวลากู้ไม่เกิน 65 ปี) มาพร้อมโปรโมชันยกเว้นค่าธรรมเนียมการให้บริการสินเชื่อ มีโครงการรวบหนี้บ้าน รถ บัตร

12. ธนาคารกสิกรไทย (ข้อมูลรีไฟแนนซ์บ้านอัปเดตเดือนมีนาคม 2566)

รีไฟแนนซ์บ้านของธนาคารกสิกรไทย อัตราดอกเบี้ยที่แท้จริง ตลอดอายุสัญญา (EIR) 20 ปีอยู่ที่ 6.6% ให้วงเงินกู้สูงสุด 90% ของราคาประเมินหลักประกัน ระยะเวลาให้กู้ สูงสุดไม่เกิน 30 ปี โดยระยะเวลาในการผ่อนชำระรวมกับอายุของผู้กู้ต้องไม่เกิน 70 ปี มีผู้กู้ร่วมได้ไม่เกิน 3 คน และต้องเป็นเครือญาติตามกฎหมาย (ยกเว้นคู่สมรสไม่จดทะเบียน) รู้ผลอนุมัติเบื้องต้นไวภายใน 3 วันทำการ

ควรเลือก “ดอกเบี้ยบ้านคงที่” หรือ “ดอกเบี้ยบ้านลอยตัว” ดีกว่ากัน?

Article Image
สำหรับอัตราดอกเบี้ย แต่ละธนาคารจะให้เราเลือกระหว่างดอกเบี้ยคงที่และดอกเบี้ยลอยตัว ซึ่งทั้งสองรูปแบบนี้ ก็มีข้อดีและข้อเสียที่แตกต่างกันไป เลยทำให้หลายคนไม่รู้จะตัดสินใจเลือกรูปแบบไหนดี โดยความหมายและข้อดีของทั้งสองรูปแบบมีดังนี้
• ดอกเบี้ยคงที่ (Fixed Rate) หมายถึง อัตราดอกเบี้ยที่กำหนดไว้เป็นตัวเลขเฉพาะ ไม่ขึ้นหรือลงตามต้นทุนของสถาบันการเงิน คงที่ตลอดอายุสัญญาเงินกู้หรือในช่วงเวลาที่กำหนด ข้อดีคือในช่วงที่เศรษฐกิจเติบโตดี มีแนวโน้มที่อัตราดอกเบี้ยบ้านจะปรับตัวสูงขึ้น การเลือกดอกเบี้ยคงที่ ก็จะช่วยให้เรายังคงดอกเบี้ยเดิมเอาไว้ได้ • ดอกเบี้ยลอยตัว (Floating Rate) หมายถึง อัตราดอกเบี้ยเงินกู้ที่เปลี่ยนแปลงไปตามต้นทุนของสถาบันการเงิน ซึ่งสถาบันการเงินจะประกาศออกมาเป็นคราว ๆ ไป เช่น อัตราดอกเบี้ยอ้างอิงของธนาคารพาณิชย์ต่าง ๆ อย่าง MLR MOR MRR ข้อดีคือในช่วงที่เศรษฐกิจไม่ดี มีแนวโน้มที่อัตราดอกเบี้ยบ้านจะลดต่ำลง การเลือกดอกเบี้ยลอยตัว ก็จะช่วยให้เราสามารถปรับลดค่าใช้จ่ายในส่วนของดอกเบี้ยลงได้

การรีไฟแนนซ์ มีค่าใช้จ่ายอะไรบ้าง?

Article Image
1. ค่าประเมินราคา ค่าใช้จ่ายส่วนนี้อยู่ประมาณหลักพันขึ้นไป ขึ้นอยู่กับวงเงินขอกู้ บางธนาคารมีโปรโมชันฟรีค่าประเมิน ก็อาจไม่จำเป็นต้องเสียในส่วนนี้ 2. ค่าจดจำนอง จ่ายให้กรมที่ดิน 1% ของวงเงินขอกู้ บางธนาคารมีโปรโมชันฟรีค่าจดจำนอง ให้เราจ่ายไปก่อน แล้วทางธนาคารจะจ่ายคืนให้เราทีหลัง 3. ค่าอากรแสตมป์ 0.05% ของวงเงิน (ไม่เกิน 10,000 บาท) ส่วนมากผู้ยื่นกู้ต้องเป็นผู้จ่ายเอง 4. ประกันอัคคีภัย โดยปกติต้องทำทุก 1-3 ปี ตามกฎหมาย แต่ธนาคารส่วนมากจะให้ใช้ประกันฉบับเดิมจากสถาบันการเงินเก่า แต่เปลี่ยนผู้รับผลประโยชน์เป็นธนาคารใหม่ที่เราไปยื่นรีไฟแนนซ์แทน 5. ค่าธรรมเนียมอื่น ๆ ของธนาคาร ขึ้นอยู่กับแต่ละธนาคาร

“จ่ายค่าจดจำนองเอง” กับ “ธนาคารจ่ายค่าจดจำนองเองให้” แบบไหนดีกว่า?

Article Image
จ่ายค่าจดจำนองเอง กรณีนี้ส่วนใหญ่จะให้ไถ่ถอนสัญญาได้หลังผ่อนกับทางธนาคารไปแล้ว 3 ปีตามปกติเลยครับ แถมยังได้อัตราดอกเบี้ยที่ถูกกว่าในกรณีที่เราให้ธนาคารจ่ายค่าจดจำนองให้อีกด้วย หากมีเงินก้อน สามารถจ่ายเองได้ เลือกวิธีนี้ก็น่าจะดีที่สุดครับ
ธนาคารจ่ายค่าจดจำนองให้ กรณีนี้ ขึ้นอยู่กับการจัดโปรโมชันของแต่ละธนาคาร บางโครงการก็มี บางโครงการก็อาจไม่มีครับ หากธนาคารที่เราต้องการยื่นรีไฟแนนซ์ มีโปรโมชันดังกล่าว ร่วมกับการให้เลือกระหว่างการทำประกัน MRTA หรือไม่ทำประกัน MRTA ต้องศึกษาดูอัตราดอกเบี้ยหลังพ้น 3 ปีไปแล้วให้ดีครับ ว่าสูงขึ้นเยอะมากเลยหรือเปล่า และส่วนใหญ่มักจะบังคับห้ามไถ่ถอนสัญญาก่อน 5 ปี มิเช่นนั้นอาจโดนปรับได้ เราต้องมาคำนวณกันให้ดีเลยล่ะครับ ว่าแบบไหนจะคุ้มค่ามากที่สุด

ข้อดีและข้อเสียของการรีไฟแนนซ์บ้าน

Article Image
ข้อดี
• สามารถเปรียบเทียบดอกเบี้ยของแต่ละธนาคาร เพื่อหาเงินกู้ใหม่ที่ถูกกว่า ช่วยลดดอกเบี้ยให้ถูกลงกว่าธนาคารเก่า • ในบางกรณี ผู้กู้อาจได้รับวงเงินขอกู้มากขึ้นกว่ายอดคงค้างเดิม • ลดภาระหนี้ในแต่ละเดือน เนื่องจากภาระค่าใช้จ่ายรายเดือนลดลง สามารถนำเงินที่เหลือไปใช้จ่ายในส่วนอื่น ๆ เพิ่มเติมได้ • ได้รับเงินส่วนต่างจากอัตราดอกเบี้ยที่ลดลง สามารถนำเงินส่วนต่างไปใช้จ่ายในส่วนอื่น ๆ เพิ่มเติมได้
ข้อเสีย
• ทำให้ระยะเวลาผ่อนชำระนานขึ้น • ต้องเสียค่าใช้จ่าย ค่าธรรมเนียมต่าง ๆ ในการดำเนินการหลายรายการ แม้ว่าจะมีสถาบันการเงินบางแห่งที่ฟรีค่าธรรมเนียมบางรายการก็ตาม นอกจากนี้ยังเสียทั้งเวลา และหากมีการไถ่ถอนสัญญากับทางธนาคารเก่าก่อนกำหนด ก็มีสิทธิ์ต้องเสียค่าปรับได้ • ต้องเตรียมเอกสารเยอะมาก มีความยุ่งยากในการรวบรวม ดำเนินการ ยกตัวอย่างเช่น ในกรณีเอกสารเกี่ยวกับรายได้ของผู้กู้ หากปัจจุบันผู้กู้ว่างงาน หรือลาออกจากงานประจำมาทำฟรีแลนซ์ ไม่มีรายได้หรือมีรายได้ที่ไม่แน่นอน ไม่สามารถหาเอกสารที่ยืนยันรายได้ของตนเองได้อย่างชัดเจน สถาบันการเงินก็อาจไม่รับรีไฟแนนซ์ให้ เป็นต้น

ประกัน MRTA คืออะไร?

Article Image
ประกัน MRTA (Mortgage Reducing Term Assurance) หรือประกันชีวิตคุ้มครองสินเชื่อ มีวัตถุประสงค์เพื่อคุ้มครองความเสี่ยงให้กับผู้กู้ในช่วงระยะเวลาที่ต้องผ่อนสินเชื่อ ประกันตัวนี้เหมาะสำหรับทุกคนครับ เพราะเมื่อเราเกิดเสียชีวิตกระทันหัน หรือเกิดเหตุอันทำให้ขาดความสามารถในการใช้ชีวิต เช่น พิการ จนไม่สามารถทำงานหาเงินเพื่อจ่ายหนี้ได้เหมือนเดิม ประกันตัวนี้ก็จะทำให้เราไม่ต้องทิ้งภาระให้กับครอบครัว เพราะตัวประกันจะทำหน้าที่จ่ายชำระหนี้สินให้กับสถาบันการเงินแทนผู้กู้ นอกจากนี้เบี้ยประกันภัยยังสามารถนำไปอ้างอิงลดหย่อนภาษีเงินได้บุคคลธรรมดาได้อีกด้วย แต่หากเราไม่ได้ทำประกันตัวนี้ไว้ ครอบครัวก็ต้องรับหน้าที่ในการผ่อนหนี้ต่อแทนเรา หากครอบครัวไม่มีกำลังความสามารถมากพอที่จะผ่อน ที่อยู่อาศัยนั้น ๆ ก็จะถูกยึดกลับไปเป็นของธนาคารที่ปล่อยกู้นั่นเองครับ

การรีไฟแนนซ์ จำเป็นต้องทำประกัน MRTA ใหม่หรือไม่?

Article Image
1. ไม่ต้องทำใหม่ แค่เปลี่ยนชื่อผู้รับประโยชน์หลัก จากสถาบันการเงินเก่าให้เป็นสถาบันการเงินใหม่ โดยไม่ต้องยกเลิกสัญญา รูปแบบนี้จะเหมาะสำหรับกรมธรรม์ประกัน MRTA ที่ยังมีจำนวนเงินเอาประกันภัยครอบคลุมจำนวนเงินกู้ทั้งหมดหลังรีไฟแนนซ์ 2. เวนคืนกรมธรรม์เก่า แล้วทำใหม่ โดยผู้กู้ สามารถแจ้งความประสงค์กับประกัน MRTA ที่ยังไม่สิ้นสุดความคุ้มครองได้ โดยสามารถนำเงินค่าเวนคืนมาทำประกัน MRTA โดยระบุผู้รับประโยชน์หลักเป็นสถาบันการเงินใหม่ที่ทำการรีไฟแนนซ์ รูปแบบนี้เหมาะกับกรมธรรม์ประกัน MRTA ที่มีเงินค่าเวนคืนมากพอสำหรับนำไปทำประกัน MRTA ฉบับใหม่
สำหรับกรณีของการรีไฟแนนซ์บ้านจำเป็นอย่างมากที่เราต้องศึกษา คำนวณดอกเบี้ย ค่าธรรมเนียมต่าง ๆ ให้ดี เพื่อหาความคุ้มค่ากับเราให้ได้มากที่สุด เพราะไม่ใช่สำหรับในทุกกรณีที่จะเหมาะกับการรีไฟแนนซ์ครับ รูปแบบที่ทางแต่ละธนาคารมีให้เลือก ก็มีหลากหลาย ผ่อนที่อยู่อาศัยไปจนใกล้หมดแล้ว กับเพิ่งเริ่มผ่อนไปได้ไม่นาน ก็มีความแตกต่างกัน ส่วนเรื่องของอัตราดอกเบี้ยรีไฟแนนซ์บ้าน 2566 สำหรับแต่ละธนาคารก็อาจมีการเปลี่ยนแปลงได้ ให้เช็กกับทางธนาคารให้ดีก่อนตัดสินใจรีไฟแนนซ์ครับ
บทความที่คุณอาจสนใจ
• คนยุคใหม่นิยมเช่าบ้านมากกว่า จริงไหม? • เตรียมเงินให้พร้อม ซื้อคอนโดต้องจ่ายค่าอะไรบ้าง? • 5 ข้อดีของการซื้อบ้านโครงการจัดสรร • เช่าบ้าน หรือ ซื้อบ้านดีกว่ากัน? • ซื้อบ้านเงินสดหรือเงินผ่อนดี แบบตอบโจทย์ดีกว่ากัน? • เงินเดือนเท่านี้ ซื้อบ้าน-คอนโด ได้เท่าไร?
หัวข้อที่เกี่ยวข้อง:
#ธนาคาร
#การเงิน
#ดอกเบี้ย
#รีเทนชัน
#ดอกเบี้ยต่ำ
#รีไฟแนนซ์บ้าน
#MRTA
#ดอกเบี้ยบ้าน
#ดอกเบี้ยบ้านลอยตัว

หมายเหตุ ข้อจำกัดความรับผิดชอบ : บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลทั่วไปสำหรับเว็บไซต์ Homeday โดย บริษัท โฮมเดย์ กรุ๊ป จำกัด เท่านั้น บริษัทไม่สามารถให้คำมั่นหรือคำรับประกันเกี่ยวกับเนื้อหา รวมถึงไม่สามารถรับรองความเหมาะสมต่อวัตถุประสงค์เฉพาะใดๆ ตามขอบเขตของกฎหมาย เราจะพยายามอย่างเต็มความสามารถเพื่อตรวจสอบว่าข้อมูลที่ปรากฏในบทความนี้ถูกต้อง เชื่อถือได้ และครบถ้วนสมบูรณ์ ณ เวลาที่จัดทำ ข้อมูลดังกล่าวไม่ควรนำไปใช้ในการพิจารณาตัดสินใจด้านการเงิน การลงทุนในอสังหาริมทรัพย์ หรือประเด็นกฎหมายโดยทันที ผู้อ่านไม่ควรอาศัยข้อมูลในบทความนี้แทนคำแนะนำจากผู้ชำนาญการที่ได้รับการฝึกฝนซึ่งสามารถวิเคราะห์ข้อเท็จจริงและสภาวะเฉพาะของท่านได้ ทั้งนี้ ทางบริษัทจะไม่รับผิดชอบใดๆ หากท่านเลือกที่จะนำข้อมูลไปประกอบการตัดสินใจของท่าน

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE
LINE

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

HOMEDAY
สมาร์ท คอนโด พระราม 2 (Smart Condo Rama 2)
คอนโด
โครงการพร้อมอยู่

สมาร์ท คอนโด พระราม 2 (Smart Condo Rama 2)

ปริญสิริ
ปริญสิริ
เขตบางขุนเทียน, กรุงเทพมหานคร

โครงการ สมาร์ท คอนโด พระราม 2 (Smart Condo Rama 2) เป็นคอนโดมิเนียม Low-Rise 8 ชั้น จำนวน 8 อาคาร พัฒนาโดย บริษัท ปริญสิริ จำกัด (มหาชน) (Prinsiri) ตั้งอยู่บนทำเลศักยภาพ ถนนบางขุนเทียน-ชายทะเล แขวงแสมดำ เขตบางขุนเทียน กรุงเทพมหานคร ภายใต้แนวคิดการออกแบบที่ตอบโจทย์ไลฟ์สไตล์คนรุ่นใหม่ มุ่งเน้นความสะดวกสบาย ครบครันด้วยสิ่งอำนวยความสะดวกภายในโครงการ และการเดินทางที่เชื่อมต่อได้หลากหลายเส้นทาง ตัวโครงการตั้งอยู่บนพื้นที่ขนาดใหญ่กว่า 22 ไร่ มีจำนวนยูนิตพักอาศัยประมาณ 2,062 ยูนิต นำเสนอรูปแบบห้องพักแบบ Studio และ 1 Bedroom พื้นที่ใช้สอยเริ่มต้นที่ประมาณ 24.00 - 28.50 ตารางเมตร โดดเด่นด้วยการออกแบบห้องพักให้มีฟังก์ชันที่ลงตัว แบ่งสัดส่วนชัดเจน พร้อมการตกแต่งแบบ Fully Furnished หิ้วกระเป๋าเข้าอยู่ได้ทันที ตอบโจทย์ทั้งการอยู่อาศัยเองและการลงทุน ทำเลที่ตั้งของโครงการมีความโดดเด่นด้านการเชื่อมต่อการเดินทาง สามารถเข้า-ออกได้สะดวกสบายจากถนนบางขุนเทียน-ชายทะเล เชื่อมต่อถนนพระราม 2, ถนนเอกชัย และถนนกาญจนาภิเษกได้อย่างง่ายดาย นอกจากนี้ยังอยู่ไม่ไกลจากทางพิเศษเฉลิมมหานคร และทางพิเศษกาญจนาภิเษก (บางพลี-สุขสวัสดิ์) ช่วยให้การเดินทางเข้าสู่ใจกลางเมืองหรือออกนอกเมืองเป็นไปได้อย่างคล่องตัว สภาพแวดล้อมโดยรอบรายล้อมด้วยแหล่งไลฟ์สไตล์และสิ่งอำนวยความสะดวกครบครัน อาทิ เซ็นทรัล พระราม 2, บิ๊กซี พระราม 2, โลตัส พระราม 2 และโฮมโปร พระราม 2 รวมถึงใกล้สถานพยาบาลชั้นนำ เช่น โรงพยาบาลนครธน, โรงพยาบาลบางมด และโรงพยาบาลพระราม 2 ช่วยรองรับการใช้ชีวิตประจำวันได้อย่างสมบูรณ์แบบ พื้นที่ส่วนกลางและสิ่งอำนวยความสะดวกภายในโครงการได้รับการออกแบบมาเพื่อมอบประสบการณ์การพักผ่อนอย่างเต็มรูปแบบ ประกอบด้วย อาคารคลับเฮ้าส์ขนาดใหญ่, สระว่ายน้ำ, ห้องออกกำลังกาย (Fitness), ห้องซาวน่า, สวนสาธารณะส่วนกลางและพื้นที่สีเขียวรอบโครงการ รวมถึงโซนพลาซ่าร้านค้าภายในโครงการ ด้านระบบรักษาความปลอดภัย มั่นใจได้ด้วยระบบเข้า-ออกอาคารแบบ Key Card Access, ติดตั้งกล้องวงจรปิด (CCTV) ทั่วโครงการ พร้อมมีเจ้าหน้าที่รักษาความปลอดภัยคอยดูแลอย่างเข้มงวดตลอด 24 ชั่วโมง โดยราคาจำหน่ายเริ่มต้นที่ประมาณ 1.16 ล้านบาท

เริ่ม 1,160,000 บาท
เซล รัตนาธิเบศร์ (Zelle Rattanathibet)
คอนโด
โครงการพร้อมอยู่

เซล รัตนาธิเบศร์ (Zelle Rattanathibet)

ปริญสิริ
ปริญสิริ
เมืองนนทบุรี, นนทบุรี

โครงการ เซล รัตนาธิเบศร์ (Zelle Rattanathibet) เป็นคอนโดมิเนียม Low-Rise 8 ชั้น พัฒนาโดย บริษัท ปริญสิริ จำกัด (มหาชน) (Prinsiri) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่รัตนาธิเบศร์ ตำบลบางกระสอ อำเภอเมืองนนทบุรี จังหวัดนนทบุรี ภายใต้แนวคิด 'Oxygen Community' ที่มุ่งเน้นความโปร่งโล่งและการอยู่อาศัยที่ใกล้ชิดธรรมชาติ มอบความเป็นส่วนตัวสูงด้วยจำนวนยูนิตต่อชั้นที่น้อย ตอบโจทย์การอยู่อาศัยที่เรียบง่ายแต่ครบครัน ตัวโครงการประกอบด้วยอาคารพักอาศัยหลายอาคาร นำเสนอห้องพักอาศัยในรูปแบบ XL Condo ที่ให้พื้นที่ใช้สอยกว้างขวางเป็นพิเศษ มีให้เลือกทั้งแบบ 1 Bedroom และ 2 Bedroom พื้นที่ใช้สอยเริ่มต้นประมาณ 30.00 - 52.00 ตารางเมตร ตกแต่งครบแบบ Fully Furnished พร้อมเข้าอยู่ โดดเด่นด้วยการจัดวางพื้นที่ที่ใช้งานได้จริง เพดานสูงโปร่ง และการกั้นสัดส่วนที่ชัดเจนเพื่อความเป็นส่วนตัว ทำเลที่ตั้งถือเป็นจุดเด่นสำคัญ เนื่องจากอยู่ใกล้รถไฟฟ้าสายสีม่วง สถานีสะพานพระนั่งเกล้า เพียงระยะเดินถึง (ประมาณ 450 เมตร) ทำให้การเดินทางเข้าสู่ใจกลางกรุงเทพฯ หรือศูนย์ราชการนนทบุรีเป็นไปได้อย่างสะดวกสบาย นอกจากนี้ยังเชื่อมต่อถนนสำคัญหลายเส้นทาง ทั้งถนนสนามบินน้ำ ถนนติวานนท์ และใกล้จุดขึ้น-ลงทางด่วนงามวงศ์วาน สภาพแวดล้อมโดยรอบพรั่งพร้อมด้วยสิ่งอำนวยความสะดวก อาทิ เซ็นทรัล รัตนาธิเบศร์, เอสพลานาด แคราย, บิ๊กซี รัตนาธิเบศร์ และตลาดนัดเลี่ยงเมืองนนท์ รวมถึงอยู่ใกล้หน่วยงานสำคัญอย่าง กระทรวงพาณิชย์ และโรงพยาบาลพระนั่งเกล้า ช่วยให้การใช้ชีวิตประจำวันมีความคล่องตัวและสะดวกสบาย พื้นที่ส่วนกลางถูกออกแบบมาเพื่อส่งเสริมคุณภาพชีวิตที่ดี ประกอบด้วย อาคารคลับเฮ้าส์ส่วนกลาง, สระว่ายน้ำระบบเกลือ, ห้องออกกำลังกาย (Fitness) พร้อมอุปกรณ์ทันสมัย และพื้นที่สวนหย่อมสีเขียวรอบโครงการ ด้านระบบรักษาความปลอดภัย มั่นใจได้ด้วยระบบเข้า-ออกอาคารด้วย Key Card Access, ติดตั้งกล้องวงจรปิด (CCTV) ทั่วโครงการ และเจ้าหน้าที่รักษาความปลอดภัยคอยดูแลตลอด 24 ชั่วโมง โดยโครงการเปิดราคาจำหน่ายเริ่มต้นที่ประมาณ 1.69 - 3.5 ล้านบาท

เริ่ม 1,690,000 บาท
ทั่วไป
HOMEDAY
ดูทั้งหมด
รีไฟแนนซ์ที่ไหนดี? อัปเดตดอกเบี้ยบ้าน ปี 2565
ทั่วไป

รีไฟแนนซ์ที่ไหนดี? อัปเดตดอกเบี้ยบ้าน ปี 2565

รีไฟแนนซ์บ้านคืออะไร คือการยื่นกู้สินเชื่อบ้านกับธนาคารแห่งใหม่ เพื่อลดภาระดอกเบี้ย เพราะโดยทั่วไปแล้ว ดอกเบี้ยบ้านในช่วง 1-3 ปีแรกจะเป็นดอกเบี้ยคงที่ที่ค่อนข้างถูก และหลั

1 นาที
อัปเดต! อัตราดอกเบี้ยสินเชื่อบ้าน มิถุนายน 2565 เลือกธนาคารไหนดี?
ทั่วไป

อัปเดต! อัตราดอกเบี้ยสินเชื่อบ้าน มิถุนายน 2565 เลือกธนาคารไหนดี?

อัตราดอกเบี้ยสินเชื่อบ้านเป็นแบบไหน โดยทั่วไปแล้วอัตราดอกเบี้ยสินเชื่อสำหรับการกู้ซื้อบ้าน จะเป็นอัตราดอกเบี้ยที่ทางธนาคารกำหนด ซึ่งจะคงที่ในระยะเวลาช่วง 1-3 ปี หรือที่เรียกว่า อัตราดอกเ

1 นาที
การไถ่ถอนจำนองบ้านทำอย่างไร? เตรียมเอกสารและค่าใช้จ่ายอะไรบ้าง?
ทั่วไป

การไถ่ถอนจำนองบ้านทำอย่างไร? เตรียมเอกสารและค่าใช้จ่ายอะไรบ้าง?

การผ่อนบ้านจนครบถ้วนหรือชำระหนี้จนหมดเป็นความสำเร็จที่น่ายินดี แต่หลายคนอาจไม่ทราบว่ายังมีขั้นตอนสำคัญตามมาคือการ “ไถ่ถอนจำนอง” ซึ่งเป็นกระบวนการทางกฎหมายเพื่อให้กรรมสิทธิ์ในบ้านกลับมาเป็นของเราอย่างสมบูรณ์ บทความนี้จะอธิบายทุกขั้นตอนการไถ่ถอนจำนอง เอกสารที่ต้องเตรียม และค่าใช้จ่ายที่เกี่ยวข้อง เพื่อให้คุณสามารถดำเนินการได้อย่างราบรื่น ไถ่ถอนจำนองคืออะไร? ทำไมต้องดำเนินการ? ไถ่ถอนจำนองคือกระบวนการที่เกิดขึ้นเมื่อเจ้าของบ้านหรืออสังหาริมทรัพย์ที่ได้จดทะเบียนจำนองไว้เป็นหลักประกันการชำระหนี้ ได้ผ่อนชำระหนี้ครบถ้วนแล้ว จึงต้องดำเนินการไถ่ถอนเพื่อให้การจำนองสิ้นสุดลงตามกฎหมาย เมื่อเราทำสัญญากู้ซื้อบ้าน ทางธนาคารจะให้เราจดทะเบียนจำนองเพื่อเป็นหลักประกัน โดยเจ้าหน้าที่กรมที่ดินจะจดบันทึกไว้ด้านหลังโฉนดในส่วนของสารบัญจดทะเบียนว่าใครเป็นผู้จำนอง และใครเป็นผู้รับจำนอง เมื่อเราผ่อนหมดแล้ว จำเป็นต้องไปจดทะเบียนไถ่ถอนจำนองที่กรมที่ดิน เพื่อแก้ไขเอกสารสิทธิและระบุว่าไม่มีการจำนองหรือปลอดจำนองแล้ว มีวิธีไถ่ถอนจำนองกี่แบบ? ต่างกันอย่างไร? การไถ่ถอนจำนองสามารถทำได้ 2 วิธี โดยแต่ละวิธีมีรายละเอียดแตกต่างกัน: วิธีที่ 1: ผู้จำนองและผู้รับจำนองไปดำเนินการพร้อมกัน วิธีนี้คือการที่ทั้งผู้จำนอง (เจ้าของบ้าน) และผู้รับจำนอง (ธนาคาร) ไปที่สำนักงานที่ดินพร้อมกัน เพื่อยื่นคำขอจดทะเบียนไถ่ถอนจำนอง ซึ่งจะเป็นการยืนยันว่าทั้งสองฝ่ายเห็นพ้องต้องกันในการไถ่ถอนจำนอง เมื่อเจ้าหน้าที่ตรวจสอบเอกสารและดำเนินการตามขั้นตอนเรียบร้อยแล้ว จะทำการจดทะเบียนไถ่ถอนจำนองในที่ดินแปลงนั้น วิธีที่ 2: ผู้มีสิทธิในที่ดินหรือผู้มีสิทธิไถ่ถอนไปดำเนินการเพียงฝ่ายเดียว อีกวิธีหนึ่งคือ ผู้มีสิทธิในที่ดินหรือผู้มีสิทธิไถ่ถอนเพียงฝ่ายเดียวสามารถไปที่สำนักงานที่ดิน โดยนำหลักฐานที่ผู้รับจำนองได้ทำเป็นหนังสือหลังสัญญาจำนองฉบับผู้รับจำนอง ระบุว่าได้มีการไถ่ถอนจากจำนองแล้ว และมีการชำระหนี้ครบถ้วนแล้ว ไปยื่นขอจดทะเบียนไถ่ถอนต่อหน้าเจ้าหน้าที่ที่สำนักงานที่ดิน ต้องเตรียมเอกสารอะไรบ้างสำหรับการไถ่ถอนจำนอง? เพื่อให้การไถ่ถอนจำนองเป็นไปอย่างราบรื่น คุณจำเป็นต้องเตรียมเอกสารสำคัญต่างๆ ให้ครบถ้วน ดังนี้: หลักฐานสัญญาจำนองที่ทำเป็นหนังสือระหว่างผู้จำนองและผู้รับจำนอง ที่มีการสลักหลังสัญญาให้ไถ่ถอนจำนองได้ เพื่อเป็นหลักฐานว่าได้ชำระสินไถ่เรียบร้อยแล้ว [...]

1 นาที
รถยังผ่อนไม่หมด จะกู้ซื้อบ้านได้ไหม?
ทั่วไป

รถยังผ่อนไม่หมด จะกู้ซื้อบ้านได้ไหม?

1. ประวัติการเงินไม่ดี มีโอกาสกู้ไม่ผ่าน การยื่นกู้ซื้อบ้าน ในขณะที่ยังผ่อนรถอยู่ ทางธนาคารจะพิจารณาจากรายได้ของเราต่อเดือน รวมกับหนี้สิน และศักยภาพในการผ่อนชำระหนี้สินของเราในปัจจุบันเป็นหลั

1 นาที
ดูทั้งหมด
Homeday Tiktok
Homeday Tiktok
KAVE Playground
The Palm แจ้งวัฒนะ ราชพฤก 2