Logo
BuyRentProjectsLocationsArticlesProperty FinanceUser GuideContact
Post Listing
Post Listing
Homeday
BuyRentProjectsLocationsArticlesProperty FinanceUser GuideContactFavorites
HOMEDAY Logo

Thailand's #1 trusted all-in-one real estate platform. Find your dream home, premium condos, or invest in property easily right here.

DBD Registered

Main Menu

  • Home
  • Buy Property
  • Rent Property
  • New Projects
  • Top Locations
  • Real Estate Articles
  • Mortgage & Sale with Right of Redemption
  • User Guide
  • Contact Us

Property Types

  • Condo
  • House
  • Townhouse
  • Land

Contact Us

  • Phone097-698-2454Daily 9:00 AM - 6:00 PM
  • Email[email protected]
  • Office159/229 Moo 6, Lampho, Bang Bua Thong
    Nonthaburi 11110, Thailand

Popular Searches

Sukhumvit CondoBTS CondoBangna HouseCheap TownhouseKhao Yai LandRatchada Condo for RentNonthaburi Second-hand HouseNew Condo ReviewHome LoanLand AppraisalInvestment PropertyPost Property for Free

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

Terms & ConditionsPrivacy PolicySitemap

ลงทุนรับจำนองหรือรับซื้อฝากดี? ผลตอบแทน ความเสี่ยง และสิ่งที่เกิดขึ้นเมื่อเจ้าของทรัพย์ผิดนัด

Homeday
10 พฤศจิกายน 2569
3 min read
Share:FacebookXLINE

แก้ไขล่าสุด 10/11/2569

ลงทุนรับจำนองหรือรับซื้อฝากดี? ผลตอบแทน ความเสี่ยง และสิ่งที่เกิดขึ้นเมื่อเจ้าของทรัพย์ผิดนัด

ทั้งรับจำนองและรับซื้อฝาก ผลตอบแทนจากดอกเบี้ยหรือสินไถ่ส่วนเพิ่มคิดได้ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด ความต่างหลักอยู่ที่สิ่งที่เกิดขึ้นเมื่อเจ้าของทรัพย์ผิดนัด รับจำนองต้องบอกกล่าวและฟ้องศาลเพื่อบังคับจำนอง ใช้เวลานานและได้แค่เงินชำระหนี้ ส่วนรับซื้อฝาก ถ้าพ้นกำหนดไถ่ ทรัพย์เป็นของผู้รับซื้อฝากโดยไม่ต้องฟ้อง แต่ผู้รับซื้อฝากมีหน้าที่ตามกฎหมายมากกว่า และต้องพร้อมรับทรัพย์มาจัดการเอง ไม่มีแบบไหนรับประกันผลตอบแทน

บทความนี้มองจากฝั่ง คุณเก้า นักลงทุนที่กำลังเลือกระหว่างสองแบบ โดยมี คุณเอ เป็นเจ้าของทรัพย์ที่ต้องการเงิน

ลงทุนรับจำนองกับรับซื้อฝาก เทียบทีละเรื่อง
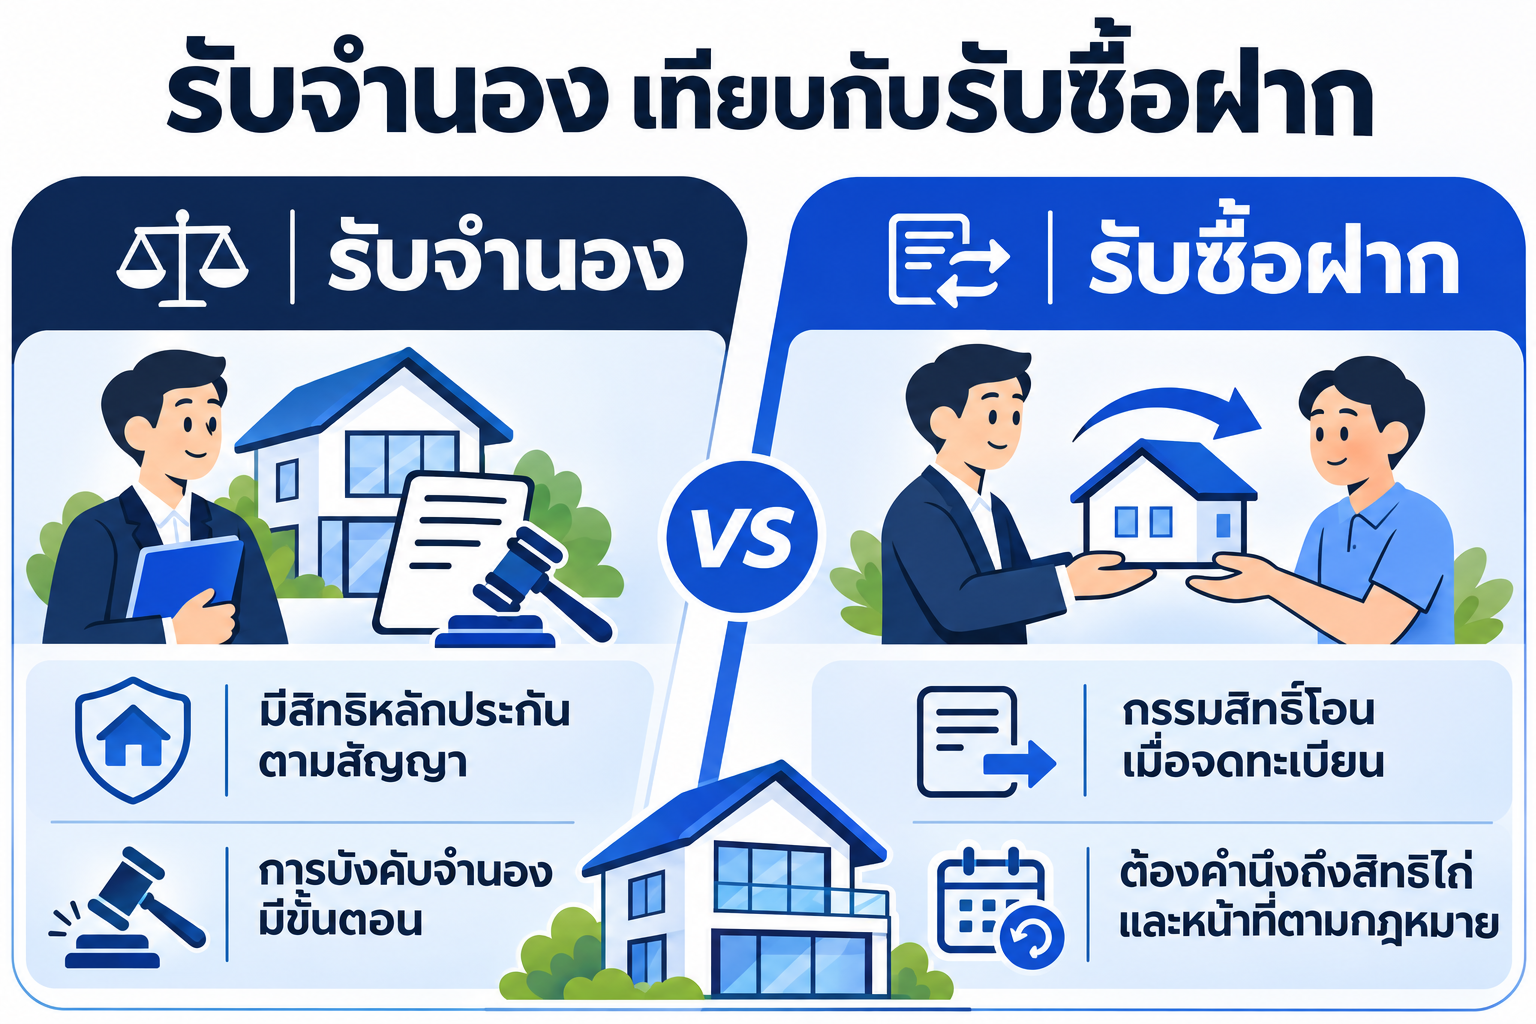
รับจำนอง เทียบกับรับซื้อฝาก – รับจำนอง, รับซื้อฝาก
เรื่องรับจำนองรับซื้อฝาก
กรรมสิทธิ์ระหว่างสัญญายังเป็นของคุณเอเป็นของคุณเก้า แต่คุณเอมีสิทธิ์ไถ่และอยู่อาศัยต่อ
ผลตอบแทนสูงสุดดอกเบี้ยไม่เกิน 15% ต่อปีสินไถ่ส่วนเพิ่มไม่เกิน 15% ต่อปี
วงเงินที่ปล่อยเทียบราคาทรัพย์มักต่ำกว่าสูงกว่า ขึ้นกับผลประเมิน บางเคสถึง 60%
ค่าธรรมเนียมราชการ1% ของวงเงิน (ตกลงกันว่าใครจ่าย)2% ของราคาประเมินราชการ + ภาษีที่ผู้ขายฝากเป็นผู้เสีย
ถ้าผิดนัดรายเดือนทวงถาม เมื่อผิดนัดตามสัญญาจึงเริ่มบังคับจำนองทวงได้ แต่ทรัพย์ไม่หลุดจนถึงวันครบกำหนดไถ่
ถ้าไม่ชำระเลยบอกกล่าวไม่น้อยกว่า 60 วัน ฟ้องศาล ขายทอดตลาดพ้นกำหนดไถ่ ทรัพย์เป็นของผู้รับซื้อฝาก
เงินคืนเมื่อบังคับได้ชำระหนี้จากเงินขายทอดตลาด ถ้าไม่พอ ส่วนที่ขาดเรียกจากลูกหนี้ไม่ได้ได้ทรัพย์ ต้องขายต่อหรือถือเองเพื่อแปลงเป็นเงิน
หน้าที่ตามกฎหมายบอกกล่าวก่อนฟ้องแจ้งก่อนครบกำหนด 3–6 เดือน รับเงินไถ่ ยอมให้ไถ่ก่อนกำหนด ฯลฯ (กรณีเข้าเงื่อนไขกฎหมาย 2562)

เปรียบเทียบจากฝั่งเจ้าของทรัพย์ อ่านได้ที่ จำนองกับขายฝาก แบบไหนเหมาะกับเรา

นายทุนรับจำนองได้ผลตอบแทนเท่าไร?
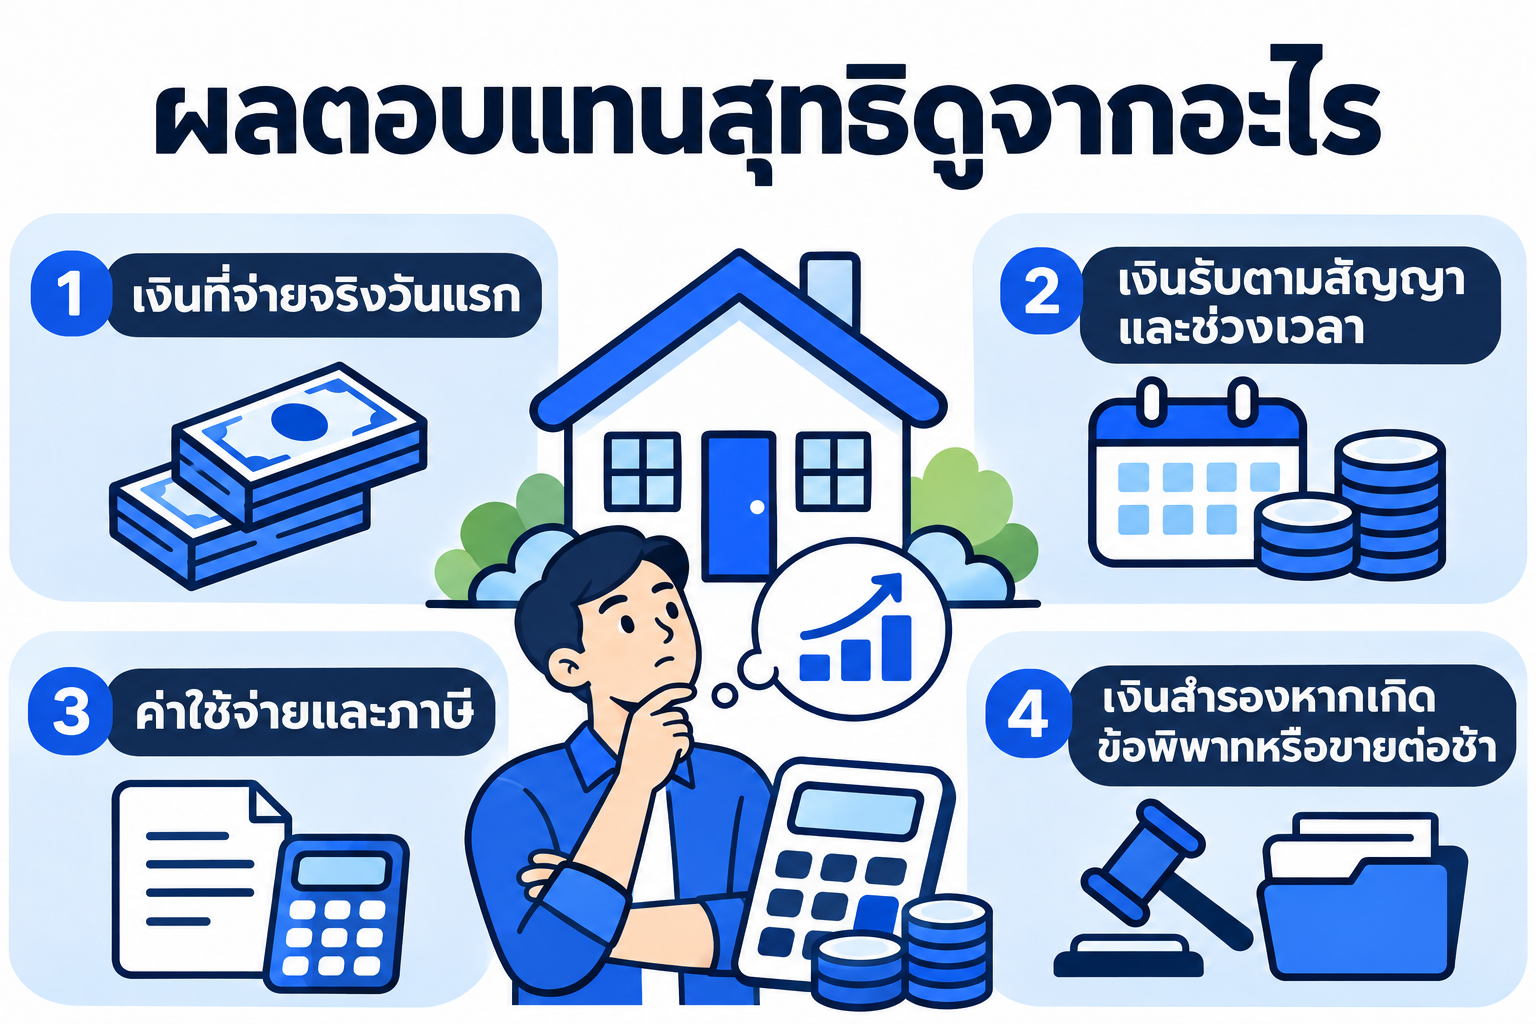
ผลตอบแทนสุทธิดูจากอะไร – เงินที่จ่ายจริงวันแรก, เงินรับตามสัญญาและช่วงเวลา, ค่าใช้จ่ายและภาษี, เงินสำรองหากเกิดข้อพิพาทหรือขายต่อช้า

ผลตอบแทนสูงสุดตามกฎหมายคือ 15% ต่อปี แต่ผลตอบแทนจริงที่เหลือมือมักต่ำกว่านั้น เพราะ

  • เงินว่างระหว่างเคส เงินที่ได้คืนจากเคสหนึ่งอาจยังไม่มีเคสใหม่ทันที
  • ไถ่ก่อนกำหนด เจ้าของทรัพย์ไถ่เร็ว ได้ดอกน้อยกว่าที่คาด แม้ขายฝากเรียกค่าเสียโอกาสได้ไม่เกิน 2% ต่อปีของเวลาที่เหลือ
  • ค่าใช้จ่าย ค่าธรรมเนียมที่ตกลงรับภาระ ค่าตรวจทรัพย์ ค่าทนายเมื่อมีข้อพิพาท
  • ภาษี ดอกเบี้ยและส่วนเพิ่มเป็นเงินได้ที่ต้องยื่นภาษี (ภาษีผู้รับจำนองและรับซื้อฝาก)
  • เคสผิดนัด ระหว่างบังคับจำนองอาจไม่ได้ดอกเบี้ยเลยเป็นเวลานาน
ตัวอย่างคุณเก้าปล่อย 1,000,000 บาท 1 ปีรับจำนองรับซื้อฝาก
ดอกเบี้ยหรือส่วนเพิ่มต่อเดือน (15% ต่อปี)12,50012,500
รายรับ 12 เดือน ถ้าได้ครบ150,000150,000
ถ้าเจ้าของไถ่เดือนที่ 675,000 (+ค่าปรับตามสัญญากู้ถ้ามี)75,000 + ค่าเสียโอกาสไม่เกิน 10,000

*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น ไม่ใช่การรับประกันผลตอบแทน

รับจำนองเสี่ยงไหม?
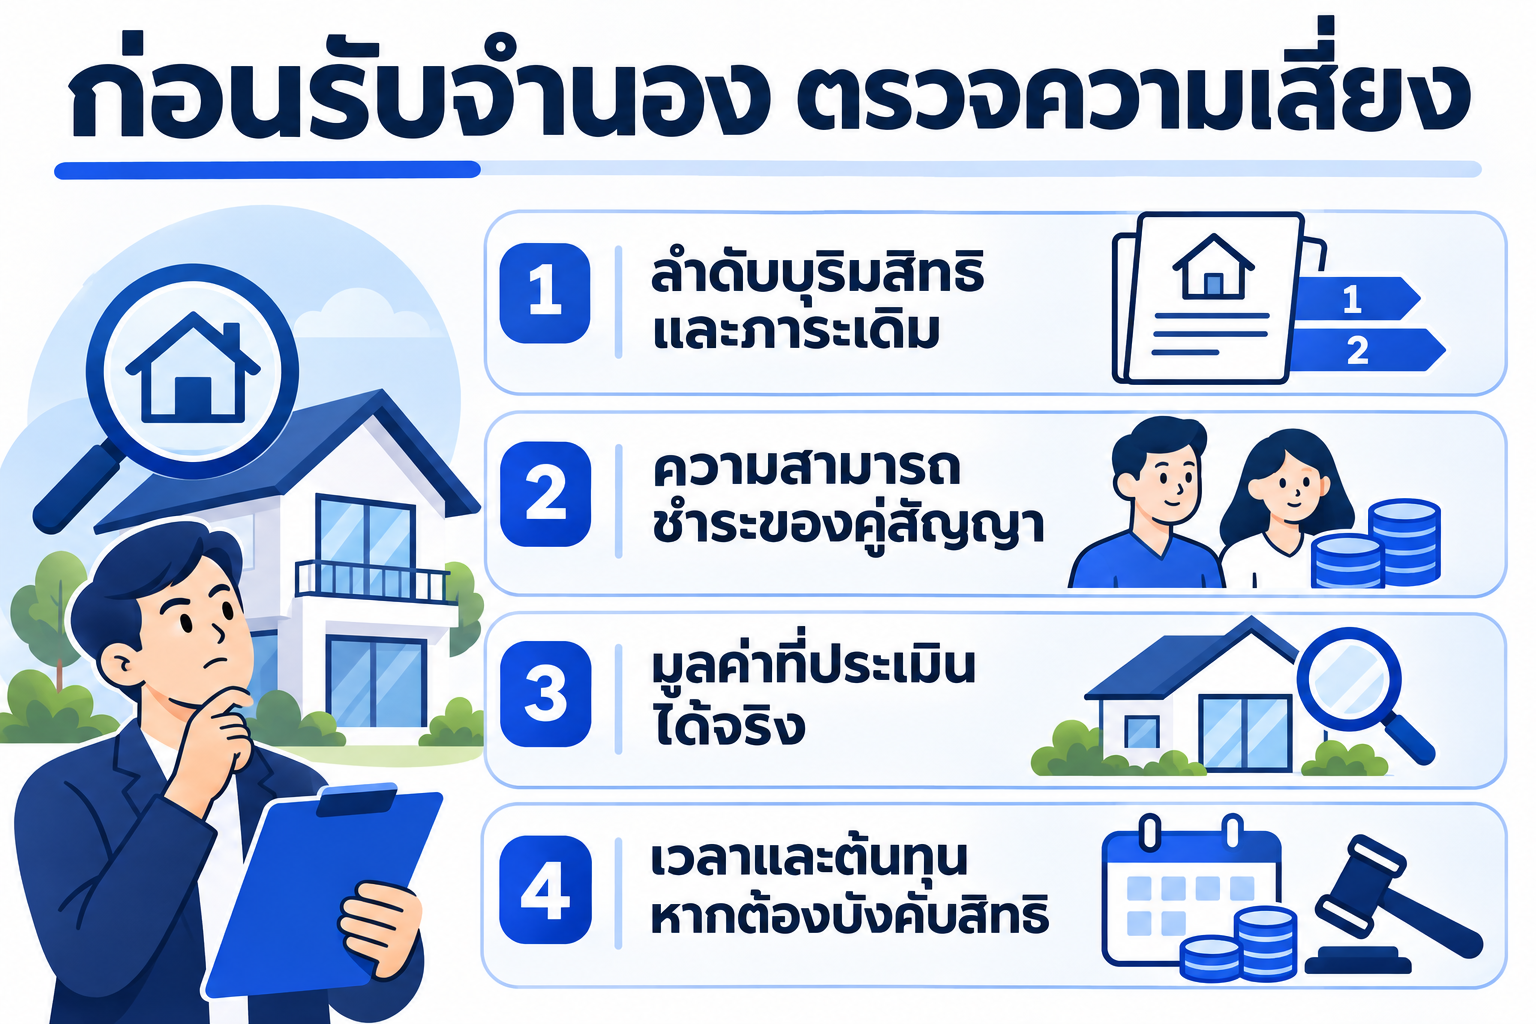
ก่อนรับจำนอง ตรวจความเสี่ยง – ลำดับบุริมสิทธิและภาระเดิม, ความสามารถชำระของคู่สัญญา, มูลค่าที่ประเมินได้จริง, เวลาและต้นทุนหากต้องบังคับสิทธิ

ความเสี่ยงหลักของรับจำนองคือ เวลา ถ้าคุณเอผิดนัด คุณเก้าต้องบอกกล่าว ฟ้องศาล รอคำพิพากษา และรอการขายทอดตลาด ซึ่งใช้เวลาเป็นเดือนถึงเป็นปี ระหว่างนั้นเงินต้นติดอยู่ และอาจไม่ได้ดอกเบี้ย

ความเสี่ยงรอง

  • ขายทอดตลาดได้ราคาต่ำ ถ้าไม่พอหนี้ ส่วนที่ขาดเรียกจากลูกหนี้ไม่ได้ตามมาตรา 733
  • ทรัพย์มีภาระอื่นก่อนหน้า เช่น จำนองลำดับแรกกับรายอื่น
  • ข้อตกลงให้ทรัพย์เป็นของผู้รับจำนองเมื่อผิดนัด ใช้บังคับไม่ได้ (มาตรา 711)

วิธีลดความเสี่ยงคือปล่อยวงเงินต่ำเมื่อเทียบราคาทรัพย์ รับเฉพาะทรัพย์ปลอดภาระ และเลือกทรัพย์ที่ขายต่อง่าย ฝั่งเจ้าของทรัพย์จะเห็นขั้นตอนเดียวกันในบทจำนองแล้วไม่ส่งดอก

รับซื้อฝากเสี่ยงอย่างไร?
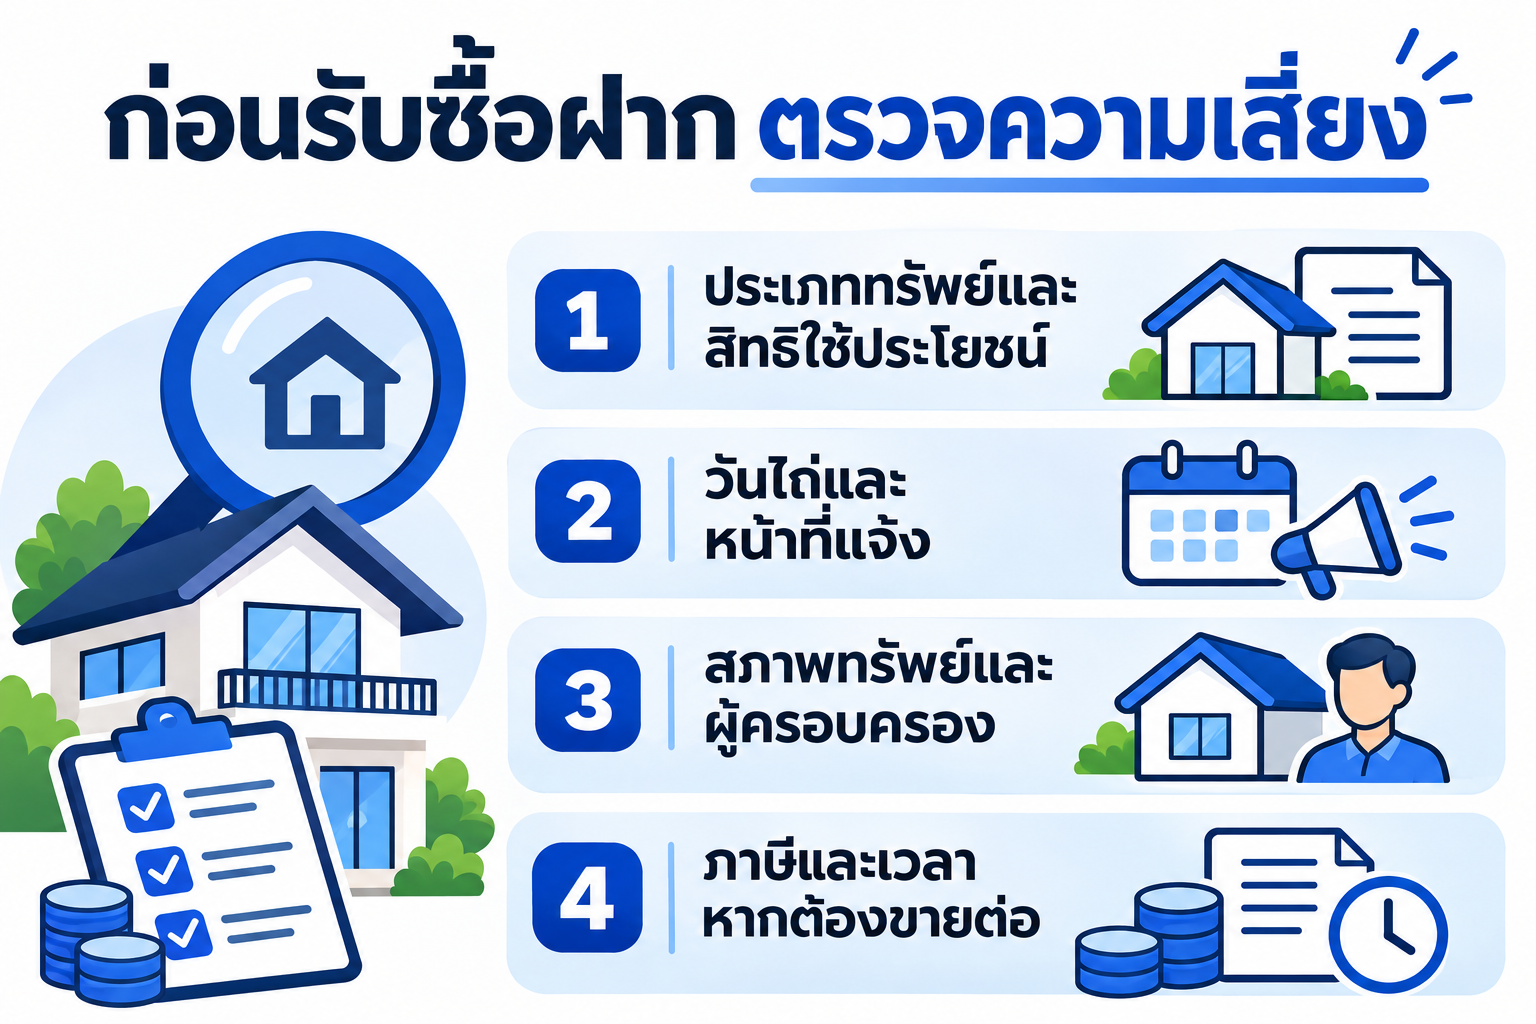
ก่อนรับซื้อฝาก ตรวจความเสี่ยง – ประเภททรัพย์และสิทธิใช้ประโยชน์, วันไถ่และหน้าที่แจ้ง, สภาพทรัพย์และผู้ครอบครอง, ภาษีและเวลาหากต้องขายต่อ
  • ได้ทรัพย์แทนเงิน ถ้าทรัพย์หลุด ต้องขายต่อเอง เสียเวลา ค่าใช้จ่าย และภาษีของการขาย
  • หน้าที่ตามกฎหมาย 2562 ถ้าไม่ส่งหนังสือแจ้งก่อนครบกำหนด 3–6 เดือน ผู้ขายฝากได้เวลาไถ่เพิ่มอีก 6 เดือน เงินติดนานขึ้น
  • ผู้ขายฝากยังอยู่ในบ้าน หลังทรัพย์หลุด ถ้าไม่ยอมออก ต้องดำเนินการตามกฎหมาย
  • สินไถ่เกินเพดาน ถ้าคิดเกิน 15% ต่อปี ส่วนที่เกินเรียกไม่ได้ และเสี่ยงข้อพิพาท

รายละเอียดหน้าที่และความเสี่ยงเมื่อผู้ขายฝากไม่ส่งดอกหรือไม่มาไถ่ อยู่ในบทรับซื้อฝากแล้วผู้ขายฝากไม่ส่งดอก

เรื่องของคุณเก้า: มีเงิน 2 ล้าน จะเลือกแบบไหน
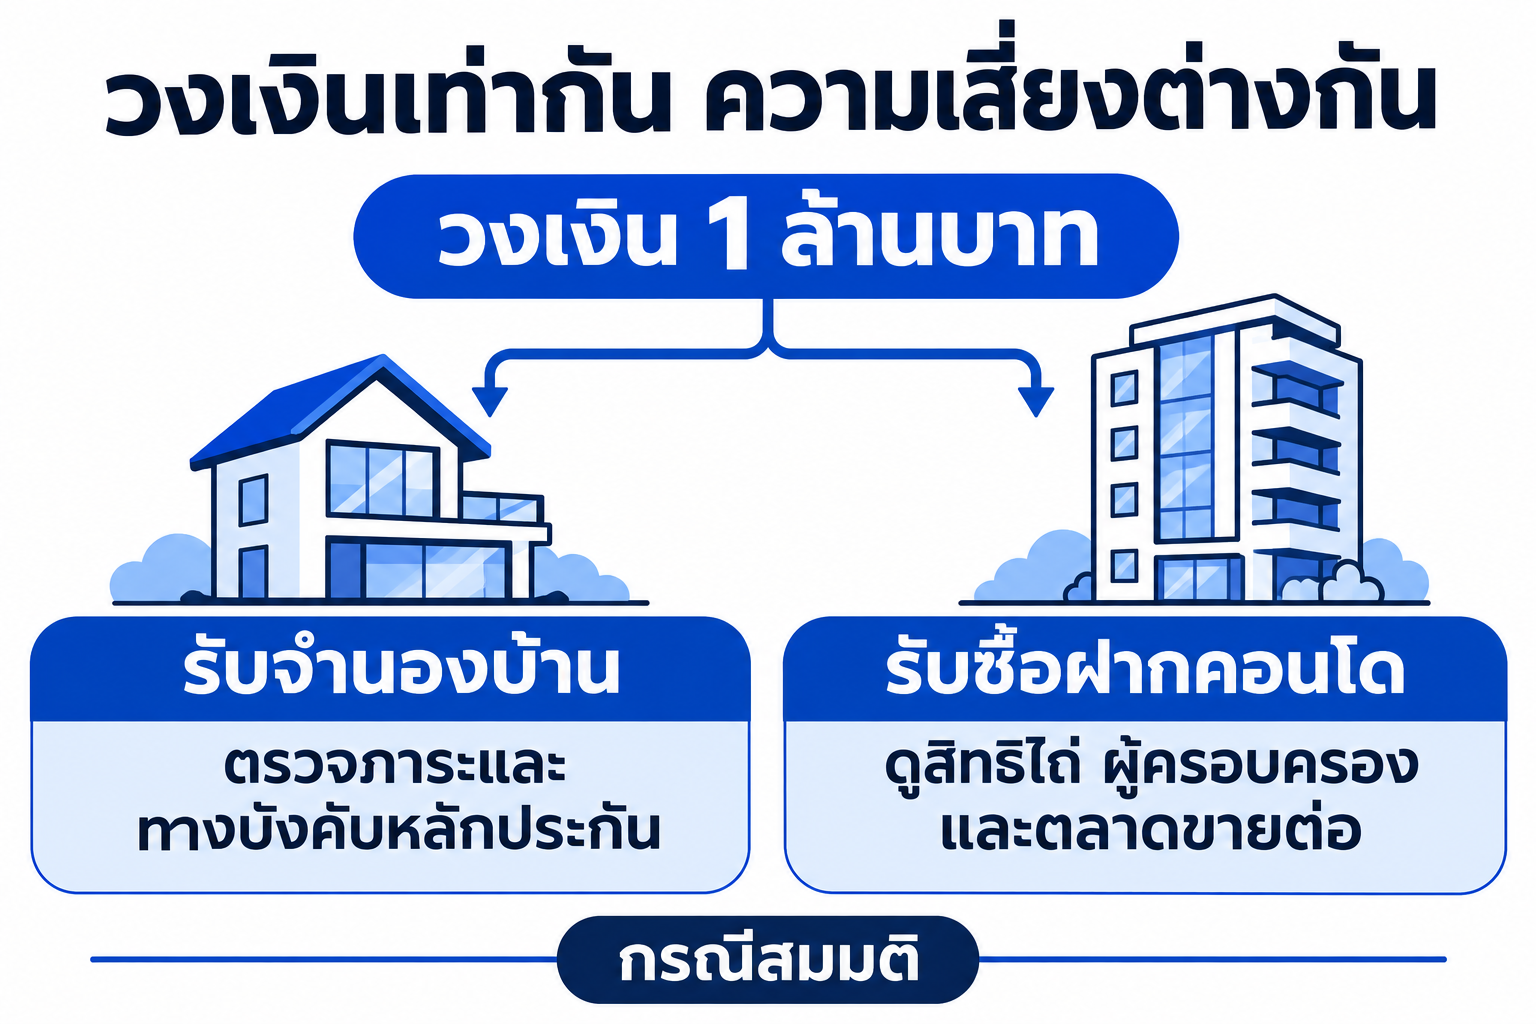
วงเงินเท่ากัน ความเสี่ยงต่างกัน – รับจำนองบ้าน, รับซื้อฝากคอนโด

คุณเก้ามีเงินเย็น 2,000,000 บาท ไม่ต้องใช้ใน 3 ปี ได้รับข้อเสนอ 2 เคส

เรื่องเคส 1: คุณเอ ขอจำนองบ้านเคส 2: เจ้าของคอนโด ขอขายฝาก
ราคาตลาดทรัพย์3,000,0002,200,000
วงเงินที่ขอ1,000,0001,000,000
ผลตอบแทนต่อเดือน (15% ต่อปี)12,50012,500
ถ้าผิดนัดฟ้องบังคับจำนอง บ้านมีมูลค่าสูงกว่าหนี้มากได้คอนโดมาขายต่อ

*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น

คุณเก้าคิดว่าเคส 1 ถ้าผิดนัดจะใช้เวลานาน แต่มูลค่าบ้านเหลือเผื่อมาก โอกาสเสียเงินต้นต่ำ ส่วนเคส 2 ถ้าหลุด ได้คอนโดที่ต้องขายต่อในตลาดที่มีห้องขายแข่งเยอะ คุณเก้าจึงรับเคส 1 ก่อน และขอดูทำเลกับราคาขายจริงในโครงการของเคส 2 เพิ่มก่อนตัดสินใจ

ตัวอย่างนี้ไม่ได้บอกว่าแบบไหนดีกว่าเสมอ แต่ให้เห็นว่านักลงทุนต้องดู "ถ้าผิดนัด ฉันจะได้อะไร และได้เมื่อไร" ไม่ใช่ดูแค่ดอกเบี้ย

นักลงทุนควรเลือกแบบไหน?

ถ้าคุณ...มักเหมาะกับ
ไม่อยากถือหรือขายทรัพย์เอง รอได้นานถ้ามีคดีรับจำนอง วงเงินต่ำเทียบราคาทรัพย์
พร้อมรับทรัพย์มาจัดการ ขายต่อเป็นรับซื้อฝาก
ต้องการให้เงินกลับมาตามกำหนดที่แน่นอนทั้งสองแบบไม่รับประกันข้อนี้ ควรกระจายหลายเคส
เพิ่งเริ่ม ไม่รู้กฎหมายละเอียดเริ่มเคสเล็ก ศึกษาหน้าที่ตามกฎหมายก่อน

ภาพรวมการลงทุนรับซื้อฝากอ่าน

สนใจรับจำนองหรือรับซื้อฝากบ้านหรือที่ดิน? ทัก Homeday คุยรายละเอียดก่อนได้ ยังไม่ต้องตัดสินใจ

Homeday เป็นตัวกลางที่ช่วยเจ้าของบ้านและที่ดินหานายทุน ถ้าคุณสนใจพิจารณาทรัพย์ในฐานะนายทุน ทักมาคุยก่อนได้ที่ LINE @homeday เพื่อคุยเรื่องประเภททรัพย์และวงเงินที่สนใจ ทุกเคสทำสัญญาที่สำนักงานที่ดิน ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด Homeday ไม่รับประกันผลตอบแทน และนายทุนเป็นผู้ตัดสินใจรับทรัพย์เอง

มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด

NoteCharacters and figures in this article are hypothetical examples. Actual terms depend on each property and agreement.

Frequently Asked Questions (FAQ)

รับจำนองหรือรับซื้อฝากดี?

ขึ้นกับว่าถ้าผิดนัด คุณอยากได้เงินผ่านการบังคับจำนอง หรือพร้อมรับทรัพย์มาจัดการเอง

รับจำนองเสี่ยงไหม?

เสี่ยงเรื่องเวลาและราคาขายทอดตลาด ลดได้ด้วยวงเงินต่ำเทียบราคาทรัพย์

นายทุนรับจำนองได้ผลตอบแทนเท่าไร?

สูงสุด 15% ต่อปีตามที่กฎหมายกำหนด ผลจริงต่ำกว่าเมื่อหักเงินว่าง ค่าใช้จ่าย และภาษี

รับจำนองแล้วลูกหนี้ไม่จ่าย ได้บ้านเลยไหม?

References

1
กรมที่ดิน: คู่มือกฎหมายส่วนจำนอง

คู่มือกรมที่ดินเกี่ยวกับการจดทะเบียนสิทธิและนิติกรรมประเภทจำนอง

2
พ.ร.บ.คุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินฯ พ.ศ. 2562

กฎหมายคุ้มครองผู้ขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย

Related Topics:
#ดอกเบี้ยจำนองขายฝาก
#ลงทุนขายฝาก
#จำนอง
#ลงทุนอสังหาริมทรัพย์

Like this article? Share it!

Share:FacebookXLINE
HOMEDAY
ทั่วไป
HOMEDAY

ไม่ได้ ต้องบอกกล่าวและฟ้องบังคับจำนอง

รับซื้อฝากแล้วผู้ขายฝากไม่มาไถ่ ได้ทรัพย์เลยไหม?

ได้เมื่อพ้นกำหนดไถ่ ถ้าได้ส่งหนังสือแจ้งตามกฎหมายแล้ว

ลงทุนขายฝากต้องเสียภาษีไหม?

ส่วนเพิ่มและดอกเบี้ยเป็นเงินได้ที่ต้องยื่นภาษี ควรปรึกษาผู้ทำบัญชี

Homeday AgentHomeday Agent
Promo Homeday

-

out of 5

Reviews & Ratings

(0 reviews)

No reviews yet. Be the first to review this article!

Recommended Projects

เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa)
shophouse
New Project

เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa)

เสนา ดีเวลลอปเม้นท์
เสนา ดีเวลลอปเม้นท์
เมืองสมุทรปราการ, สมุทรปราการ

โครงการ เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa) เป็นโครงการอาคารพาณิชย์ (Shophouse) ระดับคุณภาพ พัฒนาโดย บริษัท เสนาดีเวลลอปเม้นท์ จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่ ถนนแพรกษา ตำบลแพรกษา อำเภอเมืองสมุทรปราการ จังหวัดสมุทรปราการ โครงการนี้ถูกออกแบบมาเพื่อตอบสนองความต้องการของผู้ที่กำลังมองหาพื้นที่สำหรับการประกอบธุรกิจ การลงทุน และการพักอาศัยในทำเลเดียวกัน โดยโครงการตั้งอยู่ในจุดยุทธศาสตร์ที่แวดล้อมไปด้วยชุมชนขนาดใหญ่ สามารถรองรับกำลังซื้อและฐานลูกค้าเป้าหมายได้มากกว่า 30,000 ครอบครัวในพื้นที่โดยรอบ เหมาะอย่างยิ่งสำหรับการเปิดกิจการหน้าร้าน โฮมออฟฟิศ (Home Office) หรือการซื้อเพื่อปล่อยเช่าสร้างรายได้ (Passive Income) ในระยะยาว สถาปัตยกรรมและพื้นที่ใช้สอยภายในอาคารได้รับการออกแบบให้มีความยืดหยุ่นสูง สามารถปรับเปลี่ยนฟังก์ชันได้หลากหลายรูปแบบตามความเหมาะสมและประเภทของธุรกิจ ตัวอาคารเน้นความโปร่งโล่งและจัดสรรพื้นที่ให้สามารถใช้ประโยชน์ได้สูงสุดในทุกตารางนิ้ว ทั้งในส่วนของพื้นที่เชิงพาณิชย์และพื้นที่พักอาศัย พร้อมพื้นที่จอดรถที่กว้างขวางเพื่ออำนวยความสะดวกให้กับลูกค้าที่มาติดต่อใช้บริการ จุดเด่นเชิงนวัตกรรมที่สำคัญและเป็นเอกลักษณ์ของโครงการ คือการเป็นช็อปเฮ้าส์โครงการเดียวในย่านสุขุมวิท-แพรกษา ที่ได้รับการติดตั้งแผงโซลาร์เซลล์ (Solar Roof) ขนาด 5 กิโลวัตต์ ให้กับทุกยูนิต การนำเทคโนโลยีพลังงานแสงอาทิตย์มาช่วยผลิตกระแสไฟฟ้า ทำให้เจ้าของกิจการสามารถลดต้นทุนค่าไฟได้อย่างมีประสิทธิภาพในระยะยาว สอดคล้องกับแนวคิดการทำธุรกิจที่เป็นมิตรต่อสิ่งแวดล้อม นอกจากนี้ โครงการยังมีการติดตั้งอุปกรณ์มาตรฐาน เช่น ปั๊มน้ำขนาด 250 วัตต์ และถังเก็บน้ำขนาด 1,000 ลิตร พร้อมรองรับการประกอบกิจการทันที ทำเลที่ตั้งของโครงการมีความโดดเด่นด้านโครงข่ายการคมนาคม สามารถเชื่อมต่อถนนสายหลักได้อย่างคล่องตัว ทั้งถนนแพรกษา ถนนสุขุมวิท ถนนศรีนครินทร์ และถนนตำหรุ-บางพลี โครงการตั้งอยู่ไม่ไกลจากสถานีรถไฟฟ้า BTS สายสีเขียว (สถานีแพรกษา) บริเวณโดยรอบโครงการรายล้อมไปด้วยสิ่งอำนวยความสะดวกและสถานที่สำคัญ ทั้งสถานศึกษาชั้นนำอย่างโรงเรียนสารสาสน์วิเทศสมุทรปราการ ศูนย์การค้าโรบินสัน ไลฟ์สไตล์ สมุทรปราการ บิ๊กซี สมุทรปราการ และแหล่งงานขนาดใหญ่อย่างนิคมอุตสาหกรรมบางปู

Starts at 4,790,000 THB
See all

Related Articles

See all
จำนองบ้านกับธนาคารหรือเอกชนต่างกันอย่างไร? ควรเทียบอะไรนอกจากดอกเบี้ย
ทั่วไป

จำนองบ้านกับธนาคารหรือเอกชนต่างกันอย่างไร? ควรเทียบอะไรนอกจากดอกเบี้ย

เทียบจำนองบ้านกับเอกชนและธนาคาร ดอกเบี้ยเอกชนไม่เกิน 15% ต่อปี ความเร็ว เงินที่ได้รับจริง และถ้าผิดนัดเกิดอะไรขึ้น ปรึกษาฟรี LINE @homeday

3 นาที
ย้ายนายทุนขายฝากหรือจำนองทำอย่างไร? ไถ่จากนายทุนเดิมแล้วทำกับนายทุนใหม่วันเดียว พร้อมวิธีคำนวณว่าย้ายแล้วคุ้มไหม
ทั่วไป

ย้ายนายทุนขายฝากหรือจำนองทำอย่างไร? ไถ่จากนายทุนเดิมแล้วทำกับนายทุนใหม่วันเดียว พร้อมวิธีคำนวณว่าย้ายแล้วคุ้มไหม

ย้ายนายทุนขายฝากหรือจำนองทำได้ในวันเดียวที่สำนักงานที่ดิน ค่าธรรมเนียมใหม่เท่าไร คำนวณจุดคุ้มทุนอย่างไร พร้อมตัวอย่าง ปรึกษาฟรี LINE @homeday

3 นาที
ดอกเบี้ยขายฝากและจำนองคิดอย่างไร? แปลงรายเดือนเป็นรายปี พร้อมวิธีคำนวณยอดที่ต้องจ่ายจริง
ทั่วไป

ดอกเบี้ยขายฝากและจำนองคิดอย่างไร? แปลงรายเดือนเป็นรายปี พร้อมวิธีคำนวณยอดที่ต้องจ่ายจริง

ดอกเบี้ยขายฝากและจำนองไม่เกิน 15% ต่อปี หรือ 1.25% ต่อเดือน สูตรแปลงรายเดือนเป็นรายปี ตารางคำนวณ และวิธีตรวจข้อเสนอ ปรึกษาฟรี LINE @homeday

3 นาที
จำนองแล้วไม่ส่งดอก นายทุนยึดบ้านได้เลยไหม? ขั้นตอนบังคับจำนอง และสิทธิ์ที่เจ้าของยังมีอยู่
ทั่วไป

จำนองแล้วไม่ส่งดอก นายทุนยึดบ้านได้เลยไหม? ขั้นตอนบังคับจำนอง และสิทธิ์ที่เจ้าของยังมีอยู่

จำนองไม่ส่งดอก บ้านไม่หลุดทันที ผู้รับจำนองต้องบอกกล่าว 60 วันและฟ้องศาล ขั้นตอนบังคับจำนอง สิทธิ์เจ้าของ และทางออก ปรึกษาฟรี LINE @homeday

3 นาที