Logo
BuyRentProjectsLocationsArticlesProperty FinanceUser GuideContact
Post Listing
Post Listing
Homeday
BuyRentProjectsLocationsArticlesProperty FinanceUser GuideContactFavorites
HOMEDAY Logo

Thailand's #1 trusted all-in-one real estate platform. Find your dream home, premium condos, or invest in property easily right here.

DBD Registered

Main Menu

  • Home
  • Buy Property
  • Rent Property
  • New Projects
  • Top Locations
  • Real Estate Articles
  • Mortgage & Sale with Right of Redemption
  • User Guide
  • Contact Us

Property Types

  • Condo
  • House
  • Townhouse
  • Land

Contact Us

  • Phone097-698-2454Daily 9:00 AM - 6:00 PM
  • Email[email protected]
  • Office159/229 Moo 6, Lampho, Bang Bua Thong
    Nonthaburi 11110, Thailand

Popular Searches

Sukhumvit CondoBTS CondoBangna HouseCheap TownhouseKhao Yai LandRatchada Condo for RentNonthaburi Second-hand HouseNew Condo ReviewHome LoanLand AppraisalInvestment PropertyPost Property for Free

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

Terms & ConditionsPrivacy PolicySitemap

เจ้าของธุรกิจกู้ธนาคารไม่ผ่านหรือรอนาน ใช้บ้านหรือที่ดินหาทุนหมุนเวียนได้อย่างไร?

Homeday
10 พฤศจิกายน 2569
3 min read
Share:FacebookXLINE

แก้ไขล่าสุด 10/11/2569

เจ้าของธุรกิจกู้ธนาคารไม่ผ่านหรือรอนาน ใช้บ้านหรือที่ดินหาทุนหมุนเวียนได้อย่างไร?

เจ้าของกิจการที่กู้ SME ไม่ผ่าน ไม่มีสลิปเงินเดือน หรือรอธนาคารพิจารณาไม่ทัน ใช้บ้าน ทาวน์เฮาส์ คอนโด หรือที่ดินเปล่าที่ปลอดหนี้มาจำนองหรือขายฝากกับนายทุนเอกชนได้ นายทุนพิจารณาจากทรัพย์เป็นหลัก เอกสารน้อยกว่าธนาคาร และทำสัญญาที่สำนักงานที่ดิน ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด ซึ่งสูงกว่าสินเชื่อธนาคาร จึงเหมาะกับทุนหมุนระยะสั้นที่รู้ว่าเงินคืนจะมาจากไหน ไม่เหมาะกับการกู้มาอุดขาดทุนที่ยังไม่รู้ว่าจะหยุดเมื่อไร

บทความนี้เล่าผ่าน คุณเอ เจ้าของธุรกิจที่ต้องการทุน กับ คุณเก้า นายทุนผู้รับจำนองหรือผู้รับซื้อฝาก

กู้ธนาคารไม่ผ่าน หรือรอนาน เพราะอะไร?
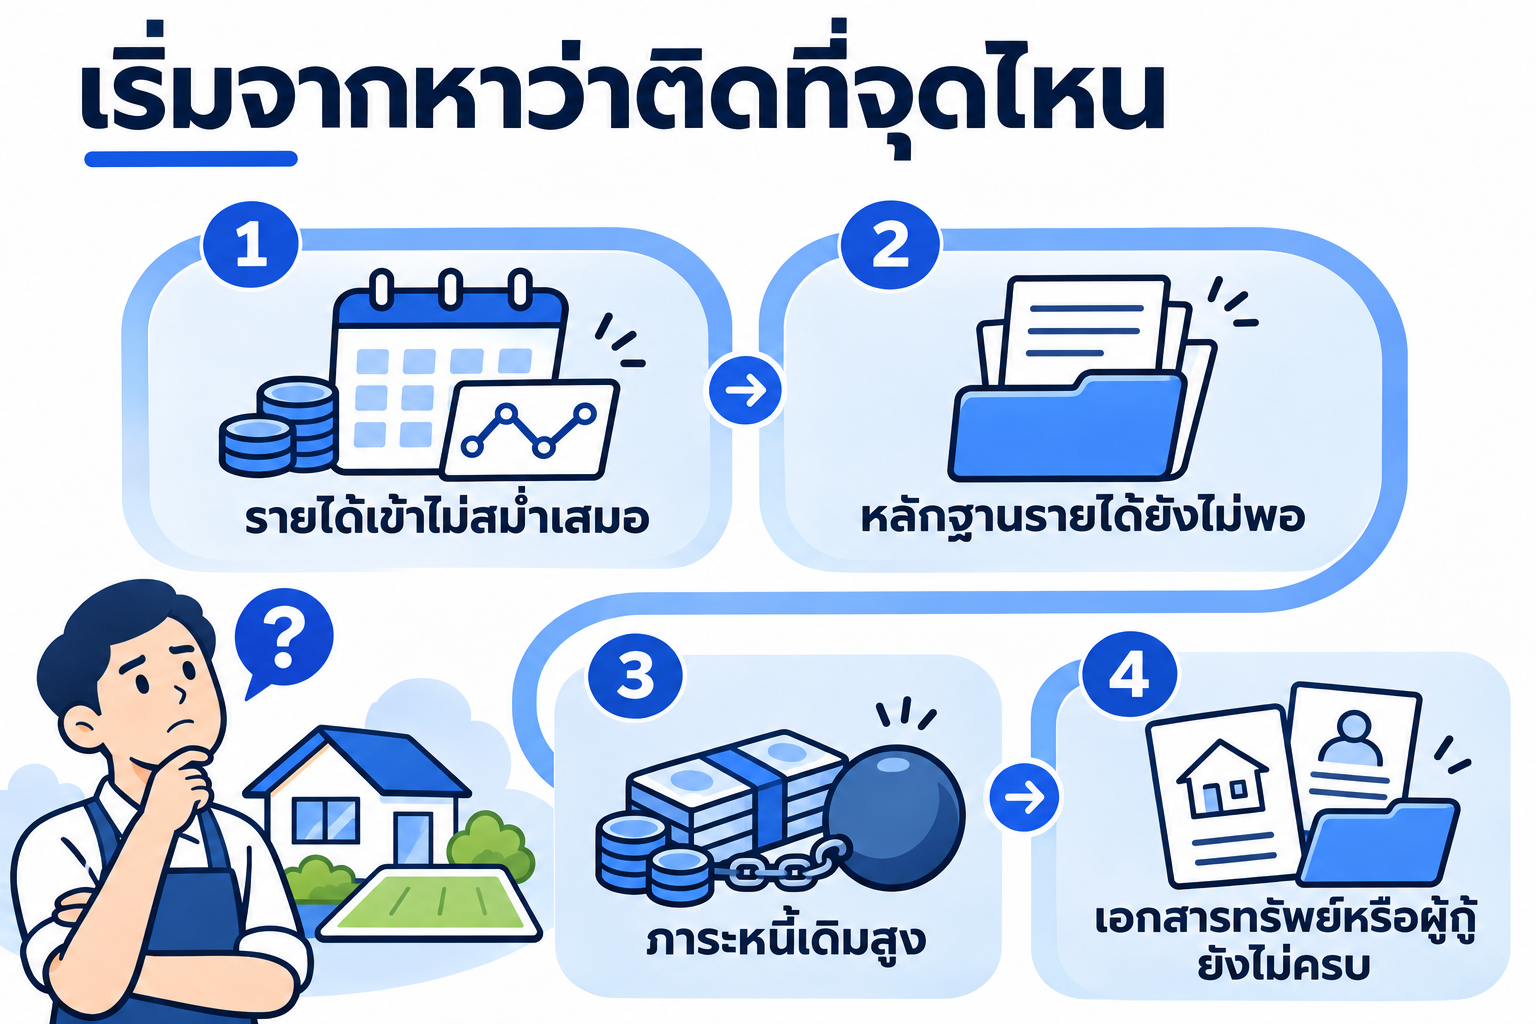
เริ่มจากหาว่าติดที่จุดไหน – รายได้เข้าไม่สม่ำเสมอ, หลักฐานรายได้ยังไม่พอ, ภาระหนี้เดิมสูง, เอกสารทรัพย์หรือผู้กู้ยังไม่ครบ

เจ้าของธุรกิจหลายคนมีรายได้จริง แต่ติดเกณฑ์ธนาคาร สาเหตุที่พบบ่อย

สาเหตุธนาคารมองว่า
รายได้ไม่ผ่านบัญชีธุรกิจ ใช้บัญชีส่วนตัวปนกันพิสูจน์รายได้ไม่ได้
ไม่มีงบการเงิน หรืองบแสดงกำไรน้อยเพราะวางแผนภาษีความสามารถชำระหนี้ต่ำ
กิจการเปิดไม่นานยังไม่มีประวัติพอ
เครดิตบูโรมีค้างชำระความเสี่ยงสูง (ติดบูโร)
ภาระหนี้เดิมสูงไม่เหลือความสามารถผ่อนเพิ่ม
ต้องการเงินเร็ว แต่ขั้นตอนพิจารณาใช้หลายสัปดาห์ไม่ใช่การปฏิเสธ แต่ไม่ทันใช้

ถ้าเป็นเรื่องเอกสาร ลองแก้แล้วยื่นใหม่ในระยะยาวควบคู่กันไป (กู้ไม่ผ่านเพราะอะไร ควรแก้ตรงไหน) แต่ถ้าต้องใช้ทุนตอนนี้ ทรัพย์ที่มีอยู่คือทางที่ได้เงินก้อนเร็วกว่า

เจ้าของกิจการไม่มีสลิปเงินเดือน จำนองได้ไหม?
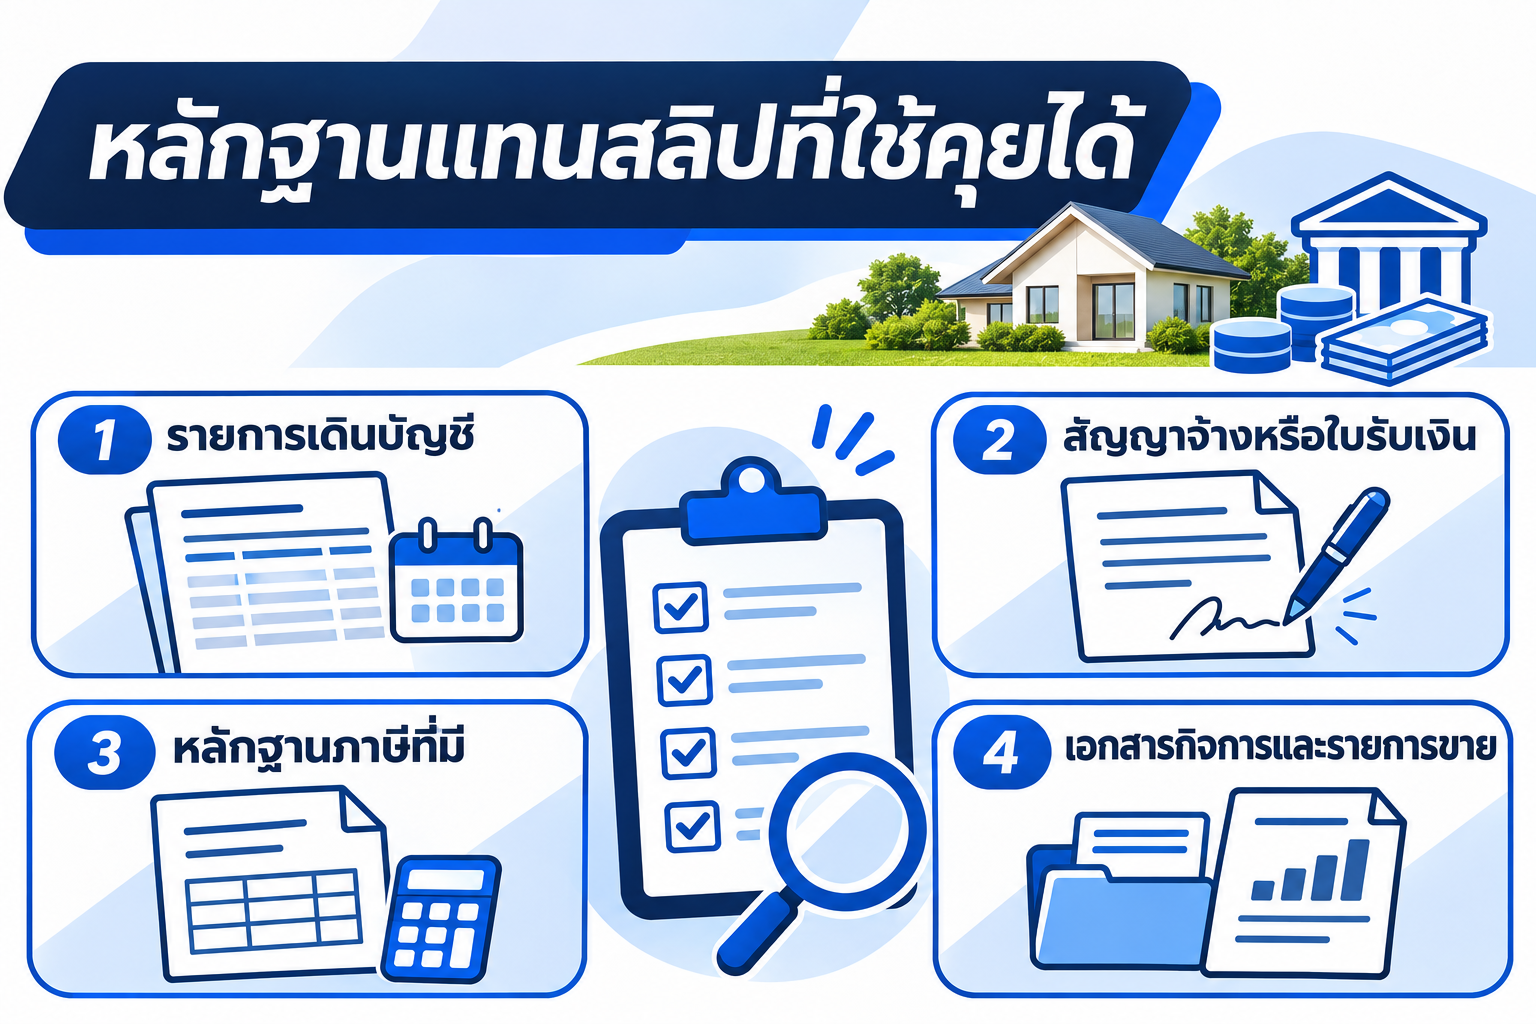
หลักฐานแทนสลิปที่ใช้คุยได้ – รายการเดินบัญชี, สัญญาจ้างหรือใบรับเงิน, หลักฐานภาษีที่มี, เอกสารกิจการและรายการขาย

ได้ จำนองและขายฝากกับนายทุนเอกชนไม่ได้ใช้สลิปเงินเดือนหรืองบการเงินเป็นเกณฑ์หลัก นายทุนดูมูลค่าทรัพย์ ทำเล และความง่ายในการขายต่อ แต่นายทุนที่ดีจะถามว่าเงินจะไปใช้อะไรและคืนจากไหน เพราะไม่มีใครอยากได้ทรัพย์หลุดหรือต้องฟ้องบังคับจำนอง

เรื่องสินเชื่อ SME ธนาคารจำนองกับเอกชนขายฝาก
เอกสารรายได้งบการเงิน เดินบัญชี 6–12 เดือนส่วนใหญ่ไม่ต้องส่วนใหญ่ไม่ต้อง
เครดิตบูโรตรวจไม่ใช่เกณฑ์หลักไม่ใช่เกณฑ์หลัก
ดอกเบี้ยต่ำกว่า ตามประกาศธนาคารไม่เกิน 15% ต่อปีไม่เกิน 15% ต่อปี
วงเงินตามความสามารถชำระและหลักประกันขึ้นกับผลประเมิน มักต่ำกว่าขายฝากขึ้นกับผลประเมิน บางเคสถึง 60%
ชื่อในโฉนดของคุณของคุณเป็นของนายทุนจนกว่าจะไถ่
ถ้าจ่ายไม่ได้ฟ้องบังคับจำนองฟ้องบังคับจำนองทรัพย์หลุดเมื่อพ้นกำหนดไถ่

เทียบจำนองธนาคารกับเอกชนแบบละเอียด

เอกสารและขั้นตอนที่สำนักงานที่ดิน เทียบกับยื่นธนาคาร
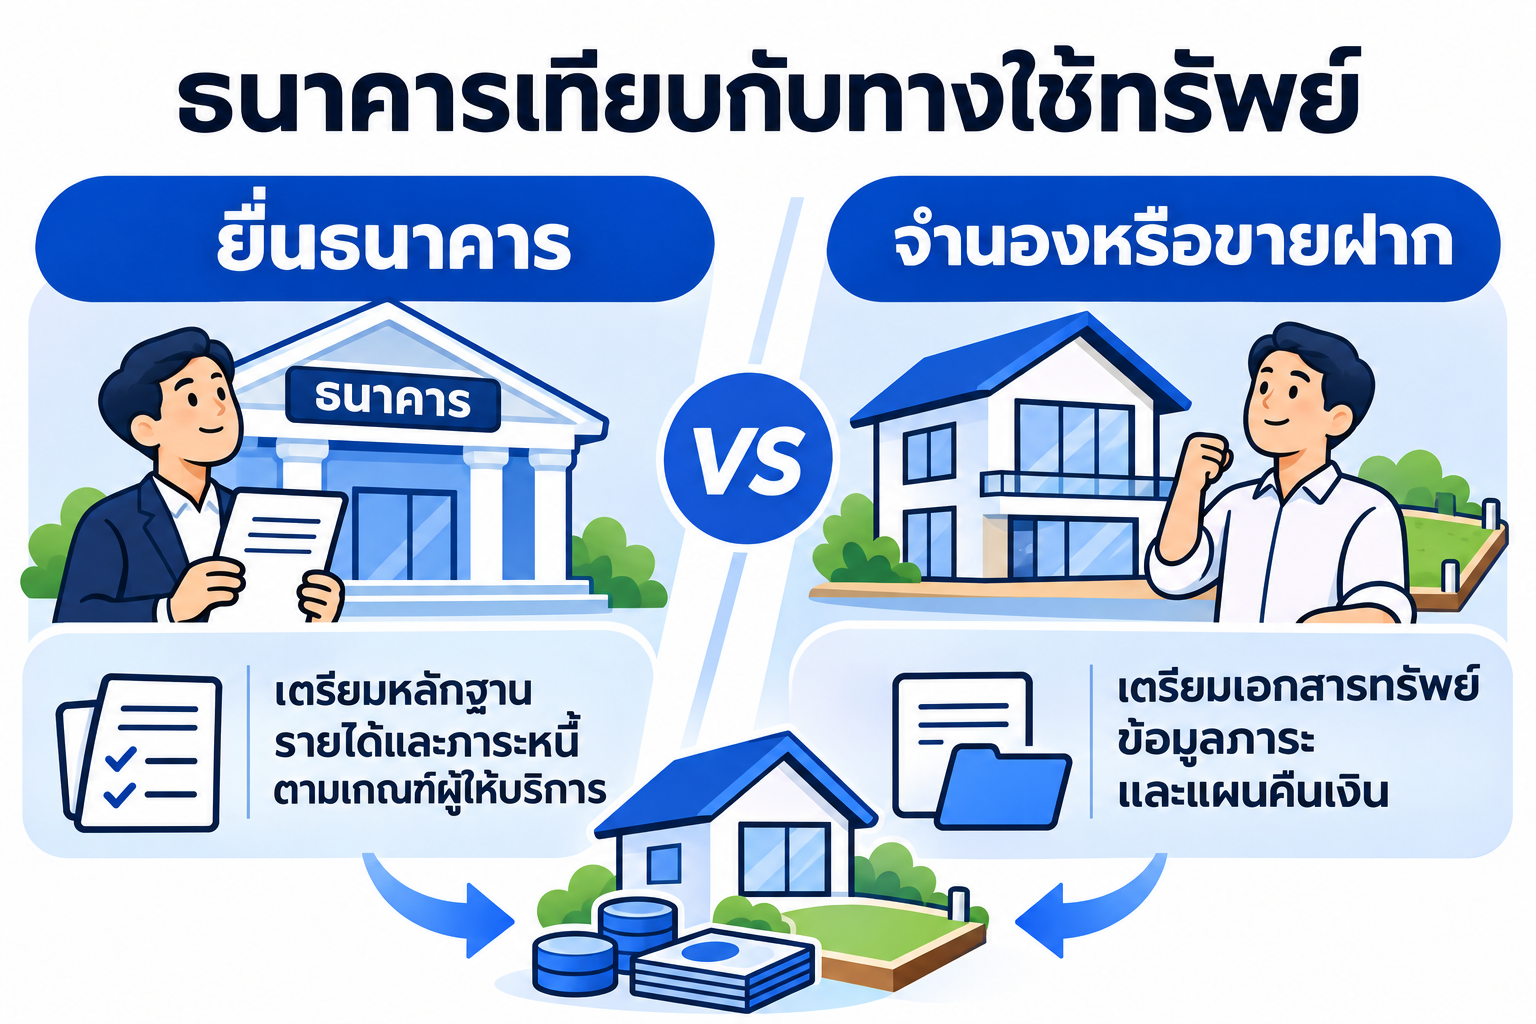
ธนาคารเทียบกับทางใช้ทรัพย์ – ยื่นธนาคาร, จำนองหรือขายฝาก
ยื่นสินเชื่อธุรกิจธนาคารจำนองหรือขายฝากกับนายทุน
หนังสือรับรองบริษัท / ทะเบียนพาณิชย์ไม่ใช้ ถ้าทรัพย์เป็นชื่อบุคคล
งบการเงินย้อนหลังไม่ใช้
รายการเดินบัญชี 6–12 เดือนไม่ใช้
แผนธุรกิจ ใบเสนอราคา สัญญาจ้างไม่บังคับ แต่ช่วยอธิบายแผนคืนเงิน
เอกสารหลักประกันโฉนดหรือหนังสือกรรมสิทธิ์ห้องชุดตัวจริง
บัตรประชาชน ทะเบียนบ้านบัตรประชาชน ทะเบียนบ้าน และเอกสารสมรสตามกรณี

ขั้นตอนฝั่งจำนองหรือขายฝาก: ส่งข้อมูลทรัพย์ → นายทุนประเมินจากข้อมูลทรัพย์และราคาตลาด → ได้ใบเสนอ → เตรียมเอกสาร → จดทะเบียนและรับเงินที่สำนักงานที่ดินในวันเดียวกัน โดยทั่วไปใช้เวลาไม่กี่วันถึงประมาณสองสัปดาห์ ขึ้นกับความพร้อมของเอกสารและคิวสำนักงานที่ดิน (ขั้นตอนขายฝาก)

ถ้าทรัพย์เป็นชื่อบริษัท ต้องใช้หนังสือรับรองบริษัท รายงานการประชุมที่อนุมัติให้ทำนิติกรรม และให้กรรมการผู้มีอำนาจลงนามไปเซ็น และผู้ขายฝากที่เป็นนิติบุคคลไม่ได้รับความคุ้มครองตามกฎหมายขายฝาก พ.ศ. 2562

เรื่องของคุณเอ: โรงงานขนมได้ออร์เดอร์ใหญ่ แต่ไม่มีทุนซื้อวัตถุดิบ
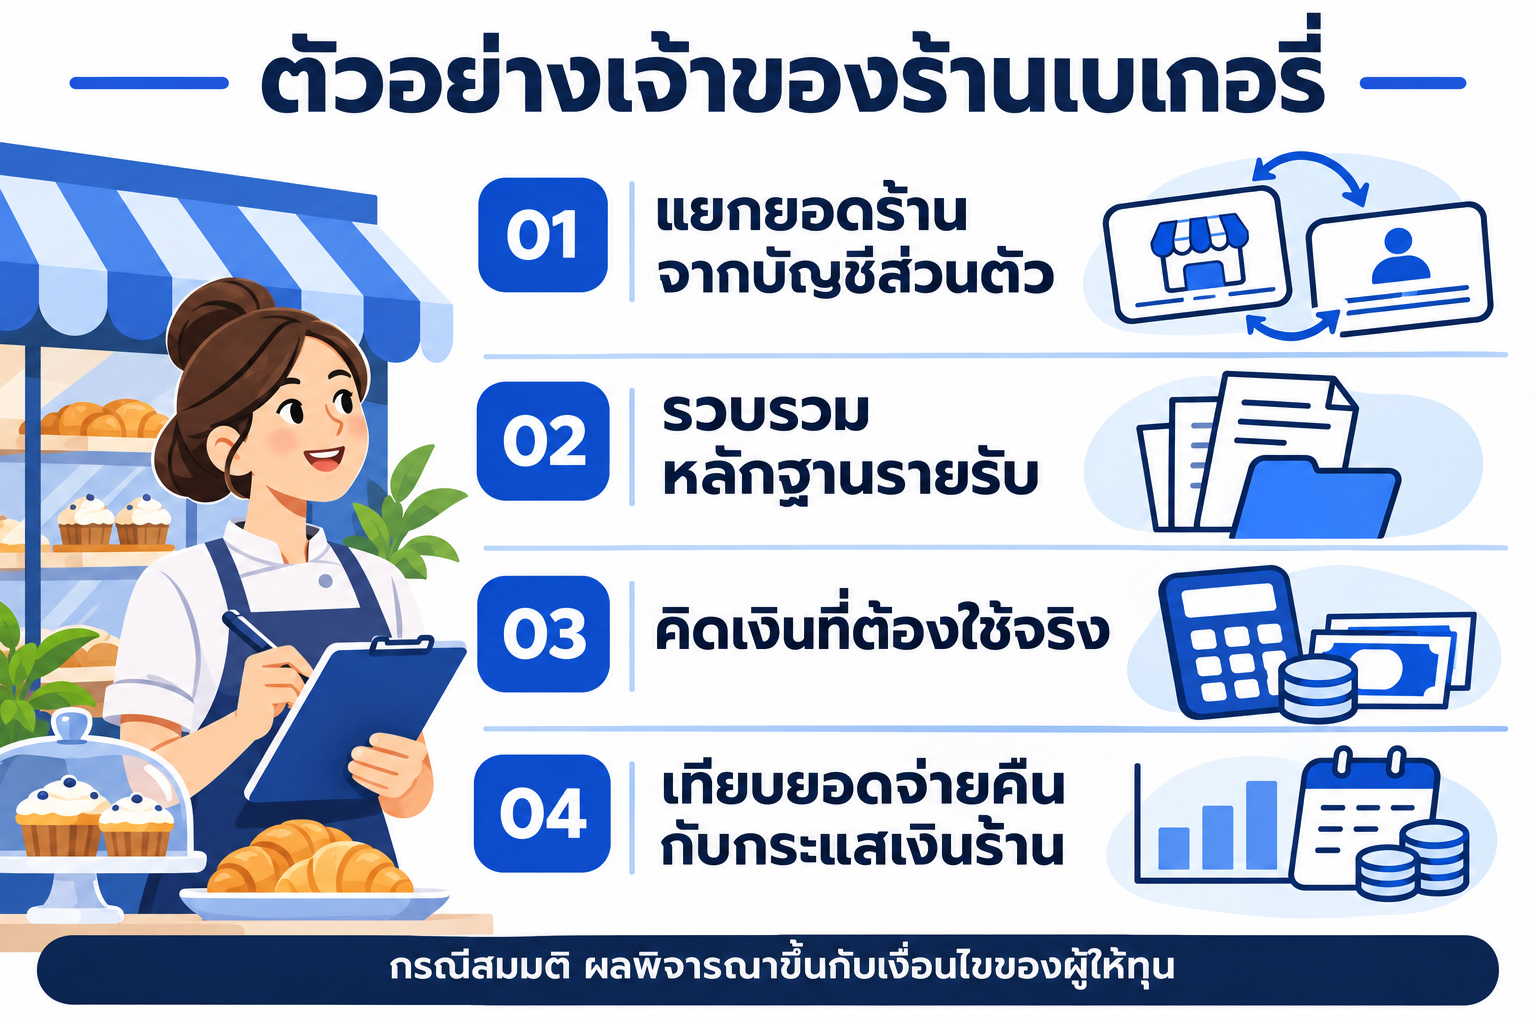
ตัวอย่างเจ้าของร้านเบเกอรี่ – แยกยอดร้านจากบัญชีส่วนตัว, รวบรวมหลักฐานรายรับ, คิดเงินที่ต้องใช้จริง, เทียบยอดจ่ายคืนกับกระแสเงินร้าน

คุณเอทำโรงงานขนมขนาดเล็ก ส่งร้านกาแฟและซูเปอร์มาร์เก็ต ได้ออร์เดอร์จากห้างที่ต้องสำรองวัตถุดิบและบรรจุภัณฑ์ 700,000 บาท ห้างจ่ายเครดิต 90 วันหลังส่งของ คุณเอยื่นสินเชื่อ SME แต่ธนาคารขอเดินบัญชีธุรกิจ 12 เดือน ซึ่งคุณเอใช้บัญชีส่วนตัวมาตลอด

คุณเอมีที่ดินเปล่า 120 ตารางวาในนนทบุรี ราคาตลาดราว 1,800,000 บาท ปลอดหนี้ คุณเก้าเสนอ 2 ทาง

ทางเลือกจำนองขายฝาก
วงเงินที่นายทุนเสนอ500,000 บาท700,000 บาท
ดอกเบี้ยต่อเดือน (15% ต่อปี)6,250 บาท8,750 บาท
ค่าธรรมเนียมราชการหลัก1% ของวงเงิน = 5,000 บาท2% ของราคาประเมินราชการ + อากรหรือภาษีธุรกิจเฉพาะ + ภาษีเงินได้หัก ณ ที่จ่าย
พอใช้ไหมขาด 200,000 บาทพอ

*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น

คุณเอเลือกขายฝาก 1 ปี เพราะต้องการเงินครบ แผนคือรับเงินจากห้างในเดือนที่ 4 แล้วไถ่ก่อนกำหนด ถ้าไถ่เดือนที่ 5 ดอกเบี้ยรวม 43,750 บาท ค่าเสียโอกาสสูงสุด 700,000 × 2% × 7 ÷ 12 = 8,167 บาท

คุณเอเทียบกำไรจากออร์เดอร์ (หักต้นทุนดอกเบี้ยและค่าธรรมเนียมแล้ว) ว่ายังเหลือกำไรพอสมควร จึงตัดสินใจทำ ระหว่างนั้นคุณเอเปิดบัญชีธุรกิจแยกและเดินบัญชีให้ชัด เพื่อให้ออร์เดอร์รอบหน้าใช้สินเชื่อธนาคารได้

เช็กก่อนใช้บ้านหรือที่ดินหาทุนธุรกิจ
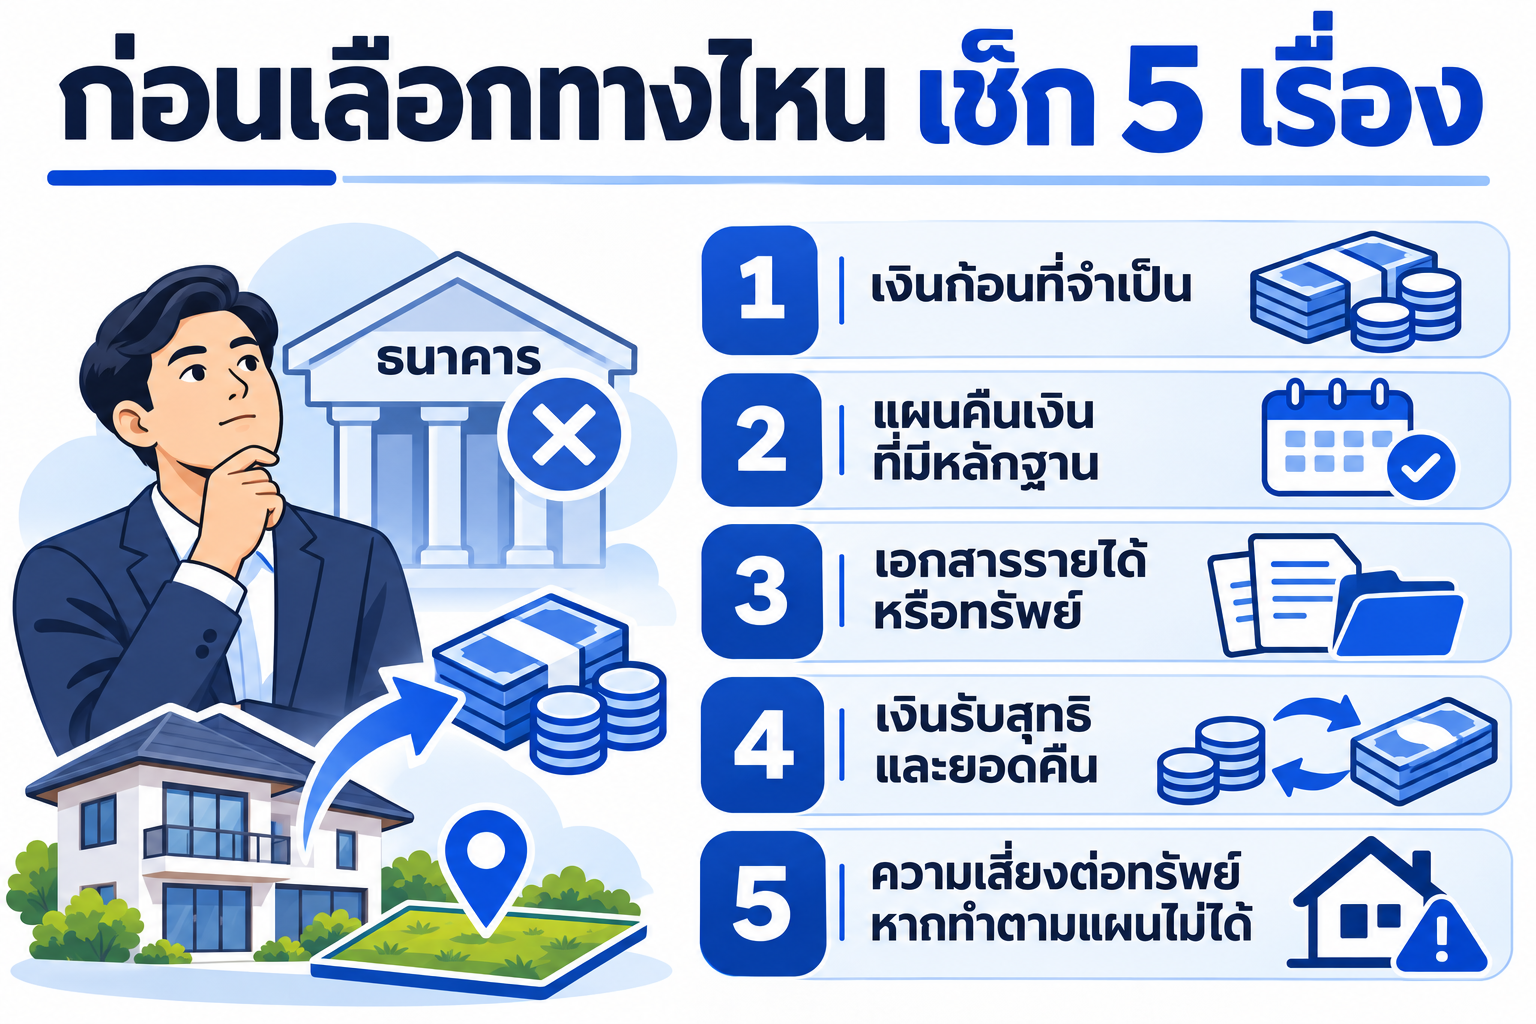
ก่อนเลือกทางไหน เช็ก 5 เรื่อง – เงินก้อนที่จำเป็น, แผนคืนเงินที่มีหลักฐาน, เอกสารรายได้หรือทรัพย์, เงินรับสุทธิและยอดคืน, ความเสี่ยงต่อทรัพย์หากทำตามแผนไม่ได้
  • กำไรจากเงินก้อนนี้มากกว่าต้นทุนไหม ต้นทุน = ดอกเบี้ยตลอดระยะที่ใช้ + ค่าธรรมเนียมราชการ + ค่าใช้จ่ายอื่น
  • เงินคืนมาจากไหน เมื่อไร มีเอกสารยืนยัน เช่น ใบสั่งซื้อ สัญญาจ้าง เครดิตเทอมของลูกค้า
  • เผื่อเวลาไหม ถ้าลูกค้าจ่ายช้า 1–2 เดือน ยังไถ่ทันกำหนดหรือไม่
  • ขอวงเงินเท่าที่จำเป็น ดอกเบี้ยคิดจากวงเงินทั้งหมด
  • ทรัพย์เป็นที่อยู่ของครอบครัวไหม ถ้าใช่ ต้องระวังมากกว่าการใช้ที่ดินเปล่า
  • มีแผนกลับไปใช้ธนาคารไหม ทุนเอกชนเหมาะเป็นสะพานระยะสั้น

ถ้าตอบข้อ 2 ไม่ได้ เช่น ต้องการเงินมาจ่ายเงินเดือนพนักงานเพราะยอดขายตกต่อเนื่อง ลองดูทางเลือกอื่นในบทเงินด่วนถูกกฎหมาย ก่อน

อยากรู้ว่าบ้านหรือที่ดินของคุณใช้หาทุนธุรกิจได้เท่าไร? ทัก Homeday ดูตัวเลขก่อนได้ ยังไม่ต้องตัดสินใจ

แค่ส่งรูปโฉนด ที่ตั้ง จำนวนเงินที่ต้องการ และวันที่เงินจากธุรกิจจะเข้า มาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด แล้วแจ้งให้คุณเห็นครบทั้งวงเงินโดยประมาณ เงินที่ได้รับจริง และยอดที่ต้องชำระคืนหรือไถ่คืน

  • รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
  • รับทั้งขายฝากและจำนอง พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับคุณ
  • ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
  • ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
  • มีทีมตามเรื่องให้ทุกขั้นตอน
  • ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา

มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด

NoteCharacters and figures in this article are hypothetical examples. Actual terms depend on each property and agreement.

Frequently Asked Questions (FAQ)

เจ้าของกิจการไม่มีสลิปเงินเดือน จำนองได้ไหม?

ได้ นายทุนเอกชนพิจารณาจากทรัพย์เป็นหลัก

กู้ SME ไม่ผ่าน ทำยังไง?

ระยะสั้นใช้ทรัพย์ที่มีจำนองหรือขายฝาก ระยะยาวแยกบัญชีธุรกิจ ทำงบการเงิน และยื่นใหม่

ใช้ที่ดินค้ำสินเชื่อ SME ธนาคารได้ไหม?

ได้ ถ้าผ่านเกณฑ์รายได้และเครดิตของธนาคาร

ขายฝากเพื่อทุนธุรกิจ เสี่ยงอะไร?

References

1
บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.)

บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.)

2
พ.ร.บ.คุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินฯ พ.ศ. 2562

กฎหมายคุ้มครองผู้ขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย

3
Related Topics:
#เอกสารจำนองขายฝาก
#เงินทุนหมุนเวียน
#จำนอง
#ลงทุนอสังหาริมทรัพย์
#ขายฝาก

Like this article? Share it!

Share:FacebookXLINE
HOMEDAY
ทั่วไป
HOMEDAY

ถ้าไถ่ไม่ทันกำหนด ทรัพย์หลุดโดยไม่ต้องฟ้อง จึงต้องมีแผนคืนเงินและเผื่อเวลา

ทรัพย์เป็นชื่อบริษัท ขายฝากได้ไหม?

ได้ แต่ต้องใช้เอกสารบริษัทเพิ่ม และไม่ได้รับความคุ้มครองตามกฎหมายขายฝาก 2562

ดอกเบี้ยจำนองเอกชนหักเป็นค่าใช้จ่ายธุรกิจได้ไหม?

ขึ้นกับว่าเงินกู้ใช้ในกิจการจริงและมีหลักฐาน ควรปรึกษาผู้ทำบัญชี

กรมที่ดิน: คู่มือจดทะเบียนจำนอง

คู่มือกรมที่ดินเกี่ยวกับการจดทะเบียนสิทธิและนิติกรรมประเภทจำนอง

Homeday AgentHomeday Agent
Promo Homeday

Recommended Projects

เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa)
shophouse
New Project

เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa)

เสนา ดีเวลลอปเม้นท์
เสนา ดีเวลลอปเม้นท์
เมืองสมุทรปราการ, สมุทรปราการ

โครงการ เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa) เป็นโครงการอาคารพาณิชย์ (Shophouse) ระดับคุณภาพ พัฒนาโดย บริษัท เสนาดีเวลลอปเม้นท์ จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่ ถนนแพรกษา ตำบลแพรกษา อำเภอเมืองสมุทรปราการ จังหวัดสมุทรปราการ โครงการนี้ถูกออกแบบมาเพื่อตอบสนองความต้องการของผู้ที่กำลังมองหาพื้นที่สำหรับการประกอบธุรกิจ การลงทุน และการพักอาศัยในทำเลเดียวกัน โดยโครงการตั้งอยู่ในจุดยุทธศาสตร์ที่แวดล้อมไปด้วยชุมชนขนาดใหญ่ สามารถรองรับกำลังซื้อและฐานลูกค้าเป้าหมายได้มากกว่า 30,000 ครอบครัวในพื้นที่โดยรอบ เหมาะอย่างยิ่งสำหรับการเปิดกิจการหน้าร้าน โฮมออฟฟิศ (Home Office) หรือการซื้อเพื่อปล่อยเช่าสร้างรายได้ (Passive Income) ในระยะยาว สถาปัตยกรรมและพื้นที่ใช้สอยภายในอาคารได้รับการออกแบบให้มีความยืดหยุ่นสูง สามารถปรับเปลี่ยนฟังก์ชันได้หลากหลายรูปแบบตามความเหมาะสมและประเภทของธุรกิจ ตัวอาคารเน้นความโปร่งโล่งและจัดสรรพื้นที่ให้สามารถใช้ประโยชน์ได้สูงสุดในทุกตารางนิ้ว ทั้งในส่วนของพื้นที่เชิงพาณิชย์และพื้นที่พักอาศัย พร้อมพื้นที่จอดรถที่กว้างขวางเพื่ออำนวยความสะดวกให้กับลูกค้าที่มาติดต่อใช้บริการ จุดเด่นเชิงนวัตกรรมที่สำคัญและเป็นเอกลักษณ์ของโครงการ คือการเป็นช็อปเฮ้าส์โครงการเดียวในย่านสุขุมวิท-แพรกษา ที่ได้รับการติดตั้งแผงโซลาร์เซลล์ (Solar Roof) ขนาด 5 กิโลวัตต์ ให้กับทุกยูนิต การนำเทคโนโลยีพลังงานแสงอาทิตย์มาช่วยผลิตกระแสไฟฟ้า ทำให้เจ้าของกิจการสามารถลดต้นทุนค่าไฟได้อย่างมีประสิทธิภาพในระยะยาว สอดคล้องกับแนวคิดการทำธุรกิจที่เป็นมิตรต่อสิ่งแวดล้อม นอกจากนี้ โครงการยังมีการติดตั้งอุปกรณ์มาตรฐาน เช่น ปั๊มน้ำขนาด 250 วัตต์ และถังเก็บน้ำขนาด 1,000 ลิตร พร้อมรองรับการประกอบกิจการทันที ทำเลที่ตั้งของโครงการมีความโดดเด่นด้านโครงข่ายการคมนาคม สามารถเชื่อมต่อถนนสายหลักได้อย่างคล่องตัว ทั้งถนนแพรกษา ถนนสุขุมวิท ถนนศรีนครินทร์ และถนนตำหรุ-บางพลี โครงการตั้งอยู่ไม่ไกลจากสถานีรถไฟฟ้า BTS สายสีเขียว (สถานีแพรกษา) บริเวณโดยรอบโครงการรายล้อมไปด้วยสิ่งอำนวยความสะดวกและสถานที่สำคัญ ทั้งสถานศึกษาชั้นนำอย่างโรงเรียนสารสาสน์วิเทศสมุทรปราการ ศูนย์การค้าโรบินสัน ไลฟ์สไตล์ สมุทรปราการ บิ๊กซี สมุทรปราการ และแหล่งงานขนาดใหญ่อย่างนิคมอุตสาหกรรมบางปู

Starts at 4,790,000 THB
See all

-

out of 5

Reviews & Ratings

(0 reviews)

No reviews yet. Be the first to review this article!

Related Articles

See all
โฉนดมีชื่อหลายคน ขายฝากได้ไหม และต้องให้ใครยินยอมบ้าง?
ทั่วไป

โฉนดมีชื่อหลายคน ขายฝากได้ไหม และต้องให้ใครยินยอมบ้าง?

โฉนดมีชื่อหลายคนขายฝากได้เมื่อเจ้าของทุกคนลงชื่อ คู่สมรสต้องยินยอมไหม พี่น้องไม่ยอมทำอย่างไร ดูตัวอย่างและทางออก ปรึกษาฟรีที่ LINE @homeday

3 นาที
ดอกเบี้ยขายฝากและจำนองคิดอย่างไร? แปลงรายเดือนเป็นรายปี พร้อมวิธีคำนวณยอดที่ต้องจ่ายจริง
ทั่วไป

ดอกเบี้ยขายฝากและจำนองคิดอย่างไร? แปลงรายเดือนเป็นรายปี พร้อมวิธีคำนวณยอดที่ต้องจ่ายจริง

ดอกเบี้ยขายฝากและจำนองไม่เกิน 15% ต่อปี หรือ 1.25% ต่อเดือน สูตรแปลงรายเดือนเป็นรายปี ตารางคำนวณ และวิธีตรวจข้อเสนอ ปรึกษาฟรี LINE @homeday

3 นาที
ส่งรูปโฉนดให้ประเมินวงเงินปลอดภัยไหม? วิธีส่งโฉนด บัตรประชาชน และเอกสารอย่างไรไม่ให้ถูกนำไปใช้
ทั่วไป

ส่งรูปโฉนดให้ประเมินวงเงินปลอดภัยไหม? วิธีส่งโฉนด บัตรประชาชน และเอกสารอย่างไรไม่ให้ถูกนำไปใช้

ส่งรูปโฉนดให้ประเมินขายฝากปลอดภัยไหม ต้องส่งอะไรบ้างในแต่ละขั้น วิธีใส่ลายน้ำ และสิ่งที่ไม่ควรส่ง ประเมินฟรี LINE @homeday

3 นาที
จำนองที่ดินกับนายทุนต้องใช้อะไรบ้าง? เอกสาร ค่าจดจำนอง และขั้นตอนที่สำนักงานที่ดินทีละขั้น
ทั่วไป

จำนองที่ดินกับนายทุนต้องใช้อะไรบ้าง? เอกสาร ค่าจดจำนอง และขั้นตอนที่สำนักงานที่ดินทีละขั้น

เอกสารจำนองบ้านและที่ดิน ค่าจดจำนอง 1% และขั้นตอน 5 ขั้นที่สำนักงานที่ดิน พร้อมตัวอย่างจำนองที่ดินกับนายทุน ปรึกษาฟรี LINE @homeday

3 นาที