Logo
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap
Add LINE Sticky

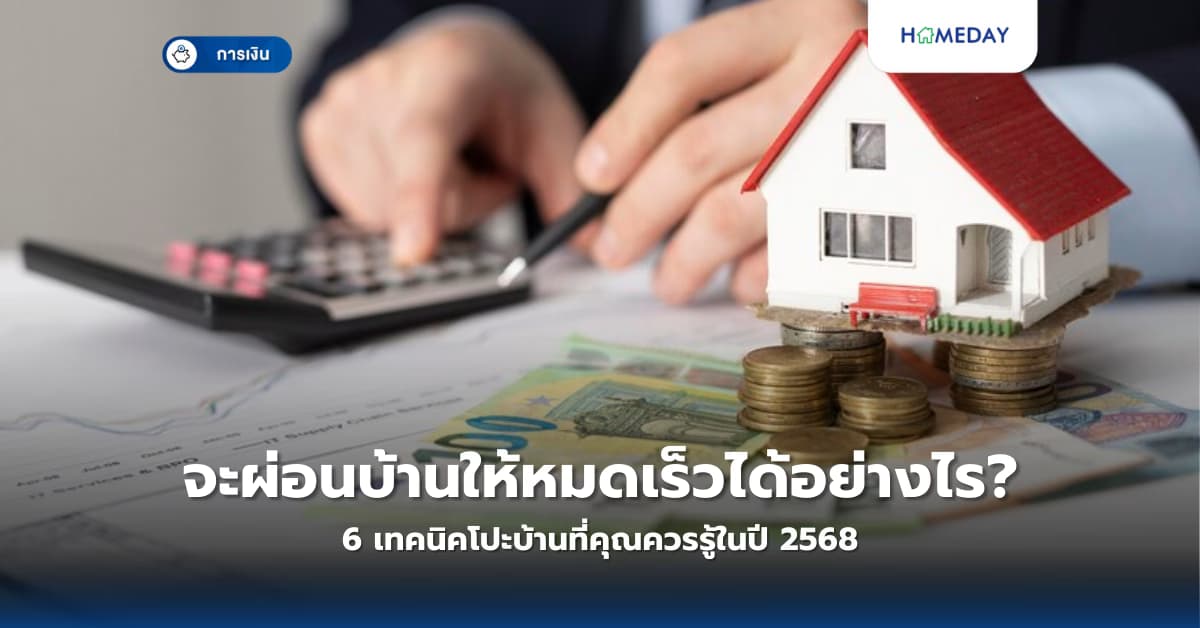
จะผ่อนบ้านให้หมดเร็วได้อย่างไร? 6 เทคนิคโปะบ้านที่คุณควรรู้ในปี 2568

Homeday
22 เมษายน 2568
2 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 22/4/2568

จะผ่อนบ้านให้หมดเร็วได้อย่างไร? 6 เทคนิคโปะบ้านที่คุณควรรู้ในปี 2568

บทความที่เกี่ยวข้อง

โครงการแนะนำ

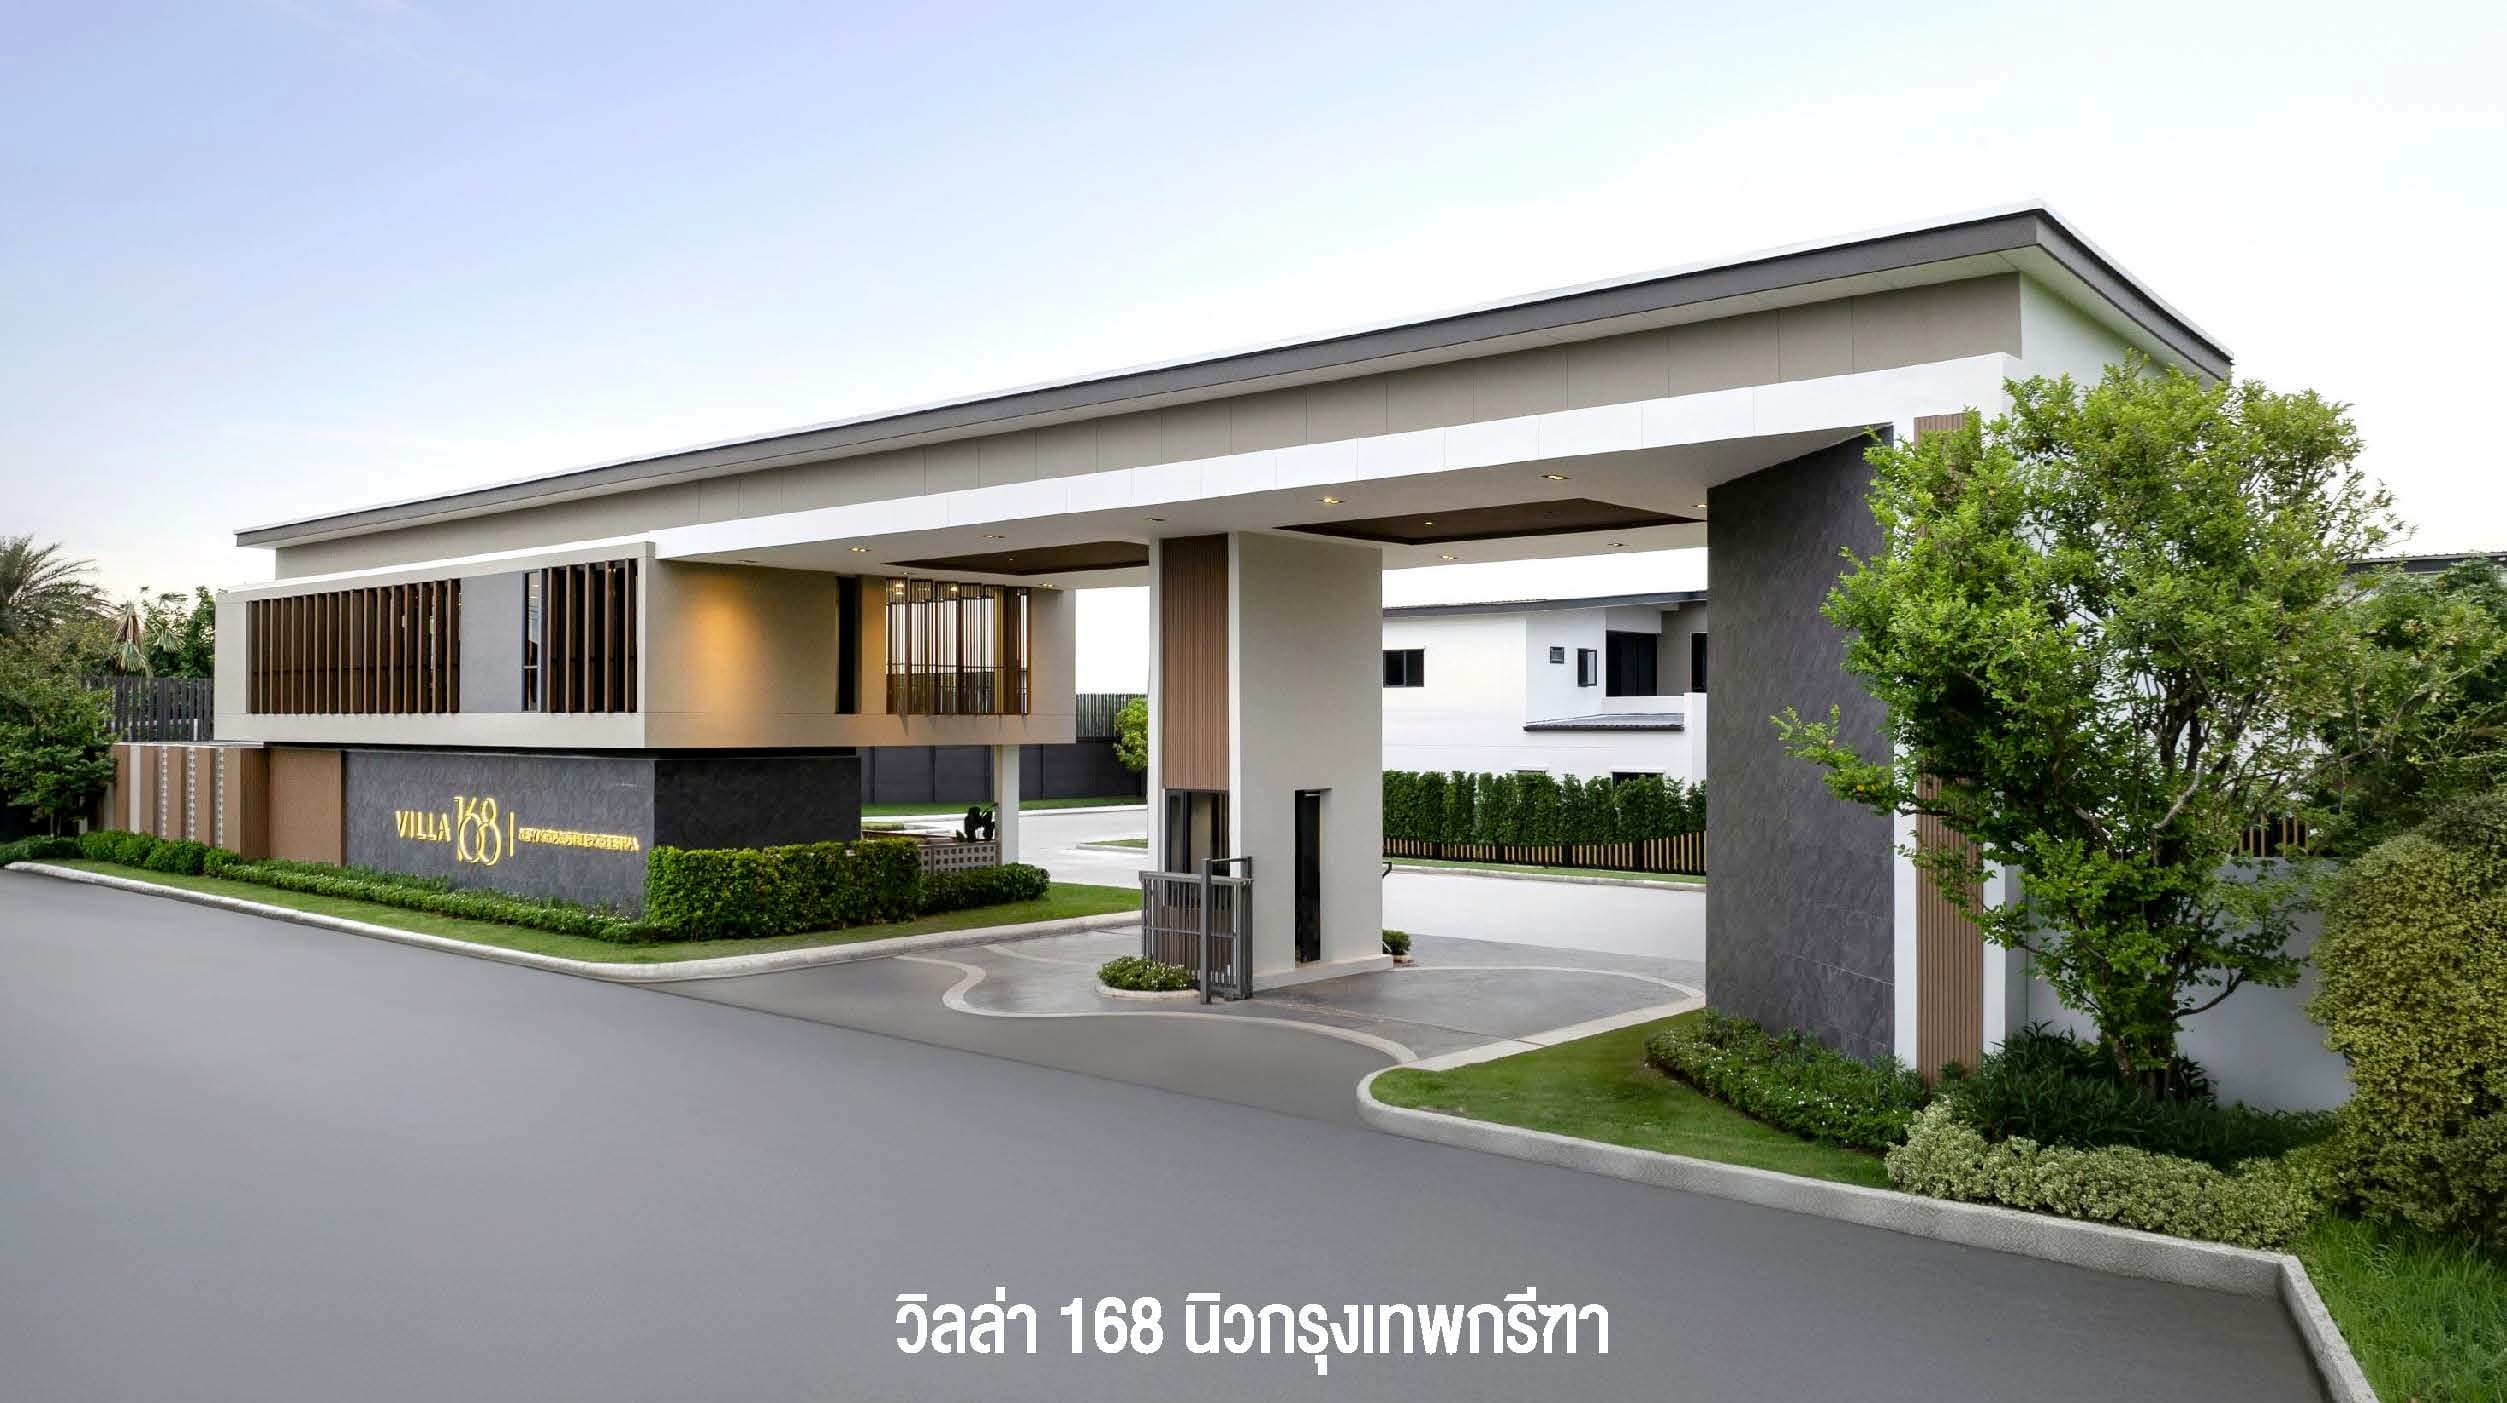
วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)
บ้านเดี่ยว
โครงการใหม่

วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)

แอล.พี.เอ็น.ดีเวลลอปเมนท์
เขตลาดกระบัง, กรุงเทพมหานคร

บ้านเดี่ยว 2 ชั้น จำนวน 91 หลัง บนถนนพัฒนาชนบท 4 แขวงคลองสองต้นนุ่น เขตลาดกระบัง กรุงเทพฯ โครงการเน้นความเป็นส่วนตัว มีแบบบ้าน 6 แบบ พื้นที่ใช้สอย 251-408 ตร.ม. 3-4 ห้องนอน 3-6 ห้องน้ำ และที่จอดรถ 2-4 คัน ส่วนกลางประกอบด้วยคลับเฮ้าส์ ห้องออกกำลังกาย สระว่ายน้ำ พื้นที่พักผ่อน สวนส่วนกลาง สนามเด็กเล่น และระบบรักษาความปลอดภัย 24 ชั่วโมง พร้อมระบบอ่านป้ายทะเบียนและกล้อง CCTV เดินทางเชื่อมมอเตอร์เวย์ ถนนวงแหวนกาญจนาฯ และสนามบินสุวรรณภูมิได้สะดวก

เริ่ม 11,990,000 บาท
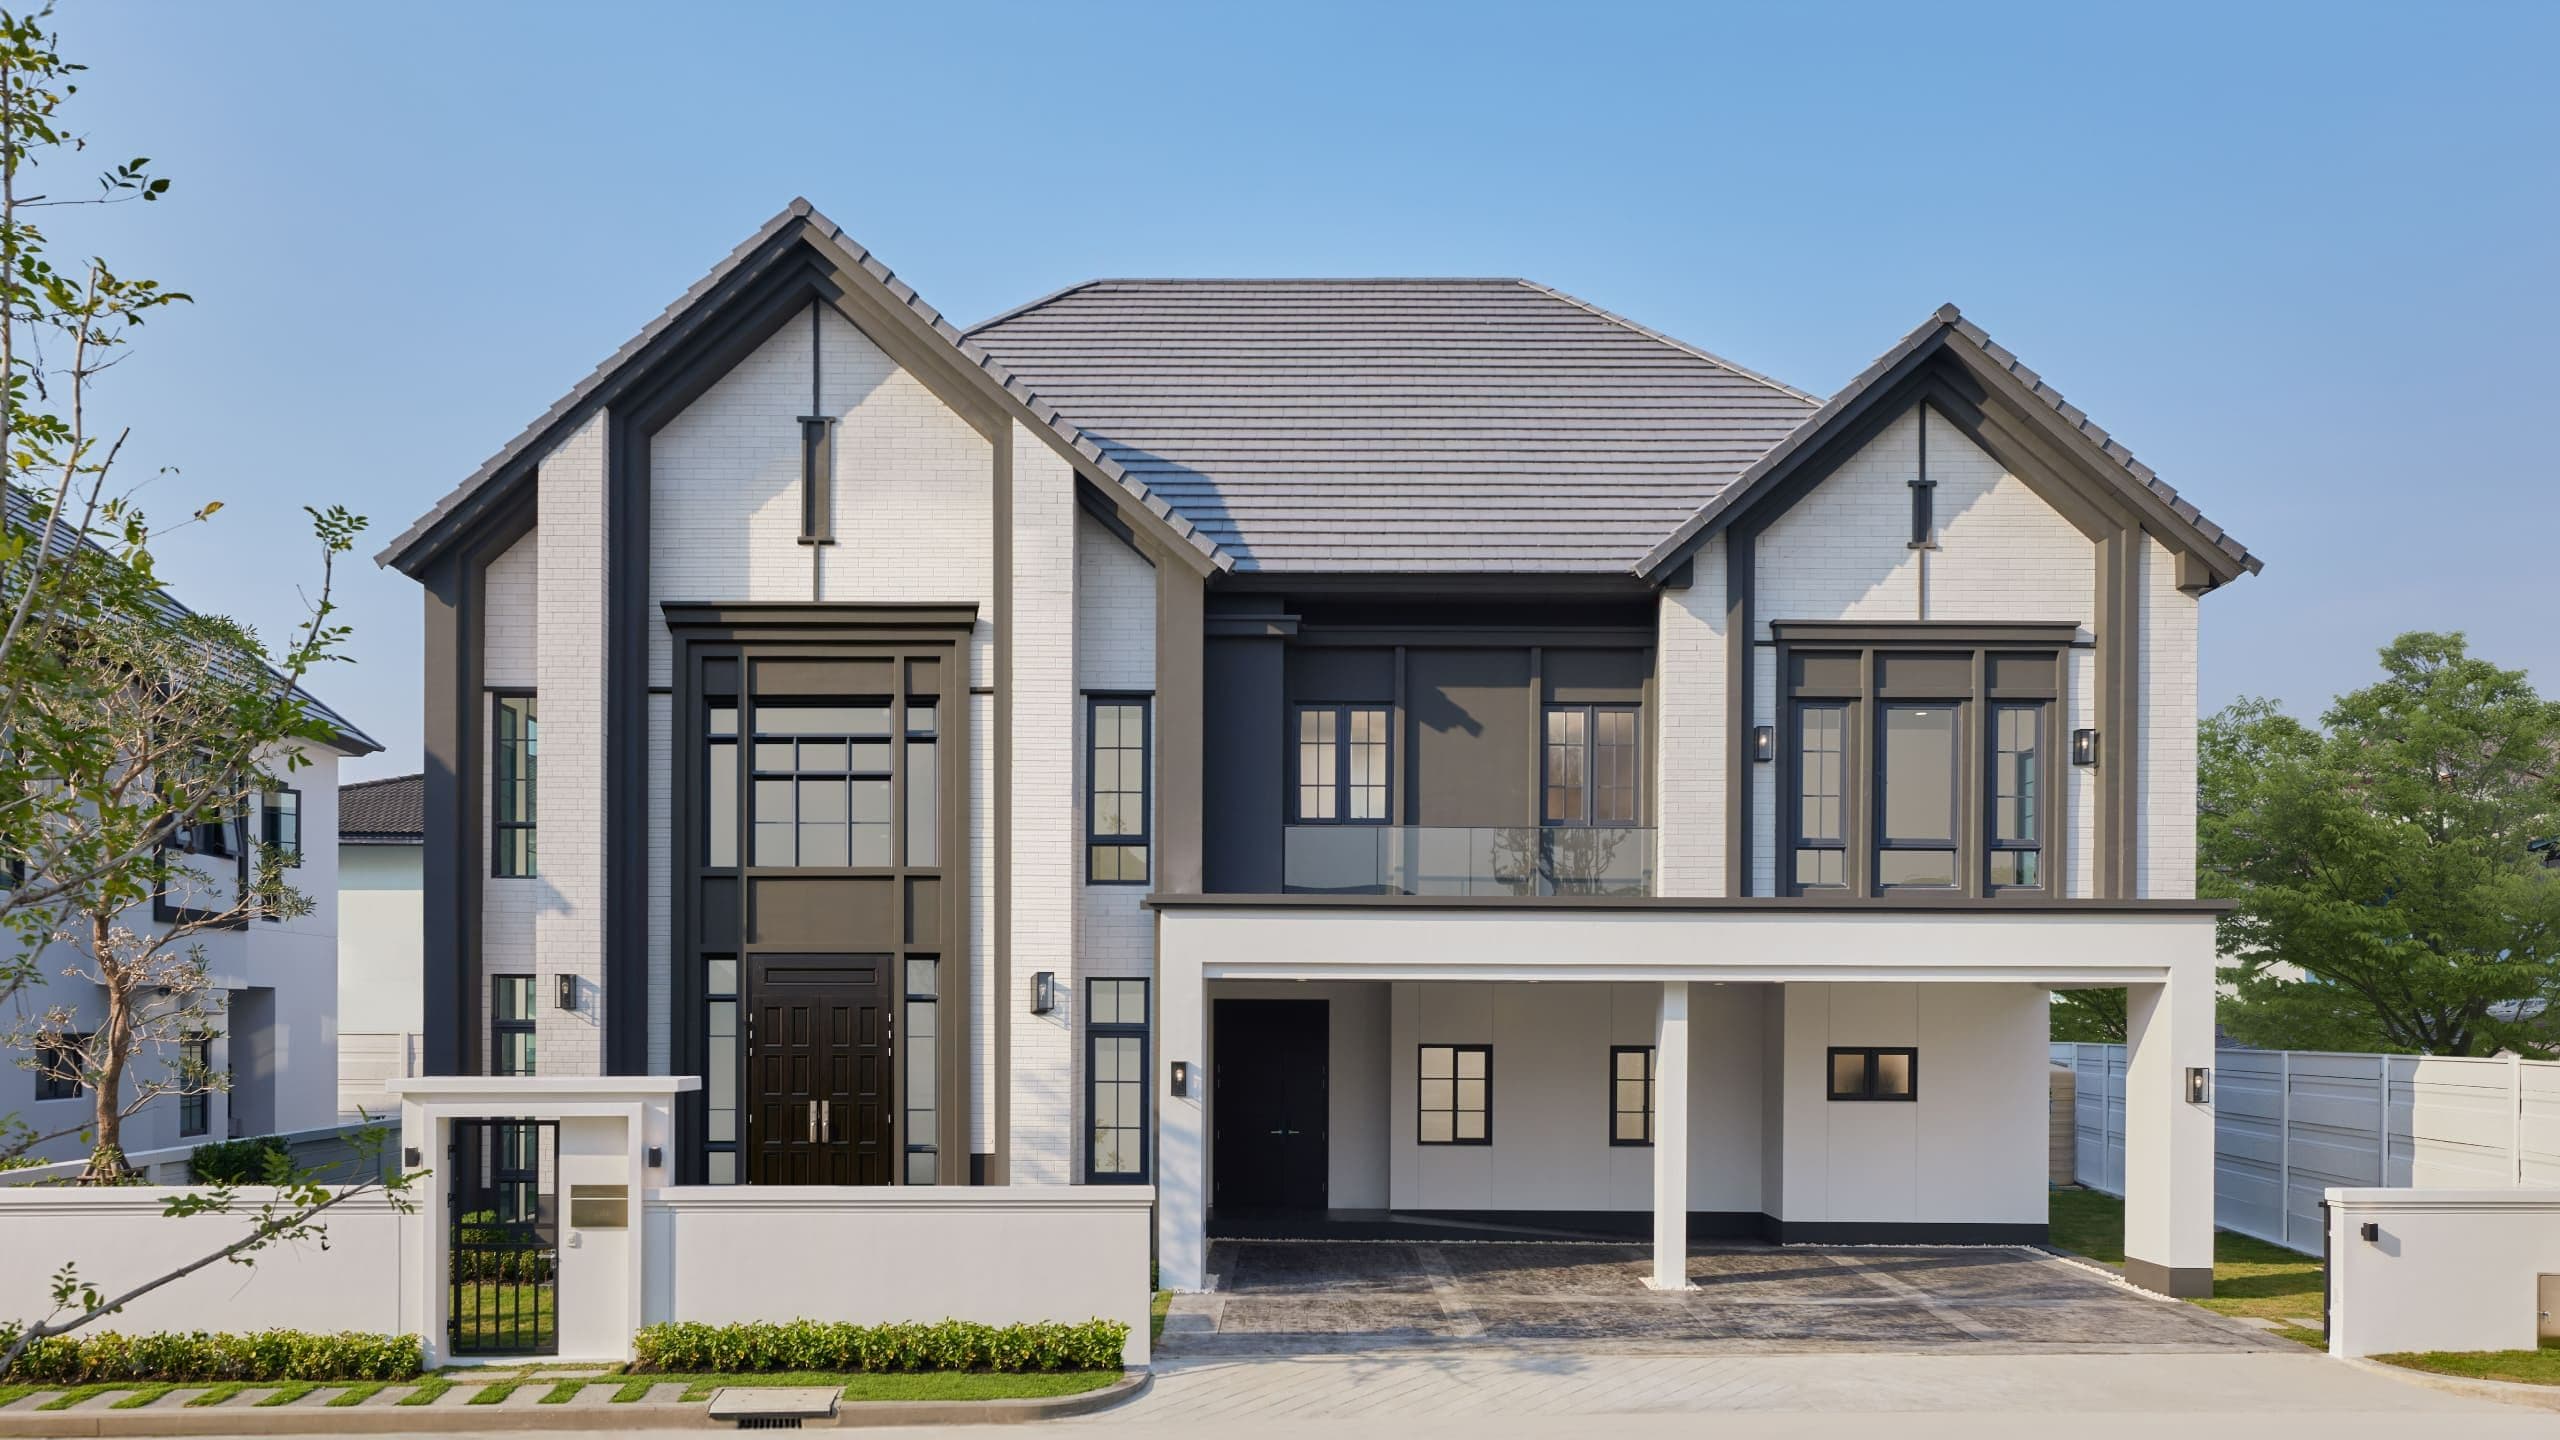
เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)
บ้านเดี่ยว
โครงการพร้อมอยู่

เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)

เอพี (ไทยแลนด์)
เอพี (ไทยแลนด์)
เขตตลิ่งชัน, กรุงเทพมหานคร

โครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao) เป็นโครงการบ้านเดี่ยวระดับลักชัวรี พัฒนาโดย บริษัท เอพี (ไทยแลนด์) จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพถนนแก้วเงินทอง เขตตลิ่งชัน กรุงเทพมหานคร โครงการได้รับการออกแบบด้วยสถาปัตยกรรมสไตล์ English Modern Classic ที่ได้รับแรงบันดาลใจจากยุค Tudor มุ่งเน้นการจัดสรรพื้นที่ที่ตอบสนองการอยู่อาศัยของครอบครัวขนาดใหญ่และรองรับการใช้ชีวิตร่วมกันของสมาชิกหลายช่วงวัยในทำเลที่สามารถเชื่อมต่อการเดินทางเข้าสู่ศูนย์กลางย่านฝั่งธนบุรีและพื้นที่กรุงเทพมหานครชั้นในได้อย่างสะดวก พื้นที่โครงการถูกพัฒนาบนที่ดินขนาด 27 ไร่ โดยเน้นความเป็นส่วนตัวด้วยจำนวนบ้านพักอาศัยเพียง 58 ยูนิต ตัวบ้านตั้งอยู่บนที่ดินเริ่มต้น 100 ตารางวาขึ้นไป และมีพื้นที่ใช้สอยภายในขนาด 390 ถึง 580 ตารางเมตร ฟังก์ชันบ้านได้รับการออกแบบให้มีขนาด 4 ถึง 5 ห้องนอน 5 ถึง 6 ห้องน้ำ พร้อมพื้นที่จอดรถ 3 ถึง 4 คัน นอกจากนี้ยังมีการออกแบบเชิงสถาปัตยกรรมเช่น พื้นที่ห้องรับแขกเพดานสูงแบบ Double Volume และฟังก์ชันห้องใต้หลังคา เพื่อเพิ่มมิติและพื้นที่ใช้สอยภายในตัวบ้านให้เกิดประโยชน์สูงสุด ภายในโครงการมีการจัดเตรียมสิ่งอำนวยความสะดวกส่วนกลางอย่างครบครัน ประกอบด้วย อาคารคลับเฮาส์ สระว่ายน้ำระบบเกลือพร้อมสระเด็ก และห้องออกกำลังกายที่รองรับระบบ Virtual Fitness นอกจากนี้ยังมีพื้นที่สวนสาธารณะส่วนกลางและสนามเด็กเล่นที่ออกแบบให้มีโครงสร้างส่งเสริมพัฒนาการ ด้านระบบรักษาความปลอดภัย โครงการนำระบบ KATSAN ซึ่งเป็นนวัตกรรมการจัดการความปลอดภัยของ AP มาใช้คัดกรองการเข้า-ออก พร้อมติดตั้งกล้องวงจรปิดรอบโครงการ และมีเจ้าหน้าที่รักษาความปลอดภัยปฏิบัติงานตลอด 24 ชั่วโมง ทำเลที่ตั้งของโครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า มีความโดดเด่นด้านเครือข่ายเส้นทางคมนาคม โดยสามารถเชื่อมต่อถนนเส้นหลักอย่างถนนบรมราชชนนี ถนนจรัญสนิทวงศ์ และถนนราชพฤกษ์ โครงการตั้งอยู่ห่างจากรถไฟฟ้า MRT สถานีแยกไฟฉาย ประมาณ 3.1 กิโลเมตร และห่างจากจุดขึ้น-ลงทางพิเศษศรีรัช ประมาณ 3.6 กิโลเมตร นอกจากนี้ยังแวดล้อมด้วยสถานที่สำคัญและแหล่งอำนวยความสะดวกชั้นนำ ได้แก่ เซ็นทรัล ปิ่นเกล้า, โรงพยาบาลศิริราช, โรงพยาบาลเจ้าพระยา, ตลาดบางขุนศรี และสถานศึกษาชั้นนำ

เริ่ม 25,900,000 บาท
Homeday
การผ่อนบ้านให้หมดเร็วถือเป็นเป้าหมายของคนที่กำลังมีภาระผ่อนบ้าน เพราะนั่นหมายถึงภาระหนี้สินที่ลดลงและการได้เป็นเจ้าของบ้านอย่างเต็มตัวเร็วขึ้น โดยเฉพาะในสถานการณ์ปัจจุบันที่ค่าครองชีพสูงขึ้น มนุษย์เงินเดือนต้องเผชิญกับความท้าทายในการบริหารจัดการภาระหนี้สิน บทความนี้จะแนะนำ 6 เทคนิคโปะบ้านที่มีประสิทธิภาพ พร้อมทั้งเปรียบเทียบข้อดีข้อเสียของแต่ละวิธี เพื่อให้คุณสามารถเลือกวิธีที่เหมาะสมกับสถานะทางการเงินของตนเอง
Article Image

หลักการสำคัญในการผ่อนบ้านให้หมดเร็ว

หลักการง่ายๆ ในการผ่อนบ้านให้หมดเร็วคือการชำระหนี้ให้มากกว่าจำนวนเงินที่กำหนดไว้ในแต่ละงวด เพื่อให้มีเงินไปหักชำระเงินต้นมากขึ้น ลดจำนวนเงินที่ต้องเสียเป็นดอกเบี้ย โดยเมื่อดอกเบี้ยลดลง ยอดเงินต้นก็จะลดลงเร็วขึ้น ทำให้หมดหนี้ได้เร็วกว่ากำหนด วิธีการโปะบ้านนั้นมีหลายรูปแบบ ขึ้นอยู่กับความสะดวกและฐานะทางการเงินของแต่ละคน ไม่ว่าจะเป็นการกระจายเงินเพื่อชำระเกินในแต่ละงวด หรือการชำระเกินด้วยเงินก้อนใหญ่เพียงปีละครั้ง ก็ล้วนช่วยลดระยะเวลาในการผ่อนบ้านได้ทั้งสิ้น

เทคนิคที่ 1: ผ่อนเกินค่างวดทุกๆ งวด

การผ่อนชำระเกินกว่าค่างวดที่กำหนดในทุกๆ เดือนเป็นวิธีที่มีประสิทธิภาพมาก เนื่องจากค่างวดที่เราจ่ายให้ธนาคารในแต่ละเดือนประกอบด้วยเงินต้นและดอกเบี้ย โดยในช่วงแรกของการผ่อน เงินส่วนใหญ่มักจะไปอยู่ที่ดอกเบี้ยมากกว่าเงินต้น ดังนั้น หากเราจ่ายเกินกว่าที่ธนาคารกำหนด จำนวนเงินส่วนที่เกินนั้นจะถูกนำไปตัดเงินต้นโดยตรง ส่งผลให้ฐานในการคิดดอกเบี้ยครั้งต่อไปลดลง ทำให้ดอกเบี้ยที่ต้องจ่ายในงวดถัดไปลดลงด้วย
ตัวอย่างเช่น หากคุณมีค่างวดบ้านเดือนละ 15,000 บาท แต่สามารถจ่ายได้ 17,000 บาททุกเดือน เงินส่วนเกิน 2,000 บาทนั้นจะไปตัดเงินต้นโดยตรง ทำให้ยอดหนี้ลดลงเร็วขึ้น และดอกเบี้ยที่ต้องจ่ายในงวดถัดไปก็จะลดลงตามไปด้วย

เทคนิคที่ 2: ใช้เงินก้อนในการโปะบ้าน

การนำเงินก้อนมาโปะบ้านเป็นอีกวิธีที่มีประสิทธิภาพสูง เพราะสามารถลดยอดเงินต้นได้ทันที ซึ่งจะส่งผลให้ดอกเบี้ยลดลงอย่างมีนัยสำคัญ สำหรับมนุษย์เงินเดือน ช่วงเวลาที่เหมาะสมในการโปะบ้านด้วยเงินก้อนคือช่วงที่ได้รับโบนัสประจำปี หรือเงินรางวัลพิเศษต่างๆ โดยแทนที่จะนำเงินก้อนนั้นไปใช้จ่ายฟุ่มเฟือย ควรแบ่งเงินส่วนหนึ่งมาตัดเงินต้นของสินเชื่อบ้าน
การเปรียบเทียบระหว่างการชำระเกินทุกงวดกับการโปะบ้านปีละครั้ง แม้ว่าทั้งสองวิธีจะนำไปสู่การลดยอดหนี้และดอกเบี้ยเหมือนกัน แต่การชำระเกินทุกงวดจะเป็นการลดดอกเบี้ยอย่างต่อเนื่อง ทำให้ลดดอกเบี้ยได้มากกว่าการโปะปีละครั้งด้วยจำนวนเงินรวมเท่ากัน เนื่องจากดอกเบี้ยคำนวณจากยอดหนี้คงเหลือในแต่ละงวด

เทคนิคที่ 3: ปรับโครงสร้างหนี้บ้านเพื่อลดดอกเบี้ย

การปรับโครงสร้างหนี้บ้านเป็นอีกวิธีหนึ่งที่ช่วยลดภาระดอกเบี้ย สามารถทำได้ 2 วิธีหลักคือ
Article Image

รีไฟแนนซ์ (Refinance)

รีไฟแนนซ์ คือ การย้ายสินเชื่อบ้านไปยังสถาบันการเงินใหม่ที่ให้อัตราดอกเบี้ยที่ต่ำกว่า โดยทั่วไปแล้ว ธนาคารมักจะให้อัตราดอกเบี้ยพิเศษในช่วง 3 ปีแรก หลังจากนั้นอัตราดอกเบี้ยจะปรับสูงขึ้น ดังนั้น การทำรีไฟแนนซ์จึงเป็นทางเลือกที่ดีเมื่อครบกำหนดช่วงดอกเบี้ยพิเศษแล้ว
ข้อดีของการรีไฟแนนซ์:
• ได้อัตราดอกเบี้ยใหม่ที่ต่ำกว่าสถาบันการเงินเดิม • สามารถต่อรองอัตราดอกเบี้ยได้หากเป็นลูกหนี้ชั้นดี • สามารถเปรียบเทียบอัตราดอกเบี้ยจากหลายธนาคารได้
ข้อเสียของการรีไฟแนนซ์:
• มีค่าธรรมเนียมในการขอยื่นกู้ใหม่ • ใช้เวลาในการพิจารณาค่อนข้างนาน • ต้องเตรียมเอกสารในการขอยื่นกู้ใหม่ทั้งหมด
จากข้อมูลล่าสุด เมษายน 2568 ธนาคารที่ให้อัตราดอกเบี้ยเฉลี่ย 3 ปีต่ำที่สุดคือธนาคารอาคารสงเคราะห์ ที่ 2.90% โดยให้วงเงินกู้สูงสุด 100% และระยะเวลากู้นานสุด 40 ปี รองลงมาคือธนาคารกสิกรไทย ที่ 3.10% และธนาคารเกียรตินาคิน ที่ 3.15%
Article Image

รีเทนชั่น (Retention)

รีเทนชั่น คือ การขอต่อรองเพื่อลดอัตราดอกเบี้ยกับธนาคารหรือสถาบันการเงินเดิมที่เราผ่อนชำระอยู่ โดยทั่วไปสามารถทำได้หลังจากผ่อนชำระครบ 3 ปีแล้ว
ข้อดีของการรีเทนชั่น:
• ไม่เสียค่าธรรมเนียมในการขอยื่นกู้ใหม่ • ใช้ระยะเวลาในการพิจารณาไม่นาน เพราะธนาคารมีประวัติการผ่อนชำระอยู่แล้ว • ต้องใช้เอกสารน้อยกว่าการรีไฟแนนซ์ เพียงแค่สัญญาเงินกู้ ทะเบียนบ้าน และสำเนาบัตรประชาชน
ข้อเสียของการรีเทนชั่น:
• ธนาคารเดิมอาจลดอัตราดอกเบี้ยได้ไม่มากเท่าการรีไฟแนนซ์ • อัตราดอกเบี้ยที่ได้อาจไม่จูงใจเท่าการรีไฟแนนซ์

เทคนิคที่ 4: เลือกรีไฟแนนซ์บ้านกับข้อเสนอดอกเบี้ยต่ำ

หากตัดสินใจทำรีไฟแนนซ์ ควรเลือกธนาคารหรือสถาบันการเงินที่ให้อัตราดอกเบี้ยต่ำเพื่อให้เงินของเราไม่ต้องจมอยู่กับดอกเบี้ยมากเกินไป
ข้อมูลล่าสุดในเดือนเมษายน 2568 พบว่ามีหลายธนาคารที่มีข้อเสนอน่าสนใจ เช่น ธนาคารกรุงไทยมีอัตราดอกเบี้ยเริ่มต้นปีแรกที่ 1.99% ต่อปี คงที่ 3 ปี โดยอัตราดอกเบี้ยที่แท้จริงตลอดอายุสัญญาอยู่ระหว่าง 4.91% – 5.23% ต่อปี ให้วงเงินกู้สูงสุด 100% ของราคาประเมินหลักประกัน
นอกจากนี้ ธนาคารกรุงศรีอยุธยาก็มีข้อเสนอดอกเบี้ยเฉลี่ย 3 ปีที่ 3.083% สำหรับวงเงินกู้อนุมัติตั้งแต่ 1.5 ล้านบาทขึ้นไป ให้วงเงินกู้สูงสุด 90% และผ่อนนานสูงสุด 30 ปี

เทคนิคที่ 5: อย่าสร้างหนี้สินเพิ่ม

การมีบ้านเป็นภาระหนี้สินที่ใหญ่อยู่แล้ว ในช่วงที่กำลังพยายามโปะบ้านให้หมดเร็ว ควรหลีกเลี่ยงการสร้างหนี้สินเพิ่มเติมโดยไม่จำเป็น เช่น การผ่อนรถ ผ่อนสินค้าฟุ่มเฟือย หรือการใช้บัตรเครดิตเกินความจำเป็น เพราะหนี้สินเหล่านี้จะเพิ่มภาระค่าใช้จ่ายและดอกเบี้ยที่ต้องจ่ายในแต่ละเดือน ทำให้เงินที่ควรจะนำไปโปะบ้านต้องนำไปจ่ายหนี้อื่นแทน
การมีวินัยทางการเงินและจำกัดภาระหนี้ให้อยู่เพียงหนี้บ้านหนี้เดียวจะทำให้มีเงินเหลือมากพอที่จะนำไปชำระหนี้บ้านเพิ่มเติมได้ ซึ่งจะช่วยให้ปลดหนี้บ้านได้เร็วขึ้น

เทคนิคที่ 6: หาจุดลดค่าใช้จ่ายในชีวิตประจำวัน

การจัดทำบัญชีรายรับ-รายจ่ายเป็นเครื่องมือสำคัญในการบริหารการเงิน การจดบันทึกจะช่วยให้เราเห็นภาพรวมของการใช้จ่ายและสามารถระบุได้ว่ามีค่าใช้จ่ายใดบ้างที่ไม่จำเป็นและสามารถลดลงได้
นอกจากนี้ การวางแผนการใช้จ่ายล่วงหน้า การซื้อของเท่าที่จำเป็น การหาโปรโมชั่นส่วนลด การทำอาหารรับประทานเองแทนการรับประทานอาหารนอกบ้าน และการลดการใช้พลังงานในบ้าน เช่น ไฟฟ้า น้ำประปา ก็เป็นวิธีที่ช่วยประหยัดค่าใช้จ่ายได้มาก เงินที่ประหยัดได้เหล่านี้สามารถนำไปเพิ่มการชำระหนี้บ้านได้
การคำนวณดอกเบี้ยแบบลดต้นลดดอกที่ใช้สำหรับสินเชื่อบ้านนั้น จะคิดดอกเบี้ยจากยอดหนี้คงเหลือ ดังนั้น การลดยอดหนี้คงเหลือให้เร็วที่สุดจะช่วยลดดอกเบี้ยที่ต้องจ่ายในอนาคตได้มาก

สรุป

การผ่อนบ้านให้หมดเร็วขึ้นเป็นเป้าหมายที่เป็นไปได้ด้วยการวางแผนทางการเงินที่ดีและการเลือกใช้เทคนิคที่เหมาะสมกับสถานะทางการเงินของตนเอง ไม่ว่าจะเป็นการผ่อนเกินค่างวด การโปะบ้านด้วยเงินก้อน การรีไฟแนนซ์หรือรีเทนชั่นเพื่อลดดอกเบี้ย การไม่สร้างหนี้เพิ่ม หรือการลดค่าใช้จ่ายในชีวิตประจำวัน
สิ่งสำคัญคือความมีวินัยและความสม่ำเสมอในการปฏิบัติตามแผนการเงิน แม้ว่าจะต้องใช้เวลาและความอดทน แต่ผลลัพธ์ที่ได้คือการเป็นเจ้าของบ้านอย่างเต็มตัวเร็วขึ้น และมีอิสระทางการเงินมากขึ้นในอนาคต
#สาระ #การเงิน #โปะบ้าน #ผ่อนบ้าน #รีไฟแนนซ์ #รีเทนชั่น #ดอกเบี้ยบ้าน #สินเชื่อบ้าน #วางแผนการเงิน
หัวข้อที่เกี่ยวข้อง:
#การเงิน
#ผ่อนบ้าน
#รีเทนชัน
#Mehome
#รีไฟแนนซ์
#มีบ้านต้องมีโฮม
#ดอกเบี้ยบ้าน
#สาระ
#สินเชื่อบ้าน
#วางแผนการเงิน
หมายเหตุ ข้อจำกัดความรับผิดชอบ : บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลทั่วไปสำหรับเว็บไซต์ Homeday โดย บริษัท โฮมเดย์ กรุ๊ป จำกัด เท่านั้น บริษัทไม่สามารถให้คำมั่นหรือคำรับประกันเกี่ยวกับเนื้อหา รวมถึงไม่สามารถรับรองความเหมาะสมต่อวัตถุประสงค์เฉพาะใดๆ ตามขอบเขตของกฎหมาย เราจะพยายามอย่างเต็มความสามารถเพื่อตรวจสอบว่าข้อมูลที่ปรากฏในบทความนี้ถูกต้อง เชื่อถือได้ และครบถ้วนสมบูรณ์ ณ เวลาที่จัดทำ ข้อมูลดังกล่าวไม่ควรนำไปใช้ในการพิจารณาตัดสินใจด้านการเงิน การลงทุนในอสังหาริมทรัพย์ หรือประเด็นกฎหมายโดยทันที ผู้อ่านไม่ควรอาศัยข้อมูลในบทความนี้แทนคำแนะนำจากผู้ชำนาญการที่ได้รับการฝึกฝนซึ่งสามารถวิเคราะห์ข้อเท็จจริงและสภาวะเฉพาะของท่านได้ ทั้งนี้ ทางบริษัทจะไม่รับผิดชอบใดๆ หากท่านเลือกที่จะนำข้อมูลไปประกอบการตัดสินใจของท่าน

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

HOMEDAY
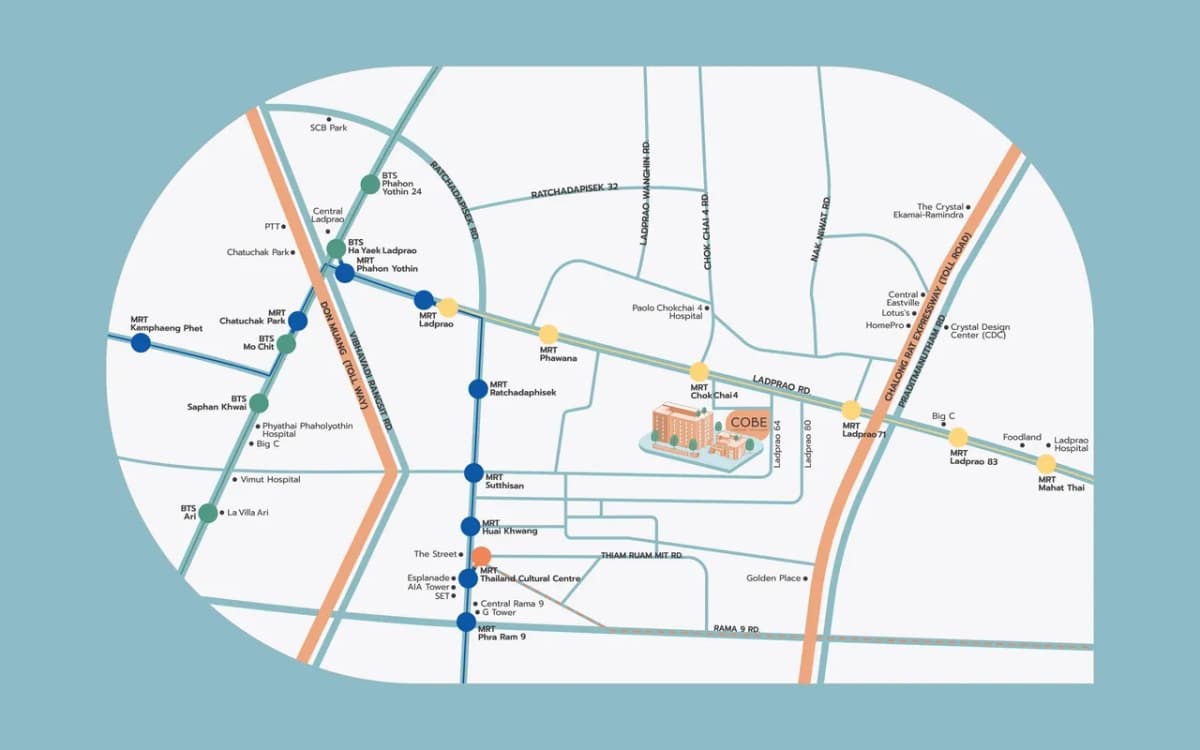
โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)
คอนโด
โครงการใหม่

โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)

เอสซี แอสเสท
เอสซี แอสเสท
เขตวังทองหลาง, กรุงเทพมหานคร

โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan) เป็นคอนโดมิเนียม Low Rise โครงการใหม่พัฒนาโดย บริษัท เอสซี แอสเสท คอร์ปอเรชั่น จำกัด (มหาชน) (SC Asset) ตั้งอยู่บนทำเลศักยภาพ ซอยลาดพร้าว 62 แขวงวังทองหลาง เขตวังทองหลาง กรุงเทพมหานคร โครงการถูกออกแบบภายใต้แนวคิด Co-Being Community ที่ตอบโจทย์ไลฟ์สไตล์ของคนรุ่นใหม่ (New Gen) ผสานดีไซน์ทันสมัยแบบพาสเทล โดดเด่นด้วยสุดยอดทำเลที่เดินทางสะดวกสบาย ห่างจากรถไฟฟ้าสายสีเหลือง (สถานีโชคชัย 4) เพียง 600 เมตร สามารถเชื่อมต่อถนนลาดพร้าวและถนนสุทธิสารได้อย่างรวดเร็ว แวดล้อมด้วยแหล่งรวมไลฟ์สไตล์และสิ่งอำนวยความสะดวกครบครัน อาทิ ตลาดโชคชัย 4, เซ็นทรัล ลาดพร้าว, เซ็นทรัล เฟสติวัล อีสต์วิลล์ และเซ็นทรัล พระราม 9 ตัวโครงการประกอบด้วยอาคารพักอาศัย 8 ชั้น จำนวน 3 อาคาร และอาคารพาณิชย์ 2 ชั้น 1 อาคาร มอบความเป็นส่วนตัวด้วยจำนวนยูนิตพักอาศัยรวม 684 ยูนิต และร้านค้า 6 ยูนิต บนเนื้อที่โครงการประมาณ 5 ไร่ รูปแบบห้องพักมีให้เลือกหลากหลาย ตอบโจทย์การพักผ่อนและการใช้ชีวิตอย่างลงตัว ได้แก่ 1 Bedroom Flex (24-25 ตร.ม.), 1 Bedroom Signature (27-30 ตร.ม.), 1 Bedroom Plus (34-37 ตร.ม.) และ 2 Bedrooms (45 ตร.ม.) สิ่งอำนวยความสะดวกส่วนกลางภายในโครงการจัดเตรียมไว้อย่างครบครันเพื่อรองรับทุกกิจกรรมและแชร์ไอเดียสร้างสรรค์ ประกอบด้วย สระว่ายน้ำ, ห้องออกกำลังกาย (Fitness), Craft & Co. Space, Meeting Room, Social Lounge, Live Studio รวมถึงพื้นที่สีเขียวพักผ่อนอย่าง Rooftop Garden และ Courtyard สวนส่วนกลางที่ร่มรื่น ด้านระบบรักษาความปลอดภัย โครงการมีมาตรการดูแลอย่างเข้มงวดตลอด 24 ชั่วโมง ด้วยระบบผ่านเข้า-ออกโครงการ, การติดตั้งกล้องวงจรปิด (CCTV) ทั่วบริเวณโครงการ และเจ้าหน้าที่รักษาความปลอดภัย ทำให้โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร เป็นคอนโดมิเนียมที่ตอบโจทย์คุณภาพชีวิตและความสะดวกสบายอย่างสมบูรณ์แบบใจกลางย่านลาดพร้าว

เริ่ม 1,990,000 บาท
สมาร์ท คอนโด พระราม 2 (Smart Condo Rama 2)
คอนโด
โครงการพร้อมอยู่

สมาร์ท คอนโด พระราม 2 (Smart Condo Rama 2)

ปริญสิริ
ปริญสิริ
เขตบางขุนเทียน, กรุงเทพมหานคร

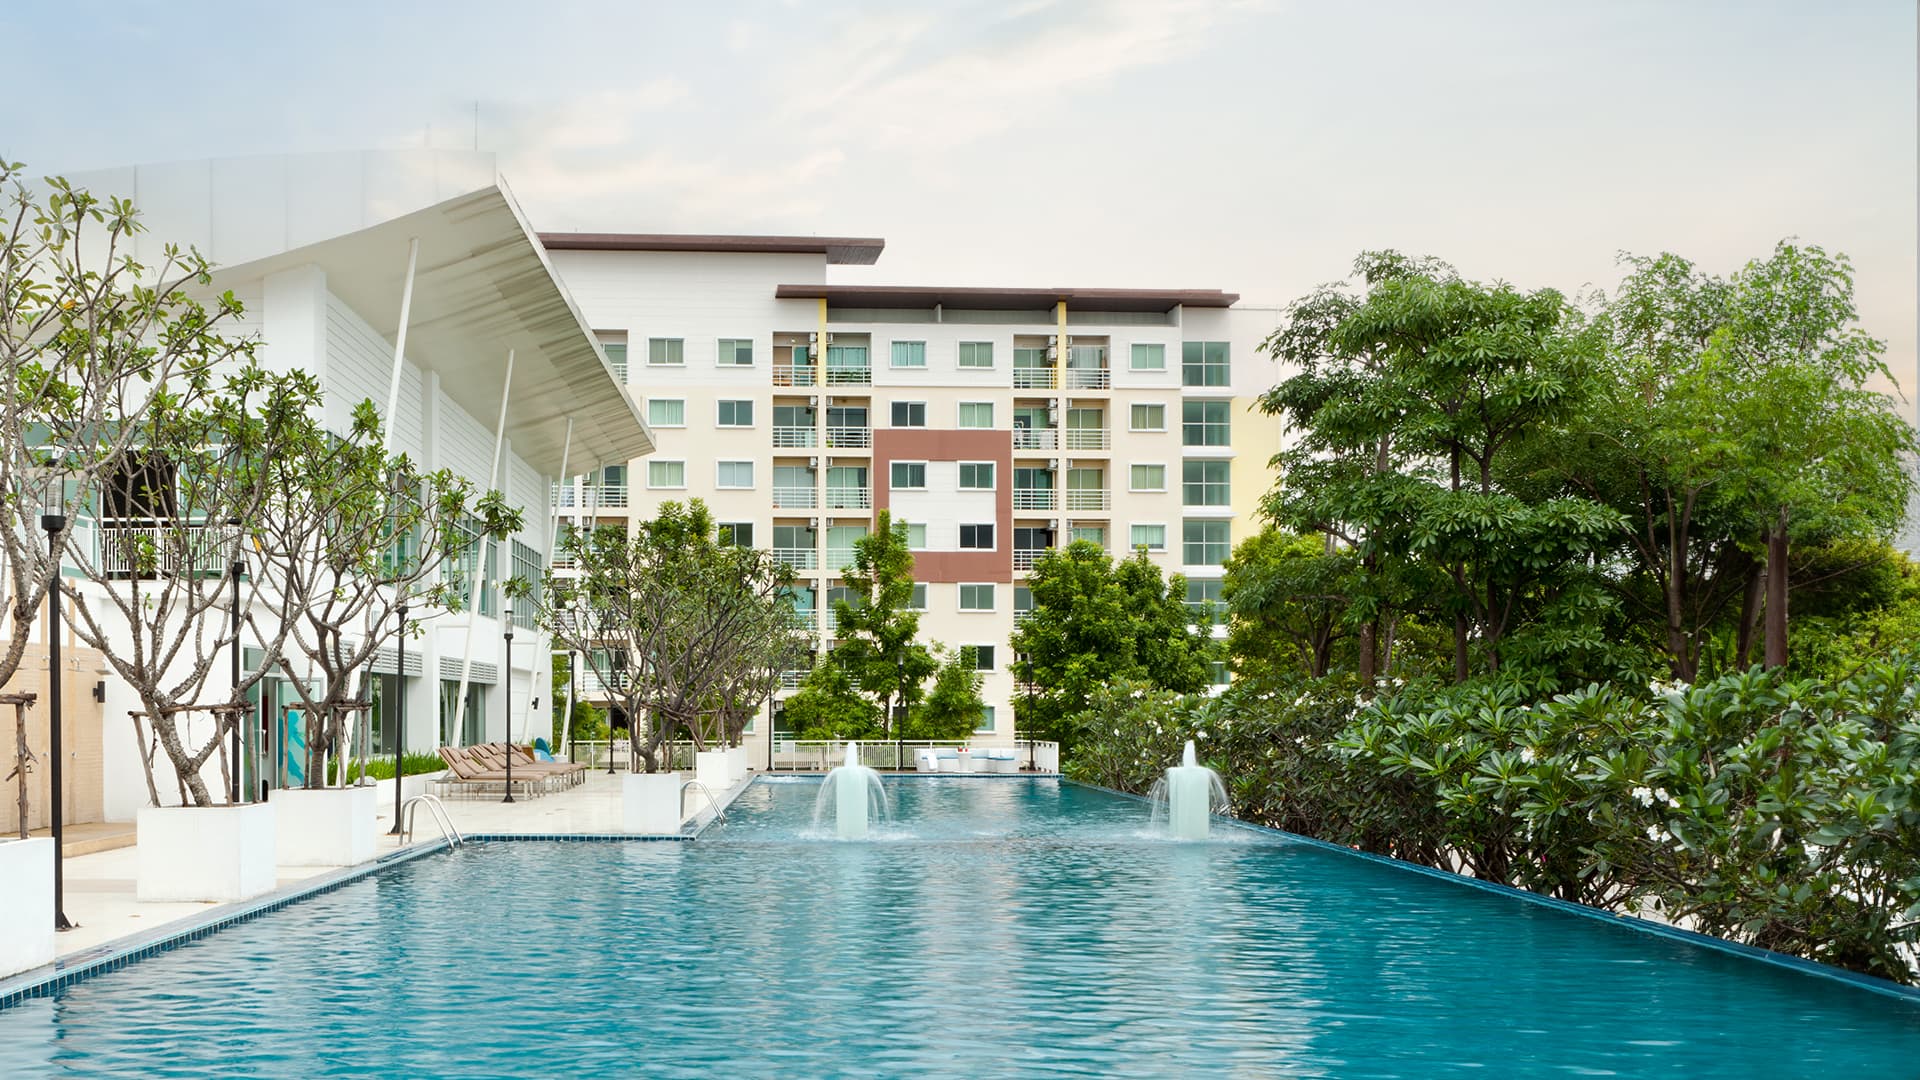
โครงการ สมาร์ท คอนโด พระราม 2 (Smart Condo Rama 2) เป็นคอนโดมิเนียม Low-Rise 8 ชั้น จำนวน 8 อาคาร พัฒนาโดย บริษัท ปริญสิริ จำกัด (มหาชน) (Prinsiri) ตั้งอยู่บนทำเลศักยภาพ ถนนบางขุนเทียน-ชายทะเล แขวงแสมดำ เขตบางขุนเทียน กรุงเทพมหานคร ภายใต้แนวคิดการออกแบบที่ตอบโจทย์ไลฟ์สไตล์คนรุ่นใหม่ มุ่งเน้นความสะดวกสบาย ครบครันด้วยสิ่งอำนวยความสะดวกภายในโครงการ และการเดินทางที่เชื่อมต่อได้หลากหลายเส้นทาง ตัวโครงการตั้งอยู่บนพื้นที่ขนาดใหญ่กว่า 22 ไร่ มีจำนวนยูนิตพักอาศัยประมาณ 2,062 ยูนิต นำเสนอรูปแบบห้องพักแบบ Studio และ 1 Bedroom พื้นที่ใช้สอยเริ่มต้นที่ประมาณ 24.00 - 28.50 ตารางเมตร โดดเด่นด้วยการออกแบบห้องพักให้มีฟังก์ชันที่ลงตัว แบ่งสัดส่วนชัดเจน พร้อมการตกแต่งแบบ Fully Furnished หิ้วกระเป๋าเข้าอยู่ได้ทันที ตอบโจทย์ทั้งการอยู่อาศัยเองและการลงทุน ทำเลที่ตั้งของโครงการมีความโดดเด่นด้านการเชื่อมต่อการเดินทาง สามารถเข้า-ออกได้สะดวกสบายจากถนนบางขุนเทียน-ชายทะเล เชื่อมต่อถนนพระราม 2, ถนนเอกชัย และถนนกาญจนาภิเษกได้อย่างง่ายดาย นอกจากนี้ยังอยู่ไม่ไกลจากทางพิเศษเฉลิมมหานคร และทางพิเศษกาญจนาภิเษก (บางพลี-สุขสวัสดิ์) ช่วยให้การเดินทางเข้าสู่ใจกลางเมืองหรือออกนอกเมืองเป็นไปได้อย่างคล่องตัว สภาพแวดล้อมโดยรอบรายล้อมด้วยแหล่งไลฟ์สไตล์และสิ่งอำนวยความสะดวกครบครัน อาทิ เซ็นทรัล พระราม 2, บิ๊กซี พระราม 2, โลตัส พระราม 2 และโฮมโปร พระราม 2 รวมถึงใกล้สถานพยาบาลชั้นนำ เช่น โรงพยาบาลนครธน, โรงพยาบาลบางมด และโรงพยาบาลพระราม 2 ช่วยรองรับการใช้ชีวิตประจำวันได้อย่างสมบูรณ์แบบ พื้นที่ส่วนกลางและสิ่งอำนวยความสะดวกภายในโครงการได้รับการออกแบบมาเพื่อมอบประสบการณ์การพักผ่อนอย่างเต็มรูปแบบ ประกอบด้วย อาคารคลับเฮ้าส์ขนาดใหญ่, สระว่ายน้ำ, ห้องออกกำลังกาย (Fitness), ห้องซาวน่า, สวนสาธารณะส่วนกลางและพื้นที่สีเขียวรอบโครงการ รวมถึงโซนพลาซ่าร้านค้าภายในโครงการ ด้านระบบรักษาความปลอดภัย มั่นใจได้ด้วยระบบเข้า-ออกอาคารแบบ Key Card Access, ติดตั้งกล้องวงจรปิด (CCTV) ทั่วโครงการ พร้อมมีเจ้าหน้าที่รักษาความปลอดภัยคอยดูแลอย่างเข้มงวดตลอด 24 ชั่วโมง โดยราคาจำหน่ายเริ่มต้นที่ประมาณ 1.16 ล้านบาท

เริ่ม 1,160,000 บาท
ทั่วไป
HOMEDAY
ดูทั้งหมด
รีเทนชั่นคืออะไร? ทำไมผู้กู้บ้านควรรู้จักทางเลือกนี้ก่อนจ่ายดอกเบี้ยแพง?
ทั่วไป

รีเทนชั่นคืออะไร? ทำไมผู้กู้บ้านควรรู้จักทางเลือกนี้ก่อนจ่ายดอกเบี้ยแพง?

การมีบ้านสักหลังเป็นของตัวเองนั้นถือเป็นความฝันของคนจำนวนมาก แต่หากไม่มีเงินก้อนใหญ่เพียงพอ ทางเลือกส่วนใหญ่คือการขอสินเชื่อกู้เงินซื้อบ้านจากธนาคาร ซึ่งมักมีระยะเวลาผ่อนชำระนานเป็นสิบปีหรือมากกว่านั้น โดยทั่วไปธนาคารจะเสนอโปรโมชั่นดอกเบี้ยคงที่ในช่วง 3 ปีแรกเท่านั้น หลังจากนั้นดอกเบี้ยมักจะปรับสูงขึ้นเป็นอัตราลอยตัวที่แพงกว่าเดิม ทำให้ผู้กู้ต้องแบกรับภาระหนักขึ้น หลายคนรู้จักการรีไฟแนนซ์เพื่อลดภาระดอกเบี้ย แต่อีกทางเลือกหนึ่งที่น่าสนใจไม่แพ้กันคือ “รีเทนชั่น” ซึ่งหลายคนอาจยังไม่คุ้นเคย บทความนี้จะอธิบายรายละเอียดเกี่ยวกับรีเทนชั่น ขั้นตอนการดำเนินการ และเปรียบเทียบกับการรีไฟแนนซ์ เพื่อให้ผู้อ่านมีข้อมูลครบถ้วนในการตัดสินใจเลือกวิธีที่เหมาะสมที่สุดสำหรับการลดภาระดอกเบี้ยบ้าน รีเทนชั่นคืออะไร? หลักการสำคัญที่ผู้กู้บ้านต้องรู้ รีเทนชั่น (Retention) คือ การเจรจาต่อรองขอลดอัตราดอกเบี้ยเงินกู้กับธนาคารหรือสถาบันการเงินเดิมที่ได้เคยทำเรื่องกู้ยืมไว้ โดยสามารถทำได้หลังจากผ่อนชำระครบ 3 ปีแล้ว หรือเมื่อพ้นระยะเวลาที่มีดอกเบี้ยคงที่ตามที่ระบุในสัญญา การรีเทนชั่นเป็นทางเลือกสำหรับผู้กู้ที่ต้องการลดค่าใช้จ่ายในส่วนของดอกเบี้ยเงินกู้ธนาคาร โดยไม่ต้องย้ายไปยังธนาคารอื่น หลังจากผ่อนบ้านในอัตราดอกเบี้ยคงที่มาจนครบ 3 ปี ดอกเบี้ยมักจะปรับขึ้นเป็นอัตราที่สูงกว่าเดิม ทำให้ภาระการผ่อนชำระหนักขึ้น การรีเทนชั่นจึงเป็นทางออกที่น่าสนใจสำหรับผู้กู้ที่ต้องการบรรเทาภาระทางการเงิน โดยเฉพาะผู้ที่มีประวัติการผ่อนชำระที่ดีมาโดยตลอด ขั้นตอนการทำรีเทนชั่นบ้านง่ายๆ สำหรับผู้กู้ทั่วไป การทำรีเทนชั่นบ้านไม่ได้ยุ่งยากอย่างที่หลายคนคิด ไม่ต้องเตรียมเอกสารมากมายให้วุ่นวาย มีเพียงขั้นตอนไม่กี่ขั้นตอนดังนี้: เตรียมเอกสารสำคัญ ได้แก่ สัญญาเงินกู้ ทะเบียนบ้าน และสำเนาบัตรประชาชน เข้าไปทำเรื่องเจรจาต่อรองขอลดอัตราดอกเบี้ยเงินกู้กับธนาคารหรือสถาบันการเงินที่กำลังผ่อนชำระค่าบ้านอยู่ รอผลการพิจารณาอนุมัติจากธนาคาร ซึ่งโดยทั่วไปใช้เวลาไม่นาน เมื่อได้รับการอนุมัติ อาจต้องเสียค่าธรรมเนียมการทำรีเทนชั่นประมาณ 1-2% ของวงเงินกู้ เอกสารที่ใช้ในการทำรีเทนชั่น เตรียมอะไรบ้าง? [...]

2 นาที
จะยื่นกู้ซื้อบ้านอย่างไรให้ผ่านฉลุย? 7 เทคนิคที่ทำให้คุณมีบ้านในฝันได้เร็วขึ้น
ทั่วไป

จะยื่นกู้ซื้อบ้านอย่างไรให้ผ่านฉลุย? 7 เทคนิคที่ทำให้คุณมีบ้านในฝันได้เร็วขึ้น

การมีบ้านสักหลังเป็นความฝันของคนส่วนใหญ่ แต่หลายคนต้องพบกับความผิดหวังเมื่อยื่นขอสินเชื่อบ้านแล้วถูกปฏิเสธ การยื่นกู้ซื้อบ้านให้ผ่านไม่ใช่เรื่องยากเกินไป หากคุณเตรียมตัวให้พร้อมและวางแผนอย่างรอบคอบ บทความนี้จะแนะนำ 7 เทคนิคสำคัญที่จะช่วยให้การยื่นกู้ซื้อบ้านของคุณผ่านฉลุย ทำให้คุณได้เป็นเจ้าของบ้านในฝันเร็วขึ้น เหตุใดคนส่วนใหญ่ถึงถูกปฏิเสธการกู้บ้าน? การที่ธนาคารปฏิเสธการยื่นกู้บ้านไม่ได้เกิดขึ้นโดยไม่มีเหตุผล มีปัจจัยหลายประการที่ทำให้ผู้กู้ไม่ผ่านการพิจารณา เช่น รายได้ไม่เพียงพอเมื่อเทียบกับราคาบ้าน มีภาระหนี้สินเดิมสูงเกินไป ประวัติทางการเงินไม่ดี เอกสารไม่ครบถ้วน หรือเลือกธนาคารที่ไม่เหมาะสมกับสถานะทางการเงินของตนเอง นอกจากนี้ อีกสาเหตุสำคัญคือการขาดการวางแผนทางการเงินที่ดี ทำให้ไม่มีเงินดาวน์เพียงพอ โดยทั่วไปธนาคารจะให้สินเชื่อประมาณ 80-90% ของราคาบ้าน ดังนั้นผู้กู้จะต้องมีเงินดาวน์อย่างน้อย 10-20% ของราคาบ้าน ซึ่งหลายคนมักมองข้ามจุดนี้ จะประเมินความสามารถในการกู้ซื้อบ้านของตนเองได้อย่างไร? การประเมินความสามารถในการกู้ซื้อบ้านของตนเองเป็นขั้นตอนแรกที่สำคัญมาก เพราะจะช่วยให้คุณเลือกบ้านที่ราคาเหมาะสมกับกำลังทรัพย์ของคุณ โดยทั่วไปธนาคารจะพิจารณาจากรายได้และภาระหนี้เป็นหลัก ซึ่งคุณสามารถคำนวณได้ดังนี้ กรณีไม่มีหนี้สินใดๆ: หากคุณไม่มีภาระหนี้เลย ความสามารถในการกู้จะคำนวณได้จากสูตร: รายได้ต่อเดือน x 60 = วงเงินกู้สูงสุดที่เป็นไปได้ เช่น หากคุณมีรายได้เดือนละ 30,000 บาท คุณอาจจะกู้ได้สูงสุดประมาณ 1,800,000 บาท กรณีมีหนี้สินอยู่แล้ว: หากคุณมีภาระหนี้อื่นๆ คุณต้องคำนวณความสามารถในการผ่อนชำระดังนี้: รายได้ต่อเดือน x 30-40% = ความสามารถในการผ่อนชำระสูงสุดต่อเดือน [...]

2 นาที
เงินดาวน์บ้านคืออะไร? จำเป็นต้องจ่ายเท่าไหร่และมีวิธีวางแผนอย่างไร?
ทั่วไป

เงินดาวน์บ้านคืออะไร? จำเป็นต้องจ่ายเท่าไหร่และมีวิธีวางแผนอย่างไร?

เงินดาวน์บ้านเป็นเรื่องสำคัญที่ต้องเข้าใจอย่างถ่องแท้ก่อนตัดสินใจซื้อบ้านหรือที่อยู่อาศัย เพราะเป็นค่าใช้จ่ายก้อนใหญ่ที่ต้องเตรียมไว้ล่วงหน้า นอกจากจะช่วยประหยัดดอกเบี้ยเงินกู้แล้ว ยังเพิ่มโอกาสให้ธนาคารอนุมัติสินเชื่อได้ง่ายขึ้น บทความนี้จะอธิบายเรื่องเงินดาวน์บ้านให้เข้าใจตั้งแต่ความหมาย จำนวนเงินที่ต้องเตรียม รูปแบบการจ่ายดาวน์ ไปจนถึงวิธีแก้ปัญหาเมื่อวางเงินดาวน์แล้วกู้ไม่ผ่าน เงินดาวน์บ้านคืออะไร เงินดาวน์บ้าน คือ เงินก้อนที่ผู้ซื้อต้องจ่ายให้กับเจ้าของบ้านหรือโครงการก่อนทำสัญญากู้สินเชื่อกับธนาคาร เพื่อเป็นหลักประกันและสร้างความมั่นใจให้กับผู้ขาย โดยทั่วไปเงินดาวน์จะอยู่ที่ 5-30% ของราคาบ้าน เงินดาวน์นี้จะถูกนำไปหักออกจากมูลค่าบ้านทั้งหมด ทำให้ยอดเงินกู้ลดลง ช่วยลดภาระดอกเบี้ยในระยะยาว และเพิ่มโอกาสให้ธนาคารอนุมัติสินเชื่อได้รวดเร็วยิ่งขึ้นด้วย เงินดาวน์มีความแตกต่างกันตามสถานะของบ้าน ดังนี้: กรณีบ้านพร้อมอยู่ สำหรับบ้านที่พร้อมโอนกรรมสิทธิ์ ทั้งบ้านมือหนึ่งและบ้านมือสอง ผู้ซื้อต้องเตรียมวางเงินดาวน์เต็มจำนวนก่อนการเซ็นสัญญาโอนกรรมสิทธิ์ จึงจะสามารถเป็นเจ้าของที่อยู่อาศัยได้อย่างสมบูรณ์ ปัจจุบันโครงการบ้านใหม่หลายแห่งมักมีโปรโมชันฟรีเงินดาวน์เพื่อดึงดูดความสนใจของผู้ซื้อด้วย กรณีบ้านยังสร้างไม่เสร็จ สำหรับบ้านที่อยู่ระหว่างการก่อสร้าง จะมีการทำสัญญาจะซื้อจะขายระหว่างสองฝ่าย โดยโครงการส่วนใหญ่มักเปิดโอกาสให้ผู้ซื้อสามารถทยอยผ่อนดาวน์ได้ตามระยะเวลาที่ตกลงกัน รูปแบบการจ่ายเงินดาวน์บ้านมีกี่แบบ การจ่ายเงินดาวน์บ้านมีทั้งหมด 3 รูปแบบ ซึ่งแต่ละรูปแบบมีความเหมาะสมกับสถานการณ์ทางการเงินของผู้ซื้อที่แตกต่างกัน ดังนี้ จ่ายดาวน์บ้านแบบครั้งเดียว การจ่ายดาวน์บ้านแบบครั้งเดียว คือ การชำระเงินดาวน์บ้านเป็นเงินก้อนในครั้งเดียวจบ ส่วนใหญ่มักใช้กับบ้านหรือโครงการที่สร้างเสร็จสมบูรณ์ พร้อมให้เข้าอยู่เรียบร้อยแล้ว หลังจากจ่ายเงินดาวน์แบบครั้งเดียวเสร็จ ผู้ซื้อสามารถทำเรื่องสัญญากู้สินเชื่อกับธนาคาร โอนกรรมสิทธิ์ และย้ายเข้าอยู่ได้ทันที รูปแบบนี้เหมาะสำหรับผู้ที่มีเงินเก็บก้อนใหญ่พร้อมจ่าย และต้องการเข้าอยู่ในบ้านได้ในระยะเวลาอันสั้น โดยไม่ต้องรอระยะเวลาการก่อสร้าง ผ่อนดาวน์บ้านแบบเท่ากันทุกงวด การผ่อนดาวน์บ้านแบบเท่ากันทุกงวด ส่วนใหญ่มักใช้กับบ้านหรือโครงการที่ยังอยู่ระหว่างการก่อสร้าง โดยทั่วไปจะให้เวลาผ่อนดาวน์ประมาณ [...]

2 นาที
อัตราดอกเบี้ยบ้านปี 2568 เป็นอย่างไร? เปรียบเทียบสินเชื่อบ้านแต่ละธนาคารที่คุณต้องรู้
ทั่วไป

อัตราดอกเบี้ยบ้านปี 2568 เป็นอย่างไร? เปรียบเทียบสินเชื่อบ้านแต่ละธนาคารที่คุณต้องรู้

การตัดสินใจซื้อบ้านหรือคอนโดเป็นเรื่องใหญ่ที่ต้องวางแผนอย่างรอบคอบ โดยเฉพาะเรื่องการเลือกสินเชื่อที่ให้อัตราดอกเบี้ยที่เหมาะสมกับความสามารถในการผ่อนชำระของเรา บทความนี้จะพาคุณไปรู้จักกับอัตราดอกเบี้ยบ้านล่าสุดในปี 2568 พร้อมเปรียบเทียบสินเชื่อจากธนาคารต่างๆ ตลอดจนเคล็ดลับเลือกสินเชื่อบ้านให้ได้ดอกเบี้ยต่ำ เพื่อให้คุณสามารถวางแผนการเงินในการซื้อที่อยู่อาศัยได้อย่างมีประสิทธิภาพ อัตราดอกเบี้ยบ้านปี 2568 แต่ละธนาคารแตกต่างกันอย่างไร? ในปี 2568 ธนาคารแต่ละแห่งมีการนำเสนออัตราดอกเบี้ยสินเชื่อบ้านที่แตกต่างกัน ทั้งในแง่ของอัตราดอกเบี้ย วงเงินกู้สูงสุด และระยะเวลาในการผ่อนชำระ ซึ่งผู้กู้จำเป็นต้องศึกษารายละเอียดให้ครบถ้วนก่อนตัดสินใจ มาดูอัตราดอกเบี้ยล่าสุดของแต่ละธนาคารกัน: ตารางเปรียบเทียบอัตราดอกเบี้ยบ้านปี 2568 (อัปเดต 3 มีนาคม 2568) จากตารางจะเห็นว่า ธนาคารกรุงศรีอยุธยาเสนออัตราดอกเบี้ยขั้นต่ำในช่วง 3 ปีแรกที่ต่ำที่สุดที่ 3.10% ขณะที่ธนาคารออมสินให้วงเงินกู้สูงสุดถึง 110% และธนาคารอาคารสงเคราะห์กับธนาคารกรุงไทยให้ระยะเวลาผ่อนนานที่สุดถึง 40 ปี สิ่งสำคัญที่ควรทราบคือ อัตราดอกเบี้ยเหล่านี้อาจมีการเปลี่ยนแปลงตามสภาวะเศรษฐกิจและนโยบายของแต่ละธนาคาร รวมถึงปัจจัยอื่นๆ เช่น คุณสมบัติของผู้กู้ ระยะเวลากู้ยืม และประเภทของสินเชื่อ ดังนั้นควรตรวจสอบข้อมูลล่าสุดจากธนาคารโดยตรงก่อนตัดสินใจ วิธีเลือกสินเชื่อบ้านให้ตรงกับความต้องการทำอย่างไร? การเลือกสินเชื่อบ้านที่เหมาะสมนั้นขึ้นอยู่กับความต้องการและสถานะทางการเงินของแต่ละบุคคล มาดูรายละเอียดสินเชื่อจากธนาคารต่างๆ เพื่อเป็นข้อมูลประกอบการตัดสินใจ: ธนาคารอาคารสงเคราะห์ (ธอส.) ธอส. มีสินเชื่อเพื่อที่อยู่อาศัยปี 2568 ที่เสนออัตราดอกเบี้ยคงที่ในปีแรกที่ 3.20% ต่อปี และปรับเป็น [...]

2 นาที
ดูทั้งหมด
Homeday AgentHomeday Agent
Promo Homeday
ฟังบ้าน
Homeday AgentHomeday Agent