Logo
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap
Add LINE Sticky

มนุษย์เงินเดือนจะออมเงินอย่างไรให้มีประสิทธิภาพในปี 2025?

Homeday
25 เมษายน 2568
2 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 25/4/2568

มนุษย์เงินเดือนจะออมเงินอย่างไรให้มีประสิทธิภาพในปี 2025?

บทความที่เกี่ยวข้อง

โครงการแนะนำ

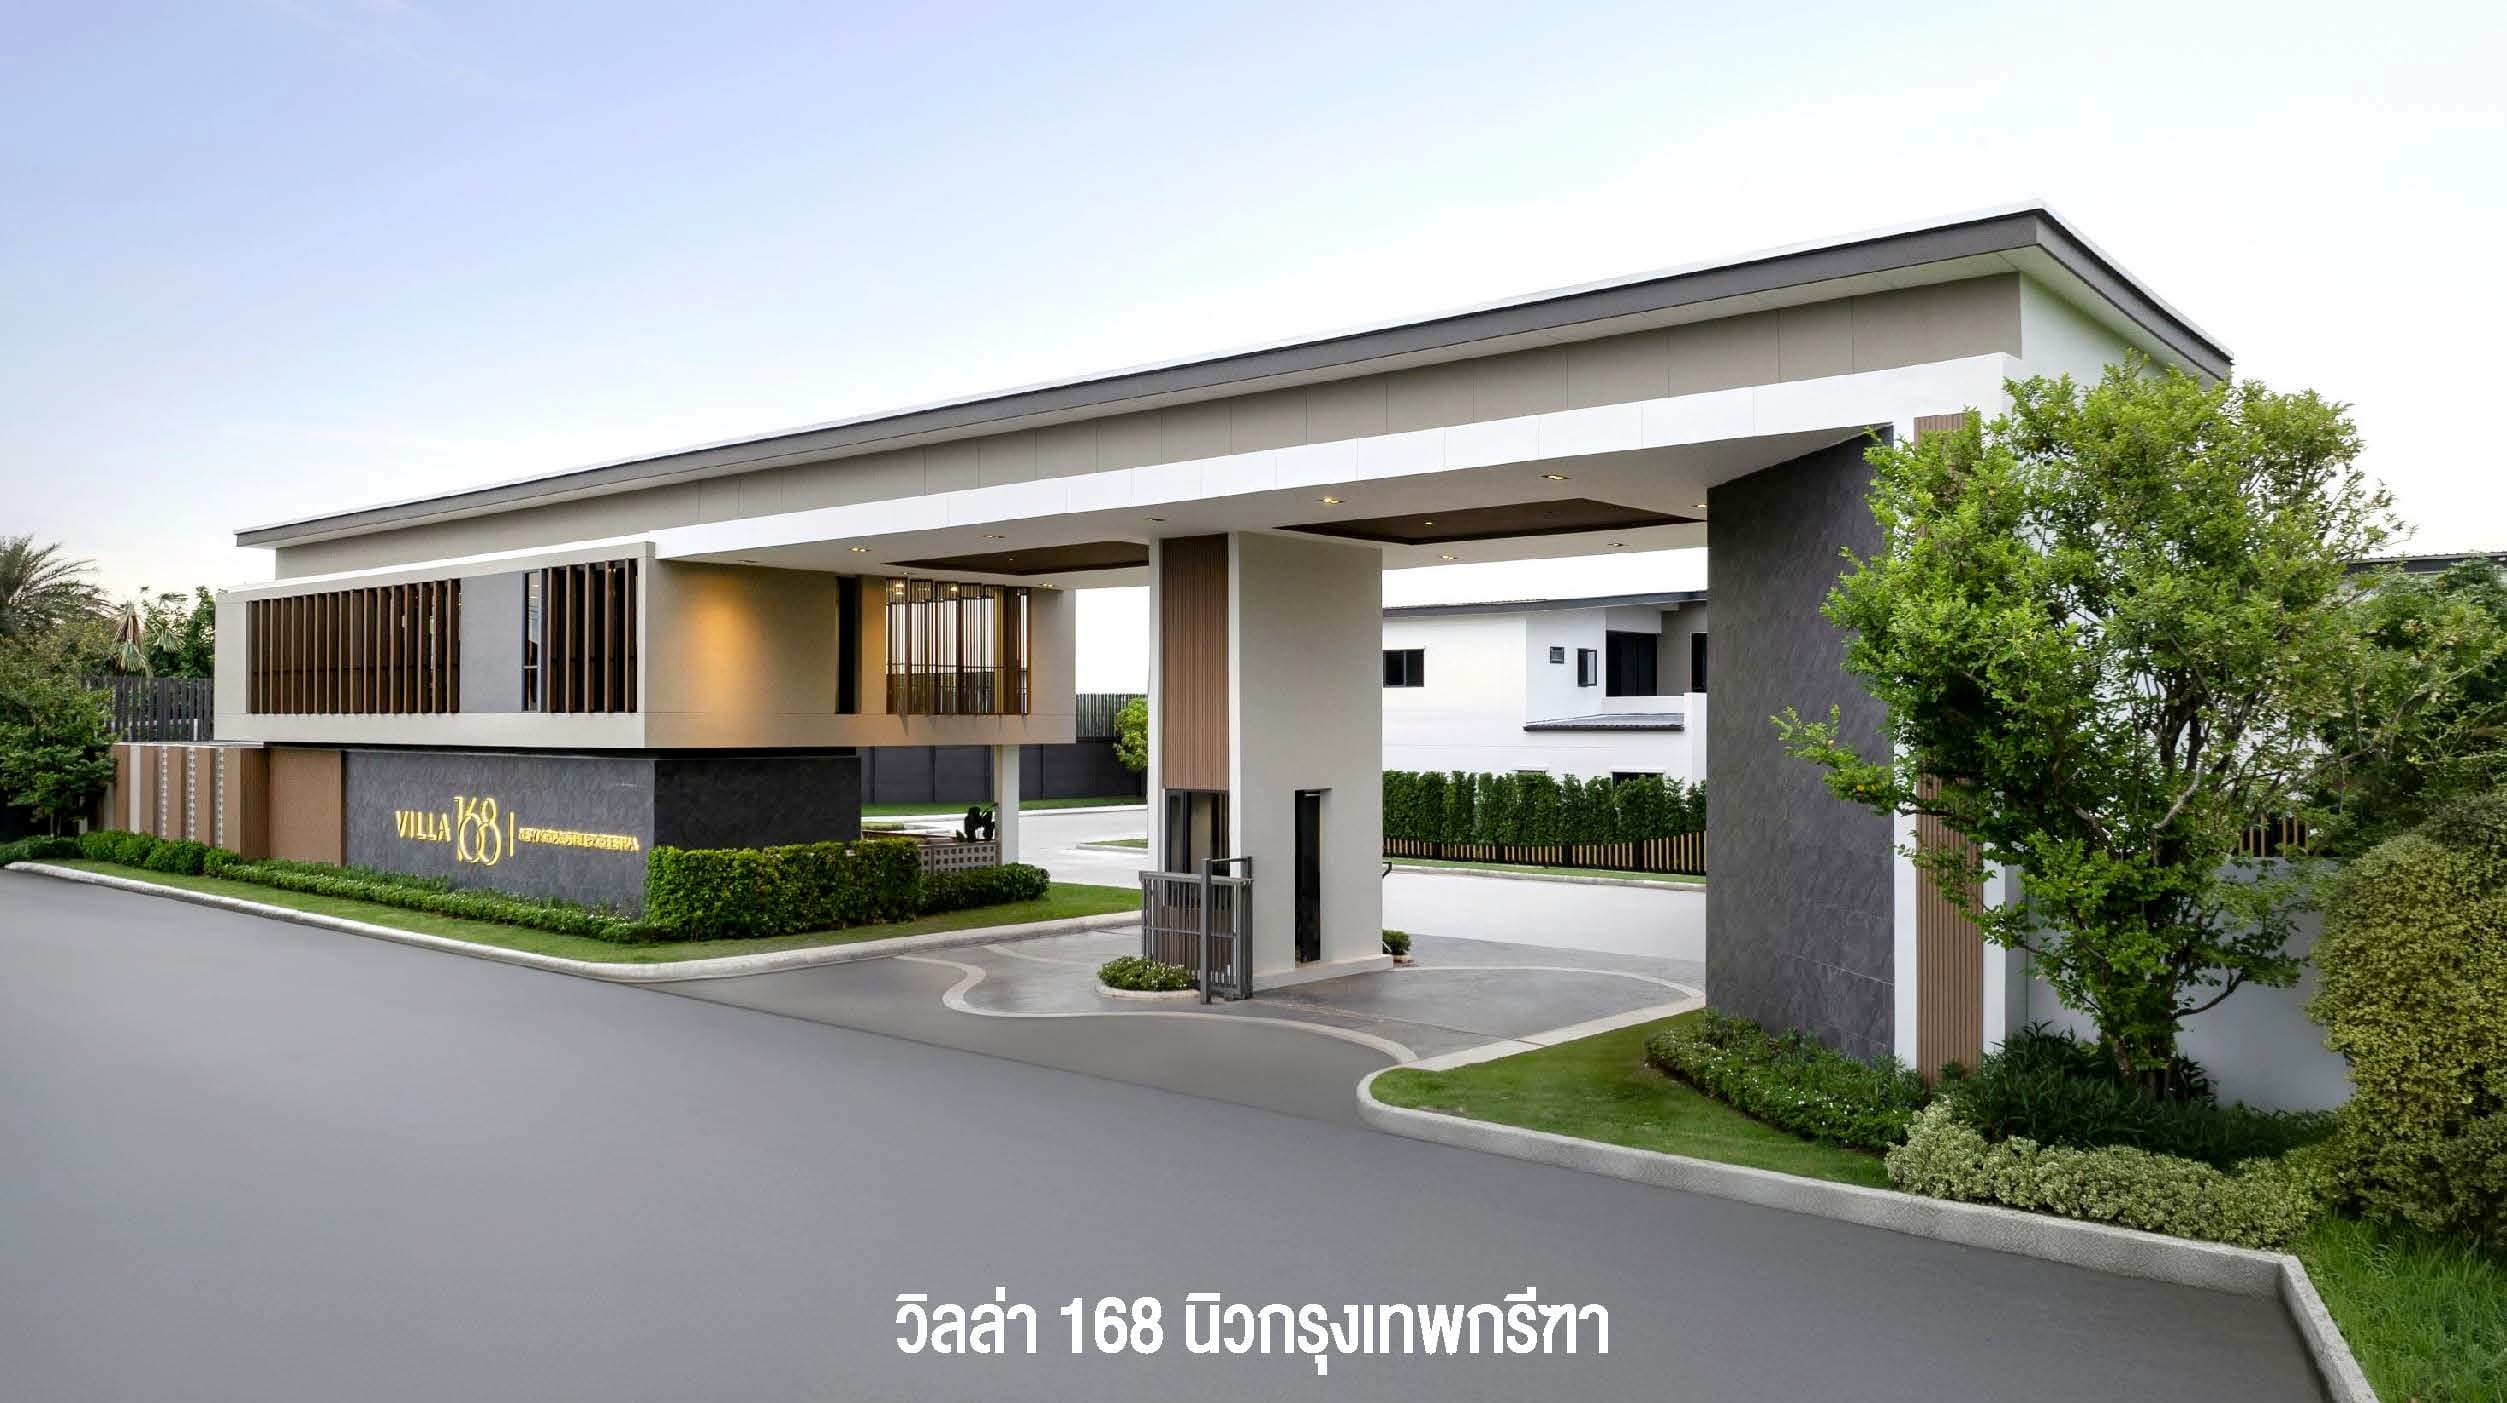
วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)
บ้านเดี่ยว
โครงการใหม่

วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)

แอล.พี.เอ็น.ดีเวลลอปเมนท์
เขตลาดกระบัง, กรุงเทพมหานคร

บ้านเดี่ยว 2 ชั้น จำนวน 91 หลัง บนถนนพัฒนาชนบท 4 แขวงคลองสองต้นนุ่น เขตลาดกระบัง กรุงเทพฯ โครงการเน้นความเป็นส่วนตัว มีแบบบ้าน 6 แบบ พื้นที่ใช้สอย 251-408 ตร.ม. 3-4 ห้องนอน 3-6 ห้องน้ำ และที่จอดรถ 2-4 คัน ส่วนกลางประกอบด้วยคลับเฮ้าส์ ห้องออกกำลังกาย สระว่ายน้ำ พื้นที่พักผ่อน สวนส่วนกลาง สนามเด็กเล่น และระบบรักษาความปลอดภัย 24 ชั่วโมง พร้อมระบบอ่านป้ายทะเบียนและกล้อง CCTV เดินทางเชื่อมมอเตอร์เวย์ ถนนวงแหวนกาญจนาฯ และสนามบินสุวรรณภูมิได้สะดวก

เริ่ม 11,990,000 บาท
เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)
บ้านเดี่ยว
โครงการพร้อมอยู่

เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)

เอพี (ไทยแลนด์)
เอพี (ไทยแลนด์)
เขตตลิ่งชัน, กรุงเทพมหานคร

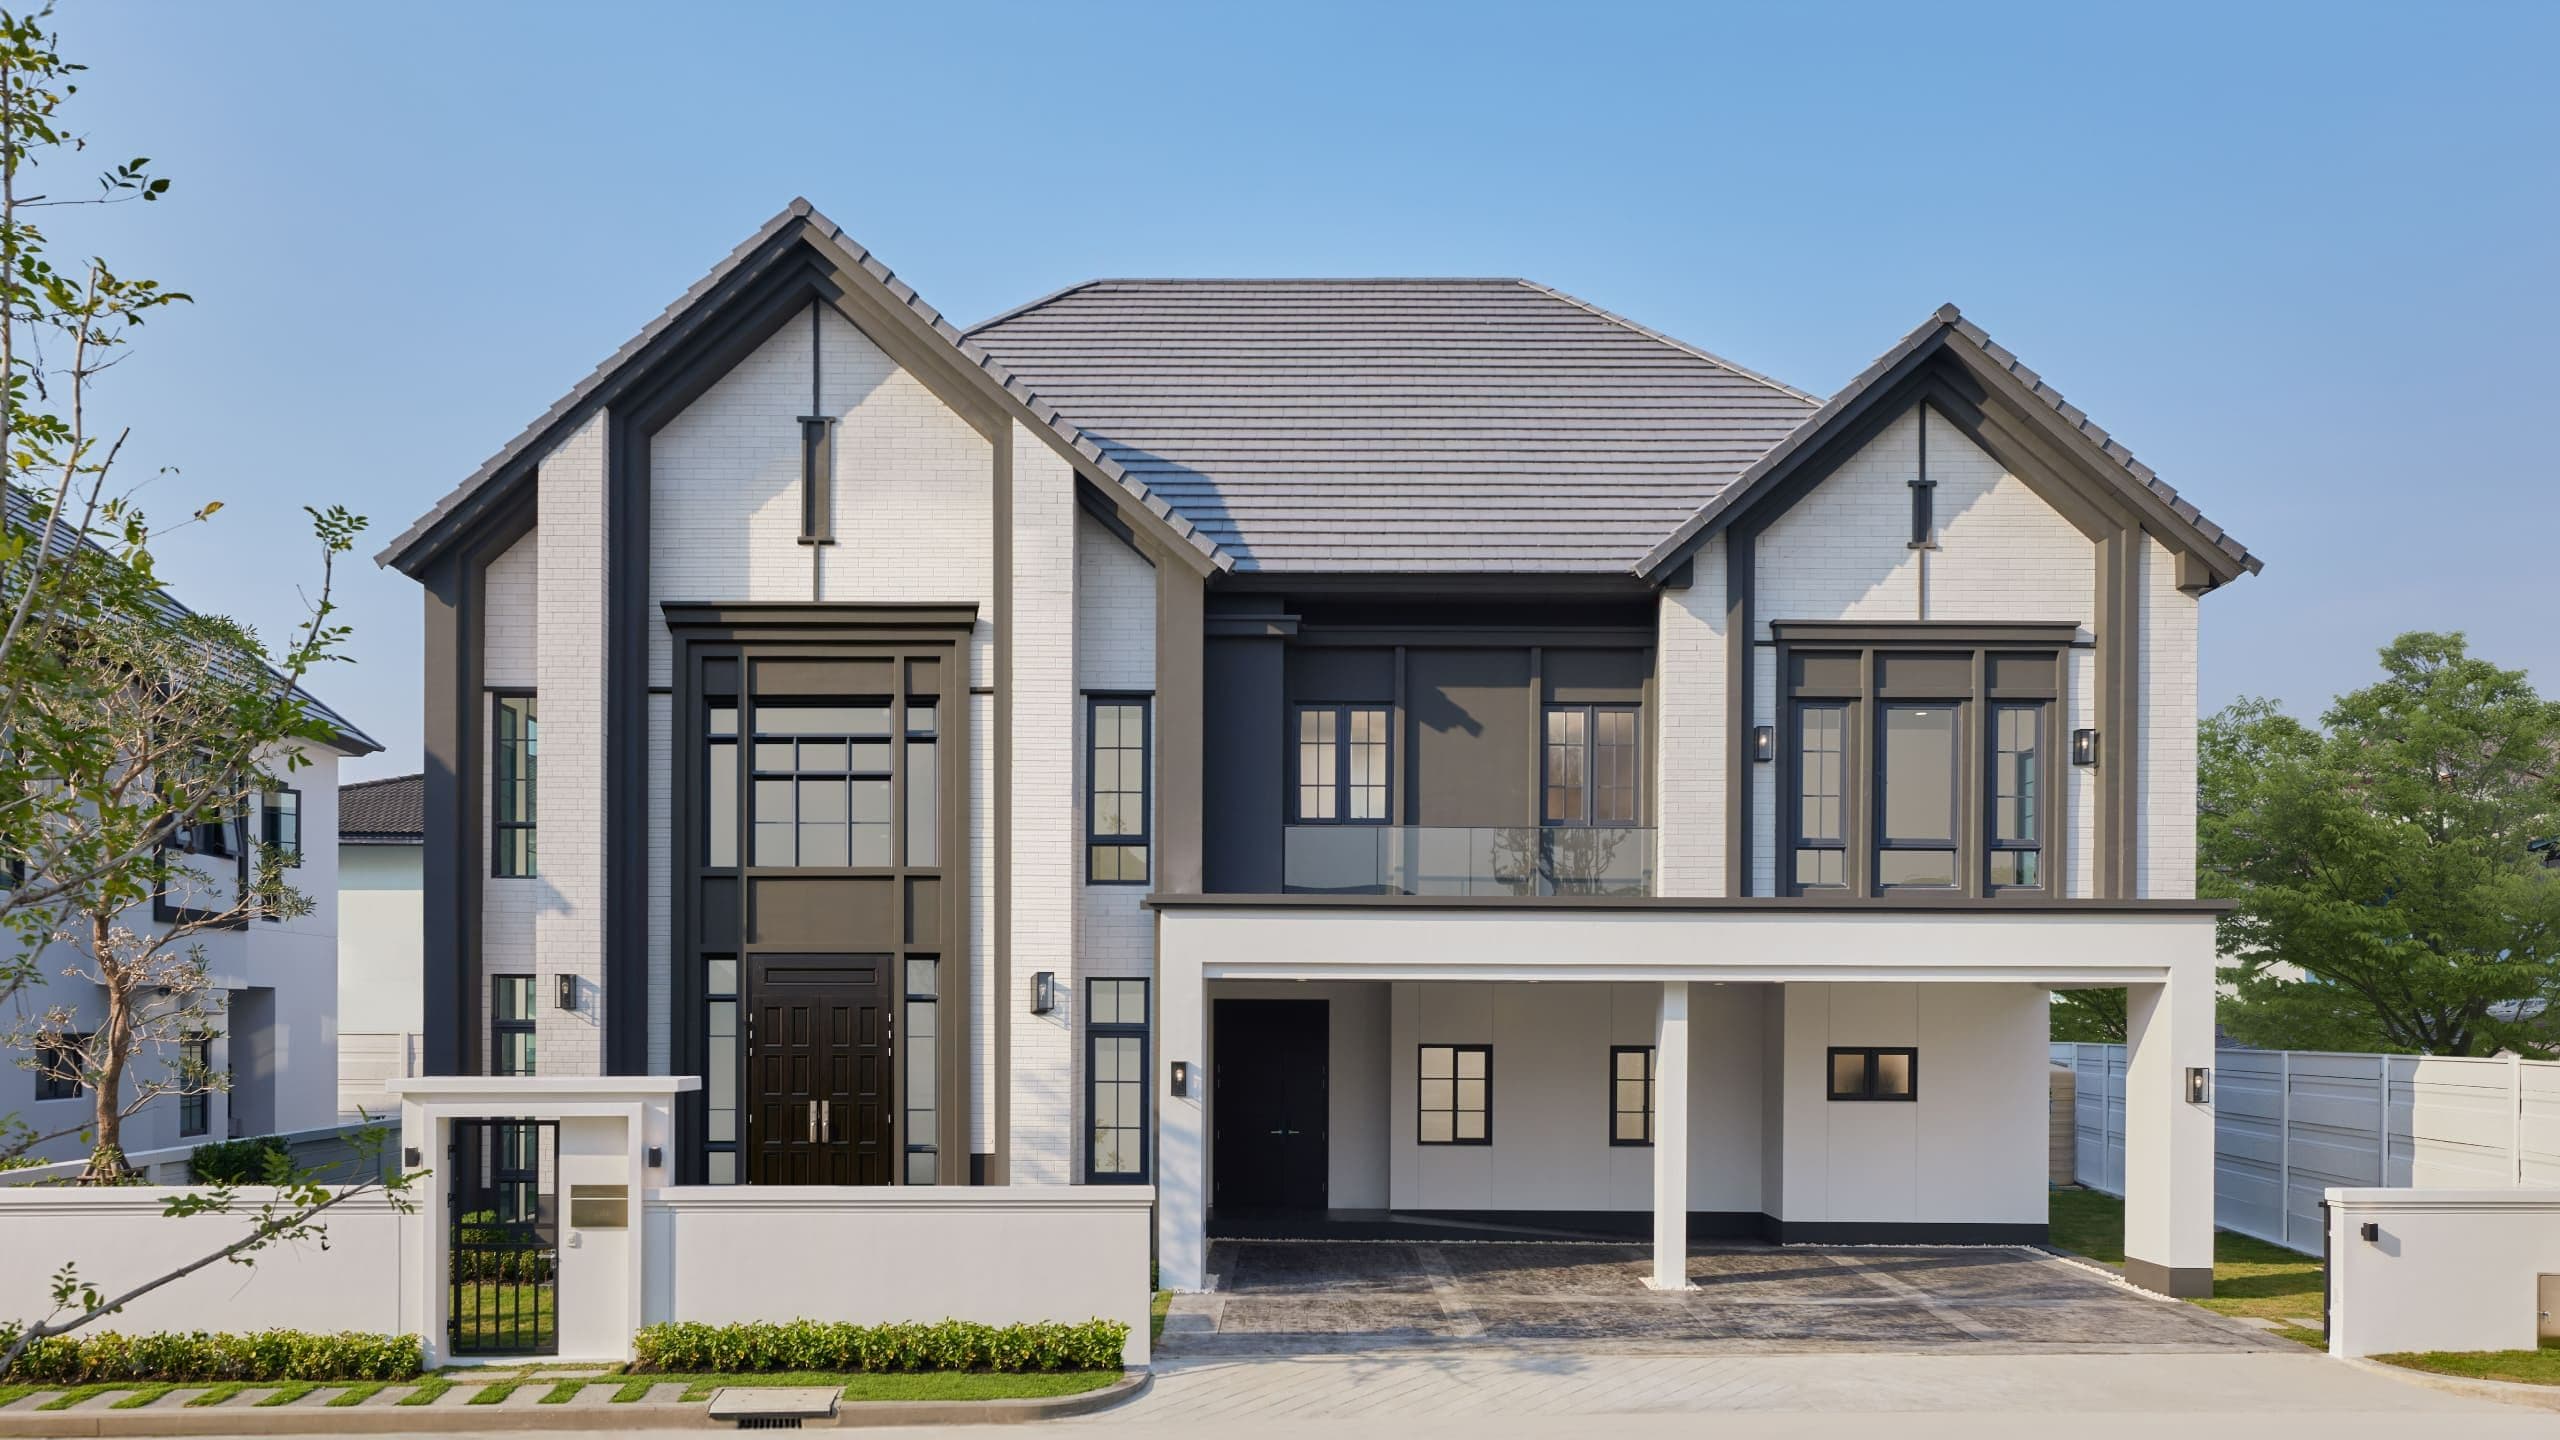
โครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao) เป็นโครงการบ้านเดี่ยวระดับลักชัวรี พัฒนาโดย บริษัท เอพี (ไทยแลนด์) จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพถนนแก้วเงินทอง เขตตลิ่งชัน กรุงเทพมหานคร โครงการได้รับการออกแบบด้วยสถาปัตยกรรมสไตล์ English Modern Classic ที่ได้รับแรงบันดาลใจจากยุค Tudor มุ่งเน้นการจัดสรรพื้นที่ที่ตอบสนองการอยู่อาศัยของครอบครัวขนาดใหญ่และรองรับการใช้ชีวิตร่วมกันของสมาชิกหลายช่วงวัยในทำเลที่สามารถเชื่อมต่อการเดินทางเข้าสู่ศูนย์กลางย่านฝั่งธนบุรีและพื้นที่กรุงเทพมหานครชั้นในได้อย่างสะดวก พื้นที่โครงการถูกพัฒนาบนที่ดินขนาด 27 ไร่ โดยเน้นความเป็นส่วนตัวด้วยจำนวนบ้านพักอาศัยเพียง 58 ยูนิต ตัวบ้านตั้งอยู่บนที่ดินเริ่มต้น 100 ตารางวาขึ้นไป และมีพื้นที่ใช้สอยภายในขนาด 390 ถึง 580 ตารางเมตร ฟังก์ชันบ้านได้รับการออกแบบให้มีขนาด 4 ถึง 5 ห้องนอน 5 ถึง 6 ห้องน้ำ พร้อมพื้นที่จอดรถ 3 ถึง 4 คัน นอกจากนี้ยังมีการออกแบบเชิงสถาปัตยกรรมเช่น พื้นที่ห้องรับแขกเพดานสูงแบบ Double Volume และฟังก์ชันห้องใต้หลังคา เพื่อเพิ่มมิติและพื้นที่ใช้สอยภายในตัวบ้านให้เกิดประโยชน์สูงสุด ภายในโครงการมีการจัดเตรียมสิ่งอำนวยความสะดวกส่วนกลางอย่างครบครัน ประกอบด้วย อาคารคลับเฮาส์ สระว่ายน้ำระบบเกลือพร้อมสระเด็ก และห้องออกกำลังกายที่รองรับระบบ Virtual Fitness นอกจากนี้ยังมีพื้นที่สวนสาธารณะส่วนกลางและสนามเด็กเล่นที่ออกแบบให้มีโครงสร้างส่งเสริมพัฒนาการ ด้านระบบรักษาความปลอดภัย โครงการนำระบบ KATSAN ซึ่งเป็นนวัตกรรมการจัดการความปลอดภัยของ AP มาใช้คัดกรองการเข้า-ออก พร้อมติดตั้งกล้องวงจรปิดรอบโครงการ และมีเจ้าหน้าที่รักษาความปลอดภัยปฏิบัติงานตลอด 24 ชั่วโมง ทำเลที่ตั้งของโครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า มีความโดดเด่นด้านเครือข่ายเส้นทางคมนาคม โดยสามารถเชื่อมต่อถนนเส้นหลักอย่างถนนบรมราชชนนี ถนนจรัญสนิทวงศ์ และถนนราชพฤกษ์ โครงการตั้งอยู่ห่างจากรถไฟฟ้า MRT สถานีแยกไฟฉาย ประมาณ 3.1 กิโลเมตร และห่างจากจุดขึ้น-ลงทางพิเศษศรีรัช ประมาณ 3.6 กิโลเมตร นอกจากนี้ยังแวดล้อมด้วยสถานที่สำคัญและแหล่งอำนวยความสะดวกชั้นนำ ได้แก่ เซ็นทรัล ปิ่นเกล้า, โรงพยาบาลศิริราช, โรงพยาบาลเจ้าพระยา, ตลาดบางขุนศรี และสถานศึกษาชั้นนำ

เริ่ม 25,900,000 บาท
มหกรรมบ้านและคอนโด
การออมเงินเป็นสิ่งสำคัญสำหรับทุกคน โดยเฉพาะมนุษย์เงินเดือนที่มีรายได้คงที่ในแต่ละเดือน การออมเงินคือการเก็บสะสมเงินเพื่อเป้าหมายต่างๆ ไม่ว่าจะเป็นการวางแผนเกษียณอายุ การซื้อสินทรัพย์ เช่น รถยนต์ ที่ดิน บ้าน หรือคอนโดมิเนียม การเริ่มต้นธุรกิจส่วนตัว หรือการเก็บเงินสำรองสำหรับเหตุฉุกเฉิน เช่น การตกงาน อุบัติเหตุ หรือการเจ็บป่วย ในปัจจุบันคนรุ่นใหม่ที่เพิ่งเริ่มทำงานให้ความสำคัญกับการออมเงินมากขึ้น เพราะตระหนักถึงความไม่แน่นอนของเศรษฐกิจและค่าครองชีพที่สูงขึ้นเรื่อยๆ บทความนี้จะแนะนำวิธีการออมเงินที่มีประสิทธิภาพสำหรับมนุษย์เงินเดือนในปี 2025
Article Image

ทำไมการออมเงินจึงสำคัญสำหรับมนุษย์เงินเดือนในปัจจุบัน?

การออมเงินมีความสำคัญอย่างยิ่งสำหรับมนุษย์เงินเดือนในปัจจุบัน เนื่องจากค่าครองชีพที่สูงขึ้นอย่างต่อเนื่อง ในขณะที่รายได้อาจไม่ได้เพิ่มขึ้นในอัตราเดียวกัน การมีเงินออมช่วยสร้างความมั่นคงทางการเงิน ทำให้มีเงินสำรองในยามฉุกเฉิน และช่วยให้สามารถวางแผนอนาคตได้ดียิ่งขึ้น
นอกจากนี้ การออมเงินยังช่วยลดความเครียดทางการเงิน และเพิ่มคุณภาพชีวิตในระยะยาว มนุษย์เงินเดือนที่มีการออมเงินที่ดีจะมีโอกาสในการลงทุนเพื่อสร้างรายได้เพิ่มเติม และมีอิสรภาพทางการเงินมากขึ้นในอนาคต
ข้อมูลจากการสำรวจพบว่า มนุษย์เงินเดือนที่มีการวางแผนการออมเงินที่ดีจะมีโอกาสเกษียณอายุได้เร็วกว่าและมีคุณภาพชีวิตที่ดีกว่าหลังเกษียณ การออมเงินจึงไม่ใช่เพียงการเก็บเงินไว้ใช้ในอนาคต แต่ยังเป็นการลงทุนในคุณภาพชีวิตของตนเองในระยะยาวอีกด้วย
Article Image

เทคนิคพื้นฐานที่มนุษย์เงินเดือนต้องรู้ในการออมเงิน

เก็บก่อนใช้ – หลักการสำคัญที่ช่วยให้ออมเงินได้อย่างมีวินัย

วิธีการออมเงินแบบ “เก็บก่อนใช้” เป็นหนึ่งในเทคนิคพื้นฐานที่มนุษย์เงินเดือนควรนำมาใช้ หลักการคือ การหักเงินออมทันทีที่ได้รับเงินเดือน ไม่ใช่รอให้เหลือจึงค่อยเก็บ การหักเงินออมก่อนเป็นการบังคับตัวเองให้ใช้จ่ายเท่าที่เหลือ ซึ่งช่วยสร้างวินัยในการออมเงินได้อย่างมีประสิทธิภาพ
สำหรับผู้ที่เพิ่งเริ่มต้นทำงาน แนะนำให้เริ่มออมเงินประมาณ 10% ของเงินเดือน เช่น หากได้รับเงินเดือน 15,000 บาท ควรหักเก็บ 1,500 บาทต่อเดือน เพื่อสร้างความคุ้นชินกับการออมเงิน เมื่อรายได้เพิ่มขึ้น อาจเปลี่ยนเป็นใช้หลักการ 50-30-20 คือ 50% สำหรับค่าใช้จ่ายจำเป็น 30% สำหรับค่าใช้จ่ายส่วนตัว และ 20% สำหรับการออมและการลงทุน

ทำบัญชีรายรับ-รายจ่าย เพื่อติดตามเงินทุกบาททุกสตางค์

การทำบัญชีรายรับ-รายจ่ายเป็นเครื่องมือสำคัญที่ช่วยให้มนุษย์เงินเดือนมองเห็นภาพรวมของการใช้จ่ายและสามารถตัดค่าใช้จ่ายที่ไม่จำเป็นได้ง่ายขึ้น แม้ว่าหลายคนอาจมองว่าเป็นเรื่องยุ่งยากและเสียเวลา แต่ในปัจจุบันมีเทคโนโลยีที่ช่วยทำให้การบันทึกรายรับ-รายจ่ายเป็นเรื่องง่าย
ปัจจุบันมีแอปพลิเคชันบันทึกรายรับ-รายจ่ายที่สามารถดาวน์โหลดใช้งานได้ฟรีหรือมีค่าใช้จ่ายต่ำ ซึ่งช่วยอำนวยความสะดวกในการติดตามการใช้จ่ายได้ตลอดเวลา นอกจากนี้ ยังสามารถใช้โปรแกรม Excel หรือ Google Sheets ในการทำบัญชีรายรับ-รายจ่ายได้อีกด้วย การทำบัญชีช่วยให้รู้ว่าเงินไปไหน และช่วยในการวางแผนการใช้จ่ายในอนาคตได้อย่างมีประสิทธิภาพ

กำหนดเงินใช้เป็นรายวัน เทคนิคควบคุมการใช้จ่ายแบบมีระบบ

การกำหนดค่าใช้จ่ายรายวันเป็นวิธีที่ช่วยควบคุมการใช้จ่ายให้อยู่ในขอบเขตที่กำหนดได้อย่างมีประสิทธิภาพ วิธีนี้อาจดูเหมือนวิธีการใช้เงินแบบเด็กๆ ที่ผู้ปกครองให้เงินลูกเป็นรายวัน แต่เชื่อเถอะว่า วิธีนี้ช่วยบริหารจัดการค่าใช้จ่ายและช่วยให้มีวินัยในการใช้เงินมากขึ้น
การกำหนดค่าใช้จ่ายรายวันต้องคำนวณจากค่าใช้จ่ายที่จำเป็นทั้งหมด เช่น ค่าเดินทาง ค่าอาหาร และค่าใช้จ่ายเบ็ดเตล็ดอื่นๆ จากนั้นนำค่าใช้จ่ายรายวันมาคูณกับจำนวนวันและบวกกับค่าใช้จ่ายประจำเดือน เช่น ค่าเช่า ค่าสาธารณูปโภค เมื่อได้ค่าใช้จ่ายรวมแล้ว นำมาหักจากเงินเดือนก็จะทราบว่าสามารถออมเงินได้เท่าไรต่อเดือน
Article Image

วิธีควบคุมการใช้จ่ายอย่างชาญฉลาดสำหรับมนุษย์เงินเดือน

คิดถึงความจำเป็นก่อนใช้จ่าย หรือจะซื้อเพราะอยากได้?

สำหรับมนุษย์เงินเดือนที่มักมีพฤติกรรมการใช้จ่ายฟุ่มเฟือยหรือชอบซื้อของสะสม วิธีที่ช่วยควบคุมการใช้จ่ายได้ดีคือ การคิดถึงความจำเป็นก่อนใช้จ่ายทุกครั้ง ก่อนที่จะหยิบเงินหรือบัตรเครดิตออกจากกระเป๋า ควรถามตัวเองก่อนว่าสิ่งที่กำลังจะซื้อนั้นจำเป็นจริงๆ หรือเป็นเพียงความต้องการชั่วคราว
นอกจากนี้ ยังควรคำนึงถึงเป้าหมายในการออมเงินที่ตั้งไว้ เช่น หากตั้งใจเก็บเงินเพื่อดาวน์บ้าน ควรคิดว่าเงินที่กำลังจะใช้ซื้อของที่ไม่จำเป็นนั้น หากเก็บไว้จะทำให้บรรลุเป้าหมายเร็วขึ้นเท่าไร อย่างไรก็ตาม ไม่ควรตระหนี่จนเกินไปจนทำให้ชีวิตไม่มีความสุข เพราะการให้รางวัลตัวเองบ้างเป็นครั้งคราวก็เป็นสิ่งสำคัญ

งดการเดินห้างสรรพสินค้าโดยไม่มีเป้าหมาย ลดการซื้อของโดยไม่จำเป็น

มนุษย์เงินเดือนหลายคนมักมีพฤติกรรมการไปเดินห้างสรรพสินค้าเพื่อคลายเครียดหรือเพื่อความบันเทิง ซึ่งมักนำไปสู่การใช้จ่ายที่ไม่จำเป็น โดยเฉพาะเมื่อพบสินค้าลดราคาหรือมีโปรโมชั่นพิเศษ การหลีกเลี่ยงการไปเดินห้างโดยไม่มีเป้าหมายชัดเจนเป็นวิธีที่ช่วยลดค่าใช้จ่ายที่ไม่จำเป็นได้อย่างมีประสิทธิภาพ
หากจำเป็นต้องไปห้างสรรพสินค้า ควรเตรียมรายการสิ่งของที่ต้องซื้อไว้ล่วงหน้า และกำหนดงบประมาณให้ชัดเจน เพื่อป้องกันการใช้จ่ายเกินความจำเป็น นอกจากนี้ การเลือกซื้อของออนไลน์ก็เป็นอีกทางเลือกที่ช่วยลดการซื้อของโดยไม่จำเป็น เพราะสามารถเปรียบเทียบราคาและคุณภาพได้ก่อนตัดสินใจซื้อ

ลดการใช้บัตรเครดิตอย่างไม่จำเป็น เพื่อหลีกเลี่ยงหนี้สินที่เพิ่มขึ้น

บัตรเครดิตเป็นเครื่องมือทางการเงินที่ช่วยอำนวยความสะดวกในการใช้จ่าย แต่หากใช้อย่างไม่ระมัดระวังก็อาจนำไปสู่ภาระหนี้สินที่เพิ่มขึ้นได้ การใช้บัตรเครดิตอย่างชาญฉลาดควรพิจารณาถึงความคุ้มค่าและความจำเป็นในการใช้จ่ายทุกครั้ง
บัตรเครดิตมีประโยชน์ในกรณีที่มีโปรโมชั่นผ่อน 0% หรือมีส่วนลดพิเศษ แต่ควรระมัดระวังไม่ให้การใช้บัตรเครดิตกลายเป็นการสร้างภาระหนี้สินในอนาคต มนุษย์เงินเดือนที่มีวินัยในการใช้จ่ายควรใช้บัตรเครดิตเฉพาะกรณีที่จำเป็นและสามารถชำระเต็มจำนวนได้เมื่อถึงกำหนด เพื่อหลีกเลี่ยงดอกเบี้ยและค่าใช้จ่ายแฝงอื่นๆ
Article Image

เทคนิคการออมเงินระดับสูงที่จะช่วยมนุษย์เงินเดือนมีเงินเก็บ

จัดการหนี้สินให้หมด ก่อนเริ่มต้นการออมเงินอย่างจริงจัง

หนี้สินเป็นอุปสรรคสำคัญที่ทำให้การออมเงินไม่ประสบความสำเร็จ เพราะเมื่อถึงเวลาชำระหนี้ มักต้องนำเงินส่วนที่ตั้งใจจะออมไปใช้ชำระหนี้แทน ดังนั้น การจัดการหนี้สินให้หมดหรืออย่างน้อยก็ลดหนี้สินลงให้มากที่สุด เป็นขั้นตอนสำคัญก่อนเริ่มต้นการออมเงินอย่างจริงจัง
ควรเริ่มจากการจัดลำดับความสำคัญของหนี้สิน โดยชำระหนี้ที่มีดอกเบี้ยสูงก่อน เช่น หนี้บัตรเครดิต หรือหนี้สินเชื่อส่วนบุคคล จากนั้นค่อยชำระหนี้ที่มีดอกเบี้ยต่ำลงมา เช่น หนี้สินเชื่อรถยนต์ หรือหนี้สินเชื่อบ้าน การไม่มีภาระหนี้สินจะช่วยให้มีเงินเหลือสำหรับการออมมากขึ้น และลดความเครียดทางการเงินได้อย่างมีประสิทธิภาพ

งดใช้เงินโบนัสเพื่อความฟุ่มเฟือย เก็บเป็นเงินออมเพื่ออนาคต

เงินโบนัสเป็นรายได้พิเศษที่มนุษย์เงินเดือนหลายคนมักนำไปใช้เพื่อความบันเทิงหรือซื้อของฟุ่มเฟือย แต่หากต้องการออมเงินอย่างมีประสิทธิภาพ ควรพิจารณาเก็บเงินโบนัสไว้เป็นเงินออมหรืออย่างน้อยก็เก็บส่วนหนึ่งไว้
การเก็บเงินโบนัสเป็นเงินออมมีข้อดีคือ เป็นการเพิ่มเงินออมครั้งละมากๆ ซึ่งช่วยให้บรรลุเป้าหมายการออมเงินได้เร็วขึ้น นอกจากนี้ ยังเป็นการสร้างวินัยในการออมเงิน และหลีกเลี่ยงการใช้จ่ายฟุ่มเฟือยที่อาจเกิดขึ้นเมื่อมีเงินก้อนใหญ่

เปิดบัญชีเงินฝากประจำ กลยุทธ์บังคับตัวเองให้ออมเงิน

การเปิดบัญชีเงินฝากประจำเป็นวิธีที่ช่วยบังคับตัวเองให้มีวินัยในการออมเงิน เพราะเมื่อนำเงินเข้าบัญชีฝากประจำแล้ว จะไม่สามารถถอนออกมาใช้ได้จนกว่าจะครบกำหนดตามสัญญา นอกจากนี้ บัญชีเงินฝากประจำยังให้ผลตอบแทนในรูปแบบของดอกเบี้ยที่สูงกว่าบัญชีเงินฝากออมทรัพย์ทั่วไป
บัญชีเงินฝากประจำมีหลากหลายระยะเวลาให้เลือก ตั้งแต่ 3 เดือนไปจนถึง 48 เดือน โดยระยะเวลาที่ยาวนานกว่ามักให้อัตราดอกเบี้ยที่สูงกว่า มนุษย์เงินเดือนควรพิจารณาเลือกระยะเวลาฝากที่เหมาะสมกับแผนการเงินของตนเอง เพื่อให้ได้รับผลตอบแทนที่สูงที่สุดโดยไม่กระทบกับความคล่องตัวทางการเงิน

เทคนิคการเก็บธนบัตร 50 บาท วิธีออมเงินง่ายๆ ที่เห็นผลชัดเจน

วิธีออมเงินที่ง่ายแต่ได้ผลดีอีกวิธีหนึ่งคือ การเก็บธนบัตร 50 บาททุกใบที่ได้รับ โดยไม่นำมาใช้จ่าย วิธีนี้อาจดูเรียบง่าย แต่หากทำอย่างสม่ำเสมอ จะเห็นผลที่ชัดเจน เช่น หากเก็บธนบัตร 50 บาทได้สัปดาห์ละ 4 ใบ ใน 1 เดือนจะมีเงินเก็บเพิ่ม 800 บาท และใน 1 ปีจะมีเงินเก็บถึง 9,600 บาท
เหตุผลที่มนุษย์เงินเดือนนิยมเก็บธนบัตร 50 บาทมากกว่าธนบัตรชนิดอื่น เพราะเป็นธนบัตรที่ไม่ได้พบเห็นบ่อยนัก การเก็บธนบัตรชนิดนี้จึงไม่กระทบกับค่าใช้จ่ายในชีวิตประจำวันมากเท่ากับการเก็บธนบัตร 20 บาทหรือ 100 บาท วิธีนี้สามารถนำไปประยุกต์ใช้กับธนบัตรชนิดอื่นได้ตามความเหมาะสม หรืออาจเก็บเหรียญ 10 บาทเพิ่มเติมเพื่อเพิ่มเงินออมให้มากขึ้น
Article Image

การวางแผนการออมเงินเพื่อเกษียณอายุสำหรับมนุษย์เงินเดือน

การวางแผนเกษียณอายุเป็นสิ่งสำคัญที่มนุษย์เงินเดือนควรเริ่มทำตั้งแต่เริ่มทำงาน เพราะยิ่งเริ่มต้นเร็วเท่าไหร่ ก็ยิ่งมีเวลาให้เงินทำงานมากขึ้นเท่านั้น การวางแผนเกษียณที่ดีประกอบด้วยหลายขั้นตอน เริ่มจากการกำหนดอายุที่จะเกษียณและระยะเวลาหลังเกษียณ การคำนวณรายจ่ายหลังเกษียณ การวางแผนออมเงินในปัจจุบัน การพิจารณาช่องทางรายได้ที่หลากหลาย และการตรวจสอบแผนเกษียณอยู่เสมอ
การคำนวณค่าใช้จ่ายหลังเกษียณเป็นขั้นตอนสำคัญ โดยทั่วไปค่าใช้จ่ายหลังเกษียณจะลดลงประมาณ 30% จากค่าใช้จ่ายปัจจุบัน แต่ต้องคำนึงถึงอัตราเงินเฟ้อที่จะทำให้ค่าของเงินลดลงในอนาคตด้วย การวางแผนเกษียณอายุจึงต้องคำนึงถึงปัจจัยต่างๆ อย่างรอบด้าน เพื่อให้มีเงินใช้อย่างเพียงพอหลังเกษียณ
นอกจากการออมเงินจากเงินเดือนแล้ว มนุษย์เงินเดือนควรพิจารณาช่องทางการสร้างรายได้เพิ่มเติม เช่น การทำงานพิเศษหรือฟรีแลนซ์ การลงทุนในสินทรัพย์ต่างๆ เช่น หุ้น กองทุนรวม หรืออสังหาริมทรัพย์ เพื่อสร้างรายได้หลังเกษียณที่มั่นคงและเพียงพอต่อการดำรงชีวิต

สรุป

การออมเงินเป็นทักษะสำคัญที่มนุษย์เงินเดือนต้องฝึกฝนและพัฒนา เพื่อสร้างความมั่นคงทางการเงินในระยะยาว วิธีการออมเงินที่มีประสิทธิภาพที่กล่าวมาข้างต้น ไม่ว่าจะเป็นการเก็บก่อนใช้ การทำบัญชีรายรับ-รายจ่าย การกำหนดเงินใช้เป็นรายวัน การคิดถึงความจำเป็นก่อนใช้จ่าย การลดการใช้บัตรเครดิต การจัดการหนี้สิน การเก็บเงินโบนัส การเปิดบัญชีเงินฝากประจำ และการเก็บธนบัตร 50 บาท ล้วนเป็นเทคนิคที่มนุษย์เงินเดือนสามารถนำไปประยุกต์ใช้ได้ตามความเหมาะสม
นอกจากนี้ การวางแผนเกษียณอายุก็เป็นสิ่งสำคัญที่ไม่ควรมองข้าม เพราะจะช่วยให้มีเงินใช้อย่างเพียงพอหลังเกษียณ ไม่ว่าจะเลือกใช้วิธีการออมเงินแบบใด สิ่งสำคัญคือความสม่ำเสมอและวินัยในการออม เพราะการออมเงินเป็นเรื่องของการสร้างนิสัยและพฤติกรรมมากกว่าเทคนิคหรือวิธีการ การเริ่มต้นออมเงินวันนี้ จะนำไปสู่ความมั่นคงทางการเงินในอนาคต
#สาระ #การเงิน #มนุษย์เงินเดือน #ออมเงิน #เก็บเงิน #วางแผนการเงิน #การเกษียณ #จัดการหนี้ #บัญชีรายรับรายจ่าย #เงินฝากประจำ #เทคนิคออมเงิน #เงินโบนัส
หัวข้อที่เกี่ยวข้อง:
#เงินโบนัส
#การเงิน
#เก็บเงิน
#การเกษียณ
#เงินฝากประจำ
#บัญชีรายรับรายจ่าย
#เทคนิคออมเงิน
#Mehome
#มนุษย์เงินเดือน
#มีบ้านต้องมีโฮม
#จัดการหนี้
#สาระ
#วางแผนการเงิน
#ออมเงิน

หมายเหตุ ข้อจำกัดความรับผิดชอบ : บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลทั่วไปสำหรับเว็บไซต์ Homeday โดย บริษัท โฮมเดย์ กรุ๊ป จำกัด เท่านั้น บริษัทไม่สามารถให้คำมั่นหรือคำรับประกันเกี่ยวกับเนื้อหา รวมถึงไม่สามารถรับรองความเหมาะสมต่อวัตถุประสงค์เฉพาะใดๆ ตามขอบเขตของกฎหมาย เราจะพยายามอย่างเต็มความสามารถเพื่อตรวจสอบว่าข้อมูลที่ปรากฏในบทความนี้ถูกต้อง เชื่อถือได้ และครบถ้วนสมบูรณ์ ณ เวลาที่จัดทำ ข้อมูลดังกล่าวไม่ควรนำไปใช้ในการพิจารณาตัดสินใจด้านการเงิน การลงทุนในอสังหาริมทรัพย์ หรือประเด็นกฎหมายโดยทันที ผู้อ่านไม่ควรอาศัยข้อมูลในบทความนี้แทนคำแนะนำจากผู้ชำนาญการที่ได้รับการฝึกฝนซึ่งสามารถวิเคราะห์ข้อเท็จจริงและสภาวะเฉพาะของท่านได้ ทั้งนี้ ทางบริษัทจะไม่รับผิดชอบใดๆ หากท่านเลือกที่จะนำข้อมูลไปประกอบการตัดสินใจของท่าน

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

HOMEDAY
โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)
คอนโด
โครงการใหม่

โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)

เอสซี แอสเสท
เอสซี แอสเสท
เขตวังทองหลาง, กรุงเทพมหานคร

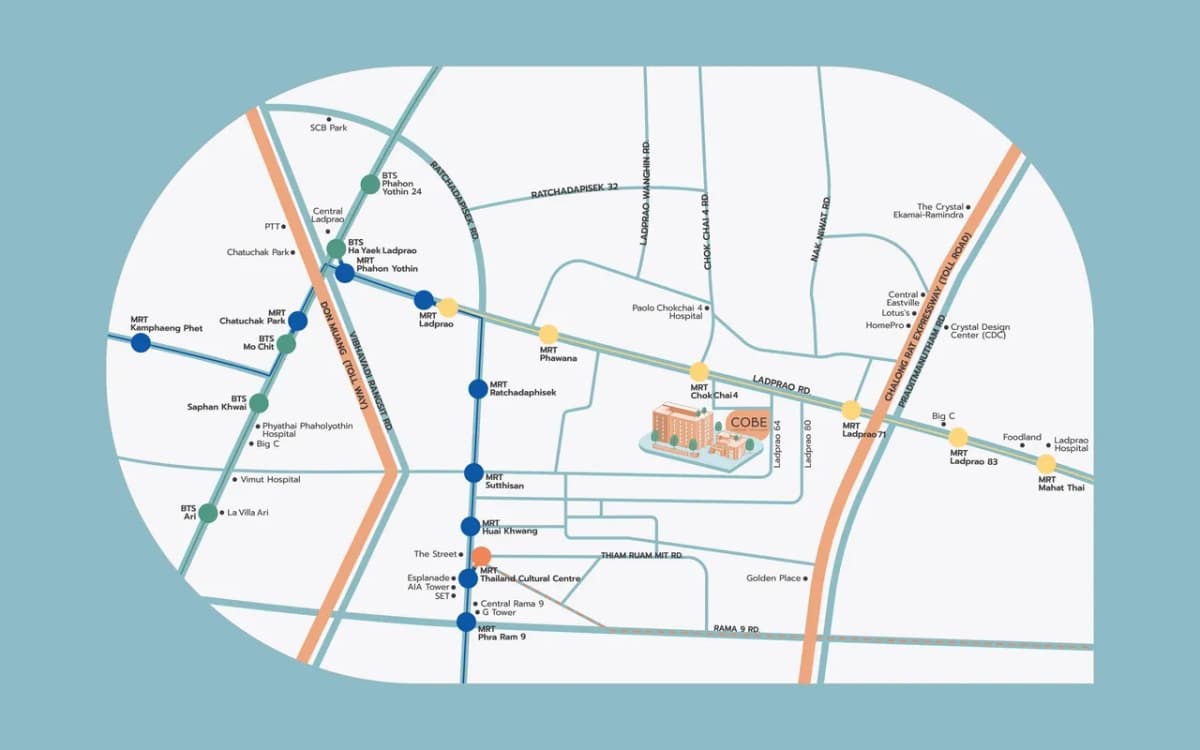
โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan) เป็นคอนโดมิเนียม Low Rise โครงการใหม่พัฒนาโดย บริษัท เอสซี แอสเสท คอร์ปอเรชั่น จำกัด (มหาชน) (SC Asset) ตั้งอยู่บนทำเลศักยภาพ ซอยลาดพร้าว 62 แขวงวังทองหลาง เขตวังทองหลาง กรุงเทพมหานคร โครงการถูกออกแบบภายใต้แนวคิด Co-Being Community ที่ตอบโจทย์ไลฟ์สไตล์ของคนรุ่นใหม่ (New Gen) ผสานดีไซน์ทันสมัยแบบพาสเทล โดดเด่นด้วยสุดยอดทำเลที่เดินทางสะดวกสบาย ห่างจากรถไฟฟ้าสายสีเหลือง (สถานีโชคชัย 4) เพียง 600 เมตร สามารถเชื่อมต่อถนนลาดพร้าวและถนนสุทธิสารได้อย่างรวดเร็ว แวดล้อมด้วยแหล่งรวมไลฟ์สไตล์และสิ่งอำนวยความสะดวกครบครัน อาทิ ตลาดโชคชัย 4, เซ็นทรัล ลาดพร้าว, เซ็นทรัล เฟสติวัล อีสต์วิลล์ และเซ็นทรัล พระราม 9 ตัวโครงการประกอบด้วยอาคารพักอาศัย 8 ชั้น จำนวน 3 อาคาร และอาคารพาณิชย์ 2 ชั้น 1 อาคาร มอบความเป็นส่วนตัวด้วยจำนวนยูนิตพักอาศัยรวม 684 ยูนิต และร้านค้า 6 ยูนิต บนเนื้อที่โครงการประมาณ 5 ไร่ รูปแบบห้องพักมีให้เลือกหลากหลาย ตอบโจทย์การพักผ่อนและการใช้ชีวิตอย่างลงตัว ได้แก่ 1 Bedroom Flex (24-25 ตร.ม.), 1 Bedroom Signature (27-30 ตร.ม.), 1 Bedroom Plus (34-37 ตร.ม.) และ 2 Bedrooms (45 ตร.ม.) สิ่งอำนวยความสะดวกส่วนกลางภายในโครงการจัดเตรียมไว้อย่างครบครันเพื่อรองรับทุกกิจกรรมและแชร์ไอเดียสร้างสรรค์ ประกอบด้วย สระว่ายน้ำ, ห้องออกกำลังกาย (Fitness), Craft & Co. Space, Meeting Room, Social Lounge, Live Studio รวมถึงพื้นที่สีเขียวพักผ่อนอย่าง Rooftop Garden และ Courtyard สวนส่วนกลางที่ร่มรื่น ด้านระบบรักษาความปลอดภัย โครงการมีมาตรการดูแลอย่างเข้มงวดตลอด 24 ชั่วโมง ด้วยระบบผ่านเข้า-ออกโครงการ, การติดตั้งกล้องวงจรปิด (CCTV) ทั่วบริเวณโครงการ และเจ้าหน้าที่รักษาความปลอดภัย ทำให้โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร เป็นคอนโดมิเนียมที่ตอบโจทย์คุณภาพชีวิตและความสะดวกสบายอย่างสมบูรณ์แบบใจกลางย่านลาดพร้าว

เริ่ม 1,990,000 บาท
เซล รัตนาธิเบศร์ (Zelle Rattanathibet)
คอนโด
โครงการพร้อมอยู่

เซล รัตนาธิเบศร์ (Zelle Rattanathibet)

ปริญสิริ
ปริญสิริ
เมืองนนทบุรี, นนทบุรี

โครงการ เซล รัตนาธิเบศร์ (Zelle Rattanathibet) เป็นคอนโดมิเนียม Low-Rise 8 ชั้น พัฒนาโดย บริษัท ปริญสิริ จำกัด (มหาชน) (Prinsiri) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่รัตนาธิเบศร์ ตำบลบางกระสอ อำเภอเมืองนนทบุรี จังหวัดนนทบุรี ภายใต้แนวคิด 'Oxygen Community' ที่มุ่งเน้นความโปร่งโล่งและการอยู่อาศัยที่ใกล้ชิดธรรมชาติ มอบความเป็นส่วนตัวสูงด้วยจำนวนยูนิตต่อชั้นที่น้อย ตอบโจทย์การอยู่อาศัยที่เรียบง่ายแต่ครบครัน ตัวโครงการประกอบด้วยอาคารพักอาศัยหลายอาคาร นำเสนอห้องพักอาศัยในรูปแบบ XL Condo ที่ให้พื้นที่ใช้สอยกว้างขวางเป็นพิเศษ มีให้เลือกทั้งแบบ 1 Bedroom และ 2 Bedroom พื้นที่ใช้สอยเริ่มต้นประมาณ 30.00 - 52.00 ตารางเมตร ตกแต่งครบแบบ Fully Furnished พร้อมเข้าอยู่ โดดเด่นด้วยการจัดวางพื้นที่ที่ใช้งานได้จริง เพดานสูงโปร่ง และการกั้นสัดส่วนที่ชัดเจนเพื่อความเป็นส่วนตัว ทำเลที่ตั้งถือเป็นจุดเด่นสำคัญ เนื่องจากอยู่ใกล้รถไฟฟ้าสายสีม่วง สถานีสะพานพระนั่งเกล้า เพียงระยะเดินถึง (ประมาณ 450 เมตร) ทำให้การเดินทางเข้าสู่ใจกลางกรุงเทพฯ หรือศูนย์ราชการนนทบุรีเป็นไปได้อย่างสะดวกสบาย นอกจากนี้ยังเชื่อมต่อถนนสำคัญหลายเส้นทาง ทั้งถนนสนามบินน้ำ ถนนติวานนท์ และใกล้จุดขึ้น-ลงทางด่วนงามวงศ์วาน สภาพแวดล้อมโดยรอบพรั่งพร้อมด้วยสิ่งอำนวยความสะดวก อาทิ เซ็นทรัล รัตนาธิเบศร์, เอสพลานาด แคราย, บิ๊กซี รัตนาธิเบศร์ และตลาดนัดเลี่ยงเมืองนนท์ รวมถึงอยู่ใกล้หน่วยงานสำคัญอย่าง กระทรวงพาณิชย์ และโรงพยาบาลพระนั่งเกล้า ช่วยให้การใช้ชีวิตประจำวันมีความคล่องตัวและสะดวกสบาย พื้นที่ส่วนกลางถูกออกแบบมาเพื่อส่งเสริมคุณภาพชีวิตที่ดี ประกอบด้วย อาคารคลับเฮ้าส์ส่วนกลาง, สระว่ายน้ำระบบเกลือ, ห้องออกกำลังกาย (Fitness) พร้อมอุปกรณ์ทันสมัย และพื้นที่สวนหย่อมสีเขียวรอบโครงการ ด้านระบบรักษาความปลอดภัย มั่นใจได้ด้วยระบบเข้า-ออกอาคารด้วย Key Card Access, ติดตั้งกล้องวงจรปิด (CCTV) ทั่วโครงการ และเจ้าหน้าที่รักษาความปลอดภัยคอยดูแลตลอด 24 ชั่วโมง โดยโครงการเปิดราคาจำหน่ายเริ่มต้นที่ประมาณ 1.69 - 3.5 ล้านบาท

เริ่ม 1,690,000 บาท
ทั่วไป
HOMEDAY
ดูทั้งหมด
อาชีพฟรีแลนซ์กู้บ้านได้จริงหรือ? เทคนิคยื่นกู้ให้ผ่านง่ายในปี 2025
ทั่วไป

อาชีพฟรีแลนซ์กู้บ้านได้จริงหรือ? เทคนิคยื่นกู้ให้ผ่านง่ายในปี 2025

การเป็นฟรีแลนซ์ให้อิสระในการทำงานและการใช้ชีวิต แต่เมื่อถึงเวลาต้องการมีบ้านเป็นของตัวเอง หลายคนกลับกังวลว่าการไม่มีรายได้ประจำแน่นอนจะเป็นอุปสรรคในการกู้ซื้อบ้าน ความจริงแล้ว อาชีพอิสระสามารถกู้บ้านได้ แต่ต้องเตรียมตัวและวางแผนให้รอบคอบมากกว่าพนักงานประจำทั่วไป บทความนี้จะแนะนำเทคนิคสำคัญที่จะช่วยให้คนทำอาชีพอิสระกู้ซื้อบ้านได้ง่ายขึ้นในปี 2025 เหตุใดคนส่วนใหญ่ถึงถูกปฏิเสธการกู้บ้าน? การที่ธนาคารปฏิเสธการยื่นกู้บ้านไม่ได้เกิดขึ้นโดยไม่มีเหตุผล มีปัจจัยหลายประการที่ทำให้ผู้กู้ไม่ผ่านการพิจารณา เช่น รายได้ไม่เพียงพอเมื่อเทียบกับราคาบ้าน มีภาระหนี้สินเดิมสูงเกินไป ประวัติทางการเงินไม่ดี เอกสารไม่ครบถ้วน หรือเลือกธนาคารที่ไม่เหมาะสมกับสถานะทางการเงินของตนเอง นอกจากนี้ อีกสาเหตุสำคัญคือการขาดการวางแผนทางการเงินที่ดี ทำให้ไม่มีเงินดาวน์เพียงพอ โดยทั่วไปธนาคารจะให้สินเชื่อประมาณ 80-90% ของราคาบ้าน ดังนั้นผู้กู้จะต้องมีเงินดาวน์อย่างน้อย 10-20% ของราคาบ้าน ซึ่งหลายคนมักมองข้ามจุดนี้ เอกสารสำคัญที่ฟรีแลนซ์ต้องเตรียมให้พร้อม การเตรียมเอกสารที่ครบถ้วนและถูกต้องเป็นปัจจัยสำคัญที่ช่วยให้อาชีพอิสระมีโอกาสได้รับการอนุมัติสินเชื่อบ้านมากขึ้น เอกสารสำคัญที่ควรเตรียมให้พร้อม ได้แก่: เอกสารพื้นฐาน สำเนาบัตรประชาชนและทะเบียนบ้านของผู้กู้ เอกสารการเปลี่ยนชื่อ-นามสกุล ทะเบียนสมรส หรือใบหย่า (ถ้ามี) เอกสารเกี่ยวกับทรัพย์สินที่จะซื้อ เช่น สัญญาจอง หรือสำเนาโฉนดที่ดิน เอกสารทางการเงิน สำเนาสมุดบัญชีเงินฝากหรือรายการเดินบัญชี (Statement) ย้อนหลัง 6-12 เดือน หนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) ย้อนหลังอย่างน้อย 6 เดือน [...]

2 นาที
อะไรคือข้อควรรู้เกี่ยวกับการขอสินเชื่อบ้านร่วม?
ทั่วไป

อะไรคือข้อควรรู้เกี่ยวกับการขอสินเชื่อบ้านร่วม?

ทำความเข้าใจสินเชื่อบ้านร่วม สินเชื่อบ้านร่วมคือการกู้เงินซื้อบ้านโดยมีผู้กู้มากกว่าหนึ่งคน ซึ่งแต่ละคนจะมีความรับผิดชอบร่วมกันในการชำระหนี้เงินกู้ วิธีนี้เปิดโอกาสให้ผู้กู้สามารถเพิ่มความน่าเชื่อถือทางการเงินและโอกาสในการอนุมัติสินเชื่อ คุณสมบัติของผู้กู้ร่วม ผู้กู้ร่วมที่เหมาะสมมักเป็นบุคคลที่มีความสัมพันธ์ใกล้ชิด เช่น: คู่สมรส บิดามารดากับบุตร พี่น้อง เพื่อนสนิท สิ่งสำคัญคือผู้กู้ร่วมต้องมีความน่าเชื่อถือทางการเงิน มีรายได้มั่นคง และมีประวัติการเงินที่ดี ประโยชน์ของการขอสินเชื่อบ้านร่วม เพิ่มโอกาสในการอนุมัติสินเชื่อ การมีผู้กู้ร่วมช่วยเพิ่มความน่าเชื่อถือให้กับคำขอสินเชื่อ ธนาคารจะพิจารณาจากรายได้รวมและความสามารถในการชำระหนี้ของทั้งสองฝ่าย ซึ่งช่วยเพิ่มวงเงินกู้และโอกาสในการอนุมัติ กระจายภาระทางการเงิน การแบ่งภาระการผ่อนชำระทำให้ภาระทางการเงินเบาลง ทั้งยังช่วยลดความกดดันทางการเงินของแต่ละฝ่าย ข้อควรระวังในการขอสินเชื่อบ้านร่วม ความรับผิดชอบร่วมกัน ผู้กู้ร่วมทั้งสองฝ่ายมีความรับผิดชอบร่วมกันในการชำระหนี้ หากฝ่ายใดฝ่ายหนึ่งผิดนัดชำระ จะส่งผลกระทบต่อคะแนนเครดิตของทั้งสองฝ่าย การวางแผนล่วงหน้า ควรมีการตกลงและวางแผนร่วมกันอย่างชัดเจนเกี่ยวกับ: วิธีการชำระเงิน การแบ่งค่าใช้จ่าย แผนสำรองกรณีมีปัญหาทางการเงิน เอกสารที่ต้องเตรียม เอกสารส่วนบุคคล สำเนาบัตรประจำตัวประชาชน สำเนาทะเบียนบ้าน เอกสารแสดงรายได้ (เช่น สลิปเงินเดือน) เอกสารทางการเงิน หนังสือรับรองการทำงาน งบเดินบัญชีย้อนหลัง เอกสารแสดงสินทรัพย์และหนี้สิน เกณฑ์การพิจารณาของธนาคาร ธนาคารจะประเมินปัจจัยต่างๆ เพื่อพิจารณาอนุมัติสินเชื่อ ได้แก่: รายได้รวม ประวัติการเงิน อายุการทำงาน คะแนนเครดิต อัตราส่วนหนี้ต่อรายได้ ขั้นตอนการขอสินเชื่อบ้านร่วม ตรวจสอบคุณสมบัติเบื้องต้น เตรียมเอกสารให้ครบถ้วน [...]

1 นาที
สินทรัพย์คืออะไร? และทำไมต้องเข้าใจความแตกต่างจากทรัพย์สิน
ทั่วไป

สินทรัพย์คืออะไร? และทำไมต้องเข้าใจความแตกต่างจากทรัพย์สิน

ในยุคที่เศรษฐกิจมีความผันผวนและเงินเฟ้อสูงขึ้นเรื่อยๆ การเข้าใจพื้นฐานด้านการเงินและการลงทุนจึงเป็นสิ่งสำคัญสำหรับทุกคน ไม่ว่าจะเป็นนักลงทุนมือใหม่หรือผู้ประกอบการที่กำลังเริ่มต้นธุรกิจ คำศัพท์หนึ่งที่มักพบเห็นบ่อยในการศึกษาด้านการเงินคือ “สินทรัพย์” ซึ่งหลายคนยังสับสนกับคำว่า “ทรัพย์สิน” บทความนี้จะอธิบายความหมาย ประเภท และความแตกต่างระหว่างสินทรัพย์และทรัพย์สิน เพื่อให้คุณสามารถบริหารจัดการการเงินได้อย่างมีประสิทธิภาพมากขึ้น สินทรัพย์คืออะไร และมีองค์ประกอบอะไรบ้าง? สินทรัพย์ (Asset) คือทรัพยากรที่มีมูลค่าที่บุคคลหรือกิจการมีสิทธิในการครอบครองหรือควบคุม และคาดว่าจะได้รับประโยชน์เชิงเศรษฐกิจในอนาคต สินทรัพย์เป็นผลจากเหตุการณ์ในอดีตที่ทำให้ได้มาซึ่งสิทธิในการควบคุมทรัพยากรนั้น สินทรัพย์สามารถเป็นได้ทั้งสิ่งที่มีตัวตน เช่น บ้าน ที่ดิน อาคาร เครื่องจักร รถยนต์ และสิ่งที่ไม่มีตัวตน เช่น สิทธิบัตร ลิขสิทธิ์ เครื่องหมายการค้า หรือโปรแกรมคอมพิวเตอร์ การพิจารณาว่าสิ่งใดเป็นสินทรัพย์หรือไม่ จะต้องมีองค์ประกอบ 3 ประการดังนี้ อยู่ในความควบคุมของบุคคลหรือกิจการ – สามารถนำสินทรัพย์นั้นไปใช้ประโยชน์ได้ตามต้องการ เช่น เจ้าของอาคารพาณิชย์สามารถตัดสินใจใช้อาคารเพื่อทำการค้า ให้เช่า หรือขายทำกำไรได้ตามที่ต้องการ ก่อให้เกิดประโยชน์เชิงเศรษฐกิจในอนาคต – มีความเป็นไปได้ค่อนข้างแน่นอนว่าจะได้รับประโยชน์ทางเศรษฐกิจในอนาคต เช่น เครื่องจักรที่สามารถนำไปใช้ผลิตสินค้าเพื่อขายได้ หรือลูกหนี้การค้าที่จะได้รับชำระเงินเมื่อครบกำหนด สามารถวัดมูลค่าต้นทุนได้อย่างน่าเชื่อถือ – สามารถประเมินและตรวจสอบมูลค่าได้อย่างชัดเจน เช่น ลูกหนี้การค้าที่มีใบแจ้งหนี้ระบุยอดเงินที่สามารถเรียกเก็บได้ ยกตัวอย่างเช่น การเช่าที่ดินเพื่อทำธุรกิจ [...]

2 นาที
จะวางแผนการเงินอย่างไรให้มีเงินเหลือเก็บทุกเดือน?
ทั่วไป

จะวางแผนการเงินอย่างไรให้มีเงินเหลือเก็บทุกเดือน?

การวางแผนการเงินเป็นทักษะสำคัญที่ทุกคนควรมี โดยเฉพาะในยุคที่ค่าครองชีพสูงขึ้นและสภาพเศรษฐกิจมีความผันผวน หลายคนประสบปัญหาเงินหมดก่อนสิ้นเดือนหรือไม่มีเงินเหลือเก็บ ทั้งที่มีรายได้ที่น่าจะเพียงพอ การวางแผนการเงินอย่างเป็นระบบจึงเป็นกุญแจสำคัญที่จะช่วยให้คุณมีความมั่นคงทางการเงินทั้งในปัจจุบันและอนาคต บทความนี้จะแนะนำวิธีจัดการการเงินส่วนบุคคลด้วยสูตร 50:30:20 ที่เหมาะสำหรับคนวัยทำงาน พร้อมเคล็ดลับที่จะช่วยให้คุณมีเงินเหลือเก็บทุกเดือนอย่างเป็นระบบ ทำไมการวางแผนการเงินจึงสำคัญต่อความมั่นคงในอนาคต? การวางแผนการเงินไม่ใช่เรื่องที่ควรมองข้าม เพราะส่งผลโดยตรงต่อคุณภาพชีวิตทั้งในระยะสั้นและระยะยาว ในช่วงวัยทำงาน ความแตกต่างระหว่างคนที่มีและไม่มีการวางแผนการเงินอาจไม่เห็นชัดเจนมากนัก แต่เมื่อถึงวัยเกษียณ ความแตกต่างนี้จะปรากฏอย่างชัดเจน เนื่องจากคนที่ไม่วางแผนการเงินมักจะประสบปัญหาเงินไม่พอใช้ หรือต้องพึ่งพาบุคคลอื่นในการดำรงชีวิต การวางแผนการเงินที่ดีจะช่วยให้คุณมีเงินสำรองไว้ใช้ในยามฉุกเฉิน มีเงินออมสำหรับเป้าหมายใหญ่ในชีวิต เช่น การซื้อบ้าน การมีเงินไว้ใช้หลังเกษียณ หรือแม้กระทั่งการท่องเที่ยวพักผ่อน นอกจากนี้ ยังช่วยลดความเครียดและความวิตกกังวลเกี่ยวกับปัญหาการเงินที่อาจเกิดขึ้นในอนาคตอีกด้วย รู้จักกับสูตร 50:30:20 วิธีจัดการการเงินสำหรับคนวัยทำงาน สูตร 50:30:20 เป็นหลักการจัดสรรรายได้ที่เหมาะสำหรับคนวัยทำงานที่ต้องการวางแผนการเงินอย่างมีประสิทธิภาพ โดยหลักการนี้แบ่งรายได้ออกเป็น 3 ส่วนหลัก ได้แก่ ค่าใช้จ่ายจำเป็น ค่าใช้จ่ายเพื่อความสุข และเงินออม สูตรนี้เหมาะสำหรับผู้ที่ยังมีรายได้จากการทำงาน จึงสามารถจัดสรรเงินไปใช้ในกิจกรรมเพื่อความสุขได้มากกว่าสูตรอื่นๆ 50% สำหรับค่าใช้จ่ายที่จำเป็น ครึ่งหนึ่งของรายได้จะถูกจัดสรรไปเพื่อค่าใช้จ่ายที่จำเป็นในชีวิตประจำวัน ซึ่งประกอบด้วย: ค่าที่พักอาศัย ไม่ว่าจะเป็นค่าเช่าหรือค่าผ่อนบ้าน ค่าอาหารประจำวัน ค่าสาธารณูปโภค เช่น ค่าน้ำ ค่าไฟ ค่าอินเทอร์เน็ต ค่าเดินทาง รวมถึงค่าน้ำมันหรือค่ารถโดยสารสาธารณะ [...]

2 นาที
ดูทั้งหมด
Homeday AgentHomeday Agent
Promo Homeday
ฟังบ้าน
Homeday AgentHomeday Agent