Logo
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap
Add LINE Sticky

หนี้ดีกับหนี้เสียต่างกันอย่างไร? รู้ไว้ก่อนวางแผนการเงิน

Homeday
25 เมษายน 2568
2 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 25/4/2568

หนี้ดีกับหนี้เสียต่างกันอย่างไร? รู้ไว้ก่อนวางแผนการเงิน

บทความที่เกี่ยวข้อง

โครงการแนะนำ

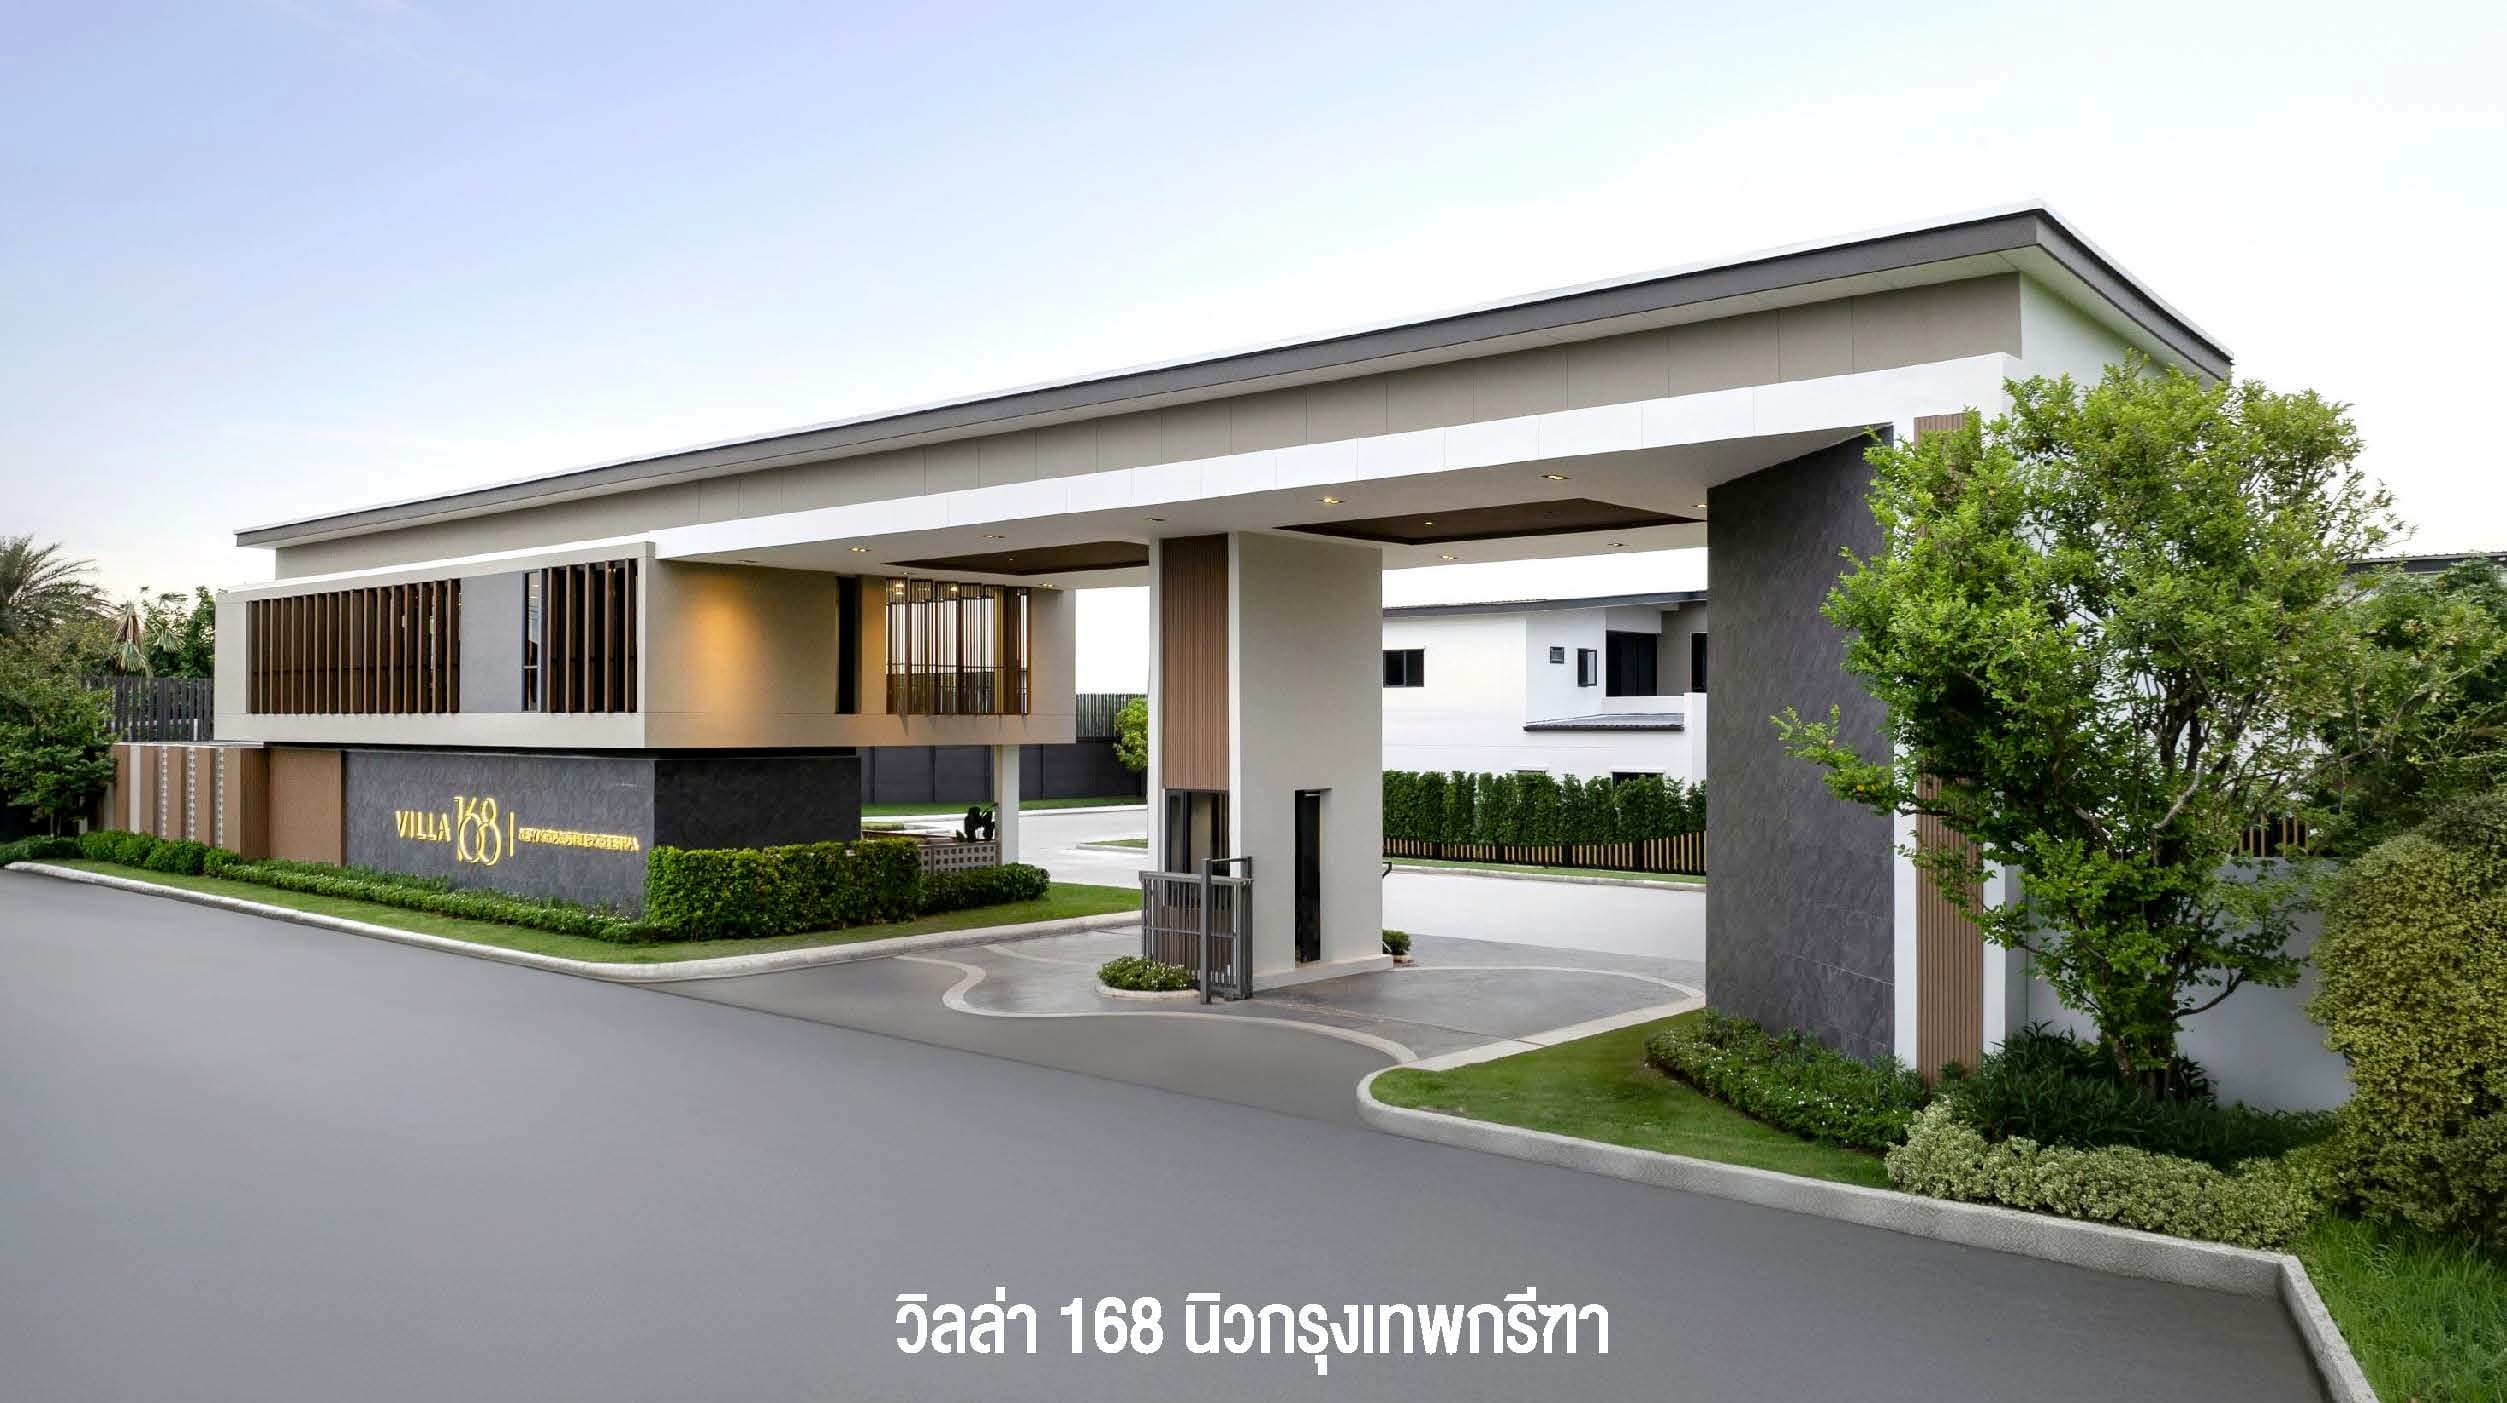
วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)
บ้านเดี่ยว
โครงการใหม่

วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)

แอล.พี.เอ็น.ดีเวลลอปเมนท์
เขตลาดกระบัง, กรุงเทพมหานคร

บ้านเดี่ยว 2 ชั้น จำนวน 91 หลัง บนถนนพัฒนาชนบท 4 แขวงคลองสองต้นนุ่น เขตลาดกระบัง กรุงเทพฯ โครงการเน้นความเป็นส่วนตัว มีแบบบ้าน 6 แบบ พื้นที่ใช้สอย 251-408 ตร.ม. 3-4 ห้องนอน 3-6 ห้องน้ำ และที่จอดรถ 2-4 คัน ส่วนกลางประกอบด้วยคลับเฮ้าส์ ห้องออกกำลังกาย สระว่ายน้ำ พื้นที่พักผ่อน สวนส่วนกลาง สนามเด็กเล่น และระบบรักษาความปลอดภัย 24 ชั่วโมง พร้อมระบบอ่านป้ายทะเบียนและกล้อง CCTV เดินทางเชื่อมมอเตอร์เวย์ ถนนวงแหวนกาญจนาฯ และสนามบินสุวรรณภูมิได้สะดวก

เริ่ม 11,990,000 บาท
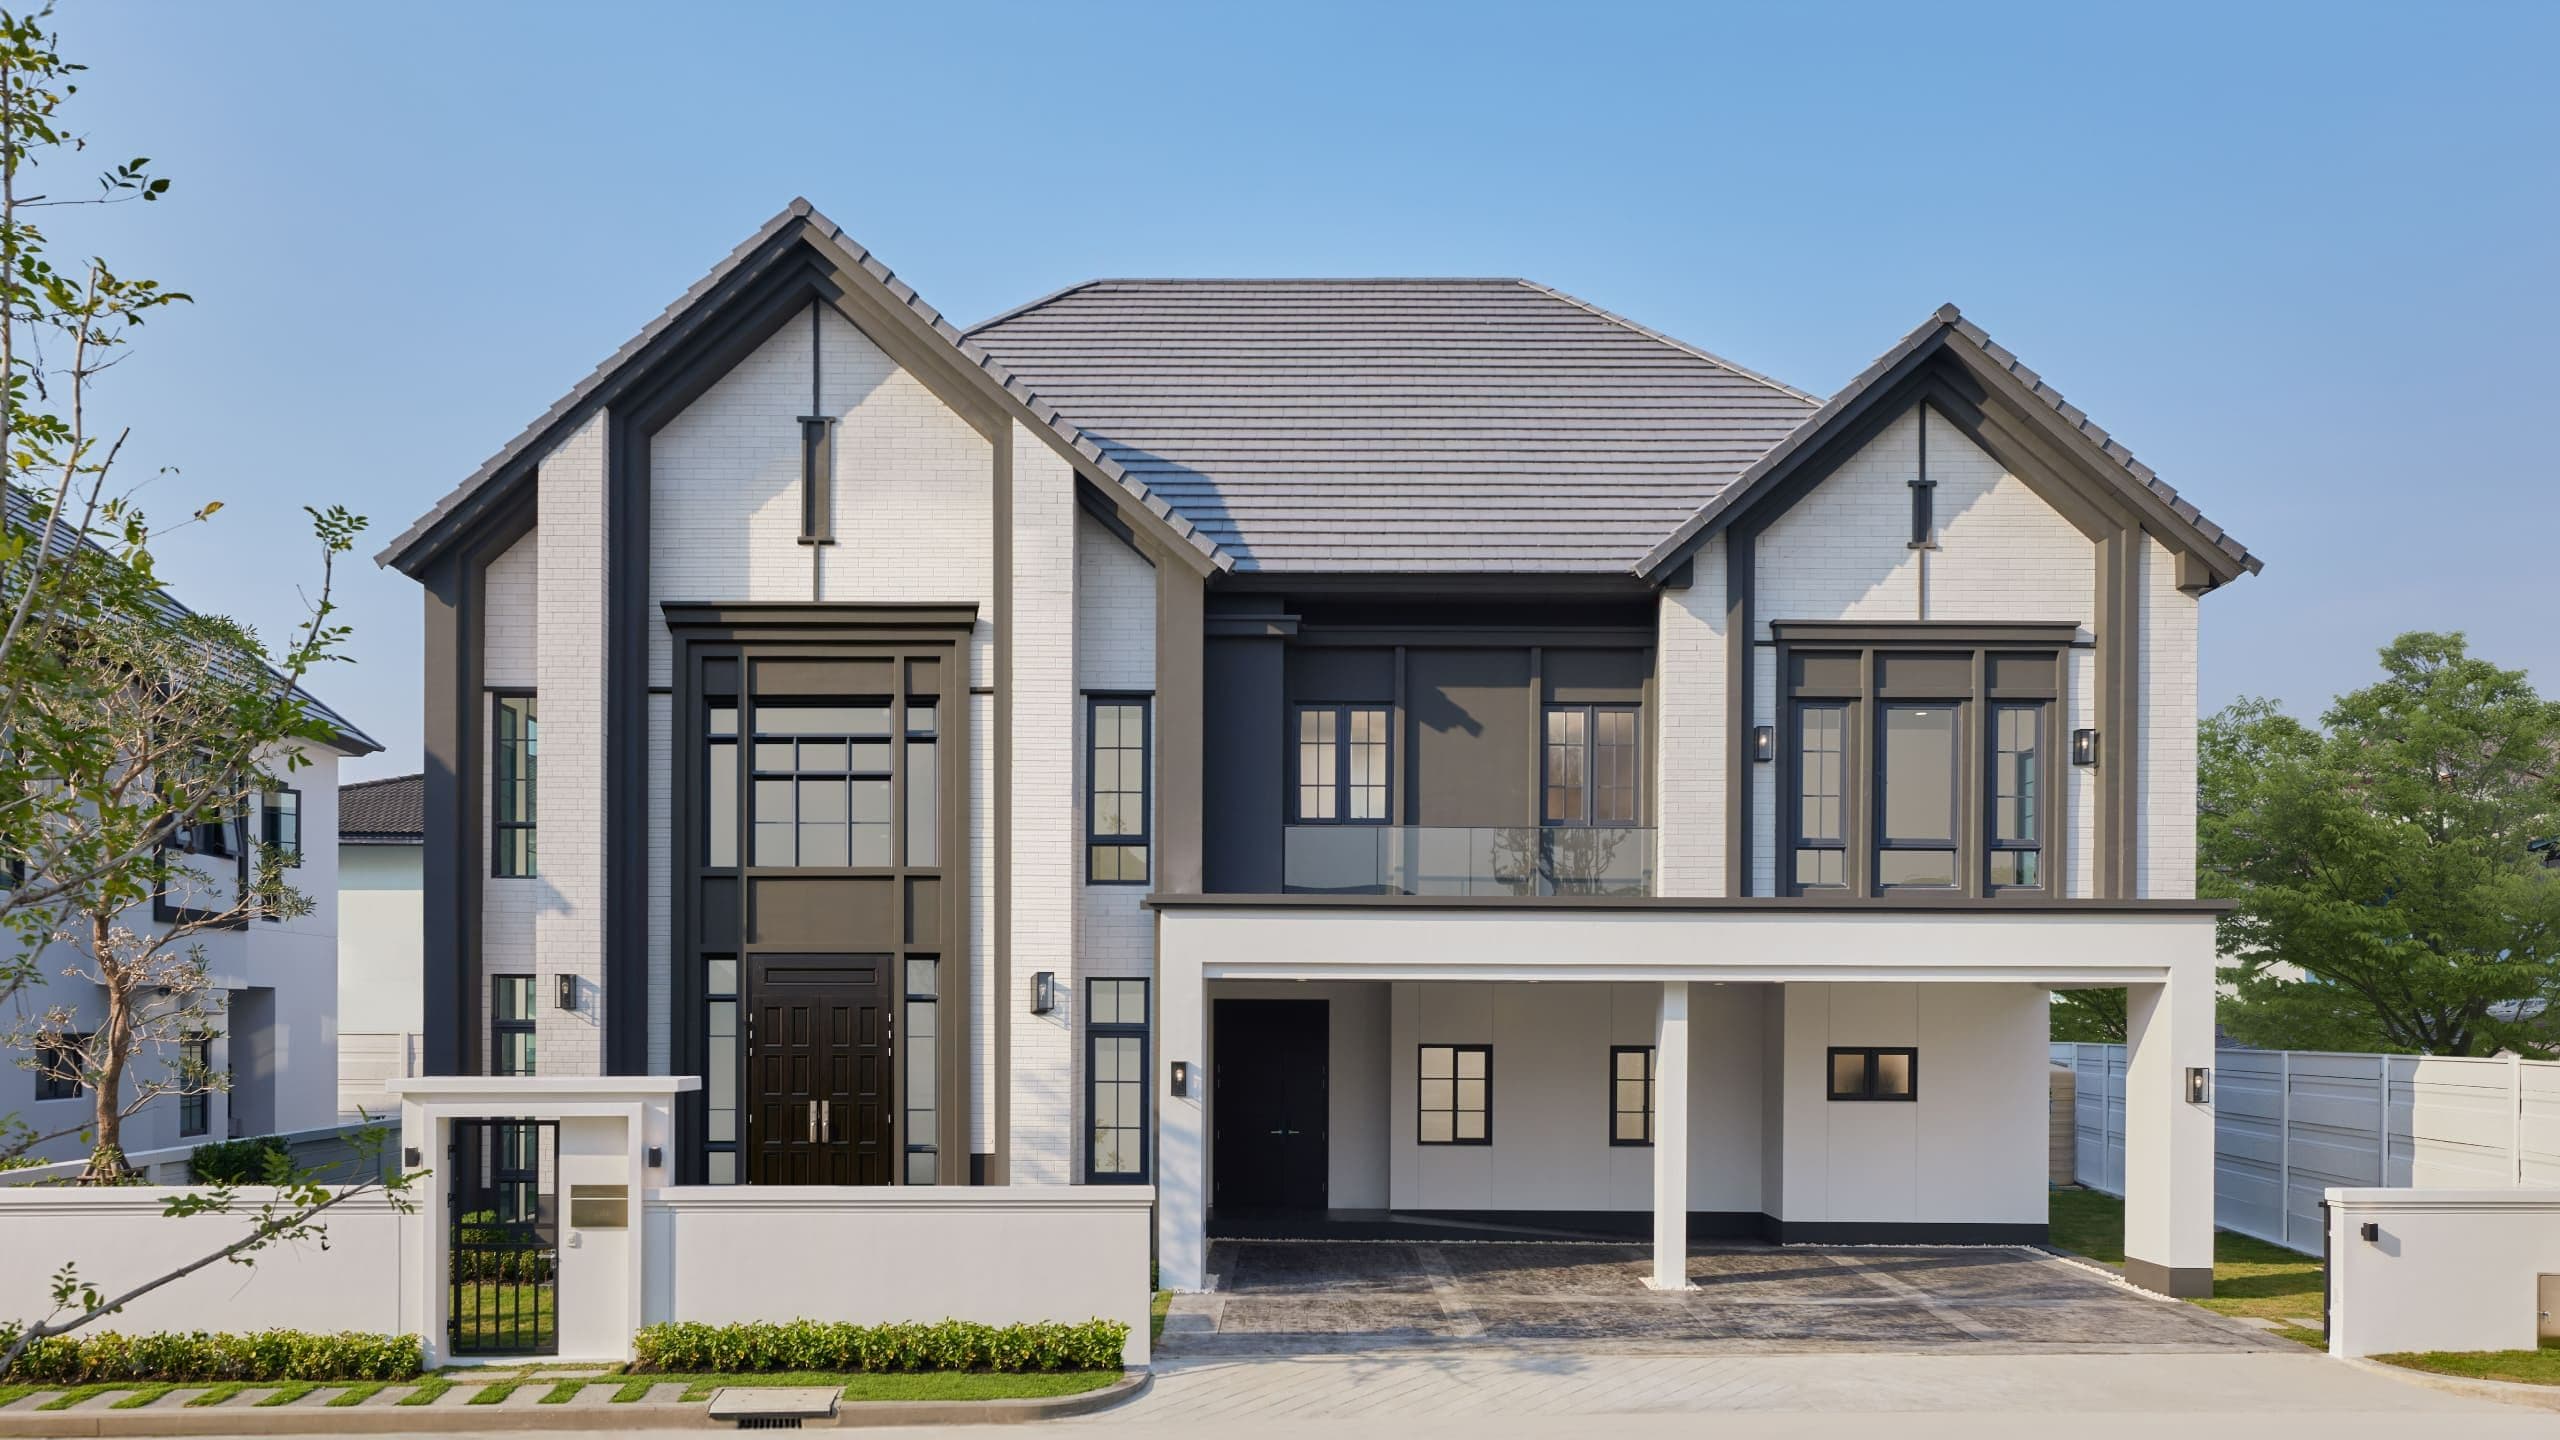
เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)
บ้านเดี่ยว
โครงการพร้อมอยู่

เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)

เอพี (ไทยแลนด์)
เอพี (ไทยแลนด์)
เขตตลิ่งชัน, กรุงเทพมหานคร

โครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao) เป็นโครงการบ้านเดี่ยวระดับลักชัวรี พัฒนาโดย บริษัท เอพี (ไทยแลนด์) จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพถนนแก้วเงินทอง เขตตลิ่งชัน กรุงเทพมหานคร โครงการได้รับการออกแบบด้วยสถาปัตยกรรมสไตล์ English Modern Classic ที่ได้รับแรงบันดาลใจจากยุค Tudor มุ่งเน้นการจัดสรรพื้นที่ที่ตอบสนองการอยู่อาศัยของครอบครัวขนาดใหญ่และรองรับการใช้ชีวิตร่วมกันของสมาชิกหลายช่วงวัยในทำเลที่สามารถเชื่อมต่อการเดินทางเข้าสู่ศูนย์กลางย่านฝั่งธนบุรีและพื้นที่กรุงเทพมหานครชั้นในได้อย่างสะดวก พื้นที่โครงการถูกพัฒนาบนที่ดินขนาด 27 ไร่ โดยเน้นความเป็นส่วนตัวด้วยจำนวนบ้านพักอาศัยเพียง 58 ยูนิต ตัวบ้านตั้งอยู่บนที่ดินเริ่มต้น 100 ตารางวาขึ้นไป และมีพื้นที่ใช้สอยภายในขนาด 390 ถึง 580 ตารางเมตร ฟังก์ชันบ้านได้รับการออกแบบให้มีขนาด 4 ถึง 5 ห้องนอน 5 ถึง 6 ห้องน้ำ พร้อมพื้นที่จอดรถ 3 ถึง 4 คัน นอกจากนี้ยังมีการออกแบบเชิงสถาปัตยกรรมเช่น พื้นที่ห้องรับแขกเพดานสูงแบบ Double Volume และฟังก์ชันห้องใต้หลังคา เพื่อเพิ่มมิติและพื้นที่ใช้สอยภายในตัวบ้านให้เกิดประโยชน์สูงสุด ภายในโครงการมีการจัดเตรียมสิ่งอำนวยความสะดวกส่วนกลางอย่างครบครัน ประกอบด้วย อาคารคลับเฮาส์ สระว่ายน้ำระบบเกลือพร้อมสระเด็ก และห้องออกกำลังกายที่รองรับระบบ Virtual Fitness นอกจากนี้ยังมีพื้นที่สวนสาธารณะส่วนกลางและสนามเด็กเล่นที่ออกแบบให้มีโครงสร้างส่งเสริมพัฒนาการ ด้านระบบรักษาความปลอดภัย โครงการนำระบบ KATSAN ซึ่งเป็นนวัตกรรมการจัดการความปลอดภัยของ AP มาใช้คัดกรองการเข้า-ออก พร้อมติดตั้งกล้องวงจรปิดรอบโครงการ และมีเจ้าหน้าที่รักษาความปลอดภัยปฏิบัติงานตลอด 24 ชั่วโมง ทำเลที่ตั้งของโครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า มีความโดดเด่นด้านเครือข่ายเส้นทางคมนาคม โดยสามารถเชื่อมต่อถนนเส้นหลักอย่างถนนบรมราชชนนี ถนนจรัญสนิทวงศ์ และถนนราชพฤกษ์ โครงการตั้งอยู่ห่างจากรถไฟฟ้า MRT สถานีแยกไฟฉาย ประมาณ 3.1 กิโลเมตร และห่างจากจุดขึ้น-ลงทางพิเศษศรีรัช ประมาณ 3.6 กิโลเมตร นอกจากนี้ยังแวดล้อมด้วยสถานที่สำคัญและแหล่งอำนวยความสะดวกชั้นนำ ได้แก่ เซ็นทรัล ปิ่นเกล้า, โรงพยาบาลศิริราช, โรงพยาบาลเจ้าพระยา, ตลาดบางขุนศรี และสถานศึกษาชั้นนำ

เริ่ม 25,900,000 บาท
มหกรรมบ้านและคอนโด
การเป็นหนี้อาจฟังดูน่ากลัวสำหรับหลายคน แต่รู้หรือไม่ว่าหนี้ไม่ได้เลวร้ายเสมอไป เพราะในความเป็นจริงแล้วหนี้มีทั้งด้านที่ดีและไม่ดี การเข้าใจความแตกต่างระหว่างหนี้ดีและหนี้เสียจะช่วยให้เราวางแผนการเงินได้อย่างชาญฉลาด เพิ่มโอกาสในการสร้างความมั่งคั่ง และหลีกเลี่ยงกับดักทางการเงินที่อาจนำไปสู่ปัญหาทางการเงินในอนาคต
Article Image

หนี้ดีคืออะไร? มีประเภทใดบ้าง?

หนี้ดี หมายถึง หนี้ที่เมื่อก่อขึ้นแล้วสามารถสร้างรายได้หรือผลตอบแทนในอนาคต เป็นหนี้ที่เมื่อลงทุนแล้วมีโอกาสงอกเงย หรือสร้างมูลค่าเพิ่มให้กับผู้กู้ในระยะยาว โดยทั่วไปหนี้ดีมักแบ่งออกเป็น 3 ประเภทหลักๆ ดังนี้

หนี้เพื่อการลงทุนและประกอบอาชีพ

หนี้ประเภทนี้เป็นการกู้ยืมเพื่อนำเงินไปลงทุนหรือประกอบธุรกิจที่สามารถสร้างกระแสเงินสดเข้ามาในอนาคต เช่น การกู้เงินเพื่อขยายกิจการ ซื้อเครื่องมือหรืออุปกรณ์สำหรับประกอบอาชีพ หรือการลงทุนในอสังหาริมทรัพย์เพื่อปล่อยเช่า หนี้เหล่านี้มีศักยภาพในการสร้างรายได้ที่เพียงพอต่อการชำระคืนเงินต้นและดอกเบี้ย พร้อมทั้งอาจมีกำไรเหลือเก็บอีกด้วย

หนี้เพื่อการศึกษา

การกู้ยืมเพื่อการศึกษาถือเป็นการลงทุนในตัวเอง เพราะการศึกษาจะช่วยพัฒนาความรู้และทักษะที่สามารถนำไปประกอบอาชีพที่มั่นคงและมีรายได้ที่ดีในอนาคต การกู้ยืมเพื่อเรียนต่อในสาขาที่มีความต้องการสูงในตลาดแรงงาน จะช่วยเพิ่มโอกาสในการได้งานที่มีรายได้สูงขึ้น ทำให้สามารถชำระหนี้คืนได้ในระยะเวลาอันสมควร

หนี้เพื่อความมั่นคงในระยะยาว

หนี้ประเภทนี้มักเกี่ยวข้องกับการลงทุนในสินทรัพย์ที่มีมูลค่าและอาจเพิ่มค่าในระยะยาว เช่น สินเชื่อบ้าน ซึ่งนอกจากจะเป็นที่อยู่อาศัยแล้ว ยังสามารถเพิ่มมูลค่าตามเวลาที่ผ่านไป และอาจสร้างรายได้จากการปล่อยเช่าหรือขายเมื่อราคาสูงขึ้นในอนาคต การผ่อนบ้านยังเป็นการบังคับออมและสร้างความมั่นคงทางที่อยู่อาศัยในระยะยาว
Article Image

หนี้เสียคืออะไร? สาเหตุการเกิดหนี้เสียมีอะไรบ้าง?

หนี้เสีย หมายถึง หนี้ที่เมื่อก่อขึ้นแล้วไม่สามารถสร้างรายได้หรือมูลค่าเพิ่มในอนาคต รวมถึงหนี้ที่ผู้กู้ไม่สามารถชำระคืนได้ตามกำหนด จนกลายเป็นหนี้ค้างชำระเกิน 90 วัน ซึ่งเรียกว่า NPL (Non-Performing Loan) หนี้เสียมีหลายรูปแบบและเกิดจากหลายสาเหตุ ดังนี้

ประเภทของหนี้เสีย

1. หนี้เพื่อการอุปโภคบริโภคฟุ่มเฟือย: เป็นการกู้ยืมเพื่อซื้อสินค้าหรือบริการที่ไม่จำเป็น เช่น การซื้อของแบรนด์เนมราคาแพง การท่องเที่ยวเกินกำลัง ซึ่งไม่ก่อให้เกิดรายได้และมูลค่าของสินค้ามักลดลงอย่างรวดเร็ว 2. หนี้บัตรเครดิตที่มียอดค้างชำระสูง: การใช้บัตรเครดิตโดยไม่มีการวางแผนการชำระคืน ทำให้มียอดค้างชำระสะสมและต้องจ่ายดอกเบี้ยในอัตราที่สูงมาก 3. หนี้นอกระบบ: หนี้ที่กู้ยืมจากแหล่งเงินกู้นอกระบบมักมีอัตราดอกเบี้ยสูงมาก และไม่อยู่ภายใต้การคุ้มครองของกฎหมาย ทำให้ผู้กู้มีความเสี่ยงจากการถูกเอารัดเอาเปรียบและการติดตามทวงหนี้ที่รุนแรง

สาเหตุของการเกิดหนี้เสีย

1. การขาดวินัยทางการเงิน: การใช้จ่ายเกินตัวโดยไม่มีการวางแผนทางการเงินที่ดี ทำให้รายจ่ายมากกว่ารายได้ 2. การขาดความรู้ทางการเงิน: การไม่เข้าใจเรื่องดอกเบี้ย เงื่อนไขการกู้ยืม และผลกระทบระยะยาวของการเป็นหนี้ 3. การสูญเสียรายได้โดยไม่คาดคิด: เช่น การตกงาน เจ็บป่วย หรือประสบอุบัติเหตุที่ทำให้ไม่สามารถทำงานได้ตามปกติ 4. ค่าใช้จ่ายฉุกเฉินที่ไม่ได้วางแผน: การเจ็บป่วยกะทันหัน อุบัติเหตุ หรือเหตุการณ์ไม่คาดฝันที่ต้องใช้เงินจำนวนมาก
Article Image

ผลกระทบของการมีหนี้เสีย

การมีหนี้เสียไม่ใช่เพียงแค่ปัญหาเรื่องการชำระเงินเท่านั้น แต่ยังส่งผลกระทบในวงกว้างต่อคุณภาพชีวิตและโอกาสในอนาคต ดังนี้

ผลกระทบต่อความน่าเชื่อถือทางการเงิน

เมื่อผู้กู้ไม่สามารถชำระหนี้ได้ตามกำหนด ข้อมูลการผิดนัดชำระจะถูกบันทึกในประวัติเครดิตที่บริษัทข้อมูลเครดิต ทำให้ประวัติเครดิตเสียหาย ส่งผลต่อความน่าเชื่อถือทางการเงินในระยะยาว เมื่อต้องการขอสินเชื่อในอนาคต สถาบันการเงินอาจปฏิเสธการให้กู้ หรือคิดอัตราดอกเบี้ยที่สูงกว่าปกติ

ผลกระทบต่อสภาพจิตใจและครอบครัว

ความเครียดจากการมีหนี้สินล้นพ้นตัว การถูกทวงหนี้ และความกังวลเรื่องการเงินอาจส่งผลกระทบต่อสุขภาพจิต นำไปสู่ปัญหาทางอารมณ์ ความเครียด นอนไม่หลับ หรือแม้กระทั่งภาวะซึมเศร้า นอกจากนี้ยังอาจก่อให้เกิดความขัดแย้งในครอบครัวจากปัญหาการเงิน

ผลกระทบทางกฎหมาย

หากไม่สามารถชำระหนี้ได้ เจ้าหนี้อาจดำเนินการทางกฎหมาย เช่น การฟ้องร้อง การยึดทรัพย์สินที่เป็นหลักประกัน หรือการอายัดเงินเดือน ซึ่งจะยิ่งส่งผลเสียต่อสถานะทางการเงินและสังคม
Article Image

วิธีการวางแผนการเงินเพื่อจัดการกับหนี้

การจัดการหนี้อย่างมีประสิทธิภาพเริ่มต้นจากการวางแผนการเงินที่ดี ซึ่งมีวิธีการดังนี้

กำหนดสัดส่วนการใช้จ่ายอย่างเหมาะสม

หลักการสำคัญคือ ไม่ควรมีภาระหนี้เกิน 40% ของรายได้ต่อเดือน การกำหนดสัดส่วนค่าใช้จ่ายอย่างชัดเจนช่วยให้มองเห็นภาพรวมของการเงินและจัดสรรเงินได้อย่างเหมาะสม เช่น แบ่งเงินเป็นค่าใช้จ่ายจำเป็น (ค่าอาหาร ค่าเดินทาง) ค่าใช้จ่ายคงที่ (ค่าเช่า ค่าน้ำค่าไฟ) เงินออม และการชำระหนี้

จัดลำดับความสำคัญในการชำระหนี้

มีสองวิธีหลักในการจัดลำดับการชำระหนี้:
1. วิธี Snowball: ชำระหนี้ก้อนเล็กที่มียอดคงเหลือน้อยที่สุดก่อน เพื่อให้จำนวนก้อนหนี้ลดลงอย่างรวดเร็ว สร้างแรงจูงใจและความรู้สึกประสบความสำเร็จ 2. วิธี Avalanche: เลือกชำระหนี้ที่มีอัตราดอกเบี้ยสูงที่สุดก่อน เพื่อลดค่าใช้จ่ายดอกเบี้ยโดยรวม ซึ่งจะประหยัดเงินในระยะยาว

พิจารณาการรวมหนี้

การรวมหนี้คือการนำหนี้หลายก้อนมารวมเป็นก้อนเดียว ซึ่งช่วยให้การจัดการง่ายขึ้น ลดความสับสน และอาจได้รับอัตราดอกเบี้ยที่ต่ำลง ควรศึกษาเงื่อนไขและข้อเสนอของสถาบันการเงินต่างๆ อย่างรอบคอบก่อนตัดสินใจ

เจรจากับเจ้าหนี้

หากประสบปัญหาในการผ่อนชำระ ควรติดต่อเจรจากับสถาบันการเงินทันที เพื่อขอปรับโครงสร้างหนี้ ขยายระยะเวลาผ่อนชำระ หรือขอลดดอกเบี้ย การเจรจาอย่างตรงไปตรงมาจะช่วยให้เจ้าหนี้เข้าใจสถานการณ์และอาจเสนอทางออกที่เหมาะสม
Article Image

5 สิ่งที่ควรพิจารณาก่อนก่อหนี้

การตัดสินใจก่อหนี้ควรผ่านการพิจารณาอย่างรอบคอบ โดยมีประเด็นสำคัญที่ควรคำนึงถึง ดังนี้

พิจารณาความจำเป็นอย่างแท้จริง

ก่อนตัดสินใจเป็นหนี้ ควรวิเคราะห์ว่าสิ่งที่กำลังจะซื้อหรือลงทุนนั้นมีความจำเป็นต่อชีวิตมากน้อยเพียงใด เป็นเพียงความต้องการชั่วครู่หรือเป็นสิ่งที่จะสร้างมูลค่าในระยะยาว พยายามแยกแยะระหว่างความต้องการและความจำเป็น และเรียงลำดับความสำคัญให้ชัดเจน

เลือกประเภทสินเชื่อให้เหมาะสมกับวัตถุประสงค์

สินเชื่อแต่ละประเภทมีเงื่อนไข อัตราดอกเบี้ย และระยะเวลาผ่อนชำระที่แตกต่างกัน ควรเลือกให้เหมาะสมกับวัตถุประสงค์การใช้เงิน เช่น ต้องการซื้อบ้านควรเลือกสินเชื่อบ้าน ต้องการซื้อรถควรเลือกสินเชื่อรถยนต์ ไม่ควรใช้สินเชื่อผิดประเภท เช่น ใช้บัตรเครดิตซื้อบ้านหรือรถ เพราะจะทำให้มีภาระดอกเบี้ยสูงเกินความจำเป็น

เปรียบเทียบเงื่อนไขและอัตราดอกเบี้ยจากหลายแหล่ง

ควรศึกษาและเปรียบเทียบข้อเสนอจากสถาบันการเงินหลายๆ แห่ง โดยพิจารณาทั้งอัตราดอกเบี้ย ระยะเวลาผ่อนชำระ ค่าธรรมเนียม และเงื่อนไขอื่นๆ การเปรียบเทียบจะช่วยให้ได้ข้อเสนอที่ดีที่สุดและประหยัดค่าใช้จ่ายในระยะยาว

ประเมินความสามารถในการผ่อนชำระ

ก่อนตัดสินใจเป็นหนี้ ควรประเมินความสามารถในการผ่อนชำระอย่างซื่อสัตย์กับตัวเอง โดยคำนวณสัดส่วนภาระหนี้ต่อรายได้ ซึ่งไม่ควรเกิน 40% ของรายได้ต่อเดือน คำนึงถึงค่าใช้จ่ายประจำและค่าใช้จ่ายฉุกเฉินที่อาจเกิดขึ้น เพื่อให้มั่นใจว่าจะสามารถผ่อนชำระได้อย่างต่อเนื่องโดยไม่กระทบกับคุณภาพชีวิต

พิจารณาความมั่นคงของรายได้

ความมั่นคงของรายได้เป็นปัจจัยสำคัญในการตัดสินใจก่อหนี้ ควรประเมินความมั่นคงของอาชีพและรายได้ในอนาคต หากมีรายได้ไม่แน่นอนหรือทำงานในอุตสาหกรรมที่มีความเสี่ยงสูง ควรระมัดระวังในการก่อหนี้และอาจต้องเตรียมเงินสำรองไว้มากกว่าปกติ

สรุป

การเป็นหนี้ไม่ใช่เรื่องน่ากลัวเสมอไป หากเป็นหนี้ที่ดีที่สามารถสร้างมูลค่าและรายได้ในอนาคต เช่น หนี้เพื่อการลงทุน หนี้เพื่อการศึกษา หรือหนี้เพื่อสร้างความมั่นคงระยะยาว แต่ควรหลีกเลี่ยงหนี้เสียที่เกิดจากการใช้จ่ายฟุ่มเฟือยหรือเกินตัว ซึ่งจะนำไปสู่ปัญหาทางการเงินในระยะยาว
การจัดการหนี้อย่างมีประสิทธิภาพเริ่มต้นจากการวางแผนการเงินที่ดี การกำหนดสัดส่วนการใช้จ่ายอย่างเหมาะสม ไม่ควรมีภาระหนี้เกิน 40% ของรายได้ และควรพิจารณาความจำเป็น เลือกประเภทสินเชื่อให้เหมาะสม เปรียบเทียบเงื่อนไขจากหลายแหล่ง และประเมินความสามารถในการผ่อนชำระอย่างซื่อสัตย์ก่อนตัดสินใจก่อหนี้
ที่สำคัญ ควรมีวินัยทางการเงิน ไม่สร้างหนี้เพิ่มโดยไม่จำเป็น และหากประสบปัญหาในการชำระหนี้ ควรรีบเจรจากับเจ้าหนี้เพื่อหาทางออกร่วมกัน การวางแผนและบริหารจัดการหนี้อย่างรอบคอบจะช่วยให้สามารถใช้หนี้เป็นเครื่องมือในการสร้างความมั่งคั่ง และหลีกเลี่ยงกับดักทางการเงินที่อาจเกิดขึ้นในอนาคต
#สาระ #การเงิน #หนี้ดี #หนี้เสีย #วางแผนการเงิน #การจัดการหนี้ #สินเชื่อ #NPL #เครดิตบูโร #รวมหนี้ #ปรับโครงสร้างหนี้ #ความมั่นคงทางการเงิน
หัวข้อที่เกี่ยวข้อง:
#NPL
#ปรับโครงสร้างหนี้
#การเงิน
#ความมั่นคงทางการเงิน
#เครดิตบูโร
#หนี้ดี
#หนี้เสีย
#Mehome
#การจัดการหนี้
#มีบ้านต้องมีโฮม
#สินเชื่อ
#สาระ
#วางแผนการเงิน
#รวมหนี้

หมายเหตุ ข้อจำกัดความรับผิดชอบ : บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลทั่วไปสำหรับเว็บไซต์ Homeday โดย บริษัท โฮมเดย์ กรุ๊ป จำกัด เท่านั้น บริษัทไม่สามารถให้คำมั่นหรือคำรับประกันเกี่ยวกับเนื้อหา รวมถึงไม่สามารถรับรองความเหมาะสมต่อวัตถุประสงค์เฉพาะใดๆ ตามขอบเขตของกฎหมาย เราจะพยายามอย่างเต็มความสามารถเพื่อตรวจสอบว่าข้อมูลที่ปรากฏในบทความนี้ถูกต้อง เชื่อถือได้ และครบถ้วนสมบูรณ์ ณ เวลาที่จัดทำ ข้อมูลดังกล่าวไม่ควรนำไปใช้ในการพิจารณาตัดสินใจด้านการเงิน การลงทุนในอสังหาริมทรัพย์ หรือประเด็นกฎหมายโดยทันที ผู้อ่านไม่ควรอาศัยข้อมูลในบทความนี้แทนคำแนะนำจากผู้ชำนาญการที่ได้รับการฝึกฝนซึ่งสามารถวิเคราะห์ข้อเท็จจริงและสภาวะเฉพาะของท่านได้ ทั้งนี้ ทางบริษัทจะไม่รับผิดชอบใดๆ หากท่านเลือกที่จะนำข้อมูลไปประกอบการตัดสินใจของท่าน

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

HOMEDAY
โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)
คอนโด
โครงการใหม่

โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)

เอสซี แอสเสท
เอสซี แอสเสท
เขตวังทองหลาง, กรุงเทพมหานคร

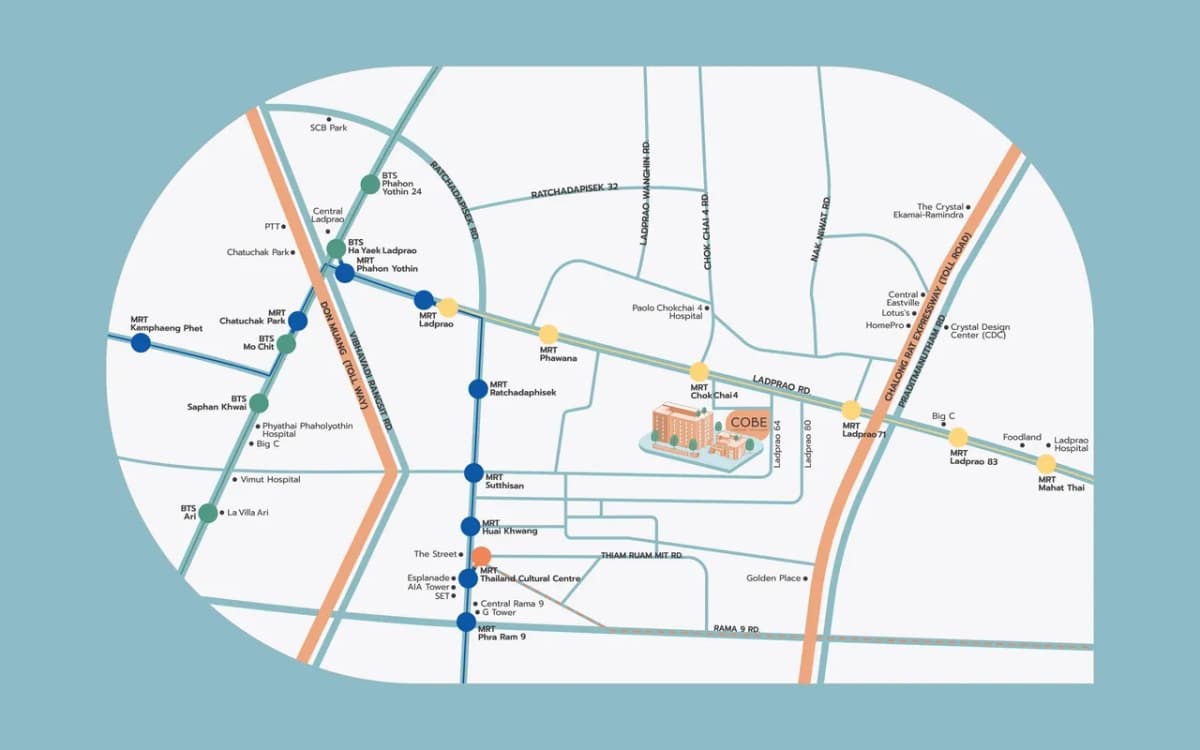
โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan) เป็นคอนโดมิเนียม Low Rise โครงการใหม่พัฒนาโดย บริษัท เอสซี แอสเสท คอร์ปอเรชั่น จำกัด (มหาชน) (SC Asset) ตั้งอยู่บนทำเลศักยภาพ ซอยลาดพร้าว 62 แขวงวังทองหลาง เขตวังทองหลาง กรุงเทพมหานคร โครงการถูกออกแบบภายใต้แนวคิด Co-Being Community ที่ตอบโจทย์ไลฟ์สไตล์ของคนรุ่นใหม่ (New Gen) ผสานดีไซน์ทันสมัยแบบพาสเทล โดดเด่นด้วยสุดยอดทำเลที่เดินทางสะดวกสบาย ห่างจากรถไฟฟ้าสายสีเหลือง (สถานีโชคชัย 4) เพียง 600 เมตร สามารถเชื่อมต่อถนนลาดพร้าวและถนนสุทธิสารได้อย่างรวดเร็ว แวดล้อมด้วยแหล่งรวมไลฟ์สไตล์และสิ่งอำนวยความสะดวกครบครัน อาทิ ตลาดโชคชัย 4, เซ็นทรัล ลาดพร้าว, เซ็นทรัล เฟสติวัล อีสต์วิลล์ และเซ็นทรัล พระราม 9 ตัวโครงการประกอบด้วยอาคารพักอาศัย 8 ชั้น จำนวน 3 อาคาร และอาคารพาณิชย์ 2 ชั้น 1 อาคาร มอบความเป็นส่วนตัวด้วยจำนวนยูนิตพักอาศัยรวม 684 ยูนิต และร้านค้า 6 ยูนิต บนเนื้อที่โครงการประมาณ 5 ไร่ รูปแบบห้องพักมีให้เลือกหลากหลาย ตอบโจทย์การพักผ่อนและการใช้ชีวิตอย่างลงตัว ได้แก่ 1 Bedroom Flex (24-25 ตร.ม.), 1 Bedroom Signature (27-30 ตร.ม.), 1 Bedroom Plus (34-37 ตร.ม.) และ 2 Bedrooms (45 ตร.ม.) สิ่งอำนวยความสะดวกส่วนกลางภายในโครงการจัดเตรียมไว้อย่างครบครันเพื่อรองรับทุกกิจกรรมและแชร์ไอเดียสร้างสรรค์ ประกอบด้วย สระว่ายน้ำ, ห้องออกกำลังกาย (Fitness), Craft & Co. Space, Meeting Room, Social Lounge, Live Studio รวมถึงพื้นที่สีเขียวพักผ่อนอย่าง Rooftop Garden และ Courtyard สวนส่วนกลางที่ร่มรื่น ด้านระบบรักษาความปลอดภัย โครงการมีมาตรการดูแลอย่างเข้มงวดตลอด 24 ชั่วโมง ด้วยระบบผ่านเข้า-ออกโครงการ, การติดตั้งกล้องวงจรปิด (CCTV) ทั่วบริเวณโครงการ และเจ้าหน้าที่รักษาความปลอดภัย ทำให้โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร เป็นคอนโดมิเนียมที่ตอบโจทย์คุณภาพชีวิตและความสะดวกสบายอย่างสมบูรณ์แบบใจกลางย่านลาดพร้าว

เริ่ม 1,990,000 บาท
เซล รัตนาธิเบศร์ (Zelle Rattanathibet)
คอนโด
โครงการพร้อมอยู่

เซล รัตนาธิเบศร์ (Zelle Rattanathibet)

ปริญสิริ
ปริญสิริ
เมืองนนทบุรี, นนทบุรี

โครงการ เซล รัตนาธิเบศร์ (Zelle Rattanathibet) เป็นคอนโดมิเนียม Low-Rise 8 ชั้น พัฒนาโดย บริษัท ปริญสิริ จำกัด (มหาชน) (Prinsiri) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่รัตนาธิเบศร์ ตำบลบางกระสอ อำเภอเมืองนนทบุรี จังหวัดนนทบุรี ภายใต้แนวคิด 'Oxygen Community' ที่มุ่งเน้นความโปร่งโล่งและการอยู่อาศัยที่ใกล้ชิดธรรมชาติ มอบความเป็นส่วนตัวสูงด้วยจำนวนยูนิตต่อชั้นที่น้อย ตอบโจทย์การอยู่อาศัยที่เรียบง่ายแต่ครบครัน ตัวโครงการประกอบด้วยอาคารพักอาศัยหลายอาคาร นำเสนอห้องพักอาศัยในรูปแบบ XL Condo ที่ให้พื้นที่ใช้สอยกว้างขวางเป็นพิเศษ มีให้เลือกทั้งแบบ 1 Bedroom และ 2 Bedroom พื้นที่ใช้สอยเริ่มต้นประมาณ 30.00 - 52.00 ตารางเมตร ตกแต่งครบแบบ Fully Furnished พร้อมเข้าอยู่ โดดเด่นด้วยการจัดวางพื้นที่ที่ใช้งานได้จริง เพดานสูงโปร่ง และการกั้นสัดส่วนที่ชัดเจนเพื่อความเป็นส่วนตัว ทำเลที่ตั้งถือเป็นจุดเด่นสำคัญ เนื่องจากอยู่ใกล้รถไฟฟ้าสายสีม่วง สถานีสะพานพระนั่งเกล้า เพียงระยะเดินถึง (ประมาณ 450 เมตร) ทำให้การเดินทางเข้าสู่ใจกลางกรุงเทพฯ หรือศูนย์ราชการนนทบุรีเป็นไปได้อย่างสะดวกสบาย นอกจากนี้ยังเชื่อมต่อถนนสำคัญหลายเส้นทาง ทั้งถนนสนามบินน้ำ ถนนติวานนท์ และใกล้จุดขึ้น-ลงทางด่วนงามวงศ์วาน สภาพแวดล้อมโดยรอบพรั่งพร้อมด้วยสิ่งอำนวยความสะดวก อาทิ เซ็นทรัล รัตนาธิเบศร์, เอสพลานาด แคราย, บิ๊กซี รัตนาธิเบศร์ และตลาดนัดเลี่ยงเมืองนนท์ รวมถึงอยู่ใกล้หน่วยงานสำคัญอย่าง กระทรวงพาณิชย์ และโรงพยาบาลพระนั่งเกล้า ช่วยให้การใช้ชีวิตประจำวันมีความคล่องตัวและสะดวกสบาย พื้นที่ส่วนกลางถูกออกแบบมาเพื่อส่งเสริมคุณภาพชีวิตที่ดี ประกอบด้วย อาคารคลับเฮ้าส์ส่วนกลาง, สระว่ายน้ำระบบเกลือ, ห้องออกกำลังกาย (Fitness) พร้อมอุปกรณ์ทันสมัย และพื้นที่สวนหย่อมสีเขียวรอบโครงการ ด้านระบบรักษาความปลอดภัย มั่นใจได้ด้วยระบบเข้า-ออกอาคารด้วย Key Card Access, ติดตั้งกล้องวงจรปิด (CCTV) ทั่วโครงการ และเจ้าหน้าที่รักษาความปลอดภัยคอยดูแลตลอด 24 ชั่วโมง โดยโครงการเปิดราคาจำหน่ายเริ่มต้นที่ประมาณ 1.69 - 3.5 ล้านบาท

เริ่ม 1,690,000 บาท
ทั่วไป
HOMEDAY
ดูทั้งหมด
หนี้เสีย NPL คืออะไร? เมื่อไหร่ที่เรียกว่าติดหนี้เสียและจะแก้ไขอย่างไร?
ทั่วไป

หนี้เสีย NPL คืออะไร? เมื่อไหร่ที่เรียกว่าติดหนี้เสียและจะแก้ไขอย่างไร?

หนี้เสียหรือ NPL (Non-Performing Loan) เป็นปัญหาทางการเงินที่ส่งผลกระทบรุนแรงทั้งต่อบุคคลและเศรษฐกิจโดยรวม โดยเฉพาะในสถานการณ์เศรษฐกิจที่ผันผวน การขาดความเข้าใจเกี่ยวกับหนี้เสียอาจทำให้ผู้กู้ตกอยู่ในสถานการณ์ทางการเงินที่ลำบาก บทความนี้จะอธิบายเกี่ยวกับหนี้เสีย สาเหตุการเกิด ผลกระทบ และวิธีการจัดการแก้ไขปัญหาอย่างมีประสิทธิภาพ เพื่อให้คุณสามารถเตรียมพร้อมรับมือหรือป้องกันไม่ให้เกิดปัญหาหนี้เสียได้ หนี้เสีย NPL คืออะไร? ทำไมต้องระวัง? NPL หรือ Non-Performing Loan คือสถานะของหนี้ที่ผู้กู้ไม่สามารถชำระเงินต้นหรือดอกเบี้ยได้ตามกำหนดเวลาที่ตกลงไว้กับสถาบันการเงิน โดยทั่วไปหากค้างชำระเกินกว่า 90 วัน หนี้นั้นจะถูกจัดให้อยู่ในกลุ่ม NPL หรือที่เรียกว่าหนี้เสีย การมีหนี้เสียบ่งชี้ว่าผู้กู้กำลังประสบปัญหาสภาพคล่องทางการเงิน ซึ่งอาจเกิดจากการขาดการวางแผนทางการเงินที่รอบคอบ หรือเผชิญกับเหตุการณ์ไม่คาดฝัน เช่น การสูญเสียรายได้หรือค่าใช้จ่ายฉุกเฉินที่ไม่ได้วางแผนไว้ หนี้เสียเป็นเรื่องที่ต้องให้ความสำคัญเพราะส่งผลกระทบโดยตรงต่อความน่าเชื่อถือทางการเงิน การมีประวัติหนี้เสียจะถูกบันทึกในฐานข้อมูลเครดิตบูโร ซึ่งทำให้โอกาสในการขอสินเชื่อในอนาคตลดลงอย่างมาก นอกจากนี้ยังอาจนำไปสู่การถูกฟ้องร้องดำเนินคดี หรือการยึดทรัพย์สินที่ใช้ค้ำประกันเงินกู้ เช่น บ้าน หรือรถยนต์ สถาบันการเงินจัดประเภทหนี้เป็น NPL เพื่อบริหารความเสี่ยง เนื่องจากหนี้ที่ค้างชำระนานมีโอกาสสูงที่จะไม่ได้รับคืน สถาบันการเงินจำเป็นต้องกันเงินสำรองเพิ่มขึ้นเพื่อรองรับความเสียหาย ซึ่งส่งผลให้ต้นทุนในการปล่อยสินเชื่อสูงขึ้น และอาจทำให้การอนุมัติสินเชื่อใหม่เป็นไปได้ยากขึ้นสำหรับผู้กู้รายอื่นๆ หนี้เสียมีกี่ประเภท? ลักษณะแต่ละแบบเป็นอย่างไร? หนี้เสียสามารถเกิดขึ้นได้กับทุกประเภทของสินเชื่อ และแบ่งได้หลายประเภทตามลักษณะของสินเชื่อที่เป็นที่มาของหนี้ ดังนี้: หนี้เสียจากบัตรเครดิต (Credit Card [...]

3 นาที
ติดแบล็กลิสต์จะมีโอกาสซื้อบ้านได้หรือไม่? 5 วิธีแก้ปัญหาสำหรับคนอยากมีบ้าน
ทั่วไป

ติดแบล็กลิสต์จะมีโอกาสซื้อบ้านได้หรือไม่? 5 วิธีแก้ปัญหาสำหรับคนอยากมีบ้าน

หลายคนคงเคยประสบปัญหาการถูกปฏิเสธสินเชื่อเมื่อต้องการซื้อบ้าน โดยเฉพาะคนที่มีประวัติการเงินไม่ดีหรือติดแบล็กลิสต์ ซึ่งสร้างความผิดหวังให้แก่ผู้ที่ฝันอยากมีบ้านเป็นของตัวเอง แต่ความจริงแล้ว แม้คุณจะติดแบล็กลิสต์ก็ยังมีโอกาสซื้อบ้านได้ เพียงแต่ต้องรู้วิธีจัดการและแก้ไขปัญหาอย่างถูกต้อง บทความนี้จะแนะนำ 5 วิธีที่จะช่วยให้คุณมีโอกาสกู้ซื้อบ้านได้แม้จะมีประวัติเครดิตที่ไม่ดี “ติดแบล็กลิสต์” หรือ “ติดเครดิตบูโร” คืออะไรกันแน่? การติดแบล็กลิสต์หรือติดเครดิตบูโร เป็นสถานะทางการเงินที่บ่งบอกว่าคุณมีพฤติกรรมการใช้เงินที่ไม่น่าเชื่อถือ เช่น การผิดนัดชำระหนี้หลายครั้ง การไม่ชำระหนี้ตามกำหนด หรือมีการค้างชำระนานเกินไป ซึ่งพฤติกรรมเหล่านี้ถูกบันทึกไว้ในระบบของเครดิตบูโร หรือบริษัท ข้อมูลเครดิตแห่งชาติ จำกัด เครดิตบูโรเป็นหน่วยงานที่ทำหน้าที่รวบรวมและจัดเก็บข้อมูลบัญชีสินเชื่อและประวัติการชำระสินเชื่อของทุกคนจากสถาบันการเงินต่างๆ ข้อมูลนี้จะถูกเก็บไว้เป็นระยะเวลาไม่เกิน 3 ปี โดยธนาคารจะนำข้อมูลเหล่านี้ไปประกอบการพิจารณาสินเชื่อที่คุณยื่นขอ ข้อมูลที่เครดิตบูโรเก็บรวบรวมนั้นแบ่งเป็น 2 ส่วนหลัก ได้แก่ ข้อมูลส่วนบุคคล เช่น ชื่อ-นามสกุล ที่อยู่ วันเกิด สถานภาพการสมรส อาชีพ เลขบัตรประชาชน และข้อมูลสินเชื่อที่ได้รับอนุมัติและประวัติการชำระสินเชื่อ เช่น ประวัติการกู้ซื้อบ้านหรือรถ จำนวนบัตรเครดิตที่ถืออยู่ และสถานะการผ่อนชำระของแต่ละบัญชี วิธีตรวจสอบสถานะเครดิตบูโรของตัวเอง ก่อนยื่นขอสินเชื่อบ้าน หากไม่มั่นใจว่าตัวเองมีเครดิตที่ดีพอสำหรับการยื่นกู้หรือติดแบล็กลิสต์อยู่หรือไม่ คุณสามารถตรวจสอบได้โดยง่ายผ่านช่องทางต่อไปนี้: ศูนย์ตรวจเครดิตบูโรในเขตกรุงเทพฯ และปริมณฑล ซึ่งจะสามารถรับผลได้ภายใน 15 นาที เพียงนำบัตรประชาชนไปแสดงตน [...]

1 นาที
จะเตรียมตัวอย่างไรให้ได้รับการอนุมัติสินเชื่อบ้านวงเงินสูง? 8 เทคนิคที่คุณต้องรู้ก่อนยื่นกู้
ทั่วไป

จะเตรียมตัวอย่างไรให้ได้รับการอนุมัติสินเชื่อบ้านวงเงินสูง? 8 เทคนิคที่คุณต้องรู้ก่อนยื่นกู้

การเป็นเจ้าของบ้านเป็นความฝันของใครหลายคน แต่การเตรียมตัวเพื่อยื่นกู้สินเชื่อบ้านเป็นเรื่องที่ต้องวางแผนอย่างรอบคอบ ไม่ใช่แค่เลือกบ้านที่ชอบและยื่นเรื่องขอกู้เท่านั้น บทความนี้รวบรวมเทคนิคสำคัญในการเตรียมตัวก่อนยื่นกู้ พร้อมวิธีคำนวณวงเงินกู้ที่เหมาะสมกับรายได้ของคุณ เพื่อให้ได้รับการอนุมัติสินเชื่อบ้านอย่างราบรื่นและได้วงเงินสูงตามที่ต้องการ รู้ก่อนกู้: วิธีคำนวณวงเงินสินเชื่อบ้านที่เหมาะกับคุณ การประเมินความสามารถในการกู้ซื้อบ้านด้วยตัวเองเป็นขั้นตอนแรกที่สำคัญ ก่อนที่จะไปติดต่อสถาบันการเงิน ซึ่งช่วยให้คุณวางแผนการเงินได้เหมาะสมและเลือกบ้านที่อยู่ในงบประมาณของตัวเอง มาดูวิธีคำนวณวงเงินกู้กันดังนี้ ขั้นตอนที่ 1: ประเมินรายได้ของตัวเอง รายได้เป็นปัจจัยหลักที่สถาบันการเงินใช้ในการพิจารณาวงเงินกู้สูงสุดที่คุณสามารถขอได้ โดยทั่วไปแล้ว สถาบันการเงินมักกำหนดให้ภาระผ่อนชำระต่อเดือนไม่ควรเกิน 40% ของรายได้สุทธิ ตัวอย่างการคำนวณ: หากคุณมีรายได้ 30,000 บาทต่อเดือน ค่างวดผ่อนบ้านสูงสุดที่คุณสามารถรับภาระได้คือ 30,000 × 40% = 12,000 บาทต่อเดือน ขั้นตอนที่ 2: นำภาระหนี้สินมาหักออก หากคุณมีภาระหนี้อื่นๆ อยู่แล้ว เช่น ผ่อนรถหรือผ่อนสินค้าต่างๆ สถาบันการเงินจะนำภาระหนี้เหล่านี้มาหักออกจากรายได้ เพื่อประเมินความสามารถในการผ่อนชำระที่แท้จริง ตัวอย่างการคำนวณ: รายได้ 30,000 บาทต่อเดือน มีภาระผ่อนรถ 6,000 บาทต่อเดือน รายได้สุทธิหลังหักภาระหนี้ = 30,000 – 6,000 = 24,000 บาท [...]

3 นาที
ทำไมธนาคารไม่อนุมัติสินเชื่อบ้าน? พร้อมเคล็ดลับยื่นกู้ให้ผ่านฉลุย
ทั่วไป

ทำไมธนาคารไม่อนุมัติสินเชื่อบ้าน? พร้อมเคล็ดลับยื่นกู้ให้ผ่านฉลุย

การมีบ้านสักหลังเป็นของตัวเองถือเป็นความฝันของคนจำนวนมาก แต่ในความเป็นจริง การจะได้บ้านมาครอบครองนั้นไม่ใช่เรื่องง่าย โดยเฉพาะเมื่อต้องพึ่งพาสินเชื่อจากธนาคาร หลายคนต้องพบกับความผิดหวังเมื่อการยื่นขอสินเชื่อไม่ผ่านการอนุมัติ บทความนี้จะอธิบายถึงสาเหตุหลักที่ทำให้ธนาคารปฏิเสธการให้สินเชื่อบ้าน พร้อมแนะนำวิธีการเตรียมตัวและเทคนิคสำคัญในการยื่นขอสินเชื่อให้ผ่านการพิจารณา ทำไมธนาคารถึงไม่อนุมัติสินเชื่อบ้านให้คุณ? การที่ธนาคารปฏิเสธการอนุมัติสินเชื่อบ้านนั้นมีสาเหตุหลายประการ การเข้าใจถึงสาเหตุเหล่านี้จะช่วยให้คุณสามารถเตรียมตัวและแก้ไขปัญหาได้อย่างตรงจุด ประวัติเครดิตมีปัญหาหรือคะแนนเครดิตต่ำเกินไป ประวัติเครดิตเป็นปัจจัยสำคัญอันดับต้นๆ ที่ธนาคารนำมาพิจารณาเมื่อคุณยื่นขอสินเชื่อ บริษัทข้อมูลเครดิตแห่งชาติ (National Credit Bureau) จะเก็บข้อมูลและประวัติการชำระสินเชื่อของคุณไว้ทั้งหมด หากคุณมีประวัติการชำระเงินล่าช้าเกิน 30 วัน มีการค้างชำระหนี้ หรือมีภาระหนี้เกินตัว ข้อมูลเหล่านี้จะถูกบันทึกไว้และส่งผลต่อคะแนนเครดิตของคุณ คะแนนเครดิต (Credit Scoring) เป็นตัวเลขที่บ่งบอกถึงความน่าเชื่อถือทางการเงินของคุณ โดยมีการจัดระดับความเสี่ยงตั้งแต่ AA (ดีมาก) ถึง HH (แย่มาก) ซึ่งธนาคารจะใช้คะแนนนี้ประกอบการพิจารณาว่าคุณมีความเสี่ยงในการผิดนัดชำระหนี้มากน้อยเพียงใด หากคะแนนเครดิตของคุณไม่เพียงพอ โอกาสที่จะได้รับการอนุมัติสินเชื่อก็จะลดลงอย่างมาก รายได้ไม่แน่นอนหรือไม่เพียงพอ รายได้เป็นอีกปัจจัยสำคัญที่ธนาคารใช้พิจารณา โดยเฉพาะความสม่ำเสมอและความเพียงพอของรายได้ คนที่ประกอบอาชีพอิสระหรือฟรีแลนซ์มักจะพบอุปสรรคในการขอสินเชื่อมากกว่าคนที่ทำงานประจำ เนื่องจากรายได้ไม่แน่นอนและยากต่อการพิสูจน์ นอกจากนี้ หากรายได้ของคุณเมื่อเทียบกับราคาบ้านที่ต้องการซื้อแล้วไม่เพียงพอ ธนาคารอาจปฏิเสธการให้สินเชื่อ โดยทั่วไปธนาคารมักกำหนดให้ค่าผ่อนชำระต่อเดือนไม่ควรเกิน 30-40% ของรายได้ต่อเดือน หากคุณขอวงเงินสูงเกินกว่าที่รายได้จะรองรับได้ ธนาคารก็จะไม่อนุมัติ มีภาระหนี้สินมากเกินไป หากคุณมีภาระหนี้สินอื่นๆ อยู่แล้ว เช่น ผ่อนรถยนต์ [...]

2 นาที
ดูทั้งหมด
Homeday AgentHomeday Agent
Promo Homeday
ฟังบ้าน
Homeday AgentHomeday Agent