Logo
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap
Add LINE Sticky

จะวางแผนการเงินอย่างไรให้มีเงินเหลือเก็บทุกเดือน?

Homeday
25 เมษายน 2568
2 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 25/4/2568

จะวางแผนการเงินอย่างไรให้มีเงินเหลือเก็บทุกเดือน?

บทความที่เกี่ยวข้อง

โครงการแนะนำ

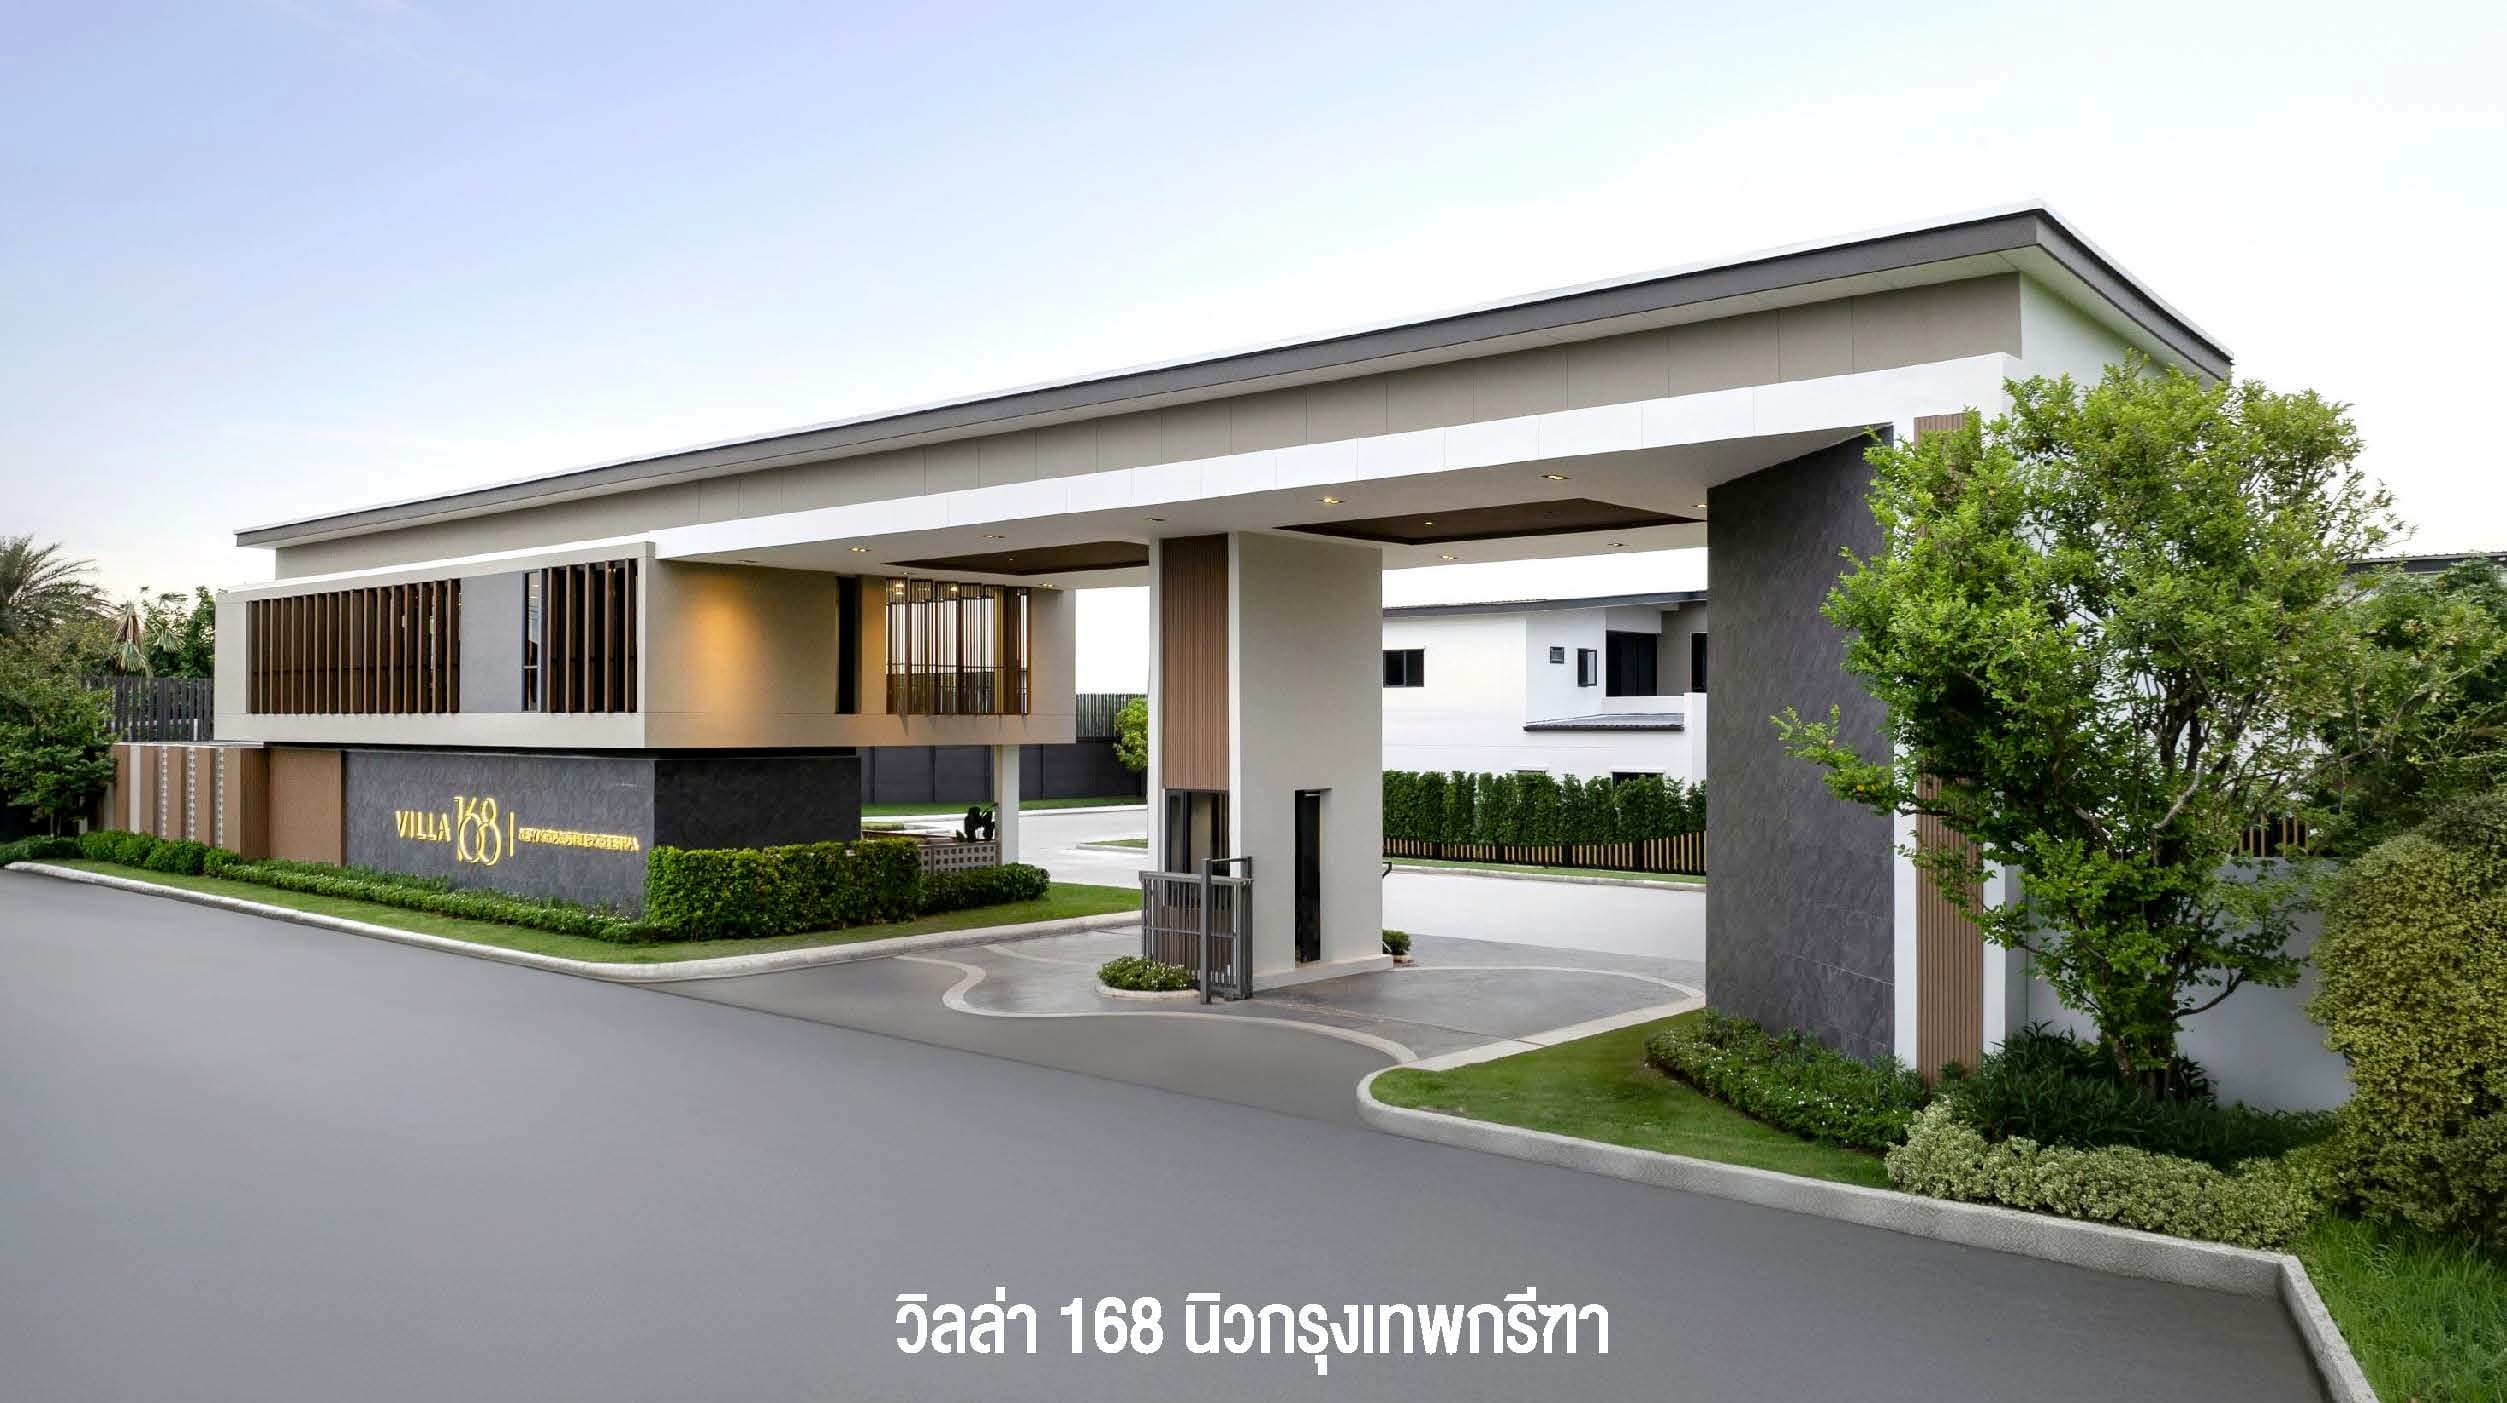
วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)
บ้านเดี่ยว
โครงการใหม่

วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)

แอล.พี.เอ็น.ดีเวลลอปเมนท์
เขตลาดกระบัง, กรุงเทพมหานคร

บ้านเดี่ยว 2 ชั้น จำนวน 91 หลัง บนถนนพัฒนาชนบท 4 แขวงคลองสองต้นนุ่น เขตลาดกระบัง กรุงเทพฯ โครงการเน้นความเป็นส่วนตัว มีแบบบ้าน 6 แบบ พื้นที่ใช้สอย 251-408 ตร.ม. 3-4 ห้องนอน 3-6 ห้องน้ำ และที่จอดรถ 2-4 คัน ส่วนกลางประกอบด้วยคลับเฮ้าส์ ห้องออกกำลังกาย สระว่ายน้ำ พื้นที่พักผ่อน สวนส่วนกลาง สนามเด็กเล่น และระบบรักษาความปลอดภัย 24 ชั่วโมง พร้อมระบบอ่านป้ายทะเบียนและกล้อง CCTV เดินทางเชื่อมมอเตอร์เวย์ ถนนวงแหวนกาญจนาฯ และสนามบินสุวรรณภูมิได้สะดวก

เริ่ม 11,990,000 บาท
เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)
บ้านเดี่ยว
โครงการพร้อมอยู่

เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)

เอพี (ไทยแลนด์)
เอพี (ไทยแลนด์)
เขตตลิ่งชัน, กรุงเทพมหานคร

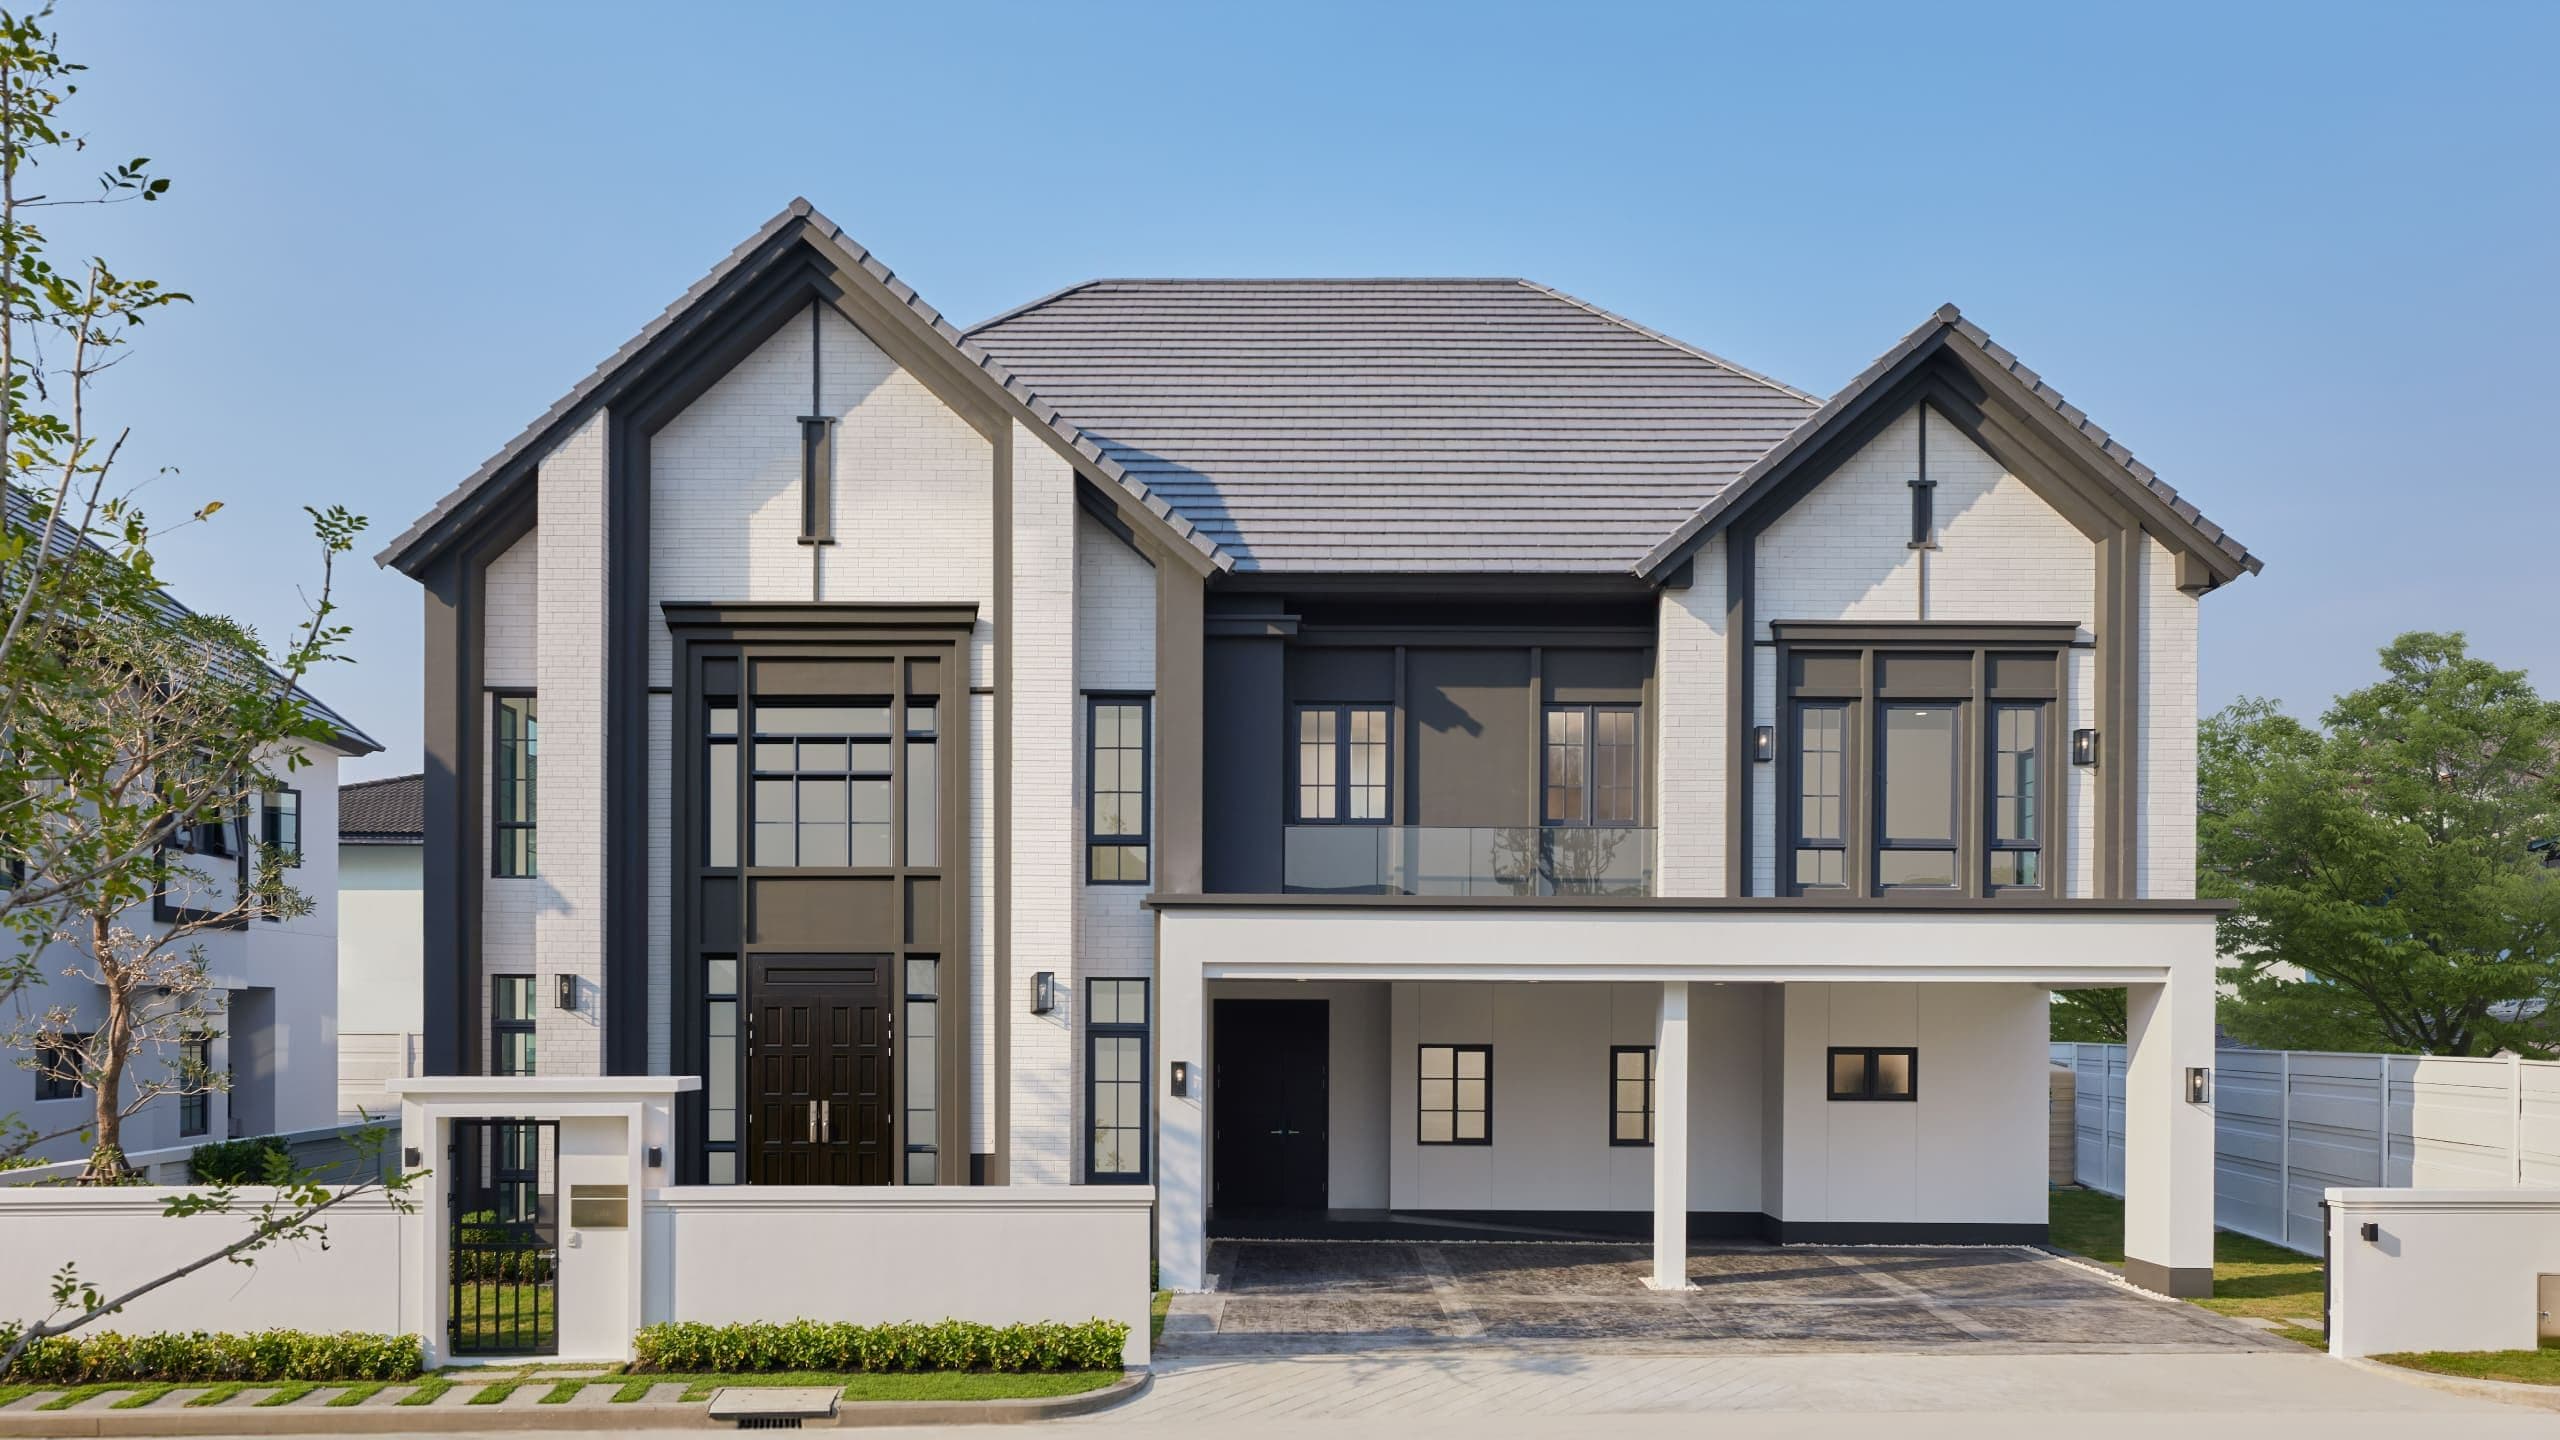
โครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao) เป็นโครงการบ้านเดี่ยวระดับลักชัวรี พัฒนาโดย บริษัท เอพี (ไทยแลนด์) จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพถนนแก้วเงินทอง เขตตลิ่งชัน กรุงเทพมหานคร โครงการได้รับการออกแบบด้วยสถาปัตยกรรมสไตล์ English Modern Classic ที่ได้รับแรงบันดาลใจจากยุค Tudor มุ่งเน้นการจัดสรรพื้นที่ที่ตอบสนองการอยู่อาศัยของครอบครัวขนาดใหญ่และรองรับการใช้ชีวิตร่วมกันของสมาชิกหลายช่วงวัยในทำเลที่สามารถเชื่อมต่อการเดินทางเข้าสู่ศูนย์กลางย่านฝั่งธนบุรีและพื้นที่กรุงเทพมหานครชั้นในได้อย่างสะดวก พื้นที่โครงการถูกพัฒนาบนที่ดินขนาด 27 ไร่ โดยเน้นความเป็นส่วนตัวด้วยจำนวนบ้านพักอาศัยเพียง 58 ยูนิต ตัวบ้านตั้งอยู่บนที่ดินเริ่มต้น 100 ตารางวาขึ้นไป และมีพื้นที่ใช้สอยภายในขนาด 390 ถึง 580 ตารางเมตร ฟังก์ชันบ้านได้รับการออกแบบให้มีขนาด 4 ถึง 5 ห้องนอน 5 ถึง 6 ห้องน้ำ พร้อมพื้นที่จอดรถ 3 ถึง 4 คัน นอกจากนี้ยังมีการออกแบบเชิงสถาปัตยกรรมเช่น พื้นที่ห้องรับแขกเพดานสูงแบบ Double Volume และฟังก์ชันห้องใต้หลังคา เพื่อเพิ่มมิติและพื้นที่ใช้สอยภายในตัวบ้านให้เกิดประโยชน์สูงสุด ภายในโครงการมีการจัดเตรียมสิ่งอำนวยความสะดวกส่วนกลางอย่างครบครัน ประกอบด้วย อาคารคลับเฮาส์ สระว่ายน้ำระบบเกลือพร้อมสระเด็ก และห้องออกกำลังกายที่รองรับระบบ Virtual Fitness นอกจากนี้ยังมีพื้นที่สวนสาธารณะส่วนกลางและสนามเด็กเล่นที่ออกแบบให้มีโครงสร้างส่งเสริมพัฒนาการ ด้านระบบรักษาความปลอดภัย โครงการนำระบบ KATSAN ซึ่งเป็นนวัตกรรมการจัดการความปลอดภัยของ AP มาใช้คัดกรองการเข้า-ออก พร้อมติดตั้งกล้องวงจรปิดรอบโครงการ และมีเจ้าหน้าที่รักษาความปลอดภัยปฏิบัติงานตลอด 24 ชั่วโมง ทำเลที่ตั้งของโครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า มีความโดดเด่นด้านเครือข่ายเส้นทางคมนาคม โดยสามารถเชื่อมต่อถนนเส้นหลักอย่างถนนบรมราชชนนี ถนนจรัญสนิทวงศ์ และถนนราชพฤกษ์ โครงการตั้งอยู่ห่างจากรถไฟฟ้า MRT สถานีแยกไฟฉาย ประมาณ 3.1 กิโลเมตร และห่างจากจุดขึ้น-ลงทางพิเศษศรีรัช ประมาณ 3.6 กิโลเมตร นอกจากนี้ยังแวดล้อมด้วยสถานที่สำคัญและแหล่งอำนวยความสะดวกชั้นนำ ได้แก่ เซ็นทรัล ปิ่นเกล้า, โรงพยาบาลศิริราช, โรงพยาบาลเจ้าพระยา, ตลาดบางขุนศรี และสถานศึกษาชั้นนำ

เริ่ม 25,900,000 บาท
มหกรรมบ้านและคอนโด
การวางแผนการเงินเป็นทักษะสำคัญที่ทุกคนควรมี โดยเฉพาะในยุคที่ค่าครองชีพสูงขึ้นและสภาพเศรษฐกิจมีความผันผวน หลายคนประสบปัญหาเงินหมดก่อนสิ้นเดือนหรือไม่มีเงินเหลือเก็บ ทั้งที่มีรายได้ที่น่าจะเพียงพอ การวางแผนการเงินอย่างเป็นระบบจึงเป็นกุญแจสำคัญที่จะช่วยให้คุณมีความมั่นคงทางการเงินทั้งในปัจจุบันและอนาคต บทความนี้จะแนะนำวิธีจัดการการเงินส่วนบุคคลด้วยสูตร 50:30:20 ที่เหมาะสำหรับคนวัยทำงาน พร้อมเคล็ดลับที่จะช่วยให้คุณมีเงินเหลือเก็บทุกเดือนอย่างเป็นระบบ
Article Image

ทำไมการวางแผนการเงินจึงสำคัญต่อความมั่นคงในอนาคต?

การวางแผนการเงินไม่ใช่เรื่องที่ควรมองข้าม เพราะส่งผลโดยตรงต่อคุณภาพชีวิตทั้งในระยะสั้นและระยะยาว ในช่วงวัยทำงาน ความแตกต่างระหว่างคนที่มีและไม่มีการวางแผนการเงินอาจไม่เห็นชัดเจนมากนัก แต่เมื่อถึงวัยเกษียณ ความแตกต่างนี้จะปรากฏอย่างชัดเจน เนื่องจากคนที่ไม่วางแผนการเงินมักจะประสบปัญหาเงินไม่พอใช้ หรือต้องพึ่งพาบุคคลอื่นในการดำรงชีวิต
การวางแผนการเงินที่ดีจะช่วยให้คุณมีเงินสำรองไว้ใช้ในยามฉุกเฉิน มีเงินออมสำหรับเป้าหมายใหญ่ในชีวิต เช่น การซื้อบ้าน การมีเงินไว้ใช้หลังเกษียณ หรือแม้กระทั่งการท่องเที่ยวพักผ่อน นอกจากนี้ ยังช่วยลดความเครียดและความวิตกกังวลเกี่ยวกับปัญหาการเงินที่อาจเกิดขึ้นในอนาคตอีกด้วย
Article Image

รู้จักกับสูตร 50:30:20 วิธีจัดการการเงินสำหรับคนวัยทำงาน

สูตร 50:30:20 เป็นหลักการจัดสรรรายได้ที่เหมาะสำหรับคนวัยทำงานที่ต้องการวางแผนการเงินอย่างมีประสิทธิภาพ โดยหลักการนี้แบ่งรายได้ออกเป็น 3 ส่วนหลัก ได้แก่ ค่าใช้จ่ายจำเป็น ค่าใช้จ่ายเพื่อความสุข และเงินออม สูตรนี้เหมาะสำหรับผู้ที่ยังมีรายได้จากการทำงาน จึงสามารถจัดสรรเงินไปใช้ในกิจกรรมเพื่อความสุขได้มากกว่าสูตรอื่นๆ

50% สำหรับค่าใช้จ่ายที่จำเป็น

ครึ่งหนึ่งของรายได้จะถูกจัดสรรไปเพื่อค่าใช้จ่ายที่จำเป็นในชีวิตประจำวัน ซึ่งประกอบด้วย:
• ค่าที่พักอาศัย ไม่ว่าจะเป็นค่าเช่าหรือค่าผ่อนบ้าน • ค่าอาหารประจำวัน • ค่าสาธารณูปโภค เช่น ค่าน้ำ ค่าไฟ ค่าอินเทอร์เน็ต • ค่าเดินทาง รวมถึงค่าน้ำมันหรือค่ารถโดยสารสาธารณะ และค่าผ่อนรถ (ถ้ามี) • ค่าใช้จ่ายเกี่ยวกับสุขภาพที่จำเป็น • ค่าใช้จ่ายเกี่ยวกับการศึกษาของบุตร (ถ้ามี) • ค่าชำระหนี้ต่างๆ ที่มีอยู่

30% สำหรับความสุขและความบันเทิง

ร้อยละ 30 ของรายได้จัดสรรไว้สำหรับค่าใช้จ่ายที่เสริมสร้างความสุขในชีวิต ซึ่งเป็นส่วนสำคัญที่ไม่ควรมองข้าม เพราะการใช้ชีวิตโดยไม่มีความสุขระหว่างทางอาจนำไปสู่ความเครียดและความท้อแท้ได้ ตัวอย่างของค่าใช้จ่ายในหมวดนี้ได้แก่:
• การรับประทานอาหารนอกบ้านหรืออาหารที่มีราคาสูงกว่าปกติ • ของใช้หรือสิ่งของที่อยากได้แต่ไม่จำเป็น เช่น เสื้อผ้า กระเป๋า อุปกรณ์อิเล็กทรอนิกส์ • งานอดิเรกหรือของสะสม • การท่องเที่ยวพักผ่อนกับเพื่อน คนรัก หรือครอบครัว • การซื้อบริการเพื่อความบันเทิงต่างๆ เช่น สมาชิกแพลตฟอร์มสตรีมมิง การชมภาพยนตร์ หรือการไปฟิตเนส

20% สำหรับการออมและการลงทุน

ส่วนสุดท้ายคือการจัดสรรร้อยละ 20 ของรายได้ไว้สำหรับการออมและการลงทุน ซึ่งเป็นการสร้างฐานความมั่นคงให้กับชีวิตในระยะยาว เงินส่วนนี้สามารถนำไปใช้ในรูปแบบต่างๆ ได้แก่:
• เงินออมฉุกเฉิน ที่ควรมีไว้อย่างน้อย 3-6 เท่าของค่าใช้จ่ายรายเดือน เพื่อรองรับเหตุการณ์ไม่คาดฝันต่างๆ เช่น การเจ็บป่วย อุบัติเหตุ หรือการตกงาน • เงินออมเพื่อวัยเกษียณ ซึ่งเป็นการเตรียมพร้อมสำหรับชีวิตหลังหยุดทำงาน • การลงทุนในรูปแบบต่างๆ เพื่อสร้างรายได้เสริม (Passive Income) โดยไม่ต้องใช้แรงงานเพิ่มขึ้น เช่น กองทุนรวม หุ้น พันธบัตร หรืออสังหาริมทรัพย์
Article Image

สูตรการเงินอื่นๆ ที่เหมาะกับแต่ละช่วงวัย

แม้ว่าสูตร 50:30:20 จะเป็นแนวทางที่ได้รับความนิยมสำหรับการจัดการการเงิน แต่ไม่ได้หมายความว่าเหมาะสมกับทุกคนในทุกช่วงชีวิต การจัดสรรรายได้ควรปรับให้เหมาะกับสภาพแวดล้อมและเป้าหมายทางการเงินของแต่ละบุคคล
สำหรับวัยรุ่นหรือผู้ที่เพิ่งเริ่มทำงานที่มีรายได้ค่อนข้างน้อย อาจใช้สูตร 60:25:15 โดยจัดสรรเงินเพื่อค่าใช้จ่ายจำเป็น 60% ค่าใช้จ่ายเพื่อความสุข 25% และเงินออม 15% เนื่องจากในช่วงนี้อาจมีค่าใช้จ่ายจำเป็นสูงเมื่อเทียบกับรายได้
ส่วนผู้ที่อยู่ในช่วงใกล้เกษียณหรือผู้สูงอายุ อาจเลือกใช้สูตร 45:25:30 โดยลดสัดส่วนค่าใช้จ่ายจำเป็นลงเป็น 45% คงค่าใช้จ่ายเพื่อความสุขที่ 25% และเพิ่มสัดส่วนการออมเป็น 30% เพื่อเตรียมความพร้อมสำหรับชีวิตหลังเกษียณที่จะไม่มีรายได้ประจำ
Article Image

ขั้นตอนการวางแผนการเงินอย่างเป็นระบบ

การวางแผนการเงินที่มีประสิทธิภาพไม่ได้เกิดขึ้นเพียงชั่วข้ามคืน แต่ต้องอาศัยความรอบคอบและความสม่ำเสมอ โดยมีขั้นตอนดังนี้

การประเมินสถานะทางการเงินปัจจุบัน

จุดเริ่มต้นของการวางแผนการเงินที่ดีคือการทำความเข้าใจสถานะทางการเงินปัจจุบันของตัวเอง ซึ่งประกอบด้วย:
• การสำรวจรายได้ทั้งหมดที่ได้รับในแต่ละเดือน • การรวบรวมข้อมูลค่าใช้จ่ายประจำและค่าใช้จ่ายผันแปรต่างๆ • การตรวจสอบหนี้สินที่มีอยู่ทั้งหมด พร้อมอัตราดอกเบี้ยและจำนวนเงินที่ต้องชำระในแต่ละเดือน • การประเมินสินทรัพย์ต่างๆ ที่มีอยู่
การจดบันทึกรายรับ-รายจ่ายเป็นเวลาอย่างน้อย 1-3 เดือนจะช่วยให้คุณมองเห็นภาพรวมของพฤติกรรมการใช้จ่ายได้ชัดเจนยิ่งขึ้น

การสร้างแผนการเงินที่เหมาะสม

หลังจากเข้าใจสถานะทางการเงินปัจจุบันแล้ว ขั้นตอนต่อไปคือการจัดทำแผนการเงินที่เหมาะสมกับเป้าหมายและสถานการณ์ของตัวเอง โดยอาจเริ่มจากการทำสิ่งต่อไปนี้:
• กำหนดเป้าหมายทางการเงินทั้งระยะสั้น ระยะกลาง และระยะยาว • จัดลำดับความสำคัญของเป้าหมายแต่ละข้อ • วิเคราะห์ว่าค่าใช้จ่ายใดสามารถลดหรือตัดทิ้งได้ • พิจารณาว่ามีรายได้ใดที่สามารถเพิ่มได้ • วางแผนการจัดสรรรายได้ตามสูตรที่เหมาะสม เช่น 50:30:20
การสร้างแผนการเงินควรอยู่บนพื้นฐานของความเป็นจริงและไม่ควรกดดันตัวเองมากจนเกินไป เพราะจะทำให้ไม่สามารถปฏิบัติตามแผนได้ในระยะยาว

การติดตามและปรับแผนอย่างสม่ำเสมอ

องค์ประกอบที่สำคัญที่สุดของการวางแผนการเงินคือการลงมือทำตามแผนอย่างเคร่งครัดและสม่ำเสมอ การขาดวินัยในการปฏิบัติตามแผนเป็นสาเหตุหลักที่ทำให้หลายคนไม่สามารถบรรลุเป้าหมายทางการเงินได้
นอกจากนี้ ควรทบทวนและปรับแผนการเงินเป็นประจำ เนื่องจากสภาพแวดล้อมและสถานการณ์ชีวิตอาจเปลี่ยนแปลงไป เช่น การเลื่อนตำแหน่ง การมีบุตร หรือการเริ่มธุรกิจใหม่ สิ่งเหล่านี้อาจส่งผลให้ต้องปรับเปลี่ยนแผนการเงินให้สอดคล้องกับสถานการณ์ที่เปลี่ยนไป
เมื่อรู้สึกท้อแท้หรือเหนื่อยล้ากับการทำตามแผน ให้นึกถึงเป้าหมายที่วางไว้ ไม่ว่าจะเป็นการมีเงินเก็บเพื่อแต่งงาน การมีชีวิตหลังเกษียณที่สุขสบาย หรือการมีอิสระทางการเงินที่จะสามารถใช้จ่ายได้ตามที่ต้องการ การเตือนตัวเองถึงเหตุผลในการวางแผนการเงินจะช่วยเสริมแรงจูงใจให้คุณยังคงเดินหน้าตามแผนต่อไป
Article Image

เคล็ดลับง่ายๆ เพื่อการบริหารเงินอย่างมีประสิทธิภาพ

การวางแผนการเงินอาจดูเป็นเรื่องยากสำหรับหลายคน แต่มีเคล็ดลับง่ายๆ ที่จะช่วยให้การจัดการการเงินเป็นเรื่องที่จัดการได้มากขึ้น

เก็บก่อนใช้ – หลักการสำคัญของการออม

หลักการ “เก็บก่อนใช้” เป็นวิธีที่มีประสิทธิภาพในการสร้างวินัยการออม โดยทันทีที่ได้รับเงินเดือนหรือรายได้ ให้แยกเงินส่วนที่ต้องการออมออกไปทันที ก่อนที่จะนำเงินที่เหลือไปใช้จ่าย
การทำเช่นนี้จะช่วยให้คุณมีเงินสำรองไว้ใช้ในยามฉุกเฉินและสร้างนิสัยการออมที่ดี โดยเฉพาะอย่างยิ่ง เมื่อเกิดค่าใช้จ่ายฉุกเฉินที่ไม่คาดคิด เช่น การเจ็บป่วย อุบัติเหตุ หรือการซ่อมแซมที่อยู่อาศัย การมีเงินออมไว้จะช่วยบรรเทาความเดือดร้อนและลดความเสี่ยงที่จะต้องก่อหนี้

จดบันทึกรายรับ-รายจ่าย

การทำบัญชีรายรับ-รายจ่ายเป็นเครื่องมือสำคัญในการติดตามพฤติกรรมการใช้จ่ายและช่วยให้คุณเข้าใจรูปแบบการใช้เงินของตัวเอง ปัจจุบันมีแอปพลิเคชันหลายตัวที่ช่วยในการบันทึกและวิเคราะห์รายรับ-รายจ่ายได้อย่างสะดวก
การบันทึกค่าใช้จ่ายจะช่วยให้คุณสังเกตเห็นว่ามีค่าใช้จ่ายใดที่สามารถลดหรือตัดทิ้งได้ และมีรายจ่ายใดที่เป็นค่าใช้จ่ายประจำที่จำเป็นต้องจัดสรรเงินไว้ล่วงหน้า นอกจากนี้ ยังช่วยในการวางแผนและปรับปรุงสถานะทางการเงินให้ดีขึ้นอีกด้วย

เก็บหลักฐานทางการเงินอย่างเป็นระบบ

การเก็บใบเสร็จรับเงินและเอกสารทางการเงินอื่นๆ เป็นนิสัยที่ควรปลูกฝัง เพราะนอกจากจะช่วยในการติดตามค่าใช้จ่ายแล้ว ยังมีประโยชน์ในกรณีที่ต้องยืนยันการชำระเงิน การเคลมประกัน หรือการคืนสินค้าที่ชำรุด
สำหรับผู้ที่ประกอบธุรกิจส่วนตัว การเก็บเอกสารทางการเงินอย่างเป็นระบบยังมีความสำคัญในแง่ของการจัดทำบัญชีและการยื่นภาษี รวมถึงเป็นหลักฐานในกรณีที่เกิดข้อพิพาททางการเงิน

วางแผนล่วงหน้าและทบทวนแผนเป็นประจำ

การวางแผนการใช้จ่ายล่วงหน้าในแต่ละเดือนช่วยให้คุณเตรียมพร้อมสำหรับค่าใช้จ่ายที่จะเกิดขึ้นและป้องกันการใช้จ่ายเกินงบประมาณ นอกจากนี้ ควรทบทวนแผนการเงินเป็นประจำ โดยเฉพาะเมื่อมีการเปลี่ยนแปลงในชีวิต เช่น การเปลี่ยนงาน การแต่งงาน หรือการมีบุตร
การทบทวนแผนการเงินจะช่วยให้คุณปรับเปลี่ยนกลยุทธ์การจัดการการเงินให้เหมาะสมกับสถานการณ์ปัจจุบัน และช่วยให้คุณยังคงอยู่บนเส้นทางสู่เป้าหมายทางการเงินที่วางไว้
Article Image

ข้อผิดพลาดในการวางแผนการเงินที่ควรหลีกเลี่ยง

แม้จะมีความตั้งใจที่ดีในการวางแผนการเงิน แต่หลายคนยังคงทำผิดพลาดที่อาจส่งผลเสียต่อสถานะทางการเงินในระยะยาว ข้อผิดพลาดที่พบบ่อยได้แก่:
1. ไม่มีเงินสำรองฉุกเฉิน: หลายคนมุ่งเน้นการใช้เงินเพื่อความสุขในปัจจุบัน โดยไม่ได้เตรียมเงินสำรองไว้สำหรับเหตุฉุกเฉิน ทำให้เมื่อเกิดเหตุการณ์ไม่คาดฝัน ต้องกู้ยืมเงินหรือใช้บัตรเครดิต ซึ่งอาจนำไปสู่การเป็นหนี้ในที่สุด 2. ไม่ติดตามรายจ่าย: การไม่รู้ว่าเงินถูกใช้ไปกับอะไรบ้างทำให้ยากที่จะควบคุมการใช้จ่ายและปรับปรุงนิสัยทางการเงิน 3. ตั้งเป้าหมายที่ไม่สมจริง: การตั้งเป้าหมายการออมที่สูงเกินไปอาจทำให้รู้สึกกดดันและท้อแท้จนยกเลิกแผนการออมทั้งหมด ควรเริ่มต้นจากเป้าหมายเล็กๆ และค่อยๆ เพิ่มขึ้นเมื่อมีความพร้อม 4. ไม่วางแผนเกษียณตั้งแต่เนิ่นๆ: หลายคนเริ่มคิดถึงการวางแผนเกษียณเมื่ออายุมากแล้ว ทำให้มีเวลาไม่เพียงพอในการสะสมเงินให้เพียงพอสำหรับชีวิตหลังเกษียณ 5. พึ่งพาเงินบำนาญอย่างเดียว: สำหรับผู้ที่เป็นข้าราชการหรือพนักงานรัฐวิสาหกิจ การพึ่งพาเงินบำนาญเพียงอย่างเดียวอาจไม่เพียงพอต่อค่าใช้จ่ายในอนาคต เนื่องจากค่าครองชีพที่สูงขึ้นตามอัตราเงินเฟ้อ 6. ไม่ประเมินระยะเวลาหลังเกษียณให้เพียงพอ: หลายคนประเมินอายุหลังเกษียณไว้ที่ประมาณ 20 ปีตามค่าเฉลี่ยอายุขัย แต่ในความเป็นจริง คนอาจมีอายุยืนยาวกว่านั้น จึงควรบวกเพิ่มอีก 5-10 ปีเพื่อความปลอดภัยทางการเงิน
การตระหนักถึงข้อผิดพลาดเหล่านี้และหาวิธีป้องกันจะช่วยให้การวางแผนการเงินของคุณมีประสิทธิภาพมากขึ้น และนำไปสู่ความมั่นคงทางการเงินในระยะยาว
การวางแผนการเงินเป็นกระบวนการที่ต้องอาศัยความเข้าใจ ความอดทน และความสม่ำเสมอ ไม่มีสูตรสำเร็จที่เหมาะกับทุกคน ดังนั้น คุณควรปรับแผนการเงินให้เหมาะสมกับสถานการณ์และเป้าหมายของตัวเอง สิ่งสำคัญที่สุดคือการเริ่มต้นวางแผนตั้งแต่วันนี้ เพราะยิ่งเริ่มเร็วเท่าไร โอกาสที่จะประสบความสำเร็จทางการเงินก็ยิ่งมากขึ้นเท่านั้น
#สาระ #การเงิน #การวางแผนการเงิน #สูตร50:30:20 #การออม #การลงทุน #เงินเก็บ #บริหารเงิน #มนุษย์เงินเดือน #เงินออม #การบริหารเงิน
หัวข้อที่เกี่ยวข้อง:
#การวางแผนการเงิน
#การเงิน
#การลงทุน
#การบริหารเงิน
#เงินออม
#บริหารเงิน
#Mehome
#เงินเก็บ
#สูตร50:30:20
#มนุษย์เงินเดือน
#มีบ้านต้องมีโฮม
#การออม
#สาระ

หมายเหตุ ข้อจำกัดความรับผิดชอบ : บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลทั่วไปสำหรับเว็บไซต์ Homeday โดย บริษัท โฮมเดย์ กรุ๊ป จำกัด เท่านั้น บริษัทไม่สามารถให้คำมั่นหรือคำรับประกันเกี่ยวกับเนื้อหา รวมถึงไม่สามารถรับรองความเหมาะสมต่อวัตถุประสงค์เฉพาะใดๆ ตามขอบเขตของกฎหมาย เราจะพยายามอย่างเต็มความสามารถเพื่อตรวจสอบว่าข้อมูลที่ปรากฏในบทความนี้ถูกต้อง เชื่อถือได้ และครบถ้วนสมบูรณ์ ณ เวลาที่จัดทำ ข้อมูลดังกล่าวไม่ควรนำไปใช้ในการพิจารณาตัดสินใจด้านการเงิน การลงทุนในอสังหาริมทรัพย์ หรือประเด็นกฎหมายโดยทันที ผู้อ่านไม่ควรอาศัยข้อมูลในบทความนี้แทนคำแนะนำจากผู้ชำนาญการที่ได้รับการฝึกฝนซึ่งสามารถวิเคราะห์ข้อเท็จจริงและสภาวะเฉพาะของท่านได้ ทั้งนี้ ทางบริษัทจะไม่รับผิดชอบใดๆ หากท่านเลือกที่จะนำข้อมูลไปประกอบการตัดสินใจของท่าน

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

HOMEDAY
โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)
คอนโด
โครงการใหม่

โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)

เอสซี แอสเสท
เอสซี แอสเสท
เขตวังทองหลาง, กรุงเทพมหานคร

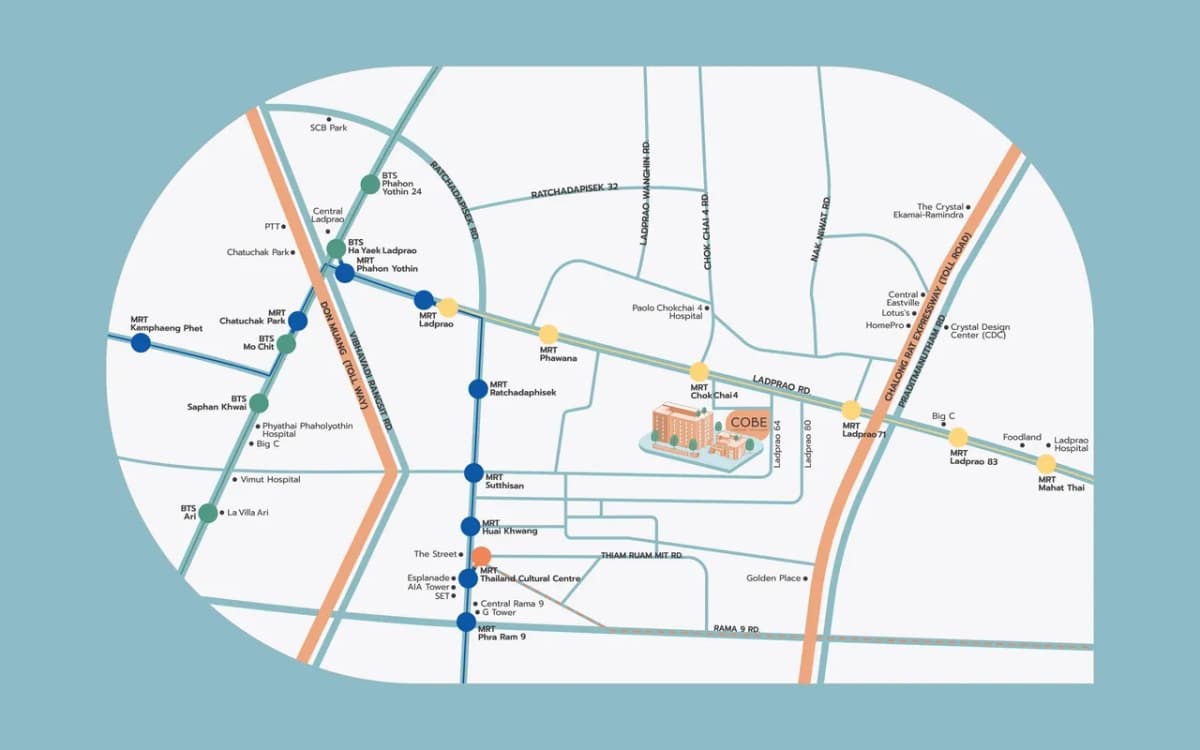
โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan) เป็นคอนโดมิเนียม Low Rise โครงการใหม่พัฒนาโดย บริษัท เอสซี แอสเสท คอร์ปอเรชั่น จำกัด (มหาชน) (SC Asset) ตั้งอยู่บนทำเลศักยภาพ ซอยลาดพร้าว 62 แขวงวังทองหลาง เขตวังทองหลาง กรุงเทพมหานคร โครงการถูกออกแบบภายใต้แนวคิด Co-Being Community ที่ตอบโจทย์ไลฟ์สไตล์ของคนรุ่นใหม่ (New Gen) ผสานดีไซน์ทันสมัยแบบพาสเทล โดดเด่นด้วยสุดยอดทำเลที่เดินทางสะดวกสบาย ห่างจากรถไฟฟ้าสายสีเหลือง (สถานีโชคชัย 4) เพียง 600 เมตร สามารถเชื่อมต่อถนนลาดพร้าวและถนนสุทธิสารได้อย่างรวดเร็ว แวดล้อมด้วยแหล่งรวมไลฟ์สไตล์และสิ่งอำนวยความสะดวกครบครัน อาทิ ตลาดโชคชัย 4, เซ็นทรัล ลาดพร้าว, เซ็นทรัล เฟสติวัล อีสต์วิลล์ และเซ็นทรัล พระราม 9 ตัวโครงการประกอบด้วยอาคารพักอาศัย 8 ชั้น จำนวน 3 อาคาร และอาคารพาณิชย์ 2 ชั้น 1 อาคาร มอบความเป็นส่วนตัวด้วยจำนวนยูนิตพักอาศัยรวม 684 ยูนิต และร้านค้า 6 ยูนิต บนเนื้อที่โครงการประมาณ 5 ไร่ รูปแบบห้องพักมีให้เลือกหลากหลาย ตอบโจทย์การพักผ่อนและการใช้ชีวิตอย่างลงตัว ได้แก่ 1 Bedroom Flex (24-25 ตร.ม.), 1 Bedroom Signature (27-30 ตร.ม.), 1 Bedroom Plus (34-37 ตร.ม.) และ 2 Bedrooms (45 ตร.ม.) สิ่งอำนวยความสะดวกส่วนกลางภายในโครงการจัดเตรียมไว้อย่างครบครันเพื่อรองรับทุกกิจกรรมและแชร์ไอเดียสร้างสรรค์ ประกอบด้วย สระว่ายน้ำ, ห้องออกกำลังกาย (Fitness), Craft & Co. Space, Meeting Room, Social Lounge, Live Studio รวมถึงพื้นที่สีเขียวพักผ่อนอย่าง Rooftop Garden และ Courtyard สวนส่วนกลางที่ร่มรื่น ด้านระบบรักษาความปลอดภัย โครงการมีมาตรการดูแลอย่างเข้มงวดตลอด 24 ชั่วโมง ด้วยระบบผ่านเข้า-ออกโครงการ, การติดตั้งกล้องวงจรปิด (CCTV) ทั่วบริเวณโครงการ และเจ้าหน้าที่รักษาความปลอดภัย ทำให้โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร เป็นคอนโดมิเนียมที่ตอบโจทย์คุณภาพชีวิตและความสะดวกสบายอย่างสมบูรณ์แบบใจกลางย่านลาดพร้าว

เริ่ม 1,990,000 บาท
เซล รัตนาธิเบศร์ (Zelle Rattanathibet)
คอนโด
โครงการพร้อมอยู่

เซล รัตนาธิเบศร์ (Zelle Rattanathibet)

ปริญสิริ
ปริญสิริ
เมืองนนทบุรี, นนทบุรี

โครงการ เซล รัตนาธิเบศร์ (Zelle Rattanathibet) เป็นคอนโดมิเนียม Low-Rise 8 ชั้น พัฒนาโดย บริษัท ปริญสิริ จำกัด (มหาชน) (Prinsiri) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่รัตนาธิเบศร์ ตำบลบางกระสอ อำเภอเมืองนนทบุรี จังหวัดนนทบุรี ภายใต้แนวคิด 'Oxygen Community' ที่มุ่งเน้นความโปร่งโล่งและการอยู่อาศัยที่ใกล้ชิดธรรมชาติ มอบความเป็นส่วนตัวสูงด้วยจำนวนยูนิตต่อชั้นที่น้อย ตอบโจทย์การอยู่อาศัยที่เรียบง่ายแต่ครบครัน ตัวโครงการประกอบด้วยอาคารพักอาศัยหลายอาคาร นำเสนอห้องพักอาศัยในรูปแบบ XL Condo ที่ให้พื้นที่ใช้สอยกว้างขวางเป็นพิเศษ มีให้เลือกทั้งแบบ 1 Bedroom และ 2 Bedroom พื้นที่ใช้สอยเริ่มต้นประมาณ 30.00 - 52.00 ตารางเมตร ตกแต่งครบแบบ Fully Furnished พร้อมเข้าอยู่ โดดเด่นด้วยการจัดวางพื้นที่ที่ใช้งานได้จริง เพดานสูงโปร่ง และการกั้นสัดส่วนที่ชัดเจนเพื่อความเป็นส่วนตัว ทำเลที่ตั้งถือเป็นจุดเด่นสำคัญ เนื่องจากอยู่ใกล้รถไฟฟ้าสายสีม่วง สถานีสะพานพระนั่งเกล้า เพียงระยะเดินถึง (ประมาณ 450 เมตร) ทำให้การเดินทางเข้าสู่ใจกลางกรุงเทพฯ หรือศูนย์ราชการนนทบุรีเป็นไปได้อย่างสะดวกสบาย นอกจากนี้ยังเชื่อมต่อถนนสำคัญหลายเส้นทาง ทั้งถนนสนามบินน้ำ ถนนติวานนท์ และใกล้จุดขึ้น-ลงทางด่วนงามวงศ์วาน สภาพแวดล้อมโดยรอบพรั่งพร้อมด้วยสิ่งอำนวยความสะดวก อาทิ เซ็นทรัล รัตนาธิเบศร์, เอสพลานาด แคราย, บิ๊กซี รัตนาธิเบศร์ และตลาดนัดเลี่ยงเมืองนนท์ รวมถึงอยู่ใกล้หน่วยงานสำคัญอย่าง กระทรวงพาณิชย์ และโรงพยาบาลพระนั่งเกล้า ช่วยให้การใช้ชีวิตประจำวันมีความคล่องตัวและสะดวกสบาย พื้นที่ส่วนกลางถูกออกแบบมาเพื่อส่งเสริมคุณภาพชีวิตที่ดี ประกอบด้วย อาคารคลับเฮ้าส์ส่วนกลาง, สระว่ายน้ำระบบเกลือ, ห้องออกกำลังกาย (Fitness) พร้อมอุปกรณ์ทันสมัย และพื้นที่สวนหย่อมสีเขียวรอบโครงการ ด้านระบบรักษาความปลอดภัย มั่นใจได้ด้วยระบบเข้า-ออกอาคารด้วย Key Card Access, ติดตั้งกล้องวงจรปิด (CCTV) ทั่วโครงการ และเจ้าหน้าที่รักษาความปลอดภัยคอยดูแลตลอด 24 ชั่วโมง โดยโครงการเปิดราคาจำหน่ายเริ่มต้นที่ประมาณ 1.69 - 3.5 ล้านบาท

เริ่ม 1,690,000 บาท
ทั่วไป
HOMEDAY
ดูทั้งหมด
มนุษย์เงินเดือนควรวางแผนเกษียณอย่างไรให้มีเงินใช้ไม่หมด?
ทั่วไป

มนุษย์เงินเดือนควรวางแผนเกษียณอย่างไรให้มีเงินใช้ไม่หมด?

มนุษย์เงินเดือนกับความท้าทายในการวางแผนการเงินเพื่อวัยเกษียณเป็นเรื่องที่หลายคนมักมองข้าม หลายคนใช้ชีวิตไปวันๆ โดยไม่ได้คำนึงถึงอนาคตระยะยาว ทำให้เมื่อถึงวัยเกษียณกลับไม่มีเงินเพียงพอสำหรับการใช้ชีวิต การวางแผนเกษียณที่ดีจึงเป็นกุญแจสำคัญที่จะช่วยให้เรามีชีวิตหลังเกษียณอย่างมีความสุข ไม่เป็นภาระให้กับลูกหลาน และสามารถใช้ชีวิตได้ตามไลฟ์สไตล์ที่ต้องการ บทความนี้จะพาทุกท่านไปเรียนรู้เคล็ดลับการวางแผนเกษียณสำหรับมนุษย์เงินเดือนที่ทำได้จริง เพื่อให้มีเงินใช้ไม่หมดตลอดช่วงชีวิตหลังเกษียณ ทำไมต้องเริ่มวางแผนเกษียณตั้งแต่วันนี้? ความจริงที่หลายคนอาจยังไม่ตระหนักคือ ยิ่งเริ่มวางแผนเกษียณเร็ว ยิ่งมีโอกาสสร้างความมั่นคงทางการเงินในอนาคตได้มากขึ้น การวางแผนเกษียณไม่ใช่เรื่องของคนที่ใกล้จะเกษียณเท่านั้น แต่เป็นกระบวนการที่ควรเริ่มตั้งแต่วันแรกที่เราเริ่มทำงาน เหตุผลสำคัญที่ต้องวางแผนเกษียณตั้งแต่เนิ่นๆ คือ พลังของการทบต้นของเงินลงทุน เงินที่เราเก็บออมไว้จะงอกเงยผ่านดอกผลการลงทุน และดอกผลนั้นก็จะสร้างดอกผลต่อไปเรื่อยๆ ยิ่งเราให้เวลากับกระบวนการนี้มากเท่าไร เงินของเราก็จะเติบโตได้มากขึ้นเท่านั้น นอกจากนี้ การวางแผนเกษียณยังมีประโยชน์อีกหลายประการ ทั้งการเตรียมความพร้อมด้านการเงิน การสร้างวินัยการออมที่ดี การวางแผนปลดหนี้ก่อนเกษียณ การดูแลตัวเองได้โดยไม่เป็นภาระให้ครอบครัว และการมีอิสระในการใช้ชีวิตตามไลฟ์สไตล์ที่ต้องการหลังเกษียณ กำหนดอายุเกษียณและระยะเวลาหลังเกษียณอย่างสมเหตุสมผล ก้าวแรกของการวางแผนเกษียณคือการกำหนดอายุที่จะเกษียณและคาดการณ์ระยะเวลาหลังเกษียณให้ชัดเจน ซึ่งเป็นสิ่งสำคัญที่จะช่วยให้เราวางแผนการเงินได้อย่างเหมาะสม คนส่วนใหญ่มักกำหนดอายุเกษียณที่ 60 ปี ตามเกณฑ์ทั่วไป แต่บางคนอาจต้องการเกษียณเร็วขึ้นหรือทำงานต่อไปหลังจากนั้น ในการประเมินระยะเวลาหลังเกษียณ คุณสามารถพิจารณาจากประวัติอายุขัยของคนในครอบครัวและสุขภาพของตัวเอง แต่มีคำแนะนำว่าควรบวกเพิ่ม 5-10 ปีจากที่คาดการณ์ไว้ เพื่อให้มีเงินสำรองเพียงพอ โดยทั่วไปมักกำหนดระยะเวลาหลังเกษียณไว้ที่ 20-25 ปี ยิ่งคุณเริ่มวางแผนเร็วเท่าไร ก็ยิ่งมีเวลาให้เงินทำงานมากขึ้นเท่านั้น หากเริ่มต้นวางแผนตั้งแต่อายุ 22 ปี เมื่อเทียบกับการเริ่มต้นตอนอายุ 30 ปี ความแตกต่างของระยะเวลา [...]

2 นาที
ซื้อหรือเช่าคอนโด ทางเลือกไหนคุ้มค่ากว่าสำหรับไลฟ์สไตล์ของคุณ?
ทั่วไป

ซื้อหรือเช่าคอนโด ทางเลือกไหนคุ้มค่ากว่าสำหรับไลฟ์สไตล์ของคุณ?

คำถามยอดฮิตที่หลายคนมักสงสัยเมื่อต้องการหาที่อยู่อาศัย คือการตัดสินใจว่าควรซื้อหรือเช่าคอนโด แต่ละทางเลือกมีข้อดีและข้อเสียแตกต่างกันไปตามสถานการณ์และความต้องการส่วนบุคคล บทความนี้จะวิเคราะห์เปรียบเทียบทั้งสองทางเลือกในมิติต่างๆ เพื่อช่วยให้คุณประเมินได้ว่าการซื้อหรือเช่าคอนโดแบบไหนที่เหมาะสมกับไลฟ์สไตล์และสถานะทางการเงินของคุณมากที่สุด โดยพิจารณาจากความสะดวกสบาย การลงทุนระยะยาว ภาระค่าใช้จ่าย ตลอดจนสิทธิประโยชน์ทางภาษีที่แตกต่างกัน เพื่อให้คุณมีข้อมูลครบถ้วนก่อนตัดสินใจเลือกทางเลือกที่คุ้มค่าที่สุด ความแตกต่างระหว่างซื้อและเช่าคอนโดที่ควรรู้ก่อนตัดสินใจ อิสระในการตกแต่งและปรับเปลี่ยนพื้นที่ เมื่อคุณซื้อคอนโด คุณมีอิสระเต็มที่ในการตกแต่งและปรับเปลี่ยนพื้นที่ตามความต้องการ ไม่ว่าจะเป็นการทาสีใหม่ เปลี่ยนเฟอร์นิเจอร์ หรือปรับปรุงรูปแบบห้องต่างๆ โดยไม่ต้องขออนุญาตจากใคร คุณสามารถสร้างพื้นที่ให้เข้ากับรสนิยมและไลฟ์สไตล์ของคุณได้อย่างเต็มที่ เพียงแค่ไม่กระทบโครงสร้างหลักของอาคารเท่านั้น ในทางกลับกัน การเช่าคอนโดมักจะมีข้อจำกัดในการตกแต่งหรือปรับเปลี่ยนพื้นที่ คุณต้องได้รับอนุญาตจากเจ้าของคอนโดก่อนที่จะทำการเปลี่ยนแปลงใดๆ ที่มีผลถาวรต่อตัวห้อง การลงทุนตกแต่งห้องเช่าอาจไม่คุ้มค่าในระยะยาวเนื่องจากไม่ใช่ทรัพย์สินของคุณเอง และอาจต้องคืนสภาพห้องให้เหมือนเดิมเมื่อย้ายออก ความยืดหยุ่นในการโยกย้ายที่อยู่ การเช่าคอนโดมีข้อได้เปรียบด้านความยืดหยุ่นในการโยกย้าย เมื่อสัญญาเช่าหมดอายุ คุณสามารถตัดสินใจย้ายไปอยู่ที่อื่นได้ทันที ไม่ว่าจะเป็นเพราะต้องการเปลี่ยนสถานที่ทำงาน ต้องการย้ายไปอยู่ใกล้คนรัก หรือเพียงแค่ต้องการเปลี่ยนบรรยากาศ การเช่าจึงเหมาะสำหรับผู้ที่ยังไม่แน่ใจเรื่องที่อยู่ในระยะยาวหรือผู้ที่ต้องย้ายที่ทำงานบ่อย ส่วนการซื้อคอนโดมีความยืดหยุ่นน้อยกว่า หากต้องการย้ายที่อยู่ คุณต้องผ่านกระบวนการขายหรือปล่อยเช่าห้องของคุณ ซึ่งอาจใช้เวลาและมีค่าใช้จ่ายเพิ่มเติม รวมถึงความเสี่ยงที่อาจขายไม่ได้ตามราคาที่ต้องการในช่วงที่ตลาดอสังหาริมทรัพย์ซบเซา การลงทุนในระยะยาว การซื้อคอนโดเป็นการลงทุนในระยะยาว เพราะมูลค่าของคอนโดมีโอกาสเพิ่มขึ้นตามการพัฒนาของพื้นที่โดยรอบ คุณสามารถขายต่อเพื่อทำกำไรหรือปล่อยเช่าเพื่อสร้างรายได้รายเดือน ซึ่งในแง่นี้การซื้อคอนโดอาจถูกกว่าการเช่าในระยะยาวหากพิจารณาถึงผลตอบแทนที่อาจได้รับ ในขณะที่การเช่าคอนโด แม้จะไม่ต้องเสียเงินก้อนใหญ่หรือผ่อนชำระระยะยาว แต่ผู้เช่าจะไม่ได้รับกำไรหรือผลตอบแทนจากการเพิ่มขึ้นของมูลค่าอสังหาริมทรัพย์ เงินค่าเช่าที่จ่ายไปเป็นเพียงค่าใช้สอยที่ไม่ก่อให้เกิดทรัพย์สินแต่อย่างใด เปรียบเทียบค่าใช้จ่ายซื้อหรือเช่าคอนโด อะไรประหยัดกว่าในระยะยาว? ค่าใช้จ่ายเริ่มต้นและรายเดือนเมื่อเช่าคอนโด การเช่าคอนโดมีค่าใช้จ่ายเริ่มต้นที่ต่ำกว่าการซื้อมาก โดยทั่วไปคุณจะต้องจ่ายค่ามัดจำหรือเงินประกัน 2 เดือน [...]

2 นาที
ทำไมทรัพย์สิน NPA ถึงน่าสนใจ? ข้อควรรู้ก่อนซื้ออสังหาฯยึดจากธนาคาร
ทั่วไป

ทำไมทรัพย์สิน NPA ถึงน่าสนใจ? ข้อควรรู้ก่อนซื้ออสังหาฯยึดจากธนาคาร

ทรัพย์สินรอการขาย หรือที่เรียกกันว่า NPA เป็นตัวเลือกที่น่าสนใจสำหรับผู้ที่กำลังมองหาที่อยู่อาศัยหรือนักลงทุนอสังหาริมทรัพย์ ด้วยราคาที่ต่ำกว่าท้องตลาดและโอกาสในการลงทุนที่น่าสนใจ แต่การซื้อทรัพย์สินประเภทนี้ก็มีความเสี่ยงและข้อควรระวังที่ต้องพิจารณาให้รอบคอบ บทความนี้จะพาคุณไปทำความรู้จักกับทรัพย์สินรอการขาย ข้อดี ข้อควรระวัง และคำแนะนำสำคัญก่อนการตัดสินใจลงทุน NPA คืออะไร? ทำความเข้าใจทรัพย์สินรอการขายจากธนาคาร ทรัพย์สินรอการขาย หรือ Non-Performing Asset (NPA) คือ สินทรัพย์ที่สถาบันการเงินหรือธนาคารยึดมาจากลูกหนี้ที่ไม่สามารถชำระหนี้ได้ตามสัญญา สินทรัพย์เหล่านี้เป็นหลักประกันที่ลูกหนี้นำมาใช้ในการกู้ยืมเงิน เมื่อลูกหนี้ผิดนัดชำระ ธนาคารจึงยึดทรัพย์สินเหล่านี้มาเพื่อนำไปขายทอดตลาดและนำเงินมาชำระหนี้ ทรัพย์สินรอการขายมีหลากหลายประเภท ได้แก่ บ้านเดี่ยว บ้านแฝด ทาวน์โฮม คอนโดมิเนียม อาคารพาณิชย์ ที่ดิน รวมถึงอสังหาริมทรัพย์เชิงพาณิชย์อื่นๆ เช่น โรงงาน โกดัง หรือสำนักงาน โดยทั่วไปแล้ว ทรัพย์สินเหล่านี้มักมีราคาขายต่ำกว่าราคาตลาดประมาณ 10-30% ขึ้นอยู่กับทำเลที่ตั้งและสภาพของทรัพย์สิน ทำไมทรัพย์สิน NPA ถึงได้รับความนิยม? 6 จุดเด่นที่น่าสนใจ 1. มีทรัพย์สินให้เลือกหลากหลายรูปแบบ ทรัพย์สินรอการขายมีให้เลือกหลากหลายรูปแบบ ทั้งบ้านเดี่ยว ทาวน์โฮม คอนโดมิเนียม อาคารพาณิชย์ และที่ดิน นอกจากนี้ ยังมีช่องทางการขายที่หลากหลาย [...]

2 นาที
การลงทุนแบบไหนที่เหมาะกับคุณในปี 2025? รู้จัก 7 ทางเลือกการลงทุนที่น่าสนใจ
ทั่วไป

การลงทุนแบบไหนที่เหมาะกับคุณในปี 2025? รู้จัก 7 ทางเลือกการลงทุนที่น่าสนใจ

ในยุคที่การออมเงินเพียงอย่างเดียวไม่เพียงพอสำหรับเป้าหมายทางการเงินในอนาคต การลงทุนกลายเป็นทางเลือกสำคัญที่ช่วยสร้างความมั่นคงทางการเงิน โดยเฉพาะสำหรับนักลงทุนรุ่นใหม่ที่ต้องการวางแผนระยะยาว ปี 2025 เป็นปีที่เต็มไปด้วยโอกาสและความท้าทายในการลงทุน บทความนี้จะแนะนำ 7 ประเภทการลงทุนที่น่าสนใจในปี 2025 พร้อมข้อมูลเชิงลึกที่จะช่วยให้คุณตัดสินใจลงทุนได้อย่างมั่นใจมากขึ้น การลงทุนระยะสั้นและระยะยาวต่างกันอย่างไร? การลงทุนสามารถแบ่งออกเป็นสองประเภทหลักคือ การลงทุนระยะสั้นและระยะยาว ซึ่งมีความแตกต่างกันทั้งในแง่ของระยะเวลา ผลตอบแทน และความเสี่ยง การลงทุนระยะสั้นมุ่งเน้นการสร้างผลตอบแทนในช่วงเวลาไม่เกิน 3 เดือนถึง 3 ปี เหมาะสำหรับผู้ที่ต้องการสภาพคล่องและอาจต้องการใช้เงินในระยะเวลาอันใกล้ ตัวอย่างการลงทุนระยะสั้น ได้แก่ ตราสารหนี้ระยะสั้น หุ้นกู้ระยะสั้น การซื้อขายหุ้นแบบรายวัน การซื้อขายใบจองอสังหาริมทรัพย์ และการลงทุนในค่าเงินหรือค่าเงินดิจิทัล ส่วนการลงทุนระยะยาว คือการวางแผนลงทุนเพื่อสร้างผลตอบแทนและบรรลุเป้าหมายในระยะเวลาตั้งแต่ 3 ปีขึ้นไป หรือบางกรณีอาจนานถึง 5-10 ปี หรือมากกว่านั้น การลงทุนแบบนี้เหมาะกับผู้ที่ต้องการสะสมความมั่งคั่ง เช่น การเตรียมเงินเพื่อเกษียณ หรือการสะสมทรัพย์สินขนาดใหญ่ ตัวอย่างการลงทุนระยะยาว ได้แก่ พันธบัตรรัฐบาล หุ้นกู้ หุ้นสามัญ อสังหาริมทรัพย์ และของมีค่า เช่น ทองคำ ตราสารหนี้และพันธบัตร: ทางเลือกที่มั่นคงสำหรับนักลงทุนมือใหม่? ตราสารหนี้และพันธบัตรเป็นการลงทุนที่มีความเสี่ยงต่ำ เหมาะสำหรับผู้ที่ต้องการความปลอดภัยของเงินต้น [...]

2 นาที
ดูทั้งหมด
Homeday AgentHomeday Agent
Promo Homeday
ฟังบ้าน
Homeday AgentHomeday Agent