Logo
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap
Add LINE Sticky

มนุษย์เงินเดือนควรวางแผนเกษียณอย่างไรให้มีเงินใช้ไม่หมด?

Homeday
23 เมษายน 2568
2 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 23/4/2568

มนุษย์เงินเดือนควรวางแผนเกษียณอย่างไรให้มีเงินใช้ไม่หมด?

บทความที่เกี่ยวข้อง

โครงการแนะนำ

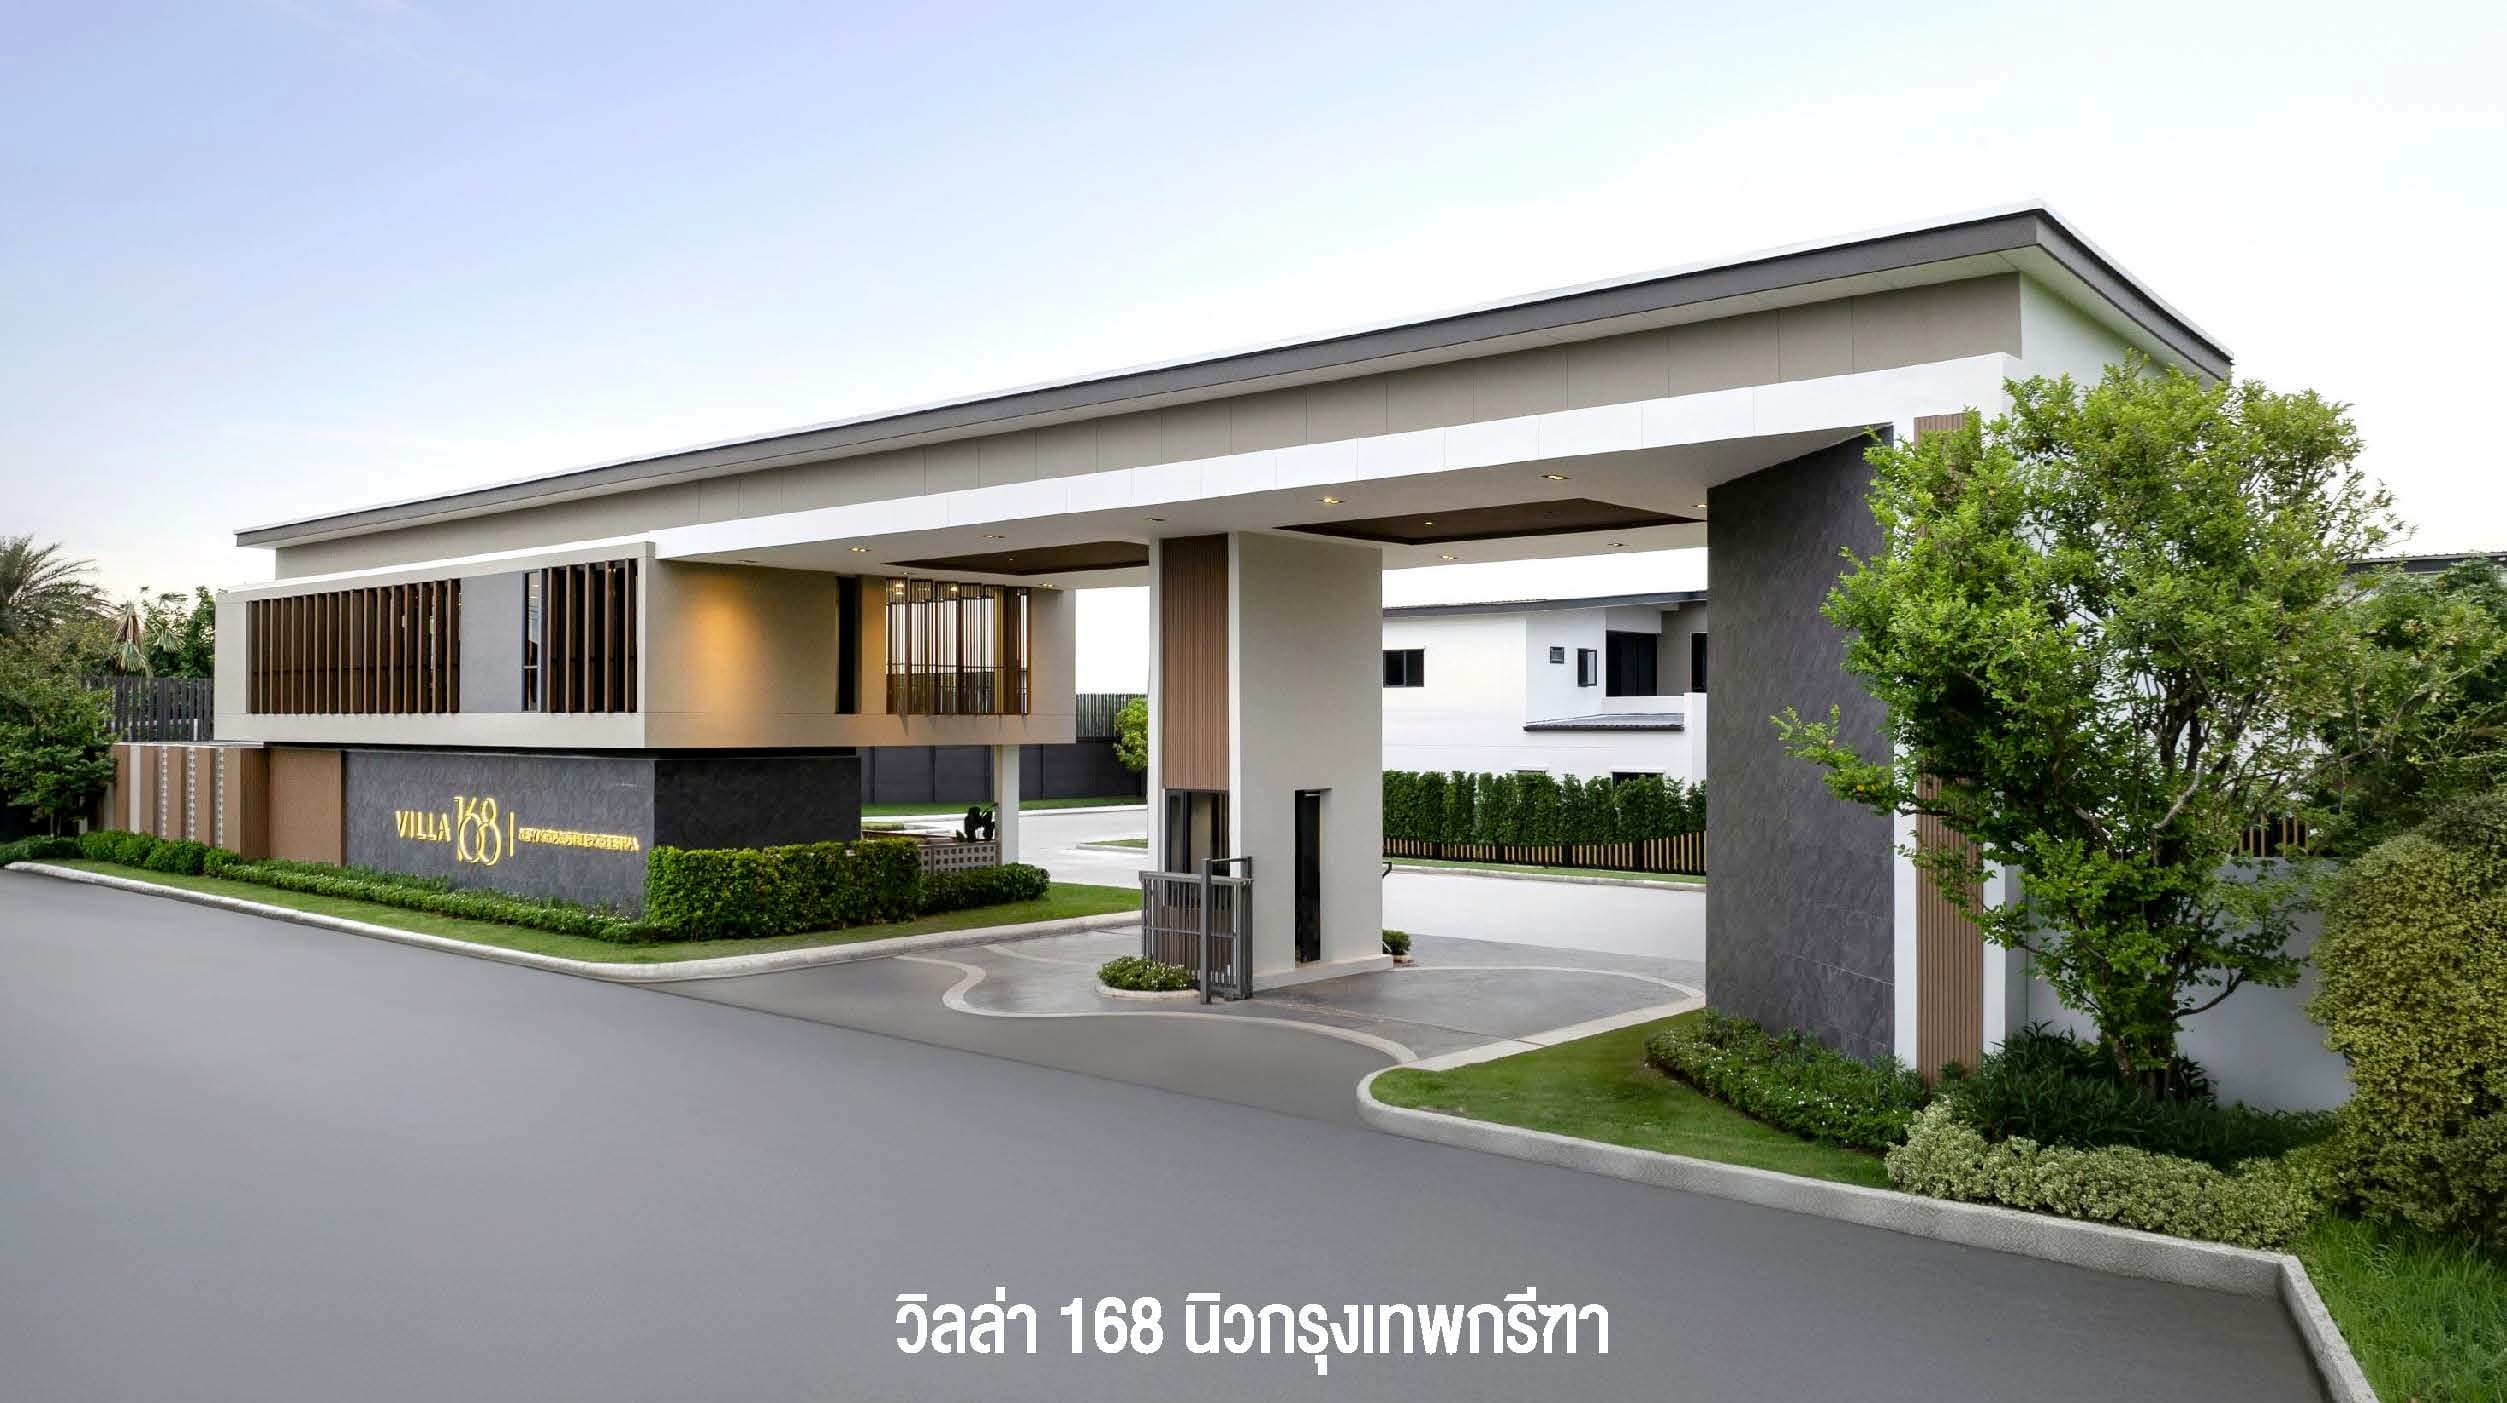
วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)
บ้านเดี่ยว
โครงการใหม่

วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)

แอล.พี.เอ็น.ดีเวลลอปเมนท์
เขตลาดกระบัง, กรุงเทพมหานคร

บ้านเดี่ยว 2 ชั้น จำนวน 91 หลัง บนถนนพัฒนาชนบท 4 แขวงคลองสองต้นนุ่น เขตลาดกระบัง กรุงเทพฯ โครงการเน้นความเป็นส่วนตัว มีแบบบ้าน 6 แบบ พื้นที่ใช้สอย 251-408 ตร.ม. 3-4 ห้องนอน 3-6 ห้องน้ำ และที่จอดรถ 2-4 คัน ส่วนกลางประกอบด้วยคลับเฮ้าส์ ห้องออกกำลังกาย สระว่ายน้ำ พื้นที่พักผ่อน สวนส่วนกลาง สนามเด็กเล่น และระบบรักษาความปลอดภัย 24 ชั่วโมง พร้อมระบบอ่านป้ายทะเบียนและกล้อง CCTV เดินทางเชื่อมมอเตอร์เวย์ ถนนวงแหวนกาญจนาฯ และสนามบินสุวรรณภูมิได้สะดวก

เริ่ม 11,990,000 บาท
เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)
บ้านเดี่ยว
โครงการพร้อมอยู่

เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)

เอพี (ไทยแลนด์)
เอพี (ไทยแลนด์)
เขตตลิ่งชัน, กรุงเทพมหานคร

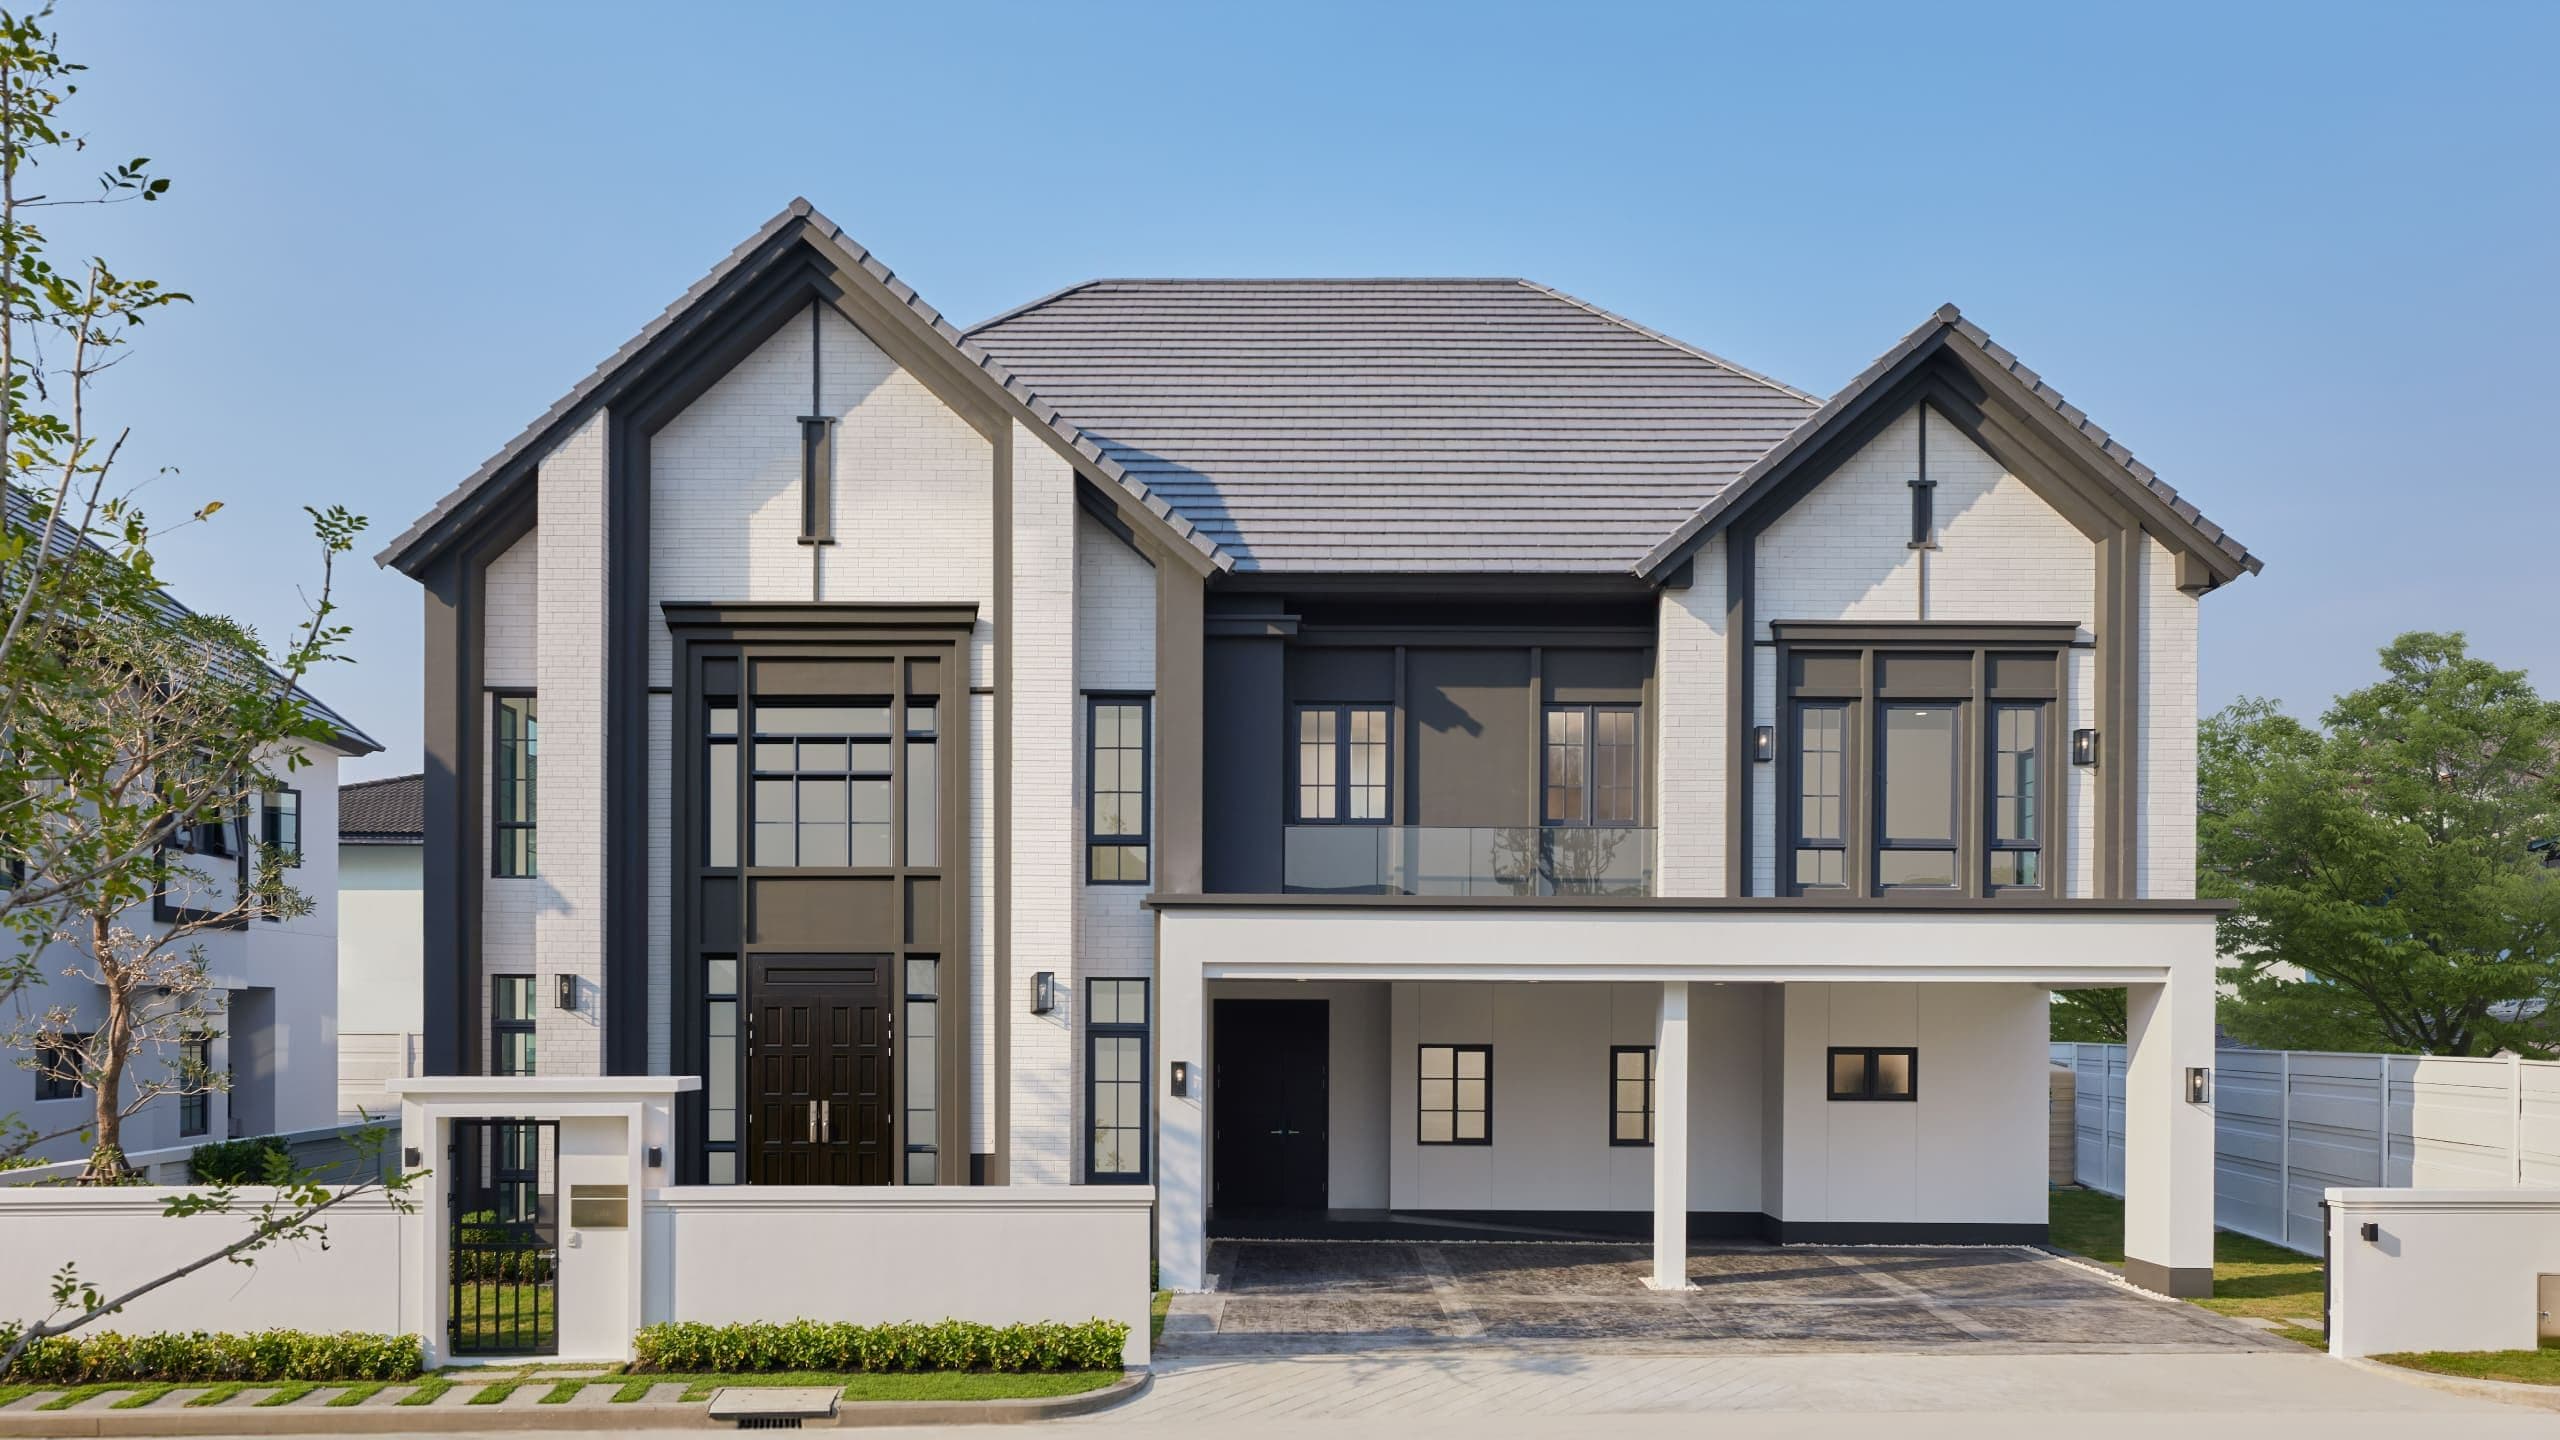
โครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao) เป็นโครงการบ้านเดี่ยวระดับลักชัวรี พัฒนาโดย บริษัท เอพี (ไทยแลนด์) จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพถนนแก้วเงินทอง เขตตลิ่งชัน กรุงเทพมหานคร โครงการได้รับการออกแบบด้วยสถาปัตยกรรมสไตล์ English Modern Classic ที่ได้รับแรงบันดาลใจจากยุค Tudor มุ่งเน้นการจัดสรรพื้นที่ที่ตอบสนองการอยู่อาศัยของครอบครัวขนาดใหญ่และรองรับการใช้ชีวิตร่วมกันของสมาชิกหลายช่วงวัยในทำเลที่สามารถเชื่อมต่อการเดินทางเข้าสู่ศูนย์กลางย่านฝั่งธนบุรีและพื้นที่กรุงเทพมหานครชั้นในได้อย่างสะดวก พื้นที่โครงการถูกพัฒนาบนที่ดินขนาด 27 ไร่ โดยเน้นความเป็นส่วนตัวด้วยจำนวนบ้านพักอาศัยเพียง 58 ยูนิต ตัวบ้านตั้งอยู่บนที่ดินเริ่มต้น 100 ตารางวาขึ้นไป และมีพื้นที่ใช้สอยภายในขนาด 390 ถึง 580 ตารางเมตร ฟังก์ชันบ้านได้รับการออกแบบให้มีขนาด 4 ถึง 5 ห้องนอน 5 ถึง 6 ห้องน้ำ พร้อมพื้นที่จอดรถ 3 ถึง 4 คัน นอกจากนี้ยังมีการออกแบบเชิงสถาปัตยกรรมเช่น พื้นที่ห้องรับแขกเพดานสูงแบบ Double Volume และฟังก์ชันห้องใต้หลังคา เพื่อเพิ่มมิติและพื้นที่ใช้สอยภายในตัวบ้านให้เกิดประโยชน์สูงสุด ภายในโครงการมีการจัดเตรียมสิ่งอำนวยความสะดวกส่วนกลางอย่างครบครัน ประกอบด้วย อาคารคลับเฮาส์ สระว่ายน้ำระบบเกลือพร้อมสระเด็ก และห้องออกกำลังกายที่รองรับระบบ Virtual Fitness นอกจากนี้ยังมีพื้นที่สวนสาธารณะส่วนกลางและสนามเด็กเล่นที่ออกแบบให้มีโครงสร้างส่งเสริมพัฒนาการ ด้านระบบรักษาความปลอดภัย โครงการนำระบบ KATSAN ซึ่งเป็นนวัตกรรมการจัดการความปลอดภัยของ AP มาใช้คัดกรองการเข้า-ออก พร้อมติดตั้งกล้องวงจรปิดรอบโครงการ และมีเจ้าหน้าที่รักษาความปลอดภัยปฏิบัติงานตลอด 24 ชั่วโมง ทำเลที่ตั้งของโครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า มีความโดดเด่นด้านเครือข่ายเส้นทางคมนาคม โดยสามารถเชื่อมต่อถนนเส้นหลักอย่างถนนบรมราชชนนี ถนนจรัญสนิทวงศ์ และถนนราชพฤกษ์ โครงการตั้งอยู่ห่างจากรถไฟฟ้า MRT สถานีแยกไฟฉาย ประมาณ 3.1 กิโลเมตร และห่างจากจุดขึ้น-ลงทางพิเศษศรีรัช ประมาณ 3.6 กิโลเมตร นอกจากนี้ยังแวดล้อมด้วยสถานที่สำคัญและแหล่งอำนวยความสะดวกชั้นนำ ได้แก่ เซ็นทรัล ปิ่นเกล้า, โรงพยาบาลศิริราช, โรงพยาบาลเจ้าพระยา, ตลาดบางขุนศรี และสถานศึกษาชั้นนำ

เริ่ม 25,900,000 บาท
มหกรรมบ้านและคอนโด
มนุษย์เงินเดือนกับความท้าทายในการวางแผนการเงินเพื่อวัยเกษียณเป็นเรื่องที่หลายคนมักมองข้าม หลายคนใช้ชีวิตไปวันๆ โดยไม่ได้คำนึงถึงอนาคตระยะยาว ทำให้เมื่อถึงวัยเกษียณกลับไม่มีเงินเพียงพอสำหรับการใช้ชีวิต การวางแผนเกษียณที่ดีจึงเป็นกุญแจสำคัญที่จะช่วยให้เรามีชีวิตหลังเกษียณอย่างมีความสุข ไม่เป็นภาระให้กับลูกหลาน และสามารถใช้ชีวิตได้ตามไลฟ์สไตล์ที่ต้องการ บทความนี้จะพาทุกท่านไปเรียนรู้เคล็ดลับการวางแผนเกษียณสำหรับมนุษย์เงินเดือนที่ทำได้จริง เพื่อให้มีเงินใช้ไม่หมดตลอดช่วงชีวิตหลังเกษียณ
Article Image

ทำไมต้องเริ่มวางแผนเกษียณตั้งแต่วันนี้?

ความจริงที่หลายคนอาจยังไม่ตระหนักคือ ยิ่งเริ่มวางแผนเกษียณเร็ว ยิ่งมีโอกาสสร้างความมั่นคงทางการเงินในอนาคตได้มากขึ้น การวางแผนเกษียณไม่ใช่เรื่องของคนที่ใกล้จะเกษียณเท่านั้น แต่เป็นกระบวนการที่ควรเริ่มตั้งแต่วันแรกที่เราเริ่มทำงาน
เหตุผลสำคัญที่ต้องวางแผนเกษียณตั้งแต่เนิ่นๆ คือ พลังของการทบต้นของเงินลงทุน เงินที่เราเก็บออมไว้จะงอกเงยผ่านดอกผลการลงทุน และดอกผลนั้นก็จะสร้างดอกผลต่อไปเรื่อยๆ ยิ่งเราให้เวลากับกระบวนการนี้มากเท่าไร เงินของเราก็จะเติบโตได้มากขึ้นเท่านั้น
นอกจากนี้ การวางแผนเกษียณยังมีประโยชน์อีกหลายประการ ทั้งการเตรียมความพร้อมด้านการเงิน การสร้างวินัยการออมที่ดี การวางแผนปลดหนี้ก่อนเกษียณ การดูแลตัวเองได้โดยไม่เป็นภาระให้ครอบครัว และการมีอิสระในการใช้ชีวิตตามไลฟ์สไตล์ที่ต้องการหลังเกษียณ
Article Image

กำหนดอายุเกษียณและระยะเวลาหลังเกษียณอย่างสมเหตุสมผล

ก้าวแรกของการวางแผนเกษียณคือการกำหนดอายุที่จะเกษียณและคาดการณ์ระยะเวลาหลังเกษียณให้ชัดเจน ซึ่งเป็นสิ่งสำคัญที่จะช่วยให้เราวางแผนการเงินได้อย่างเหมาะสม คนส่วนใหญ่มักกำหนดอายุเกษียณที่ 60 ปี ตามเกณฑ์ทั่วไป แต่บางคนอาจต้องการเกษียณเร็วขึ้นหรือทำงานต่อไปหลังจากนั้น
ในการประเมินระยะเวลาหลังเกษียณ คุณสามารถพิจารณาจากประวัติอายุขัยของคนในครอบครัวและสุขภาพของตัวเอง แต่มีคำแนะนำว่าควรบวกเพิ่ม 5-10 ปีจากที่คาดการณ์ไว้ เพื่อให้มีเงินสำรองเพียงพอ โดยทั่วไปมักกำหนดระยะเวลาหลังเกษียณไว้ที่ 20-25 ปี
ยิ่งคุณเริ่มวางแผนเร็วเท่าไร ก็ยิ่งมีเวลาให้เงินทำงานมากขึ้นเท่านั้น หากเริ่มต้นวางแผนตั้งแต่อายุ 22 ปี เมื่อเทียบกับการเริ่มต้นตอนอายุ 30 ปี ความแตกต่างของระยะเวลา 8 ปีนี้ จะส่งผลให้จำนวนเงินที่ต้องออมต่อเดือนแตกต่างกันอย่างมีนัยสำคัญ
Article Image

คำนวณรายจ่ายและเงินที่ต้องมีหลังเกษียณอย่างรอบคอบ

หลังจากกำหนดช่วงเวลาเกษียณแล้ว ขั้นตอนสำคัญต่อไปคือการคำนวณว่าคุณจะต้องใช้เงินเท่าไหร่หลังเกษียณ โดยทั่วไปค่าใช้จ่ายหลังเกษียณจะน้อยกว่าช่วงทำงานประมาณ 30% เนื่องจากไม่มีค่าใช้จ่ายที่เกี่ยวข้องกับการทำงาน
วิธีคำนวณอย่างง่ายๆ มีดังนี้:
1. ทำลิสต์รายจ่ายปัจจุบันทั้งหมดในแต่ละเดือน 2. แบ่งประเภทค่าใช้จ่ายเพื่อวิเคราะห์ว่าใช้จ่ายไปกับอะไรบ้าง 3. ประมาณการรายจ่ายหลังเกษียณ โดยพิจารณาทั้งรายจ่ายที่อาจลดลง รายจ่ายที่อาจเพิ่มขึ้น (เช่น ค่ารักษาพยาบาล) และรายจ่ายใหม่ที่อาจเกิดขึ้น (เช่น ค่าท่องเที่ยวหรือค่าเรียนรู้ทักษะใหม่ๆ)
เมื่อได้ตัวเลขค่าใช้จ่ายรายเดือนแล้ว ให้คำนวณเงินที่ต้องการดังนี้:
1. คำนวณค่าใช้จ่ายรายปี = ค่าใช้จ่ายรายเดือน × 12 2. คำนวณเงินที่ต้องการทั้งหมด = ค่าใช้จ่ายรายปี × จำนวนปีหลังเกษียณ
ตัวอย่างเช่น หากต้องการใช้เงิน 20,000 บาทต่อเดือนหลังเกษียณ และคาดว่าจะใช้ชีวิตหลังเกษียณอีก 25 ปี:
• ค่าใช้จ่ายรายปี = 20,000 × 12 = 240,000 บาท • เงินที่ต้องการทั้งหมด = 240,000 × 25 = 6,000,000 บาท
อย่างไรก็ตาม การคำนวณแบบนี้ยังไม่ได้คำนึงถึงผลกระทบของเงินเฟ้อ ซึ่งจะทำให้ค่าของเงินลดลงในอนาคต การคำนวณที่รอบคอบควรนำอัตราเงินเฟ้อมาพิจารณาด้วย โดยใช้สูตร:
เงินที่ต้องการหลังเกษียณ = ค่าใช้จ่ายรายปี × (1+อัตราเงินเฟ้อ)^จำนวนปีหลังเกษียณ
หากคิดอัตราเงินเฟ้อเฉลี่ยที่ 3% ต่อปี สำหรับตัวอย่างข้างต้น:เงินที่ต้องการหลังเกษียณ = 240,000 × (1+0.03)^25 = 502,488 บาท/ปี
นี่หมายความว่าในอีก 25 ปีข้างหน้า คุณจะต้องใช้เงินถึง 502,488 บาทต่อปี เพื่อรักษาอำนาจซื้อเท่ากับ 240,000 บาทในปัจจุบัน ดังนั้น เงินที่ต้องมีทั้งหมดจะเพิ่มเป็นประมาณ 12.56 ล้านบาท
Article Image

วางแผนออมเงินและเลือกช่องทางการลงทุนที่เหมาะสม

หลังจากรู้แล้วว่าต้องการเงินเท่าไร ขั้นตอนต่อไปคือการวางแผนการออมและการลงทุนเพื่อให้บรรลุเป้าหมายนั้น ยิ่งเริ่มออมเร็ว ยิ่งต้องออมต่อเดือนน้อยลง เช่น หากต้องการเงิน 12.56 ล้านบาทเมื่อเกษียณที่อายุ 60 ปี:
• เริ่มออมตั้งแต่อายุ 22 ปี (38 ปี): ต้องออมประมาณ 27,574 บาท/เดือน • เริ่มออมที่อายุ 30 ปี (30 ปี): ต้องออมประมาณ 34,900 บาท/เดือน
แน่นอนว่า การออมเงินจำนวนมากอาจเป็นเรื่องยากสำหรับมนุษย์เงินเดือนที่เพิ่งเริ่มต้นทำงาน ดังนั้น การเลือกช่องทางการออมที่ให้ผลตอบแทนดีจึงเป็นสิ่งสำคัญ ช่องทางการออมและการลงทุนที่น่าสนใจ ได้แก่:
1. บัญชีเงินฝากดอกเบี้ยสูง – มีความเสี่ยงต่ำแต่ผลตอบแทนอาจไม่ชนะเงินเฟ้อ 2. กองทุนที่เกี่ยวข้องกับการทำงาน – เช่น กองทุนบำเหน็จบำนาญข้าราชการ กองทุนประกันสังคม หรือกองทุนสำรองเลี้ยงชีพ ซึ่งมีเงินสมทบจากนายจ้างด้วย 3. กองทุนรวมเพื่อการเลี้ยงชีพ (RMF) – ให้สิทธิประโยชน์ทางภาษีและเน้นการออมระยะยาวเพื่อเกษียณ 4. ประกันชีวิตแบบสะสมทรัพย์ – ให้ทั้งความคุ้มครองและเงินออม 5. การลงทุนในหลักทรัพย์ต่างๆ – เช่น หุ้น พันธบัตร กองทุนรวม ซึ่งมีระดับความเสี่ยงและผลตอบแทนที่แตกต่างกัน
การกระจายการลงทุนในหลายช่องทาง (ไม่ใส่ไข่ไว้ในตะกร้าใบเดียว) จะช่วยลดความเสี่ยงและเพิ่มโอกาสในการสร้างผลตอบแทนที่ดี
Article Image

พิจารณาช่องทางรายได้หลังเกษียณเพื่อเสริมความมั่นคง

การมีแหล่งรายได้หลากหลายหลังเกษียณเป็นอีกกลยุทธ์ที่จะเสริมความมั่นคงทางการเงิน นอกเหนือจากเงินออมที่สะสมไว้ มนุษย์เงินเดือนสามารถพิจารณาช่องทางรายได้อื่นๆ หลังเกษียณ ได้แก่:
1. งานพิเศษหรือฟรีแลนซ์ – ทำงานในสิ่งที่ชอบหรือถนัด เช่น การเขียน การสอน การเป็นที่ปรึกษา ซึ่งไม่เพียงสร้างรายได้แต่ยังช่วยให้มีกิจกรรมทำและรู้สึกมีคุณค่า 2. การให้เช่าทรัพย์สิน – หากมีทรัพย์สินเช่น บ้าน คอนโด หรือที่ดิน สามารถนำมาให้เช่าเพื่อสร้างรายได้ประจำ 3. การลงทุนในหุ้นปันผล – การลงทุนในหุ้นที่มีประวัติการจ่ายเงินปันผลสม่ำเสมอจะช่วยสร้างกระแสรายได้อย่างต่อเนื่อง 4. ธุรกิจขนาดเล็ก – การเริ่มธุรกิจที่สอดคล้องกับความสนใจหรือประสบการณ์ โดยอาจเริ่มตั้งแต่ช่วงก่อนเกษียณเพื่อให้มีเวลาพัฒนาธุรกิจให้มั่นคง
อย่างไรก็ตาม ควรพิจารณาอย่างรอบคอบและวางแผนล่วงหน้า เพราะการเริ่มธุรกิจโดยไม่มีการวางแผนที่ดีอาจนำไปสู่การสูญเสียเงินออมที่สะสมมา
Article Image

ตรวจสอบแผนการเงินและปรับตัวตามสถานการณ์เศรษฐกิจ

การวางแผนเกษียณไม่ใช่การตั้งเป้าหมายครั้งเดียวแล้วปล่อยทิ้งไว้ แต่ต้องมีการตรวจสอบและปรับแผนอย่างสม่ำเสมอ เพื่อให้สอดคล้องกับสถานการณ์เศรษฐกิจที่เปลี่ยนแปลงอยู่ตลอดเวลา ปัจจัยที่ควรติดตาม ได้แก่:
1. อัตราเงินเฟ้อ – เมื่ออัตราเงินเฟ้อเพิ่มสูงขึ้น คุณอาจต้องปรับเพิ่มเป้าหมายการออมและการลงทุนเพื่อรักษาอำนาจซื้อในอนาคต 2. อัตราดอกเบี้ย – การเปลี่ยนแปลงของอัตราดอกเบี้ยส่งผลต่อผลตอบแทนจากการลงทุน คุณอาจต้องปรับกลยุทธ์การลงทุนให้เหมาะสม เช่น เมื่ออัตราดอกเบี้ยลดลง อาจต้องพิจารณาเปลี่ยนจากเงินฝากไปลงทุนในสินทรัพย์อื่นที่ให้ผลตอบแทนสูงกว่า 3. ภาวะเศรษฐกิจโดยรวม – ในช่วงเศรษฐกิจผันผวน คุณอาจต้องระมัดระวังการลงทุนมากขึ้น และอาจต้องลดค่าใช้จ่ายที่ไม่จำเป็นเพื่อเพิ่มเงินออม 4. นโยบายภาษี – การเปลี่ยนแปลงนโยบายภาษีอาจส่งผลต่อผลตอบแทนสุทธิจากการลงทุน จึงควรติดตามและปรับกลยุทธ์การลงทุนให้เหมาะสม
การตรวจสอบแผนเกษียณควรทำอย่างน้อยปีละครั้ง หรือเมื่อมีการเปลี่ยนแปลงสำคัญในชีวิต เช่น การเปลี่ยนงาน การแต่งงาน หรือการมีบุตร ซึ่งอาจส่งผลต่อความสามารถในการออมและเป้าหมายทางการเงิน
Article Image

ข้อควรระวังในการวางแผนเกษียณที่มนุษย์เงินเดือนมักมองข้าม

แม้จะมีการวางแผนอย่างดี แต่ยังมีข้อผิดพลาดที่มนุษย์เงินเดือนมักมองข้ามในการวางแผนเกษียณ ซึ่งควรระวังเพื่อไม่ให้แผนเกษียณสะดุดกลางทาง:
1. ประเมินค่าใช้จ่ายไม่สอดคล้องกับความเป็นจริง – หลายคนมักประเมินค่าใช้จ่ายหลังเกษียณต่ำเกินไป โดยลืมคำนึงถึงค่าใช้จ่ายที่อาจเกิดขึ้นแบบไม่คาดคิด ควรบวกเพิ่ม 10-20% จากที่ประเมินไว้เพื่อความปลอดภัยทางการเงิน 2. ประเมินอายุหลังเกษียณน้อยเกินไป – มนุษย์ในปัจจุบันมีแนวโน้มอายุยืนยาวขึ้น การประเมินระยะเวลาหลังเกษียณสั้นเกินไปอาจทำให้เงินออมไม่เพียงพอในบั้นปลายชีวิต 3. หวังพึ่งเงินบำนาญหรือกองทุนสำรองเลี้ยงชีพเพียงอย่างเดียว – เงินเหล่านี้อาจไม่เพียงพอต่อการรักษาคุณภาพชีวิตที่ดีหลังเกษียณ โดยเฉพาะเมื่อคำนึงถึงผลกระทบของเงินเฟ้อ 4. ไม่ได้คิดถึงปัญหาเงินเฟ้อ – การไม่นำอัตราเงินเฟ้อมาคำนวณจะทำให้ประเมินความต้องการทางการเงินต่ำกว่าความเป็นจริงมาก 5. ไม่ได้เตรียมรับมือกับปัญหาสุขภาพที่อาจเกิดขึ้น – ค่ารักษาพยาบาลเป็นค่าใช้จ่ายสำคัญที่มักเพิ่มสูงขึ้นในวัยเกษียณ การทำประกันสุขภาพและเตรียมเงินสำรองสำหรับค่าใช้จ่ายด้านสุขภาพจึงเป็นเรื่องสำคัญ
การตระหนักถึงข้อควรระวังเหล่านี้และวางแผนเพื่อรับมือกับสถานการณ์ที่อาจเกิดขึ้น จะช่วยให้การวางแผนเกษียณมีประสิทธิภาพมากขึ้น

สรุป

การวางแผนเกษียณอย่างรอบคอบเป็นกุญแจสำคัญสู่ความมั่นคงทางการเงินในบั้นปลายชีวิต มนุษย์เงินเดือนสามารถเตรียมพร้อมสำหรับวัยเกษียณได้โดยเริ่มวางแผนตั้งแต่วันนี้ กำหนดเป้าหมายทางการเงินที่ชัดเจน คำนวณความต้องการทางการเงินอย่างรอบคอบโดยคำนึงถึงเงินเฟ้อ เลือกช่องทางการออมและการลงทุนที่เหมาะสม พิจารณาแหล่งรายได้เสริมหลังเกษียณ และตรวจสอบปรับแผนอย่างสม่ำเสมอ
ยิ่งเริ่มวางแผนเร็ว ยิ่งมีโอกาสบรรลุเป้าหมายได้ง่ายขึ้น และมีความยืดหยุ่นในการปรับแผนเมื่อมีการเปลี่ยนแปลง การวางแผนเกษียณไม่ใช่เรื่องยากเกินความสามารถของมนุษย์เงินเดือน หากทำอย่างมีระบบและมีวินัย คุณจะสามารถสร้างความมั่นคงทางการเงินและมีชีวิตหลังเกษียณที่มีความสุข ไม่เป็นภาระให้ลูกหลาน และใช้ชีวิตได้ตามไลฟ์สไตล์ที่ต้องการอย่างแท้จริง
#สาระ #การเงิน #วางแผนเกษียณ #มนุษย์เงินเดือน #การเงินส่วนบุคคล #เงินเฟ้อ #การออม #การลงทุน #ความมั่นคงทางการเงิน #วัยเกษียณ
หัวข้อที่เกี่ยวข้อง:
#เงินเฟ้อ
#การเงิน
#วางแผนเกษียณ
#การลงทุน
#วัยเกษียณ
#ความมั่นคงทางการเงิน
#Mehome
#มนุษย์เงินเดือน
#มีบ้านต้องมีโฮม
#การเงินส่วนบุคคล
#การออม
#สาระ

หมายเหตุ ข้อจำกัดความรับผิดชอบ : บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลทั่วไปสำหรับเว็บไซต์ Homeday โดย บริษัท โฮมเดย์ กรุ๊ป จำกัด เท่านั้น บริษัทไม่สามารถให้คำมั่นหรือคำรับประกันเกี่ยวกับเนื้อหา รวมถึงไม่สามารถรับรองความเหมาะสมต่อวัตถุประสงค์เฉพาะใดๆ ตามขอบเขตของกฎหมาย เราจะพยายามอย่างเต็มความสามารถเพื่อตรวจสอบว่าข้อมูลที่ปรากฏในบทความนี้ถูกต้อง เชื่อถือได้ และครบถ้วนสมบูรณ์ ณ เวลาที่จัดทำ ข้อมูลดังกล่าวไม่ควรนำไปใช้ในการพิจารณาตัดสินใจด้านการเงิน การลงทุนในอสังหาริมทรัพย์ หรือประเด็นกฎหมายโดยทันที ผู้อ่านไม่ควรอาศัยข้อมูลในบทความนี้แทนคำแนะนำจากผู้ชำนาญการที่ได้รับการฝึกฝนซึ่งสามารถวิเคราะห์ข้อเท็จจริงและสภาวะเฉพาะของท่านได้ ทั้งนี้ ทางบริษัทจะไม่รับผิดชอบใดๆ หากท่านเลือกที่จะนำข้อมูลไปประกอบการตัดสินใจของท่าน

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

HOMEDAY
โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)
คอนโด
โครงการใหม่

โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)

เอสซี แอสเสท
เอสซี แอสเสท
เขตวังทองหลาง, กรุงเทพมหานคร

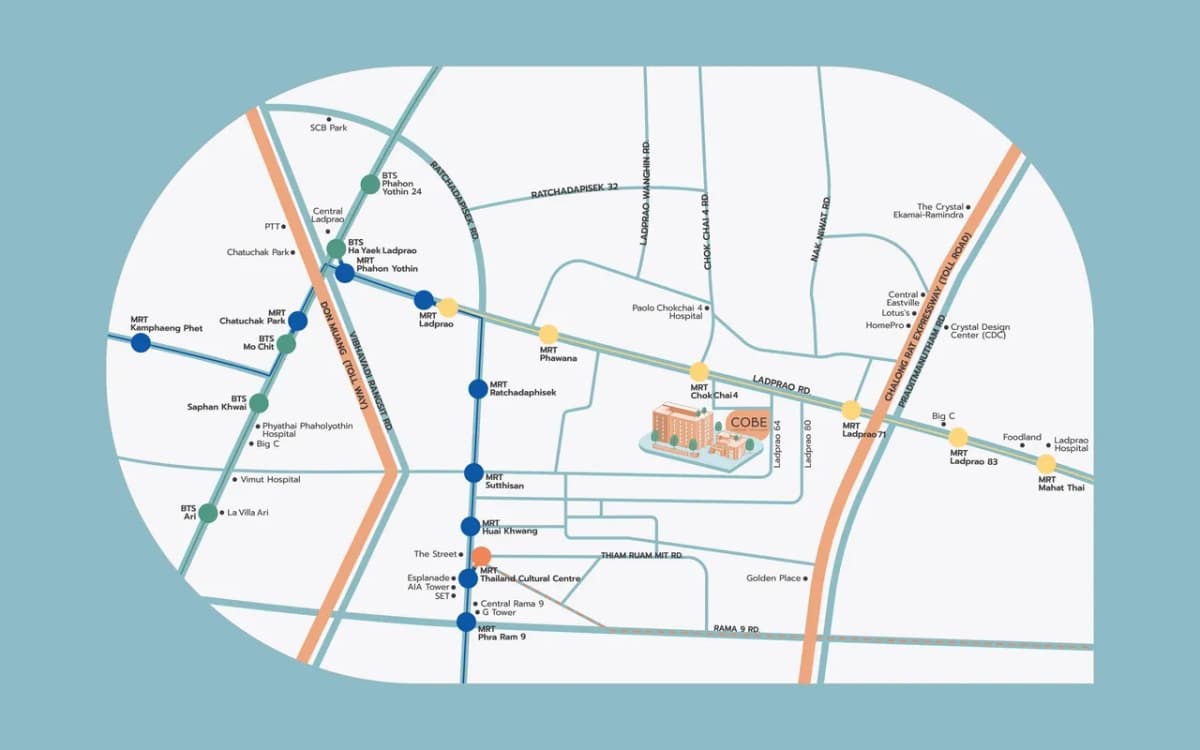
โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan) เป็นคอนโดมิเนียม Low Rise โครงการใหม่พัฒนาโดย บริษัท เอสซี แอสเสท คอร์ปอเรชั่น จำกัด (มหาชน) (SC Asset) ตั้งอยู่บนทำเลศักยภาพ ซอยลาดพร้าว 62 แขวงวังทองหลาง เขตวังทองหลาง กรุงเทพมหานคร โครงการถูกออกแบบภายใต้แนวคิด Co-Being Community ที่ตอบโจทย์ไลฟ์สไตล์ของคนรุ่นใหม่ (New Gen) ผสานดีไซน์ทันสมัยแบบพาสเทล โดดเด่นด้วยสุดยอดทำเลที่เดินทางสะดวกสบาย ห่างจากรถไฟฟ้าสายสีเหลือง (สถานีโชคชัย 4) เพียง 600 เมตร สามารถเชื่อมต่อถนนลาดพร้าวและถนนสุทธิสารได้อย่างรวดเร็ว แวดล้อมด้วยแหล่งรวมไลฟ์สไตล์และสิ่งอำนวยความสะดวกครบครัน อาทิ ตลาดโชคชัย 4, เซ็นทรัล ลาดพร้าว, เซ็นทรัล เฟสติวัล อีสต์วิลล์ และเซ็นทรัล พระราม 9 ตัวโครงการประกอบด้วยอาคารพักอาศัย 8 ชั้น จำนวน 3 อาคาร และอาคารพาณิชย์ 2 ชั้น 1 อาคาร มอบความเป็นส่วนตัวด้วยจำนวนยูนิตพักอาศัยรวม 684 ยูนิต และร้านค้า 6 ยูนิต บนเนื้อที่โครงการประมาณ 5 ไร่ รูปแบบห้องพักมีให้เลือกหลากหลาย ตอบโจทย์การพักผ่อนและการใช้ชีวิตอย่างลงตัว ได้แก่ 1 Bedroom Flex (24-25 ตร.ม.), 1 Bedroom Signature (27-30 ตร.ม.), 1 Bedroom Plus (34-37 ตร.ม.) และ 2 Bedrooms (45 ตร.ม.) สิ่งอำนวยความสะดวกส่วนกลางภายในโครงการจัดเตรียมไว้อย่างครบครันเพื่อรองรับทุกกิจกรรมและแชร์ไอเดียสร้างสรรค์ ประกอบด้วย สระว่ายน้ำ, ห้องออกกำลังกาย (Fitness), Craft & Co. Space, Meeting Room, Social Lounge, Live Studio รวมถึงพื้นที่สีเขียวพักผ่อนอย่าง Rooftop Garden และ Courtyard สวนส่วนกลางที่ร่มรื่น ด้านระบบรักษาความปลอดภัย โครงการมีมาตรการดูแลอย่างเข้มงวดตลอด 24 ชั่วโมง ด้วยระบบผ่านเข้า-ออกโครงการ, การติดตั้งกล้องวงจรปิด (CCTV) ทั่วบริเวณโครงการ และเจ้าหน้าที่รักษาความปลอดภัย ทำให้โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร เป็นคอนโดมิเนียมที่ตอบโจทย์คุณภาพชีวิตและความสะดวกสบายอย่างสมบูรณ์แบบใจกลางย่านลาดพร้าว

เริ่ม 1,990,000 บาท
เซล รัตนาธิเบศร์ (Zelle Rattanathibet)
คอนโด
โครงการพร้อมอยู่

เซล รัตนาธิเบศร์ (Zelle Rattanathibet)

ปริญสิริ
ปริญสิริ
เมืองนนทบุรี, นนทบุรี

โครงการ เซล รัตนาธิเบศร์ (Zelle Rattanathibet) เป็นคอนโดมิเนียม Low-Rise 8 ชั้น พัฒนาโดย บริษัท ปริญสิริ จำกัด (มหาชน) (Prinsiri) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่รัตนาธิเบศร์ ตำบลบางกระสอ อำเภอเมืองนนทบุรี จังหวัดนนทบุรี ภายใต้แนวคิด 'Oxygen Community' ที่มุ่งเน้นความโปร่งโล่งและการอยู่อาศัยที่ใกล้ชิดธรรมชาติ มอบความเป็นส่วนตัวสูงด้วยจำนวนยูนิตต่อชั้นที่น้อย ตอบโจทย์การอยู่อาศัยที่เรียบง่ายแต่ครบครัน ตัวโครงการประกอบด้วยอาคารพักอาศัยหลายอาคาร นำเสนอห้องพักอาศัยในรูปแบบ XL Condo ที่ให้พื้นที่ใช้สอยกว้างขวางเป็นพิเศษ มีให้เลือกทั้งแบบ 1 Bedroom และ 2 Bedroom พื้นที่ใช้สอยเริ่มต้นประมาณ 30.00 - 52.00 ตารางเมตร ตกแต่งครบแบบ Fully Furnished พร้อมเข้าอยู่ โดดเด่นด้วยการจัดวางพื้นที่ที่ใช้งานได้จริง เพดานสูงโปร่ง และการกั้นสัดส่วนที่ชัดเจนเพื่อความเป็นส่วนตัว ทำเลที่ตั้งถือเป็นจุดเด่นสำคัญ เนื่องจากอยู่ใกล้รถไฟฟ้าสายสีม่วง สถานีสะพานพระนั่งเกล้า เพียงระยะเดินถึง (ประมาณ 450 เมตร) ทำให้การเดินทางเข้าสู่ใจกลางกรุงเทพฯ หรือศูนย์ราชการนนทบุรีเป็นไปได้อย่างสะดวกสบาย นอกจากนี้ยังเชื่อมต่อถนนสำคัญหลายเส้นทาง ทั้งถนนสนามบินน้ำ ถนนติวานนท์ และใกล้จุดขึ้น-ลงทางด่วนงามวงศ์วาน สภาพแวดล้อมโดยรอบพรั่งพร้อมด้วยสิ่งอำนวยความสะดวก อาทิ เซ็นทรัล รัตนาธิเบศร์, เอสพลานาด แคราย, บิ๊กซี รัตนาธิเบศร์ และตลาดนัดเลี่ยงเมืองนนท์ รวมถึงอยู่ใกล้หน่วยงานสำคัญอย่าง กระทรวงพาณิชย์ และโรงพยาบาลพระนั่งเกล้า ช่วยให้การใช้ชีวิตประจำวันมีความคล่องตัวและสะดวกสบาย พื้นที่ส่วนกลางถูกออกแบบมาเพื่อส่งเสริมคุณภาพชีวิตที่ดี ประกอบด้วย อาคารคลับเฮ้าส์ส่วนกลาง, สระว่ายน้ำระบบเกลือ, ห้องออกกำลังกาย (Fitness) พร้อมอุปกรณ์ทันสมัย และพื้นที่สวนหย่อมสีเขียวรอบโครงการ ด้านระบบรักษาความปลอดภัย มั่นใจได้ด้วยระบบเข้า-ออกอาคารด้วย Key Card Access, ติดตั้งกล้องวงจรปิด (CCTV) ทั่วโครงการ และเจ้าหน้าที่รักษาความปลอดภัยคอยดูแลตลอด 24 ชั่วโมง โดยโครงการเปิดราคาจำหน่ายเริ่มต้นที่ประมาณ 1.69 - 3.5 ล้านบาท

เริ่ม 1,690,000 บาท
ทั่วไป
HOMEDAY
ดูทั้งหมด
จะวางแผนการเงินอย่างไรให้มีเงินเหลือเก็บทุกเดือน?
ทั่วไป

จะวางแผนการเงินอย่างไรให้มีเงินเหลือเก็บทุกเดือน?

การวางแผนการเงินเป็นทักษะสำคัญที่ทุกคนควรมี โดยเฉพาะในยุคที่ค่าครองชีพสูงขึ้นและสภาพเศรษฐกิจมีความผันผวน หลายคนประสบปัญหาเงินหมดก่อนสิ้นเดือนหรือไม่มีเงินเหลือเก็บ ทั้งที่มีรายได้ที่น่าจะเพียงพอ การวางแผนการเงินอย่างเป็นระบบจึงเป็นกุญแจสำคัญที่จะช่วยให้คุณมีความมั่นคงทางการเงินทั้งในปัจจุบันและอนาคต บทความนี้จะแนะนำวิธีจัดการการเงินส่วนบุคคลด้วยสูตร 50:30:20 ที่เหมาะสำหรับคนวัยทำงาน พร้อมเคล็ดลับที่จะช่วยให้คุณมีเงินเหลือเก็บทุกเดือนอย่างเป็นระบบ ทำไมการวางแผนการเงินจึงสำคัญต่อความมั่นคงในอนาคต? การวางแผนการเงินไม่ใช่เรื่องที่ควรมองข้าม เพราะส่งผลโดยตรงต่อคุณภาพชีวิตทั้งในระยะสั้นและระยะยาว ในช่วงวัยทำงาน ความแตกต่างระหว่างคนที่มีและไม่มีการวางแผนการเงินอาจไม่เห็นชัดเจนมากนัก แต่เมื่อถึงวัยเกษียณ ความแตกต่างนี้จะปรากฏอย่างชัดเจน เนื่องจากคนที่ไม่วางแผนการเงินมักจะประสบปัญหาเงินไม่พอใช้ หรือต้องพึ่งพาบุคคลอื่นในการดำรงชีวิต การวางแผนการเงินที่ดีจะช่วยให้คุณมีเงินสำรองไว้ใช้ในยามฉุกเฉิน มีเงินออมสำหรับเป้าหมายใหญ่ในชีวิต เช่น การซื้อบ้าน การมีเงินไว้ใช้หลังเกษียณ หรือแม้กระทั่งการท่องเที่ยวพักผ่อน นอกจากนี้ ยังช่วยลดความเครียดและความวิตกกังวลเกี่ยวกับปัญหาการเงินที่อาจเกิดขึ้นในอนาคตอีกด้วย รู้จักกับสูตร 50:30:20 วิธีจัดการการเงินสำหรับคนวัยทำงาน สูตร 50:30:20 เป็นหลักการจัดสรรรายได้ที่เหมาะสำหรับคนวัยทำงานที่ต้องการวางแผนการเงินอย่างมีประสิทธิภาพ โดยหลักการนี้แบ่งรายได้ออกเป็น 3 ส่วนหลัก ได้แก่ ค่าใช้จ่ายจำเป็น ค่าใช้จ่ายเพื่อความสุข และเงินออม สูตรนี้เหมาะสำหรับผู้ที่ยังมีรายได้จากการทำงาน จึงสามารถจัดสรรเงินไปใช้ในกิจกรรมเพื่อความสุขได้มากกว่าสูตรอื่นๆ 50% สำหรับค่าใช้จ่ายที่จำเป็น ครึ่งหนึ่งของรายได้จะถูกจัดสรรไปเพื่อค่าใช้จ่ายที่จำเป็นในชีวิตประจำวัน ซึ่งประกอบด้วย: ค่าที่พักอาศัย ไม่ว่าจะเป็นค่าเช่าหรือค่าผ่อนบ้าน ค่าอาหารประจำวัน ค่าสาธารณูปโภค เช่น ค่าน้ำ ค่าไฟ ค่าอินเทอร์เน็ต ค่าเดินทาง รวมถึงค่าน้ำมันหรือค่ารถโดยสารสาธารณะ [...]

2 นาที
อะไรคือความแตกต่างระหว่างการจำนองและการขายฝาก?
ทั่วไป

อะไรคือความแตกต่างระหว่างการจำนองและการขายฝาก?

การจำนอง: เครื่องมือทางการเงินที่ปลอดภัยและมีเงื่อนไข การจำนองเป็นเครื่องมือทางการเงินที่สำคัญในวงการอสังหาริมทรัพย์ ซึ่งเป็นกระบวนการที่เจ้าของทรัพย์สินนำอสังหาริมทรัพย์ของตนไปค้ำประกันเงินกู้กับสถาบันการเงิน โดยมีหลักการทำงานที่ชัดเจนและมีความคุ้มครองทั้งสองฝ่าย ในกระบวนการจำนอง เจ้าของทรัพย์สินจะยังคงครอบครองและใช้ประโยชน์จากอสังหาริมทรัพย์นั้นได้ตามปกติ แต่สถาบันการเงินจะมีสิทธิในการยึดทรัพย์หากผู้กู้ไม่สามารถชำระหนี้ได้ตามข้อตกลง กระบวนการนี้มีความโปร่งใสและมีกฎหมายรองรับอย่างชัดเจน ทำให้ทั้งผู้กู้และสถาบันการเงินมีความมั่นใจในการทำธุรกรรม คุณสมบัติสำคัญของการจำนอง ประกอบด้วย: การกำหนดวงเงินกู้ขึ้นอยู่กับมูลค่าของทรัพย์สิน อัตราดอกเบี้ยที่มีความยืดหยุ่นและต่ำกว่าสินเชื่อประเภทอื่น ระยะเวลาการผ่อนชำระที่ยาวนาน (โดยปกติ 10-30 ปี) การคุ้มครองสิทธิของทั้งผู้กู้และผู้ให้กู้ตามกฎหมาย การขายฝาก: ทางเลือกทางกฎหมายที่ซับซ้อนกว่า การขายฝากเป็นรูปแบบการโอนกรรมสิทธิ์ที่มีความแตกต่างจากการจำนองอย่างสิ้นเชิง ในกระบวนการนี้ เจ้าของทรัพย์สินจะขายทรัพย์สินให้กับผู้ซื้อฝาก แต่มีสิทธิในการไถ่คืนทรัพย์สินภายในระยะเวลาที่กำหนด หลักการสำคัญของการขายฝาก: โอนกรรมสิทธิ์การเป็นเจ้าของทรัพย์สินให้กับผู้ซื้อฝากทันที มีระยะเวลาไถ่คืนที่ตกลงกันไว้ล่วงหน้า ราคาไถ่คืนจะเป็นไปตามข้อตกลงในสัญญา ผู้ขายฝากยังคงมีสิทธิในการใช้ประโยชน์จากทรัพย์สินในระหว่างระยะเวลาไถ่คืน ความแตกต่างที่สำคัญระหว่างจำนองและขายฝาก ด้านกรรมสิทธิ์ การจำนอง: เจ้าของทรัพย์สินยังคงครอบครองกรรมสิทธิ์ การขายฝาก: กรรมสิทธิ์ถูกโอนไปยังผู้ซื้อฝากทันที ระยะเวลาและเงื่อนไข การจำนอง: มีกำหนดระยะเวลาการชำระหนี้ที่ชัดเจน การขายฝาก: มีระยะเวลาไถ่คืนตามข้อตกลง ความเสี่ยง การจำนอง: ความเสี่ยงต่ำกว่า มีกฎหมายคุ้มครอง การขายฝาก: ความเสี่ยงสูงกว่า ขึ้นอยู่กับข้อตกลงในสัญญา วัตถุประสงค์ การจำนอง: เพื่อกู้ยืมเงินโดยใช้ทรัพย์สินค้ำประกัน การขายฝาก: เพื่อระดมทุนหรือแก้ปัญหาทางการเงินเฉพาะหน้า ข้อควรระวังในการเลือกใช้ การตัดสินใจเลือกระหว่างจำนองและขายฝากต้องพิจารณาอย่างรอบคอบ [...]

1 นาที
การลงทุนในอสังหาริมทรัพย์รูปแบบไหนให้ผลตอบแทนคุ้มค่าที่สุดในปี 2025?
ทั่วไป

การลงทุนในอสังหาริมทรัพย์รูปแบบไหนให้ผลตอบแทนคุ้มค่าที่สุดในปี 2025?

การลงทุนในอสังหาริมทรัพย์ยังคงเป็นทางเลือกที่น่าสนใจสำหรับนักลงทุนที่ต้องการผลตอบแทนที่มั่นคงและความผันผวนต่ำ แม้ในยุคที่เศรษฐกิจมีความท้าทายหลายด้าน แต่อสังหาริมทรัพย์ก็ยังเป็นสินทรัพย์ที่จับต้องได้และมีมูลค่าที่มีแนวโน้มเพิ่มขึ้นในระยะยาว ในบทความนี้เราจะมาวิเคราะห์รูปแบบการลงทุนในอสังหาริมทรัพย์ที่ให้ผลตอบแทนคุ้มค่าที่สุดในปี 2025 พร้อมปัจจัยที่ควรพิจารณาก่อนตัดสินใจลงทุน รูปแบบการลงทุนในอสังหาริมทรัพย์ที่น่าสนใจในปี 2025 อสังหาริมทรัพย์ คือทรัพย์สินที่ไม่สามารถเคลื่อนย้ายได้ ซึ่งมีมูลค่าเพิ่มขึ้นตามกาลเวลา หลายคนจึงเลือกลงทุนในอสังหาริมทรัพย์เพราะมีความคุ้มค่าและทำกำไรได้ดี แต่ในปี 2025 นี้ รูปแบบการลงทุนแบบใดที่น่าสนใจที่สุด? ที่ดินเปล่า: สินทรัพย์พื้นฐานที่มีศักยภาพ ที่ดินเปล่าเป็นทางเลือกการลงทุนที่มีศักยภาพสูง โดยเฉพาะในทำเลที่มีแนวโน้มการพัฒนาในอนาคต เช่น พื้นที่ตามแนวรถไฟฟ้า หรือเขตเศรษฐกิจพิเศษ ราคาที่ดินมีแนวโน้มปรับตัวสูงขึ้นอย่างต่อเนื่อง แม้จะไม่ได้สร้างรายได้ประจำ แต่เป็นการลงทุนที่มีความเสี่ยงต่ำและมีโอกาสทำกำไรได้สูงในระยะยาว คอนโดมิเนียม: ยังคงเป็นที่นิยมในเขตเมือง คอนโดมิเนียมยังคงเป็นตัวเลือกยอดนิยมสำหรับการลงทุนอสังหาริมทรัพย์ในเขตเมือง โดยเฉพาะในทำเลที่มีระบบขนส่งสาธารณะที่ดี ใกล้แหล่งงาน สถานศึกษา และศูนย์การค้า ในปี 2025 คอนโดมิเนียมในย่านสีลมและสาทรมีราคาเฉลี่ยอยู่ที่ 2 แสนบาทต่อตารางเมตร ในย่านอโศก พร้อมพงษ์ และทองหล่อ ราคาอยู่ที่ 2.5-3 แสนบาทต่อตารางเมตร ซึ่งเป็นราคาที่สูงแต่ยังมีโอกาสปล่อยเช่าได้ดี บ้านและทาวน์โฮม: ตอบโจทย์ความต้องการพื้นที่ส่วนตัว หลังจากสถานการณ์โควิด-19 ทำให้ผู้บริโภคหันมาให้ความสำคัญกับพื้นที่ส่วนตัวมากขึ้น บ้านเดี่ยวและทาวน์โฮมจึงได้รับความนิยมเพิ่มขึ้น โดยเฉพาะในพื้นที่รอบนอกเมืองที่ยังสามารถเดินทางเข้าเมืองได้สะดวก และมีราคาที่จับต้องได้มากกว่าในเขตเมืองชั้นใน ตลาดอสังหาริมทรัพย์มือสอง: ช่องทางใหม่ที่น่าจับตา ตลาดอสังหาริมทรัพย์มือสองในประเทศไทยมีมูลค่าสูงถึง [...]

2 นาที
มนุษย์เงินเดือนจะออมเงินอย่างไรให้มีประสิทธิภาพในปี 2025?
ทั่วไป

มนุษย์เงินเดือนจะออมเงินอย่างไรให้มีประสิทธิภาพในปี 2025?

การออมเงินเป็นสิ่งสำคัญสำหรับทุกคน โดยเฉพาะมนุษย์เงินเดือนที่มีรายได้คงที่ในแต่ละเดือน การออมเงินคือการเก็บสะสมเงินเพื่อเป้าหมายต่างๆ ไม่ว่าจะเป็นการวางแผนเกษียณอายุ การซื้อสินทรัพย์ เช่น รถยนต์ ที่ดิน บ้าน หรือคอนโดมิเนียม การเริ่มต้นธุรกิจส่วนตัว หรือการเก็บเงินสำรองสำหรับเหตุฉุกเฉิน เช่น การตกงาน อุบัติเหตุ หรือการเจ็บป่วย ในปัจจุบันคนรุ่นใหม่ที่เพิ่งเริ่มทำงานให้ความสำคัญกับการออมเงินมากขึ้น เพราะตระหนักถึงความไม่แน่นอนของเศรษฐกิจและค่าครองชีพที่สูงขึ้นเรื่อยๆ บทความนี้จะแนะนำวิธีการออมเงินที่มีประสิทธิภาพสำหรับมนุษย์เงินเดือนในปี 2025 ทำไมการออมเงินจึงสำคัญสำหรับมนุษย์เงินเดือนในปัจจุบัน? การออมเงินมีความสำคัญอย่างยิ่งสำหรับมนุษย์เงินเดือนในปัจจุบัน เนื่องจากค่าครองชีพที่สูงขึ้นอย่างต่อเนื่อง ในขณะที่รายได้อาจไม่ได้เพิ่มขึ้นในอัตราเดียวกัน การมีเงินออมช่วยสร้างความมั่นคงทางการเงิน ทำให้มีเงินสำรองในยามฉุกเฉิน และช่วยให้สามารถวางแผนอนาคตได้ดียิ่งขึ้น นอกจากนี้ การออมเงินยังช่วยลดความเครียดทางการเงิน และเพิ่มคุณภาพชีวิตในระยะยาว มนุษย์เงินเดือนที่มีการออมเงินที่ดีจะมีโอกาสในการลงทุนเพื่อสร้างรายได้เพิ่มเติม และมีอิสรภาพทางการเงินมากขึ้นในอนาคต ข้อมูลจากการสำรวจพบว่า มนุษย์เงินเดือนที่มีการวางแผนการออมเงินที่ดีจะมีโอกาสเกษียณอายุได้เร็วกว่าและมีคุณภาพชีวิตที่ดีกว่าหลังเกษียณ การออมเงินจึงไม่ใช่เพียงการเก็บเงินไว้ใช้ในอนาคต แต่ยังเป็นการลงทุนในคุณภาพชีวิตของตนเองในระยะยาวอีกด้วย เทคนิคพื้นฐานที่มนุษย์เงินเดือนต้องรู้ในการออมเงิน เก็บก่อนใช้ – หลักการสำคัญที่ช่วยให้ออมเงินได้อย่างมีวินัย วิธีการออมเงินแบบ “เก็บก่อนใช้” เป็นหนึ่งในเทคนิคพื้นฐานที่มนุษย์เงินเดือนควรนำมาใช้ หลักการคือ การหักเงินออมทันทีที่ได้รับเงินเดือน ไม่ใช่รอให้เหลือจึงค่อยเก็บ การหักเงินออมก่อนเป็นการบังคับตัวเองให้ใช้จ่ายเท่าที่เหลือ ซึ่งช่วยสร้างวินัยในการออมเงินได้อย่างมีประสิทธิภาพ สำหรับผู้ที่เพิ่งเริ่มต้นทำงาน แนะนำให้เริ่มออมเงินประมาณ 10% ของเงินเดือน เช่น หากได้รับเงินเดือน 15,000 [...]

2 นาที
ดูทั้งหมด
Homeday AgentHomeday Agent
Promo Homeday
คอร์สฮวงจุ้ย
Homeday AgentHomeday Agent