จำนองกับธนาคารได้ดอกเบี้ยต่ำกว่าและผ่อนได้นาน แต่ต้องมีรายได้ที่พิสูจน์ได้ เครดิตบูโรดี และรอพิจารณานาน ส่วนจำนองบ้านกับเอกชนดูที่ตัวทรัพย์เป็นหลัก ได้เงินเร็ว ไม่เช็กบูโร แต่ดอกเบี้ยสูงกว่า โดยกฎหมายกำหนดให้เอกชนคิดดอกเบี้ยได้ไม่เกิน 15% ต่อปี นอกจากดอกเบี้ย ควรเทียบเงินที่ได้รับจริง ระยะเวลาสัญญา วิธีคืนเงินต้น และสิ่งที่เกิดขึ้นถ้าจ่ายไม่ได้
บทความนี้เทียบผ่านเรื่องของ คุณเอ เจ้าของบ้านที่ต้องการเงิน กับ คุณเก้า นายทุนผู้รับจำนอง
จำนองคืออะไร ทำไมทั้งธนาคารและเอกชนรับจำนองได้?
จำนองคือการเอาบ้าน ที่ดิน หรือคอนโดไปเป็นหลักประกันหนี้ โดยไม่ต้องส่งมอบทรัพย์ให้เจ้าหนี้ ชื่อในโฉนดยังเป็นของเจ้าของเดิม แต่มีบันทึกการจำนองไว้ด้านหลังโฉนด ป.พ.พ. มาตรา 702–746 ใช้กับการจำนองทุกแบบ ไม่ว่าผู้รับจำนองจะเป็นธนาคาร บริษัท หรือบุคคลธรรมดา และทุกแบบต้องจดทะเบียนที่สำนักงานที่ดิน
สิ่งที่ต่างกันคือเกณฑ์อนุมัติ อัตราดอกเบี้ย และรูปแบบการคืนเงิน ภาพรวมของจำนองที่ดินอ่าน
จำนองเอกชนกับธนาคาร เทียบทีละเรื่อง
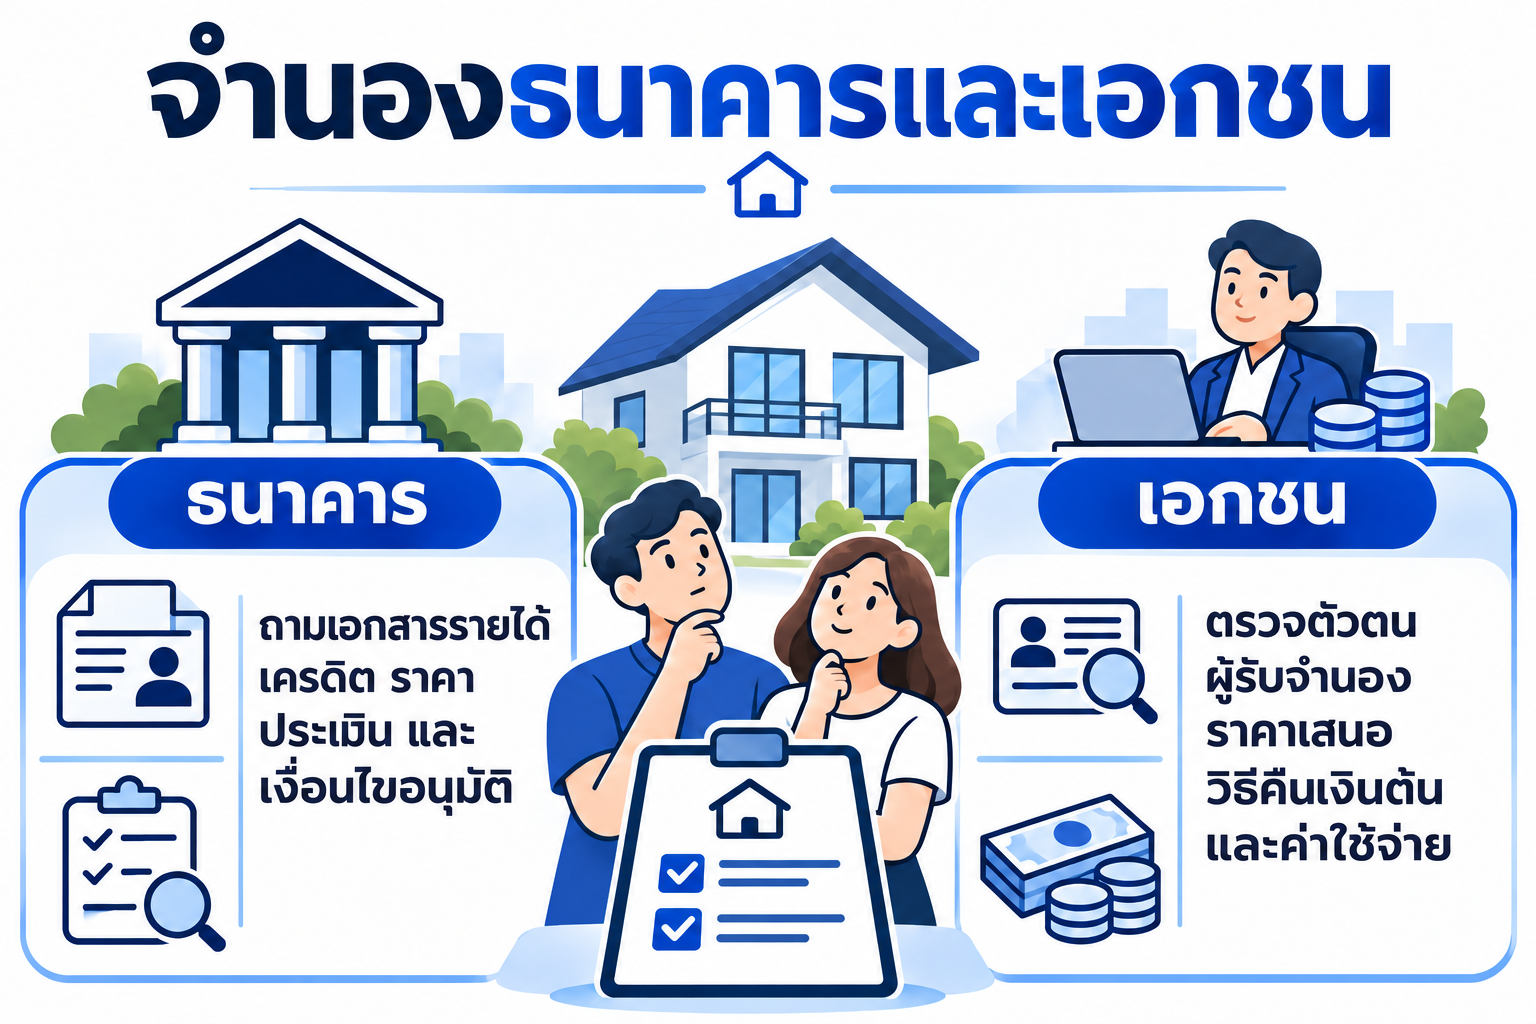
| เรื่อง | ธนาคาร | เอกชน (นายทุนหรือบริษัท) |
|---|---|---|
| ดูอะไรเป็นหลัก | รายได้ ภาระหนี้ เครดิตบูโร และทรัพย์ | ตัวทรัพย์ ทำเล และความง่ายในการขายต่อ |
| เอกสารรายได้ | สลิปเงินเดือน เดินบัญชี งบการเงิน | ส่วนใหญ่ไม่ต้อง |
| ระยะเวลาพิจารณา | หลายสัปดาห์ถึงหลายเดือน | ไม่กี่วันถึง 2 สัปดาห์ |
| ดอกเบี้ย | ต่ำ อิงอัตรา MRR หรืออัตราประกาศของธนาคาร | ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด |
| วิธีคืนเงิน | ผ่อนรายเดือน ตัดทั้งต้นและดอก | มักจ่ายดอกรายเดือน คืนเงินต้นก้อนเดียวตอนไถ่ถอน |
| ระยะสัญญา | หลายปีถึงหลายสิบปี | มักสั้น 1–3 ปี |
| วงเงิน | ขึ้นกับราคาประเมินและความสามารถผ่อน | ขึ้นกับผลประเมินทรัพย์ มักต่ำกว่าขายฝาก |
| ถ้าผิดนัด | ต้องฟ้องบังคับจำนองตามกฎหมาย | ต้องฟ้องบังคับจำนองตามกฎหมายเหมือนกัน |
ข้อที่คนเข้าใจผิดบ่อยคือคิดว่าจำนองกับเอกชนแล้วผิดนัดจะถูกยึดบ้านเร็วกว่า ความจริงทั้งธนาคารและเอกชนต้องทำตามขั้นตอนบังคับจำนองแบบเดียวกัน
ดอกเบี้ยจำนองเอกชนคิดอย่างไร?
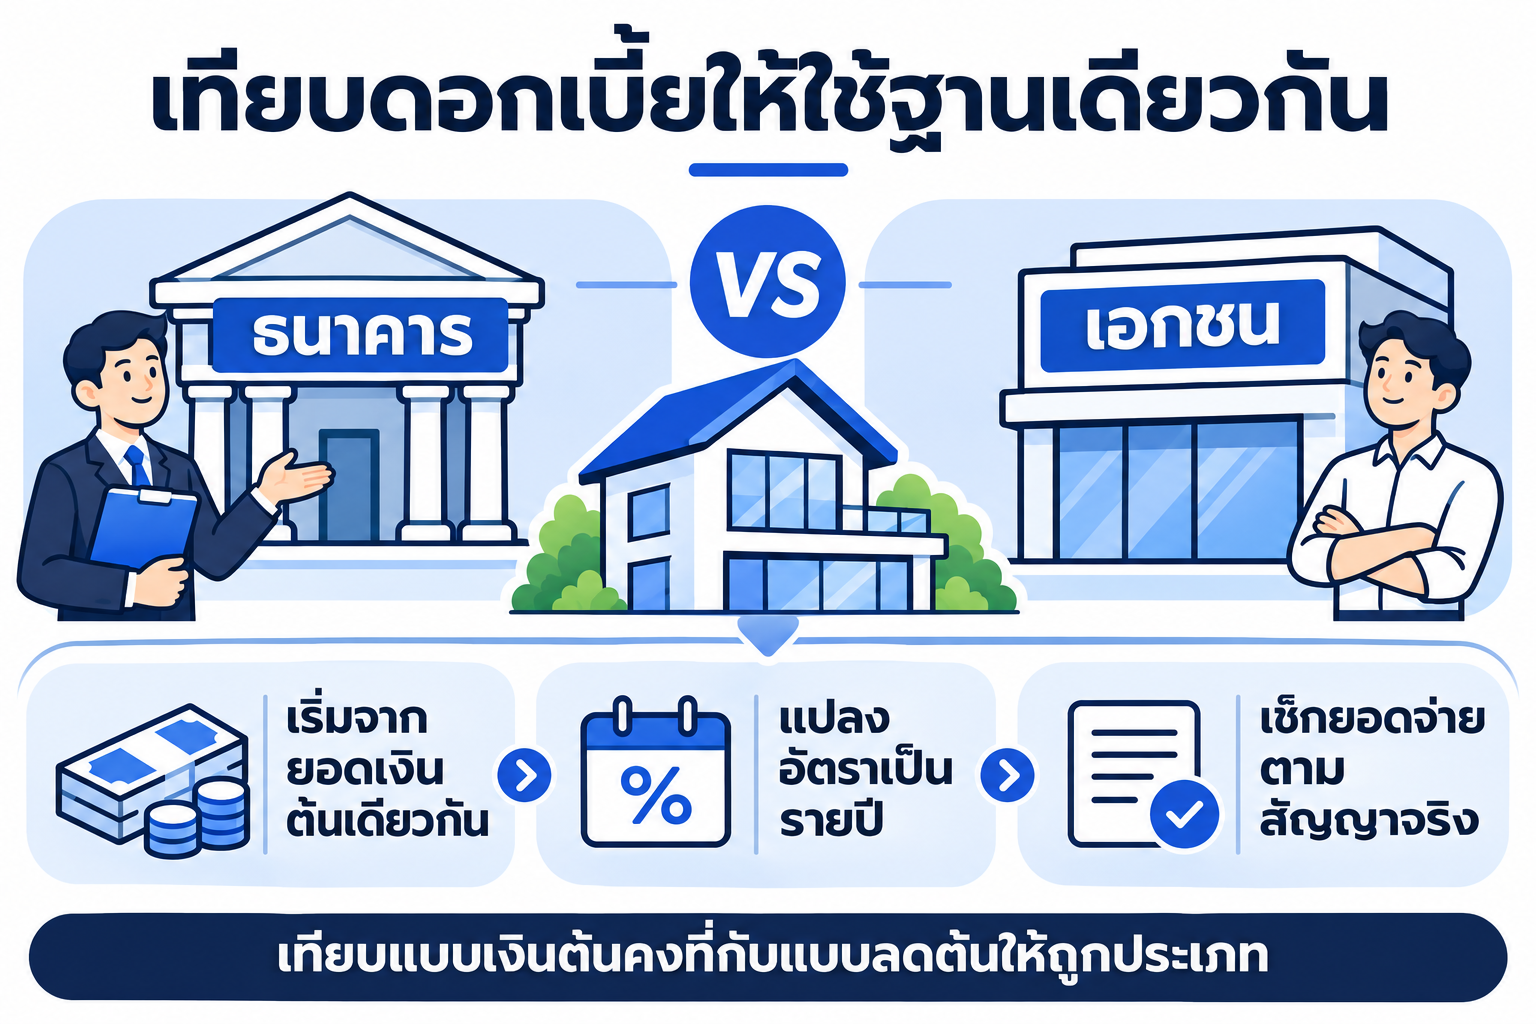
กฎหมายกำหนดให้การกู้ยืมระหว่างเอกชนคิดดอกเบี้ยได้ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด เท่ากับ 1.25% ต่อเดือน การจำนองเป็นหลักประกันของหนี้เงินกู้ จึงอยู่ใต้เพดานนี้
| วงเงินจำนอง | ดอกเบี้ยต่อเดือน (1.25%) | ดอกเบี้ย 12 เดือน |
|---|---|---|
| 500,000 บาท | 6,250 บาท | 75,000 บาท |
| 1,000,000 บาท | 12,500 บาท | 150,000 บาท |
| 2,000,000 บาท | 25,000 บาท | 300,000 บาท |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
จุดที่ต้องดูคือ ดอกเบี้ยรายเดือนแบบนี้ไม่ได้ลดเงินต้น ถ้าจำนอง 1,000,000 บาท 1 ปี จ่ายดอกครบ 12 เดือนแล้ว วันไถ่ถอนยังต้องมีเงินต้น 1,000,000 บาท ต่างจากธนาคารที่ค่างวดตัดต้นไปเรื่อย ๆ (ดอกเบี้ยขายฝากและจำนองคิดอย่างไร)
นอกจากดอกเบี้ย ต้องเทียบอะไรอีกบ้าง?
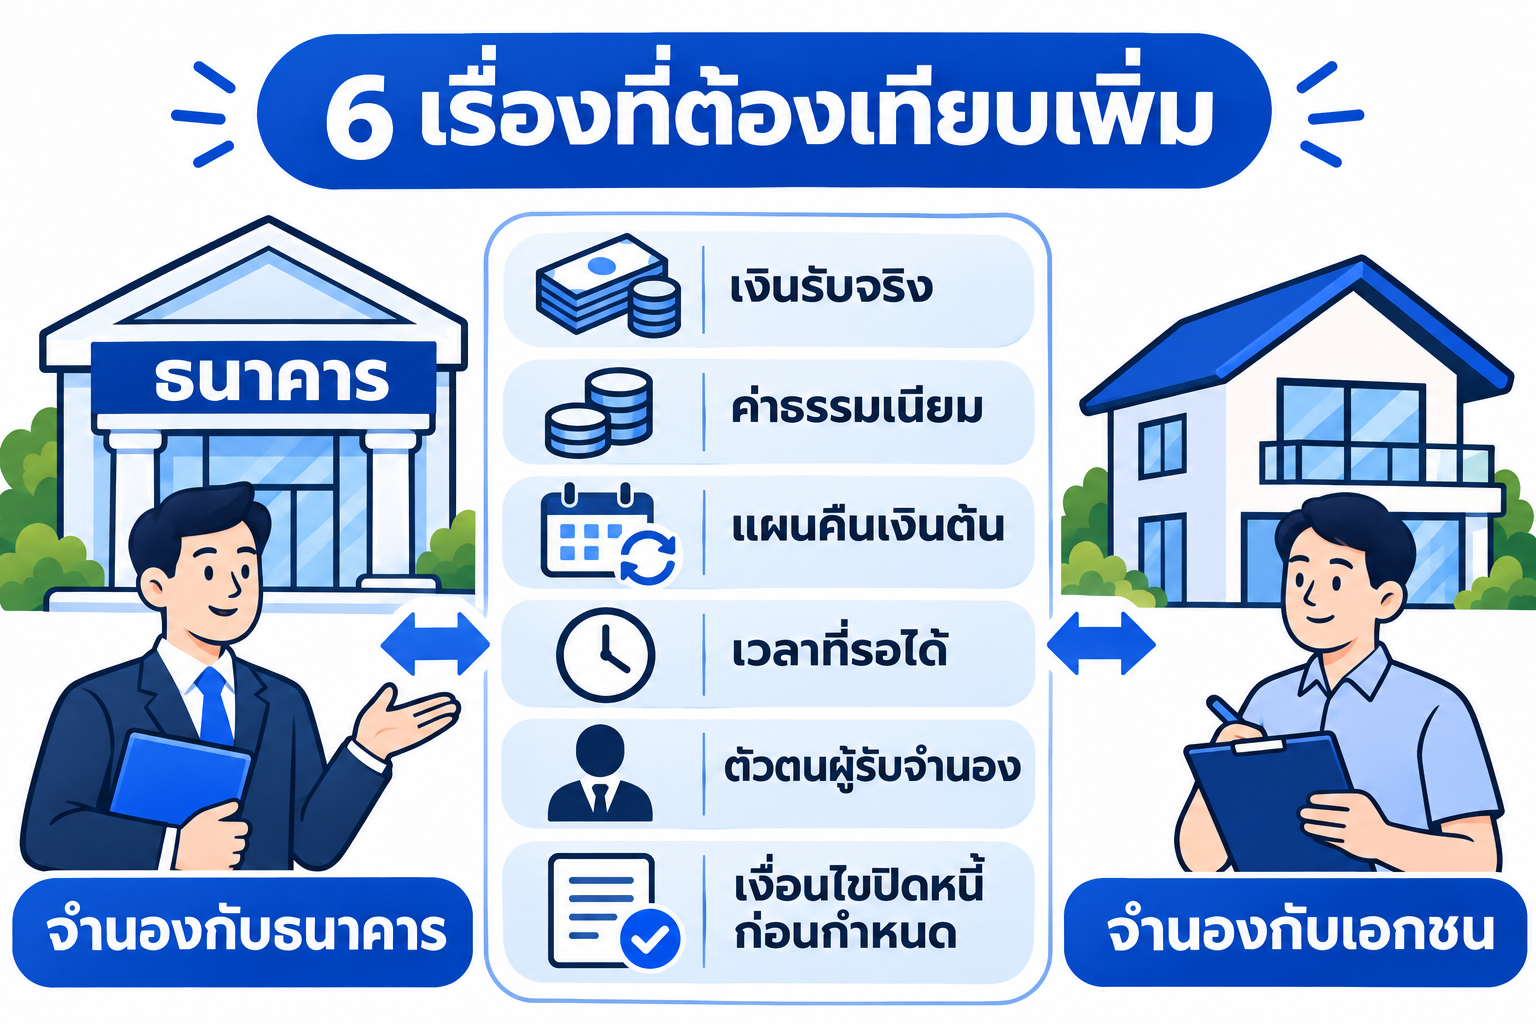
1. เงินที่ได้รับจริงหลังหักค่าใช้จ่าย
วงเงินจำนองในสัญญากับเงินที่เข้าบัญชีอาจไม่เท่ากัน เพราะมีค่าธรรมเนียมราชการและค่าใช้จ่ายอื่น ก่อนเซ็นให้ขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่ายทั้งหมด แล้วเทียบระหว่างข้อเสนอแต่ละราย ไม่ใช่เทียบแค่วงเงิน
2. ค่าธรรมเนียมราชการ
ค่าจดทะเบียนจำนองคือ 1% ของวงเงินจำนอง สูงสุดไม่เกิน 200,000 บาท ทั้งกับธนาคารและเอกชน ส่วนสินเชื่อธนาคารบางโครงการลดค่าจดจำนองตามมาตรการของรัฐในแต่ละปี ควรเช็กประกาศล่าสุด
3. แผนคืนเงินต้น
ธนาคารให้ผ่อนยาว ภาระต่อเดือนรวมเงินต้นแต่กระจายหลายปี เอกชนให้สัญญาสั้นและคืนเงินต้นก้อนเดียว ต้องรู้ว่าเงินก้อนนั้นจะมาจากไหน เช่น เงินจากธุรกิจ การขายทรัพย์ หรือการรีไฟแนนซ์เข้าธนาคารภายหลัง
4. ความเร็วกับต้นทุนเวลา
ถ้ารอธนาคาร 2 เดือนแล้วเสียงานหรือเสียโอกาสทางธุรกิจ ต้นทุนนั้นอาจสูงกว่าส่วนต่างดอกเบี้ย ในทางกลับกัน ถ้าไม่รีบ ธนาคารถูกกว่าเกือบทุกกรณี
5. ความน่าเชื่อถือของผู้รับจำนอง
ธนาคารอยู่ภายใต้การกำกับของธนาคารแห่งประเทศไทย ส่วนเอกชนต้องตรวจเอง เช่น มีชื่อและที่อยู่ที่ตรวจสอบได้ ทำสัญญาที่สำนักงานที่ดินเท่านั้น ไม่เรียกเงินก่อนวันจดทะเบียน (นายทุนรับจำนองและขายฝากคือใคร)
6. เงื่อนไขไถ่ถอนก่อนกำหนด
ธนาคารมักมีค่าปรับไถ่ถอนก่อนกำหนดในช่วงปีแรก ๆ ส่วนเอกชนแล้วแต่ตกลง ให้เขียนไว้ในสัญญาให้ชัด
เรื่องของคุณเอ: เทียบข้อเสนอจำนองธนาคารกับเอกชน
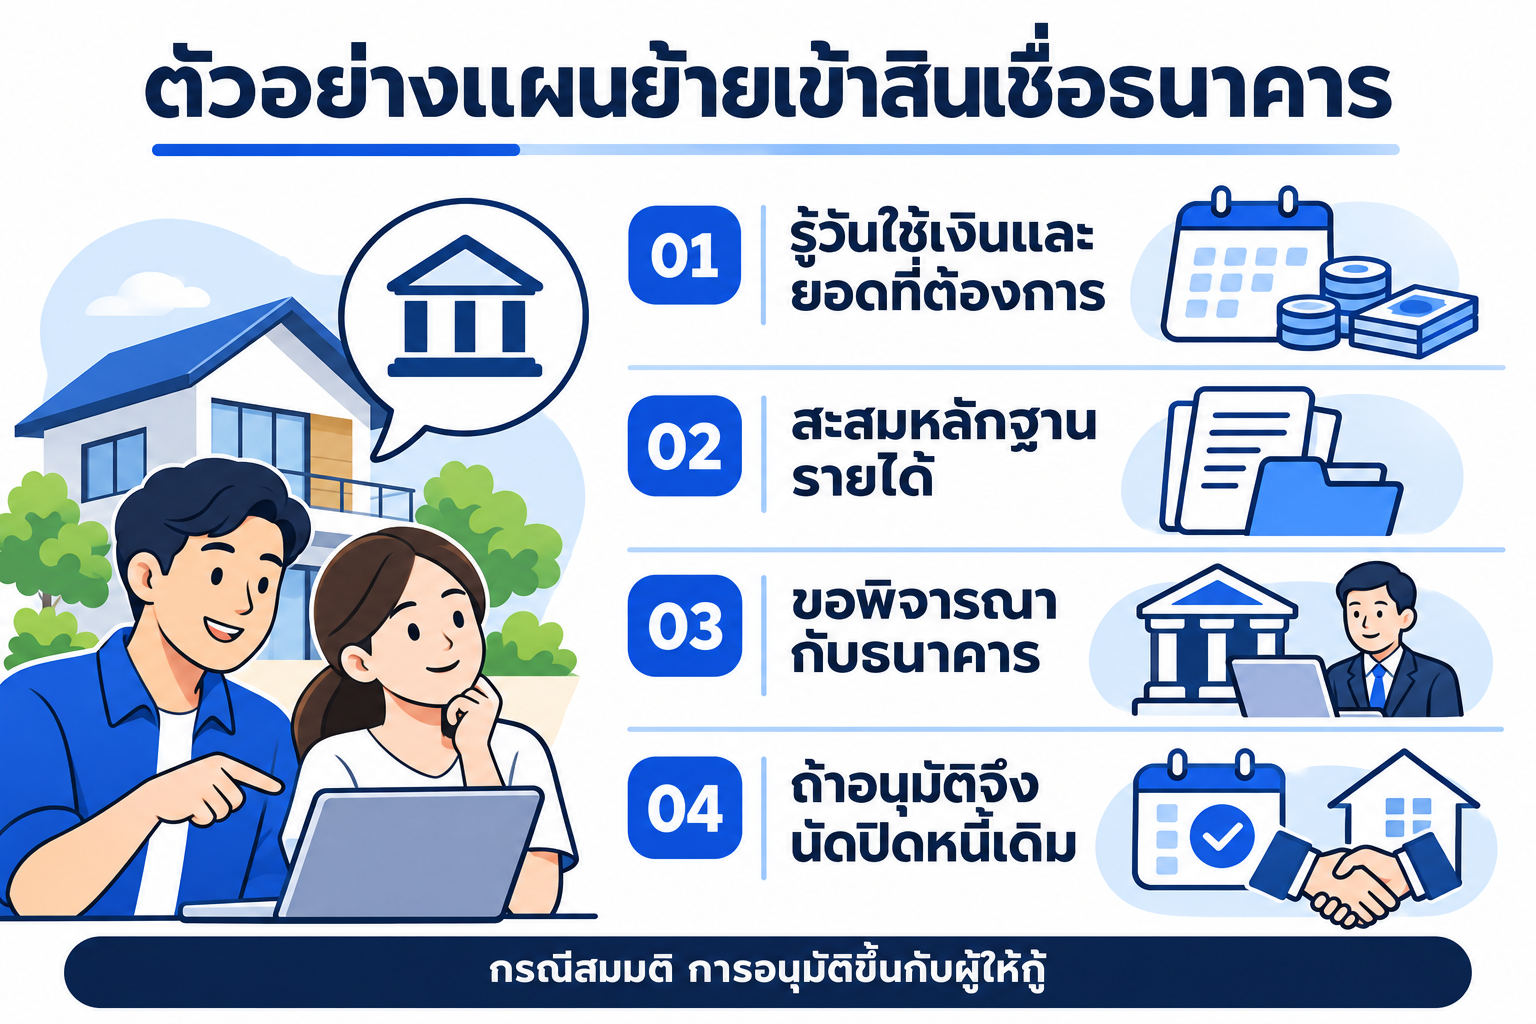
คุณเอมีคอนโด 35 ตารางเมตรใกล้รถไฟฟ้า ราคาตลาดราว 2,400,000 บาท ปลอดหนี้ ต้องการเงิน 700,000 บาทไปจ่ายค่าเทอมลูกและปิดหนี้บัตร ภายใน 3 สัปดาห์ คุณเอเป็นฟรีแลนซ์ รายได้เข้าบัญชีไม่สม่ำเสมอ
| ข้อเสนอ | ธนาคาร | คุณเก้า (เอกชน) |
|---|---|---|
| ผลพิจารณา | ขอเดินบัญชี 12 เดือน คาดว่าใช้เวลาประมาณ 6–8 สัปดาห์ | ประเมินจากข้อมูลทรัพย์และราคาตลาด |
| วงเงิน | ยังไม่ทราบจนกว่าจะพิจารณาเสร็จ | 700,000 บาท |
| ดอกเบี้ย | ตามอัตราประกาศของธนาคาร | 15% ต่อปี เดือนละ 8,750 บาท |
| คืนเงินต้น | ผ่อนรายเดือนหลายปี | ก้อนเดียวภายใน 1 ปี |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
คุณเอเลือกจำนองกับคุณเก้าเพราะต้องใช้เงินใน 3 สัปดาห์ แต่วางแผนไว้ตั้งแต่วันแรกว่าจะเก็บเดินบัญชีให้สม่ำเสมอ 6–9 เดือน แล้วยื่นรีไฟแนนซ์เข้าธนาคารเพื่อไถ่ถอนจากคุณเก้า ถ้าทำได้ในเดือนที่ 9 คุณเอจ่ายดอกเบี้ยเอกชนรวม 78,750 บาท แล้วย้ายไปจ่ายดอกเบี้ยธนาคารที่ต่ำกว่าตลอดช่วงที่เหลือ
ข้อเสนอของคุณเก้าเป็นจำนอง ไม่ใช่ขายฝาก ชื่อในหนังสือกรรมสิทธิ์ห้องชุดยังเป็นของคุณเอ ถ้ารีไฟแนนซ์ไม่ผ่านตามแผน คุณเก้าก็ยังต้องผ่านขั้นตอนบังคับจำนองตามกฎหมาย ไม่ได้ห้องชุดไปทันที
จำนองเอกชนผิดนัดแล้วเกิดอะไรขึ้น?
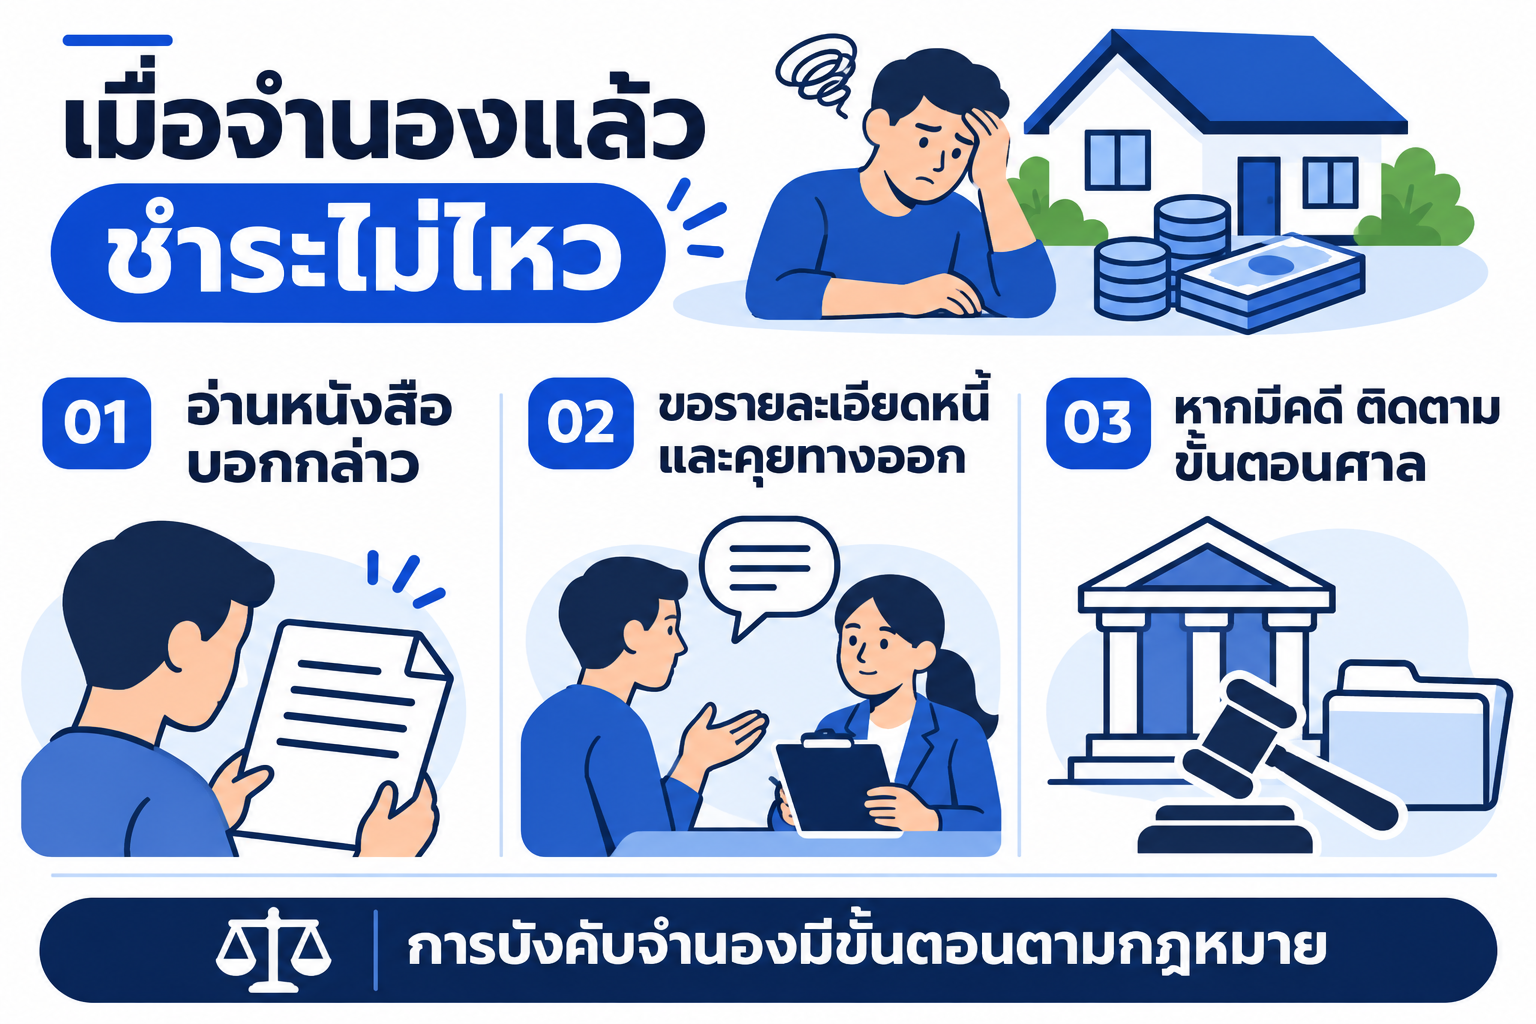
ขั้นตอนตามกฎหมายเหมือนจำนองกับธนาคาร
- ผู้รับจำนองต้องมีหนังสือบอกกล่าวให้ชำระหนี้ภายในเวลาที่สมควร ซึ่งต้องไม่น้อยกว่า 60 วัน (ป.พ.พ. มาตรา 728)
- ถ้ายังไม่ชำระ ผู้รับจำนองฟ้องศาลเพื่อขอให้ยึดทรัพย์ออกขายทอดตลาด
- ขายทอดตลาดได้เงินเกินหนี้ ส่วนที่เกินคืนเจ้าของ ได้น้อยกว่าหนี้ ลูกหนี้ไม่ต้องรับผิดในส่วนที่ขาด (ป.พ.พ. มาตรา 733)
รายละเอียดสิทธิ์ของเจ้าของบ้านเมื่อจำนองแล้วผ่อนไม่ไหว อยู่ที่บทจำนองแล้วไม่ส่งดอก นายทุนยึดบ้านได้เลยไหม
จำนองบ้านกับเอกชนเหมาะกับใคร?
- ต้องใช้เงินเร็วกว่าที่ธนาคารพิจารณาทัน
- รายได้จริงมี แต่เอกสารไม่ครบตามเกณฑ์ธนาคาร เช่น ฟรีแลนซ์ เจ้าของกิจการ
- ติดเครดิตบูโร แต่ตอนนี้มีรายได้พอจ่ายดอกเบี้ย
- มีแผนคืนเงินต้นชัด หรือวางแผนรีไฟแนนซ์เข้าธนาคารภายหลัง
ถ้ารอได้และเอกสารพร้อม ยื่นธนาคารก่อนเสมอ ถ้าต้องการวงเงินสูงกว่าที่จำนองให้ได้ ลองเทียบกับขายฝาก (จำนองกับขายฝาก แบบไหนเหมาะกับเรา)
อยากรู้ว่าบ้านหรือที่ดินของคุณจำนองได้เท่าไร? ทัก Homeday ดูตัวเลขก่อนได้ ยังไม่ต้องตัดสินใจ
แค่ส่งรูปโฉนดหรือหนังสือกรรมสิทธิ์ห้องชุด ที่ตั้ง และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด แล้วแจ้งให้คุณเห็นครบทั้งวงเงินโดยประมาณ เงินที่ได้รับจริง และยอดที่ต้องชำระคืน
- รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
- รับทั้งขายฝากและจำนอง พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับคุณ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- มีทีมตามเรื่องให้ทุกขั้นตอน
- ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา
มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด