Logo
买房租房楼盘项目热门地段文章资讯抵押与回赎使用指南联系我们
发布房源
发布房源
Homeday
买房租房楼盘项目热门地段文章资讯抵押与回赎使用指南联系我们收藏夹
HOMEDAY Logo

泰国排名第一的一站式房地产平台。轻松找到您的梦想家园、优质公寓或进行房产投资。

DBD Registered

主菜单

  • 首页
  • 买房
  • 租房
  • 新楼盘
  • 热门地段
  • 房产文章
  • 抵押与回赎
  • 使用指南
  • 联系我们

房产类型

  • 公寓
  • 独栋别墅
  • 联排别墅
  • 土地

联系我们

  • 电话097-698-2454每天 9:00 - 18:00
  • Email[email protected]
  • 办公室159/229 Moo 6, Lampho, Bang Bua Thong
    暖武里府 11110,泰国

热门搜索

素坤逸公寓轻轨公寓邦纳别墅便宜联排别墅考艾土地拉差达出租公寓暖武里二手房新公寓评测房屋贷款土地估价投资房产免费发布房产

© 2026 HOMEDAY GROUP Co., Ltd. 版权所有。

条款与条件隐私政策Sitemap

ดอกเบี้ยขายฝากและจำนองคิดอย่างไร? แปลงรายเดือนเป็นรายปี พร้อมวิธีคำนวณยอดที่ต้องจ่ายจริง

Homeday
10 พฤศจิกายน 2569
3 分钟阅读
分享:FacebookXLINE

แก้ไขล่าสุด 10/11/2569

ดอกเบี้ยขายฝากและจำนองคิดอย่างไร? แปลงรายเดือนเป็นรายปี พร้อมวิธีคำนวณยอดที่ต้องจ่ายจริง

ดอกเบี้ยขายฝากและจำนองกับเอกชนคิดได้ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด เท่ากับ 1.25% ต่อเดือน วิธีแปลงคือเอาอัตรารายเดือนคูณ 12 ถ้าได้เกิน 15% แปลว่าเกินเพดาน ตัวอย่างเช่น ขายฝาก 1,000,000 บาท ดอกเบี้ยสูงสุดเดือนละ 12,500 บาท หรือปีละ 150,000 บาท ดอกเบี้ยแบบนี้ไม่ลดเงินต้น วันไถ่ยังต้องจ่ายเงินต้นเต็มจำนวน

บทความนี้คำนวณผ่าน คุณเอ เจ้าของทรัพย์ที่ต้องการเงิน กับ คุณเก้า นายทุนผู้รับซื้อฝากหรือผู้รับจำนอง

ดอกเบี้ยขายฝากกี่เปอร์เซ็นต์ กฎหมายกำหนดไว้อย่างไร?

ขายฝากมีกฎหมายคุมดอกเบี้ย 2 ชั้น

  • ป.พ.พ. มาตรา 499 สินไถ่สูงกว่าราคาขายฝากได้ไม่เกิน 15% ต่อปี
  • พ.ร.บ.ขายฝาก พ.ศ. 2562 มาตรา 8 สำหรับที่ดินเพื่ออยู่อาศัยหรือเกษตรที่ผู้ขายฝากเป็นบุคคลธรรมดา สินไถ่ส่วนที่เพิ่ม เมื่อคิดเป็นรายปีต้องไม่เกิน 15% และเงินที่จ่ายระหว่างทางนับรวมเป็นสินไถ่ด้วย

คำว่า "ดอกเบี้ยขายฝาก" ที่คนทั่วไปใช้ ในกฎหมายคือ สินไถ่ส่วนที่เพิ่มจากราคาขายฝาก จะจ่ายเป็นรายเดือนหรือรวมจ่ายวันไถ่ก็ได้ แต่ทั้งหมดรวมกันต้องไม่เกินเพดาน

ดอกเบี้ยจำนองคิดอย่างไร ต่างจากขายฝากไหม?

จำนองเป็นหลักประกันของหนี้เงินกู้ ดอกเบี้ยเงินกู้ระหว่างเอกชนคิดได้ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด (ป.พ.พ. มาตรา 654) การเรียกเกินอัตราเป็นความผิดตาม พ.ร.บ.ห้ามเรียกดอกเบี้ยเกินอัตรา พ.ศ. 2560 เพดานจึงเท่ากับขายฝาก สิ่งที่ต่างคือ

เรื่องขายฝากจำนอง
ชื่อเรียกตามกฎหมายสินไถ่ส่วนที่เพิ่มดอกเบี้ยเงินกู้
เพดานไม่เกิน 15% ต่อปีไม่เกิน 15% ต่อปี
ถ้าค้างจ่ายรายเดือนทวงได้ แต่ทรัพย์ไม่หลุดก่อนวันครบกำหนดทวงได้ ถ้าผิดนัดต่อเนื่อง ผู้รับจำนองบอกกล่าวและฟ้องบังคับจำนองได้
วันคืนเงินวันไถ่ จ่ายราคาขายฝาก + ส่วนที่ยังไม่ได้จ่ายวันไถ่ถอนจำนอง จ่ายเงินต้น + ดอกค้าง

ดอกเบี้ยขายฝากต่อเดือน แปลงเป็นรายปีอย่างไร?
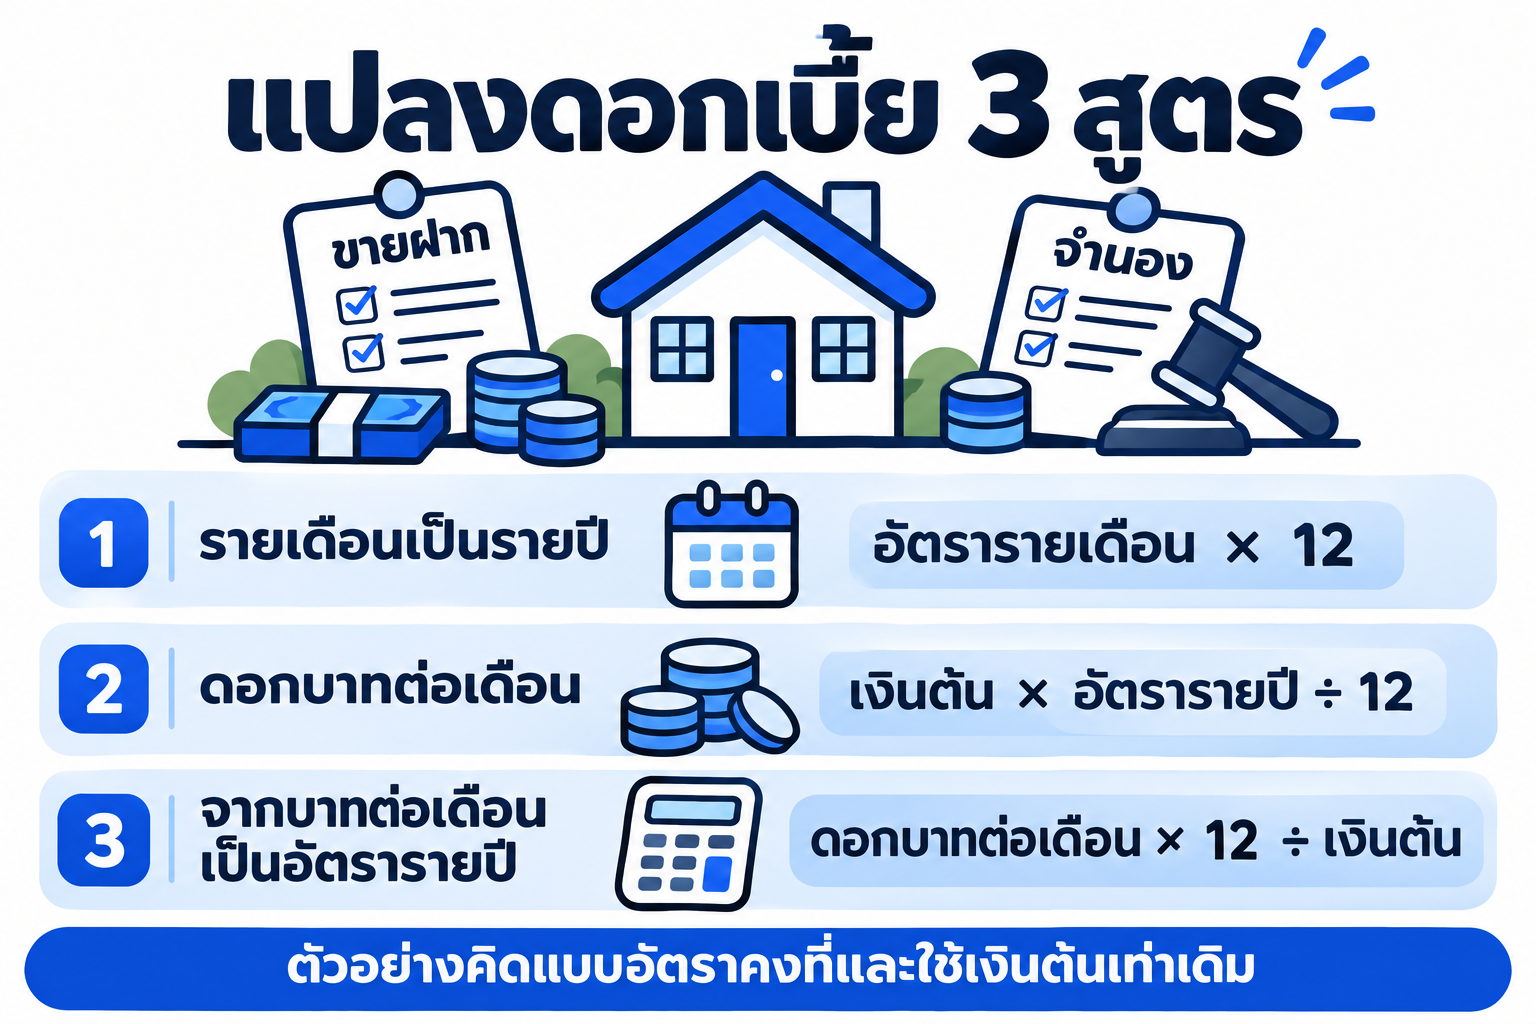
แปลงดอกเบี้ย 3 สูตร – รายเดือนเป็นรายปี, ดอกบาทต่อเดือน, จากบาทต่อเดือนเป็นอัตรารายปี

สูตรง่าย ๆ

  • อัตรารายปี = อัตรารายเดือน × 12 → 1.25% × 12 = 15%
  • ดอกเบี้ยต่อเดือน (บาท) = วงเงิน × อัตรารายปี ÷ 12 → 1,000,000 × 15% ÷ 12 = 12,500 บาท
  • อัตรารายปีจากยอดบาท = ดอกต่อเดือน × 12 ÷ วงเงิน → 12,500 × 12 ÷ 1,000,000 = 15%

สูตรที่สามใช้ตรวจข้อเสนอที่บอกเป็นจำนวนบาทต่อเดือน ถ้าผลออกมาเกิน 15% แปลว่าเกินเพดาน
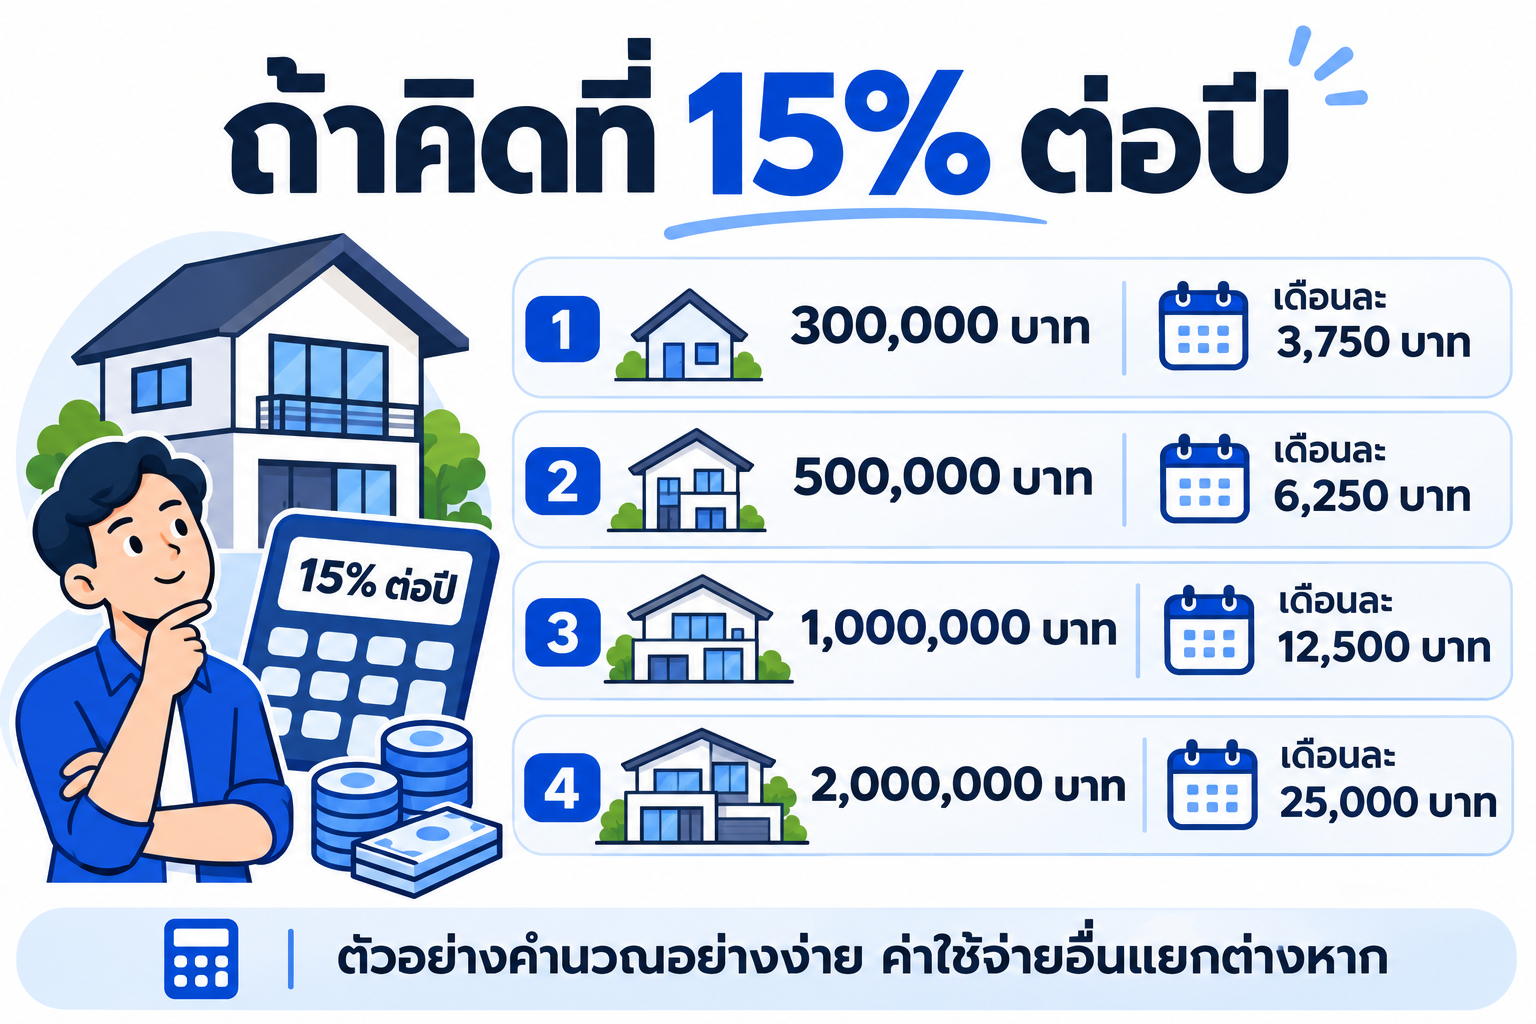
ถ้าคิดที่ 15% ต่อปี – 300,000 บาท, 500,000 บาท, 1,000,000 บาท, 2,000,000 บาท
วงเงิน (บาท)ดอกเบี้ยต่อเดือนสูงสุด (บาท)ดอกเบี้ย 1 ปี (บาท)ดอกเบี้ย 2 ปี (บาท)
300,0003,75045,00090,000
500,0006,25075,000150,000
1,000,00012,500150,000300,000
2,000,00025,000300,000600,000

*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น

จ่ายดอกเบี้ยรายเดือนกับจ่ายรวมวันไถ่ ต่างกันอย่างไร?
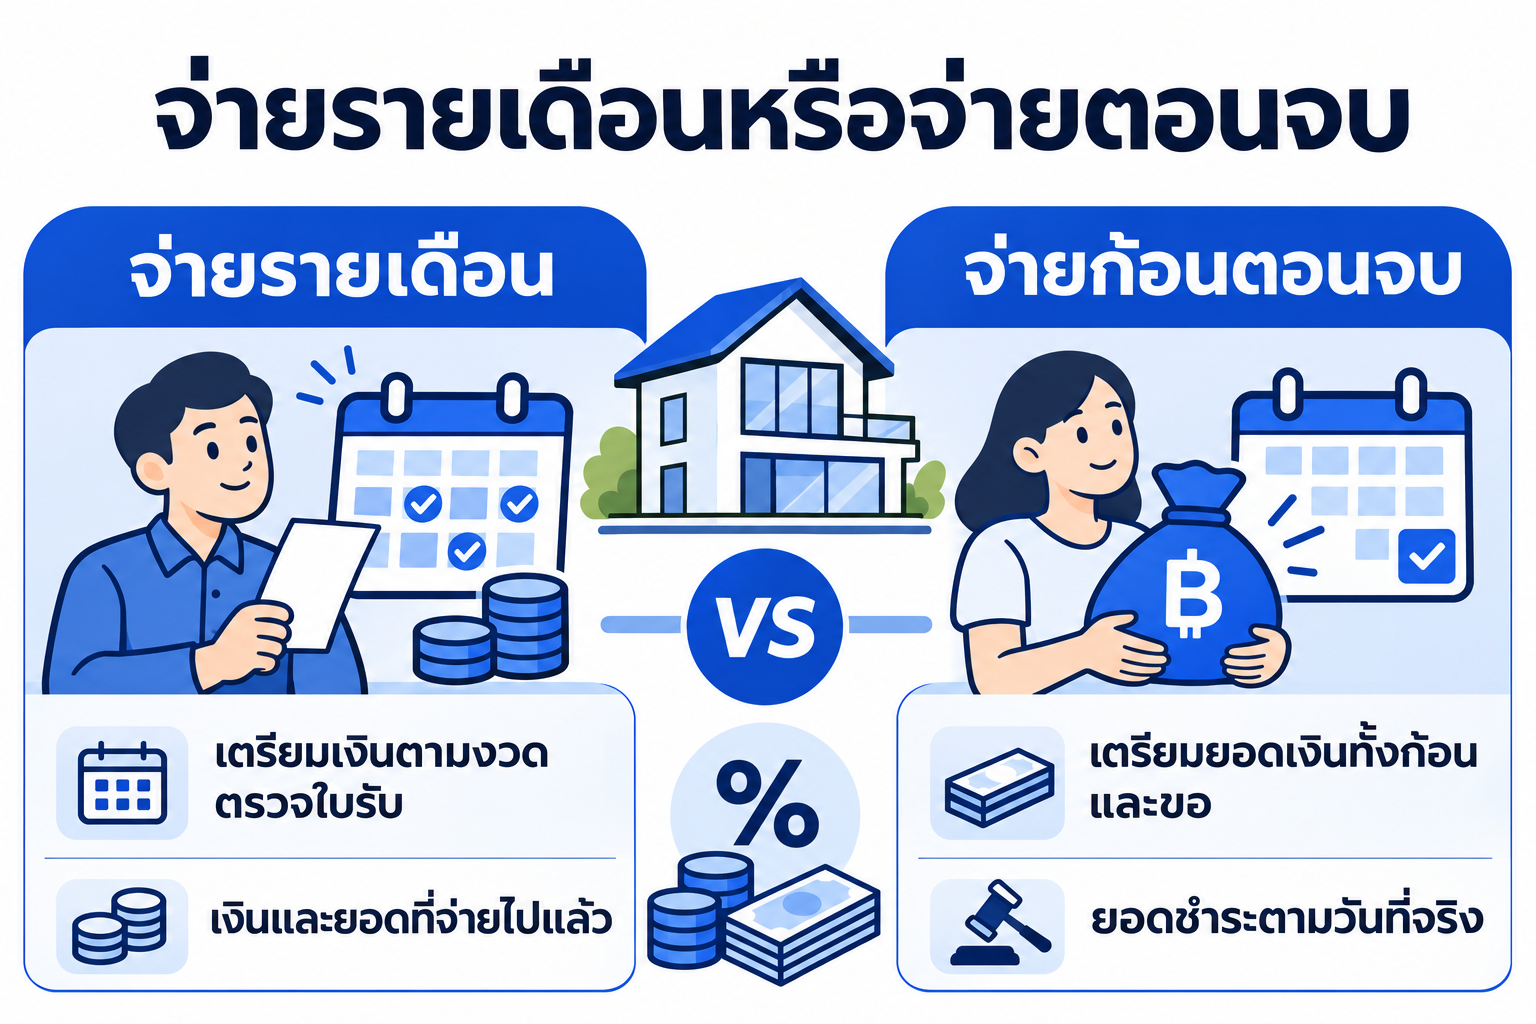
จ่ายรายเดือนหรือจ่ายตอนจบ – จ่ายรายเดือน, จ่ายก้อนตอนจบ

ขายฝากตกลงวิธีจ่ายได้ 2 แบบหลัก ตัวอย่างคุณเอขายฝากที่ดินเปล่าให้คุณเก้า ราคาขายฝาก 800,000 บาท สัญญา 1 ปี ดอกเบี้ย 15% ต่อปี

แบบระหว่างสัญญาวันไถ่รวมจ่าย
จ่ายรายเดือนเดือนละ 10,000 บาท × 12 = 120,000 บาท800,000 บาท920,000 บาท
จ่ายรวมวันไถ่ไม่ต้องจ่ายสินไถ่ 920,000 บาท920,000 บาท

*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น

ยอดรวมเท่ากัน ความต่างอยู่ที่กระแสเงิน จ่ายรายเดือนเหมาะกับคนที่มีรายได้ประจำ ภาระวันไถ่เบาลง จ่ายรวมวันไถ่เหมาะกับคนที่รอเงินก้อนแน่นอน แต่ต้องมั่นใจว่าเงินก้อนนั้นพอทั้งต้นและส่วนเพิ่ม

ไถ่ก่อนกำหนด ดอกเบี้ยลดไหม?
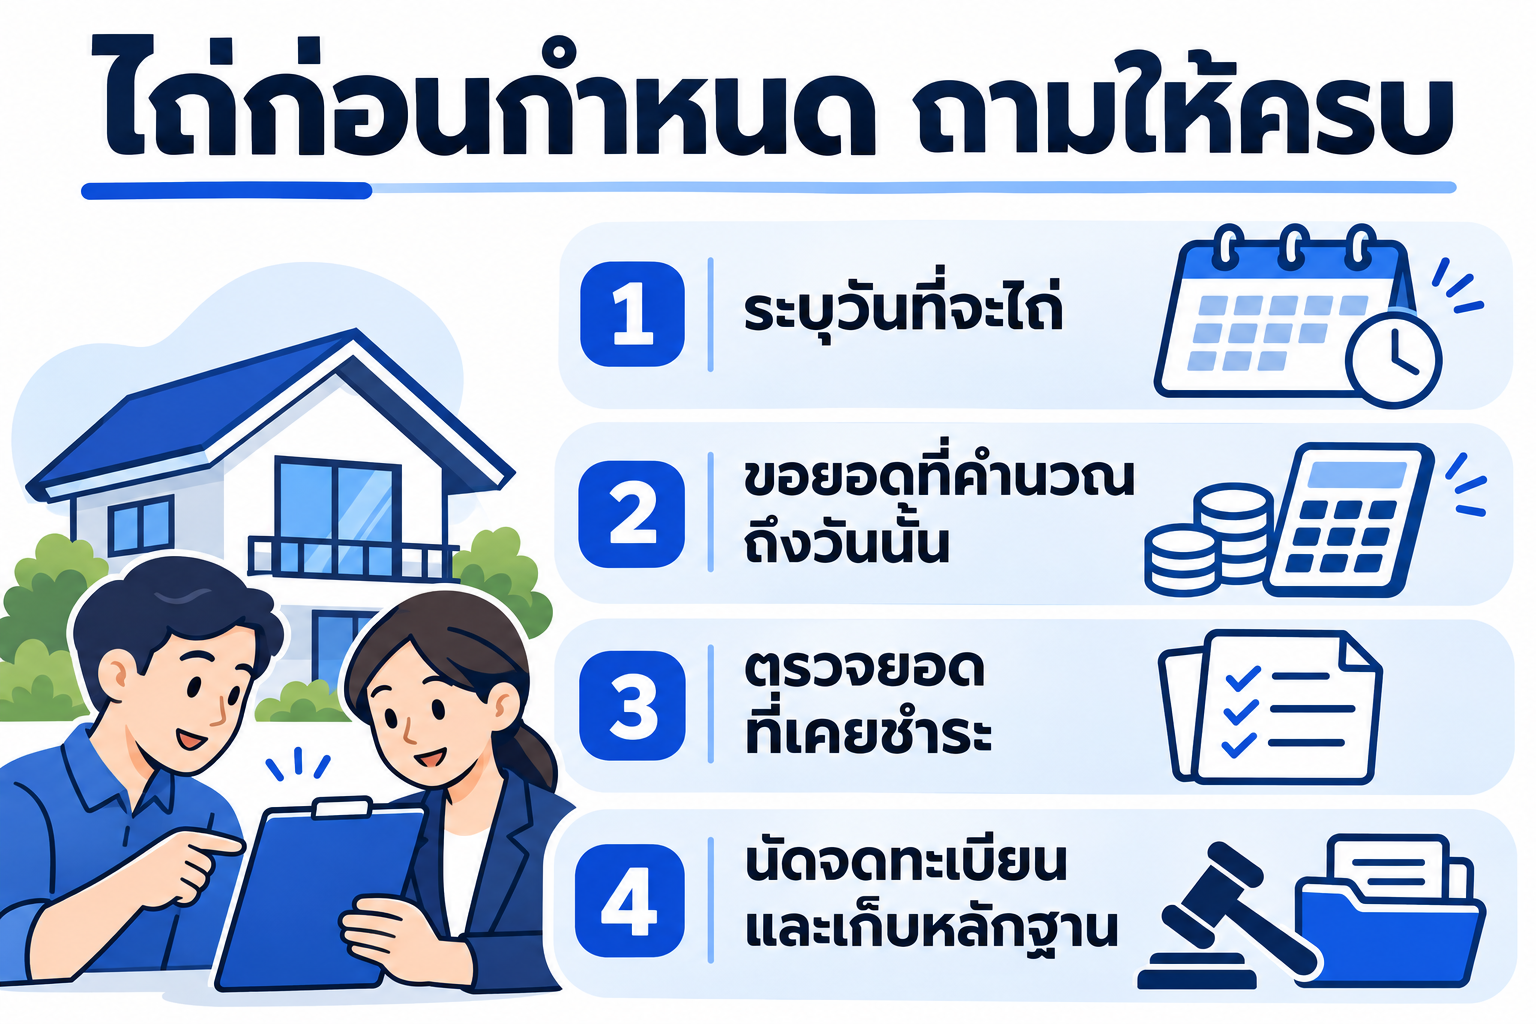
ไถ่ก่อนกำหนด ถามให้ครบ – ระบุวันที่จะไถ่, ขอยอดที่คำนวณถึงวันนั้น, ตรวจยอดที่เคยชำระ, นัดจดทะเบียนและเก็บหลักฐาน

ลด กรณีที่เข้าเงื่อนไข พ.ร.บ. 2562 มาตรา 10 ผู้ขายฝากไถ่ก่อนได้ สินไถ่คิดตามเวลาที่ใช้จริง และนายทุนเรียกค่าเสียโอกาสได้ไม่เกิน 2% ต่อปีของราคาขายฝาก คิดเฉพาะเวลาที่เหลือ

คุณเอไถ่เดือนที่ 6 (สัญญา 1 ปี จ่ายรวมวันไถ่)คำนวณบาท
ราคาขายฝาก800,000
ส่วนเพิ่ม 6 เดือน10,000 × 660,000
ค่าเสียโอกาสสูงสุด800,000 × 2% × 6 ÷ 128,000
รวมสูงสุด868,000

*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น

เทียบกับไถ่ครบปีที่ 920,000 บาท คุณเอประหยัด 52,000 บาท รายละเอียดการไถ่ก่อนกำหนดอยู่ในบทไถ่ขายฝากก่อนกำหนด

ดอกเบี้ยแบบไหนที่ต้องระวัง?

  • บอกเป็นรายวันหรือรายสัปดาห์ แปลงเป็นรายปีด้วยการคูณจำนวนวันหรือสัปดาห์ในหนึ่งปี แล้วเทียบกับ 15%
  • บอกเป็นจำนวนบาทโดยไม่บอกอัตรา ใช้สูตรที่สามข้างบนตรวจ
  • คิดดอกจากราคาในสัญญาที่สูงกว่าเงินที่ได้รับจริง เมื่อเทียบกับเงินที่คุณได้จริง อัตราที่จ่ายจริงจะสูงกว่าที่เห็นในสัญญา ขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่ายก่อนเซ็นเสมอ
  • มีค่าอื่นรายเดือนแยกจากดอก เช่น "ค่าดูแลสัญญา" สำหรับขายฝากที่เข้าเงื่อนไขกฎหมาย 2562 เงินที่จ่ายให้นายทุนระหว่างทางนับรวมเป็นสินไถ่ ต้องอยู่ใต้เพดาน 15% ทั้งหมด

ถ้าพบว่ายอดไถ่สูงเกินกว่าที่ควร ดูสิ่งที่ต้องตรวจและทำได้ในบทขายฝากได้เงินไม่ครบหรือยอดไถ่สูงเกินจริง

เรื่องของคุณเอ: ตรวจข้อเสนอที่บอกเป็นบาท
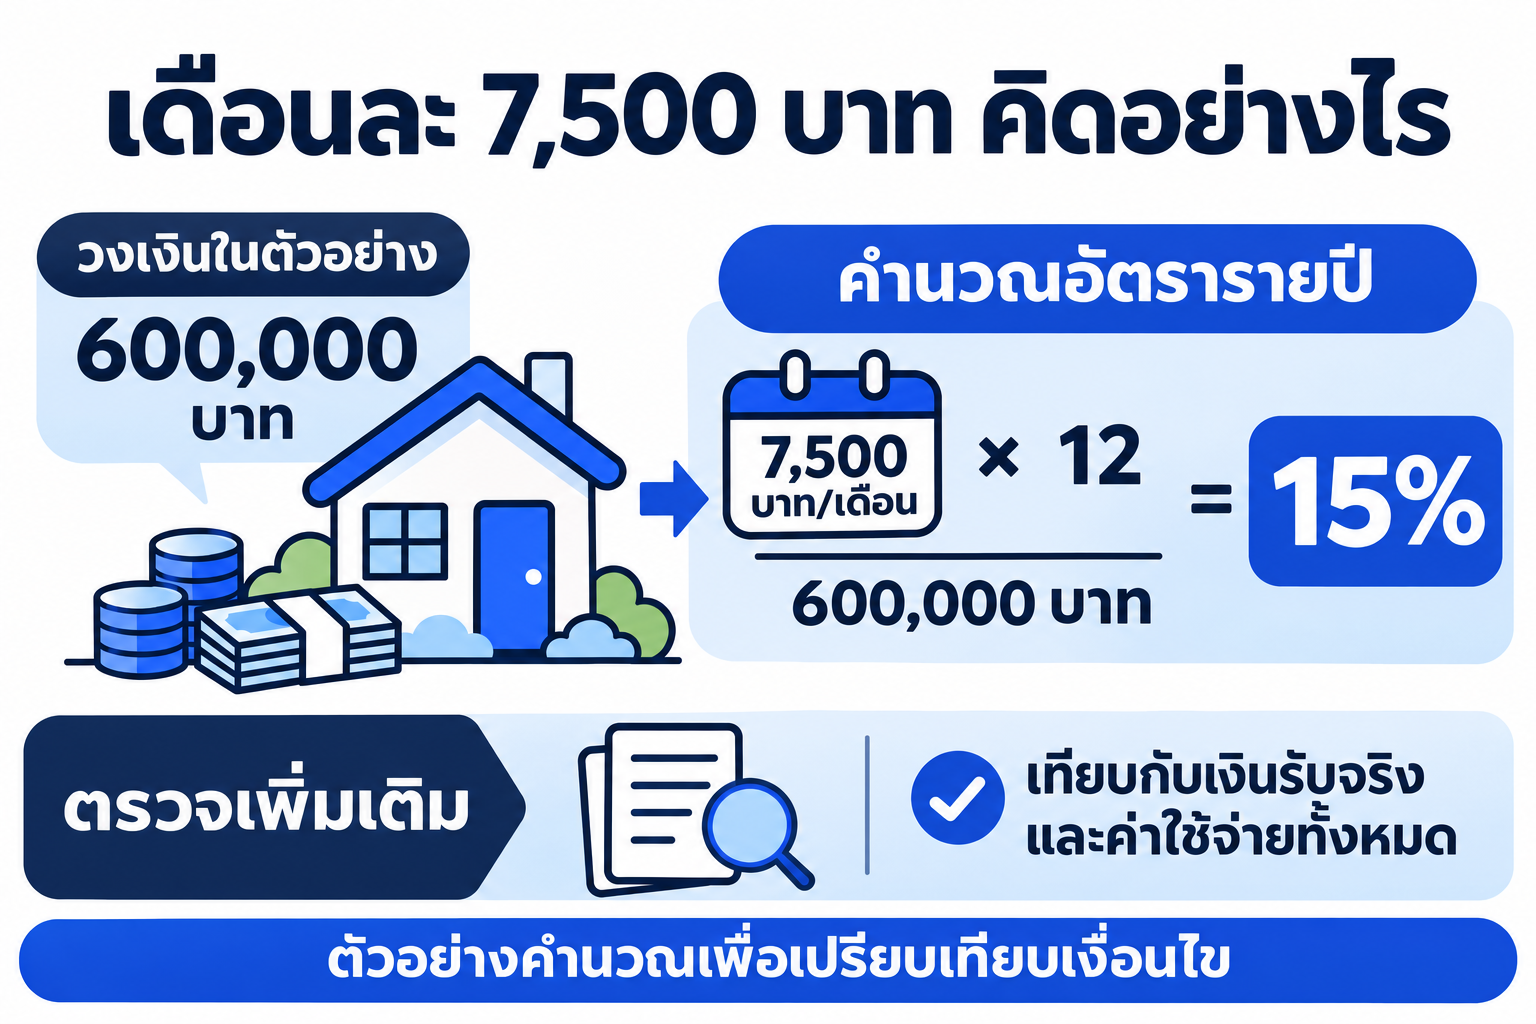
เดือนละ 7,500 บาท คิดอย่างไร – วงเงินในตัวอย่าง, คำนวณอัตรารายปี, ตรวจเพิ่มเติม

คุณเอได้ข้อเสนอขายฝากคอนโด "วงเงิน 600,000 บาท จ่ายเดือนละ 7,500 บาท" คุณเอตรวจด้วยสูตร 7,500 × 12 ÷ 600,000 = 15% ต่อปี อยู่ในเพดาน

จากนั้นคุณเอถามต่อว่าเงินที่จะได้รับจริงวันจดทะเบียนเท่าไร และราคาขายฝากในสัญญาคือ 600,000 บาทจริงหรือไม่ เพราะดอกเบี้ย 7,500 บาทถูกต้องเมื่อเทียบกับราคาในสัญญา ถ้าราคาในสัญญาเท่ากับเงินที่ได้ คุณเอก็รู้ต้นทุนจริงของตัวเอง ถ้าไม่เท่า คุณเอจะคำนวณอัตราจริงจากเงินที่ได้อีกครั้งก่อนตัดสินใจ

*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น

ลดภาระดอกเบี้ยขายฝากได้อย่างไร?

  • ขอวงเงินเท่าที่จำเป็น ดอกคิดจากวงเงินทั้งหมดแม้ไม่ได้ใช้
  • วางแผนไถ่ก่อนกำหนดเมื่อมีเงิน ดอกเบี้ยลดตามเวลา
  • เทียบกับจำนอง ถ้าวงเงินจำนองพอใช้ ค่าธรรมเนียมราชการต่ำกว่า
  • ถ้าเครดิตดีขึ้นภายหลัง ลองรีไฟแนนซ์เข้าธนาคาร

อยากรู้ว่าบ้านหรือที่ดินของคุณต้องจ่ายดอกเดือนละเท่าไร? ทัก Homeday ดูตัวเลขก่อนได้ ยังไม่ต้องตัดสินใจ

แค่ส่งรูปโฉนด ที่ตั้ง และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด แล้วแจ้งให้คุณเห็นครบทั้งวงเงินโดยประมาณ เงินที่ได้รับจริง ดอกเบี้ยต่อเดือน และยอดที่ต้องชำระคืนหรือไถ่คืน

  • รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
  • รับทั้งขายฝากและจำนอง พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับคุณ
  • ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
  • ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
  • มีทีมตามเรื่องให้ทุกขั้นตอน
  • ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา

มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด

备注本文中的人物和数字均为假设示例,实际条件取决于每项资产及各方约定。

常见问题 (FAQ)

ดอกเบี้ยขายฝากกี่เปอร์เซ็นต์?

ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด หรือ 1.25% ต่อเดือน

ดอกเบี้ยขายฝากต่อเดือนคิดอย่างไร?

วงเงิน × 15% ÷ 12 เช่น 1,000,000 บาท เดือนละ 12,500 บาท

ดอกเบี้ยจำนองเอกชนกี่เปอร์เซ็นต์?

ไม่เกิน 15% ต่อปีเช่นกัน

จ่ายดอกรายเดือนแล้ว เงินต้นลดไหม?

参考文献

1
พ.ร.บ.คุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินฯ พ.ศ. 2562

กฎหมายคุ้มครองผู้ขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย

2
กรมที่ดิน: คู่มือการจดทะเบียนขายฝาก (ป.พ.พ. มาตรา 491–502)

คู่มือการจดทะเบียนขายฝากและบทบัญญัติ ป.พ.พ. มาตรา 491–502

相关主题:
#ดอกเบี้ยจำนองขายฝาก
#จำนอง
#ลงทุนอสังหาริมทรัพย์
#ขายฝาก

喜欢这篇文章吗?分享它!

分享:FacebookXLINE
HOMEDAY
ทั่วไป
HOMEDAY

ไม่ลด ถ้าไม่ได้ตกลงให้ตัดต้น วันไถ่ยังต้องจ่ายเงินต้นเต็ม

ไถ่ก่อนกำหนดต้องจ่ายดอกเต็มสัญญาไหม?

ไม่ต้อง คิดตามเวลาจริง บวกค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ

นายทุนคิดดอกเกิน 15% ทำอย่างไร?

ส่วนที่เกินเรียกไม่ได้ตามกฎหมาย เก็บหลักฐานการจ่ายทุกงวด และปรึกษาทนายหรือหน่วยงานคุ้มครองผู้บริโภค

Homeday AgentHomeday Agent
Promo Homeday

-

满分 5

评论与评分

(0 条评论)

暂无评论。成为第一个评论本文的人!

推荐项目

เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa)
shophouse
新项目

เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa)

เสนา ดีเวลลอปเม้นท์
เสนา ดีเวลลอปเม้นท์
เมืองสมุทรปราการ, สมุทรปราการ

โครงการ เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa) เป็นโครงการอาคารพาณิชย์ (Shophouse) ระดับคุณภาพ พัฒนาโดย บริษัท เสนาดีเวลลอปเม้นท์ จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่ ถนนแพรกษา ตำบลแพรกษา อำเภอเมืองสมุทรปราการ จังหวัดสมุทรปราการ โครงการนี้ถูกออกแบบมาเพื่อตอบสนองความต้องการของผู้ที่กำลังมองหาพื้นที่สำหรับการประกอบธุรกิจ การลงทุน และการพักอาศัยในทำเลเดียวกัน โดยโครงการตั้งอยู่ในจุดยุทธศาสตร์ที่แวดล้อมไปด้วยชุมชนขนาดใหญ่ สามารถรองรับกำลังซื้อและฐานลูกค้าเป้าหมายได้มากกว่า 30,000 ครอบครัวในพื้นที่โดยรอบ เหมาะอย่างยิ่งสำหรับการเปิดกิจการหน้าร้าน โฮมออฟฟิศ (Home Office) หรือการซื้อเพื่อปล่อยเช่าสร้างรายได้ (Passive Income) ในระยะยาว สถาปัตยกรรมและพื้นที่ใช้สอยภายในอาคารได้รับการออกแบบให้มีความยืดหยุ่นสูง สามารถปรับเปลี่ยนฟังก์ชันได้หลากหลายรูปแบบตามความเหมาะสมและประเภทของธุรกิจ ตัวอาคารเน้นความโปร่งโล่งและจัดสรรพื้นที่ให้สามารถใช้ประโยชน์ได้สูงสุดในทุกตารางนิ้ว ทั้งในส่วนของพื้นที่เชิงพาณิชย์และพื้นที่พักอาศัย พร้อมพื้นที่จอดรถที่กว้างขวางเพื่ออำนวยความสะดวกให้กับลูกค้าที่มาติดต่อใช้บริการ จุดเด่นเชิงนวัตกรรมที่สำคัญและเป็นเอกลักษณ์ของโครงการ คือการเป็นช็อปเฮ้าส์โครงการเดียวในย่านสุขุมวิท-แพรกษา ที่ได้รับการติดตั้งแผงโซลาร์เซลล์ (Solar Roof) ขนาด 5 กิโลวัตต์ ให้กับทุกยูนิต การนำเทคโนโลยีพลังงานแสงอาทิตย์มาช่วยผลิตกระแสไฟฟ้า ทำให้เจ้าของกิจการสามารถลดต้นทุนค่าไฟได้อย่างมีประสิทธิภาพในระยะยาว สอดคล้องกับแนวคิดการทำธุรกิจที่เป็นมิตรต่อสิ่งแวดล้อม นอกจากนี้ โครงการยังมีการติดตั้งอุปกรณ์มาตรฐาน เช่น ปั๊มน้ำขนาด 250 วัตต์ และถังเก็บน้ำขนาด 1,000 ลิตร พร้อมรองรับการประกอบกิจการทันที ทำเลที่ตั้งของโครงการมีความโดดเด่นด้านโครงข่ายการคมนาคม สามารถเชื่อมต่อถนนสายหลักได้อย่างคล่องตัว ทั้งถนนแพรกษา ถนนสุขุมวิท ถนนศรีนครินทร์ และถนนตำหรุ-บางพลี โครงการตั้งอยู่ไม่ไกลจากสถานีรถไฟฟ้า BTS สายสีเขียว (สถานีแพรกษา) บริเวณโดยรอบโครงการรายล้อมไปด้วยสิ่งอำนวยความสะดวกและสถานที่สำคัญ ทั้งสถานศึกษาชั้นนำอย่างโรงเรียนสารสาสน์วิเทศสมุทรปราการ ศูนย์การค้าโรบินสัน ไลฟ์สไตล์ สมุทรปราการ บิ๊กซี สมุทรปราการ และแหล่งงานขนาดใหญ่อย่างนิคมอุตสาหกรรมบางปู

4,790,000 泰铢起
查看全部

相关文章

查看全部
ย้ายนายทุนขายฝากหรือจำนองทำอย่างไร? ไถ่จากนายทุนเดิมแล้วทำกับนายทุนใหม่วันเดียว พร้อมวิธีคำนวณว่าย้ายแล้วคุ้มไหม
ทั่วไป

ย้ายนายทุนขายฝากหรือจำนองทำอย่างไร? ไถ่จากนายทุนเดิมแล้วทำกับนายทุนใหม่วันเดียว พร้อมวิธีคำนวณว่าย้ายแล้วคุ้มไหม

ย้ายนายทุนขายฝากหรือจำนองทำได้ในวันเดียวที่สำนักงานที่ดิน ค่าธรรมเนียมใหม่เท่าไร คำนวณจุดคุ้มทุนอย่างไร พร้อมตัวอย่าง ปรึกษาฟรี LINE @homeday

3 นาที
ค่าธรรมเนียมขายฝากและภาษีมีอะไรบ้าง ใครจ่าย? ทำไมขายฝาก 1 ล้านอาจได้เงินไม่ถึง 1 ล้าน
ทั่วไป

ค่าธรรมเนียมขายฝากและภาษีมีอะไรบ้าง ใครจ่าย? ทำไมขายฝาก 1 ล้านอาจได้เงินไม่ถึง 1 ล้าน

สรุปค่าธรรมเนียมขายฝาก 2% ภาษีธุรกิจเฉพาะ 3.3% อากร 0.5% ค่าจดจำนอง 1% พร้อมตัวอย่างเงินสุทธิ และภาษีฝั่งนายทุน ปรึกษาฟรี LINE @homeday

3 นาที
นายทุนรับจำนองและขายฝากคือใคร? ตรวจสอบอย่างไรก่อนส่งโฉนด เล่าผ่านเรื่องของคุณเอกับคุณเก้า
ทั่วไป

นายทุนรับจำนองและขายฝากคือใคร? ตรวจสอบอย่างไรก่อนส่งโฉนด เล่าผ่านเรื่องของคุณเอกับคุณเก้า

นายทุนรับจำนองและรับซื้อฝากคือใคร ต้องจดทะเบียนไหม ดูนายทุนเถื่อนอย่างไร ต้องถามอะไรก่อนเซ็น เทียบตัวเลขจริงผ่านตัวอย่าง ปรึกษาฟรีที่ LINE @homeday

3 นาที
ลงทุนรับจำนองหรือรับซื้อฝากดี? ผลตอบแทน ความเสี่ยง และสิ่งที่เกิดขึ้นเมื่อเจ้าของทรัพย์ผิดนัด
ทั่วไป

ลงทุนรับจำนองหรือรับซื้อฝากดี? ผลตอบแทน ความเสี่ยง และสิ่งที่เกิดขึ้นเมื่อเจ้าของทรัพย์ผิดนัด

เทียบลงทุนรับจำนองกับรับซื้อฝาก ผลตอบแทนไม่เกิน 15% ต่อปี ความเสี่ยงเมื่อผิดนัด และควรเลือกแบบไหน สำหรับนักลงทุนมือใหม่

3 นาที