วงเงินขายฝากไม่มีเปอร์เซ็นต์ตายตัว ขึ้นกับผลประเมินทรัพย์แต่ละแปลง บางเคสได้ถึง 60% ของราคาตลาด สิ่งที่มีผลคือทำเล ประเภททรัพย์ สภาพ เอกสารสิทธิ์ และความง่ายในการขายต่อ วงเงินที่เหมาะไม่ใช่วงเงินที่สูงที่สุด แต่เป็นวงเงินที่พอใช้หลังหักค่าใช้จ่าย จ่ายดอกเบี้ยไหว และไถ่คืนได้ทันกำหนด วิธีรู้ตัวเลขจริงคือส่งข้อมูลทรัพย์ให้ประเมินก่อน แล้วตรวจด้วย 4 คำถามในบทความนี้
บทความนี้ใช้ตัวอย่างของ คุณเอ เจ้าของทรัพย์ที่ต้องการเงิน กับ คุณเก้า นายทุนผู้รับซื้อฝาก
ขายฝากได้กี่เปอร์เซ็นต์ของราคาตลาด?
นายทุนไม่ได้ให้วงเงินเต็มราคาตลาด เพราะต้องเผื่อกรณีที่ผู้ขายฝากไม่ได้ไถ่ แล้วนายทุนต้องขายทรัพย์ต่อ ซึ่งอาจต้องลดราคาและเสียค่าใช้จ่าย วงเงินจึงเป็นสัดส่วนของราคาตลาด ขึ้นกับผลประเมิน บางเคสถึง 60%
เปอร์เซ็นต์ที่นายทุนแต่ละรายใช้ต่างกันได้ ทรัพย์เดียวกันอาจได้ข้อเสนอต่างกัน ถ้ามีคนเสนอวงเงินสูงผิดปกติ เช่น ใกล้ราคาตลาด ให้ระวังว่าตัวเลขในสัญญากับเงินที่ได้รับจริงอาจไม่ตรงกัน
วงเงินขายฝากดูจากอะไรบ้าง?
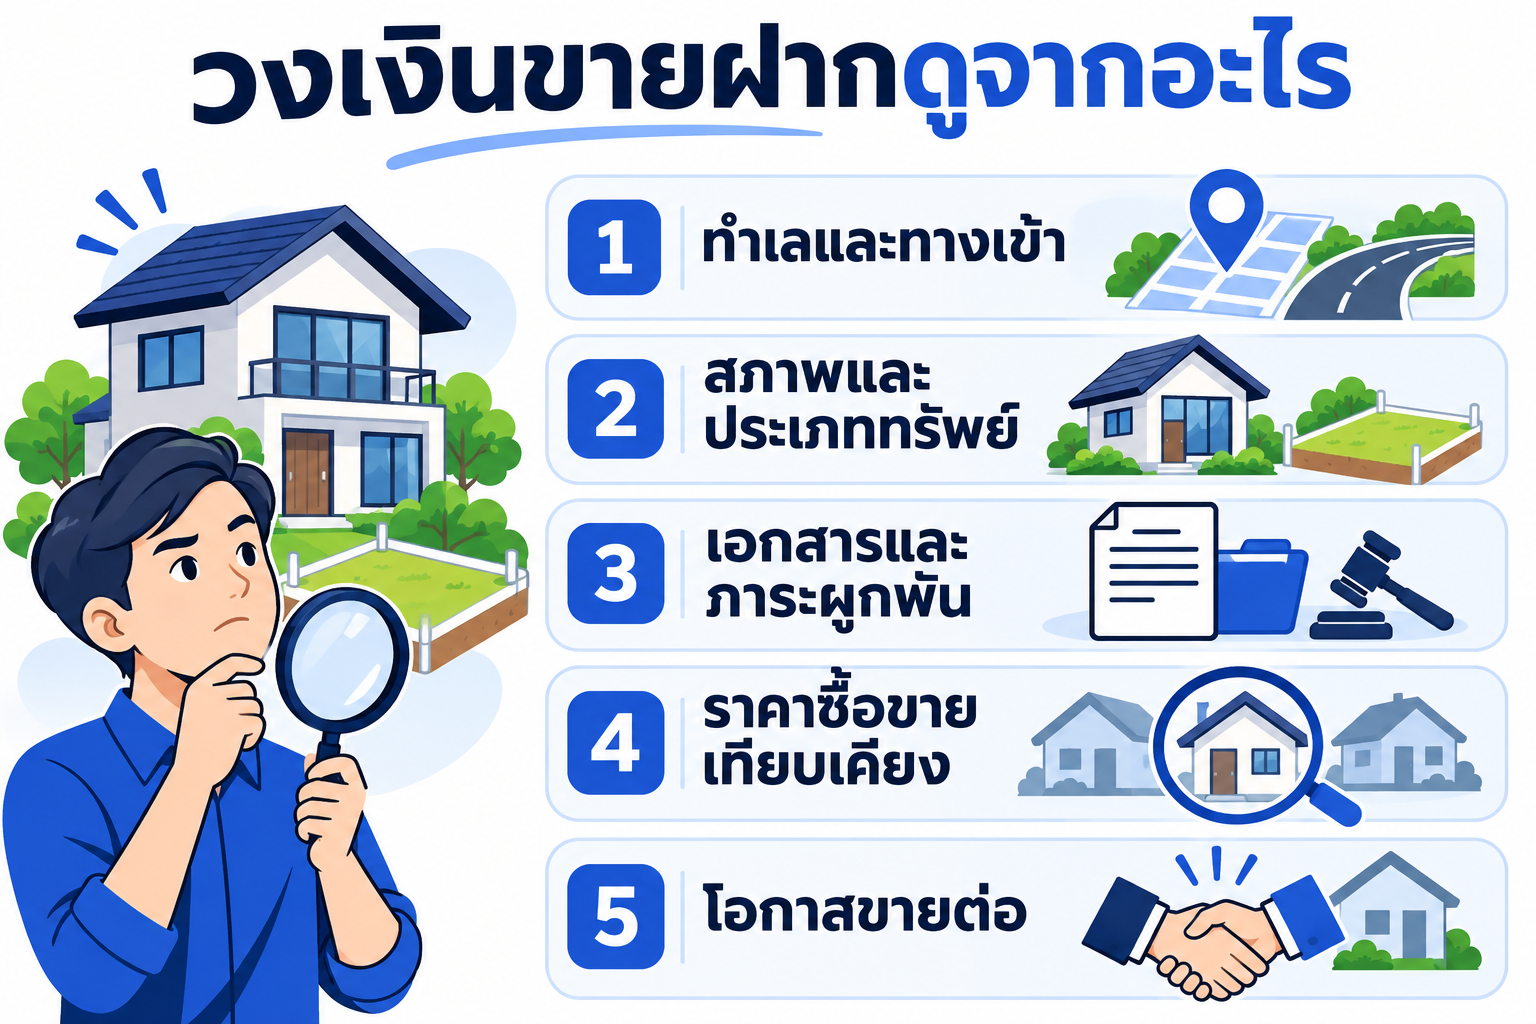
| ปัจจัย | ทำให้วงเงินสูงขึ้น | ทำให้วงเงินต่ำลง |
|---|---|---|
| ทำเล | ในเมือง ใกล้รถไฟฟ้า ใกล้ถนนใหญ่ ชุมชนหนาแน่น | ห่างไกล ทางเข้าออกแคบ ทางภาระจำยอม |
| ประเภททรัพย์ | บ้านเดี่ยว ทาวน์เฮาส์ในโครงการ คอนโดทำเลดี | อาคารเก่ามาก ที่ดินเกษตรกรรม |
| สภาพ | พร้อมอยู่ ดูแลดี | ทรุด รั่ว ต้องรีโนเวทมาก |
| เอกสารสิทธิ์ | โฉนด (น.ส.4) หนังสือกรรมสิทธิ์ห้องชุด | น.ส.3 หรือเอกสารที่ต้องรังวัด |
| ภาระ | ปลอดภาระ | ติดจำนอง ภาระจำยอม ข้อพิพาท |
| ความง่ายในการขายต่อ | มีคนซื้อขายในย่านนั้นบ่อย | ทรัพย์เฉพาะทาง ตลาดซื้อขายน้อย |
ราคาที่นายทุนใช้อ้างอิงคือราคาตลาด ไม่ใช่ราคาประเมินราชการ สองราคานี้ต่างกันอย่างไร อ่าน
ที่ดินเกษตรกรรม นายทุนส่วนใหญ่ไม่รับ ส่วนที่ดิน ส.ป.ก. และ ภ.บ.ท.5 ขายฝากไม่ได้
ตัวอย่างวงเงินขายฝาก บ้าน ที่ดินเปล่า และคอนโด
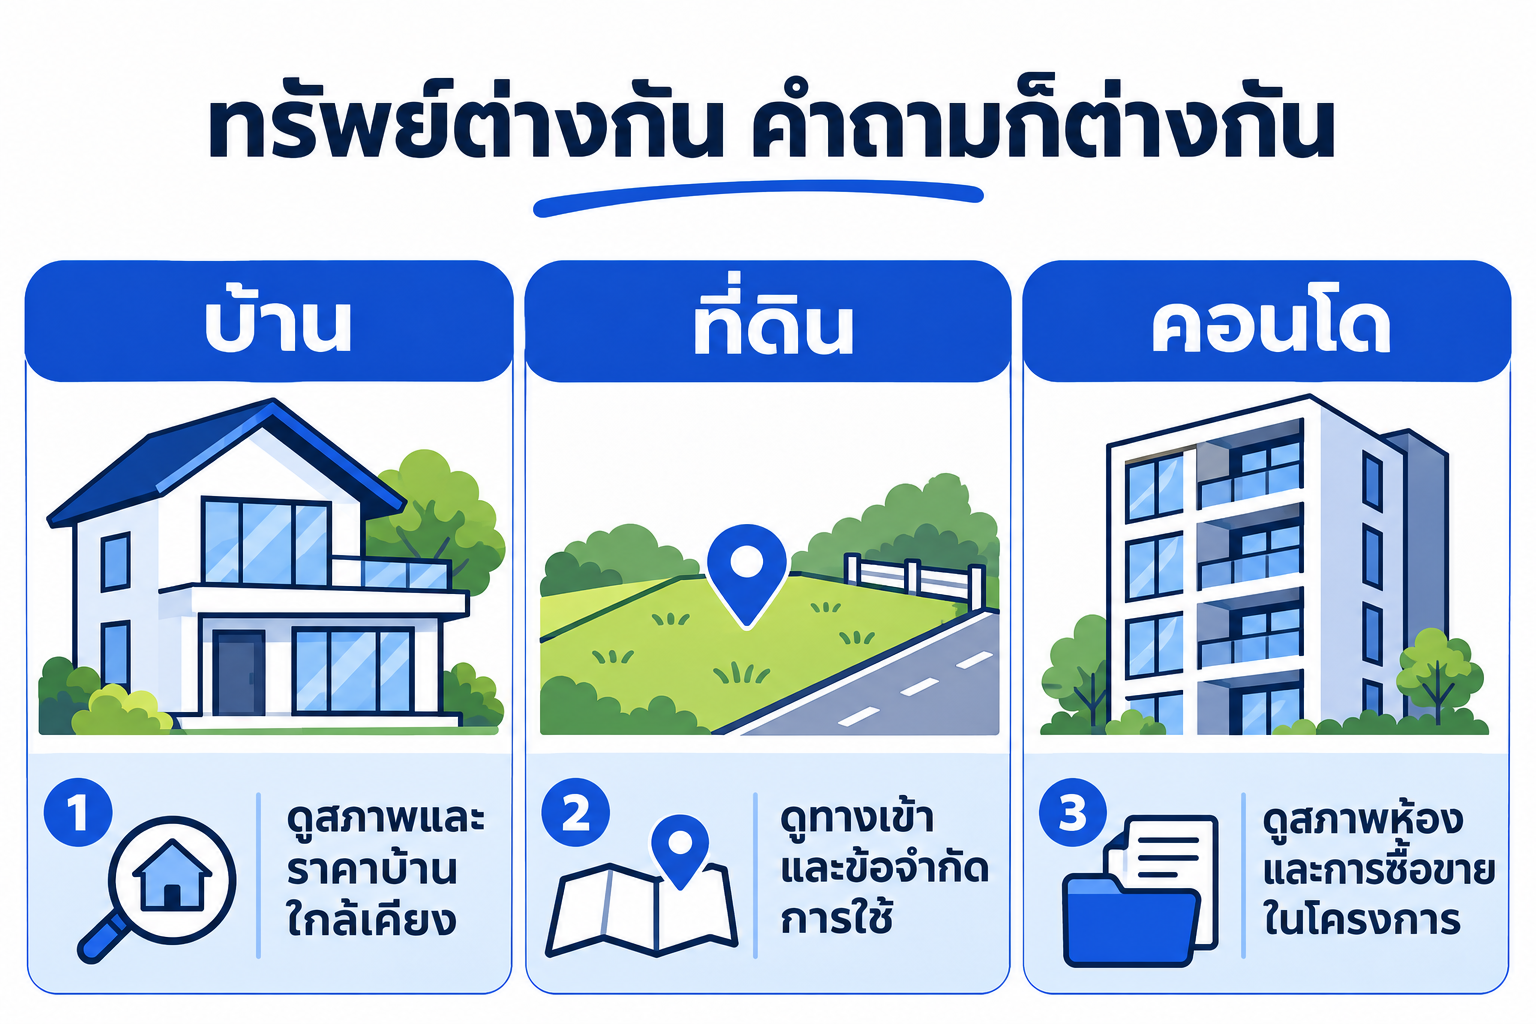
| ทรัพย์ของคุณเอ | ราคาตลาด (บาท) | วงเงินที่คุณเก้าเสนอ (บาท) | ดอกเบี้ยต่อเดือน 1.25% (บาท) |
|---|---|---|---|
| บ้านเดี่ยว 60 ตารางวา นนทบุรี | 3,500,000 | 1,500,000 | 18,750 |
| ที่ดินเปล่า 150 ตารางวา ติดถนนซอย ปทุมธานี | 2,250,000 | 800,000 | 10,000 |
| คอนโด 28 ตารางเมตร ใกล้รถไฟฟ้า | 2,000,000 | 800,000 | 10,000 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ดอกเบี้ยคิดที่ 15% ต่อปีตามที่กฎหมายกำหนด หรือ 1.25% ต่อเดือน วงเงินจริงต่างจากตารางได้ เพราะขึ้นกับรายละเอียดของทรัพย์แต่ละแปลง
4 คำถามเช็กว่าวงเงินที่ได้ "เหมาะ" หรือไม่
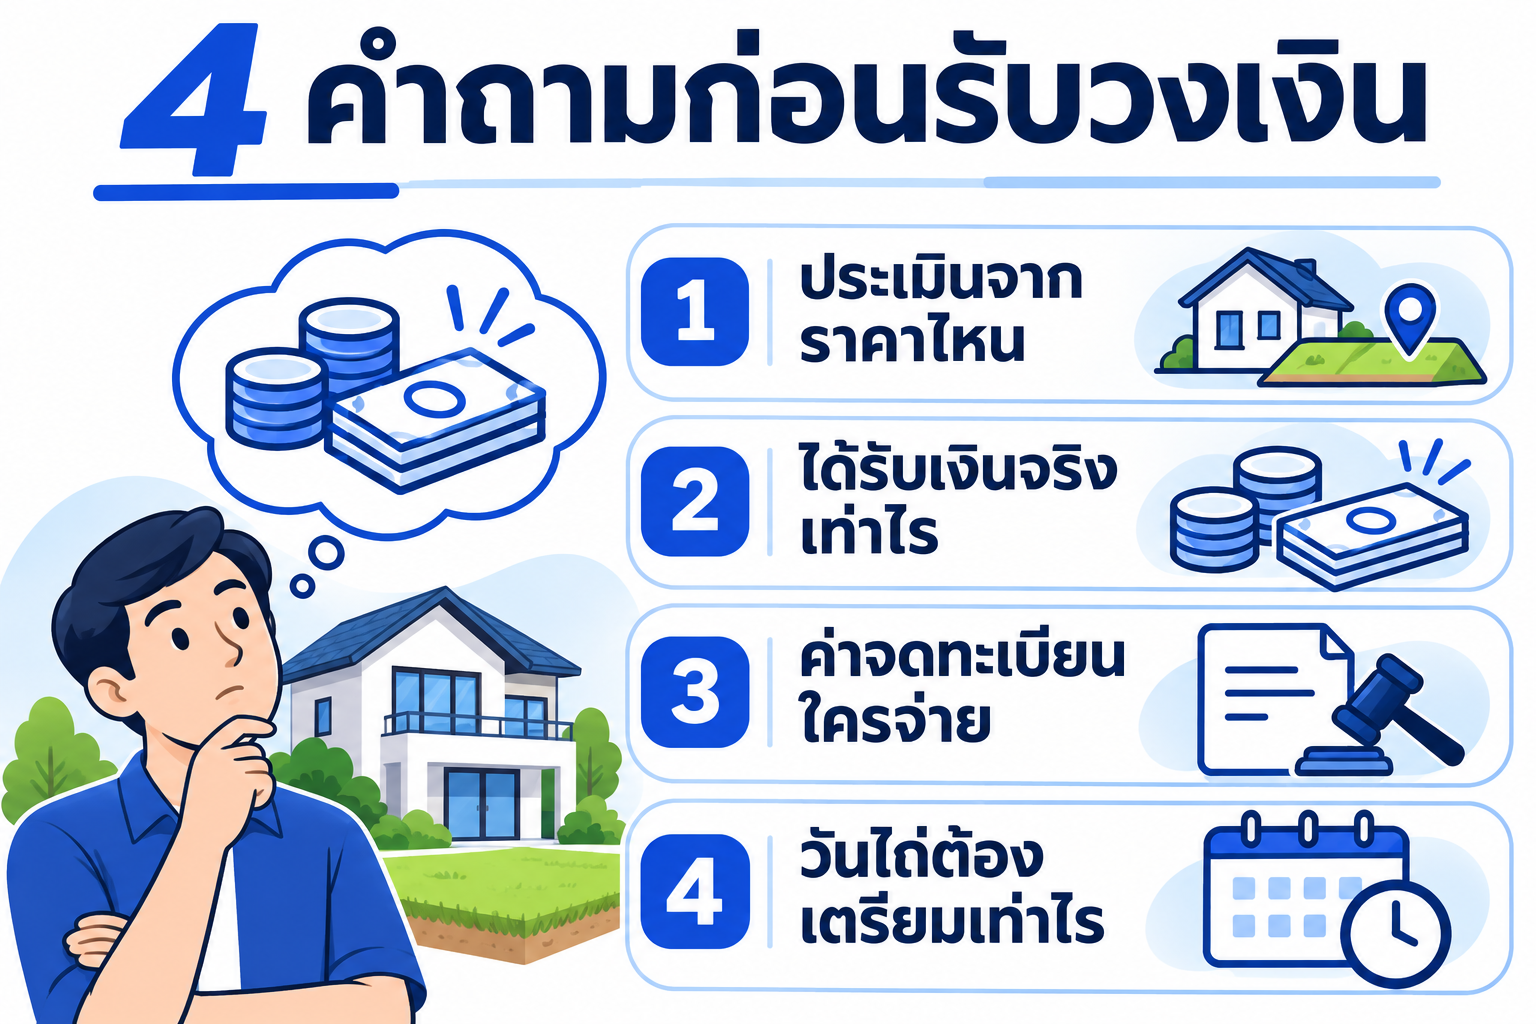
1. เงินที่ได้รับจริงพอใช้ไหม?
วงเงินในสัญญายังไม่ใช่เงินที่ใช้ได้ ต้องหักค่าธรรมเนียมราชการ (ขายฝาก 2% ของราคาประเมินราชการ อากร 0.5% หรือภาษีธุรกิจเฉพาะ 3.3% และภาษีเงินได้หัก ณ ที่จ่าย ถ้าผู้ขายฝากเป็นคนจ่าย) และค่าใช้จ่ายอื่นตามที่ตกลง ขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่ายก่อนเซ็น แล้วเทียบกับยอดที่ต้องใช้ (ค่าธรรมเนียมขายฝาก)
2. ดอกเบี้ยรายเดือนจ่ายไหวไหม?
วงเงินยิ่งสูง ดอกเบี้ยยิ่งสูงตาม วงเงิน 1,500,000 บาท ดอกเดือนละ 18,750 บาท ถ้ารายได้หลังค่าใช้จ่ายจำเป็นเหลือไม่ถึง ให้ลดวงเงินลงหรือเลือกจ่ายแบบอื่นที่ตกลงกันได้
3. ไถ่คืนทันกำหนดไหม?
ดอกเบี้ยรายเดือนไม่ได้ลดเงินต้น วันไถ่ต้องมีเงินเท่าราคาขายฝาก ยิ่งขอวงเงินมาก ยิ่งต้องหาเงินก้อนใหญ่ตอนไถ่ คิดย้อนว่าเงินก้อนนั้นมาจากไหน และเผื่อเวลาไว้
4. ถ้าไถ่ไม่ได้ เสียอะไรไป?
ถ้าพ้นกำหนดไถ่ ทรัพย์เป็นของนายทุนโดยไม่ต้องฟ้อง ส่วนต่างระหว่างราคาตลาดกับวงเงินไม่คืนเจ้าของ บ้าน 3,500,000 บาทที่ขายฝาก 1,500,000 บาท ถ้าหลุด เท่ากับเสียมูลค่าส่วนต่าง 2,000,000 บาท จึงต้องมีแผนสำรอง เช่น ขายเองก่อนครบกำหนด
เรื่องของคุณเอ: ขอวงเงินเท่าที่จำเป็น แทนวงเงินสูงสุด
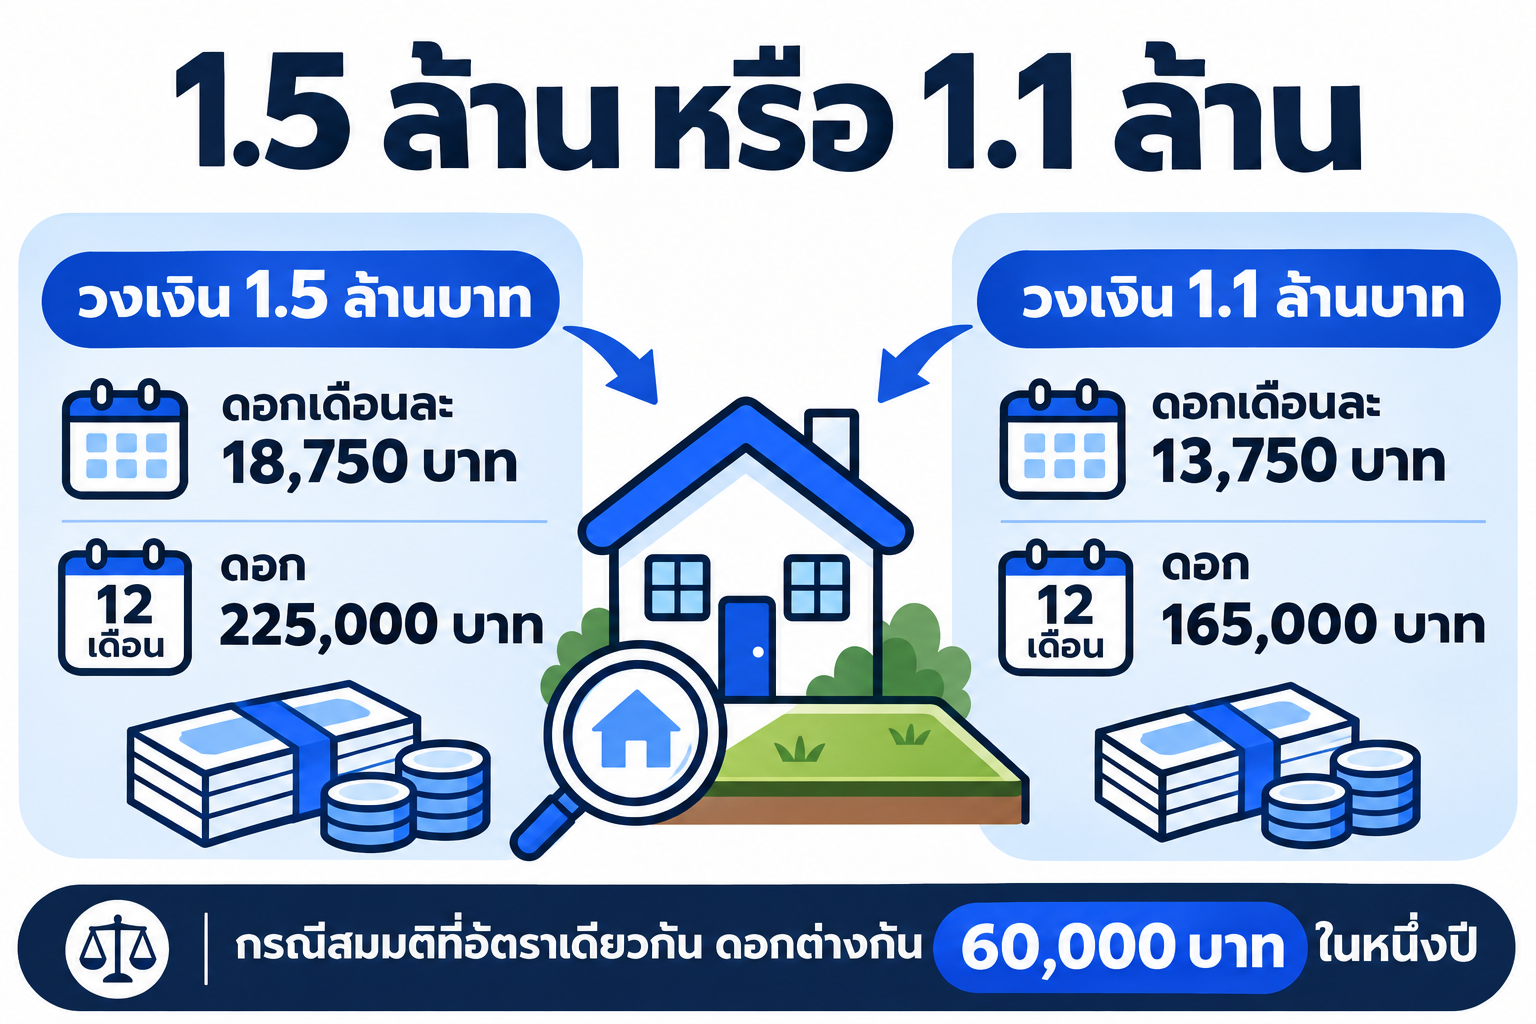
คุณเอมีบ้านเดี่ยวที่นนทบุรี ราคาตลาด 3,500,000 บาท ต้องการเงิน 1,000,000 บาทไปลงทุนเครื่องจักรในโรงพิมพ์ คุณเก้าประเมินแล้วบอกว่าให้ได้สูงสุด 1,500,000 บาท
| ทางเลือก | วงเงิน 1,500,000 บาท | วงเงิน 1,100,000 บาท |
|---|---|---|
| ดอกเบี้ยต่อเดือน | 18,750 | 13,750 |
| ดอกเบี้ย 12 เดือน | 225,000 | 165,000 |
| เงินต้นที่ต้องหาวันไถ่ | 1,500,000 | 1,100,000 |
| ใช้ตามแผน | เหลือเงินเกิน 4 แสนที่ยังไม่มีแผนใช้ | พอซื้อเครื่องจักร และเผื่อค่าใช้จ่ายวันจดทะเบียน |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
คุณเอเลือก 1,100,000 บาท เพราะเงินที่ไม่ได้ใช้ก็ยังต้องจ่ายดอก ประหยัดดอกเบี้ยได้ 60,000 บาทต่อปี และเงินที่ต้องหาตอนไถ่ลดลง 400,000 บาท
ได้วงเงินไม่พอ ทำอย่างไรได้บ้าง?
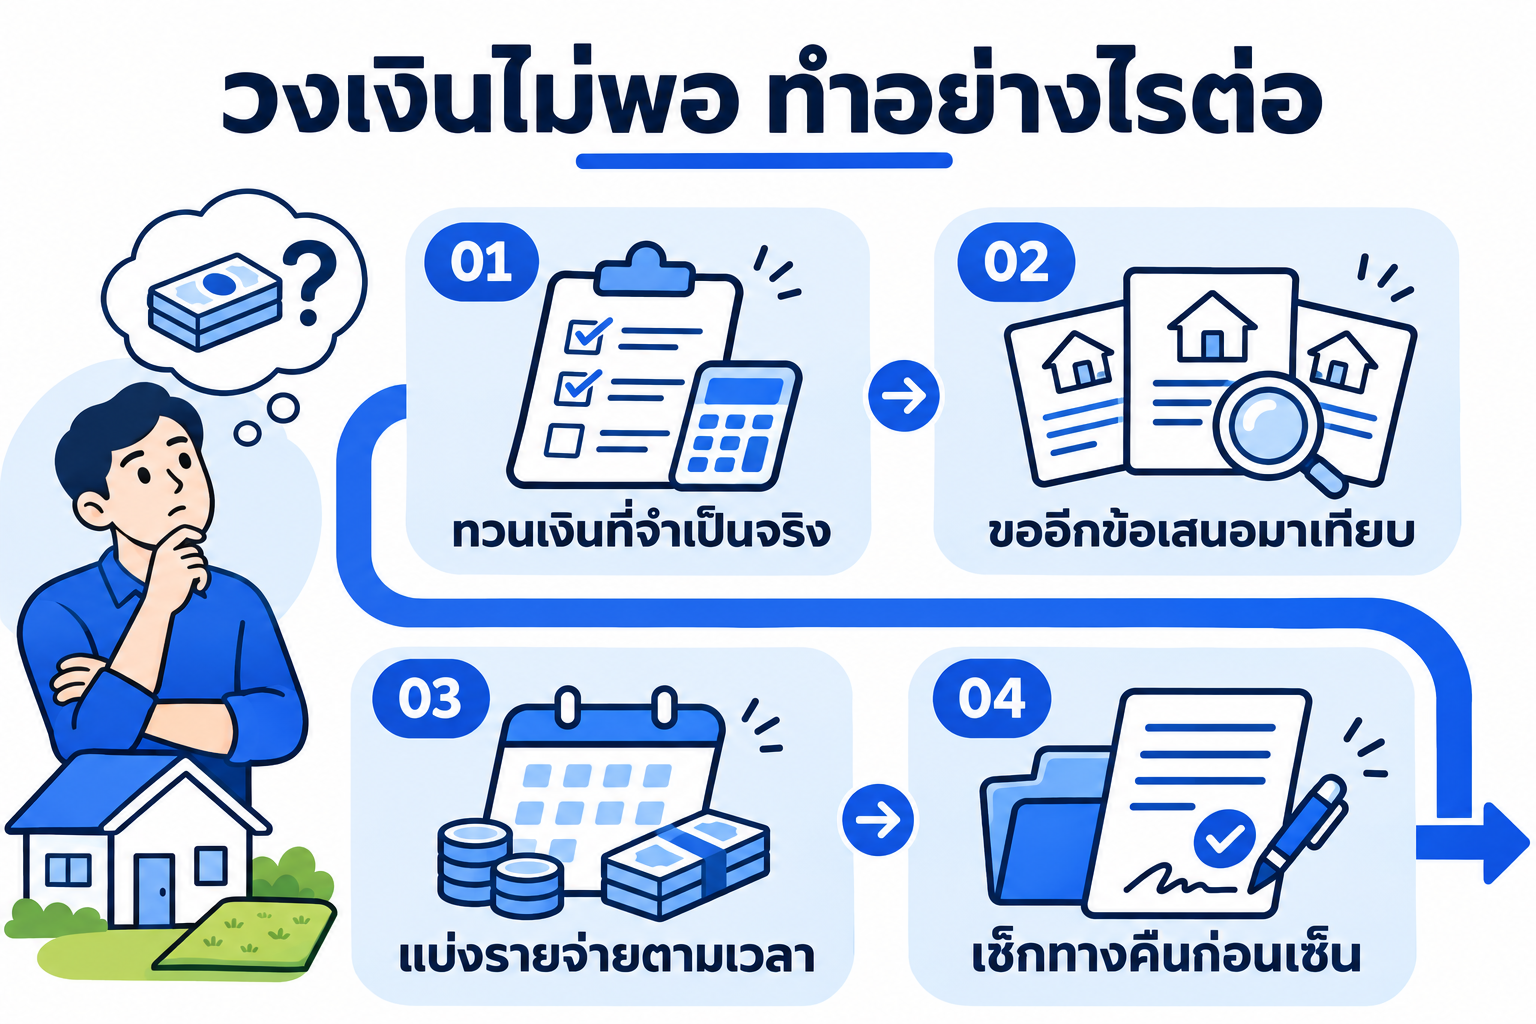
- ส่งข้อมูลทรัพย์เพิ่ม เช่น รูปภายในที่เพิ่งปรับปรุง ราคาซื้อขายจริงในโครงการเดียวกัน ระยะทางถึงสถานีรถไฟฟ้า
- ขอข้อเสนอจากนายทุนรายอื่น เปอร์เซ็นต์ที่ใช้ต่างกันได้
- ใช้ทรัพย์มากกว่าหนึ่งแปลง ถ้ามี
- ผสมแหล่งเงิน เช่น ขายฝากส่วนหนึ่ง ใช้เครดิตเทอมหรือเงินออมอีกส่วน
- พิจารณาขายขาด ถ้าส่วนต่างที่ต้องการมาก และไม่จำเป็นต้องเก็บทรัพย์ไว้
ถ้าเคยถูกปฏิเสธ ดูสาเหตุที่พบบ่อยได้ที่บทขายฝากไม่ผ่านเพราะอะไร
จำนองได้กี่เปอร์เซ็นต์ เทียบกับขายฝาก?
จำนองกับนายทุนเอกชนมักได้วงเงินต่ำกว่าขายฝากในทรัพย์เดียวกัน เพราะชื่อในโฉนดยังเป็นของเจ้าของเดิม และถ้าผิดนัด นายทุนต้องฟ้องบังคับจำนองซึ่งใช้เวลานาน ข้อดีคือค่าจดทะเบียนจำนองต่ำกว่า (1% ของวงเงิน) และทรัพย์ไม่หลุดทันทีเมื่อผิดนัด (จำนองกับขายฝาก แบบไหนเหมาะกับเรา)
อยากรู้ว่าบ้านหรือที่ดินของคุณขายฝากได้เท่าไร? ทัก Homeday ดูตัวเลขก่อนได้ ยังไม่ต้องตัดสินใจ
แค่ส่งรูปโฉนด ที่ตั้ง รูปทรัพย์ และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด วงเงินขึ้นกับผลประเมิน บางเคสถึง 60% แล้วแจ้งให้คุณเห็นครบทั้งวงเงินโดยประมาณ เงินที่ได้รับจริง และยอดที่ต้องไถ่คืน
- รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
- รับทั้งขายฝากและจำนอง พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับคุณ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- มีทีมตามเรื่องให้ทุกขั้นตอน
- ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา
มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด