จำนองคือการใช้บ้านหรือที่ดินเป็นหลักประกันหนี้ กรรมสิทธิ์ยังอยู่กับเจ้าของเดิม ส่วนขายฝากคือการโอนกรรมสิทธิ์ให้ผู้ซื้อฝากเมื่อจดทะเบียน โดยผู้ขายมีสิทธิไถ่คืนภายในกำหนด ถ้ามีรายได้ประจำพอผ่อนลดเงินต้นและอยากเก็บกรรมสิทธิ์ไว้ จำนองมักเหมาะกว่า หากต้องการวงเงินสูงกว่าและมีแผนหาเงินก้อนมาไถ่ที่ชัดเจน จึงค่อยพิจารณาขายฝาก
คำถาม “จำนองหรือขายฝากดี” ขึ้นอยู่กับรายได้แต่ละเดือน เงินก้อนที่จะใช้คืน และความเสี่ยงที่รับได้ถ้าแผนพลาด บทความนี้จะเทียบผ่านเรื่องของคุณเอ เจ้าของทรัพย์ที่ต้องการเงิน กับคุณเก้า ผู้รับจำนองหรือรับซื้อฝาก ใน 3 สถานการณ์ คือ บ้าน คอนโด และที่ดินเปล่า
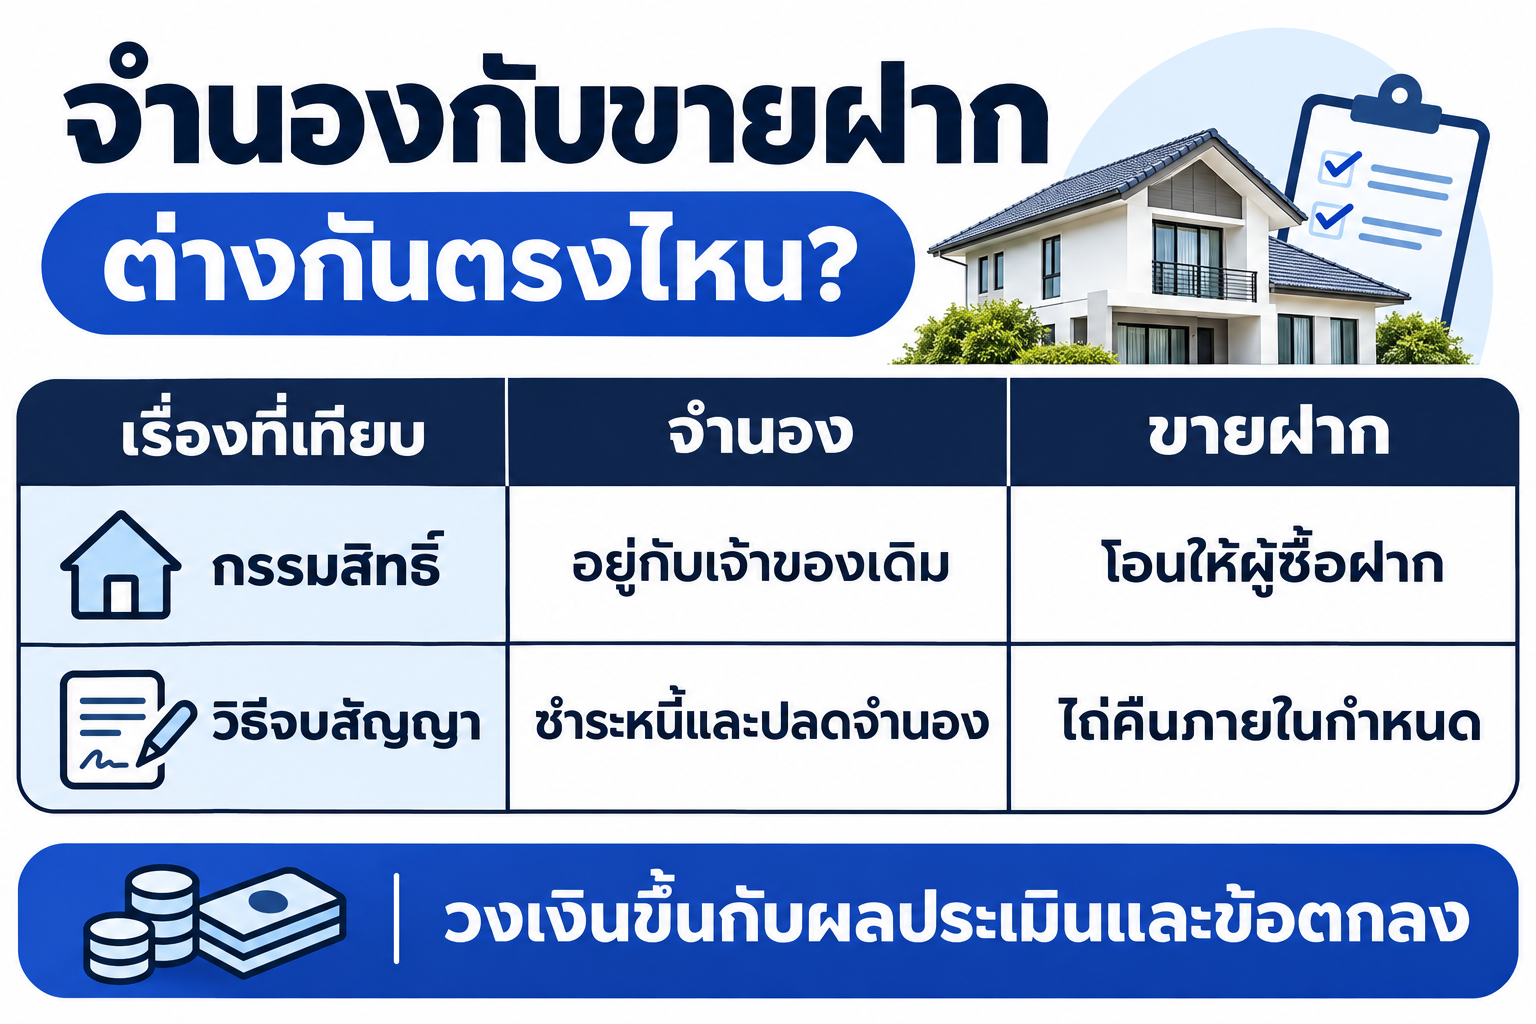
จำนองกับขายฝากต่างกันอย่างไร? สรุปในตารางเดียว
| ประเด็น | จำนอง | ขายฝาก |
|---|---|---|
| ชื่อในโฉนด | ยังเป็นของเจ้าของเดิม | เปลี่ยนเป็นของผู้ซื้อฝากเมื่อจดทะเบียน |
| กฎหมายหลัก | ป.พ.พ. มาตรา 702–746 | ป.พ.พ. มาตรา 491–502 และ พ.ร.บ. ขายฝาก 2562 สำหรับสัญญาที่อยู่ในขอบเขต |
| วงเงิน | ขึ้นกับผลประเมินและข้อตกลง | ขึ้นกับผลประเมินและข้อตกลง |
| ดอกเบี้ยหรือสินไถ่ส่วนเพิ่ม | เงินกู้ทั่วไปไม่เกิน 15% ต่อปี (ป.พ.พ. มาตรา 654) | สินไถ่ส่วนเพิ่มไม่เกิน 15% ต่อปีตามกฎหมายที่ใช้กับสัญญา |
| การจ่ายรายเดือน | จ่ายแต่ดอกเบี้ยหรือผ่อนลดต้นตามข้อตกลง | เช็กเงื่อนไขการชำระตามสัญญา และเตรียมยอดไถ่เมื่อใช้สิทธิ |
| ระยะเวลา | ตามสัญญากู้ | 1–10 ปี สำหรับสัญญาที่อยู่ภายใต้ พ.ร.บ. ขายฝาก 2562 (มาตรา 10) |
| อยู่อาศัยระหว่างสัญญา | อยู่ได้ตามปกติเพราะยังเป็นเจ้าของ | ผู้ขายฝากที่เข้าเงื่อนไข พ.ร.บ. ขายฝาก 2562 อยู่ต่อได้จนหมดสิทธิไถ่โดยไม่เสียค่าเช่า (มาตรา 12) |
| ถ้าจ่ายไม่ได้ | โดยทั่วไปเจ้าหนี้ต้องบอกกล่าวก่อนฟ้องบังคับจำนอง | เมื่อพ้นกำหนดไถ่ตามกฎหมายและไม่ได้ไถ่ กรรมสิทธิ์ตกแก่ผู้ซื้อฝากเด็ดขาด |
| เงินส่วนเกินหนี้ | เมื่อขายทอดตลาด ให้หักหนี้และค่าใช้จ่ายตามลำดับสิทธิก่อนคืนเงินส่วนที่เหลือ | ไม่มีการคืนส่วนต่างของราคาตลาดเมื่อหมดสิทธิไถ่ |
| ค่าธรรมเนียมจดทะเบียน | จำนองที่ดินโดยทั่วไป 1% ของวงเงิน สูงสุด 200,000 บาท | โดยทั่วไป 2% ของราคาประเมินราชการ ภาษีและอากรขึ้นอยู่กับเงื่อนไข |
จำนองคืออะไร
ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 702 กำหนดว่าจำนองคือการนำอสังหาริมทรัพย์ไปเป็นหลักประกันการชำระหนี้โดยไม่ต้องส่งมอบทรัพย์ให้เจ้าหนี้ มาตรา 714 กำหนดให้ทำเป็นหนังสือและจดทะเบียนต่อพนักงานเจ้าหน้าที่ คุณเอจึงยังเป็นเจ้าของบ้าน อยู่อาศัย และใช้ประโยชน์ได้ตามเดิม แต่โฉนดจะมีรายการจำนองกับคุณเก้าจนกว่าจะไถ่ถอน อ่านเพิ่มเติมเรื่อง จำนองที่ดิน
ขายฝากคืออะไร
ขายฝากตามมาตรา 491 เป็นการซื้อขายที่มีข้อตกลงให้ผู้ขายไถ่ทรัพย์คืนได้ ถ้าเป็นการขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัยโดยผู้ขายเป็นบุคคลธรรมดา จะได้รับความคุ้มครองตาม พ.ร.บ. ขายฝาก 2562 ซึ่งกำหนดให้จดทะเบียนและระบุสินไถ่กับวันครบกำหนดไว้ในสัญญา อ่านเพิ่มเติมเรื่อง ขายฝากคืออะไร
จำนองจ่ายแต่ดอกเบี้ย กับขายฝาก ต้องเตรียมเงินเท่าไร?
สมมติคุณเอมีบ้านเดี่ยวราคาตลาด 3,000,000 บาท ราคาประเมินราชการ 1,800,000 บาท คุณเก้าเสนอสองทาง ทางแรกรับจำนองวงเงิน 900,000 บาท ทางที่สองรับซื้อฝาก 1,200,000 บาท ตัวอย่างคิดอัตรา 15% ต่อปี หรือ 1.25% ต่อเดือนเท่ากัน
| รายการ | จำนอง | ขายฝาก |
|---|---|---|
| วงเงินในสัญญา | 900,000 | 1,200,000 |
| ยอดตามอัตราต่อเดือน (1.25%) | 11,250 | 15,000 |
| ยอดส่วนเพิ่มรวม 12 เดือน | 135,000 | 180,000 |
| เงินต้นหรือราคาขายฝากที่ต้องมีเมื่อครบ 1 ปี (ถ้าชำระเฉพาะส่วนเพิ่ม) | 900,000 | 1,200,000 |
| ค่าธรรมเนียมจดทะเบียน | 9,000 (1% ของวงเงิน) | 36,000 (2% ของราคาประเมิน) |
| อากรแสตมป์หรือภาษีธุรกิจเฉพาะในส่วนโอน | ไม่มีการโอนกรรมสิทธิ์ | ตัวอย่างอากร 0.5% = 9,000 บาทหากเข้าเกณฑ์ หรือภาษีธุรกิจเฉพาะ 3.3% ตามหลักเกณฑ์ อาจมีภาษีเงินได้หัก ณ ที่จ่ายเพิ่มเติม |
เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น วงเงินจริงขึ้นกับผลประเมินทรัพย์แต่ละแปลง
การจ่ายเฉพาะดอกเบี้ยไม่ทำให้เงินต้นลดลง ครบปีคุณเอยังต้องมีเงิน 900,000 บาทถ้าเลือกจำนอง หรือ 1,200,000 บาทถ้าเลือกขายฝากตามเงื่อนไขของตัวอย่าง
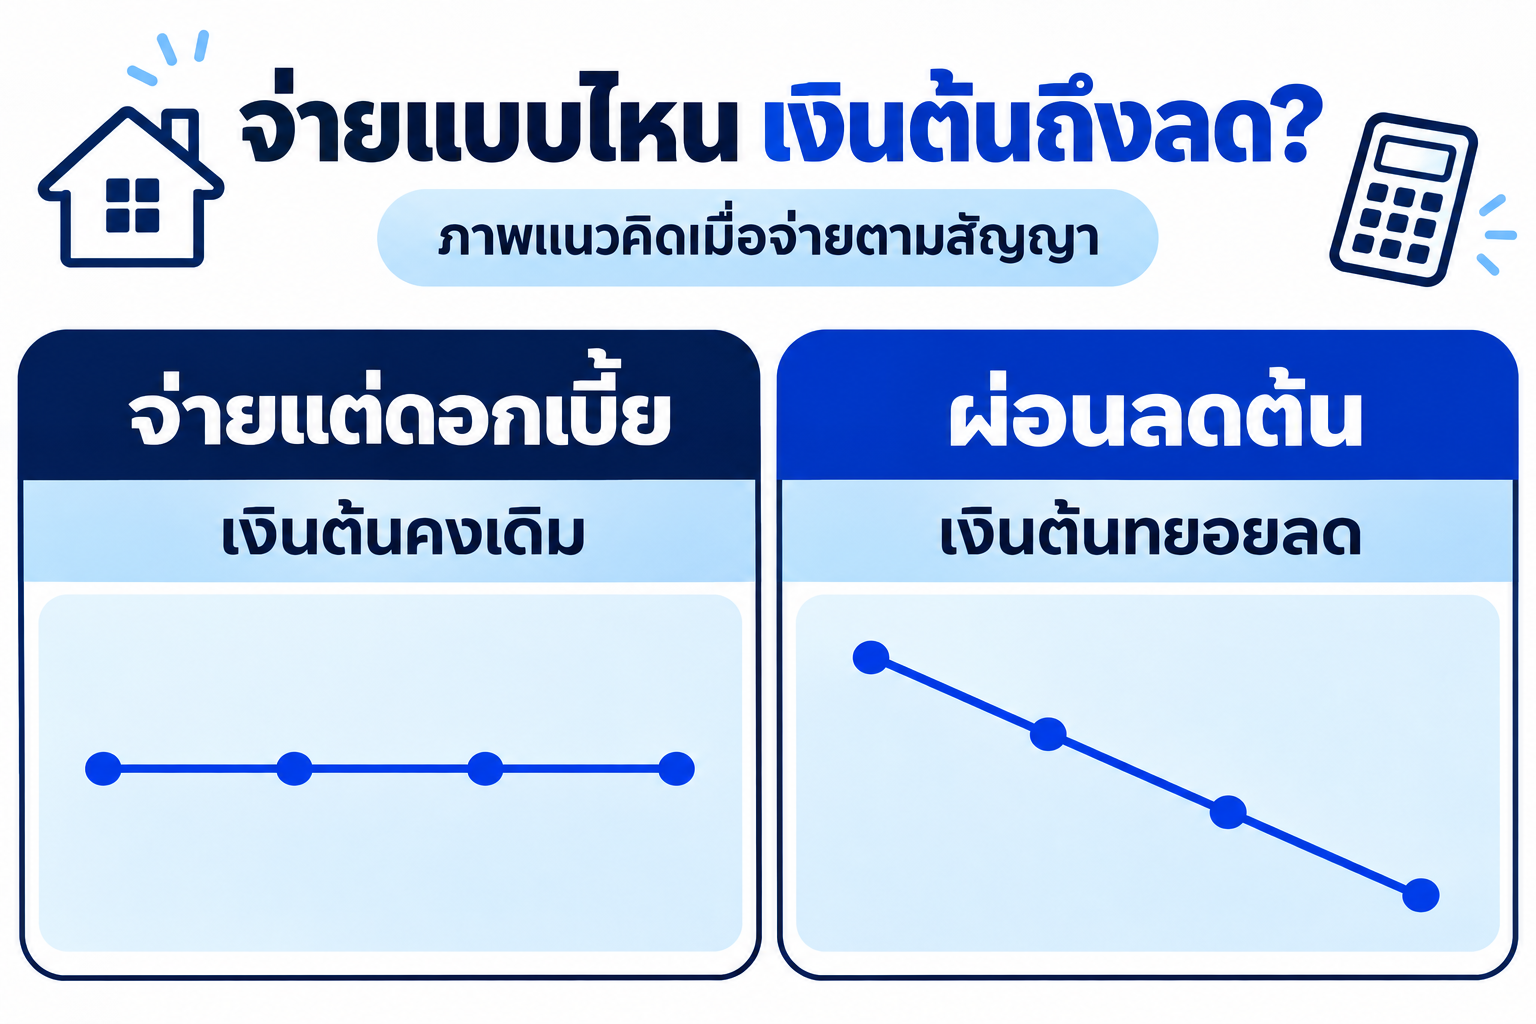
ถ้าคุณเก้ายอมให้จำนองแบบผ่อนลดต้น 900,000 บาทในเวลา 5 ปีที่ดอกเบี้ย 15% ต่อปี ค่างวดจะอยู่ราว 21,411 บาทต่อเดือนและหนี้หมดเมื่อครบงวด ส่วนขายฝากต้องเตรียมยอดไถ่ตามสัญญาและกฎหมายที่ใช้บังคับ
ก่อนตกลงทั้งสองแบบ ให้ขอใบประเมินที่บอกเงินที่จะได้รับจริงหลังหักค่าใช้จ่ายทั้งหมด เพื่อดูว่าเงินพอตามแผนหรือไม่
จำนองหรือขายฝากดี? ดูจากรายได้และแผนคืนเงิน 3 แบบ
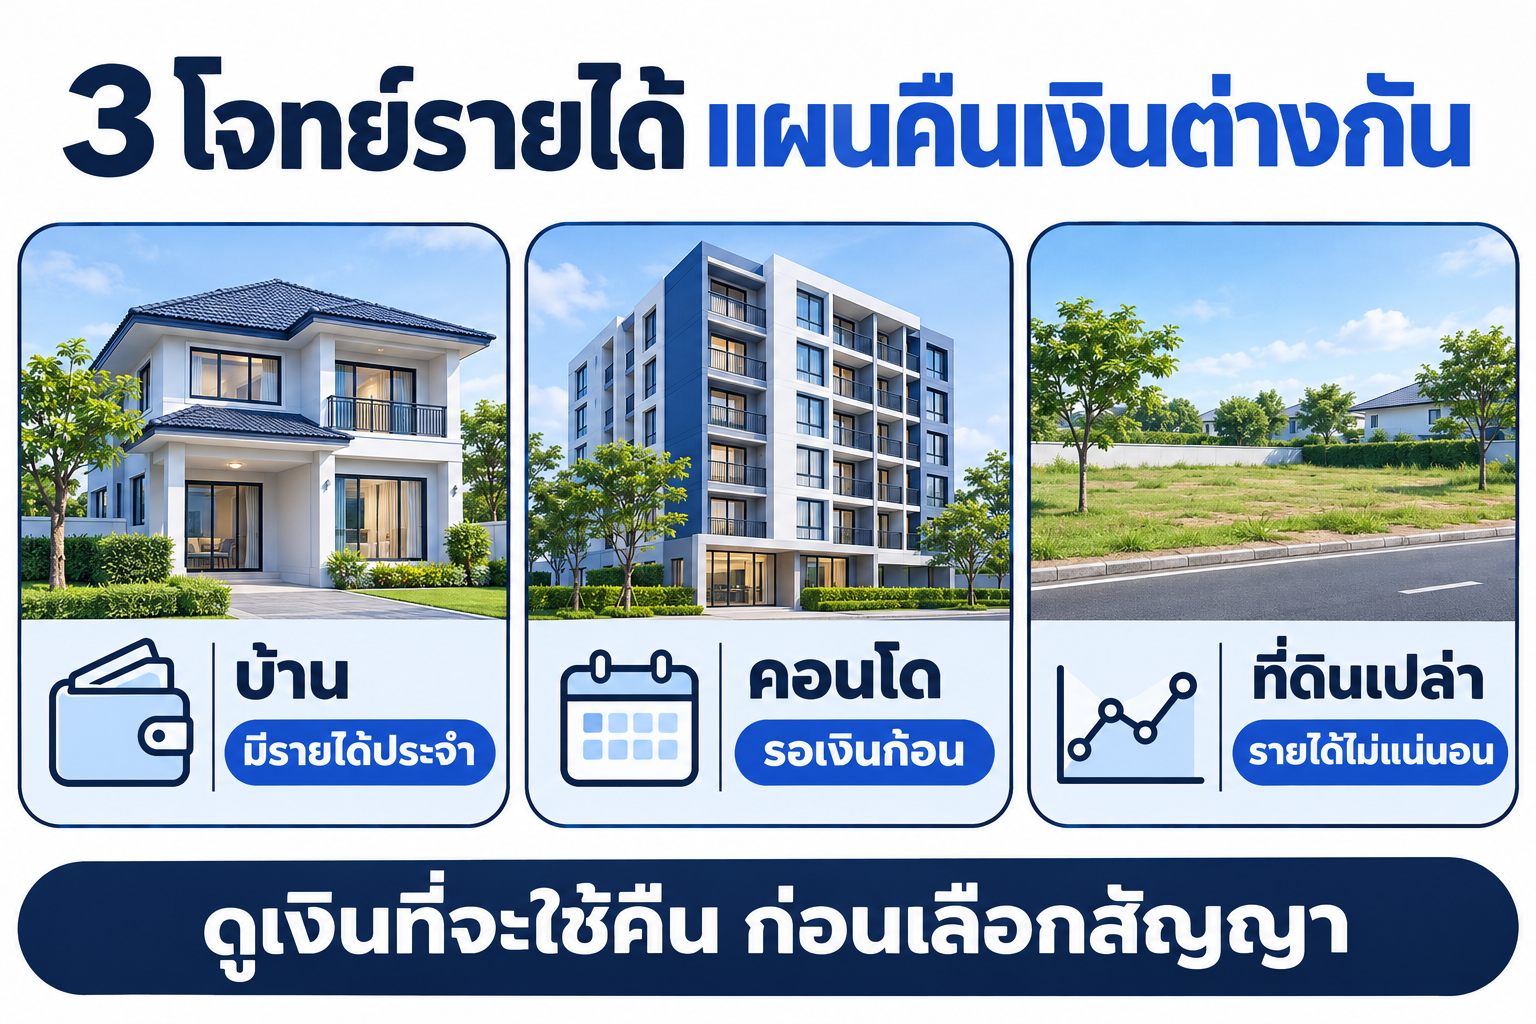
แบบที่ 1: มีเงินเดือนประจำ ผ่อนรายเดือนไหว (บ้าน)
คุณเอเป็นพนักงานประจำ หลังหักค่าใช้จ่ายครอบครัวเหลือเดือนละ 25,000 บาท ต้องการเงิน 900,000 บาทไปรีโนเวตบ้านเพื่อปล่อยเช่าบางส่วน
ถ้าเลือกจำนองแบบจ่ายแต่ดอกเบี้ย เขาจ่ายเดือนละ 11,250 บาท และเก็บเงินที่เหลือได้เดือนละ 13,750 บาท ครบปีมี 165,000 บาท ยังขาดเงินต้นอีก 735,000 บาท แผนนี้จึงใช้ไม่ได้ถ้าสัญญามีแค่ 1 ปี
ถ้าคุยกับคุณเก้าขอผ่อนลดต้น 5 ปี ค่างวด 21,411 บาทยังอยู่ในเงินที่เหลือ 25,000 บาท คุณเอเก็บกรรมสิทธิ์ไว้ได้และหนี้หมดตามงวด ก่อนตัดสินใจควรเช็กด้วยว่าเงินที่เหลือหลังผ่อนพอสำหรับค่าใช้จ่ายฉุกเฉินหรือไม่
เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
แบบที่ 2: รอเงินก้อนที่มีกำหนดรับชัด (คอนโด)
คุณเอมีคอนโด 30 ตร.ม. ใกล้รถไฟฟ้า ราคาตลาด 2,500,000 บาท ต้องการเงิน 1,000,000 บาทไปวางมัดจำและลงทุนในธุรกิจ เขาทำสัญญาจะขายที่ดินอีกแปลงไว้แล้ว ผู้ซื้อนัดโอนในอีก 8 เดือน ได้เงินราว 1,300,000 บาท
ทางจำนองได้วงเงินไม่ถึง 1 ล้าน ทางขายฝากคุณเก้ารับซื้อฝาก 1,000,000 บาท สมมติว่าจ่ายส่วนเพิ่มเดือนละ 12,500 บาท คุณเอเลือกทำสัญญา 2 ปีเผื่อการโอนที่ดินเลื่อน และตั้งใจไถ่ก่อนกำหนดเมื่อเงินเข้า
| รายการวันไถ่ (เดือนที่ 8 ของสัญญา 2 ปี) | คำนวณ | บาท |
|---|---|---|
| ราคาขายฝาก | ยอดตั้งต้น | 1,000,000 |
| ส่วนเพิ่มที่จ่ายไปแล้ว 8 เดือน | 12,500 × 8 | 100,000 |
| ค่าเสียโอกาสที่สมมติว่าตกลงกัน | 1,000,000 × 2% × 16 เดือนที่เหลือ ÷ 12 | 26,667 |
| เงินที่ต้องมีวันไถ่ (ไม่รวมส่วนที่จ่ายแล้ว) | 1,000,000 + 26,667 | 1,026,667 |
เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ตารางนี้สมมติว่าคู่สัญญาคอนโดตกลงค่าเสียโอกาสไว้ที่ 2% ต่อปีตามเวลาที่เหลือ สำหรับการขายฝากที่ดินที่อยู่ภายใต้ พ.ร.บ. ขายฝาก 2562 มาตรา 10 กำหนดเพดานค่าเสียโอกาสไว้ที่ 2% ต่อปีของราคาขายฝากตามเวลาที่เหลือ ควรขอยอดไถ่ตามวันจริงก่อนวางแผนใช้เงินจากการขายที่ดิน
แบบที่ 3: รายได้ไม่แน่นอน และจะเอาเงินไปปิดหนี้เดิม (ที่ดินเปล่า)
คุณเอมีที่ดินเปล่า 100 ตารางวาในปทุมธานี ราคาตลาด 2,000,000 บาท รายได้จากงานฟรีแลนซ์ขึ้นลงเดือนละ 15,000–40,000 บาท มีหนี้บัตรเครดิตและสินเชื่อส่วนบุคคลต้องจ่ายรวมเดือนละ 28,000 บาท จึงคิดขายฝากที่ดิน 700,000 บาทเพื่อปิดหนี้ทั้งหมด
หลังขายฝาก ภาระรายเดือนตามตัวอย่างเหลือ 8,750 บาท แต่ครบปีต้องมีเงินไถ่ 700,000 บาท หากเก็บได้เดือนละ 10,000 บาท ทั้งปีได้ 120,000 บาท ยังขาด 580,000 บาทและเสี่ยงเสียที่ดิน
เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
กรณีนี้ควรเริ่มจากคุยกับเจ้าหนี้เดิมเรื่องปรับโครงสร้างหนี้ หรือดูว่าจำนองแบบผ่อนลดต้นระยะยาวทำได้ไหม หากยังจำเป็นต้องขายฝาก ให้เผื่อระยะเวลาไถ่ตามความสามารถเก็บเงินจริงและวางแผนสำรองก่อนทำสัญญา
ถ้าหาเงินคืนไม่ทัน จำนองกับขายฝากมีความเสี่ยงต่างกันอย่างไร?
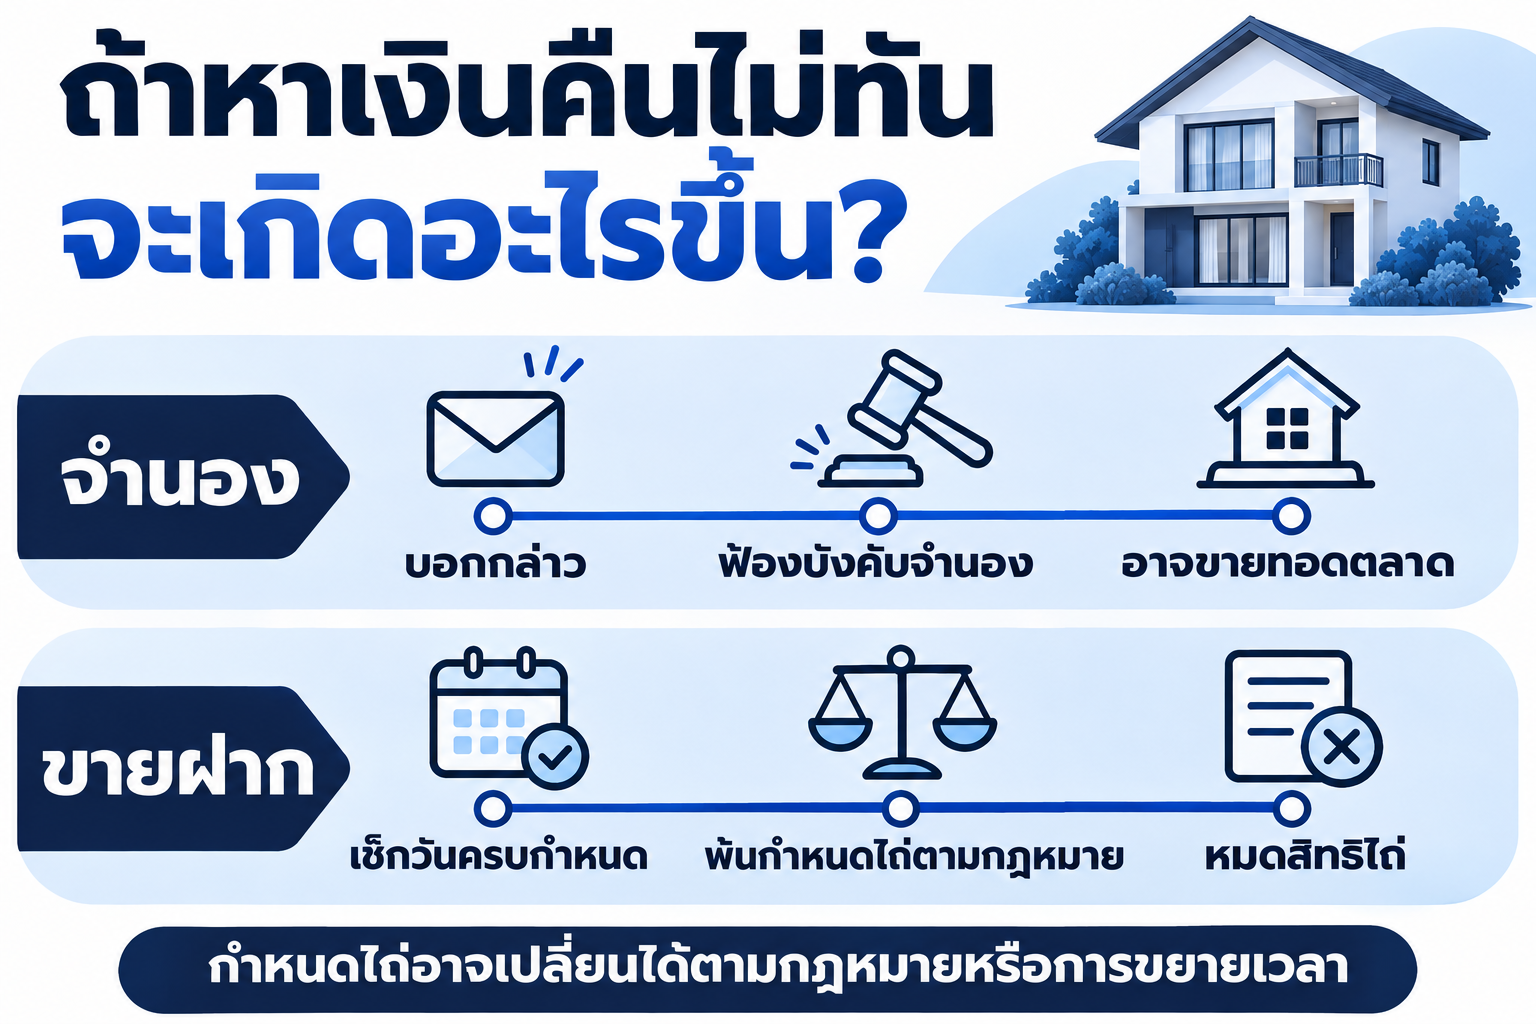
โดยทั่วไปการบังคับจำนองมีขั้นตอนบอกกล่าวและฟ้องศาล ส่วนขายฝาก สิทธิไถ่สิ้นสุดเมื่อครบกำหนดตามสัญญาและกฎหมายที่ใช้บังคับ
| ช่วงเวลา | จำนอง | ขายฝาก |
|---|---|---|
| จ่ายรายเดือนช้า | เจ้าหนี้อาจทวงถามและคิดดอกเบี้ยผิดนัดตามสัญญาและกฎหมาย | ตรวจเงื่อนไขเงินที่ค้างและกำหนดใช้สิทธิไถ่ |
| ก่อนดำเนินการ | หนังสือบอกกล่าวต้องให้เวลาลูกหนี้ชำระไม่น้อยกว่า 60 วันนับแต่ได้รับหนังสือ (ม.728) | สัญญาที่อยู่ภายใต้ พ.ร.บ. ขายฝาก 2562 ต้องแจ้งวันครบกำหนดและสินไถ่ล่วงหน้า 3–6 เดือน หากไม่แจ้งตามเงื่อนไข ผู้ขายมีสิทธิไถ่ภายใน 6 เดือนนับจากวันครบกำหนดเดิม (ม.17) |
| ขั้นต่อไป | โดยทั่วไปฟ้องบังคับจำนอง และอาจขายทอดตลาดตามคำพิพากษา | พ้นกำหนดไถ่ตามกฎหมายและไม่ได้ไถ่ กรรมสิทธิ์ตกแก่ผู้ซื้อฝากเด็ดขาด |
| ระยะเวลาโดยประมาณ | ขึ้นอยู่กับแต่ละคดี | เมื่อพ้นกำหนดตามสัญญาและกฎหมาย |
| ถ้าขายได้เกินหนี้ | หักหนี้และค่าใช้จ่ายตามลำดับสิทธิก่อนคืนส่วนที่เหลือ | ไม่มีการคืนส่วนต่างของราคาตลาดเมื่อหมดสิทธิไถ่ |
| ถ้าขายได้ไม่พอหนี้ | ตามหลัก ม.733 ลูกหนี้ไม่ต้องชำระส่วนขาด แต่ต้องตรวจว่ามีข้อตกลงที่ใช้บังคับให้รับผิดส่วนขาดหรือไม่ | กรรมสิทธิ์โอนไปเมื่อจดทะเบียนขายฝากแล้ว |
หาเงินคืนไม่ทันแบบไหนเสียบ้าน?
ทั้งสองแบบมีความเสี่ยงเสียบ้าน ถ้าบ้านคุณเอราคา 3 ล้านบาทและเขาไม่ไถ่ขายฝาก 1.2 ล้านบาทตามกำหนด คุณเอไม่มีสิทธิเรียกส่วนต่าง 1.8 ล้านบาทจากราคาตลาด หากจำนอง 900,000 บาทแล้วขายทอดตลาดได้ 2.2 ล้านบาท เงินที่เหลือหลังหักหนี้และค่าใช้จ่ายตามลำดับสิทธิจึงคืนให้เจ้าของ
เมื่อหนี้ถึงกำหนดและเข้าเงื่อนไขมาตรา 729/1 ผู้จำนองอาจมีหนังสือแจ้งให้ผู้รับจำนองนำทรัพย์ขายทอดตลาดโดยไม่ต้องฟ้องได้
หากสัญญาขายฝากอยู่ภายใต้ พ.ร.บ. ขายฝาก 2562 และติดต่อผู้ซื้อฝากไม่ได้ ควรตรวจเงื่อนไขการวางสินไถ่ที่สำนักงานวางทรัพย์หรือสำนักงานที่ดินตามมาตรา 18 โดยเร็ว เพื่อใช้สิทธิภายในกำหนดที่กฎหมายให้ไว้
เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ขายฝากกับจำนองแบบไหนเสี่ยงกว่า?
ขายฝากเสี่ยงเสียสิทธิไถ่ทันทีเมื่อพ้นกำหนดตามกฎหมาย ส่วนจำนองมีขั้นตอนบังคับจำนองและอาจมีภาระหนี้ส่วนขาดตามข้อตกลงที่ใช้บังคับ วิธีเลือกขึ้นอยู่กับเงินที่จะใช้คืนและผลที่จะเกิดกับทรัพย์เมื่อแผนพลาด
ก่อนเลือก ลองถามตัวเองสามข้อ ถ้าจ่ายเฉพาะดอกเบี้ย ครบสัญญาจะหาเงินต้นจากไหน ถ้าเงินก้อนเลื่อนไป 3–6 เดือน จะยังรักษาสิทธิได้ไหม และถ้าแผนพลาด จะรับผลกับทรัพย์นี้ได้หรือเปล่า หากยังตอบข้อแรกไม่ได้ ควรทบทวนแผนคืนเงินก่อนทำสัญญา
เริ่มจ่ายไม่ไหว มีทางออกอะไรบ้าง?
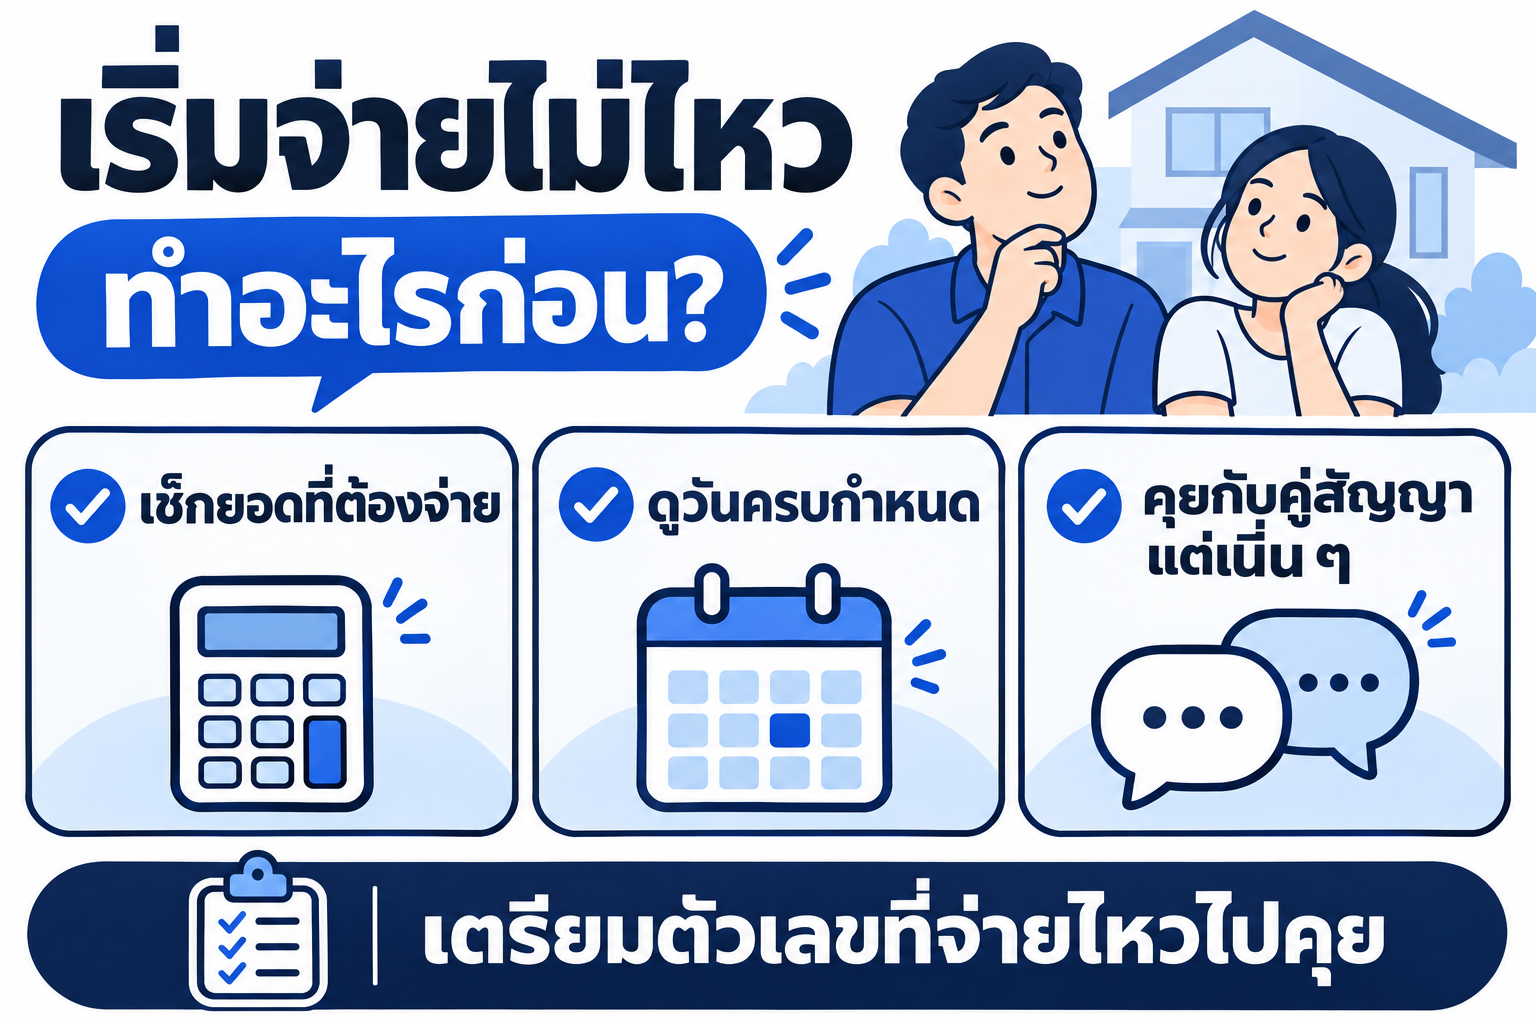
- คุยกับคู่สัญญาตั้งแต่เนิ่น ๆ ขอลดค่างวด เปลี่ยนเป็นผ่อนลดต้น หรือคุยเรื่องขยายเวลาไถ่ก่อนครบกำหนด แล้วตรวจขั้นตอนกับสำนักงานที่ดิน
- ไถ่ก่อนกำหนดเมื่อมีเงิน สำหรับสัญญาที่เข้าเงื่อนไข พ.ร.บ. ขายฝาก 2562 ให้ลดส่วนเพิ่มของสินไถ่ตามเวลาที่ลดลง และผู้ซื้อฝากอาจเรียกค่าเสียโอกาสได้ตามเพดานที่กฎหมายกำหนด ส่วนจำนองให้ขอยอดปิดหนี้ตามวันจริง
- ย้ายสัญญา ผู้รับรายใหม่อาจจ่ายปิดหนี้หรือไถ่ให้แล้วทำสัญญาใหม่ หากวงเงินและค่าใช้จ่ายเหมาะสม
- เปลี่ยนจากขายฝากเป็นจำนอง เมื่อไถ่คืนได้และมีผู้รับจำนองที่ตกลงรับทรัพย์
- พิจารณาขายทรัพย์ก่อนครบกำหนด กรณีขายฝากต้องประสานผู้ถือกรรมสิทธิ์และจัดการไถ่คืนให้ถูกต้องก่อนโอนให้ผู้ซื้อรายใหม่
ทรัพย์แบบไหนทำจำนองหรือขายฝากได้บ้าง?
บ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่าที่มีโฉนด (น.ส.4 จ. หรือโฉนดครุฑแดง ซึ่งเป็นเอกสารแสดงกรรมสิทธิ์ในที่ดิน) หรือหนังสือกรรมสิทธิ์ห้องชุด อาจทำได้ทั้งสองแบบตามประเภททรัพย์และเงื่อนไขที่ใช้บังคับ วงเงินขึ้นกับทำเล สภาพทรัพย์ ผลประเมิน และข้อตกลง
ทรัพย์เกษตรกรรม เช่น ที่นา สวน ไร่ อาจมีผู้รับพิจารณาจำกัด ที่ดิน ส.ป.ก. และที่ดินที่มีเพียงหลักฐาน ภ.บ.ท.5 ไม่สามารถนำมาจดทะเบียนขายฝากแบบโฉนดได้
อยากรู้ว่าบ้านหรือที่ดินของคุณควรจำนองหรือขายฝาก? ทัก Homeday ดูตัวเลขก่อนได้ ยังไม่ต้องตัดสินใจ
แค่ส่งรูปโฉนด ที่ตั้ง จำนวนเงินที่ต้องการ และแผนคืนเงินคร่าว ๆ มาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด แล้วเทียบให้ดูทั้งสองทางว่าแบบไหนเข้ากับรายได้ของคุณ พร้อมวงเงินโดยประมาณ เงินที่ได้รับจริง และยอดที่ต้องชำระคืนหรือไถ่คืน
- รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
- รับทั้งจำนองและขายฝาก พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับคุณ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- มีทีมตามเรื่องให้ทุกขั้นตอน
- ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา
มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด