Logo
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap
Add LINE Sticky

ผ่อนคอนโดเดือนละเท่าไหร่ถึงจะเหมาะสม: คู่มือคำนวณและเตรียมตัวกู้ซื้อคอนโด

Homeday
24 เมษายน 2568
1 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 24/4/2568

ผ่อนคอนโดเดือนละเท่าไหร่ถึงจะเหมาะสม: คู่มือคำนวณและเตรียมตัวกู้ซื้อคอนโด

บทความที่เกี่ยวข้อง

โครงการแนะนำ

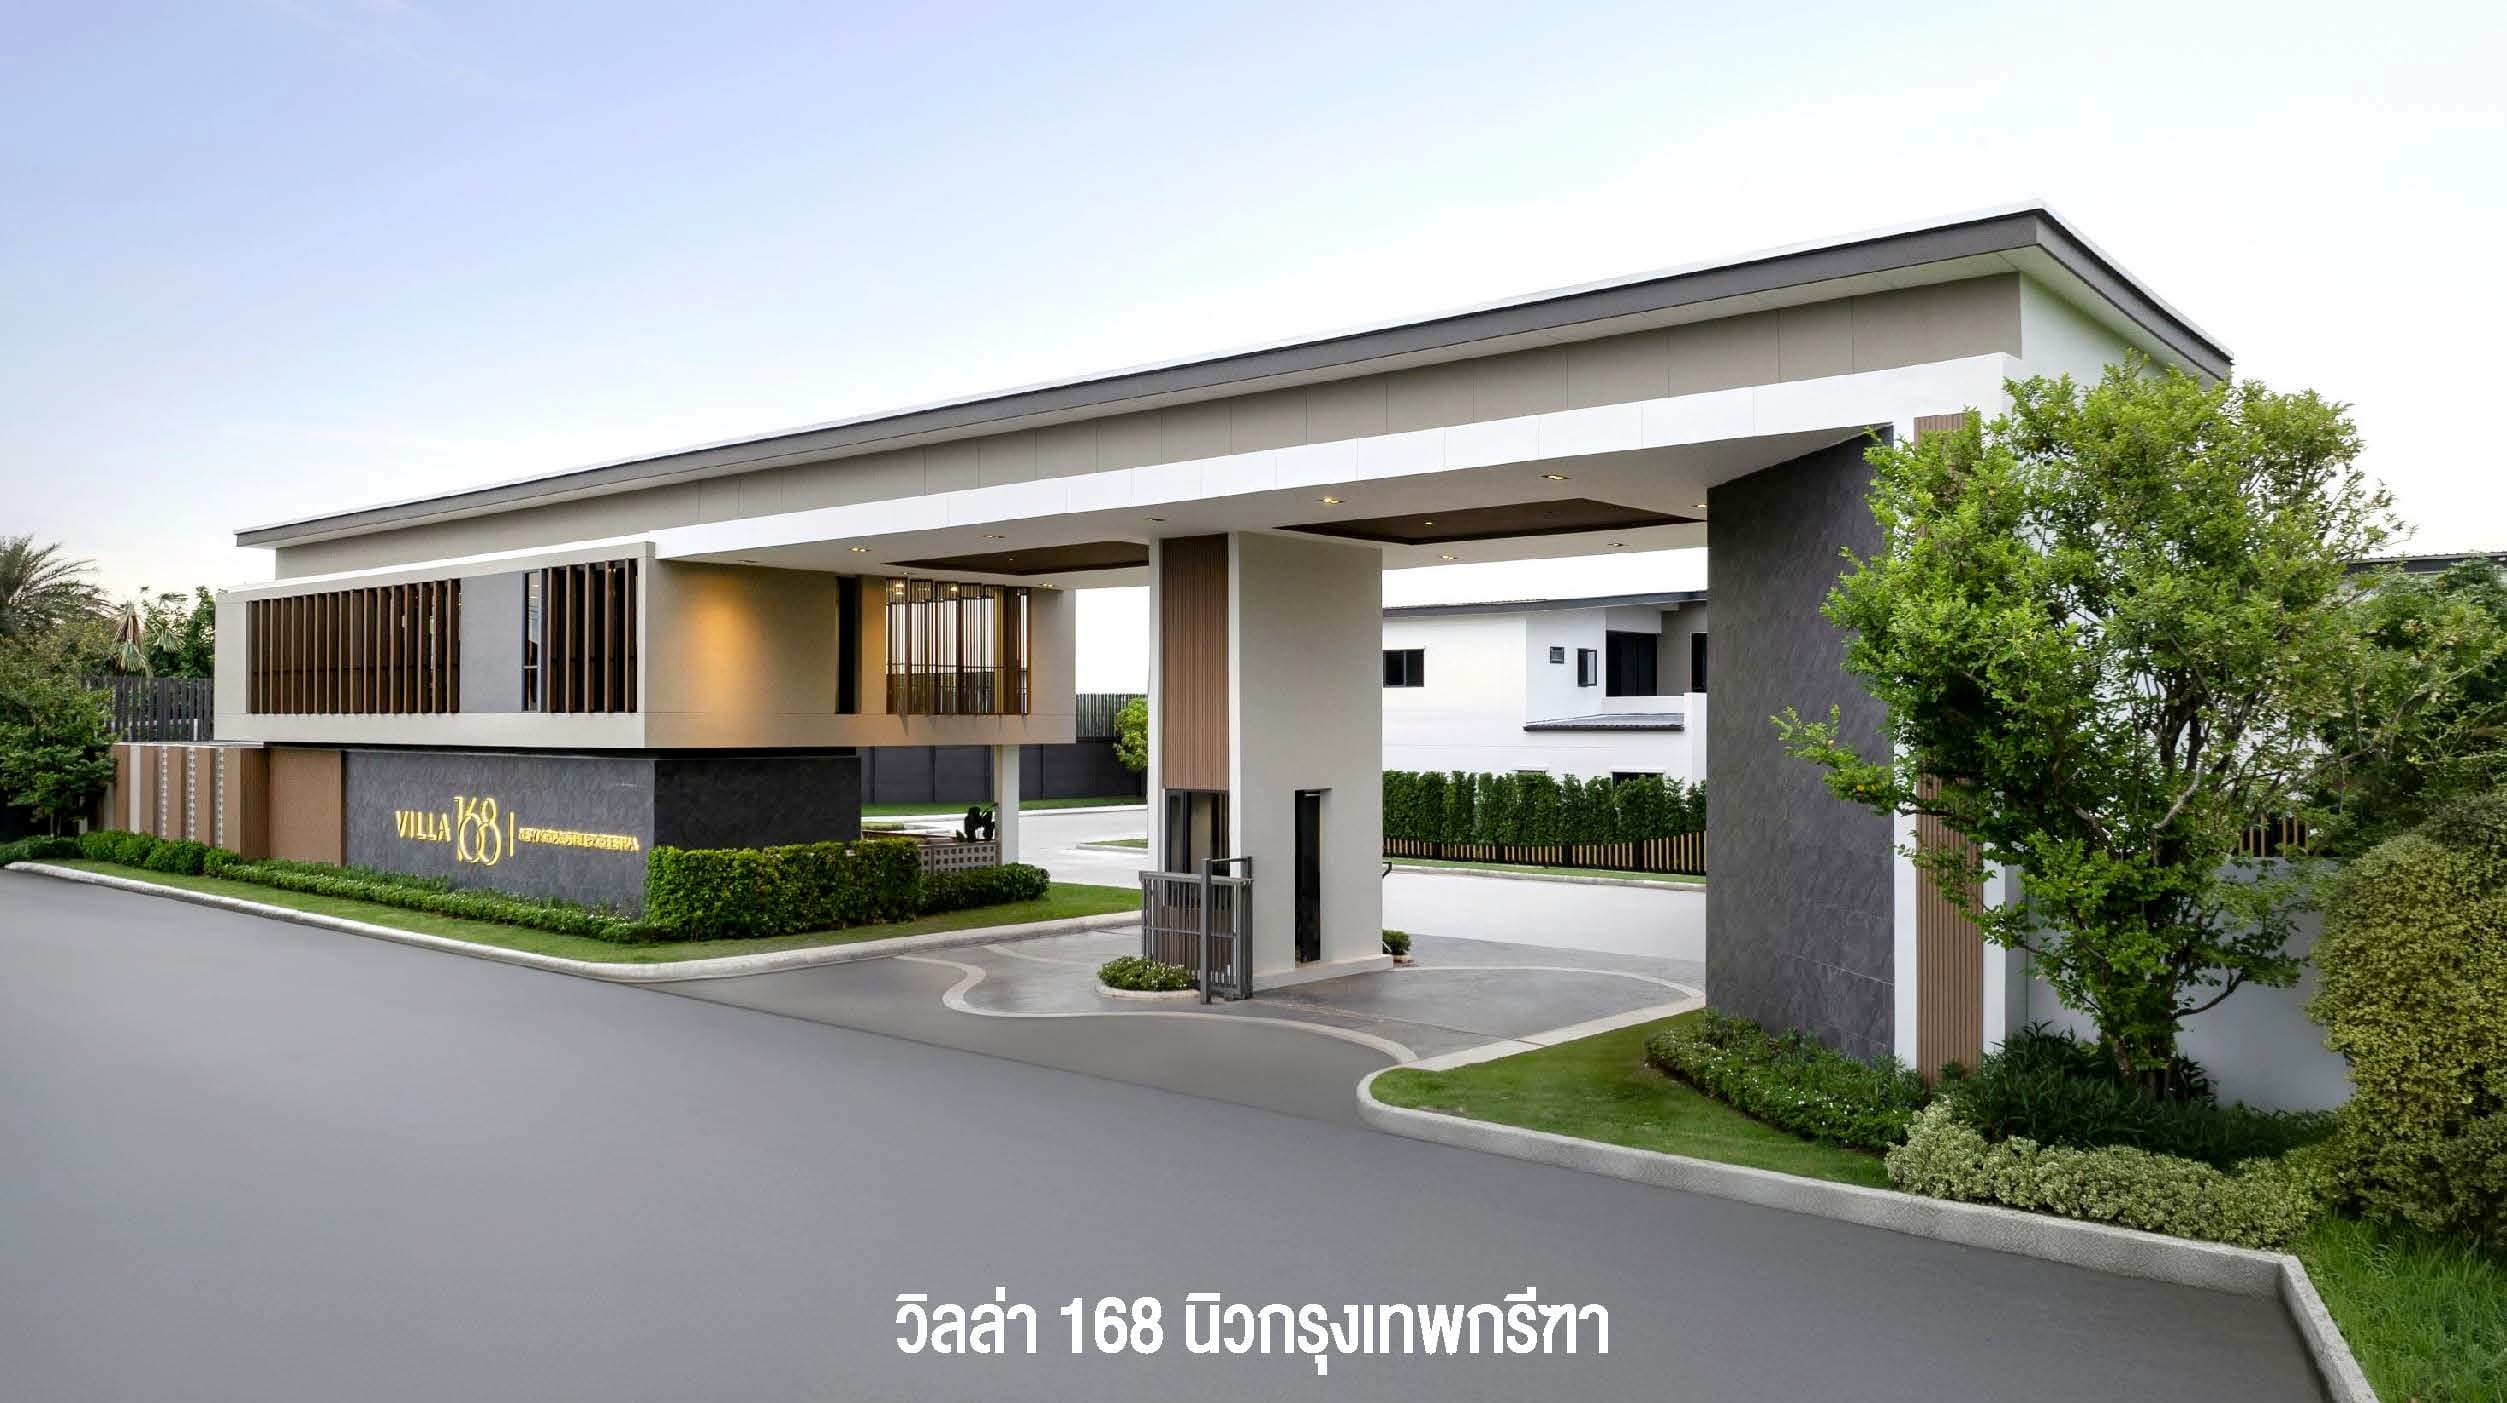
วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)
บ้านเดี่ยว
โครงการใหม่

วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)

แอล.พี.เอ็น.ดีเวลลอปเมนท์
เขตลาดกระบัง, กรุงเทพมหานคร

บ้านเดี่ยว 2 ชั้น จำนวน 91 หลัง บนถนนพัฒนาชนบท 4 แขวงคลองสองต้นนุ่น เขตลาดกระบัง กรุงเทพฯ โครงการเน้นความเป็นส่วนตัว มีแบบบ้าน 6 แบบ พื้นที่ใช้สอย 251-408 ตร.ม. 3-4 ห้องนอน 3-6 ห้องน้ำ และที่จอดรถ 2-4 คัน ส่วนกลางประกอบด้วยคลับเฮ้าส์ ห้องออกกำลังกาย สระว่ายน้ำ พื้นที่พักผ่อน สวนส่วนกลาง สนามเด็กเล่น และระบบรักษาความปลอดภัย 24 ชั่วโมง พร้อมระบบอ่านป้ายทะเบียนและกล้อง CCTV เดินทางเชื่อมมอเตอร์เวย์ ถนนวงแหวนกาญจนาฯ และสนามบินสุวรรณภูมิได้สะดวก

เริ่ม 11,990,000 บาท
เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)
บ้านเดี่ยว
โครงการพร้อมอยู่

เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)

เอพี (ไทยแลนด์)
เอพี (ไทยแลนด์)
เขตตลิ่งชัน, กรุงเทพมหานคร

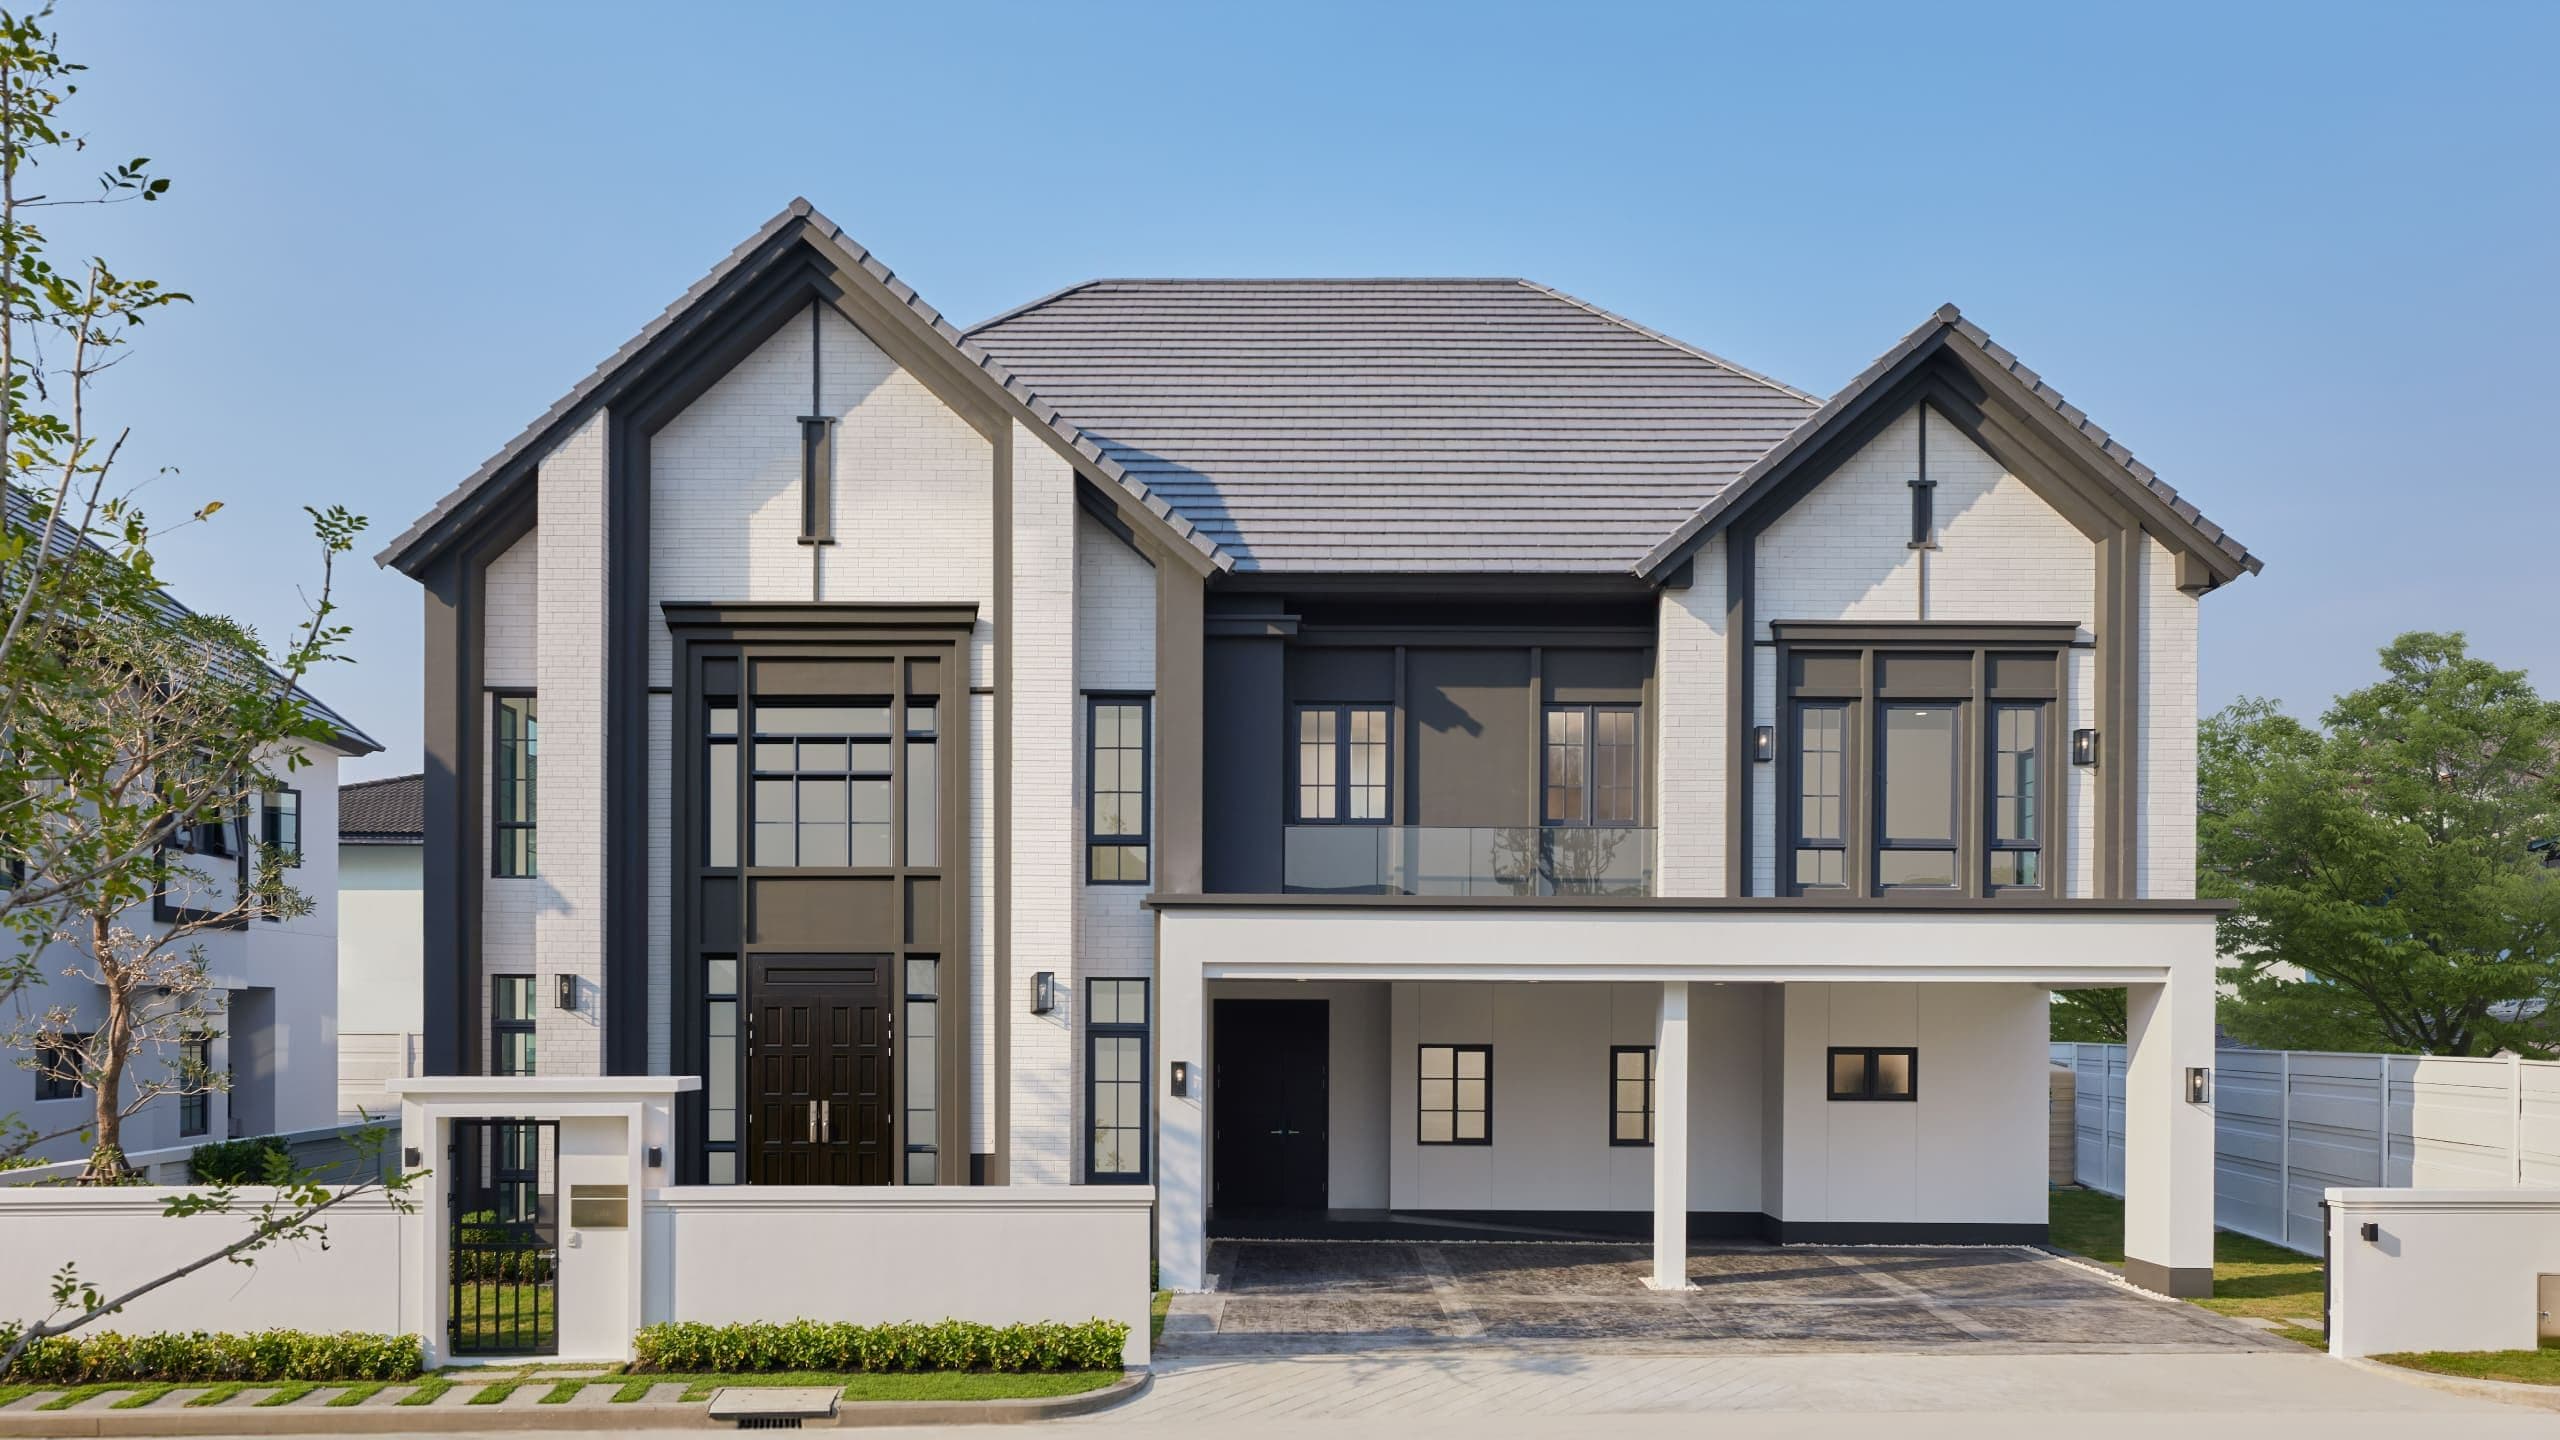
โครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao) เป็นโครงการบ้านเดี่ยวระดับลักชัวรี พัฒนาโดย บริษัท เอพี (ไทยแลนด์) จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพถนนแก้วเงินทอง เขตตลิ่งชัน กรุงเทพมหานคร โครงการได้รับการออกแบบด้วยสถาปัตยกรรมสไตล์ English Modern Classic ที่ได้รับแรงบันดาลใจจากยุค Tudor มุ่งเน้นการจัดสรรพื้นที่ที่ตอบสนองการอยู่อาศัยของครอบครัวขนาดใหญ่และรองรับการใช้ชีวิตร่วมกันของสมาชิกหลายช่วงวัยในทำเลที่สามารถเชื่อมต่อการเดินทางเข้าสู่ศูนย์กลางย่านฝั่งธนบุรีและพื้นที่กรุงเทพมหานครชั้นในได้อย่างสะดวก พื้นที่โครงการถูกพัฒนาบนที่ดินขนาด 27 ไร่ โดยเน้นความเป็นส่วนตัวด้วยจำนวนบ้านพักอาศัยเพียง 58 ยูนิต ตัวบ้านตั้งอยู่บนที่ดินเริ่มต้น 100 ตารางวาขึ้นไป และมีพื้นที่ใช้สอยภายในขนาด 390 ถึง 580 ตารางเมตร ฟังก์ชันบ้านได้รับการออกแบบให้มีขนาด 4 ถึง 5 ห้องนอน 5 ถึง 6 ห้องน้ำ พร้อมพื้นที่จอดรถ 3 ถึง 4 คัน นอกจากนี้ยังมีการออกแบบเชิงสถาปัตยกรรมเช่น พื้นที่ห้องรับแขกเพดานสูงแบบ Double Volume และฟังก์ชันห้องใต้หลังคา เพื่อเพิ่มมิติและพื้นที่ใช้สอยภายในตัวบ้านให้เกิดประโยชน์สูงสุด ภายในโครงการมีการจัดเตรียมสิ่งอำนวยความสะดวกส่วนกลางอย่างครบครัน ประกอบด้วย อาคารคลับเฮาส์ สระว่ายน้ำระบบเกลือพร้อมสระเด็ก และห้องออกกำลังกายที่รองรับระบบ Virtual Fitness นอกจากนี้ยังมีพื้นที่สวนสาธารณะส่วนกลางและสนามเด็กเล่นที่ออกแบบให้มีโครงสร้างส่งเสริมพัฒนาการ ด้านระบบรักษาความปลอดภัย โครงการนำระบบ KATSAN ซึ่งเป็นนวัตกรรมการจัดการความปลอดภัยของ AP มาใช้คัดกรองการเข้า-ออก พร้อมติดตั้งกล้องวงจรปิดรอบโครงการ และมีเจ้าหน้าที่รักษาความปลอดภัยปฏิบัติงานตลอด 24 ชั่วโมง ทำเลที่ตั้งของโครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า มีความโดดเด่นด้านเครือข่ายเส้นทางคมนาคม โดยสามารถเชื่อมต่อถนนเส้นหลักอย่างถนนบรมราชชนนี ถนนจรัญสนิทวงศ์ และถนนราชพฤกษ์ โครงการตั้งอยู่ห่างจากรถไฟฟ้า MRT สถานีแยกไฟฉาย ประมาณ 3.1 กิโลเมตร และห่างจากจุดขึ้น-ลงทางพิเศษศรีรัช ประมาณ 3.6 กิโลเมตร นอกจากนี้ยังแวดล้อมด้วยสถานที่สำคัญและแหล่งอำนวยความสะดวกชั้นนำ ได้แก่ เซ็นทรัล ปิ่นเกล้า, โรงพยาบาลศิริราช, โรงพยาบาลเจ้าพระยา, ตลาดบางขุนศรี และสถานศึกษาชั้นนำ

เริ่ม 25,900,000 บาท
มหกรรมบ้านและคอนโด
การคำนวณเงินผ่อนคอนโดต่อเดือนเป็นกระบวนการที่ต้องพิจารณาปัจจัยหลายด้านทั้งรายได้ ภาระหนี้ และค่าใช้จ่ายเพิ่มเติม การทำความเข้าใจหลักการพื้นฐานทางการเงินจะช่วยให้ผู้ซื้อสามารถวางแผนการผ่อนชำระได้อย่างมีประสิทธิภาพและหลีกเลี่ยงปัญหาทางการเงินในอนาคต
Article Image

วิธีการคำนวณเงินผ่อนคอนโดต่อเดือน

การประเมินความสามารถในการผ่อนชำระเริ่มต้นจากการใช้สูตรมาตรฐานที่สถาบันการเงินส่วนใหญ่ยึดถือ โดยอัตราส่วนหนี้สินต่อรายได้ไม่ควรเกิน 40% ของรายได้สุทธิ สูตรการคำนวณพื้นฐานมีดังนี้:
ความสามารถในการผ่อนชำระ = (รายได้สุทธิ × 40%) – ภาระหนี้ปัจจุบัน
ตัวอย่างเช่น หากมีรายได้เดือนละ 30,000 บาท และมีหนี้สินผ่อนรถเดือนละ 5,000 บาท จะคำนวณได้ว่า:(30,000 × 0.4) – 5,000 = 7,000 บาท/เดือนหมายความว่าสามารถผ่อนคอนโดได้สูงสุดเดือนละ 7,000 บาท โดยไม่กระทบต่อสภาพคล่องทางการเงิน
Article Image

ปัจจัยที่ส่งผลต่อวงเงินกู้ซื้อคอนโด

สถาบันการเงินใช้เกณฑ์พิจารณาหลายประการในการอนุมัติวงเงินกู้ หนึ่งในปัจจัยสำคัญคืออัตราส่วนหนี้สินต่อรายได้ (Debt Service Ratio) ซึ่งคำนวณจาก:
DSR=(หนี้สินรวมรายได้รวม)×100
DSR=(รายได้รวม/หนี้สินรวม)×100ค่า DSR ที่เหมาะสมไม่ควรเกิน 40% นอกจากนี้ประวัติการชำระหนี้ที่ปรากฏในเครดิตบูโรยังมีผลต่อการตัดสินใจของธนาคาร โดยเฉพาะการชำระหนี้ล่าช้าหรือผิดนัดจะลดโอกาสในการได้รับอนุมัติ
Article Image

ค่าใช้จ่ายเพิ่มเติมที่ต้องคำนึงถึง

นอกจากเงินผ่อนหลักแล้ว ผู้ซื้อต้องเตรียมค่าใช้จ่ายอื่น ๆ เช่น เงินดาวน์ 5-10% ของราคาคอนโด ค่าธรรมเนียมการโอนกรรมสิทธิ์ 2% ของราคาประเมิน5 และค่าส่วนกลางที่ต้องชำระรายเดือนซึ่งขึ้นอยู่กับขนาดพื้นที่ห้อง การคำนวณค่าใช้จ่ายเหล่านี้ล่วงหน้าช่วยป้องกันปัญหาการขาดสภาพคล่อง
Article Image

กลยุทธ์เพิ่มโอกาสอนุมัติสินเชื่อ

การลดภาระหนี้ที่มีอยู่ก่อนยื่นกู้เป็นวิธีการเพิ่มความน่าเชื่อถือทางการเงิน เช่น การชำระบัตรเครดิตหรือสินเชื่อส่วนบุคคลให้หมด นอกจากนี้การเลือกสินเชื่อที่มีอัตราดอกเบี้ยคงที่ในช่วงแรกช่วยลดความเสี่ยงจากความผันผวนของอัตราดอกเบี้ย บางสถาบันการเงินยังอนุญาตให้กู้ร่วมกับผู้มีรายได้เสริมเพื่อเพิ่มวงเงินกู้ได้
Article Image

ขั้นตอนการยื่นกู้ซื้อคอนโด

กระบวนการเริ่มตั้งแต่การจองหน่วยและทำสัญญาซื้อขายเบื้องต้น ตามด้วยการเปรียบเทียบข้อเสนอสินเชื่อจากสถาบันต่าง ๆ การเตรียมเอกสารสำคัญประกอบด้วยสำเนาบัตรประชาชน สลิปเงินเดือน 3-6 เดือน และหลักฐานการชำระหนี้ปัจจุบัน ระยะเวลาพิจารณาโดยทั่วไปอยู่ที่ 7-14 วันทำการ depending on the completeness of documents

สรุป

การวางแผนการผ่อนคอนโดจำเป็นต้องคำนวณรายได้และรายจ่ายอย่างรอบคอบ โดยคำนึงถึงทั้งวงเงินกู้และค่าใช้จ่ายแฝง การจัดการหนี้สินและการรักษาประวัติเครดิตที่ดีจะเพิ่มโอกาสในการได้รับเงื่อนไขสินเชื่อที่เอื้อประโยชน์
#สาระ #การเงิน #ผ่อนคอนโด #คำนวณเงินผ่อน #วงเงินกู้ #จัดการหนี้สิน #ค่าใช้จ่ายคอนโด
หัวข้อที่เกี่ยวข้อง:
#การเงิน
#คำนวณเงินผ่อน
#วงเงินกู้
#จัดการหนี้สิน
#Mehome
#ค่าใช้จ่ายคอนโด
#มีบ้านต้องมีโฮม
#ผ่อนคอนโด
#สาระ

หมายเหตุ ข้อจำกัดความรับผิดชอบ : บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลทั่วไปสำหรับเว็บไซต์ Homeday โดย บริษัท โฮมเดย์ กรุ๊ป จำกัด เท่านั้น บริษัทไม่สามารถให้คำมั่นหรือคำรับประกันเกี่ยวกับเนื้อหา รวมถึงไม่สามารถรับรองความเหมาะสมต่อวัตถุประสงค์เฉพาะใดๆ ตามขอบเขตของกฎหมาย เราจะพยายามอย่างเต็มความสามารถเพื่อตรวจสอบว่าข้อมูลที่ปรากฏในบทความนี้ถูกต้อง เชื่อถือได้ และครบถ้วนสมบูรณ์ ณ เวลาที่จัดทำ ข้อมูลดังกล่าวไม่ควรนำไปใช้ในการพิจารณาตัดสินใจด้านการเงิน การลงทุนในอสังหาริมทรัพย์ หรือประเด็นกฎหมายโดยทันที ผู้อ่านไม่ควรอาศัยข้อมูลในบทความนี้แทนคำแนะนำจากผู้ชำนาญการที่ได้รับการฝึกฝนซึ่งสามารถวิเคราะห์ข้อเท็จจริงและสภาวะเฉพาะของท่านได้ ทั้งนี้ ทางบริษัทจะไม่รับผิดชอบใดๆ หากท่านเลือกที่จะนำข้อมูลไปประกอบการตัดสินใจของท่าน

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

HOMEDAY
โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)
คอนโด
โครงการใหม่

โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)

เอสซี แอสเสท
เอสซี แอสเสท
เขตวังทองหลาง, กรุงเทพมหานคร

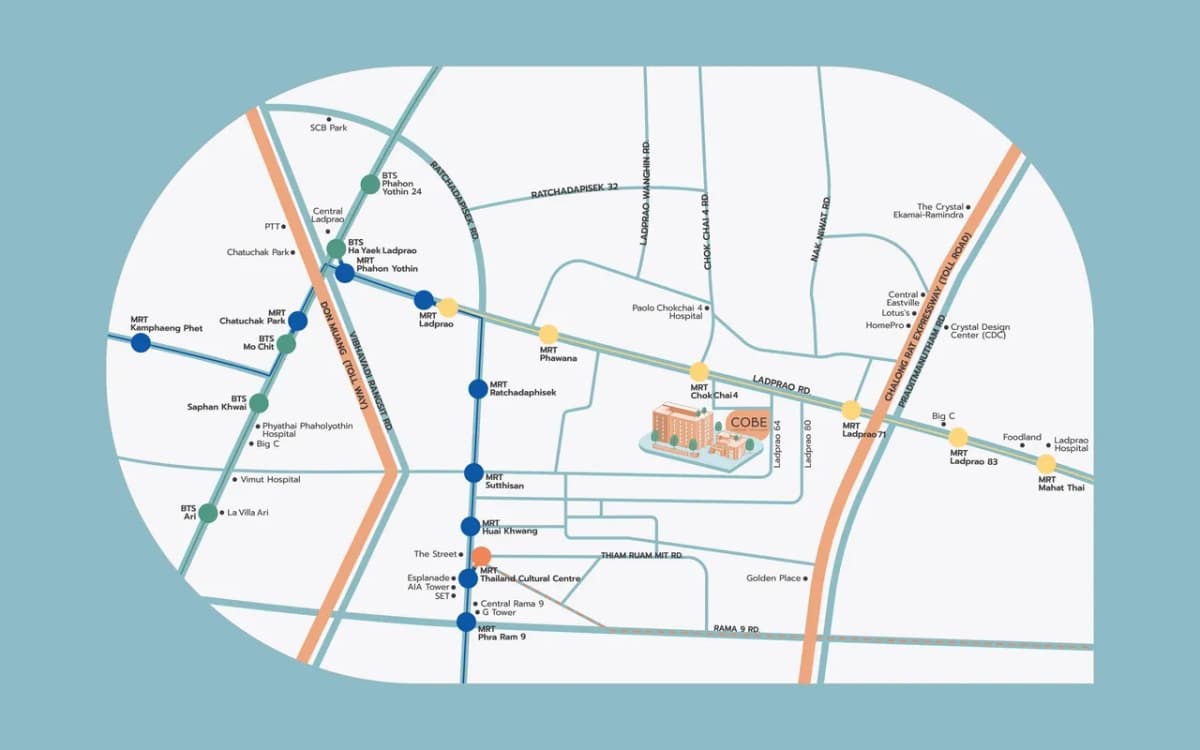
โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan) เป็นคอนโดมิเนียม Low Rise โครงการใหม่พัฒนาโดย บริษัท เอสซี แอสเสท คอร์ปอเรชั่น จำกัด (มหาชน) (SC Asset) ตั้งอยู่บนทำเลศักยภาพ ซอยลาดพร้าว 62 แขวงวังทองหลาง เขตวังทองหลาง กรุงเทพมหานคร โครงการถูกออกแบบภายใต้แนวคิด Co-Being Community ที่ตอบโจทย์ไลฟ์สไตล์ของคนรุ่นใหม่ (New Gen) ผสานดีไซน์ทันสมัยแบบพาสเทล โดดเด่นด้วยสุดยอดทำเลที่เดินทางสะดวกสบาย ห่างจากรถไฟฟ้าสายสีเหลือง (สถานีโชคชัย 4) เพียง 600 เมตร สามารถเชื่อมต่อถนนลาดพร้าวและถนนสุทธิสารได้อย่างรวดเร็ว แวดล้อมด้วยแหล่งรวมไลฟ์สไตล์และสิ่งอำนวยความสะดวกครบครัน อาทิ ตลาดโชคชัย 4, เซ็นทรัล ลาดพร้าว, เซ็นทรัล เฟสติวัล อีสต์วิลล์ และเซ็นทรัล พระราม 9 ตัวโครงการประกอบด้วยอาคารพักอาศัย 8 ชั้น จำนวน 3 อาคาร และอาคารพาณิชย์ 2 ชั้น 1 อาคาร มอบความเป็นส่วนตัวด้วยจำนวนยูนิตพักอาศัยรวม 684 ยูนิต และร้านค้า 6 ยูนิต บนเนื้อที่โครงการประมาณ 5 ไร่ รูปแบบห้องพักมีให้เลือกหลากหลาย ตอบโจทย์การพักผ่อนและการใช้ชีวิตอย่างลงตัว ได้แก่ 1 Bedroom Flex (24-25 ตร.ม.), 1 Bedroom Signature (27-30 ตร.ม.), 1 Bedroom Plus (34-37 ตร.ม.) และ 2 Bedrooms (45 ตร.ม.) สิ่งอำนวยความสะดวกส่วนกลางภายในโครงการจัดเตรียมไว้อย่างครบครันเพื่อรองรับทุกกิจกรรมและแชร์ไอเดียสร้างสรรค์ ประกอบด้วย สระว่ายน้ำ, ห้องออกกำลังกาย (Fitness), Craft & Co. Space, Meeting Room, Social Lounge, Live Studio รวมถึงพื้นที่สีเขียวพักผ่อนอย่าง Rooftop Garden และ Courtyard สวนส่วนกลางที่ร่มรื่น ด้านระบบรักษาความปลอดภัย โครงการมีมาตรการดูแลอย่างเข้มงวดตลอด 24 ชั่วโมง ด้วยระบบผ่านเข้า-ออกโครงการ, การติดตั้งกล้องวงจรปิด (CCTV) ทั่วบริเวณโครงการ และเจ้าหน้าที่รักษาความปลอดภัย ทำให้โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร เป็นคอนโดมิเนียมที่ตอบโจทย์คุณภาพชีวิตและความสะดวกสบายอย่างสมบูรณ์แบบใจกลางย่านลาดพร้าว

เริ่ม 1,990,000 บาท
เซล รัตนาธิเบศร์ (Zelle Rattanathibet)
คอนโด
โครงการพร้อมอยู่

เซล รัตนาธิเบศร์ (Zelle Rattanathibet)

ปริญสิริ
ปริญสิริ
เมืองนนทบุรี, นนทบุรี

โครงการ เซล รัตนาธิเบศร์ (Zelle Rattanathibet) เป็นคอนโดมิเนียม Low-Rise 8 ชั้น พัฒนาโดย บริษัท ปริญสิริ จำกัด (มหาชน) (Prinsiri) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่รัตนาธิเบศร์ ตำบลบางกระสอ อำเภอเมืองนนทบุรี จังหวัดนนทบุรี ภายใต้แนวคิด 'Oxygen Community' ที่มุ่งเน้นความโปร่งโล่งและการอยู่อาศัยที่ใกล้ชิดธรรมชาติ มอบความเป็นส่วนตัวสูงด้วยจำนวนยูนิตต่อชั้นที่น้อย ตอบโจทย์การอยู่อาศัยที่เรียบง่ายแต่ครบครัน ตัวโครงการประกอบด้วยอาคารพักอาศัยหลายอาคาร นำเสนอห้องพักอาศัยในรูปแบบ XL Condo ที่ให้พื้นที่ใช้สอยกว้างขวางเป็นพิเศษ มีให้เลือกทั้งแบบ 1 Bedroom และ 2 Bedroom พื้นที่ใช้สอยเริ่มต้นประมาณ 30.00 - 52.00 ตารางเมตร ตกแต่งครบแบบ Fully Furnished พร้อมเข้าอยู่ โดดเด่นด้วยการจัดวางพื้นที่ที่ใช้งานได้จริง เพดานสูงโปร่ง และการกั้นสัดส่วนที่ชัดเจนเพื่อความเป็นส่วนตัว ทำเลที่ตั้งถือเป็นจุดเด่นสำคัญ เนื่องจากอยู่ใกล้รถไฟฟ้าสายสีม่วง สถานีสะพานพระนั่งเกล้า เพียงระยะเดินถึง (ประมาณ 450 เมตร) ทำให้การเดินทางเข้าสู่ใจกลางกรุงเทพฯ หรือศูนย์ราชการนนทบุรีเป็นไปได้อย่างสะดวกสบาย นอกจากนี้ยังเชื่อมต่อถนนสำคัญหลายเส้นทาง ทั้งถนนสนามบินน้ำ ถนนติวานนท์ และใกล้จุดขึ้น-ลงทางด่วนงามวงศ์วาน สภาพแวดล้อมโดยรอบพรั่งพร้อมด้วยสิ่งอำนวยความสะดวก อาทิ เซ็นทรัล รัตนาธิเบศร์, เอสพลานาด แคราย, บิ๊กซี รัตนาธิเบศร์ และตลาดนัดเลี่ยงเมืองนนท์ รวมถึงอยู่ใกล้หน่วยงานสำคัญอย่าง กระทรวงพาณิชย์ และโรงพยาบาลพระนั่งเกล้า ช่วยให้การใช้ชีวิตประจำวันมีความคล่องตัวและสะดวกสบาย พื้นที่ส่วนกลางถูกออกแบบมาเพื่อส่งเสริมคุณภาพชีวิตที่ดี ประกอบด้วย อาคารคลับเฮ้าส์ส่วนกลาง, สระว่ายน้ำระบบเกลือ, ห้องออกกำลังกาย (Fitness) พร้อมอุปกรณ์ทันสมัย และพื้นที่สวนหย่อมสีเขียวรอบโครงการ ด้านระบบรักษาความปลอดภัย มั่นใจได้ด้วยระบบเข้า-ออกอาคารด้วย Key Card Access, ติดตั้งกล้องวงจรปิด (CCTV) ทั่วโครงการ และเจ้าหน้าที่รักษาความปลอดภัยคอยดูแลตลอด 24 ชั่วโมง โดยโครงการเปิดราคาจำหน่ายเริ่มต้นที่ประมาณ 1.69 - 3.5 ล้านบาท

เริ่ม 1,690,000 บาท
ทั่วไป
HOMEDAY
ดูทั้งหมด
เงินเดือนเท่าไหร่ถึงจะกู้ซื้อคอนโดได้? วิธีคำนวณและวางแผนการเงินอย่างมีประสิทธิภาพ
ทั่วไป

เงินเดือนเท่าไหร่ถึงจะกู้ซื้อคอนโดได้? วิธีคำนวณและวางแผนการเงินอย่างมีประสิทธิภาพ

การตัดสินใจซื้อคอนโดถือเป็นก้าวสำคัญในชีวิตของหลายคน โดยเฉพาะคนรุ่นใหม่ที่ต้องการมีที่พักอาศัยเป็นของตัวเอง การวางแผนทางการเงินจึงเป็นสิ่งสำคัญที่สุดก่อนการตัดสินใจ บทความนี้จะช่วยให้คุณเข้าใจว่าเงินเดือนระดับไหนที่เหมาะสมกับการกู้ซื้อคอนโด วิธีคำนวณความสามารถในการผ่อน และสิ่งที่ควรพิจารณาก่อนตัดสินใจซื้อคอนโด รวมถึงเทคนิคการผ่อนคอนโดให้หมดเร็วยิ่งขึ้น เพื่อให้คุณสามารถวางแผนการเงินได้อย่างมีประสิทธิภาพ เงินเดือนระดับไหนที่ธนาคารจะอนุมัติสินเชื่อซื้อคอนโด? การอนุมัติสินเชื่อเพื่อซื้อคอนโดไม่ได้ขึ้นอยู่กับเงินเดือนเพียงอย่างเดียว แต่ยังรวมถึงภาระหนี้สินที่มีอยู่ในปัจจุบันด้วย โดยทั่วไปแล้ว สถาบันการเงินจะพิจารณาความสามารถในการชำระหนี้ทั้งหมดไม่เกิน 40% ของรายได้ต่อเดือน นั่นหมายความว่า ภาระผ่อนคอนโดรวมกับหนี้สินที่มีอยู่ไม่ควรเกิน 40% ของเงินเดือน หากคุณมีเงินเดือน 20,000 บาท และไม่มีภาระหนี้สินอื่นๆ คุณจะสามารถผ่อนคอนโดได้ประมาณเดือนละ 8,000 บาท ซึ่งคิดเป็น 40% ของเงินเดือน และสามารถกู้ได้ประมาณ 1,140,000 บาท แต่หากคุณมีภาระผ่อนอื่นๆ อยู่แล้ว เช่น ผ่อนรถเดือนละ 5,000 บาท ความสามารถในการผ่อนคอนโดของคุณจะลดลงเหลือเพียง 3,000 บาทต่อเดือน (20,000 × 40% – 5,000 = 3,000) ซึ่งจะทำให้วงเงินกู้ลดลงตามไปด้วย ดังนั้น ยิ่งคุณมีเงินเดือนสูงและมีภาระหนี้สินน้อย โอกาสที่ธนาคารจะอนุมัติวงเงินกู้ที่สูงขึ้นก็มีมากขึ้นเช่นกัน นอกจากนี้ ประวัติการชำระเงินที่ดีก็เป็นปัจจัยสำคัญที่ธนาคารใช้พิจารณาในการอนุมัติสินเชื่อด้วย วิธีคำนวณความสามารถในการผ่อนคอนโดง่ายๆ [...]

3 นาที
เงินเดือน 30,000 ซื้อบ้านได้ไหม? แนะวิธีคำนวณวงเงินและเพิ่มโอกาสอนุมัติสินเชื่อ
ทั่วไป

เงินเดือน 30,000 ซื้อบ้านได้ไหม? แนะวิธีคำนวณวงเงินและเพิ่มโอกาสอนุมัติสินเชื่อ

เงินเดือน 30,000 บาทสามารถซื้อบ้านหรือคอนโดได้หรือไม่? คำตอบคือ “ได้” โดยคนที่มีรายได้ระดับนี้มีโอกาสกู้ซื้อที่อยู่อาศัยได้สูงสุดประมาณ 3 ล้านบาท ทั้งนี้ขึ้นอยู่กับปัจจัยหลายอย่าง โดยเฉพาะภาระหนี้สินที่มีอยู่และความสามารถในการชำระหนี้ บทความนี้จะแนะนำวิธีคำนวณวงเงินกู้ที่เหมาะสม เทคนิคเพิ่มโอกาสอนุมัติสินเชื่อ และตัวอย่างโครงการที่อยู่อาศัยที่เหมาะกับงบประมาณของคนรายได้ระดับนี้ เงินเดือน 30,000 กู้ซื้อบ้านได้เท่าไหร่? ถ้าคุณมีรายได้ 30,000 บาทต่อเดือนและกำลังวางแผนซื้อบ้านหรือคอนโด สิ่งสำคัญที่ควรรู้คือวงเงินกู้สูงสุดที่คุณมีโอกาสได้รับ โดยธนาคารจะพิจารณาจากรายได้และภาระหนี้สินที่มีอยู่เป็นหลัก ทั้งนี้วงเงินกู้สินเชื่อจะขึ้นอยู่กับเงื่อนไขของแต่ละธนาคาร รวมถึงอัตราดอกเบี้ยและระยะเวลาผ่อนชำระ โดยทั่วไป คนที่มีเงินเดือน 30,000 บาท มีโอกาสได้รับอนุมัติวงเงินกู้สูงสุดประมาณ 3 ล้านบาท แต่จำนวนนี้จะลดลงหากคุณมีภาระหนี้สินอื่นอยู่แล้ว เช่น ผ่อนรถยนต์ หรือมีหนี้บัตรเครดิต การเตรียมความพร้อมจึงเป็นกุญแจสำคัญในการขอสินเชื่อให้ผ่านและได้วงเงินสูงสุด วิธีคำนวณความสามารถในการผ่อนชำระและวงเงินกู้สูงสุด เมื่อพิจารณาการกู้ซื้อบ้านหรือคอนโด สิ่งสำคัญที่ธนาคารคำนึงถึงคือความสามารถในการผ่อนชำระของผู้กู้ โดยคุณสามารถคำนวณได้ตามขั้นตอนดังนี้ การคำนวณความสามารถผ่อนชำระสูงสุดต่อเดือน สูตรคำนวณพื้นฐานคือ: (เงินเดือน x 70%) – ภาระหนี้สินต่อเดือน = ความสามารถในการผ่อนต่อเดือน ตัวอย่างที่ 1: นาย A มีเงินเดือน 30,000 บาท [...]

2 นาที
ทำไมธนาคารไม่อนุมัติสินเชื่อบ้าน? พร้อมเคล็ดลับยื่นกู้ให้ผ่านฉลุย
ทั่วไป

ทำไมธนาคารไม่อนุมัติสินเชื่อบ้าน? พร้อมเคล็ดลับยื่นกู้ให้ผ่านฉลุย

การมีบ้านสักหลังเป็นของตัวเองถือเป็นความฝันของคนจำนวนมาก แต่ในความเป็นจริง การจะได้บ้านมาครอบครองนั้นไม่ใช่เรื่องง่าย โดยเฉพาะเมื่อต้องพึ่งพาสินเชื่อจากธนาคาร หลายคนต้องพบกับความผิดหวังเมื่อการยื่นขอสินเชื่อไม่ผ่านการอนุมัติ บทความนี้จะอธิบายถึงสาเหตุหลักที่ทำให้ธนาคารปฏิเสธการให้สินเชื่อบ้าน พร้อมแนะนำวิธีการเตรียมตัวและเทคนิคสำคัญในการยื่นขอสินเชื่อให้ผ่านการพิจารณา ทำไมธนาคารถึงไม่อนุมัติสินเชื่อบ้านให้คุณ? การที่ธนาคารปฏิเสธการอนุมัติสินเชื่อบ้านนั้นมีสาเหตุหลายประการ การเข้าใจถึงสาเหตุเหล่านี้จะช่วยให้คุณสามารถเตรียมตัวและแก้ไขปัญหาได้อย่างตรงจุด ประวัติเครดิตมีปัญหาหรือคะแนนเครดิตต่ำเกินไป ประวัติเครดิตเป็นปัจจัยสำคัญอันดับต้นๆ ที่ธนาคารนำมาพิจารณาเมื่อคุณยื่นขอสินเชื่อ บริษัทข้อมูลเครดิตแห่งชาติ (National Credit Bureau) จะเก็บข้อมูลและประวัติการชำระสินเชื่อของคุณไว้ทั้งหมด หากคุณมีประวัติการชำระเงินล่าช้าเกิน 30 วัน มีการค้างชำระหนี้ หรือมีภาระหนี้เกินตัว ข้อมูลเหล่านี้จะถูกบันทึกไว้และส่งผลต่อคะแนนเครดิตของคุณ คะแนนเครดิต (Credit Scoring) เป็นตัวเลขที่บ่งบอกถึงความน่าเชื่อถือทางการเงินของคุณ โดยมีการจัดระดับความเสี่ยงตั้งแต่ AA (ดีมาก) ถึง HH (แย่มาก) ซึ่งธนาคารจะใช้คะแนนนี้ประกอบการพิจารณาว่าคุณมีความเสี่ยงในการผิดนัดชำระหนี้มากน้อยเพียงใด หากคะแนนเครดิตของคุณไม่เพียงพอ โอกาสที่จะได้รับการอนุมัติสินเชื่อก็จะลดลงอย่างมาก รายได้ไม่แน่นอนหรือไม่เพียงพอ รายได้เป็นอีกปัจจัยสำคัญที่ธนาคารใช้พิจารณา โดยเฉพาะความสม่ำเสมอและความเพียงพอของรายได้ คนที่ประกอบอาชีพอิสระหรือฟรีแลนซ์มักจะพบอุปสรรคในการขอสินเชื่อมากกว่าคนที่ทำงานประจำ เนื่องจากรายได้ไม่แน่นอนและยากต่อการพิสูจน์ นอกจากนี้ หากรายได้ของคุณเมื่อเทียบกับราคาบ้านที่ต้องการซื้อแล้วไม่เพียงพอ ธนาคารอาจปฏิเสธการให้สินเชื่อ โดยทั่วไปธนาคารมักกำหนดให้ค่าผ่อนชำระต่อเดือนไม่ควรเกิน 30-40% ของรายได้ต่อเดือน หากคุณขอวงเงินสูงเกินกว่าที่รายได้จะรองรับได้ ธนาคารก็จะไม่อนุมัติ มีภาระหนี้สินมากเกินไป หากคุณมีภาระหนี้สินอื่นๆ อยู่แล้ว เช่น ผ่อนรถยนต์ [...]

2 นาที
จะยื่นกู้ซื้อบ้านอย่างไรให้ผ่านฉลุย? 7 เทคนิคที่ทำให้คุณมีบ้านในฝันได้เร็วขึ้น
ทั่วไป

จะยื่นกู้ซื้อบ้านอย่างไรให้ผ่านฉลุย? 7 เทคนิคที่ทำให้คุณมีบ้านในฝันได้เร็วขึ้น

การมีบ้านสักหลังเป็นความฝันของคนส่วนใหญ่ แต่หลายคนต้องพบกับความผิดหวังเมื่อยื่นขอสินเชื่อบ้านแล้วถูกปฏิเสธ การยื่นกู้ซื้อบ้านให้ผ่านไม่ใช่เรื่องยากเกินไป หากคุณเตรียมตัวให้พร้อมและวางแผนอย่างรอบคอบ บทความนี้จะแนะนำ 7 เทคนิคสำคัญที่จะช่วยให้การยื่นกู้ซื้อบ้านของคุณผ่านฉลุย ทำให้คุณได้เป็นเจ้าของบ้านในฝันเร็วขึ้น เหตุใดคนส่วนใหญ่ถึงถูกปฏิเสธการกู้บ้าน? การที่ธนาคารปฏิเสธการยื่นกู้บ้านไม่ได้เกิดขึ้นโดยไม่มีเหตุผล มีปัจจัยหลายประการที่ทำให้ผู้กู้ไม่ผ่านการพิจารณา เช่น รายได้ไม่เพียงพอเมื่อเทียบกับราคาบ้าน มีภาระหนี้สินเดิมสูงเกินไป ประวัติทางการเงินไม่ดี เอกสารไม่ครบถ้วน หรือเลือกธนาคารที่ไม่เหมาะสมกับสถานะทางการเงินของตนเอง นอกจากนี้ อีกสาเหตุสำคัญคือการขาดการวางแผนทางการเงินที่ดี ทำให้ไม่มีเงินดาวน์เพียงพอ โดยทั่วไปธนาคารจะให้สินเชื่อประมาณ 80-90% ของราคาบ้าน ดังนั้นผู้กู้จะต้องมีเงินดาวน์อย่างน้อย 10-20% ของราคาบ้าน ซึ่งหลายคนมักมองข้ามจุดนี้ จะประเมินความสามารถในการกู้ซื้อบ้านของตนเองได้อย่างไร? การประเมินความสามารถในการกู้ซื้อบ้านของตนเองเป็นขั้นตอนแรกที่สำคัญมาก เพราะจะช่วยให้คุณเลือกบ้านที่ราคาเหมาะสมกับกำลังทรัพย์ของคุณ โดยทั่วไปธนาคารจะพิจารณาจากรายได้และภาระหนี้เป็นหลัก ซึ่งคุณสามารถคำนวณได้ดังนี้ กรณีไม่มีหนี้สินใดๆ: หากคุณไม่มีภาระหนี้เลย ความสามารถในการกู้จะคำนวณได้จากสูตร: รายได้ต่อเดือน x 60 = วงเงินกู้สูงสุดที่เป็นไปได้ เช่น หากคุณมีรายได้เดือนละ 30,000 บาท คุณอาจจะกู้ได้สูงสุดประมาณ 1,800,000 บาท กรณีมีหนี้สินอยู่แล้ว: หากคุณมีภาระหนี้อื่นๆ คุณต้องคำนวณความสามารถในการผ่อนชำระดังนี้: รายได้ต่อเดือน x 30-40% = ความสามารถในการผ่อนชำระสูงสุดต่อเดือน [...]

2 นาที
ดูทั้งหมด
Homeday AgentHomeday Agent
Promo Homeday
คอร์สฮวงจุ้ย
Homeday AgentHomeday Agent