Logo
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap
Add LINE Sticky

เงินเดือนเท่าไหร่ถึงจะกู้ซื้อคอนโดได้? วิธีคำนวณและวางแผนการเงินอย่างมีประสิทธิภาพ

Homeday
23 เมษายน 2568
3 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 23/4/2568

เงินเดือนเท่าไหร่ถึงจะกู้ซื้อคอนโดได้? วิธีคำนวณและวางแผนการเงินอย่างมีประสิทธิภาพ

บทความที่เกี่ยวข้อง

โครงการแนะนำ

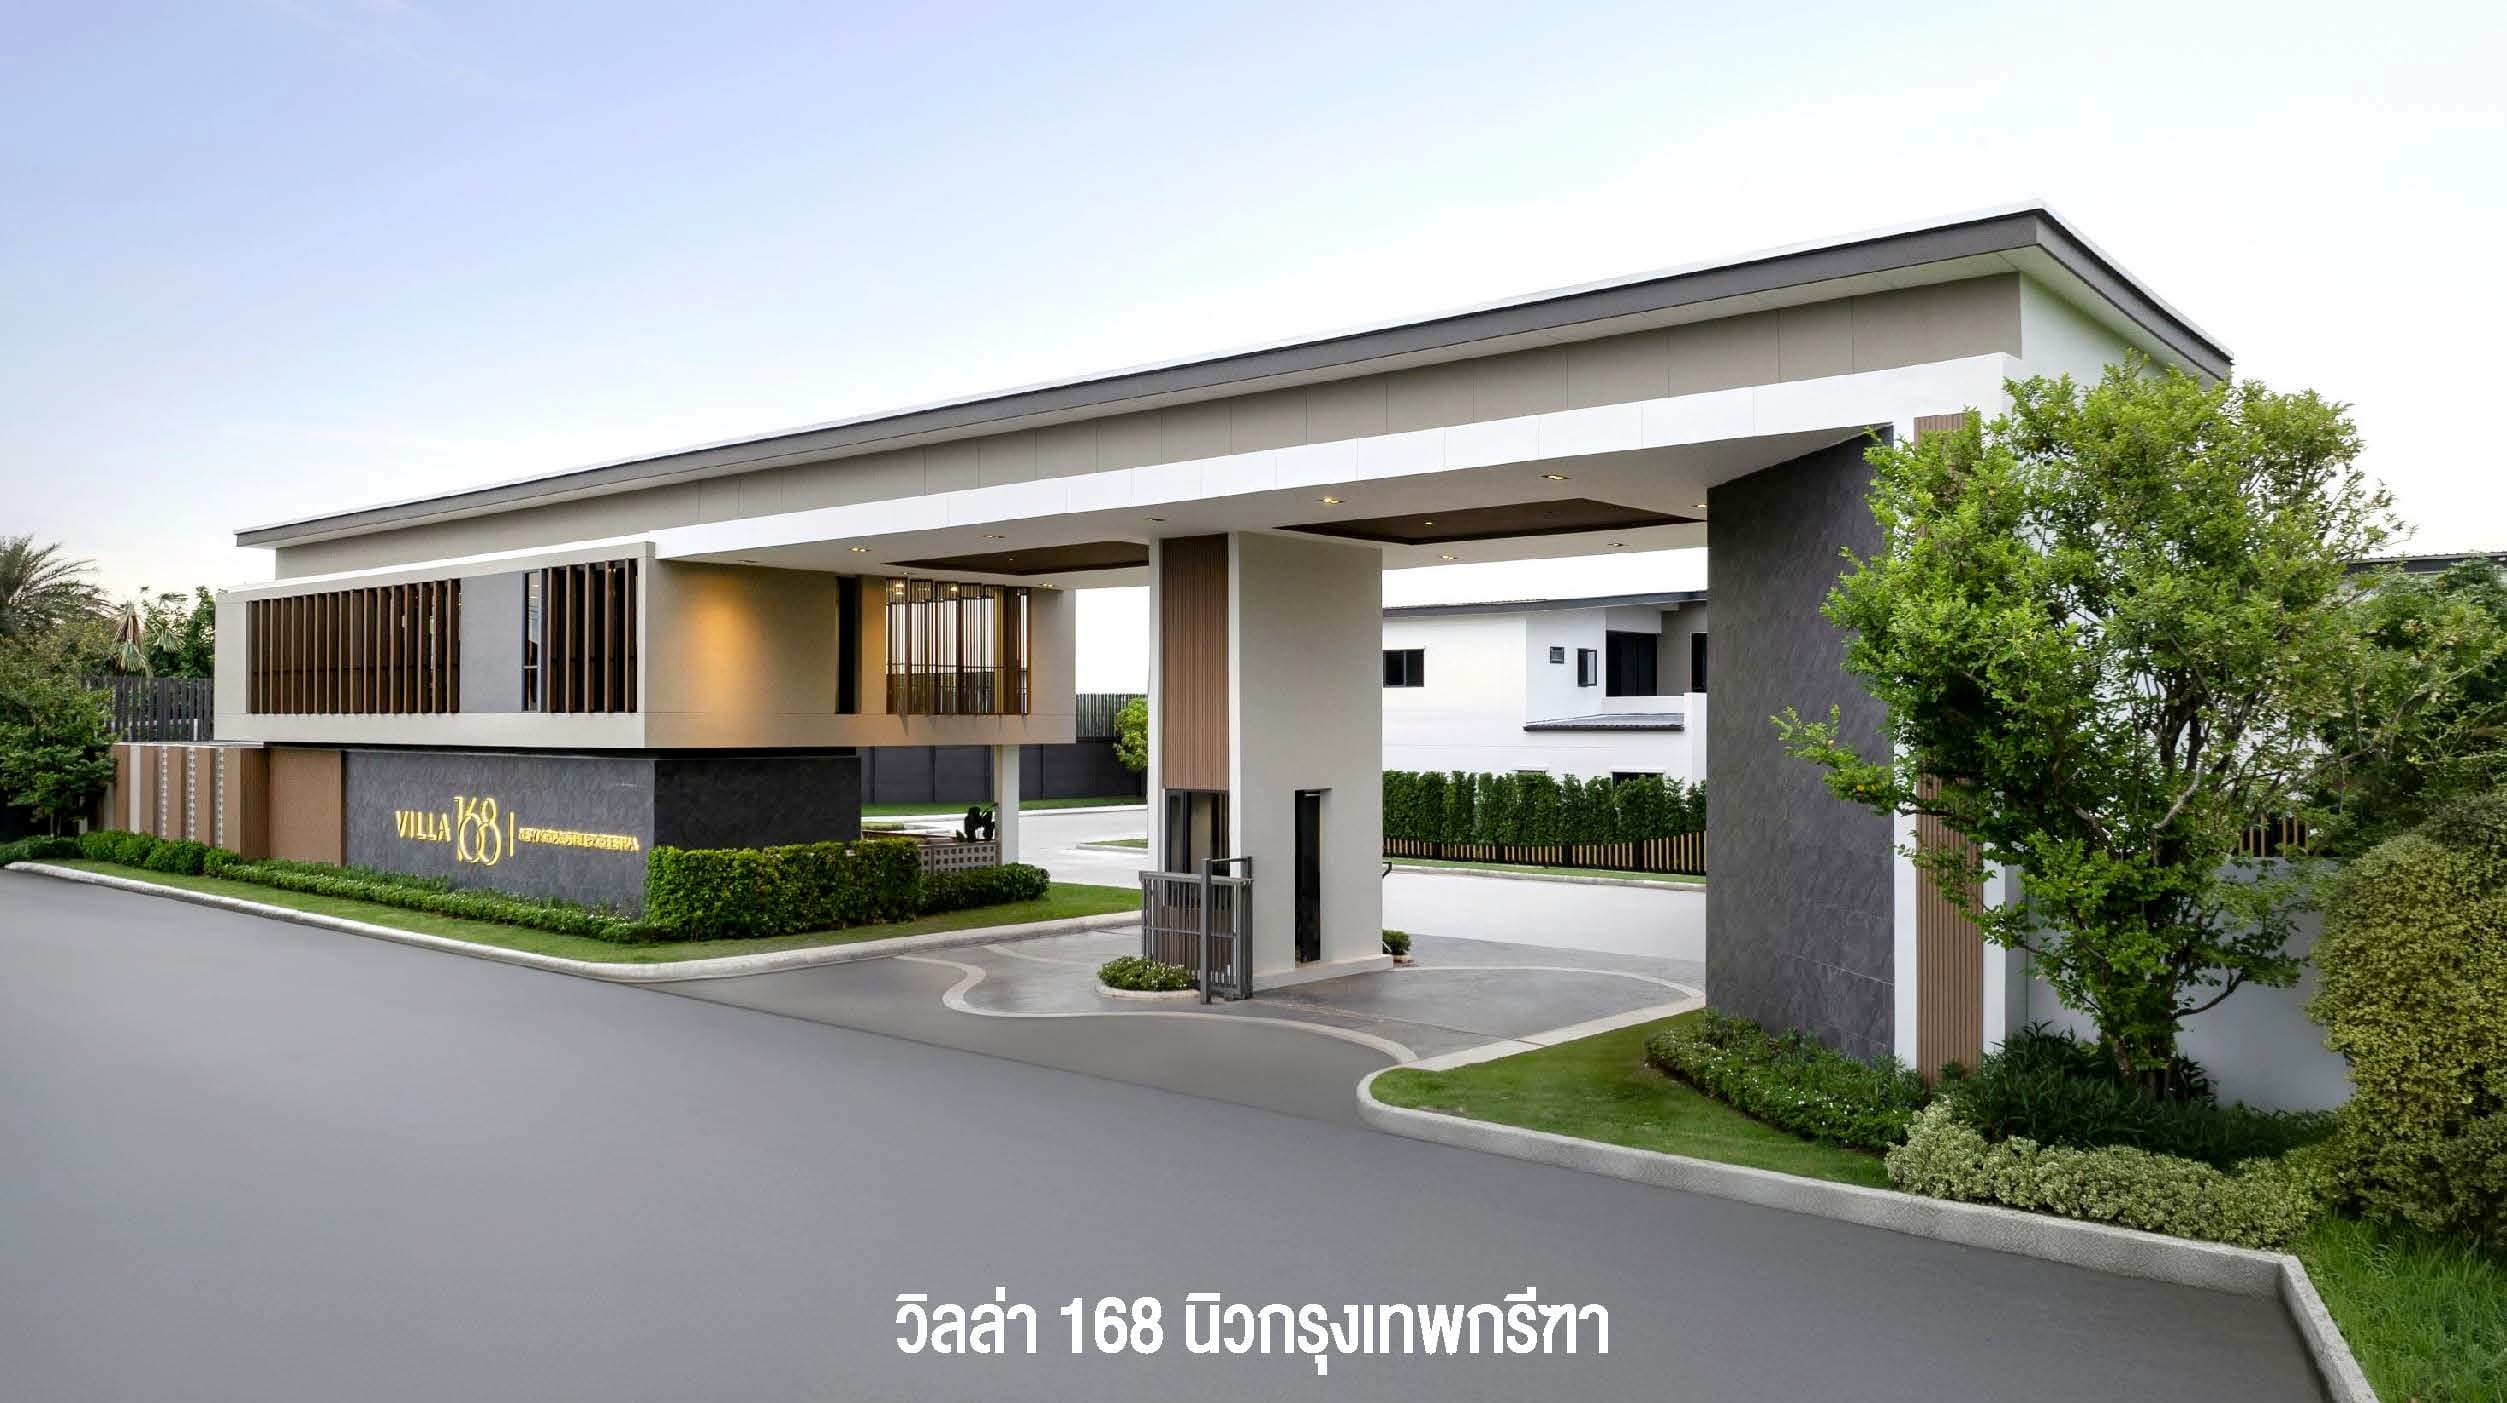
วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)
บ้านเดี่ยว
โครงการใหม่

วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)

แอล.พี.เอ็น.ดีเวลลอปเมนท์
เขตลาดกระบัง, กรุงเทพมหานคร

บ้านเดี่ยว 2 ชั้น จำนวน 91 หลัง บนถนนพัฒนาชนบท 4 แขวงคลองสองต้นนุ่น เขตลาดกระบัง กรุงเทพฯ โครงการเน้นความเป็นส่วนตัว มีแบบบ้าน 6 แบบ พื้นที่ใช้สอย 251-408 ตร.ม. 3-4 ห้องนอน 3-6 ห้องน้ำ และที่จอดรถ 2-4 คัน ส่วนกลางประกอบด้วยคลับเฮ้าส์ ห้องออกกำลังกาย สระว่ายน้ำ พื้นที่พักผ่อน สวนส่วนกลาง สนามเด็กเล่น และระบบรักษาความปลอดภัย 24 ชั่วโมง พร้อมระบบอ่านป้ายทะเบียนและกล้อง CCTV เดินทางเชื่อมมอเตอร์เวย์ ถนนวงแหวนกาญจนาฯ และสนามบินสุวรรณภูมิได้สะดวก

เริ่ม 11,990,000 บาท
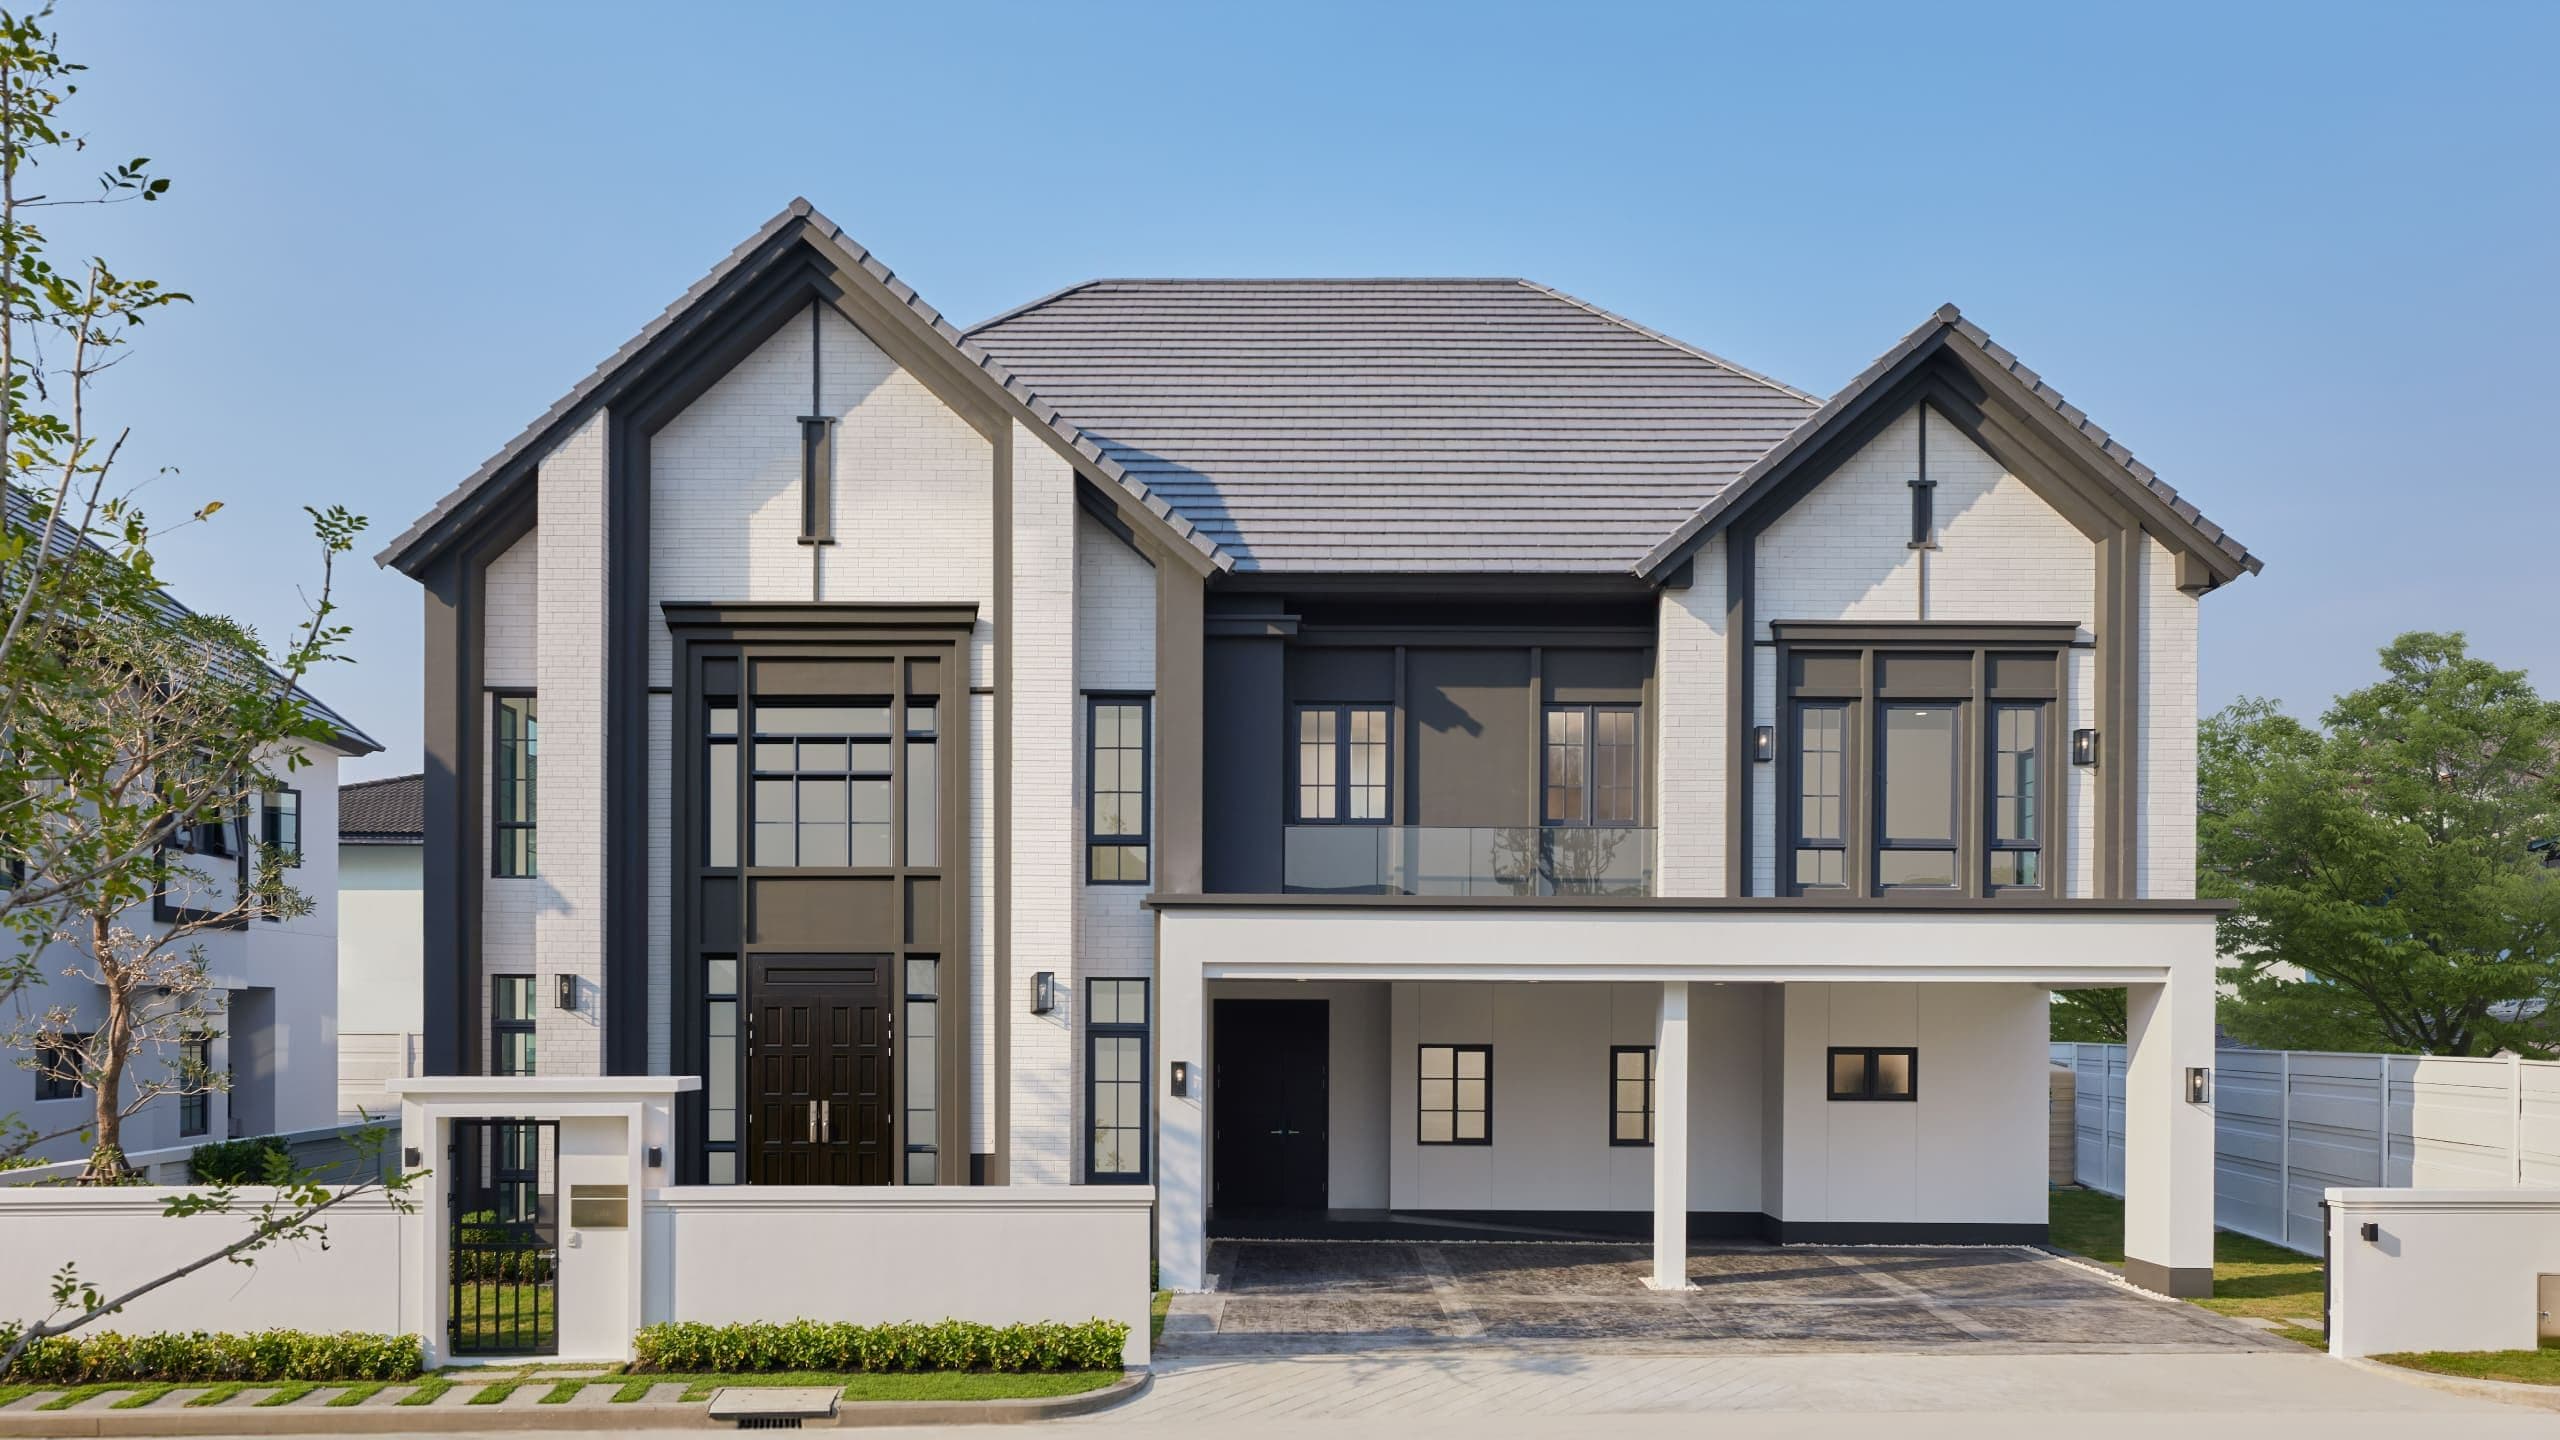
เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)
บ้านเดี่ยว
โครงการพร้อมอยู่

เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)

เอพี (ไทยแลนด์)
เอพี (ไทยแลนด์)
เขตตลิ่งชัน, กรุงเทพมหานคร

โครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao) เป็นโครงการบ้านเดี่ยวระดับลักชัวรี พัฒนาโดย บริษัท เอพี (ไทยแลนด์) จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพถนนแก้วเงินทอง เขตตลิ่งชัน กรุงเทพมหานคร โครงการได้รับการออกแบบด้วยสถาปัตยกรรมสไตล์ English Modern Classic ที่ได้รับแรงบันดาลใจจากยุค Tudor มุ่งเน้นการจัดสรรพื้นที่ที่ตอบสนองการอยู่อาศัยของครอบครัวขนาดใหญ่และรองรับการใช้ชีวิตร่วมกันของสมาชิกหลายช่วงวัยในทำเลที่สามารถเชื่อมต่อการเดินทางเข้าสู่ศูนย์กลางย่านฝั่งธนบุรีและพื้นที่กรุงเทพมหานครชั้นในได้อย่างสะดวก พื้นที่โครงการถูกพัฒนาบนที่ดินขนาด 27 ไร่ โดยเน้นความเป็นส่วนตัวด้วยจำนวนบ้านพักอาศัยเพียง 58 ยูนิต ตัวบ้านตั้งอยู่บนที่ดินเริ่มต้น 100 ตารางวาขึ้นไป และมีพื้นที่ใช้สอยภายในขนาด 390 ถึง 580 ตารางเมตร ฟังก์ชันบ้านได้รับการออกแบบให้มีขนาด 4 ถึง 5 ห้องนอน 5 ถึง 6 ห้องน้ำ พร้อมพื้นที่จอดรถ 3 ถึง 4 คัน นอกจากนี้ยังมีการออกแบบเชิงสถาปัตยกรรมเช่น พื้นที่ห้องรับแขกเพดานสูงแบบ Double Volume และฟังก์ชันห้องใต้หลังคา เพื่อเพิ่มมิติและพื้นที่ใช้สอยภายในตัวบ้านให้เกิดประโยชน์สูงสุด ภายในโครงการมีการจัดเตรียมสิ่งอำนวยความสะดวกส่วนกลางอย่างครบครัน ประกอบด้วย อาคารคลับเฮาส์ สระว่ายน้ำระบบเกลือพร้อมสระเด็ก และห้องออกกำลังกายที่รองรับระบบ Virtual Fitness นอกจากนี้ยังมีพื้นที่สวนสาธารณะส่วนกลางและสนามเด็กเล่นที่ออกแบบให้มีโครงสร้างส่งเสริมพัฒนาการ ด้านระบบรักษาความปลอดภัย โครงการนำระบบ KATSAN ซึ่งเป็นนวัตกรรมการจัดการความปลอดภัยของ AP มาใช้คัดกรองการเข้า-ออก พร้อมติดตั้งกล้องวงจรปิดรอบโครงการ และมีเจ้าหน้าที่รักษาความปลอดภัยปฏิบัติงานตลอด 24 ชั่วโมง ทำเลที่ตั้งของโครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า มีความโดดเด่นด้านเครือข่ายเส้นทางคมนาคม โดยสามารถเชื่อมต่อถนนเส้นหลักอย่างถนนบรมราชชนนี ถนนจรัญสนิทวงศ์ และถนนราชพฤกษ์ โครงการตั้งอยู่ห่างจากรถไฟฟ้า MRT สถานีแยกไฟฉาย ประมาณ 3.1 กิโลเมตร และห่างจากจุดขึ้น-ลงทางพิเศษศรีรัช ประมาณ 3.6 กิโลเมตร นอกจากนี้ยังแวดล้อมด้วยสถานที่สำคัญและแหล่งอำนวยความสะดวกชั้นนำ ได้แก่ เซ็นทรัล ปิ่นเกล้า, โรงพยาบาลศิริราช, โรงพยาบาลเจ้าพระยา, ตลาดบางขุนศรี และสถานศึกษาชั้นนำ

เริ่ม 25,900,000 บาท
มหกรรมบ้านและคอนโด
การตัดสินใจซื้อคอนโดถือเป็นก้าวสำคัญในชีวิตของหลายคน โดยเฉพาะคนรุ่นใหม่ที่ต้องการมีที่พักอาศัยเป็นของตัวเอง การวางแผนทางการเงินจึงเป็นสิ่งสำคัญที่สุดก่อนการตัดสินใจ บทความนี้จะช่วยให้คุณเข้าใจว่าเงินเดือนระดับไหนที่เหมาะสมกับการกู้ซื้อคอนโด วิธีคำนวณความสามารถในการผ่อน และสิ่งที่ควรพิจารณาก่อนตัดสินใจซื้อคอนโด รวมถึงเทคนิคการผ่อนคอนโดให้หมดเร็วยิ่งขึ้น เพื่อให้คุณสามารถวางแผนการเงินได้อย่างมีประสิทธิภาพ
Article Image

เงินเดือนระดับไหนที่ธนาคารจะอนุมัติสินเชื่อซื้อคอนโด?

การอนุมัติสินเชื่อเพื่อซื้อคอนโดไม่ได้ขึ้นอยู่กับเงินเดือนเพียงอย่างเดียว แต่ยังรวมถึงภาระหนี้สินที่มีอยู่ในปัจจุบันด้วย โดยทั่วไปแล้ว สถาบันการเงินจะพิจารณาความสามารถในการชำระหนี้ทั้งหมดไม่เกิน 40% ของรายได้ต่อเดือน นั่นหมายความว่า ภาระผ่อนคอนโดรวมกับหนี้สินที่มีอยู่ไม่ควรเกิน 40% ของเงินเดือน
หากคุณมีเงินเดือน 20,000 บาท และไม่มีภาระหนี้สินอื่นๆ คุณจะสามารถผ่อนคอนโดได้ประมาณเดือนละ 8,000 บาท ซึ่งคิดเป็น 40% ของเงินเดือน และสามารถกู้ได้ประมาณ 1,140,000 บาท แต่หากคุณมีภาระผ่อนอื่นๆ อยู่แล้ว เช่น ผ่อนรถเดือนละ 5,000 บาท ความสามารถในการผ่อนคอนโดของคุณจะลดลงเหลือเพียง 3,000 บาทต่อเดือน (20,000 × 40% – 5,000 = 3,000) ซึ่งจะทำให้วงเงินกู้ลดลงตามไปด้วย
ดังนั้น ยิ่งคุณมีเงินเดือนสูงและมีภาระหนี้สินน้อย โอกาสที่ธนาคารจะอนุมัติวงเงินกู้ที่สูงขึ้นก็มีมากขึ้นเช่นกัน นอกจากนี้ ประวัติการชำระเงินที่ดีก็เป็นปัจจัยสำคัญที่ธนาคารใช้พิจารณาในการอนุมัติสินเชื่อด้วย
Article Image

วิธีคำนวณความสามารถในการผ่อนคอนโดง่ายๆ ด้วยตัวเอง

การคำนวณความสามารถในการผ่อนคอนโดสามารถทำได้ง่ายๆ ด้วยสูตรการคำนวณดังนี้

1. คำนวณความสามารถในการผ่อนคอนโดต่อเดือน

ความสามารถในการผ่อนคอนโดต่อเดือน = (เงินเดือน – ภาระหนี้สินต่อเดือน) × 40%
ตัวอย่างการคำนวณ:
• เงินเดือน 30,000 บาท ไม่มีหนี้สิน: (30,000 – 0) × 40% = 12,000 บาท • เงินเดือน 30,000 บาท มีหนี้สินต่อเดือน 3,000 บาท: (30,000 – 3,000) × 40% = 10,800 บาท

2. คำนวณวงเงินกู้สูงสุด

วงเงินกู้สูงสุด = (ความสามารถในการผ่อนคอนโดต่อเดือน × 1,000,000) ÷ 7,000
ตัวอย่างการคำนวณ:
• ความสามารถในการผ่อนคอนโดต่อเดือน 8,000 บาท: (8,000 × 1,000,000) ÷ 7,000 = 1,140,000 บาท • ความสามารถในการผ่อนคอนโดต่อเดือน 23,000 บาท: (23,000 × 1,000,000) ÷ 7,000 = 3,280,000 บาท
การคำนวณนี้เป็นเพียงการประมาณการเบื้องต้นเท่านั้น ตัวเลขที่แท้จริงอาจแตกต่างออกไปขึ้นอยู่กับอัตราดอกเบี้ยและนโยบายของแต่ละสถาบันการเงิน หลายธนาคารมีเครื่องมือคำนวณสินเชื่อออนไลน์ที่ช่วยให้คุณสามารถประเมินความสามารถในการกู้ได้แม่นยำยิ่งขึ้น

ตารางเปรียบเทียบเงินเดือนกับวงเงินกู้และค่าผ่อนที่เหมาะสม

ตารางด้านล่างนี้แสดงความสัมพันธ์ระหว่างเงินเดือน วงเงินกู้สูงสุดที่สามารถขอได้ และความสามารถในการผ่อนต่อเดือน โดยคำนวณจากสูตรที่กล่าวไปข้างต้น และสมมติว่าไม่มีภาระหนี้สินอื่น:
Article Image
จากตารางจะเห็นได้ว่า หากต้องการซื้อคอนโดในราคา 2 ล้านบาท คุณควรมีเงินเดือนอย่างน้อย 35,000 บาท โดยหากมีภาระหนี้สินอื่นๆ อยู่แล้ว เงินเดือนควรจะสูงกว่านี้ การใช้ตารางนี้เป็นแนวทางเบื้องต้นจะช่วยให้คุณวางแผนการเงินและเลือกคอนโดที่เหมาะสมกับความสามารถทางการเงินของคุณได้ดียิ่งขึ้น
Article Image

5 สิ่งสำคัญที่ควรพิจารณาก่อนตัดสินใจกู้ซื้อคอนโด

1. ทำความเข้าใจเรื่องอัตราดอกเบี้ย

อัตราดอกเบี้ยเป็นปัจจัยสำคัญที่มีผลต่อจำนวนเงินที่ต้องผ่อนชำระในแต่ละเดือน โดยทั่วไปมีอัตราดอกเบี้ย 2 แบบ คือ อัตราดอกเบี้ยคงที่ (Fixed Rate) ซึ่งจะไม่เปลี่ยนแปลงตลอดระยะเวลาที่กำหนด และอัตราดอกเบี้ยลอยตัว (Floating Rate) ซึ่งจะปรับขึ้นลงตามสภาพเศรษฐกิจ ควรศึกษาและเลือกแบบที่เหมาะสมกับสถานการณ์การเงินของตนเอง
อัตราดอกเบี้ยคงที่เหมาะสำหรับผู้ที่ต้องการความแน่นอนในการวางแผนการเงิน สามารถคาดการณ์ค่าใช้จ่ายในแต่ละเดือนได้ ส่วนอัตราดอกเบี้ยลอยตัวอาจมีประโยชน์ในช่วงที่เศรษฐกิจขาลง เพราะอัตราดอกเบี้ยมีแนวโน้มลดลง แต่ก็มีความเสี่ยงหากอัตราดอกเบี้ยปรับขึ้นในอนาคต

2. ศึกษาข้อมูลสินเชื่อของแต่ละธนาคาร

แต่ละสถาบันการเงินมีนโยบายสินเชื่อที่แตกต่างกัน ทั้งในเรื่องของอัตราดอกเบี้ย วงเงินกู้สูงสุด ระยะเวลาการผ่อนชำระ และโปรโมชั่นพิเศษ ควรศึกษาและเปรียบเทียบข้อเสนอจากหลายๆ ที่ เพื่อให้ได้สินเชื่อที่ตอบโจทย์และคุ้มค่าที่สุด
บางธนาคารอาจเสนอโปรโมชั่นพิเศษ เช่น อัตราดอกเบี้ยต่ำในช่วงแรก ฟรีค่าธรรมเนียมการยื่นกู้ หรือส่วนลดค่าธรรมเนียมการโอน ซึ่งสามารถช่วยประหยัดค่าใช้จ่ายได้มาก การเปรียบเทียบข้อเสนอจากหลายธนาคารจะช่วยให้คุณได้ข้อเสนอที่ดีที่สุด

3. ประเมินความสามารถในการผ่อนชำระจริง

นอกจากการใช้สูตรคำนวณความสามารถในการผ่อนแล้ว ควรพิจารณาค่าใช้จ่ายจริงในชีวิตประจำวัน รายได้ที่มั่นคง และเงินออมสำรองฉุกเฉิน เพื่อให้มั่นใจว่าสามารถรับภาระการผ่อนชำระได้อย่างสบายใจ โดยไม่กระทบกับคุณภาพชีวิตและความเป็นอยู่
ผู้เชี่ยวชาญด้านการเงินแนะนำว่า ค่าใช้จ่ายเกี่ยวกับที่อยู่อาศัย (รวมทั้งค่าผ่อนคอนโด ค่าส่วนกลาง และค่าสาธารณูปโภค) ไม่ควรเกิน 30% ของรายได้สุทธิ เพื่อให้มีเงินเหลือสำหรับค่าใช้จ่ายอื่นๆ และการออม การประเมินความสามารถในการผ่อนชำระอย่างสมเหตุสมผลจะช่วยให้คุณไม่ต้องเผชิญกับความเครียดทางการเงินในอนาคต

4. เตรียมเอกสารสำหรับยื่นขอสินเชื่อให้พร้อม

เอกสารที่จำเป็นสำหรับการยื่นขอสินเชื่อมีหลายอย่าง ทั้งเอกสารส่วนตัว เอกสารทางการเงิน และเอกสารหลักประกัน การเตรียมเอกสารให้ครบถ้วนจะช่วยให้กระบวนการขอสินเชื่อเป็นไปอย่างราบรื่นและรวดเร็ว เอกสารที่ควรเตรียมได้แก่:
เอกสารส่วนตัว
• สำเนาบัตรประชาชน • สำเนาทะเบียนบ้าน • สำเนาใบเปลี่ยนชื่อ-นามสกุล (ถ้ามี) • สำเนาทะเบียนสมรส/ใบหย่า (ถ้ามี)
เอกสารทางการเงินสำหรับพนักงานเงินเดือน
• หนังสือรับรองเงินเดือน • สลิปเงินเดือนย้อนหลัง 3 เดือน • รายการเดินบัญชีย้อนหลัง 6 เดือน • สำเนาใบประกอบวิชาชีพ (ถ้ามี)
เอกสารทางการเงินสำหรับเจ้าของกิจการ
• สำเนาทะเบียนการค้า/ทะเบียนบริษัท • ภาพถ่ายกิจการ • รายการเดินบัญชีย้อนหลัง 12 เดือน • หลักฐานการเสียภาษีเงินได้
เอกสารหลักประกัน
• สำเนาโฉนดที่ดิน หรือเอกสารสิทธิ์ • สำเนาสัญญาจะซื้อจะขาย • แผนที่ตั้งและรูปถ่ายอสังหาริมทรัพย์

5. สำรองเงินสำหรับค่าใช้จ่ายอื่นๆ

การซื้อคอนโดไม่ได้มีเพียงค่าผ่อนรายเดือนเท่านั้น แต่ยังมีค่าใช้จ่ายอื่นๆ ที่ต้องเตรียมไว้ด้วย เช่น:
ค่าใช้จ่ายตอนจองคอนโด
• ค่าจองห้อง • ค่าทำสัญญา
ค่าใช้จ่ายตอนยื่นขอสินเชื่อ
• ค่าประเมินหลักประกัน • ค่าธรรมเนียมการยื่นกู้ • ค่าจดทะเบียนสิทธิและนิติกรรม
ค่าใช้จ่ายตอนโอนคอนโด
• ค่าจดจำนอง (ประมาณ 1% ของวงเงินกู้) • ค่าอากรแสตมป์ • ค่าโอนกรรมสิทธิ์ (ประมาณ 2% ของราคาประเมิน)
ค่าใช้จ่ายก่อนเข้าอยู่
• ค่าประกันและติดตั้งมิเตอร์น้ำ-ไฟฟ้า • ค่ากองทุนส่วนกลาง • ค่าส่วนกลางล่วงหน้า • ค่าเฟอร์นิเจอร์และการตกแต่ง
การเตรียมเงินสำรองสำหรับค่าใช้จ่ายเหล่านี้จะช่วยให้กระบวนการซื้อคอนโดดำเนินไปอย่างราบรื่น และไม่ต้องกังวลกับค่าใช้จ่ายที่อาจเกิดขึ้นโดยไม่คาดคิด
Article Image

เทคนิคการผ่อนคอนโดให้หมดเร็วกว่ากำหนด ประหยัดดอกเบี้ย

การผ่อนคอนโดให้หมดเร็วกว่ากำหนดจะช่วยให้คุณประหยัดดอกเบี้ยได้เป็นจำนวนมาก นี่คือเทคนิคที่ช่วยให้คุณผ่อนคอนโดหมดไวขึ้น:

1. ชำระค่างวดให้ตรงตามกำหนด

การชำระค่างวดตรงเวลาไม่เพียงแต่ช่วยให้คุณไม่ต้องเสียค่าปรับเท่านั้น แต่ยังช่วยสร้างประวัติการชำระเงินที่ดี ซึ่งจะเป็นประโยชน์หากคุณต้องการรีไฟแนนซ์ในอนาคต การได้รับอัตราดอกเบี้ยที่ดีจากการรีไฟแนนซ์จะช่วยให้คุณผ่อนคอนโดหมดไวขึ้น
การชำระค่างวดก่อนวันครบกำหนดเล็กน้อยยังช่วยให้มั่นใจว่าเงินจะถูกบันทึกในระบบทันเวลา และช่วยหลีกเลี่ยงปัญหาการชำระเงินล่าช้าเนื่องจากความผิดพลาดของระบบหรือปัญหาในการทำธุรกรรมทางการเงิน

2. เพิ่มยอดการผ่อนชำระต่อเดือน

หากคุณมีความสามารถในการชำระเงินเพิ่มเติม ลองเพิ่มยอดผ่อนชำระให้มากกว่าที่กำหนดไว้ในแต่ละเดือน เช่น เพิ่ม 10% จากยอดผ่อนปกติ เงินที่ชำระเพิ่มนี้จะถูกนำไปตัดเงินต้นโดยตรง ช่วยลดระยะเวลาการผ่อนและประหยัดดอกเบี้ยได้มาก
ตัวอย่างเช่น หากคุณผ่อนคอนโดเดือนละ 10,000 บาท ลองเพิ่มเป็น 11,000 บาท เงิน 1,000 บาทที่เพิ่มขึ้นจะช่วยลดเงินต้นโดยตรง ซึ่งเมื่อทำอย่างต่อเนื่อง จะช่วยลดระยะเวลาการผ่อนชำระลงอย่างมีนัยสำคัญ

3. โปะเงินก้อนใหญ่เป็นครั้งคราว

เมื่อมีรายได้พิเศษ เช่น โบนัส เงินปันผล หรือเงินรางวัล ให้นำมาโปะหนี้คอนโด การจ่ายเงินก้อนใหญ่เพื่อลดเงินต้นจะช่วยลดระยะเวลาการผ่อนและประหยัดดอกเบี้ยได้อย่างมาก ควรแจ้งธนาคารว่าต้องการนำเงินไปตัดเงินต้นโดยตรง และควรโปะในวันเดียวกับวันที่ชำระค่างวดปกติ
การโปะเงินก้อนใหญ่แม้เพียงครั้งเดียวในชีวิตการผ่อนคอนโด เช่น โปะ 50,000 – 100,000 บาท สามารถช่วยลดระยะเวลาการผ่อนได้หลายเดือนหรือแม้กระทั่งหลายปี ขึ้นอยู่กับจำนวนเงินและช่วงเวลาที่ทำการโปะ ยิ่งโปะเร็วเท่าไร ยิ่งประหยัดดอกเบี้ยได้มากเท่านั้น

4. พิจารณารีไฟแนนซ์หลังผ่อนครบ 3 ปี

หลังจากผ่อนคอนโดไปได้ประมาณ 3 ปี อัตราดอกเบี้ยมักจะปรับสูงขึ้น นี่คือช่วงเวลาที่เหมาะสมในการพิจารณารีไฟแนนซ์กับสถาบันการเงินอื่นที่เสนออัตราดอกเบี้ยที่ถูกกว่า การรีไฟแนนซ์ที่ดีจะช่วยลดภาระการผ่อนและระยะเวลาการผ่อนได้อย่างมีประสิทธิภาพ
การรีไฟแนนซ์ไม่เพียงแต่ช่วยให้คุณได้รับอัตราดอกเบี้ยที่ต่ำลงเท่านั้น แต่ยังอาจเปิดโอกาสให้คุณได้รับวงเงินกู้เพิ่มเติม (Top-up) สำหรับการปรับปรุงคอนโด หรือวัตถุประสงค์อื่นๆ อย่างไรก็ตาม การรีไฟแนนซ์มักมีค่าใช้จ่ายที่เกี่ยวข้อง เช่น ค่าประเมินและค่าจดจำนอง ดังนั้นควรคำนวณให้แน่ใจว่าการรีไฟแนนซ์จะคุ้มค่าในระยะยาว
Article Image

วิธีวางแผนการเงินให้ลงตัวเมื่อต้องผ่อนคอนโด

การผ่อนคอนโดเป็นภาระผูกพันทางการเงินในระยะยาว ดังนั้นการวางแผนการเงินที่ดีจึงมีความสำคัญอย่างยิ่ง นี่คือแนวทางในการจัดการการเงินให้ลงตัวเมื่อต้องผ่อนคอนโด:

1. จัดสรรงบประมาณอย่างรอบคอบ

สร้างงบประมาณที่ละเอียดโดยแบ่งรายได้ออกเป็นสัดส่วน เช่น 50% สำหรับค่าใช้จ่ายจำเป็น (รวมค่าผ่อนคอนโด), 30% สำหรับความต้องการส่วนตัว และ 20% สำหรับการออมและการลงทุน การจัดสรรงบประมาณจะช่วยให้คุณมีเงินเพียงพอสำหรับการผ่อนคอนโดโดยไม่กระทบกับค่าใช้จ่ายอื่นๆ
การใช้แอปพลิเคชันหรือเครื่องมือบริหารการเงินส่วนบุคคลจะช่วยให้คุณติดตามค่าใช้จ่ายและรักษาวินัยทางการเงินได้ดียิ่งขึ้น ควรทบทวนงบประมาณเป็นประจำทุกเดือนเพื่อให้มั่นใจว่ายังคงสอดคล้องกับรายได้และค่าใช้จ่ายที่เปลี่ยนแปลงไป

2. สร้างเงินสำรองฉุกเฉิน

ก่อนเริ่มผ่อนคอนโด ควรมีเงินสำรองฉุกเฉินอย่างน้อย 3-6 เดือนของค่าใช้จ่ายทั้งหมด รวมถึงค่าผ่อนคอนโด เงินสำรองนี้จะเป็นตาข่ายนิรภัยในกรณีที่มีเหตุฉุกเฉิน เช่น การตกงาน หรือการเจ็บป่วยที่ทำให้ไม่สามารถทำงานได้ชั่วคราว
การมีเงินสำรองฉุกเฉินจะช่วยให้คุณยังคงสามารถชำระค่าผ่อนคอนโดได้อย่างต่อเนื่องแม้ในยามวิกฤต ซึ่งจะช่วยปกป้องประวัติการชำระเงินและความมั่นคงทางการเงินของคุณในระยะยาว ควรเก็บเงินสำรองฉุกเฉินในบัญชีที่เข้าถึงได้ง่ายและมีความเสี่ยงต่ำ เช่น บัญชีออมทรัพย์ที่ให้ดอกเบี้ยสูง

3. บริหารหนี้สินอื่นๆ ให้ลดลง

หากมีหนี้สินอื่นๆ เช่น หนี้บัตรเครดิต หรือสินเชื่อส่วนบุคคล พยายามชำระให้หมดก่อนหรือระหว่างการผ่อนคอนโด เนื่องจากหนี้เหล่านี้มักมีอัตราดอกเบี้ยสูงกว่าสินเชื่อบ้าน การลดหนี้สินเหล่านี้จะช่วยลดภาระทางการเงินโดยรวม
การจัดลำดับความสำคัญในการชำระหนี้โดยเริ่มจากหนี้ที่มีอัตราดอกเบี้ยสูงที่สุดก่อน (วิธี Avalanche) หรือเริ่มจากหนี้ที่มียอดน้อยที่สุด (วิธี Snowball) จะช่วยให้คุณสามารถจัดการกับหนี้สินได้อย่างมีประสิทธิภาพ และมีเงินเหลือมากขึ้นสำหรับการผ่อนคอนโด

4. หารายได้เสริม

การมีรายได้เสริมนอกเหนือจากเงินเดือนประจำจะช่วยให้คุณมีความยืดหยุ่นทางการเงินมากขึ้น รายได้เสริมอาจมาจากงานพาร์ทไทม์ การทำธุรกิจออนไลน์ หรือการลงทุนในสินทรัพย์ที่สร้างรายได้ เช่น หุ้นปันผล รายได้เสริมนี้สามารถนำไปใช้โปะหนี้คอนโดหรือเพิ่มเงินออมได้
ในยุคดิจิทัล มีโอกาสมากมายในการสร้างรายได้เสริมจากทักษะที่คุณมี เช่น การรับงานอิสระ (Freelance) การขายสินค้าออนไลน์ หรือการให้คำปรึกษาในสาขาที่คุณเชี่ยวชาญ การมีรายได้หลายทางจะช่วยเพิ่มความมั่นคงทางการเงินและลดความเสี่ยงจากการพึ่งพารายได้เพียงแหล่งเดียว

5. ติดตามและปรับแผนการเงินอย่างสม่ำเสมอ

สถานการณ์การเงินอาจเปลี่ยนแปลงได้ตลอดเวลา ไม่ว่าจะเป็นการเลื่อนตำแหน่ง การเปลี่ยนงาน หรือการมีบุตร ดังนั้นควรทบทวนและปรับแผนการเงินทุก 3-6 เดือน เพื่อให้มั่นใจว่าแผนยังคงมีความเหมาะสมกับสถานการณ์ปัจจุบัน
การติดตามอัตราดอกเบี้ยในตลาดและข่าวสารเศรษฐกิจจะช่วยให้คุณสามารถตัดสินใจได้อย่างชาญฉลาดเกี่ยวกับการจัดการสินเชื่อคอนโด เช่น การเลือกช่วงเวลาที่เหมาะสมในการรีไฟแนนซ์ หรือการโปะเงินก้อนใหญ่ การมีความรู้และความเข้าใจเกี่ยวกับสถานการณ์ทางการเงินของตนเองจะช่วยให้คุณสามารถปรับตัวและตอบสนองต่อการเปลี่ยนแปลงได้อย่างมีประสิทธิภาพ

สรุป

การซื้อคอนโดเป็นการลงทุนครั้งใหญ่ในชีวิต ซึ่งต้องอาศัยการวางแผนที่รอบคอบ การเข้าใจความสามารถทางการเงินของตนเองผ่านการคำนวณที่ถูกต้อง และการพิจารณาปัจจัยรอบด้านอย่างครบถ้วน จะช่วยให้การตัดสินใจกู้ซื้อคอนโดเป็นไปอย่างเหมาะสมและไม่สร้างภาระทางการเงินในอนาคต
การเลือกสินเชื่อที่เหมาะสม การเตรียมตัวสำหรับค่าใช้จ่ายต่างๆ และการใช้เทคนิคการผ่อนชำระที่มีประสิทธิภาพ จะช่วยให้คุณสามารถผ่อนคอนโดได้อย่างสบายใจและหมดเร็วกว่ากำหนด นอกจากนี้ การวางแผนการเงินที่ดีจะช่วยให้คุณยังคงมีคุณภาพชีวิตที่ดีแม้จะมีภาระผ่อนคอนโด
สุดท้ายนี้ อย่าลืมว่าการมีที่อยู่อาศัยเป็นของตัวเองไม่ได้หมายถึงการมีภาระหนี้สินที่หนักหน่วง แต่ควรเป็นการลงทุนที่สร้างความมั่นคงในชีวิต และทำให้คุณภาพชีวิตดีขึ้นในระยะยาว
#สาระ #การเงิน #กู้ซื้อคอนโด #วางแผนการเงิน #ผ่อนคอนโด #สินเชื่อที่อยู่อาศัย #คำนวณความสามารถในการกู้ #เทคนิคผ่อนคอนโดหมดเร็ว #รีไฟแนนซ์คอนโด
หัวข้อที่เกี่ยวข้อง:
#รีไฟแนนซ์คอนโด
#การเงิน
#คำนวณความสามารถในการกู้
#กู้ซื้อคอนโด
#Mehome
#เทคนิคผ่อนคอนโดหมดเร็ว
#มีบ้านต้องมีโฮม
#ผ่อนคอนโด
#สาระ
#วางแผนการเงิน
#สินเชื่อที่อยู่อาศัย

หมายเหตุ ข้อจำกัดความรับผิดชอบ : บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลทั่วไปสำหรับเว็บไซต์ Homeday โดย บริษัท โฮมเดย์ กรุ๊ป จำกัด เท่านั้น บริษัทไม่สามารถให้คำมั่นหรือคำรับประกันเกี่ยวกับเนื้อหา รวมถึงไม่สามารถรับรองความเหมาะสมต่อวัตถุประสงค์เฉพาะใดๆ ตามขอบเขตของกฎหมาย เราจะพยายามอย่างเต็มความสามารถเพื่อตรวจสอบว่าข้อมูลที่ปรากฏในบทความนี้ถูกต้อง เชื่อถือได้ และครบถ้วนสมบูรณ์ ณ เวลาที่จัดทำ ข้อมูลดังกล่าวไม่ควรนำไปใช้ในการพิจารณาตัดสินใจด้านการเงิน การลงทุนในอสังหาริมทรัพย์ หรือประเด็นกฎหมายโดยทันที ผู้อ่านไม่ควรอาศัยข้อมูลในบทความนี้แทนคำแนะนำจากผู้ชำนาญการที่ได้รับการฝึกฝนซึ่งสามารถวิเคราะห์ข้อเท็จจริงและสภาวะเฉพาะของท่านได้ ทั้งนี้ ทางบริษัทจะไม่รับผิดชอบใดๆ หากท่านเลือกที่จะนำข้อมูลไปประกอบการตัดสินใจของท่าน

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

HOMEDAY
โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)
คอนโด
โครงการใหม่

โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)

เอสซี แอสเสท
เอสซี แอสเสท
เขตวังทองหลาง, กรุงเทพมหานคร

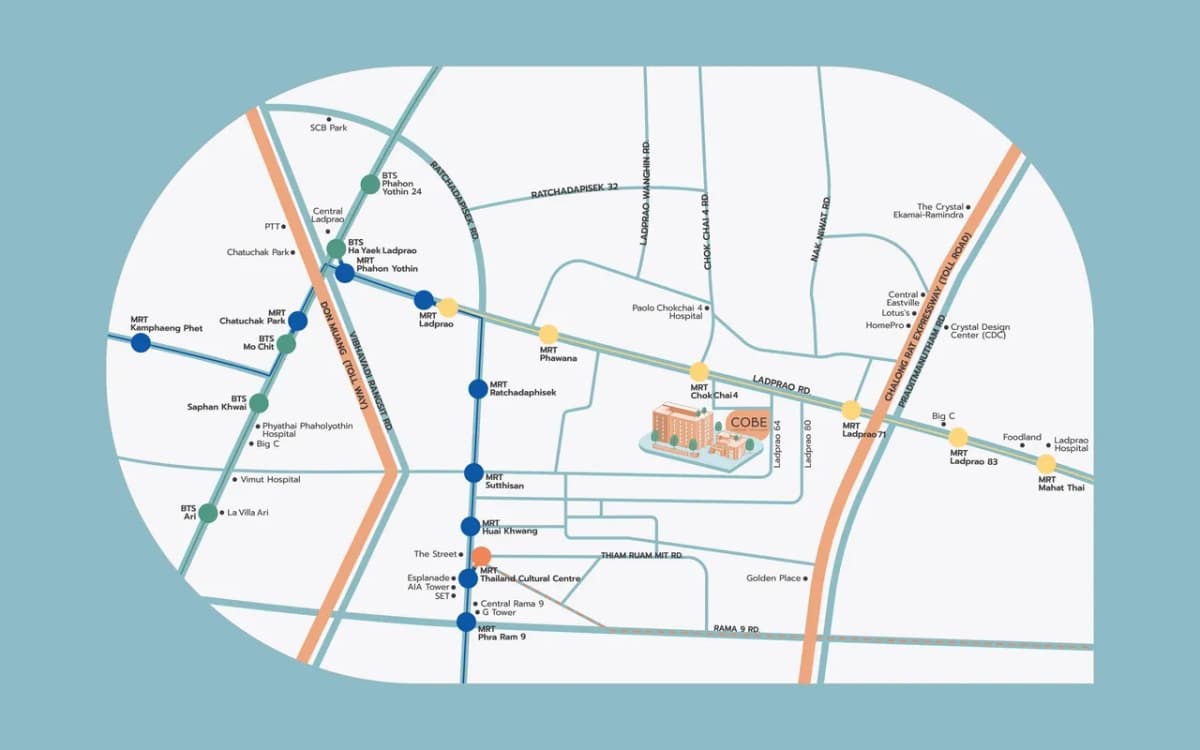
โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan) เป็นคอนโดมิเนียม Low Rise โครงการใหม่พัฒนาโดย บริษัท เอสซี แอสเสท คอร์ปอเรชั่น จำกัด (มหาชน) (SC Asset) ตั้งอยู่บนทำเลศักยภาพ ซอยลาดพร้าว 62 แขวงวังทองหลาง เขตวังทองหลาง กรุงเทพมหานคร โครงการถูกออกแบบภายใต้แนวคิด Co-Being Community ที่ตอบโจทย์ไลฟ์สไตล์ของคนรุ่นใหม่ (New Gen) ผสานดีไซน์ทันสมัยแบบพาสเทล โดดเด่นด้วยสุดยอดทำเลที่เดินทางสะดวกสบาย ห่างจากรถไฟฟ้าสายสีเหลือง (สถานีโชคชัย 4) เพียง 600 เมตร สามารถเชื่อมต่อถนนลาดพร้าวและถนนสุทธิสารได้อย่างรวดเร็ว แวดล้อมด้วยแหล่งรวมไลฟ์สไตล์และสิ่งอำนวยความสะดวกครบครัน อาทิ ตลาดโชคชัย 4, เซ็นทรัล ลาดพร้าว, เซ็นทรัล เฟสติวัล อีสต์วิลล์ และเซ็นทรัล พระราม 9 ตัวโครงการประกอบด้วยอาคารพักอาศัย 8 ชั้น จำนวน 3 อาคาร และอาคารพาณิชย์ 2 ชั้น 1 อาคาร มอบความเป็นส่วนตัวด้วยจำนวนยูนิตพักอาศัยรวม 684 ยูนิต และร้านค้า 6 ยูนิต บนเนื้อที่โครงการประมาณ 5 ไร่ รูปแบบห้องพักมีให้เลือกหลากหลาย ตอบโจทย์การพักผ่อนและการใช้ชีวิตอย่างลงตัว ได้แก่ 1 Bedroom Flex (24-25 ตร.ม.), 1 Bedroom Signature (27-30 ตร.ม.), 1 Bedroom Plus (34-37 ตร.ม.) และ 2 Bedrooms (45 ตร.ม.) สิ่งอำนวยความสะดวกส่วนกลางภายในโครงการจัดเตรียมไว้อย่างครบครันเพื่อรองรับทุกกิจกรรมและแชร์ไอเดียสร้างสรรค์ ประกอบด้วย สระว่ายน้ำ, ห้องออกกำลังกาย (Fitness), Craft & Co. Space, Meeting Room, Social Lounge, Live Studio รวมถึงพื้นที่สีเขียวพักผ่อนอย่าง Rooftop Garden และ Courtyard สวนส่วนกลางที่ร่มรื่น ด้านระบบรักษาความปลอดภัย โครงการมีมาตรการดูแลอย่างเข้มงวดตลอด 24 ชั่วโมง ด้วยระบบผ่านเข้า-ออกโครงการ, การติดตั้งกล้องวงจรปิด (CCTV) ทั่วบริเวณโครงการ และเจ้าหน้าที่รักษาความปลอดภัย ทำให้โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร เป็นคอนโดมิเนียมที่ตอบโจทย์คุณภาพชีวิตและความสะดวกสบายอย่างสมบูรณ์แบบใจกลางย่านลาดพร้าว

เริ่ม 1,990,000 บาท
เซล รัตนาธิเบศร์ (Zelle Rattanathibet)
คอนโด
โครงการพร้อมอยู่

เซล รัตนาธิเบศร์ (Zelle Rattanathibet)

ปริญสิริ
ปริญสิริ
เมืองนนทบุรี, นนทบุรี

โครงการ เซล รัตนาธิเบศร์ (Zelle Rattanathibet) เป็นคอนโดมิเนียม Low-Rise 8 ชั้น พัฒนาโดย บริษัท ปริญสิริ จำกัด (มหาชน) (Prinsiri) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่รัตนาธิเบศร์ ตำบลบางกระสอ อำเภอเมืองนนทบุรี จังหวัดนนทบุรี ภายใต้แนวคิด 'Oxygen Community' ที่มุ่งเน้นความโปร่งโล่งและการอยู่อาศัยที่ใกล้ชิดธรรมชาติ มอบความเป็นส่วนตัวสูงด้วยจำนวนยูนิตต่อชั้นที่น้อย ตอบโจทย์การอยู่อาศัยที่เรียบง่ายแต่ครบครัน ตัวโครงการประกอบด้วยอาคารพักอาศัยหลายอาคาร นำเสนอห้องพักอาศัยในรูปแบบ XL Condo ที่ให้พื้นที่ใช้สอยกว้างขวางเป็นพิเศษ มีให้เลือกทั้งแบบ 1 Bedroom และ 2 Bedroom พื้นที่ใช้สอยเริ่มต้นประมาณ 30.00 - 52.00 ตารางเมตร ตกแต่งครบแบบ Fully Furnished พร้อมเข้าอยู่ โดดเด่นด้วยการจัดวางพื้นที่ที่ใช้งานได้จริง เพดานสูงโปร่ง และการกั้นสัดส่วนที่ชัดเจนเพื่อความเป็นส่วนตัว ทำเลที่ตั้งถือเป็นจุดเด่นสำคัญ เนื่องจากอยู่ใกล้รถไฟฟ้าสายสีม่วง สถานีสะพานพระนั่งเกล้า เพียงระยะเดินถึง (ประมาณ 450 เมตร) ทำให้การเดินทางเข้าสู่ใจกลางกรุงเทพฯ หรือศูนย์ราชการนนทบุรีเป็นไปได้อย่างสะดวกสบาย นอกจากนี้ยังเชื่อมต่อถนนสำคัญหลายเส้นทาง ทั้งถนนสนามบินน้ำ ถนนติวานนท์ และใกล้จุดขึ้น-ลงทางด่วนงามวงศ์วาน สภาพแวดล้อมโดยรอบพรั่งพร้อมด้วยสิ่งอำนวยความสะดวก อาทิ เซ็นทรัล รัตนาธิเบศร์, เอสพลานาด แคราย, บิ๊กซี รัตนาธิเบศร์ และตลาดนัดเลี่ยงเมืองนนท์ รวมถึงอยู่ใกล้หน่วยงานสำคัญอย่าง กระทรวงพาณิชย์ และโรงพยาบาลพระนั่งเกล้า ช่วยให้การใช้ชีวิตประจำวันมีความคล่องตัวและสะดวกสบาย พื้นที่ส่วนกลางถูกออกแบบมาเพื่อส่งเสริมคุณภาพชีวิตที่ดี ประกอบด้วย อาคารคลับเฮ้าส์ส่วนกลาง, สระว่ายน้ำระบบเกลือ, ห้องออกกำลังกาย (Fitness) พร้อมอุปกรณ์ทันสมัย และพื้นที่สวนหย่อมสีเขียวรอบโครงการ ด้านระบบรักษาความปลอดภัย มั่นใจได้ด้วยระบบเข้า-ออกอาคารด้วย Key Card Access, ติดตั้งกล้องวงจรปิด (CCTV) ทั่วโครงการ และเจ้าหน้าที่รักษาความปลอดภัยคอยดูแลตลอด 24 ชั่วโมง โดยโครงการเปิดราคาจำหน่ายเริ่มต้นที่ประมาณ 1.69 - 3.5 ล้านบาท

เริ่ม 1,690,000 บาท
ทั่วไป
HOMEDAY
ดูทั้งหมด
ทำไมธนาคารไม่อนุมัติสินเชื่อบ้าน? พร้อมเคล็ดลับยื่นกู้ให้ผ่านฉลุย
ทั่วไป

ทำไมธนาคารไม่อนุมัติสินเชื่อบ้าน? พร้อมเคล็ดลับยื่นกู้ให้ผ่านฉลุย

การมีบ้านสักหลังเป็นของตัวเองถือเป็นความฝันของคนจำนวนมาก แต่ในความเป็นจริง การจะได้บ้านมาครอบครองนั้นไม่ใช่เรื่องง่าย โดยเฉพาะเมื่อต้องพึ่งพาสินเชื่อจากธนาคาร หลายคนต้องพบกับความผิดหวังเมื่อการยื่นขอสินเชื่อไม่ผ่านการอนุมัติ บทความนี้จะอธิบายถึงสาเหตุหลักที่ทำให้ธนาคารปฏิเสธการให้สินเชื่อบ้าน พร้อมแนะนำวิธีการเตรียมตัวและเทคนิคสำคัญในการยื่นขอสินเชื่อให้ผ่านการพิจารณา ทำไมธนาคารถึงไม่อนุมัติสินเชื่อบ้านให้คุณ? การที่ธนาคารปฏิเสธการอนุมัติสินเชื่อบ้านนั้นมีสาเหตุหลายประการ การเข้าใจถึงสาเหตุเหล่านี้จะช่วยให้คุณสามารถเตรียมตัวและแก้ไขปัญหาได้อย่างตรงจุด ประวัติเครดิตมีปัญหาหรือคะแนนเครดิตต่ำเกินไป ประวัติเครดิตเป็นปัจจัยสำคัญอันดับต้นๆ ที่ธนาคารนำมาพิจารณาเมื่อคุณยื่นขอสินเชื่อ บริษัทข้อมูลเครดิตแห่งชาติ (National Credit Bureau) จะเก็บข้อมูลและประวัติการชำระสินเชื่อของคุณไว้ทั้งหมด หากคุณมีประวัติการชำระเงินล่าช้าเกิน 30 วัน มีการค้างชำระหนี้ หรือมีภาระหนี้เกินตัว ข้อมูลเหล่านี้จะถูกบันทึกไว้และส่งผลต่อคะแนนเครดิตของคุณ คะแนนเครดิต (Credit Scoring) เป็นตัวเลขที่บ่งบอกถึงความน่าเชื่อถือทางการเงินของคุณ โดยมีการจัดระดับความเสี่ยงตั้งแต่ AA (ดีมาก) ถึง HH (แย่มาก) ซึ่งธนาคารจะใช้คะแนนนี้ประกอบการพิจารณาว่าคุณมีความเสี่ยงในการผิดนัดชำระหนี้มากน้อยเพียงใด หากคะแนนเครดิตของคุณไม่เพียงพอ โอกาสที่จะได้รับการอนุมัติสินเชื่อก็จะลดลงอย่างมาก รายได้ไม่แน่นอนหรือไม่เพียงพอ รายได้เป็นอีกปัจจัยสำคัญที่ธนาคารใช้พิจารณา โดยเฉพาะความสม่ำเสมอและความเพียงพอของรายได้ คนที่ประกอบอาชีพอิสระหรือฟรีแลนซ์มักจะพบอุปสรรคในการขอสินเชื่อมากกว่าคนที่ทำงานประจำ เนื่องจากรายได้ไม่แน่นอนและยากต่อการพิสูจน์ นอกจากนี้ หากรายได้ของคุณเมื่อเทียบกับราคาบ้านที่ต้องการซื้อแล้วไม่เพียงพอ ธนาคารอาจปฏิเสธการให้สินเชื่อ โดยทั่วไปธนาคารมักกำหนดให้ค่าผ่อนชำระต่อเดือนไม่ควรเกิน 30-40% ของรายได้ต่อเดือน หากคุณขอวงเงินสูงเกินกว่าที่รายได้จะรองรับได้ ธนาคารก็จะไม่อนุมัติ มีภาระหนี้สินมากเกินไป หากคุณมีภาระหนี้สินอื่นๆ อยู่แล้ว เช่น ผ่อนรถยนต์ [...]

2 นาที
การกู้ร่วมซื้อบ้านช่วยให้คุณมีบ้านเร็วขึ้นได้จริงหรือ? ข้อควรรู้ก่อนตัดสินใจกู้ร่วม
ทั่วไป

การกู้ร่วมซื้อบ้านช่วยให้คุณมีบ้านเร็วขึ้นได้จริงหรือ? ข้อควรรู้ก่อนตัดสินใจกู้ร่วม

การกู้ร่วมซื้อบ้านหรือคอนโดกำลังเป็นทางเลือกที่ได้รับความนิยมสำหรับผู้ที่ต้องการมีที่อยู่อาศัยเป็นของตัวเอง แต่มีข้อจำกัดด้านรายได้หรือคุณสมบัติไม่เพียงพอสำหรับการกู้เดี่ยว การกู้ร่วมช่วยเพิ่มโอกาสในการอนุมัติสินเชื่อและอาจได้วงเงินกู้ที่สูงขึ้น แต่ก็มีทั้งข้อดีและข้อควรระวังที่ผู้กู้ควรพิจารณาอย่างรอบคอบก่อนตัดสินใจ บทความนี้จะอธิบายทุกสิ่งที่คุณควรรู้เกี่ยวกับการกู้ร่วมซื้อบ้าน-ซื้อคอนโด เพื่อประกอบการตัดสินใจได้อย่างเหมาะสม การกู้ร่วมคืออะไร? ทำไมถึงเป็นทางเลือกสำหรับผู้ซื้อบ้าน การกู้ร่วมซื้อบ้านหรือคอนโด คือการที่มีผู้กู้ตั้งแต่ 1-3 คน ซึ่งเป็นคนในครอบครัวเดียวกัน เช่น พ่อแม่-ลูก พี่-น้อง เครือญาติ สามี-ภรรยา ร่วมกันยื่นขอสินเชื่อที่อยู่อาศัยจากสถาบันการเงิน โดยผู้กู้ทุกคนจะมีสิทธิและความรับผิดชอบเท่าเทียมกันในการชำระหนี้ ธนาคารจะนำความสามารถในการผ่อนชำระของผู้กู้ทุกคนมาคำนวณรวมกัน ไม่ว่าจะเป็นฐานเงินเดือน ภาระหนี้สิน ทำให้มักได้วงเงินกู้สินเชื่อที่สูงขึ้น สร้างความน่าเชื่อถือ และเพิ่มโอกาสให้ธนาคารอนุมัติสินเชื่อได้มากขึ้น การกู้ร่วมเป็นทางเลือกที่เหมาะสำหรับผู้ที่มีรายได้ไม่เพียงพอที่จะกู้เองเพียงคนเดียว หรือมีประวัติเครดิตที่ไม่สมบูรณ์ ซึ่งอาจทำให้การขอสินเชื่อคนเดียวเป็นไปได้ยาก การมีผู้กู้ร่วมที่มีคุณสมบัติทางการเงินที่ดีจะช่วยเพิ่มโอกาสในการได้รับการอนุมัติสินเชื่อมากขึ้น การกู้ร่วมแตกต่างจากการค้ำประกันอย่างไร? หลายคนอาจสับสนระหว่างการกู้ร่วมกับการค้ำประกัน ทั้งสองวิธีล้วนช่วยเพิ่มโอกาสในการอนุมัติสินเชื่อ แต่มีความแตกต่างกันในหลายประเด็นสำคัญ: คุณสมบัติของผู้เข้าร่วม การกู้ร่วม: ผู้กู้ร่วมต้องเป็นบุคคลที่มีความสัมพันธ์ในครอบครัวเดียวกัน การค้ำประกัน: ผู้ค้ำประกันเป็นบุคคลใดก็ได้ ไม่จำเป็นต้องเป็นครอบครัวเดียวกัน แต่ต้องมีประวัติทางการเงินที่ดี กรรมสิทธิ์ในทรัพย์สิน การกู้ร่วม: ผู้กู้ร่วมทุกคนมีกรรมสิทธิ์ร่วมกันในทรัพย์สิน การค้ำประกัน: ผู้ค้ำประกันไม่มีกรรมสิทธิ์ในทรัพย์สิน การคำนวณวงเงินกู้ การกู้ร่วม: ธนาคารจะนำรายได้ของผู้กู้ทุกคนมารวมกันเพื่อคำนวณวงเงินกู้ การค้ำประกัน: ธนาคารจะพิจารณาเฉพาะรายได้ของผู้กู้หลักเท่านั้น ความรับผิดชอบในการชำระหนี้ การกู้ร่วม: ผู้กู้ทุกคนมีหน้าที่ชำระหนี้ร่วมกันตั้งแต่เริ่มต้นสัญญา การค้ำประกัน: [...]

2 นาที
สินทรัพย์คืออะไร? และทำไมต้องเข้าใจความแตกต่างจากทรัพย์สิน
ทั่วไป

สินทรัพย์คืออะไร? และทำไมต้องเข้าใจความแตกต่างจากทรัพย์สิน

ในยุคที่เศรษฐกิจมีความผันผวนและเงินเฟ้อสูงขึ้นเรื่อยๆ การเข้าใจพื้นฐานด้านการเงินและการลงทุนจึงเป็นสิ่งสำคัญสำหรับทุกคน ไม่ว่าจะเป็นนักลงทุนมือใหม่หรือผู้ประกอบการที่กำลังเริ่มต้นธุรกิจ คำศัพท์หนึ่งที่มักพบเห็นบ่อยในการศึกษาด้านการเงินคือ “สินทรัพย์” ซึ่งหลายคนยังสับสนกับคำว่า “ทรัพย์สิน” บทความนี้จะอธิบายความหมาย ประเภท และความแตกต่างระหว่างสินทรัพย์และทรัพย์สิน เพื่อให้คุณสามารถบริหารจัดการการเงินได้อย่างมีประสิทธิภาพมากขึ้น สินทรัพย์คืออะไร และมีองค์ประกอบอะไรบ้าง? สินทรัพย์ (Asset) คือทรัพยากรที่มีมูลค่าที่บุคคลหรือกิจการมีสิทธิในการครอบครองหรือควบคุม และคาดว่าจะได้รับประโยชน์เชิงเศรษฐกิจในอนาคต สินทรัพย์เป็นผลจากเหตุการณ์ในอดีตที่ทำให้ได้มาซึ่งสิทธิในการควบคุมทรัพยากรนั้น สินทรัพย์สามารถเป็นได้ทั้งสิ่งที่มีตัวตน เช่น บ้าน ที่ดิน อาคาร เครื่องจักร รถยนต์ และสิ่งที่ไม่มีตัวตน เช่น สิทธิบัตร ลิขสิทธิ์ เครื่องหมายการค้า หรือโปรแกรมคอมพิวเตอร์ การพิจารณาว่าสิ่งใดเป็นสินทรัพย์หรือไม่ จะต้องมีองค์ประกอบ 3 ประการดังนี้ อยู่ในความควบคุมของบุคคลหรือกิจการ – สามารถนำสินทรัพย์นั้นไปใช้ประโยชน์ได้ตามต้องการ เช่น เจ้าของอาคารพาณิชย์สามารถตัดสินใจใช้อาคารเพื่อทำการค้า ให้เช่า หรือขายทำกำไรได้ตามที่ต้องการ ก่อให้เกิดประโยชน์เชิงเศรษฐกิจในอนาคต – มีความเป็นไปได้ค่อนข้างแน่นอนว่าจะได้รับประโยชน์ทางเศรษฐกิจในอนาคต เช่น เครื่องจักรที่สามารถนำไปใช้ผลิตสินค้าเพื่อขายได้ หรือลูกหนี้การค้าที่จะได้รับชำระเงินเมื่อครบกำหนด สามารถวัดมูลค่าต้นทุนได้อย่างน่าเชื่อถือ – สามารถประเมินและตรวจสอบมูลค่าได้อย่างชัดเจน เช่น ลูกหนี้การค้าที่มีใบแจ้งหนี้ระบุยอดเงินที่สามารถเรียกเก็บได้ ยกตัวอย่างเช่น การเช่าที่ดินเพื่อทำธุรกิจ [...]

2 นาที
มนุษย์เงินเดือนจะออมเงินอย่างไรให้มีประสิทธิภาพในปี 2025?
ทั่วไป

มนุษย์เงินเดือนจะออมเงินอย่างไรให้มีประสิทธิภาพในปี 2025?

การออมเงินเป็นสิ่งสำคัญสำหรับทุกคน โดยเฉพาะมนุษย์เงินเดือนที่มีรายได้คงที่ในแต่ละเดือน การออมเงินคือการเก็บสะสมเงินเพื่อเป้าหมายต่างๆ ไม่ว่าจะเป็นการวางแผนเกษียณอายุ การซื้อสินทรัพย์ เช่น รถยนต์ ที่ดิน บ้าน หรือคอนโดมิเนียม การเริ่มต้นธุรกิจส่วนตัว หรือการเก็บเงินสำรองสำหรับเหตุฉุกเฉิน เช่น การตกงาน อุบัติเหตุ หรือการเจ็บป่วย ในปัจจุบันคนรุ่นใหม่ที่เพิ่งเริ่มทำงานให้ความสำคัญกับการออมเงินมากขึ้น เพราะตระหนักถึงความไม่แน่นอนของเศรษฐกิจและค่าครองชีพที่สูงขึ้นเรื่อยๆ บทความนี้จะแนะนำวิธีการออมเงินที่มีประสิทธิภาพสำหรับมนุษย์เงินเดือนในปี 2025 ทำไมการออมเงินจึงสำคัญสำหรับมนุษย์เงินเดือนในปัจจุบัน? การออมเงินมีความสำคัญอย่างยิ่งสำหรับมนุษย์เงินเดือนในปัจจุบัน เนื่องจากค่าครองชีพที่สูงขึ้นอย่างต่อเนื่อง ในขณะที่รายได้อาจไม่ได้เพิ่มขึ้นในอัตราเดียวกัน การมีเงินออมช่วยสร้างความมั่นคงทางการเงิน ทำให้มีเงินสำรองในยามฉุกเฉิน และช่วยให้สามารถวางแผนอนาคตได้ดียิ่งขึ้น นอกจากนี้ การออมเงินยังช่วยลดความเครียดทางการเงิน และเพิ่มคุณภาพชีวิตในระยะยาว มนุษย์เงินเดือนที่มีการออมเงินที่ดีจะมีโอกาสในการลงทุนเพื่อสร้างรายได้เพิ่มเติม และมีอิสรภาพทางการเงินมากขึ้นในอนาคต ข้อมูลจากการสำรวจพบว่า มนุษย์เงินเดือนที่มีการวางแผนการออมเงินที่ดีจะมีโอกาสเกษียณอายุได้เร็วกว่าและมีคุณภาพชีวิตที่ดีกว่าหลังเกษียณ การออมเงินจึงไม่ใช่เพียงการเก็บเงินไว้ใช้ในอนาคต แต่ยังเป็นการลงทุนในคุณภาพชีวิตของตนเองในระยะยาวอีกด้วย เทคนิคพื้นฐานที่มนุษย์เงินเดือนต้องรู้ในการออมเงิน เก็บก่อนใช้ – หลักการสำคัญที่ช่วยให้ออมเงินได้อย่างมีวินัย วิธีการออมเงินแบบ “เก็บก่อนใช้” เป็นหนึ่งในเทคนิคพื้นฐานที่มนุษย์เงินเดือนควรนำมาใช้ หลักการคือ การหักเงินออมทันทีที่ได้รับเงินเดือน ไม่ใช่รอให้เหลือจึงค่อยเก็บ การหักเงินออมก่อนเป็นการบังคับตัวเองให้ใช้จ่ายเท่าที่เหลือ ซึ่งช่วยสร้างวินัยในการออมเงินได้อย่างมีประสิทธิภาพ สำหรับผู้ที่เพิ่งเริ่มต้นทำงาน แนะนำให้เริ่มออมเงินประมาณ 10% ของเงินเดือน เช่น หากได้รับเงินเดือน 15,000 [...]

2 นาที
ดูทั้งหมด
Homeday AgentHomeday Agent
Promo Homeday
คอร์สฮวงจุ้ย
Homeday AgentHomeday Agent