พบ 1,569 บทความ
2025/4/24 • 由 Homeday
การตัดสินใจซื้อบ้านเป็นหนึ่งในการลงทุนครั้งสำคัญของชีวิต ที่คนส่วนใหญ่ต้องใช้เวลาพิจารณาอย่างรอบคอบ หนึ่งในประเด็นสำคัญที่ต้องคำนึงถึงคือวิธีการชำระเงิน โดยมีทางเลือกหลักๆ คือการซื้อด้วยเงินสดหรือการผ่อนชำระผ่านสินเชื่อจากธนาคาร แต่ละวิธีมีข้อดีข้อเสียแตกต่างกันไป และเหมาะกับคนละกลุ่ม บทความนี้จะช่วยให้คุณได้เข้าใจถึงประโยชน์และข้อควรพิจารณาของการซื้อบ้านด้วยเงินสด เพื่อให้คุณสามารถตัดสินใจได้อย่างมั่นใจและเหมาะสมกับสถานะทางการเงินของคุณ ข้อดีของการซื้อบ้านด้วยเงินสดที่คุณอาจไม่เคยรู้ การซื้อบ้านด้วยเงินสดนั้นมีข้อดีหลายประการที่หลายคนอาจมองข้าม เริ่มต้นจากความสะดวกในขั้นตอนการดำเนินการที่น้อยกว่าการขอสินเชื่อเพื่อซื้อบ้าน เพราะคุณไม่จำเป็นต้องเตรียมเอกสารมากมาย เพียงแค่บัตรประชาชนและทะเบียนบ้านเท่านั้น ไม่ต้องใช้เอกสารแสดงรายได้หรือเอกสารอื่นๆ ที่จำเป็นสำหรับการยื่นขอสินเชื่อ ทำให้กระบวนการทั้งหมดรวดเร็วและไม่ยุ่งยาก นอกจากนี้การซื้อบ้านด้วยเงินสดยังทำให้คุณไม่ต้องลุ้นผลการพิจารณาสินเชื่อจากธนาคาร ซึ่งเป็นขั้นตอนที่สร้างความเครียดให้กับผู้ซื้อเป็นอย่างมาก เพราะโอกาสที่การขอสินเชื่อจะไม่ผ่านนั้นมีอยู่เสมอ แต่เมื่อคุณตัดสินใจซื้อด้วยเงินสด คุณสามารถเป็นเจ้าของบ้านได้ทันทีโดยไม่ต้องกังวลในเรื่องนี้ ประโยชน์ที่เห็นได้ชัดเจนที่สุดคือการประหยัดเงินจากการไม่ต้องจ่ายดอกเบี้ย ซึ่งถือเป็นค่าใช้จ่ายก้อนใหญ่ในการผ่อนบ้าน ในบางกรณี ดอกเบี้ยที่ต้องจ่ายตลอดอายุสัญญาเงินกู้อาจมีมูลค่าสูงถึงร้อยละ 50-100 ของราคาบ้าน นั่นหมายความว่าคุณอาจต้องจ่ายเงินเพิ่มอีกเท่าตัวหรือมากกว่านั้นเมื่อเทียบกับการซื้อด้วยเงินสด การตัดปัญหาเรื่องดอกเบี้ยออกไปจึงช่วยประหยัดเงินได้อย่างมหาศาล การซื้อบ้านเงินสดยังมีข้อดีอีกประการคือคุณไม่ต้องเสียค่าจดจำนอง ซึ่งโดยปกติแล้วจะเท่ากับร้อยละ 1 ของวงเงินกู้ เช่น หากกู้ 2 ล้านบาท คุณต้องจ่ายค่าจดจำนองประมาณ 20,000 บาท ซึ่งถือเป็นค่าใช้จ่ายที่คุณสามารถประหยัดได้เมื่อซื้อบ้านด้วยเงินสด อีกหนึ่งข้อดีที่สำคัญคือสิทธิพิเศษที่อาจได้รับจากโครงการ หลายโครงการมักมีโปรโมชั่นพิเศษสำหรับลูกค้าที่ซื้อบ้านด้วยเงินสด เช่น ส่วนลดพิเศษ การลดค่าโอน หรือแม้กระทั่งการแถมเฟอร์นิเจอร์หรือสิ่งอำนวยความสะดวกอื่นๆ ซึ่งเป็นการเพิ่มมูลค่าให้กับการซื้อบ้านของคุณ ใครเหมาะสมกับการซื้อบ้านเงินสด? เช็คลิสต์ก่อนตัดสินใจ การซื้อบ้านด้วยเงินสดอาจไม่เหมาะกับทุกคน การตัดสินใจซื้อบ้านด้วยเงินสดจำเป็นต้องประเมินความพร้อมและสถานะทางการเงินของตนเองให้ถี่ถ้วน กลุ่มคนที่เหมาะสมกับการซื้อบ้านเงินสดคือผู้ที่มี “เงินเย็น” [...]
2025/4/24 • 由 Homeday
การคำนวณเงินผ่อนคอนโดต่อเดือนเป็นกระบวนการที่ต้องพิจารณาปัจจัยหลายด้านทั้งรายได้ ภาระหนี้ และค่าใช้จ่ายเพิ่มเติม การทำความเข้าใจหลักการพื้นฐานทางการเงินจะช่วยให้ผู้ซื้อสามารถวางแผนการผ่อนชำระได้อย่างมีประสิทธิภาพและหลีกเลี่ยงปัญหาทางการเงินในอนาคต วิธีการคำนวณเงินผ่อนคอนโดต่อเดือน การประเมินความสามารถในการผ่อนชำระเริ่มต้นจากการใช้สูตรมาตรฐานที่สถาบันการเงินส่วนใหญ่ยึดถือ โดยอัตราส่วนหนี้สินต่อรายได้ไม่ควรเกิน 40% ของรายได้สุทธิ สูตรการคำนวณพื้นฐานมีดังนี้: ความสามารถในการผ่อนชำระ = (รายได้สุทธิ × 40%) – ภาระหนี้ปัจจุบัน ตัวอย่างเช่น หากมีรายได้เดือนละ 30,000 บาท และมีหนี้สินผ่อนรถเดือนละ 5,000 บาท จะคำนวณได้ว่า:(30,000 × 0.4) – 5,000 = 7,000 บาท/เดือนหมายความว่าสามารถผ่อนคอนโดได้สูงสุดเดือนละ 7,000 บาท โดยไม่กระทบต่อสภาพคล่องทางการเงิน ปัจจัยที่ส่งผลต่อวงเงินกู้ซื้อคอนโด สถาบันการเงินใช้เกณฑ์พิจารณาหลายประการในการอนุมัติวงเงินกู้ หนึ่งในปัจจัยสำคัญคืออัตราส่วนหนี้สินต่อรายได้ (Debt Service Ratio) ซึ่งคำนวณจาก: DSR=(หนี้สินรวมรายได้รวม)×100 DSR=(รายได้รวม/หนี้สินรวม)×100ค่า DSR ที่เหมาะสมไม่ควรเกิน 40% นอกจากนี้ประวัติการชำระหนี้ที่ปรากฏในเครดิตบูโรยังมีผลต่อการตัดสินใจของธนาคาร โดยเฉพาะการชำระหนี้ล่าช้าหรือผิดนัดจะลดโอกาสในการได้รับอนุมัติ ค่าใช้จ่ายเพิ่มเติมที่ต้องคำนึงถึง นอกจากเงินผ่อนหลักแล้ว ผู้ซื้อต้องเตรียมค่าใช้จ่ายอื่น ๆ เช่น เงินดาวน์ [...]
2025/4/24 • 由 Homeday
การซื้อบ้านหรือที่อยู่อาศัยเป็นการลงทุนครั้งใหญ่ของชีวิต ส่วนใหญ่มักใช้วิธีกู้เงินจากสถาบันการเงิน ซึ่งต้องจ่ายทั้งเงินต้นและดอกเบี้ยเป็นรายเดือน แต่คุณรู้หรือไม่ว่าดอกเบี้ยบ้านสามารถนำไปลดหย่อนภาษีได้? บทความนี้จะอธิบายเงื่อนไขและขั้นตอนการนำดอกเบี้ยบ้านไปลดหย่อนภาษีอย่างละเอียด พร้อมแนะนำวิธีคำนวณและการยื่นภาษีออนไลน์ที่ทำได้ง่ายๆ ด้วยตัวเอง ดอกเบี้ยบ้านคืออะไร? ทำไมจึงสำคัญในการลดหย่อนภาษี ดอกเบี้ยบ้าน คือ ค่าตอบแทนที่ผู้กู้ต้องจ่ายให้กับสถาบันการเงินเมื่อกู้ยืมเงินเพื่อซื้อหรือสร้างที่อยู่อาศัย โดยจะมีอัตราดอกเบี้ยที่แตกต่างกันไปตามนโยบายของแต่ละสถาบันการเงิน รวมถึงปัจจัยด้านเครดิตของผู้กู้ ระยะเวลาการกู้ยืม และสภาวะเศรษฐกิจในช่วงนั้นๆ การนำดอกเบี้ยบ้านมาลดหย่อนภาษีถือเป็นสิทธิประโยชน์ทางภาษีที่รัฐบาลให้กับประชาชน เพื่อส่งเสริมการมีที่อยู่อาศัยเป็นของตนเอง อีกทั้งยังช่วยลดภาระค่าใช้จ่ายในการซื้อบ้านได้อีกทางหนึ่ง ซึ่งจะช่วยให้ผู้เสียภาษีประหยัดเงินได้อย่างเป็นกอบเป็นกำ โดยเฉพาะในช่วงแรกของการผ่อนบ้านที่สัดส่วนของดอกเบี้ยมักจะสูงกว่าเงินต้น ดอกเบี้ยบ้านลดหย่อนภาษีได้เท่าไหร่? หลายคนอาจสงสัยว่าดอกเบี้ยบ้านสามารถนำมาลดหย่อนภาษีได้มากน้อยเพียงใด คำตอบคือ คุณสามารถนำดอกเบี้ยบ้านมาลดหย่อนภาษีได้ตามจำนวนที่จ่ายจริง แต่ไม่เกิน 100,000 บาทต่อปีภาษี นั่นหมายความว่า หากคุณจ่ายดอกเบี้ยบ้านในปีภาษีนั้นเป็นจำนวน 80,000 บาท คุณก็สามารถนำไปลดหย่อนได้เต็มจำนวน แต่หากคุณจ่ายดอกเบี้ยบ้านเกิน 100,000 บาท เช่น 120,000 บาท คุณจะสามารถนำไปลดหย่อนได้เพียง 100,000 บาทเท่านั้น การลดหย่อนภาษีด้วยดอกเบี้ยบ้านนี้จะช่วยลดฐานภาษีเงินได้บุคคลธรรมดาของคุณ ซึ่งจะส่งผลให้คุณเสียภาษีน้อยลง หรืออาจได้รับเงินภาษีคืนมากขึ้น ทั้งนี้ขึ้นอยู่กับอัตราภาษีเงินได้ของคุณด้วย ใครบ้างที่มีสิทธิลดหย่อนภาษีจากดอกเบี้ยบ้าน? ไม่ใช่ว่าทุกคนที่ผ่อนบ้านจะสามารถนำดอกเบี้ยไปลดหย่อนภาษีได้ ผู้ที่มีสิทธิใช้การลดหย่อนภาษีจากดอกเบี้ยบ้านจะต้องเป็นผู้ที่มีชื่อเป็นผู้กู้หรือผู้กู้ร่วมในสัญญากู้ยืมเงินเท่านั้น หากคุณเป็นเพียงผู้ร่วมจ่ายค่าบ้านแต่ไม่ได้มีชื่อเป็นผู้กู้หรือผู้กู้ร่วม คุณจะไม่สามารถนำดอกเบี้ยบ้านไปลดหย่อนภาษีได้ นอกจากนี้ แม้ว่าคุณจะเป็นสามีหรือภรรยาที่จดทะเบียนสมรสกับผู้กู้อย่างถูกต้องตามกฎหมาย แต่หากไม่ได้มีชื่อเป็นผู้กู้ร่วม ก็จะไม่สามารถนำดอกเบี้ยบ้านไปลดหย่อนภาษีได้เช่นกัน [...]
2025/4/24 • 由 Homeday
การเป็นฟรีแลนซ์ให้อิสระในการทำงานและการใช้ชีวิต แต่เมื่อถึงเวลาต้องการมีบ้านเป็นของตัวเอง หลายคนกลับกังวลว่าการไม่มีรายได้ประจำแน่นอนจะเป็นอุปสรรคในการกู้ซื้อบ้าน ความจริงแล้ว อาชีพอิสระสามารถกู้บ้านได้ แต่ต้องเตรียมตัวและวางแผนให้รอบคอบมากกว่าพนักงานประจำทั่วไป บทความนี้จะแนะนำเทคนิคสำคัญที่จะช่วยให้คนทำอาชีพอิสระกู้ซื้อบ้านได้ง่ายขึ้นในปี 2025 เหตุใดคนส่วนใหญ่ถึงถูกปฏิเสธการกู้บ้าน? การที่ธนาคารปฏิเสธการยื่นกู้บ้านไม่ได้เกิดขึ้นโดยไม่มีเหตุผล มีปัจจัยหลายประการที่ทำให้ผู้กู้ไม่ผ่านการพิจารณา เช่น รายได้ไม่เพียงพอเมื่อเทียบกับราคาบ้าน มีภาระหนี้สินเดิมสูงเกินไป ประวัติทางการเงินไม่ดี เอกสารไม่ครบถ้วน หรือเลือกธนาคารที่ไม่เหมาะสมกับสถานะทางการเงินของตนเอง นอกจากนี้ อีกสาเหตุสำคัญคือการขาดการวางแผนทางการเงินที่ดี ทำให้ไม่มีเงินดาวน์เพียงพอ โดยทั่วไปธนาคารจะให้สินเชื่อประมาณ 80-90% ของราคาบ้าน ดังนั้นผู้กู้จะต้องมีเงินดาวน์อย่างน้อย 10-20% ของราคาบ้าน ซึ่งหลายคนมักมองข้ามจุดนี้ เอกสารสำคัญที่ฟรีแลนซ์ต้องเตรียมให้พร้อม การเตรียมเอกสารที่ครบถ้วนและถูกต้องเป็นปัจจัยสำคัญที่ช่วยให้อาชีพอิสระมีโอกาสได้รับการอนุมัติสินเชื่อบ้านมากขึ้น เอกสารสำคัญที่ควรเตรียมให้พร้อม ได้แก่: เอกสารพื้นฐาน สำเนาบัตรประชาชนและทะเบียนบ้านของผู้กู้ เอกสารการเปลี่ยนชื่อ-นามสกุล ทะเบียนสมรส หรือใบหย่า (ถ้ามี) เอกสารเกี่ยวกับทรัพย์สินที่จะซื้อ เช่น สัญญาจอง หรือสำเนาโฉนดที่ดิน เอกสารทางการเงิน สำเนาสมุดบัญชีเงินฝากหรือรายการเดินบัญชี (Statement) ย้อนหลัง 6-12 เดือน หนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) ย้อนหลังอย่างน้อย 6 เดือน [...]
2025/4/24 • 由 Homeday
การมีบ้านสักหลังเป็นความฝันของคนส่วนใหญ่ แต่หลายคนต้องพบกับความผิดหวังเมื่อยื่นขอสินเชื่อบ้านแล้วถูกปฏิเสธ การยื่นกู้ซื้อบ้านให้ผ่านไม่ใช่เรื่องยากเกินไป หากคุณเตรียมตัวให้พร้อมและวางแผนอย่างรอบคอบ บทความนี้จะแนะนำ 7 เทคนิคสำคัญที่จะช่วยให้การยื่นกู้ซื้อบ้านของคุณผ่านฉลุย ทำให้คุณได้เป็นเจ้าของบ้านในฝันเร็วขึ้น เหตุใดคนส่วนใหญ่ถึงถูกปฏิเสธการกู้บ้าน? การที่ธนาคารปฏิเสธการยื่นกู้บ้านไม่ได้เกิดขึ้นโดยไม่มีเหตุผล มีปัจจัยหลายประการที่ทำให้ผู้กู้ไม่ผ่านการพิจารณา เช่น รายได้ไม่เพียงพอเมื่อเทียบกับราคาบ้าน มีภาระหนี้สินเดิมสูงเกินไป ประวัติทางการเงินไม่ดี เอกสารไม่ครบถ้วน หรือเลือกธนาคารที่ไม่เหมาะสมกับสถานะทางการเงินของตนเอง นอกจากนี้ อีกสาเหตุสำคัญคือการขาดการวางแผนทางการเงินที่ดี ทำให้ไม่มีเงินดาวน์เพียงพอ โดยทั่วไปธนาคารจะให้สินเชื่อประมาณ 80-90% ของราคาบ้าน ดังนั้นผู้กู้จะต้องมีเงินดาวน์อย่างน้อย 10-20% ของราคาบ้าน ซึ่งหลายคนมักมองข้ามจุดนี้ จะประเมินความสามารถในการกู้ซื้อบ้านของตนเองได้อย่างไร? การประเมินความสามารถในการกู้ซื้อบ้านของตนเองเป็นขั้นตอนแรกที่สำคัญมาก เพราะจะช่วยให้คุณเลือกบ้านที่ราคาเหมาะสมกับกำลังทรัพย์ของคุณ โดยทั่วไปธนาคารจะพิจารณาจากรายได้และภาระหนี้เป็นหลัก ซึ่งคุณสามารถคำนวณได้ดังนี้ กรณีไม่มีหนี้สินใดๆ: หากคุณไม่มีภาระหนี้เลย ความสามารถในการกู้จะคำนวณได้จากสูตร: รายได้ต่อเดือน x 60 = วงเงินกู้สูงสุดที่เป็นไปได้ เช่น หากคุณมีรายได้เดือนละ 30,000 บาท คุณอาจจะกู้ได้สูงสุดประมาณ 1,800,000 บาท กรณีมีหนี้สินอยู่แล้ว: หากคุณมีภาระหนี้อื่นๆ คุณต้องคำนวณความสามารถในการผ่อนชำระดังนี้: รายได้ต่อเดือน x 30-40% = ความสามารถในการผ่อนชำระสูงสุดต่อเดือน [...]
2025/4/24 • 由 Homeday
Yield หรืออัตราผลตอบแทนเป็นตัวแปรสำคัญในระบบเศรษฐกิจที่นักลงทุนควรให้ความสนใจ ไม่น้อยไปกว่าปัจจัยอื่นๆ อย่างเงินเฟ้อ อัตราดอกเบี้ย หรือผลิตภัณฑ์มวลรวมในประเทศ บทความนี้จะอธิบายความหมาย ประเภท และวิธีการคำนวณ Yield ที่ถูกต้อง เพื่อช่วยให้คุณตัดสินใจลงทุนได้อย่างชาญฉลาดและได้รับผลตอบแทนที่คุ้มค่า ความหมายของ Yield ที่นักลงทุนต้องทำความเข้าใจ Yield คือ อัตราผลตอบแทนที่นักลงทุนได้รับจากการลงทุนในสินทรัพย์ประเภทต่างๆ ในช่วงระยะเวลาหนึ่ง โดยแสดงผลในรูปของเปอร์เซ็นต์ต่อปี ผลตอบแทนนี้อาจหมายถึงผลตอบแทนที่แน่นอนหรือผลตอบแทนที่คาดการณ์ว่าจะได้รับ ขึ้นอยู่กับความผันผวนของสินทรัพย์ที่ลงทุน ผลตอบแทนจากการลงทุนในสินทรัพย์แต่ละประเภทจะมีชื่อเรียกที่แตกต่างกันออกไป เช่น การลงทุนในหุ้นจะได้รับผลตอบแทนในรูปของ “เงินปันผล” การลงทุนในตราสารหนี้จะได้รับ “ดอกเบี้ย” และการลงทุนในอสังหาริมทรัพย์จะได้รับ “ค่าเช่า” นอกจากนี้ Yield ยังเป็นเครื่องมือที่ช่วยคาดการณ์แนวโน้มเศรษฐกิจและอัตราดอกเบี้ยในอนาคตได้ เช่น ในช่วงที่อัตราผลตอบแทนของพันธบัตรปรับตัวสูงขึ้นอย่างมาก อาจบ่งชี้ถึงภาวะเงินเฟ้อและแนวโน้มที่ธนาคารกลางอาจปรับขึ้นอัตราดอกเบี้ยนโยบาย ประเภทของ Yield ที่นักลงทุนควรรู้จัก การทำความเข้าใจประเภทของ Yield จะช่วยให้นักลงทุนสามารถวิเคราะห์และเปรียบเทียบการลงทุนได้อย่างเหมาะสม Yield มีหลายประเภทที่สำคัญ ดังนี้ อัตราผลตอบแทนปัจจุบัน (Current Yield) Current Yield คือ อัตราผลตอบแทนจากการลงทุนอย่างง่าย คำนวณจากผลตอบแทนต่อปีที่ได้รับเทียบกับราคาในตลาดหรือต้นทุนที่ซื้อมา สูตรคำนวณคือ: อัตราผลตอบแทนปัจจุบัน [...]
2025/4/23 • 由 Homeday
มนุษย์เงินเดือนกับความท้าทายในการวางแผนการเงินเพื่อวัยเกษียณเป็นเรื่องที่หลายคนมักมองข้าม หลายคนใช้ชีวิตไปวันๆ โดยไม่ได้คำนึงถึงอนาคตระยะยาว ทำให้เมื่อถึงวัยเกษียณกลับไม่มีเงินเพียงพอสำหรับการใช้ชีวิต การวางแผนเกษียณที่ดีจึงเป็นกุญแจสำคัญที่จะช่วยให้เรามีชีวิตหลังเกษียณอย่างมีความสุข ไม่เป็นภาระให้กับลูกหลาน และสามารถใช้ชีวิตได้ตามไลฟ์สไตล์ที่ต้องการ บทความนี้จะพาทุกท่านไปเรียนรู้เคล็ดลับการวางแผนเกษียณสำหรับมนุษย์เงินเดือนที่ทำได้จริง เพื่อให้มีเงินใช้ไม่หมดตลอดช่วงชีวิตหลังเกษียณ ทำไมต้องเริ่มวางแผนเกษียณตั้งแต่วันนี้? ความจริงที่หลายคนอาจยังไม่ตระหนักคือ ยิ่งเริ่มวางแผนเกษียณเร็ว ยิ่งมีโอกาสสร้างความมั่นคงทางการเงินในอนาคตได้มากขึ้น การวางแผนเกษียณไม่ใช่เรื่องของคนที่ใกล้จะเกษียณเท่านั้น แต่เป็นกระบวนการที่ควรเริ่มตั้งแต่วันแรกที่เราเริ่มทำงาน เหตุผลสำคัญที่ต้องวางแผนเกษียณตั้งแต่เนิ่นๆ คือ พลังของการทบต้นของเงินลงทุน เงินที่เราเก็บออมไว้จะงอกเงยผ่านดอกผลการลงทุน และดอกผลนั้นก็จะสร้างดอกผลต่อไปเรื่อยๆ ยิ่งเราให้เวลากับกระบวนการนี้มากเท่าไร เงินของเราก็จะเติบโตได้มากขึ้นเท่านั้น นอกจากนี้ การวางแผนเกษียณยังมีประโยชน์อีกหลายประการ ทั้งการเตรียมความพร้อมด้านการเงิน การสร้างวินัยการออมที่ดี การวางแผนปลดหนี้ก่อนเกษียณ การดูแลตัวเองได้โดยไม่เป็นภาระให้ครอบครัว และการมีอิสระในการใช้ชีวิตตามไลฟ์สไตล์ที่ต้องการหลังเกษียณ กำหนดอายุเกษียณและระยะเวลาหลังเกษียณอย่างสมเหตุสมผล ก้าวแรกของการวางแผนเกษียณคือการกำหนดอายุที่จะเกษียณและคาดการณ์ระยะเวลาหลังเกษียณให้ชัดเจน ซึ่งเป็นสิ่งสำคัญที่จะช่วยให้เราวางแผนการเงินได้อย่างเหมาะสม คนส่วนใหญ่มักกำหนดอายุเกษียณที่ 60 ปี ตามเกณฑ์ทั่วไป แต่บางคนอาจต้องการเกษียณเร็วขึ้นหรือทำงานต่อไปหลังจากนั้น ในการประเมินระยะเวลาหลังเกษียณ คุณสามารถพิจารณาจากประวัติอายุขัยของคนในครอบครัวและสุขภาพของตัวเอง แต่มีคำแนะนำว่าควรบวกเพิ่ม 5-10 ปีจากที่คาดการณ์ไว้ เพื่อให้มีเงินสำรองเพียงพอ โดยทั่วไปมักกำหนดระยะเวลาหลังเกษียณไว้ที่ 20-25 ปี ยิ่งคุณเริ่มวางแผนเร็วเท่าไร ก็ยิ่งมีเวลาให้เงินทำงานมากขึ้นเท่านั้น หากเริ่มต้นวางแผนตั้งแต่อายุ 22 ปี เมื่อเทียบกับการเริ่มต้นตอนอายุ 30 ปี ความแตกต่างของระยะเวลา [...]
2025/4/23 • 由 Homeday
ในยุคที่อาชีพอิสระหรือฟรีแลนซ์กำลังเป็นที่นิยม โดยเฉพาะหลังสถานการณ์โควิด-19 ที่หลายคนผันตัวออกมาเป็นนายตัวเอง เพื่อความยืดหยุ่นในการทำงานและความสมดุลในชีวิต แต่ความท้าทายสำคัญสำหรับชาวฟรีแลนซ์คือเรื่องความมั่นคงทางการเงิน โดยเฉพาะเมื่อต้องการทำธุรกรรมทางการเงินที่สำคัญอย่างการขอสินเชื่อบ้าน หลายคนเข้าใจผิดว่าอาชีพอิสระไม่สามารถกู้ซื้อบ้านได้ แต่ความจริงแล้ว ฟรีแลนซ์ก็มีโอกาสได้รับอนุมัติสินเชื่อเช่นกัน เพียงแต่ต้องเตรียมตัวมากกว่าคนที่มีรายได้ประจำ สินเชื่อบ้านสำหรับฟรีแลนซ์ทำไมถึงได้ยาก? การขอสินเชื่อบ้านสำหรับผู้ประกอบอาชีพอิสระมักมีความท้าทายมากกว่า เนื่องจากรายได้ที่ไม่แน่นอนและไม่มีเอกสารรับรองรายได้แบบสลิปเงินเดือน ธนาคารและสถาบันการเงินจะพิจารณาให้สินเชื่อก็ต่อเมื่อเห็นว่าผู้ขอกู้มีความสามารถในการชำระคืนเงินกู้ได้อย่างสม่ำเสมอ ในกรณีของฟรีแลนซ์ที่รายได้มีความผันผวน จึงต้องแสดงหลักฐานที่น่าเชื่อถือมากขึ้นเพื่อสร้างความมั่นใจให้กับผู้ให้กู้ อาชีพอิสระหรือฟรีแลนซ์ในปัจจุบันสามารถแบ่งออกได้เป็น 2 ประเภทหลักๆ คือ: ฟรีแลนซ์ที่ทำงาน Offline เน้นการบริการนอกสถานที่ เช่น นายหน้าอสังหาริมทรัพย์ นักดนตรี ศิลปิน นักแสดง ไรเดอร์ส่งอาหาร ช่างภาพอิสระ พนักงานพาร์ทไทม์ เป็นต้น ฟรีแลนซ์ที่ทำงาน Online เน้นทำงานผ่านระบบออนไลน์ เช่น นักออกแบบกราฟิก นักเขียนบทความ ตัดต่อวิดีโอ พากย์เสียง แปลภาษา แอดมินดูแลระบบ บล็อกเกอร์ ผู้ขายสินค้าออนไลน์แบบไม่มีหน้าร้าน เป็นต้น เอกสารสำคัญที่ฟรีแลนซ์ต้องเตรียมเมื่อขอสินเชื่อบ้าน การเตรียมเอกสารให้พร้อมและครบถ้วนเป็นกลยุทธ์แรกที่สำคัญมากสำหรับฟรีแลนซ์ เอกสารพื้นฐานที่จำเป็นประกอบด้วย: เอกสารส่วนบุคคล สำเนาบัตรประชาชนผู้กู้และคู่สมรส (ถ้ามี) สำเนาทะเบียนบ้านผู้กู้และคู่สมรส ใบเปลี่ยนชื่อ/นามสกุล/ทะเบียนสมรส/ใบหย่า (ถ้ามี) เอกสารทางการเงิน [...]
2025/4/23 • 由 Homeday
การตัดสินใจซื้อคอนโดถือเป็นก้าวสำคัญในชีวิตของหลายคน โดยเฉพาะคนรุ่นใหม่ที่ต้องการมีที่พักอาศัยเป็นของตัวเอง การวางแผนทางการเงินจึงเป็นสิ่งสำคัญที่สุดก่อนการตัดสินใจ บทความนี้จะช่วยให้คุณเข้าใจว่าเงินเดือนระดับไหนที่เหมาะสมกับการกู้ซื้อคอนโด วิธีคำนวณความสามารถในการผ่อน และสิ่งที่ควรพิจารณาก่อนตัดสินใจซื้อคอนโด รวมถึงเทคนิคการผ่อนคอนโดให้หมดเร็วยิ่งขึ้น เพื่อให้คุณสามารถวางแผนการเงินได้อย่างมีประสิทธิภาพ เงินเดือนระดับไหนที่ธนาคารจะอนุมัติสินเชื่อซื้อคอนโด? การอนุมัติสินเชื่อเพื่อซื้อคอนโดไม่ได้ขึ้นอยู่กับเงินเดือนเพียงอย่างเดียว แต่ยังรวมถึงภาระหนี้สินที่มีอยู่ในปัจจุบันด้วย โดยทั่วไปแล้ว สถาบันการเงินจะพิจารณาความสามารถในการชำระหนี้ทั้งหมดไม่เกิน 40% ของรายได้ต่อเดือน นั่นหมายความว่า ภาระผ่อนคอนโดรวมกับหนี้สินที่มีอยู่ไม่ควรเกิน 40% ของเงินเดือน หากคุณมีเงินเดือน 20,000 บาท และไม่มีภาระหนี้สินอื่นๆ คุณจะสามารถผ่อนคอนโดได้ประมาณเดือนละ 8,000 บาท ซึ่งคิดเป็น 40% ของเงินเดือน และสามารถกู้ได้ประมาณ 1,140,000 บาท แต่หากคุณมีภาระผ่อนอื่นๆ อยู่แล้ว เช่น ผ่อนรถเดือนละ 5,000 บาท ความสามารถในการผ่อนคอนโดของคุณจะลดลงเหลือเพียง 3,000 บาทต่อเดือน (20,000 × 40% – 5,000 = 3,000) ซึ่งจะทำให้วงเงินกู้ลดลงตามไปด้วย ดังนั้น ยิ่งคุณมีเงินเดือนสูงและมีภาระหนี้สินน้อย โอกาสที่ธนาคารจะอนุมัติวงเงินกู้ที่สูงขึ้นก็มีมากขึ้นเช่นกัน นอกจากนี้ ประวัติการชำระเงินที่ดีก็เป็นปัจจัยสำคัญที่ธนาคารใช้พิจารณาในการอนุมัติสินเชื่อด้วย วิธีคำนวณความสามารถในการผ่อนคอนโดง่ายๆ [...]
2025/4/23 • 由 Homeday
การโอนบ้านและที่ดินใหู้กเป็นอีกหนึ่งการวางแผนที่พ่อแม่หลายครอบครัวคิดไว้ในใจ เพื่อมอบสินทรัพย์มีค่าให้กับบุตรหลาน อีกทั้งยังเป็นการวางแผนภาษีและสร้างความมั่นคงให้ครอบครัวในระยะยาว ในปี 2568 นี้ การโอนทรัพย์สินยังคงมีรายละเอียดและขั้นตอนที่ต้องทำความเข้าใจให้ชัดเจน เพื่อให้การดำเนินการเป็นไปอย่างถูกต้องและราบรื่น บทความนี้จะนำเสนอขั้นตอน เอกสารที่ต้องเตรียม และค่าใช้จ่ายที่เกี่ยวข้องกับการโอนบ้านและที่ดินให้ลูก เพื่อให้คุณสามารถเตรียมตัวได้อย่างครบถ้วนและมั่นใจ ทำไมการโอนบ้านให้ลูกจึงแตกต่างจากการรับมรดก? การโอนบ้านหรือที่ดินให้ลูกในขณะที่พ่อแม่ยังมีชีวิตอยู่มีความแตกต่างจากการยกทรัพย์สินให้เป็นมรดกอย่างชัดเจน กล่าวคือ การโอนทรัพย์สินหมายถึงการที่ผู้ให้มีเจตนายกทรัพย์สินให้กับผู้รับในขณะที่ผู้ให้ยังมีชีวิตอยู่ ขณะที่มรดกจะเกิดขึ้นหลังจากเจ้าของทรัพย์สินเสียชีวิตไปแล้ว ประเด็นสำคัญอีกประการคือ ผู้ให้สามารถยกบ้านและที่ดิน หรือสิ่งอื่นๆ ให้กับผู้รับโดยไม่จำเป็นต้องมีค่าตอบแทนใดๆ การโอนบ้านให้ลูกในขณะที่ยังมีชีวิตอยู่มีประโยชน์หลายประการ โดยเฉพาะอย่างยิ่งในด้านการลดภาระภาษีตาม พ.ร.บ.ภาษีที่ดินและสิ่งปลูกสร้างฉบับใหม่ ที่มีผลบังคับใช้มาตั้งแต่วันที่ 1 มกราคม 2563 ซึ่งกำหนดให้ผู้ครอบครองที่ดินประเภทต่างๆ หรือเป็นเจ้าของสิ่งปลูกสร้าง ไม่ว่าจะเป็นบ้าน คอนโด อาคารพาณิชย์ ที่มีมูลค่าเกินเกณฑ์ยกเว้นภาษี จำเป็นต้องเสียภาษีตามมูลค่าของทรัพย์สินในอัตราที่กำหนด การโอนบ้านและที่ดินให้บุตรจึงเป็นวิธีหนึ่งที่ช่วยกระจายการครอบครองสินทรัพย์และช่วยลดภาระภาษีได้ นอกจากนี้ การโอนทรัพย์สินยังช่วยลดปัญหาความขัดแย้งที่อาจเกิดขึ้นในเรื่องมรดกในอนาคต รวมถึงทำให้พ่อแม่ได้เห็นลูกหลานได้ใช้ประโยชน์จากทรัพย์สินที่มอบให้ ซึ่งสร้างความอุ่นใจได้เป็นอย่างดี เอกสารใดบ้างที่ต้องเตรียมสำหรับการโอนบ้านให้ลูก? การเตรียมเอกสารเพื่อโอนบ้านหรือที่ดินให้ลูกนั้น สามารถแบ่งได้เป็น 5 รูปแบบ ขึ้นอยู่กับว่าใครจะเป็นผู้ไปดำเนินการในวันโอน ดังนี้ 1. กรณีพ่อและแม่มาโอนพร้อมกัน เมื่อทั้งพ่อและแม่จะมาโอนที่ดินให้ลูกพร้อมกัน เอกสารที่ต้องเตรียมประกอบด้วย: โฉนดที่ดินตัวจริง บัตรประชาชนของพ่อและแม่ พร้อมสำเนา ทะเบียนบ้านของพ่อและแม่ [...]
2025/4/23 • 由 Homeday
ภาษีมรดกเป็นหนึ่งในภาษีที่หลายคนอาจยังไม่คุ้นเคยมากนัก แต่มีความสำคัญอย่างยิ่งสำหรับการวางแผนทางการเงินและการส่งต่อทรัพย์สินให้แก่ทายาท โดยในประเทศไทยได้มีการบังคับใช้พระราชบัญญัติภาษีการรับมรดก พ.ศ. 2558 ซึ่งมีผลบังคับใช้ตั้งแต่วันที่ 1 กุมภาพันธ์ 2559 กำหนดให้ผู้ที่ได้รับมรดกที่มีมูลค่าเกิน 100 ล้านบาทขึ้นไปต้องเสียภาษีในอัตรา 5% หรือ 10% ตามประเภทของความสัมพันธ์ บทความนี้จะพาทุกท่านมาทำความเข้าใจเกี่ยวกับภาษีมรดกอย่างละเอียด ทั้งนิยาม ผู้ที่ต้องเสีย ประเภททรัพย์สินที่เข้าข่าย วิธีการคำนวณ และเทคนิคการวางแผนเพื่อประโยชน์สูงสุดของทายาท ภาษีมรดกคืออะไร? และทำไมรัฐถึงต้องจัดเก็บ? ภาษีมรดก หรือ Inheritance Tax คือ ภาษีที่เรียกเก็บจากผู้รับมรดกแต่ละราย ไม่ว่าจะเป็นทายาททางสายเลือดหรือบุคคลอื่นที่ได้รับการระบุในพินัยกรรม โดยตามกฎหมายไทยจะเรียกเก็บเฉพาะกรณีที่ได้รับมรดกมูลค่าเกิน 100 ล้านบาทขึ้นไป และเป็นการเก็บภาษีจากผู้รับมรดก ไม่ใช่จากกองมรดกหรือเจ้ามรดกผู้เสียชีวิต ทั้งนี้ มีการออกแบบมาเพื่อกระจายความมั่งคั่งในสังคมและลดความเหลื่อมล้ำทางเศรษฐกิจ รวมถึงเป็นการสร้างรายได้ให้กับรัฐ ภาษีมรดกมีหลักการพื้นฐานว่า ผู้ที่ได้รับทรัพย์สินมูลค่าสูงโดยไม่ต้องลงแรงเอง ควรมีส่วนร่วมในการพัฒนาประเทศผ่านการจ่ายภาษี ซึ่งแนวคิดนี้สอดคล้องกับระบบภาษีอากรทั่วโลกที่มุ่งเน้นความเป็นธรรมทางสังคม โดยการจัดเก็บภาษีมรดกในประเทศไทยเริ่มมีผลบังคับใช้อย่างเป็นทางการหลังจากมีการประกาศใช้พระราชบัญญัติภาษีการรับมรดก พ.ศ. 2558 ใครบ้างที่ต้องเสียภาษีมรดก? กฎหมายกำหนดไว้อย่างไร? การพิจารณาว่าใครต้องเสียภาษีมรดกนั้น มีกฎเกณฑ์ที่ชัดเจนตามกฎหมาย โดยครอบคลุมทั้งบุคคลธรรมดาและนิติบุคคล ดังนี้: บุคคลธรรมดา บุคคลธรรมดาที่ต้องเสียภาษีมรดกประกอบด้วย 3 [...]
2025/4/22 • 由 Homeday
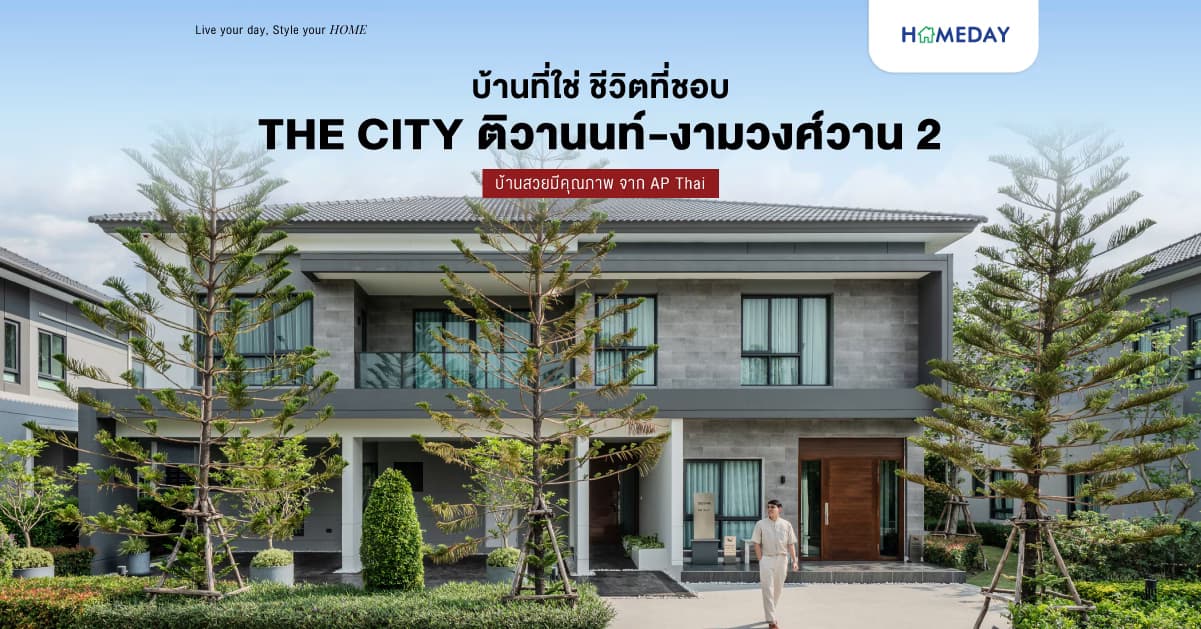
ในยุคที่บ้านไม่ใช่เพียงแค่ที่อยู่อาศัย แต่เป็นพื้นที่แห่งความสุขที่สะท้อนตัวตนและไลฟ์สไตล์ของผู้อยู่อาศัย โครงการ THE CITY ติวานนท์-งามวงศ์วาน 2 โดย AP Thai จึงถูกรังสรรค์ขึ้นด้วยแนวคิด “WHERE FUNCTION MEETS LUXURY” ที่ผสมผสานความหรูหราและฟังก์ชันการใช้งานได้อย่างลงตัว คำตอบของคนรุ่นใหม่ที่มองหาบ้านเดี่ยวคุณภาพดีในทำเลศักยภาพที่พร้อมตอบโจทย์ทั้งการใช้ชีวิตและการเดินทาง HIGHLIGHT NEW DESIGN & NEW SPACE ดีไซน์โมเดิร์นที่เข้าใจชีวิต พร้อม Double Volume* สูงโปร่ง รับแสงธรรมชาติทั่วถึง ให้บ้านสวยงามและน่าอยู่ในทุกมุม LIFESTYLE DIVERSITY กับ 4 แบบบ้านสุดพิเศษ ที่คัดสรรมาให้คุณเลือกตอบโจทย์ทุกความต้องการของทุก Generation ได้อย่างลงตัว PREMIUM STANDARD บ้านคุณภาพดี มาตรฐานการก่อสร้างระดับพรีเมียม พร้อม Home Automation และระบบ KATSAN ที่เป็นนวัตกรรมดูแลลูกบ้าน เอพี เรื่องความปลอดภัย EXCLUSIVE COMMUNITY สังคมส่วนตัวเพียง 52 ยูนิต [...]