Logo
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap

กู้ร่วมคืออะไร ข้อควรรู้ก่อนตัดสินใจกู้ร่วม

Homeday
3 พฤศจิกายน 2565
2 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 3/11/2565

กู้ร่วมคืออะไร ข้อควรรู้ก่อนตัดสินใจกู้ร่วม
Article Image
การกู้ร่วมนั้น เปรียบเสมือนการตัดสินใจลงเรือลำเดียวกันค่ะ คือการยอมรับการมีภาระหนี้สินร่วมกัน ดังนั้น เงื่อนไขของการกู้ร่วม จึงอนุญาตให้เฉพาะครอบครัว สายเลือด และคู่รักเท่านั้น กลุ่มเพื่อน คนรู้จัก จึงไม่สามารถยื่นกู้ร่วมกันได้นั่นเองค่ะ การกู้ร่วม แม้จะมีข้อดีในการได้วงเงินเพิ่ม หรือขออนุมัติได้ง่ายมากขึ้น แต่ก็มีหลายข้อควรรู้ ที่ต้องเตรียมรับมือเอาไว้ในกรณี Worst case ด้วยค่ะ เพื่อให้เราได้ตัดสินใจ และพิจารณาให้แน่ใจเสียก่อน ว่าควรที่จะกู้ร่วมหรือไม่ โดยทาง Homeday ได้แบ่ง 10 หัวข้อหลัก ๆ ที่คนอยากกู้ร่วมต้องรู้เอาไว้ให้เป็นที่เรียบร้อยแล้ว จะมีอะไรบ้างนั้น ไปดูกันเลยค่ะ
"@homeday.co.th กู้ร่วมคืออะไร? ข้อควรรู้ก่อนตัดสินใจกู้ร่วม #บ้านหลังแรก #กู้ร่วม #รู้หรือไม่ #เงินกู้ ♬ SUN GOES DOWN – Andreas Roehrig"

1. กู้ร่วมคืออะไร

Article Image
• กู้ร่วม คือ การทำสัญญายื่นกู้ ที่ผู้กู้เป็นหนี้ก้อนเดียวกัน รับผิดชอบหนี้ร่วมกัน โดยอาจแบ่งชำระหนี้เท่ากัน เช่น พี่น้องสายเลือดเดียวกัน ยื่นกู้จำนวน 1 ล้านบาท พี่ต้องชำระหนี้ทั้งหมด 5 แสนบาท และน้องต้องชำระอีก 5 แสนบาท • ในกรณีที่มีผู้กู้คนใดคนหนึ่งผิดนัดชำระหนี้ ในฐานของคำว่า “รับผิดชอบร่วมกัน” นั่นเท่ากับว่า ผู้กู้รายอื่น ๆ จากการกู้ร่วมนี้ จะต้องชำระหนี้แทน • โดยปกติแล้วจะกู้ร่วมได้ไม่เกิน 3 คน ขึ้นอยู่กับแต่ละธนาคาร • สามารถกู้ร่วมได้เฉพาะในสินเชื่อธุรกิจและสินเชื่ออสังหาริมทรัพย์เท่านั้น • หากเกิดกรณียึดทรัพย์เพื่อไปขายทอดตลาด แต่จำนวนเงินที่ได้น้อยกว่ายอดหนี้คงค้าง ผู้กู้ร่วมทั้งหมด ก็ยังคงต้องรับผิดชอบในการชำระหนี้ต่อไป • บางกรณีผู้กู้ร่วมอาจเป็นแค่ในนาม เพื่อเพิ่มฐานรายได้ของผู้กู้ให้เพียงพอต่อการผ่อนชำระหนี้ในวงเงินที่ต้องการ ไม่จำเป็นต้องจ่ายหนี้คนละครึ่งก็ได้ ทั้งหมดแล้วแต่จะตกลงร่วมกัน • ดอกเบี้ยบ้านสำหรับลดหย่อนภาษีจะถูกหารเฉลี่ยด้วยเช่นกัน

2. ข้อดีของการกู้ร่วม

Article Image
• ธนาคารอนุมัติสินเชื่อง่ายขึ้น : เพราะมองว่าผู้กู้ มีผู้ร่วมรับผิดชอบภาระหนี้ เพิ่มความน่าเชื่อถือว่าจะสามารถชำระหนี้ได้ตามกำหนด ยิ่งผู้กู้ร่วมมีหน้าที่การงานมั่นคง มีสุขภาพร่างกายแข็งแรง ก็ยิ่งเพิ่มความง่ายในการอนุมัติสินเชื่อได้มากขึ้นเท่านั้น • ได้วงเงินสูงขึ้น : การกู้ร่วม คือการพิจารณาจากรายได้ของผู้กู้ร่วมทั้งหมดรวมกัน นั่นจึงเป็นเหตุที่ทำให้สามารถขอวงเงินที่สูงมากขึ้นได้

3. ใครกู้ ร่วมกันได้บ้าง

Article Image
• สามี-ภรรยา : ในที่นี้จะหมายถึงผู้ที่จดหรือไม่จดทะเบียนสมรสก็ได้ แต่หากไม่ได้จดทะเบียนสมรส ก็จะต้องแสดงหลักฐานการเป็นสามี-ภรรยา เช่น ภาพถ่ายงานแต่างงาน, การ์ดแต่งงาน, หนังสือรับรองบุตร หรือมีบุตรร่วมกัน เป็นต้น • พ่อ แม่ ลูก พี่น้อง หรือญาติ : สายโลหิตเดียวกัน และ/หรือ นามสกุลเดียวกัน ในกรณีที่เป็นพี่น้องกันแท้ ๆ แต่ใช้นามสกุลต่างกัน ต้องยื่นหลักฐานแสดงทะเบียนบ้านหรือสูติบัตรที่ระบุว่ามีพ่อแม่คนเดียวกัน ในกรณีของญาติ เช่น ลูกพี่ลูกน้อง ลุง ป้า น้า อา หากมีนามสกุลเดียวกัน หรือมีความสัมพันธ์ทางเครือญาติ ก็สามารถยื่นกู้ร่วมกันได้ แต่จะผ่านหรือไม่ผ่าน ก็ขึ้นอยู่กับการพิจารณาของทางธนาคารร่วมด้วย • คู่รัก LGBTQ+ : กรณีนี้ จะมีแค่ธนาคารกรุงศรีอยุธยา, ธนาคารกสิกรไทย และธนาคารยูโอบีเท่านั้น ที่ให้คู่รัก LGBTQ+ สามารถกู้ร่วมกันได้ โดยจะต้องมีเอกสารรับรองการอยู่ร่วมกัน สามารถกู้ได้สูงสุด 90-95% พิจารณาขึ้นอยู่กับความมั่นคงทางอาชีพเป็นหลัก

4. คุณสมบัติของผู้กู้ร่วม

Article Image
• มีรายได้ต่อเดือนไม่ต่ำกว่าระดับที่กำหนด ส่วนใหญ่ต้องไม่ต่ำกว่า 15,000 บาทต่อเดือน • มีอาชีพและรายได้มั่นคง • บรรลุนิติภาวะแล้ว • ไม่มีภาระหนี้มากเกินไป • ไม่มีประวัติผิดนัดชำระหนี้ ไม่มีประวัติเสียหายด้านการเงิน และไม่ติดเครดิตบูโรหรือแบล็กลิสต์

5. กู้ร่วมใช้เอกสารอะไรบ้าง

Article Image

6. คุณสมบัติและเอกสารของผู้ค้ำประกันผู้กู้ร่วม

• มีอาชีพและรายได้มั่นคง • บรรลุนิติภาวะแล้ว • มีถิ่นที่อยู่อาศัยแน่นอน • ไม่มีประวัติผิดนัดชำระหนี้ ไม่มีประวัติเสียหายด้านการเงิน และไม่ติดเครดิตบูโรหรือแบล็กลิสต์
Article Image

7. กู้ร่วมแล้วใครเป็นเจ้าของ

Article Image
สามารถเลือกได้ 2 ทางเลือก คือ 1.) เป็นเจ้าของกรรมสิทธิ์เพียงคนเดียว และ 2.) เป็นเจ้าของกรรมสิทธิ์ร่วมกัน โดยทั้งสองทางเลือก ขึ้นอยู่กับการตกลงกันระหว่างผู้กู้ร่วม ในกรณีเลือกเป็นเจ้าของกรรมสิทธิ์ร่วมกัน หากต้องการที่จะขาย ผู้ถือกรรมสิทธิ์ทุกคน ก็จะต้องยินยอมด้วย จึงจะสามารถขายได้

8. ผู้กู้ร่วมที่ไม่ได้เป็นเจ้าของกรรมสิทธิ์ สามารถกู้ที่อยู่อาศัยของตัวเองเพิ่มได้

Article Image
ธนาคารแห่งประเทศไทย ได้ผ่อนคลายมาตรการ LTV หรือ หลักเกณฑ์การกำกับดูแลสินเชื่อเพื่อที่อยู่อาศัยและสินเชื่ออันเกี่ยวเนื่องกับสินเชื่อเพื่อที่อยู่อาศัยเป็นการชั่วคราว สำหรับสัญญาเงินกู้ที่ทำสัญญาตั้งแต่วันที่ 20 ตุลาคม 2564 ถึงวันที่ 31 ธันวาคม 2565 โดยกลุ่มผู้กู้ร่วมที่เคยกู้ร่วมไปแล้ว แต่ไม่ได้เป็นเจ้าของกรรมสิทธิ์ ก็จะไม่นับว่าเคยกู้ (ซึ่งมาตรการก่อนหน้านี้จะถือว่าเป็นการกู้ของทุกคน) ทำให้สามารถยื่นกู้ที่อยู่อาศัยของตัวเองได้ ตามเงื่อนไขที่อยู่อาศัยหลังแรก

9. การถอนชื่อผู้กู้ร่วม ในกรณีที่ผู้กู้ร่วมเกิดปัญหากัน

Article Image
• ธนาคารจะพิจารณาว่าผู้กู้ที่เหลืออยู่นั้น มีความสามารถในการผ่อนชำระหนี้ได้หรือไม่ หากผ่อนมาเป็นระยะเวลานาน สม่ำเสมอ ไม่มีปัญหาอะไร ส่วนใหญ่การถอนชื่อก็จะสามารถทำได้โดยง่าย โดยก่อนการถอนชื่อก็จะต้องมาตกลงกันก่อน ว่าใครจะเป็นเจ้าของกรรมสิทธิ์ต่อไป • หากเพิ่งเริ่มต้นการผ่อนไปได้ไม่นาน ยังมีหนี้คงค้างเป็นจำนวนมาก และผู้รับผิดชอบหนี้ไม่มีความสามารถที่จะผ่อนชำระได้ด้วยตนเอง เนื่องจากมีรายได้ไม่เพียงพอ ก็จำเป็นที่จะต้องหาผู้กู้ร่วมคนใหม่มาแทน หากผู้กู้คนใหม่ผ่านการพิจารณา ก็ดำเนินการชำระหนี้ต่อได้เลย • หากผู้กู้ที่เหลืออยู่ มีรายได้และความรับผิดชอบที่จะสามารถชำระหนี้ได้ตามการพิจารณาของธนาคาร ก็สามารถชำระหนี้ต่อได้เลย โดยไม่ต้องหาผู้มากู้ร่วมแทน

10. กรณีผู้กู้ร่วมเสียชีวิต

Article Image
• แจ้งธนาคาร เพื่อเปลี่ยนแปลงสัญญา ทางธนาคารจะเรียกทายาทหรือผู้จัดการมรดกของผู้เสียชีวิตเข้ามาลงชื่อเพื่อแสดงเจตนาที่จะรับสภาพหนี้ภายใน 1 ปี หลังจากนั้นทายาทก็จะเป็นผู้รับช่วงต่อการผ่อนชำระหนี้ต่อไป ในส่วนของกรรมสิทธิ์ก็จะตกทอดไปสู่ทายาท • หากทายาทยังไม่บรรลุนิติภาวะ หรือไม่มีความสามารถในการชำระหนี้ได้ ผู้กู้ร่วมสามารถหาผู้กู้ร่วมรายใหม่ที่มีคุณสมบัติ มาช่วยชำระหนี้ต่อได้ • หรือหากผู้กู้สามารถผ่อนชำระหนี้รวมส่วนของผู้เสียชีวิตได้ด้วยตนเอง ก็สามารถทำได้ แต่กรรมสิทธิ์ก็ยังคงเป็นของทายาทผู้เสียชีวิตเช่นเดิม
เป็นอย่างไรกันบ้างคะ กับเงื่อนไขและกรณีต่าง ๆ ที่อาจเกิดขึ้นได้เมื่อตัดสินใจกู้ร่วม ใครที่กำลังวางแผนเตรียมการอยู่ตอนนี้ ต้องเตรียมพร้อมสำหรับทุกปัญหาที่อาจเกิดขึ้นในอนาคตเอาไว้ด้วยนะคะ และที่สำคัญที่สุด คือการตกลงร่วมกันของคนทั้งสองฝ่าย เพื่อป้องกันไม่ให้เกิดปัญหาภาระหนี้สินตามมาในภายหลัง ใครที่อยากมีบ้าน แต่กลัวกู้ไม่ผ่าน การกู้ร่วมก็เป็นทางออกที่ดีที่จะช่วยได้อย่างแน่นอนค่ะ

หัวข้อที่เกี่ยวข้อง:
#กู้บ้าน
#การเงิน
#เตรียมกู้บ้าน
#ข้อควรรู้ก่อนตัดสินใจกู้ร่วม
#กู้ร่วม
#สารานุกรมบ้าน

หมายเหตุ ข้อจำกัดความรับผิดชอบ : บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลทั่วไปสำหรับเว็บไซต์ Homeday โดย บริษัท โฮมเดย์ กรุ๊ป จำกัด เท่านั้น บริษัทไม่สามารถให้คำมั่นหรือคำรับประกันเกี่ยวกับเนื้อหา รวมถึงไม่สามารถรับรองความเหมาะสมต่อวัตถุประสงค์เฉพาะใดๆ ตามขอบเขตของกฎหมาย เราจะพยายามอย่างเต็มความสามารถเพื่อตรวจสอบว่าข้อมูลที่ปรากฏในบทความนี้ถูกต้อง เชื่อถือได้ และครบถ้วนสมบูรณ์ ณ เวลาที่จัดทำ ข้อมูลดังกล่าวไม่ควรนำไปใช้ในการพิจารณาตัดสินใจด้านการเงิน การลงทุนในอสังหาริมทรัพย์ หรือประเด็นกฎหมายโดยทันที ผู้อ่านไม่ควรอาศัยข้อมูลในบทความนี้แทนคำแนะนำจากผู้ชำนาญการที่ได้รับการฝึกฝนซึ่งสามารถวิเคราะห์ข้อเท็จจริงและสภาวะเฉพาะของท่านได้ ทั้งนี้ ทางบริษัทจะไม่รับผิดชอบใดๆ หากท่านเลือกที่จะนำข้อมูลไปประกอบการตัดสินใจของท่าน

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE
HOMEDAY
ทั่วไป
HOMEDAY
Homeday AgentHomeday Agent
Promo Homeday
Homeday AgentHomeday Agent

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

บทความที่เกี่ยวข้อง

ดูทั้งหมด
ฟรีแลนซ์รายได้ไม่แน่นอนจะขอสินเชื่อบ้านได้อย่างไร? เปิด 5 กลยุทธ์ให้ธนาคารอนุมัติ
ทั่วไป

ฟรีแลนซ์รายได้ไม่แน่นอนจะขอสินเชื่อบ้านได้อย่างไร? เปิด 5 กลยุทธ์ให้ธนาคารอนุมัติ

ในยุคที่อาชีพอิสระหรือฟรีแลนซ์กำลังเป็นที่นิยม โดยเฉพาะหลังสถานการณ์โควิด-19 ที่หลายคนผันตัวออกมาเป็นนายตัวเอง เพื่อความยืดหยุ่นในการทำงานและความสมดุลในชีวิต แต่ความท้าทายสำคัญสำหรับชาวฟรีแลนซ์คือเรื่องความมั่นคงทางการเงิน โดยเฉพาะเมื่อต้องการทำธุรกรรมทางการเงินที่สำคัญอย่างการขอสินเชื่อบ้าน หลายคนเข้าใจผิดว่าอาชีพอิสระไม่สามารถกู้ซื้อบ้านได้ แต่ความจริงแล้ว ฟรีแลนซ์ก็มีโอกาสได้รับอนุมัติสินเชื่อเช่นกัน เพียงแต่ต้องเตรียมตัวมากกว่าคนที่มีรายได้ประจำ สินเชื่อบ้านสำหรับฟรีแลนซ์ทำไมถึงได้ยาก? การขอสินเชื่อบ้านสำหรับผู้ประกอบอาชีพอิสระมักมีความท้าทายมากกว่า เนื่องจากรายได้ที่ไม่แน่นอนและไม่มีเอกสารรับรองรายได้แบบสลิปเงินเดือน ธนาคารและสถาบันการเงินจะพิจารณาให้สินเชื่อก็ต่อเมื่อเห็นว่าผู้ขอกู้มีความสามารถในการชำระคืนเงินกู้ได้อย่างสม่ำเสมอ ในกรณีของฟรีแลนซ์ที่รายได้มีความผันผวน จึงต้องแสดงหลักฐานที่น่าเชื่อถือมากขึ้นเพื่อสร้างความมั่นใจให้กับผู้ให้กู้ อาชีพอิสระหรือฟรีแลนซ์ในปัจจุบันสามารถแบ่งออกได้เป็น 2 ประเภทหลักๆ คือ: ฟรีแลนซ์ที่ทำงาน Offline เน้นการบริการนอกสถานที่ เช่น นายหน้าอสังหาริมทรัพย์ นักดนตรี ศิลปิน นักแสดง ไรเดอร์ส่งอาหาร ช่างภาพอิสระ พนักงานพาร์ทไทม์ เป็นต้น ฟรีแลนซ์ที่ทำงาน Online เน้นทำงานผ่านระบบออนไลน์ เช่น นักออกแบบกราฟิก นักเขียนบทความ ตัดต่อวิดีโอ พากย์เสียง แปลภาษา แอดมินดูแลระบบ บล็อกเกอร์ ผู้ขายสินค้าออนไลน์แบบไม่มีหน้าร้าน เป็นต้น เอกสารสำคัญที่ฟรีแลนซ์ต้องเตรียมเมื่อขอสินเชื่อบ้าน การเตรียมเอกสารให้พร้อมและครบถ้วนเป็นกลยุทธ์แรกที่สำคัญมากสำหรับฟรีแลนซ์ เอกสารพื้นฐานที่จำเป็นประกอบด้วย: เอกสารส่วนบุคคล สำเนาบัตรประชาชนผู้กู้และคู่สมรส (ถ้ามี) สำเนาทะเบียนบ้านผู้กู้และคู่สมรส ใบเปลี่ยนชื่อ/นามสกุล/ทะเบียนสมรส/ใบหย่า (ถ้ามี) เอกสารทางการเงิน [...]

2 นาที
5 เทคนิค เตรียมกู้บ้าน ผ่านฉลุยไม่มีสะดุด
ทั่วไป

5 เทคนิค เตรียมกู้บ้าน ผ่านฉลุยไม่มีสะดุด

? ใครมีแผนอยากจะซื้อบ้านสักหลังเป็นของตัวเองแต่ยังสงสัย ไม่แน่ใจว่าต้องเตรียมตัวอย่างไรบ้างวันนี้แอดมินจะมา แนะนำ 5 ขั้นตอน? เตรียมตัวกู้บ้านผ่านฉลุย

1 นาที
ดอกเบี้ยบ้านควรเลือกแบบไหน? ลอยตัวหรือคงที่ที่ใช่สำหรับคุณ?
ทั่วไป

ดอกเบี้ยบ้านควรเลือกแบบไหน? ลอยตัวหรือคงที่ที่ใช่สำหรับคุณ?

เมื่อตัดสินใจกู้เงินซื้อบ้านหรือคอนโด คำถามสำคัญที่หลายคนมักต้องเผชิญคือควรเลือกดอกเบี้ยแบบไหนระหว่างลอยตัวและคงที่ ซึ่งทั้งสองแบบมีลักษณะเฉพาะและข้อดีข้อเสียที่แตกต่างกัน การทำความเข้าใจเรื่องนี้จะช่วยให้คุณตัดสินใจได้อย่างเหมาะสมกับสถานะทางการเงินและแผนการชำระเงินระยะยาว บทความนี้จะพาคุณไปทำความรู้จักกับดอกเบี้ยทั้งสองประเภท เปรียบเทียบข้อดีข้อเสีย และให้คำแนะนำเพื่อช่วยให้คุณเลือกรูปแบบดอกเบี้ยที่เหมาะสมกับความต้องการมากที่สุด ดอกเบี้ยลอยตัวคืออะไร และมีรูปแบบใดบ้าง? ดอกเบี้ยลอยตัว คือ อัตราดอกเบี้ยที่มีการเปลี่ยนแปลงไปตามดอกเบี้ยอ้างอิงของสถาบันการเงินในแต่ละช่วงเวลา โดยไม่คงที่ตลอดอายุสัญญา การคำนวณดอกเบี้ยลอยตัวอาศัยปัจจัยหลายประการ ได้แก่ นโยบายการบริหารของธนาคาร สภาพคล่องของธนาคาร สถานะทรัพย์สินและหนี้สิน อัตราเงินเฟ้อ และสภาวะเศรษฐกิจในขณะนั้น หลักการสำคัญของดอกเบี้ยลอยตัวคือการคำนวณจากเงินต้นคงเหลือที่แท้จริง โดยไม่ได้ระบุจำนวนเงินดอกเบี้ยเจาะจงว่าจะเป็นเปอร์เซ็นต์เท่าไหร่ไปตลอดอายุสัญญา ดอกเบี้ยลอยตัวสามารถแบ่งออกได้เป็น 3 ประเภทหลักตามกลุ่มลูกค้าและวัตถุประสงค์ของการกู้ ได้แก่: ดอกเบี้ย MLR (Minimum Loan Rate) – เป็นอัตราดอกเบี้ยแบบลอยตัวที่มีเรทราคาเงินกู้ขั้นต่ำสุด สำหรับลูกค้ารายใหญ่ชั้นดีหรือผู้มีประวัติการชำระเงินตรงต่อเวลา เหมาะกับการกู้ที่มีระยะเวลาการชำระแน่นอนในระยะยาว ดอกเบี้ย MRR (Minimum Retail Rate) – คืออัตราดอกเบี้ยลอยตัวที่ใช้กับสินเชื่อส่วนบุคคลและสินเชื่อบ้านสำหรับลูกค้ารายย่อยชั้นดี มักมีเงื่อนไขการชำระที่ยืดหยุ่นกว่า MLR ดอกเบี้ย MOR (Minimum Overdraft Rate) – เป็นอัตราดอกเบี้ยลอยตัวสำหรับเงินกู้เบิกเกินบัญชี มักเกี่ยวข้องกับลูกค้าธุรกิจที่ต้องการความยืดหยุ่นในการบริหารเงินสดหมุนเวียน ธนาคารจะมีการพิจารณาอย่างเข้มงวดสำหรับอัตรานี้ การที่ดอกเบี้ยสามารถเปลี่ยนแปลงได้ตลอดเวลานี้เองทำให้มีทั้งโอกาสและความเสี่ยง โดยผู้กู้อาจได้ประโยชน์เมื่ออัตราดอกเบี้ยในตลาดลดลง [...]

2 นาที
เงินเดือน 30,000 บาท ซื้อบ้านราคาเท่าไร ต้องพิจารณาอะไรบ้าง
Reels

เงินเดือน 30,000 บาท ซื้อบ้านราคาเท่าไร ต้องพิจารณาอะไรบ้าง

เงินเดือน 30,000 บาทจะซื้อบ้านราคาเท่าไร ไม่ควรดูจากรายได้เพียงตัวเลขเดียว เพราะวงเงินกู้และค่างวดขึ้นอยู่กับภาระหนี้เดิม เงินดาวน์ ระยะเวลาผ่อน อัตราดอกเบี้ย…

1 นาที

โครงการแนะนำ

ศุภาลัย วิลล์ จันทบุรี
บ้านเดี่ยว
ACTIVE

ศุภาลัย วิลล์ จันทบุรี

ศุภาลัย
ศุภาลัย

ศุภาลัย วิลล์ จันทบุรี ตั้งอยู่ที่ ถนนเส้นบายพาส 36 / บ้านแลง จันทบุรี สิ่งอำนวยความสะดวกที่โครงการระบุ ได้แก่ ฟิตเนส, คลับเฮ้าส์, สระว่ายน้ำ, Home automation, สวนสาธารณะ, กล้อง CCTV, Co-working space, สนามเด็กเล่น, ระบบรักษาความปลอดภัย 24 ชม., Easy pass ราคาเริ่มต้นที่เว็บโครงการแสดงเมื่อวันที่ 6 ตุลาคม 2569 คือ 2,690,000 บาท ราคาและเงื่อนไขขึ้นอยู่กับแบบบ้านหรือยูนิตที่เลือก

เริ่ม 2,690,000 บาท
ศุภาลัย พรีโม่ เพชรเกษม 110
ทาวน์โฮม
ACTIVE

ศุภาลัย พรีโม่ เพชรเกษม 110

ศุภาลัย
ศุภาลัย

ศุภาลัย พรีโม่ เพชรเกษม 110 ตั้งอยู่ที่ สุดยอดทำเลเชื่อมต่อได้หลากหลายเส้นทาง สิ่งอำนวยความสะดวกที่โครงการระบุ ได้แก่ สวนสาธารณะ, กล้อง CCTV, ระบบรักษาความปลอดภัย 24 ชม., Easy pass ราคาเริ่มต้นที่เว็บโครงการแสดงเมื่อวันที่ 6 ตุลาคม 2569 คือ 3,150,000 บาท ราคาและเงื่อนไขขึ้นอยู่กับแบบบ้านหรือยูนิตที่เลือก

เริ่ม 3,150,000 บาท
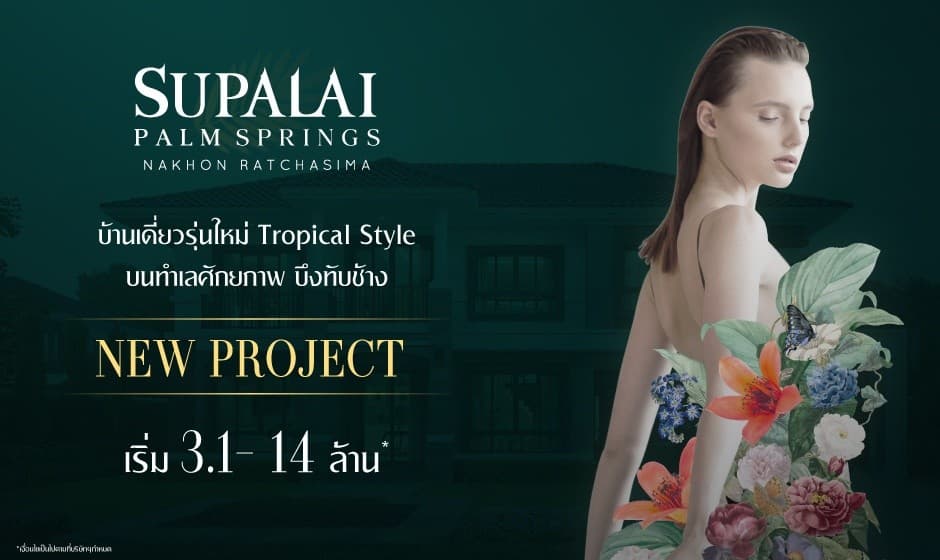
ศุภาลัย ปาล์มวิลล์ นครราชสีมา
บ้านเดี่ยว
โครงการใหม่

ศุภาลัย ปาล์มวิลล์ นครราชสีมา

ศุภาลัย
ศุภาลัย

ศุภาลัย ปาล์มวิลล์ นครราชสีมา ตั้งอยู่ที่ จอหอ - บึงทับช้าง สิ่งอำนวยความสะดวกที่โครงการระบุ ได้แก่ คลับเฮ้าส์, ฟิตเนส, สระว่ายน้ำ, Home automation, สวนสาธารณะ, กล้อง CCTV, ระบบรักษาความปลอดภัย 24 ชม., Easy pass

ปาล์มสปริงส์ เอสเซ้นส์ หาดใหญ่ (Palm Springs Essence Hatyai)
บ้านเดี่ยว
บ้านแฝด
ทาวน์โฮม
ACTIVE

ปาล์มสปริงส์ เอสเซ้นส์ หาดใหญ่ (Palm Springs Essence Hatyai)

ศุภาลัย
ศุภาลัย
หาดใหญ่, สงขลา

ปาล์มสปริงส์ เอสเซ้นส์ หาดใหญ่ เป็นโครงการบ้านเดี่ยว บ้านแฝด และทาวน์โฮม 3 ชั้น สไตล์ Modern Tropical Luxury ที่ตั้งอยู่ในทำเลใจกลางเมือง สะท้อนความเป็นตัวตนของผู้พักอาศัย โครงการนี้มีแนวคิดในการใช้ชีวิตที่หรูหรา มีระดับ พร้อมสิ่งอำนวยความสะดวกครบครัน ตอบสนองทุกมิติของการใช้ชีวิตสมัยใหม่ โครงการเน้นการออกแบบที่ผสมผสานความคลาสสิกเข้ากับความทันสมัยได้อย่างลงตัว ท่ามกลางบรรยากาศที่สวยงามและเงียบสงบ

ดูทั้งหมด