พบ 239 บทความ
3/12/2025 • by Homeday
สัญญาเช่า: การใช้งานโดยไม่มีสิทธิเป็นเจ้าของ สัญญาเช่าเป็นข้อตกลงทางกฎหมายที่ให้สิทธิผู้เช่าในการใช้ทรัพย์สินของผู้ให้เช่าชั่วระยะเวลาหนึ่ง โดยมีการชำระค่าเช่าเป็นรายเดือนหรือรายปี ลักษณะสำคัญของสัญญาเช่ามีดังนี้: สิทธิการใช้งาน: ผู้เช่ามีสิทธิใช้ทรัพย์สินเพียงอย่างเดียว โดยไม่มีกรรมสิทธิ์เป็นเจ้าของ ความยืดหยุ่น: สามารถย้ายออกเมื่อครบสัญญาได้โดยไม่มีภาระผูกพัน ค่าใช้จ่าย: ชำระเพียงค่าเช่าและค่าใช้จ่ายที่เกี่ยวข้อง ระยะเวลา: มักมีการทำสัญญาระยะสั้น ตั้งแต่ 1-3 ปี ข้อดีของสัญญาเช่า มีความคล่องตัวสูง ไม่ต้องรับภาระในการซ่อมแซมอสังหาริมทรัพย์ เหมาะสำหรับผู้ที่ต้องการความยืดหยุ่นในการอยู่อาศัย ลดภาระทางการเงินระยะยาว ข้อจำกัดของสัญญาเช่า ไม่มีสิทธิในการปรับปรุงหรือดัดแปลงสถานที่ อาจถูกขอขึ้นค่าเช่าได้เมื่อสิ้นสุดสัญญา ไม่ได้สร้างทรัพย์สินหรือมูลค่าเพิ่มให้ตนเอง สัญญาเช่าซื้อ: ก้าวแรกสู่การเป็นเจ้าของ สัญญาเช่าซื้อเป็นข้อตกลงที่มีความซับซ้อนมากกว่าสัญญาเช่าปกติ โดยมีเป้าหมายให้ผู้เช่าสามารถเป็นเจ้าของทรัพย์สินในอนาคต ลักษณะสำคัญประกอบด้วย: สิทธิการเป็นเจ้าของ: มีสิทธิที่จะซื้อทรัพย์สินเมื่อครบเงื่อนไขในสัญญา การชำระเงิน: ประกอบด้วยค่าเช่าและเงินส่วนหนึ่งที่นำไปคำนวณเป็นมูลค่าของทรัพย์สิน ระยะเวลา: มักมีสัญญาระยะยาว 5-30 ปี การโอนกรรมสิทธิ์: เมื่อชำระครบตามเงื่อนไข จะได้กรรมสิทธิ์เป็นเจ้าของอย่างสมบูรณ์ ข้อดีของสัญญาเช่าซื้อ มีโอกาสเป็นเจ้าของทรัพย์สินในอนาคต สามารถปรับปรุงหรือตกแต่งได้ภายใต้ข้อตกลง สร้างทรัพย์สินและมูลค่าเพิ่มให้ตนเอง มีการผ่อนชำระที่ยาวนานกว่าสินเชื่อทั่วไป ข้อจำกัดของสัญญาเช่าซื้อ ดอกเบี้ยและค่าใช้จ่ายโดยรวมสูงกว่าการซื้อปกติ หากผิดนัดชำระอาจถูกยึดทรัพย์ มีข้อผูกพันทางกฎหมายที่ซับซ้อน การเลือกระหว่างสัญญาเช่าและสัญญาเช่าซื้อ การตัดสินใจขึ้นอยู่กับปัจจัยหลายประการ: สถานะทางการเงิน เป้าหมายระยะยาว [...]

3/12/2025 • by Homeday
ความสำคัญของประกันอัคคีภัย ประกันอัคคีภัยเป็นเครื่องมือสำคัญในการปกป้องทรัพย์สินที่มีค่าที่สุดของคุณ ไม่ว่าจะเป็นบ้าน คอนโด หรือทรัพย์สินอื่นๆ การทำประกันอัคคีภัยช่วยสร้างความมั่นใจและความปลอดภัยให้กับเจ้าของทรัพย์สิน โดยครอบคลุมความเสียหายที่เกิดจากเหตุไฟไหม้ ซึ่งเป็นภัยที่สามารถทำลายทรัพย์สินได้อย่างรวดเร็วและรุนแรง การเลือกทำประกันอัคคีภัยที่เหมาะสมไม่เพียงแต่ช่วยปกป้องตัวอาคาร แต่ยังครอบคลุมทรัพย์สินภายในอาคารอีกด้วย ซึ่งหมายถึงเฟอร์นิเจอร์ เครื่องใช้ไฟฟ้า และของมีค่าต่างๆ ที่คุณใช้เวลานับปีในการสะสม ความคุ้มครองพื้นฐานของประกันอัคคีภัย ประกันอัคคีภัยโดยทั่วไปจะให้ความคุ้มครองในกรณีต่อไปนี้: ไฟไหม้: ความเสียหายที่เกิดจากเพลิงไหม้โดยตรง รวมถึงควันและความเสียหายจากการดับเพลิง ฟ้าผ่า: ความเสียหายที่เกิดจากฟ้าผ่าโดยตรงต่ออาคารและทรัพย์สิน การระเบิด: ความเสียหายจากการระเบิดที่เกิดขึ้นภายในบริเวณที่เอาประกัน ภัยธรรมชาติบางประเภท: เช่น แผ่นดินไหวหรือลมพายุ (ขึ้นอยู่กับกรมธรรม์) การเลือกวงเงินประกันที่เหมาะสม การกำหนดวงเงินประกันอัคคีภัยที่เหมาะสมเป็นขั้นตอนสำคัญ ควรพิจารณาปัจจัยต่อไปนี้: มูลค่าของอาคาร มูลค่าทรัพย์สินภายในอาคาร ต้นทุนในการก่อสร้างทดแทน ค่าใช้จ่ายในการรื้อถอนและทำความสะอาด ผู้เชี่ยวชาญแนะนำให้ประเมินมูลค่าทรัพย์สินอย่างละเอียดและเลือกวงเงินประกันที่ครอบคลุมเต็มมูลค่าของทรัพย์สิน เพื่อหลีกเลี่ยงการขาดทุนหากเกิดเหตุการณ์ไม่คาดฝัน ข้อพิจารณาเพิ่มเติมในการทำประกันอัคคีภัย การประเมินความเสี่ยง ก่อนตัดสินใจทำประกัน ควรประเมินความเสี่ยงของทรัพย์สิน เช่น ทำเลที่ตั้ง สภาพแวดล้อมโดยรอบ ระบบป้องกันไฟที่มีอยู่ ประเภทของการประกันอัคคีภัย มีหลายประเภทให้เลือก: ประกันอัคคีภัยสำหรับที่อยู่อาศัย ประกันอัคคีภัยสำหรับอาคารพาณิชย์ ประกันอัคคีภัยแบบครอบคลุมพิเศษ ขั้นตอนการทำประกันอัคคีภัย ค้นคว้าและเปรียบเทียบบริษัทประกัน ตรวจสอบรายละเอียดความคุ้มครอง ประเมินมูลค่าทรัพย์สิน เลือกวงเงินประกันที่เหมาะสม กรอกใบสมัครและชำระเบี้ยประกัน [...]

3/11/2025 • by Homeday
การลงทุนในอสังหาริมทรัพย์เพื่อปล่อยเช่าถือเป็นช่องทางการสร้างรายได้ที่น่าสนใจสำหรับนักลงทุนในปัจจุบัน อย่างไรก็ตาม ความสำเร็จของการลงทุนนี้ขึ้นอยู่กับปัจจัยสำคัญหลายประการ โดยเฉพาะอย่างยิ่งการเลือกห้องชุดที่เหมาะสมเพื่อปล่อยเช่า บทความนี้จะแนะนำวิธีการเลือกห้องชุดที่จะสร้างผลตอบแทนได้ดีที่สุด ทำเลที่ตั้งคือหัวใจหลักของการลงทุน ทำเลที่ตั้งถือเป็นปัจจัยแรกที่ต้องพิจารณาอย่างรอบคอบ ห้องชุดที่ตั้งอยู่ในทำเลที่มีศักยภาพจะช่วยดึงดูดผู้เช่าและสร้างผลตอบแทนที่ดี โดยมีหลักเกณฑ์การพิจารณาดังนี้ ความใกล้ระบบขนส่งสาธารณะ เช่น รถไฟฟ้า (BTS) หรือ MRT เป็นปัจจัยสำคัญที่ผู้เช่าส่วนใหญ่ให้ความสำคัญ ห้องชุดที่อยู่ใกล้สถานีขนส่งมักมีอัตราการเช่าที่สูงและค่าเช่าที่ดี แหล่งชุมชนและสิ่งอำนวยความสะดวก ความพร้อมของร้านอาหาร ซุปเปอร์มาร์เก็ต ศูนย์การค้า สถานพยาบาล และสถานศึกษา ล้วนเป็นจุดดึงดูดสำหรับผู้เช่า บรรยากาศและความปลอดภัยของย่านที่ตั้ง พื้นที่ที่มีความเป็นมิตร สะอาด และปลอดภัย จะช่วยเพิ่มความน่าสนใจให้กับห้องชุด การวิเคราะห์ตลาดผู้เช่าอย่างแม่นยำ การเข้าใจกลุ่มเป้าหมายผู้เช่าเป็นกุญแจสำคัญในการเลือกห้องชุดที่เหมาะสม แบ่งกลุ่มผู้เช่าหลักออกเป็น นักศึกษา: มักมองหาห้องชุดใกล้สถาบันการศึกษา ราคาย่อมเยา และมีระบบรักษาความปลอดภัยดี พนักงานออฟฟิศ: ให้ความสำคัญกับทำเลใกล้แหล่งงาน การเดินทางสะดวก และสภาพแวดล้อมที่น่าอยู่ ชาวต่างชาติ: สนใจห้องชุดที่มีการตกแต่งทันสมัย มีระบบรักษาความปลอดภัย และใกล้แหล่งธุรกิจหรือสถานที่สำคัญ การประเมินคุณภาพและสภาพของห้องชุด คุณภาพและสภาพของห้องชุดมีผลโดยตรงต่อความน่าสนใจและอัตราค่าเช่า พิจารณาปัจจัยต่อไปนี้ อายุอาคาร ควรเลือกโครงการที่มีอายุไม่เกิน 10 ปี เพื่อหลีกเลี่ยงค่าซ่อมแซมที่สูง การออกแบบและการตกแต่ง ห้องชุดที่มีการออกแบบทันสมัย มีพื้นที่ใช้สอยคุ้มค่า [...]
3/11/2025 • by Homeday
การจำนอง: เครื่องมือทางการเงินที่ปลอดภัยและมีเงื่อนไข การจำนองเป็นเครื่องมือทางการเงินที่สำคัญในวงการอสังหาริมทรัพย์ ซึ่งเป็นกระบวนการที่เจ้าของทรัพย์สินนำอสังหาริมทรัพย์ของตนไปค้ำประกันเงินกู้กับสถาบันการเงิน โดยมีหลักการทำงานที่ชัดเจนและมีความคุ้มครองทั้งสองฝ่าย ในกระบวนการจำนอง เจ้าของทรัพย์สินจะยังคงครอบครองและใช้ประโยชน์จากอสังหาริมทรัพย์นั้นได้ตามปกติ แต่สถาบันการเงินจะมีสิทธิในการยึดทรัพย์หากผู้กู้ไม่สามารถชำระหนี้ได้ตามข้อตกลง กระบวนการนี้มีความโปร่งใสและมีกฎหมายรองรับอย่างชัดเจน ทำให้ทั้งผู้กู้และสถาบันการเงินมีความมั่นใจในการทำธุรกรรม คุณสมบัติสำคัญของการจำนอง ประกอบด้วย: การกำหนดวงเงินกู้ขึ้นอยู่กับมูลค่าของทรัพย์สิน อัตราดอกเบี้ยที่มีความยืดหยุ่นและต่ำกว่าสินเชื่อประเภทอื่น ระยะเวลาการผ่อนชำระที่ยาวนาน (โดยปกติ 10-30 ปี) การคุ้มครองสิทธิของทั้งผู้กู้และผู้ให้กู้ตามกฎหมาย การขายฝาก: ทางเลือกทางกฎหมายที่ซับซ้อนกว่า การขายฝากเป็นรูปแบบการโอนกรรมสิทธิ์ที่มีความแตกต่างจากการจำนองอย่างสิ้นเชิง ในกระบวนการนี้ เจ้าของทรัพย์สินจะขายทรัพย์สินให้กับผู้ซื้อฝาก แต่มีสิทธิในการไถ่คืนทรัพย์สินภายในระยะเวลาที่กำหนด หลักการสำคัญของการขายฝาก: โอนกรรมสิทธิ์การเป็นเจ้าของทรัพย์สินให้กับผู้ซื้อฝากทันที มีระยะเวลาไถ่คืนที่ตกลงกันไว้ล่วงหน้า ราคาไถ่คืนจะเป็นไปตามข้อตกลงในสัญญา ผู้ขายฝากยังคงมีสิทธิในการใช้ประโยชน์จากทรัพย์สินในระหว่างระยะเวลาไถ่คืน ความแตกต่างที่สำคัญระหว่างจำนองและขายฝาก ด้านกรรมสิทธิ์ การจำนอง: เจ้าของทรัพย์สินยังคงครอบครองกรรมสิทธิ์ การขายฝาก: กรรมสิทธิ์ถูกโอนไปยังผู้ซื้อฝากทันที ระยะเวลาและเงื่อนไข การจำนอง: มีกำหนดระยะเวลาการชำระหนี้ที่ชัดเจน การขายฝาก: มีระยะเวลาไถ่คืนตามข้อตกลง ความเสี่ยง การจำนอง: ความเสี่ยงต่ำกว่า มีกฎหมายคุ้มครอง การขายฝาก: ความเสี่ยงสูงกว่า ขึ้นอยู่กับข้อตกลงในสัญญา วัตถุประสงค์ การจำนอง: เพื่อกู้ยืมเงินโดยใช้ทรัพย์สินค้ำประกัน การขายฝาก: เพื่อระดมทุนหรือแก้ปัญหาทางการเงินเฉพาะหน้า ข้อควรระวังในการเลือกใช้ การตัดสินใจเลือกระหว่างจำนองและขายฝากต้องพิจารณาอย่างรอบคอบ [...]
3/11/2025 • by Homeday
ทำความเข้าใจสินเชื่อบ้านร่วม สินเชื่อบ้านร่วมคือการกู้เงินซื้อบ้านโดยมีผู้กู้มากกว่าหนึ่งคน ซึ่งแต่ละคนจะมีความรับผิดชอบร่วมกันในการชำระหนี้เงินกู้ วิธีนี้เปิดโอกาสให้ผู้กู้สามารถเพิ่มความน่าเชื่อถือทางการเงินและโอกาสในการอนุมัติสินเชื่อ คุณสมบัติของผู้กู้ร่วม ผู้กู้ร่วมที่เหมาะสมมักเป็นบุคคลที่มีความสัมพันธ์ใกล้ชิด เช่น: คู่สมรส บิดามารดากับบุตร พี่น้อง เพื่อนสนิท สิ่งสำคัญคือผู้กู้ร่วมต้องมีความน่าเชื่อถือทางการเงิน มีรายได้มั่นคง และมีประวัติการเงินที่ดี ประโยชน์ของการขอสินเชื่อบ้านร่วม เพิ่มโอกาสในการอนุมัติสินเชื่อ การมีผู้กู้ร่วมช่วยเพิ่มความน่าเชื่อถือให้กับคำขอสินเชื่อ ธนาคารจะพิจารณาจากรายได้รวมและความสามารถในการชำระหนี้ของทั้งสองฝ่าย ซึ่งช่วยเพิ่มวงเงินกู้และโอกาสในการอนุมัติ กระจายภาระทางการเงิน การแบ่งภาระการผ่อนชำระทำให้ภาระทางการเงินเบาลง ทั้งยังช่วยลดความกดดันทางการเงินของแต่ละฝ่าย ข้อควรระวังในการขอสินเชื่อบ้านร่วม ความรับผิดชอบร่วมกัน ผู้กู้ร่วมทั้งสองฝ่ายมีความรับผิดชอบร่วมกันในการชำระหนี้ หากฝ่ายใดฝ่ายหนึ่งผิดนัดชำระ จะส่งผลกระทบต่อคะแนนเครดิตของทั้งสองฝ่าย การวางแผนล่วงหน้า ควรมีการตกลงและวางแผนร่วมกันอย่างชัดเจนเกี่ยวกับ: วิธีการชำระเงิน การแบ่งค่าใช้จ่าย แผนสำรองกรณีมีปัญหาทางการเงิน เอกสารที่ต้องเตรียม เอกสารส่วนบุคคล สำเนาบัตรประจำตัวประชาชน สำเนาทะเบียนบ้าน เอกสารแสดงรายได้ (เช่น สลิปเงินเดือน) เอกสารทางการเงิน หนังสือรับรองการทำงาน งบเดินบัญชีย้อนหลัง เอกสารแสดงสินทรัพย์และหนี้สิน เกณฑ์การพิจารณาของธนาคาร ธนาคารจะประเมินปัจจัยต่างๆ เพื่อพิจารณาอนุมัติสินเชื่อ ได้แก่: รายได้รวม ประวัติการเงิน อายุการทำงาน คะแนนเครดิต อัตราส่วนหนี้ต่อรายได้ ขั้นตอนการขอสินเชื่อบ้านร่วม ตรวจสอบคุณสมบัติเบื้องต้น เตรียมเอกสารให้ครบถ้วน [...]
3/6/2025 • by Homeday
การมีบ้านเป็นของตัวเองถือเป็นความฝันของคนจำนวนมาก แต่ด้วยราคาที่อยู่อาศัยที่สูงขึ้นอย่างต่อเนื่อง ทำให้การกู้เงินเพื่อซื้อที่อยู่อาศัยเป็นทางเลือกที่หลายคนต้องพิจารณา ในตลาดการเงินปัจจุบัน มีผลิตภัณฑ์สินเชื่อที่เกี่ยวข้องกับที่อยู่อาศัยให้เลือกหลากหลาย แต่ที่พบบ่อยและมักสร้างความสับสนให้กับผู้กู้ คือ “สินเชื่อบ้าน” และ “สินเชื่อที่อยู่อาศัย” ความหมายและลักษณะพื้นฐาน สินเชื่อบ้าน (Housing Loan) เป็นสินเชื่อที่ให้กู้ยืมเพื่อซื้อที่อยู่อาศัยโดยเฉพาะ ไม่ว่าจะเป็นบ้านเดี่ยว ทาวน์เฮาส์ หรือคอนโดมิเนียม โดยใช้ทรัพย์สินที่ซื้อนั้นเป็นหลักประกัน วัตถุประสงค์หลักคือการซื้อที่อยู่อาศัยใหม่หรือมือสอง รวมถึงการก่อสร้างบ้านบนที่ดินที่มีอยู่แล้ว ในขณะที่สินเชื่อที่อยู่อาศัย (Residential Loan) มีความหมายที่กว้างกว่า ครอบคลุมการกู้ยืมที่เกี่ยวข้องกับที่อยู่อาศัยในหลายรูปแบบ เช่น การซื้อที่ดินเปล่าเพื่อปลูกสร้างในอนาคต การต่อเติมหรือซ่อมแซมบ้าน การรีไฟแนนซ์ที่อยู่อาศัย หรือแม้แต่การใช้ที่อยู่อาศัยเป็นหลักประกันเพื่อกู้เงินไปใช้ในวัตถุประสงค์อื่น เงื่อนไขและคุณสมบัติผู้กู้ สินเชื่อบ้าน อายุผู้กู้: โดยทั่วไปต้องมีอายุ 20-65 ปี รายได้ขั้นต่ำ: มักกำหนดที่ 15,000-20,000 บาทต่อเดือน อายุงาน: ต้องทำงานประจำอย่างน้อย 6 เดือน-1 ปี วงเงินกู้: สูงสุดถึง 90-95% ของราคาประเมินหรือราคาซื้อขาย ระยะเวลาผ่อน: สูงสุด 30-40 ปี สินเชื่อที่อยู่อาศัย [...]

3/4/2025 • by Homeday
การรีไฟแนนซ์บ้านเป็นทางเลือกทางการเงินที่น่าสนใจสำหรับผู้ที่มีภาระสินเชื่อบ้าน โดยเฉพาะในช่วงที่อัตราดอกเบี้ยมีการเปลี่ยนแปลง แต่หลายคนยังสงสัยว่าการรีไฟแนนซ์บ้านดีจริงหรือไม่ และจะช่วยประหยัดค่าใช้จ่ายได้มากน้อยเพียงใด บทความนี้จะช่วยไขข้อสงสัยและให้ข้อมูลที่จำเป็นในการตัดสินใจ รีไฟแนนซ์บ้านคืออะไร? การรีไฟแนนซ์บ้าน คือการนำสินเชื่อบ้านที่มีอยู่กับธนาคารเดิมไปขอสินเชื่อใหม่กับอีกธนาคารหนึ่งที่ให้เงื่อนไขและอัตราดอกเบี้ยที่ดีกว่า เป็นการโอนภาระหนี้จากธนาคารเดิมไปยังธนาคารใหม่ โดยมีวัตถุประสงค์หลักเพื่อลดภาระค่าใช้จ่ายในการผ่อนชำระรายเดือน การรีไฟแนนซ์บ้านเป็นสิทธิของผู้กู้ที่สามารถเลือกธนาคารที่ให้อัตราดอกเบี้ยและเงื่อนไขที่เหมาะสมกับตนเองมากที่สุด ซึ่งธนาคารแห่งประเทศไทยได้กำหนดให้ธนาคารต้องยินยอมให้ลูกค้าไถ่ถอนจำนองเพื่อไปรีไฟแนนซ์กับธนาคารอื่นได้ ประโยชน์ของการรีไฟแนนซ์บ้าน 1. ลดภาระการผ่อนรายเดือน การรีไฟแนนซ์บ้านช่วยลดภาระการผ่อนรายเดือนได้ผ่านหลายวิธี เช่น การได้รับอัตราดอกเบี้ยที่ต่ำกว่าเดิม การขยายระยะเวลาการผ่อนชำระให้นานขึ้น การปรับโครงสร้างหนี้ให้เหมาะสมกับความสามารถในการผ่อนชำระ ตัวอย่างเช่น หากมีภาระหนี้เหลือ 2 ล้านบาท ระยะเวลาผ่อน 20 ปี อัตราดอกเบี้ยปัจจุบัน 6% ต่อปี การรีไฟแนนซ์ไปยังธนาคารที่ให้อัตราดอกเบี้ย 4% ต่อปี จะช่วยลดค่างวดจากประมาณ 14,400 บาท เหลือ 12,100 บาท ประหยัดได้ 2,300 บาทต่อเดือน 2. เพิ่มสภาพคล่องทางการเงิน การรีไฟแนนซ์บ้านสามารถช่วยเพิ่มสภาพคล่องทางการเงินได้ด้วยการ: ขอวงเงินกู้เพิ่มตามมูลค่าบ้านที่เพิ่มขึ้น นำวงเงินส่วนต่างไปลงทุนหรือใช้จ่ายตามความจำเป็น ปรับโครงสร้างหนี้ให้สอดคล้องกับรายได้ปัจจุบัน 3. ปรับเปลี่ยนเงื่อนไขการกู้ให้เหมาะสม การรีไฟแนนซ์เปิดโอกาสให้ปรับเปลี่ยนเงื่อนไขการกู้ใหม่ได้ เช่น: เปลี่ยนจากอัตราดอกเบี้ยลอยตัวเป็นอัตราคงที่ ปรับเปลี่ยนระยะเวลาการผ่อนชำระ เพิ่มหรือลดผู้กู้ร่วม [...]
3/4/2025 • by Homeday
การจดจำนองและการจำนองบ้านเป็นเรื่องที่หลายคนอาจสับสน เพราะทั้งสองคำมีความคล้ายคลึงกัน แต่แท้จริงแล้วมีความแตกต่างที่สำคัญ บทความนี้จะช่วยไขข้อข้องใจและอธิบายความแตกต่างอย่างละเอียด เพื่อให้ผู้ที่กำลังวางแผนทำธุรกรรมเกี่ยวกับที่อยู่อาศัยเข้าใจได้อย่างถ่องแท้ ความหมายของการจดจำนองและการจำนองบ้าน การจดจำนองและการจำนองบ้านมีความแตกต่างกันในแง่ของกระบวนการทางกฎหมายและการดำเนินการ การจดจำนองเป็นการจดทะเบียนนิติกรรมที่สำนักงานที่ดิน โดยเจ้าของทรัพย์สินนำทรัพย์สินไปเป็นหลักประกันการชำระหนี้กับเจ้าหนี้ ในขณะที่การจำนองบ้านเป็นการกู้ยืมเงินจากสถาบันการเงินโดยใช้บ้านเป็นหลักประกัน เมื่อมีการจดจำนอง เจ้าของทรัพย์สินยังคงมีสิทธิครอบครองและใช้ประโยชน์จากทรัพย์สินนั้นได้ตามปกติ แต่ไม่สามารถจำหน่ายจ่ายโอนได้จนกว่าจะชำระหนี้ครบถ้วน ส่วนการจำนองบ้านมักเกี่ยวข้องกับการขอสินเชื่อที่อยู่อาศัยจากธนาคาร ซึ่งมีระยะเวลาผ่อนชำระที่ยาวนานกว่า ขั้นตอนและเอกสารที่ต้องเตรียม การจดจำนอง โฉนดที่ดินหรือเอกสารแสดงกรรมสิทธิ์ บัตรประจำตัวประชาชนของผู้จำนองและผู้รับจำนอง สัญญาจำนองที่ระบุรายละเอียดการกู้ยืมและเงื่อนไขต่างๆ หลักฐานการชำระค่าอากรแสตมป์ หนังสือรับรองนิติบุคคล (กรณีนิติบุคคล) การจำนองบ้าน เอกสารแสดงตัวตนและรายได้ เอกสารแสดงกรรมสิทธิ์ในทรัพย์สิน แบบแปลนบ้านและใบอนุญาตก่อสร้าง หลักฐานการทำงานและรายได้ เอกสารทางการเงินอื่นๆ ตามที่ธนาคารกำหนด ข้อดีและข้อเสียของแต่ละวิธี ข้อดีของการจดจำนอง กระบวนการไม่ซับซ้อน สามารถดำเนินการได้รวดเร็ว มีความยืดหยุ่นในการตกลงเงื่อนไขระหว่างคู่สัญญา อัตราดอกเบี้ยสามารถต่อรองได้ ไม่ต้องผ่านการพิจารณาสินเชื่อจากสถาบันการเงิน ข้อเสียของการจดจำนอง อาจมีความเสี่ยงด้านความน่าเชื่อถือของคู่สัญญา อัตราดอกเบี้ยอาจสูงกว่าสถาบันการเงิน ไม่มีการคุ้มครองผู้บริโภคเท่ากับการจำนองกับสถาบันการเงิน ข้อดีของการจำนองบ้าน อัตราดอกเบี้ยมีมาตรฐานและมักต่ำกว่า มีระยะเวลาผ่อนชำระที่ยาวนาน ได้รับการคุ้มครองตามกฎหมายคุ้มครองผู้บริโภค มีความน่าเชื่อถือเพราะดำเนินการผ่านสถาบันการเงิน ข้อเสียของการจำนองบ้าน กระบวนการพิจารณาสินเชื่อใช้เวลานาน มีเงื่อนไขและข้อจำกัดมากกว่า ต้องผ่านการตรวจสอบคุณสมบัติอย่างเข้มงวด มีค่าใช้จ่ายในการดำเนินการสูงกว่า การเลือกวิธีที่เหมาะสมกับความต้องการ การตัดสินใจเลือกระหว่างการจดจำนองและการจำนองบ้านควรพิจารณาจากปัจจัยต่างๆ ดังนี้ วัตถุประสงค์ของการกู้ยืม [...]

2/19/2025 • by Homeday
การตัดสินใจขายบ้านไม่ใช่เรื่องง่าย โดยเฉพาะเมื่อบ้านหลังนั้นเต็มไปด้วยความทรงจำและความผูกพัน แต่บางครั้ง การขายบ้านอาจเป็นก้าวสำคัญที่จะนำคุณไปสู่โอกาสใหม่ๆ ในชีวิต ไม่ว่าจะเป็นการย้ายไปอยู่ในที่ที่ดีกว่า หรือการได้รับผลตอบแทนทางการเงินที่คุ้มค่า แต่คำถามสำคัญคือ คุณจะรู้ได้อย่างไรว่าถึงเวลาที่เหมาะ
2/18/2025 • by Homeday
LOAN DD ได้ยกระดับวงการสินเชื่ออสังหาริมทรัพย์ ด้วยการเปิดตัวธุรกิจตัวกลางแบบครบวงจรสำหรับการ “ขายฝาก-จำนอง” อสังหาริมทรัพย์ที่ให้ความมั่นใจได้ทั้งเรื่องดอกเบี้ย และนิติกรรมที่ถูกต้องตามกฎหมายทุกประการ โปร่งใส ลดขั้นตอนยุ่งยาก และอนุมัติไวภายใน 3 วัน โดยไม่ต้องรอธนาคาร ไม่ต้องเสียเวลาวิ่งหาผู้ให้กู้ เปลี่ยนอสังหาริมทรัพย์ไม่ว่าจะเป็นบ้าน คอนโด โรงแรม อพาร์ทเมนท์ โรงงาน โกดัง หรือที่ดินเปล่าเป็นเงินสดก้อนใหญ่ได้ง่าย รวดเร็ว และเชื่อถือได้ สร้างสภาพคล่องและสร้างโอกาสทางธุรกิจให้คุณก้าวไปข้างหน้าอย่างมั่นใจ นายวรวุฒิ กิตติอุดม ประธานเจ้าหน้าที่บริหาร บริษัท โลนด์ ดีดี จำกัด (LOAN DD) เปิดเผยว่า การเข้าถึงแหล่งเงินทุนเป็นปัจจัยสำคัญสำหรับธุรกิจ โดยเฉพาะกลุ่ม SME ที่มักพบข้อจำกัด ในการขอสินเชื่อจากธนาคารหรือสถาบันการเงิน ขณะเดียวกันยังมีนักลงทุนที่มองหาโอกาสในการลงทุนในสินทรัพย์ที่ให้ผลตอบแทนมั่นคงและความเสี่ยงต่ำ จากข้อมูลเหล่านี้ เราจึงเห็นโอกาสในการพัฒนาธุรกิจตัวกลางที่จะช่วยให้เจ้าของทรัพย์สินสามารถเปลี่ยนสินทรัพย์เป็นเงินทุนได้อย่างรวดเร็วและมั่นคง ผ่านการขายฝากและจำนองที่ถูกต้องตามกฎหมาย นี่คือจุดเริ่มต้นของ LOAN DD ธุรกิจตัวกลางที่ออกแบบมาเพื่อเชื่อมโยง “เจ้าของทรัพย์” และ “นักลงทุน” อย่างปลอดภัย โปร่งใส และให้ผลตอบแทนที่เป็นธรรม LOAN DD [...]
2/11/2025 • by Homeday
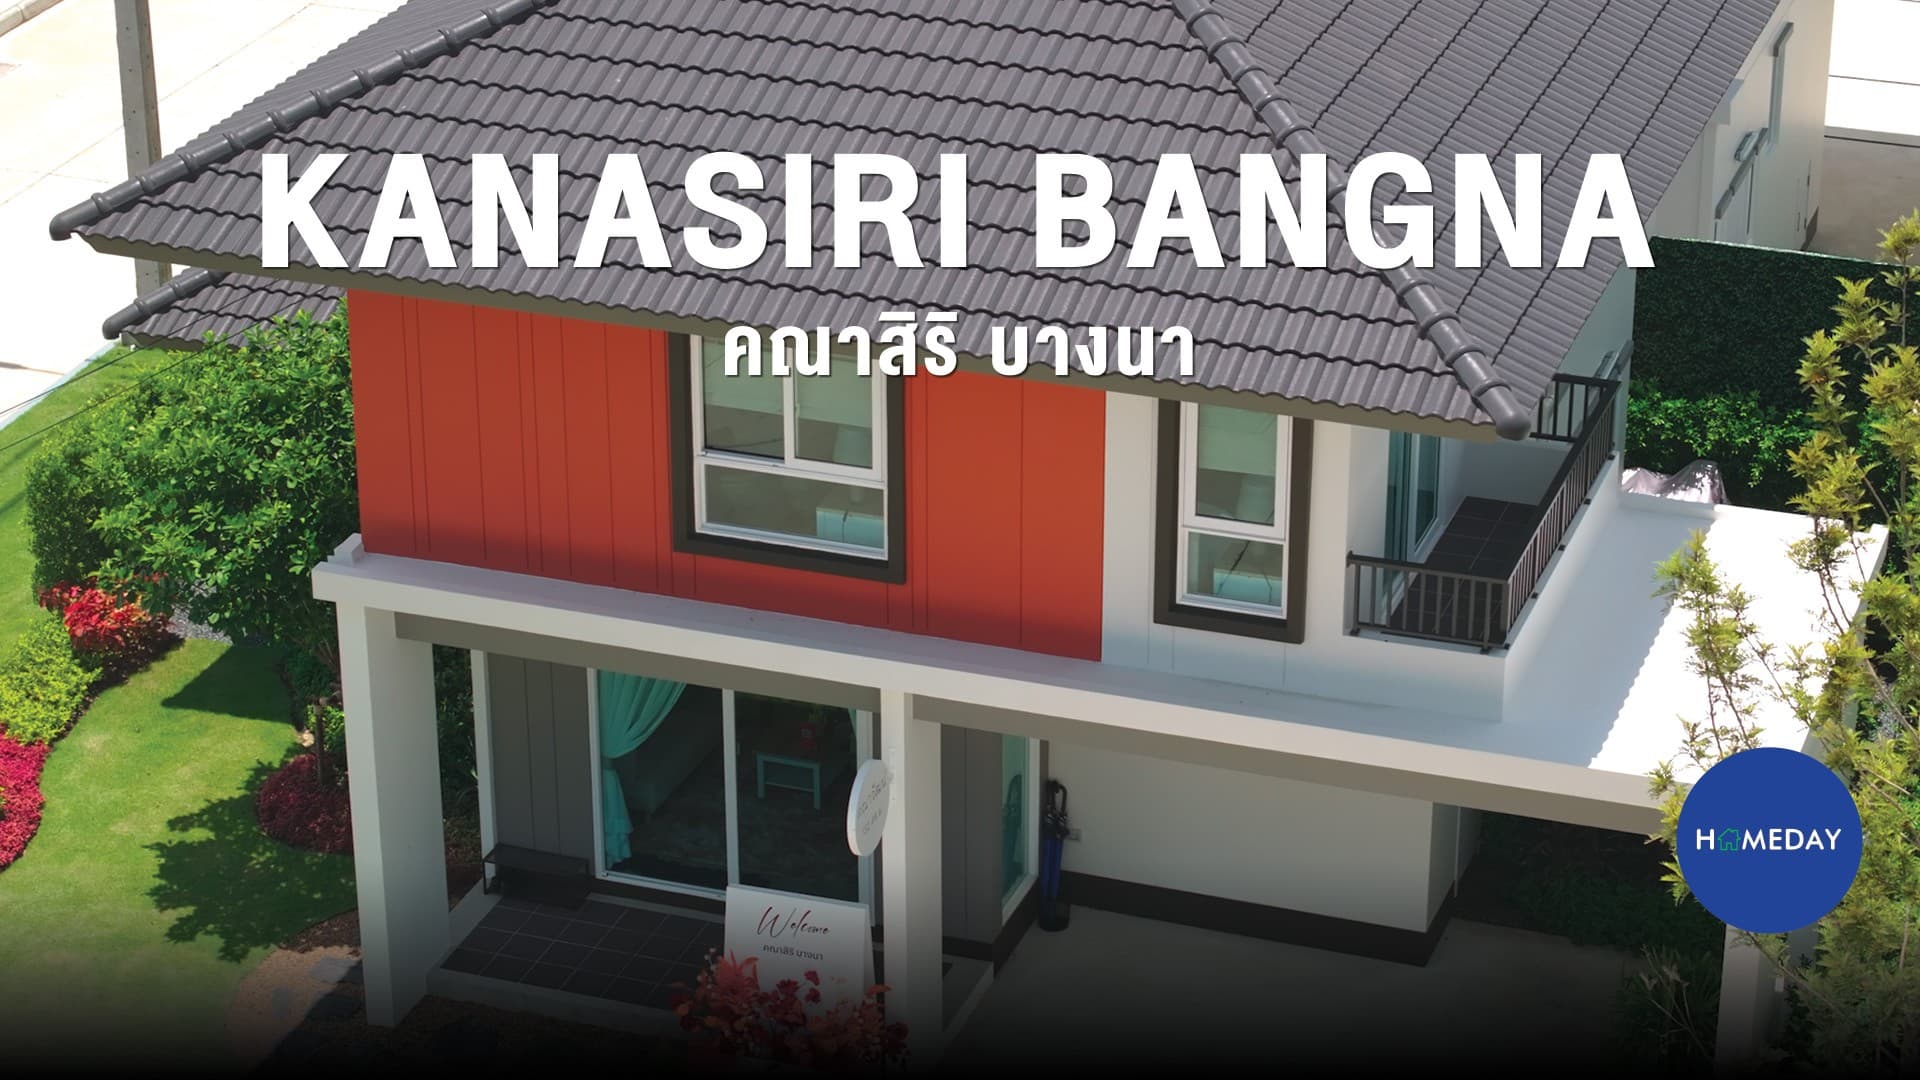
คณาสิริ บางนา เป็นโครงการบ้านเดี่ยวจากแสนสิริบนทำเลเอแบค-บางนา โดยเดินทางเข้าออกได้หลายเส้นทาง ทั้งถนนบางนาและลาดกระบัง และอยู่ใกล้ทางด่วน 2 สาย รวมถึงสนามบินสุวรรณภูมิ…

2/8/2025 • by Homeday
ในยุคที่สภาพอากาศแปรปรวน ความชื้นกลายเป็นปัญหาสำคัญที่ส่งผลกระทบต่อคุณภาพชีวิตของผู้อยู่อาศัย เครื่องดูดความชื้นจึงเป็นอุปกรณ์ที่จำเป็นสำหรับทุกบ้าน แ