 LINE



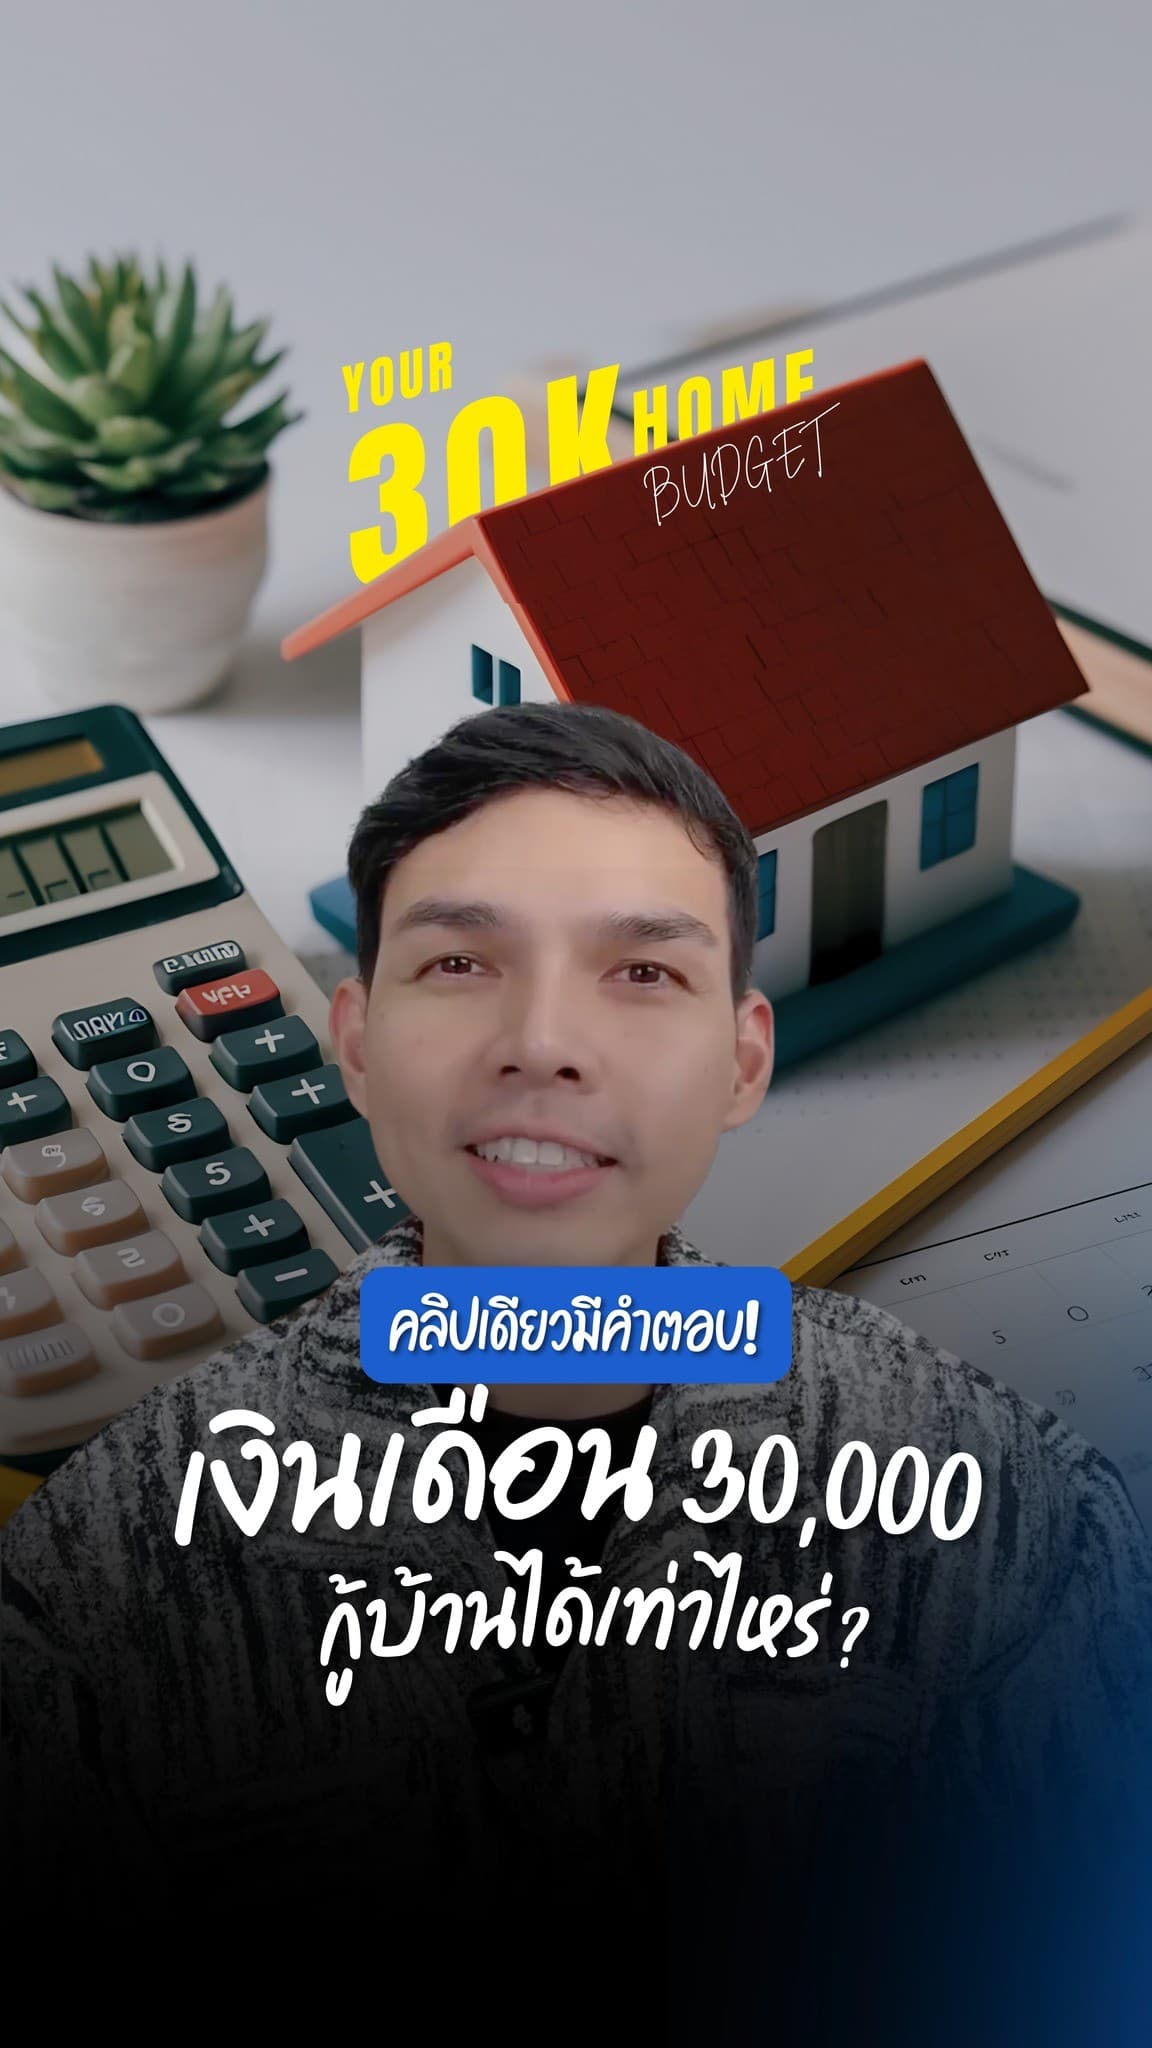
เงินเดือน 30,000 บาท อาจกู้บ้านได้ราว 2.8 ล้านบาท หากไม่มีหนี้อื่นเลย โดย Reel ระบุว่าธนาคารอาจกำหนดภาระผ่อนบ้านไม่เกินประมาณ 40% ของรายได้ หรือราว 12,000 บาทต่อเดือน ทั้งนี้เป็นการประเมินเบื้องต้นจากเงื่อนไขในคลิป ไม่ใช่วงเงินอนุมัติที่รับประกันได้
ธนาคารไม่ได้พิจารณาเฉพาะเงินเดือน แต่ดู DXR หรือภาระหนี้ต่อรายได้ด้วย หากมีภาระหนี้เดิม ความสามารถในการผ่อนบ้านและวงเงินกู้จะลดลง เพราะรายได้ส่วนหนึ่งถูกใช้ชำระหนี้อยู่แล้ว
ตัวอย่างจาก Reel หากไม่มีหนี้อื่นและผ่อนนาน 30 ปี โดยใช้อัตราดอกเบี้ยเฉลี่ยประมาณ 3% วงเงินกู้สูงสุดจะอยู่ที่ราว 2.8 ล้านบาท จากความสามารถผ่อนประมาณ 12,000 บาทต่อเดือน ตัวเลขนี้เป็นข้อมูลจาก Reel และควรตรวจสอบอัตราดอกเบี้ย ระยะเวลาผ่อน และเกณฑ์ของธนาคารในช่วงที่จะยื่นกู้ก่อนตัดสินใจ
หากมีหนี้รถเดือนละ 5,000 บาท เงินที่เหลือสำหรับผ่อนบ้านจะลดลงเหลือประมาณ 7,000 บาทต่อเดือน ทำให้วงเงินกู้โดยประมาณลดลงเหลือราว 1.6 ล้านบาท ตัวอย่างนี้สะท้อนว่า แม้รายได้เท่ากัน แต่ผู้กู้ที่มีภาระหนี้เดิมอาจได้วงเงินไม่เท่ากัน
บัตรเครดิตก็มีผลต่อการประเมินเช่นกัน ในคลิปยกตัวอย่างว่าหากมียอดค้างบัตรเครดิต 100,000 บาท ธนาคารอาจนำไปคิดเป็นภาระหนี้ถึง 10,000 บาทต่อเดือน ซึ่งอาจทำให้การกู้บ้านไม่ผ่านได้ อย่างไรก็ตาม รายละเอียดการคำนวณจริงควรสอบถามธนาคารหรือผู้ให้กู้โดยตรง เพราะเกณฑ์อาจแตกต่างกัน
ก่อนยื่นกู้บ้าน ควรตรวจสอบ 3 เรื่อง ได้แก่ ปิดยอดบัตรเครดิตให้หมด ยกเลิกบัตรเครดิตที่ไม่ได้ใช้งาน และลองคำนวณ DXR หรือภาระหนี้ต่อรายได้ของตัวเองก่อน การประเมินล่วงหน้าจะช่วยให้เห็นว่าค่างวดระดับใดเหมาะกับรายได้และภาระที่มีอยู่
สาระสำคัญคือ บ้านที่เหมาะสมไม่จำเป็นต้องเป็นบ้านที่ราคาแพงที่สุด แต่ควรเป็นบ้านที่สามารถผ่อนได้จริงในทุกเดือน ส่วนวงเงินประมาณ 2.8 ล้านบาทและ 1.6 ล้านบาทข้างต้นเป็นเพียงตัวเลขจาก Reel ควรตรวจสอบเงื่อนไขล่าสุด อัตราดอกเบี้ย ภาระหนี้ และเกณฑ์อนุมัติของธนาคารก่อนวางแผนซื้อบ้าน