 LINE
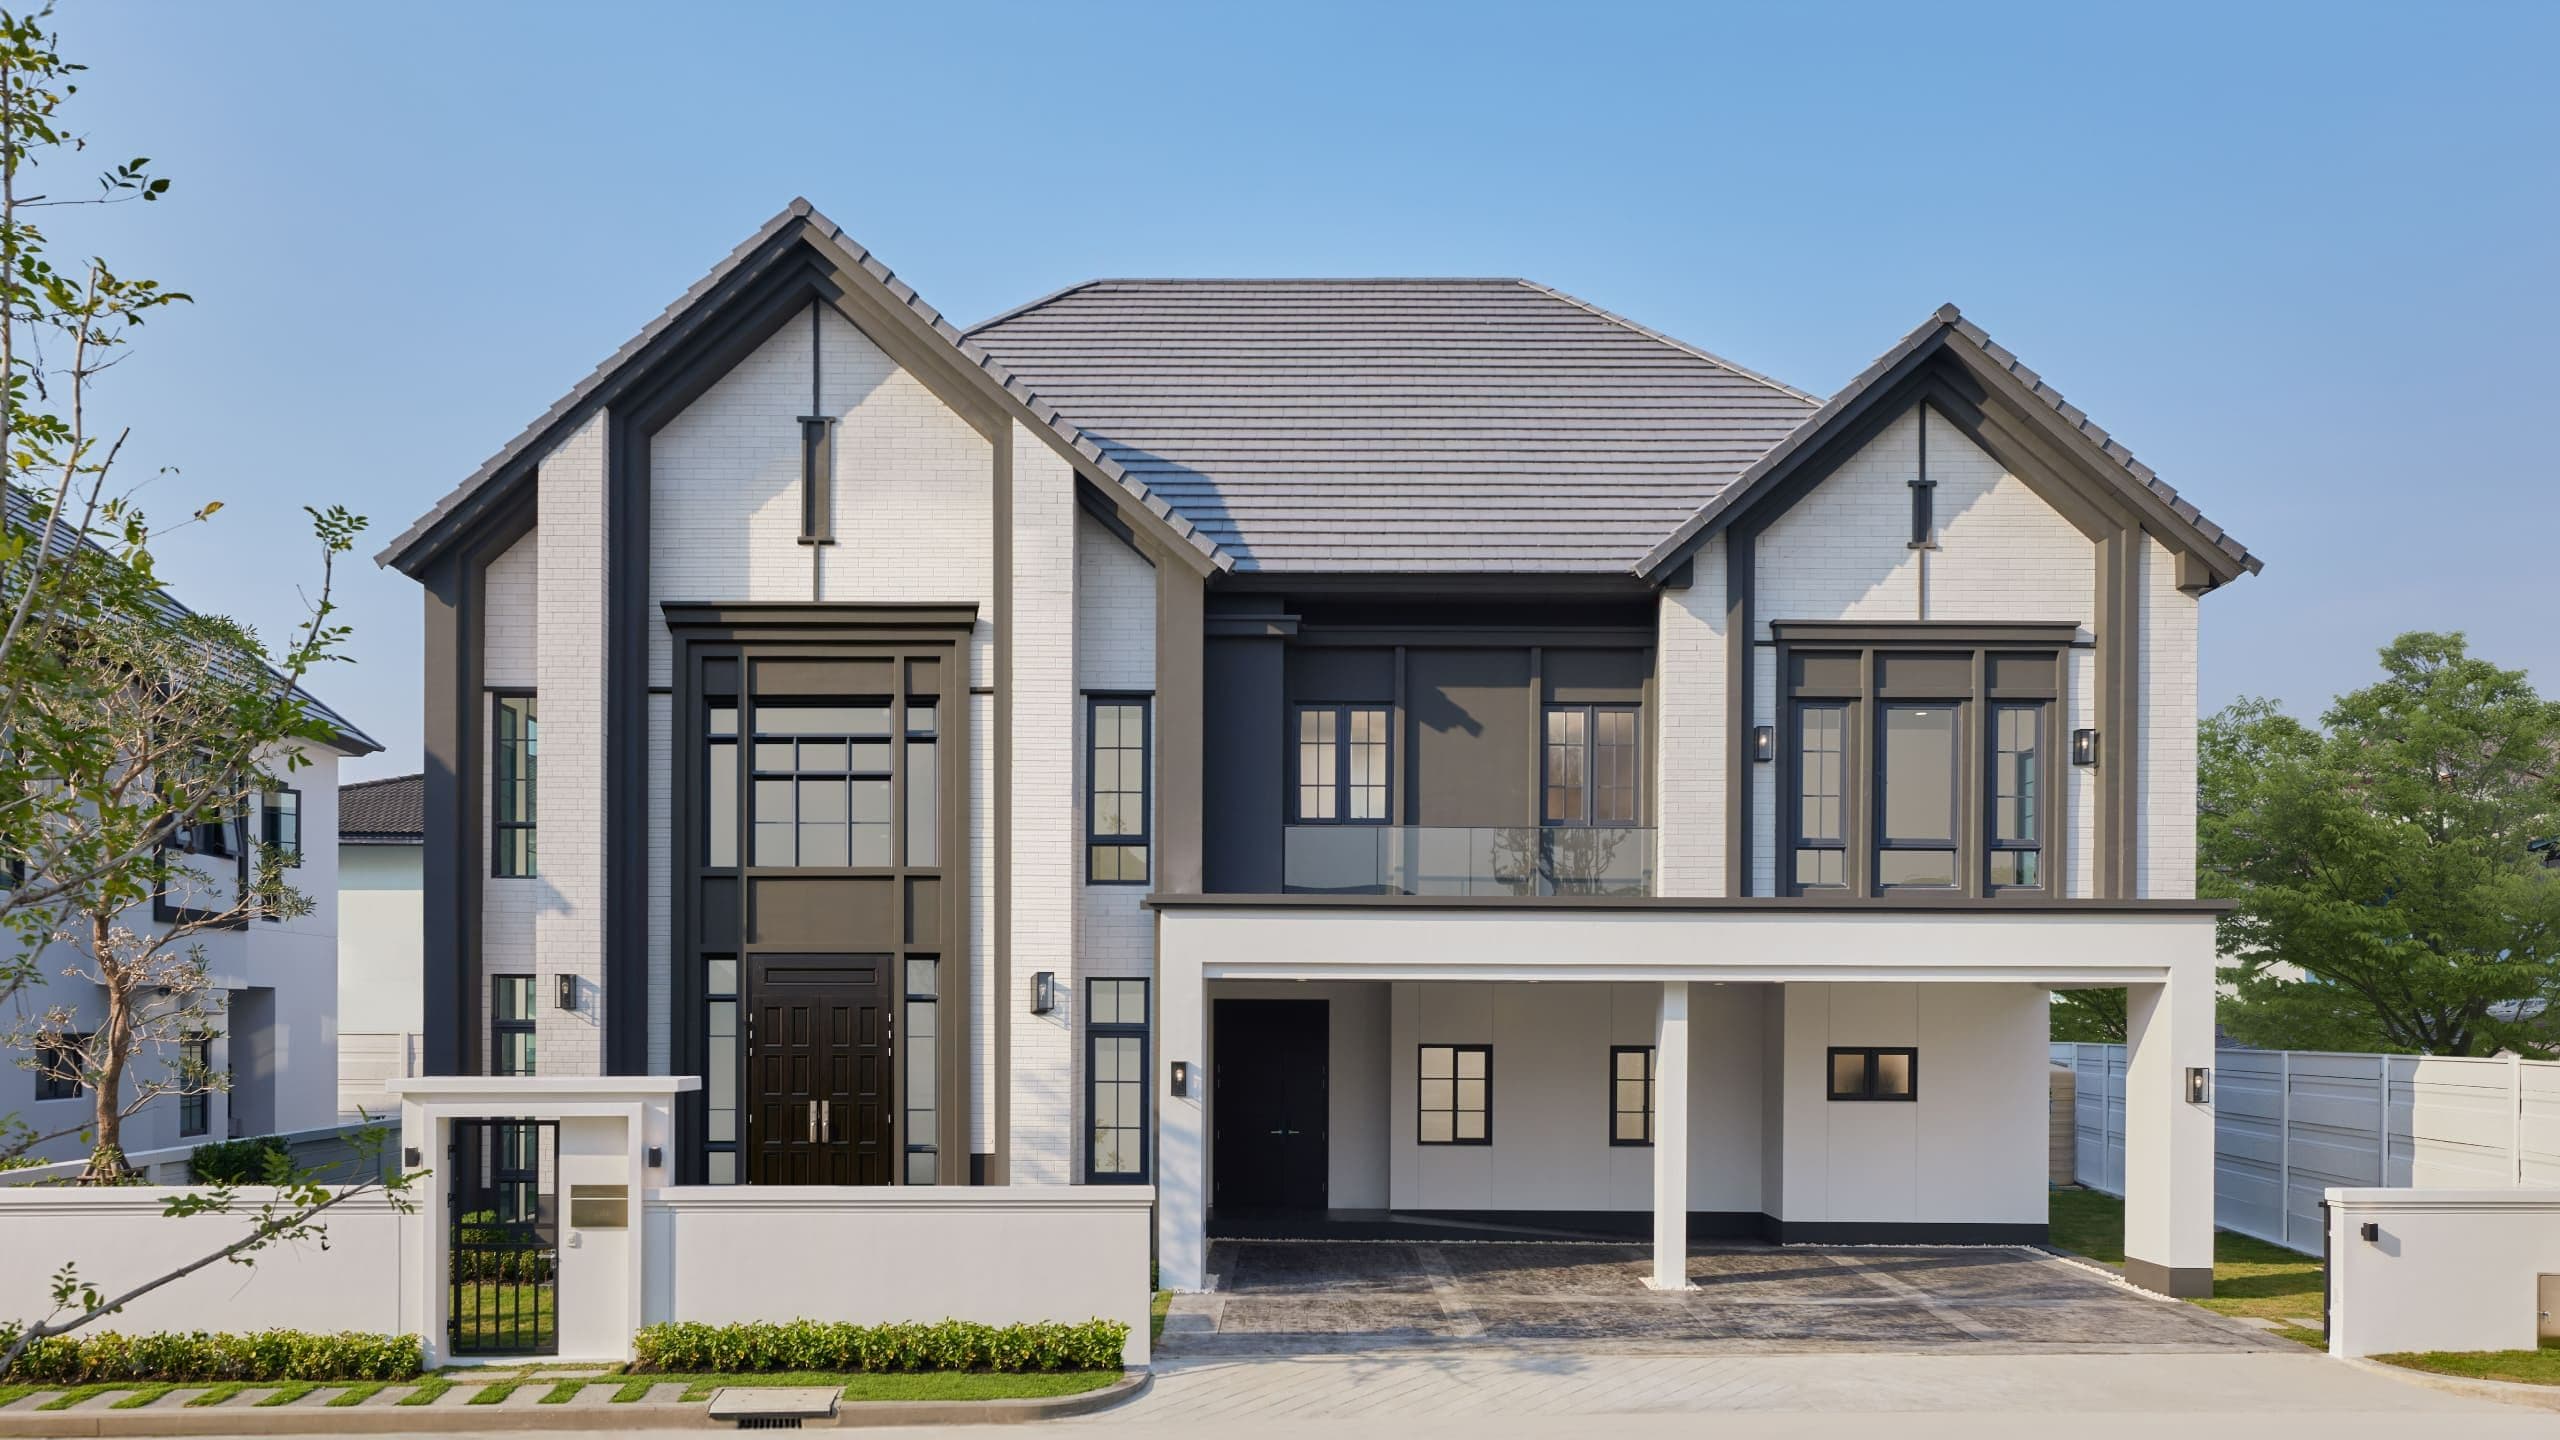

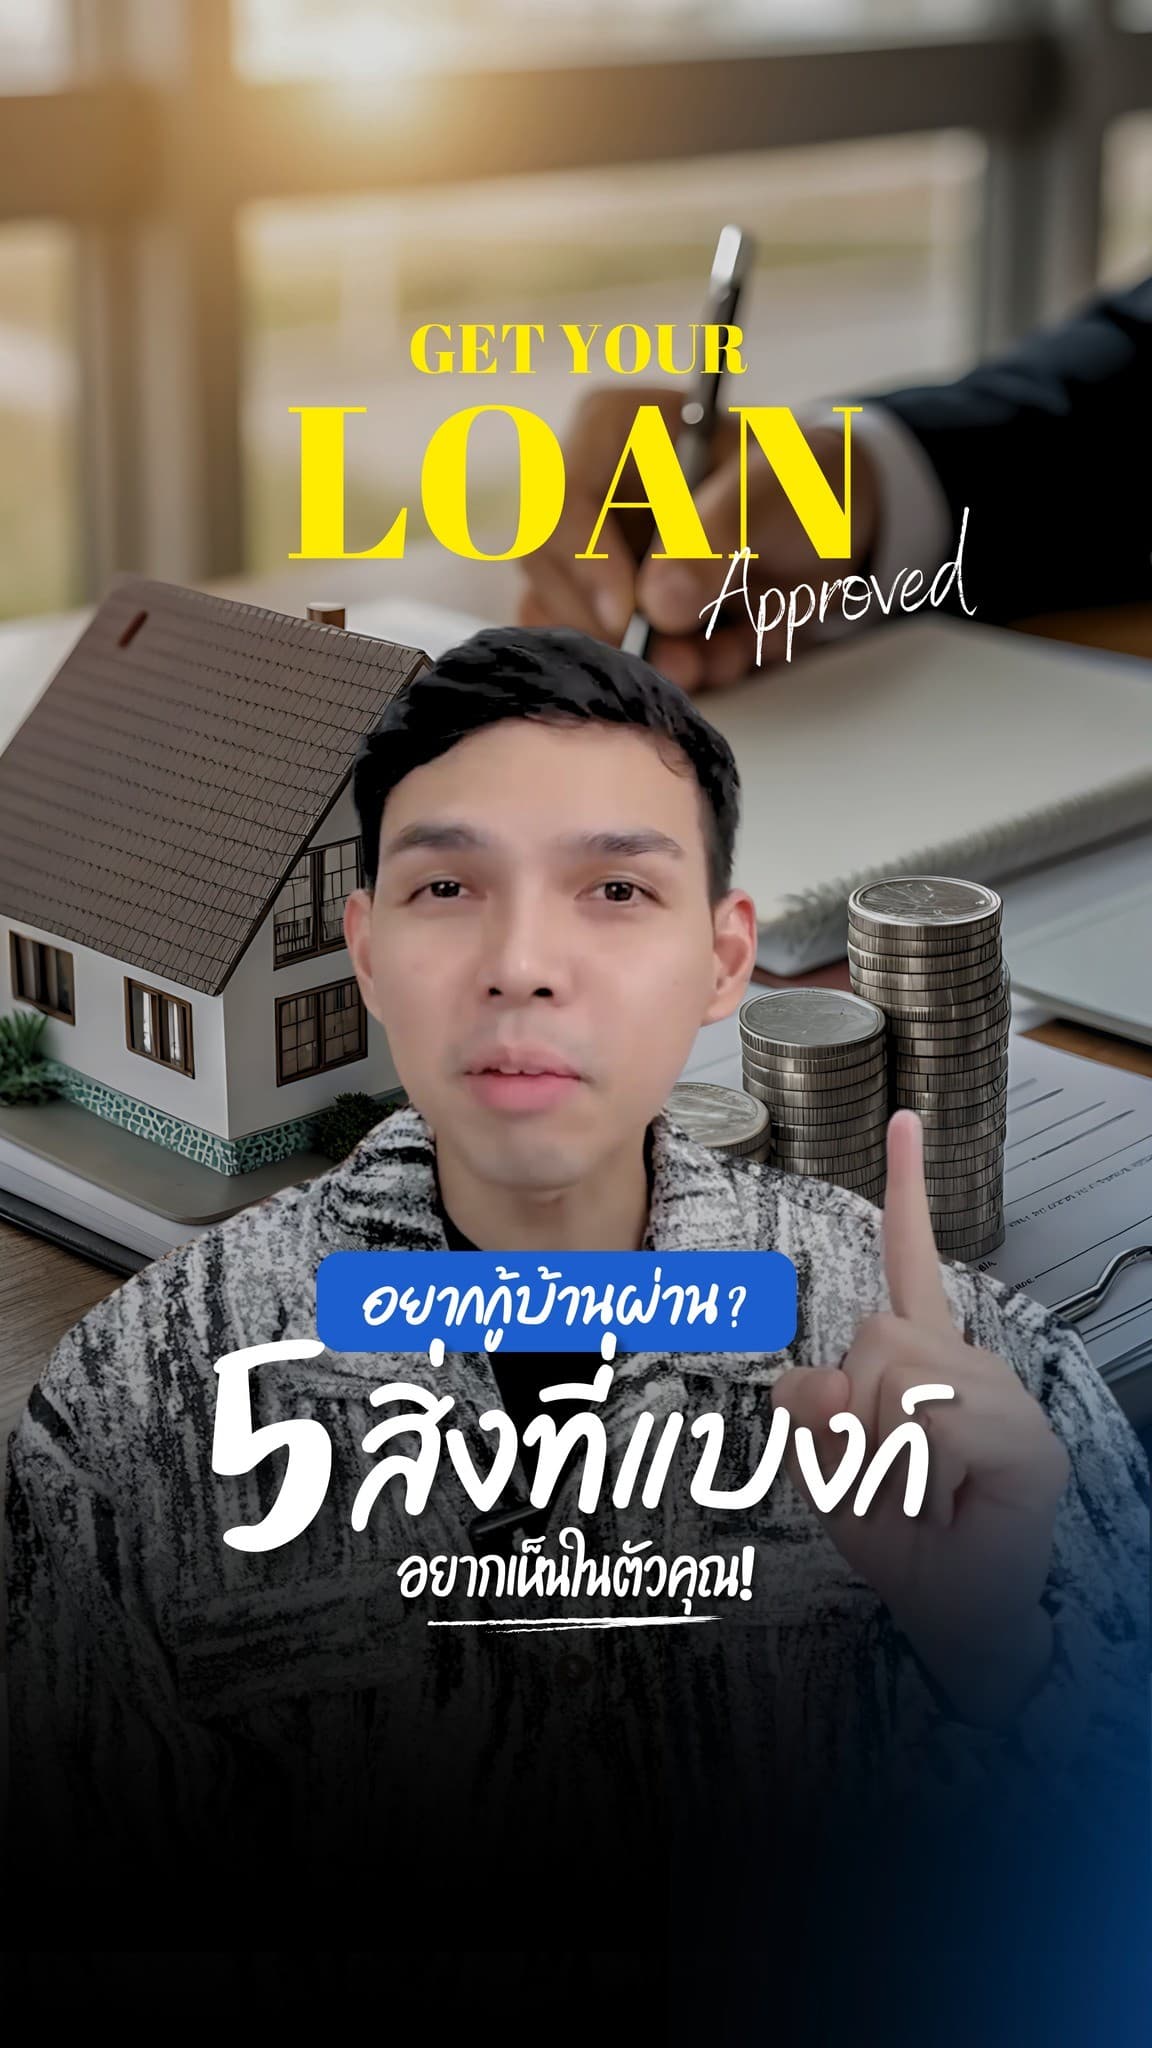
การผ่อนบ้าน 30 ปีไม่ได้แปลว่าเป็นทางเลือกที่แย่เสมอไป เพราะช่วยลดภาระค่าใช้จ่ายต่อเดือน ทำให้ผู้กู้มีเงินเหลือสำหรับการออม การลงทุน หรือการใช้ชีวิตด้านอื่นได้มากขึ้น ระยะเวลาผ่อนที่เหมาะสมควรพิจารณาจากรายได้ ภาระค่าใช้จ่าย และแผนการเงินของแต่ละคน ไม่ควรตัดสินจากระยะเวลาเพียงอย่างเดียว จากเนื้อหา การผ่อนระยะยาวมีข้อดีข้อแรกคือช่วยเพิ่มความคล่องตัวทางการเงิน เมื่อแบ่งผ่อนบ้านออกเป็นระยะเวลานานขึ้น ค่าใช้จ่ายต่อเดือนอาจไม่สูงจนเกินไป ผู้กู้จึงมีเงินเหลือสำหรับการใช้ชีวิต เช่น
การช้อปปิ้ง ไปคาเฟ่ หรือท่องเที่ยว โดยไม่ต้องทุ่มเงินทั้งหมดไปกับบ้านในแต่ละเดือน สิ่งที่ต้องไม่ลืมคือการติดตามทางเลือกด้านสินเชื่อในอนาคต แนะนำให้พิจารณารีไฟแนนซ์ทุก 3 ปี วิธีนี้อาจช่วยลดดอกเบี้ยและทำให้บ้านหมดเร็วขึ้น หากมีรายได้พิเศษก็สามารถนำมาเพิ่มชำระเงินกู้ได้ตามความเหมาะสม เงื่อนไขการรีไฟแนนซ์ อัตราดอกเบี้ย ค่าใช้จ่าย และข้อกำหนดของธนาคารอาจแตกต่างกัน จึงควรตรวจสอบข้อมูลล่าสุดกับสถาบันการเงินก่อนดำเนินการ การผ่อน 30 ปีจึงมีประโยชน์ได้
หากผู้กู้ใช้ค่างวดที่จัดการไหวเป็นส่วนหนึ่งของแผนการเงิน ไม่ใช่เลือกผ่อนยาวแล้วหยุดวางแผนเรื่องดอกเบี้ย การออม หรือการชำระเงินเพิ่ม ผู้ที่กำลังจะซื้อบ้านควรเปรียบเทียบภาระต่อเดือน ตรวจสอบเงื่อนไขสินเชื่อ และประเมินว่ามีเงินสำรองเพียงพอหรือไม่ก่อนตัดสินใจ ข้อมูลเรื่องการผ่อนบ้าน 30 ปี การรีไฟแนนซ์ทุก 3 ปี และการเพิ่มชำระเมื่อมีรายได้พิเศษ เป็นสาระ ควรตรวจสอบเงื่อนไขล่าสุดกับธนาคารหรือผู้ให้สินเชื่อก่อนนำไปใช้จริง