Logo
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap

การวางเงินดาวน์คอนโดมีวิธีไหนบ้าง? รู้ไว้ก่อนตัดสินใจซื้อ

Homeday
17 เมษายน 2568
2 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 17/4/2568

การวางเงินดาวน์คอนโดมีวิธีไหนบ้าง? รู้ไว้ก่อนตัดสินใจซื้อ
มหกรรมบ้านและคอนโด
สำหรับคนที่ฝันอยากเป็นเจ้าของคอนโดมิเนียม สิ่งสำคัญที่ต้องเตรียมพร้อมก่อนตัดสินใจซื้อคือเรื่องของเงินดาวน์ เพราะเป็นจุดเริ่มต้นในการเป็นเจ้าของที่อยู่อาศัย การวางแผนทางการเงินสำหรับเงินดาวน์ที่ดีจะช่วยให้การซื้อคอนโดเป็นไปอย่างราบรื่น ลดภาระค่าใช้จ่ายในระยะยาว และเพิ่มโอกาสในการได้รับอนุมัติสินเชื่อจากธนาคารได้ง่ายขึ้น บทความนี้จะแนะนำทุกสิ่งที่คุณต้องรู้เกี่ยวกับเงินดาวน์คอนโด ตั้งแต่ความหมาย วิธีการจ่าย ขั้นตอนต่างๆ รวมไปถึงเคล็ดลับในการบริหารจัดการเงินดาวน์อย่างมีประสิทธิภาพ
Article Image

เงินดาวน์คอนโดคืออะไร? ทำไมต้องวางเงินดาวน์ก่อนซื้อ

เงินดาวน์คอนโด คือ เงินก้อนที่ผู้ซื้อต้องจ่ายให้กับผู้พัฒนาโครงการคอนโดมิเนียมเพื่อเป็นหลักประกันในการจองห้องชุด โดยเฉพาะอย่างยิ่งกับโครงการ Pre-sale หรือโครงการที่ยังอยู่ในระหว่างการก่อสร้าง เงินดาวน์นี้จะถูกนำไปหักจากราคาห้องที่จองไว้ ทำให้วงเงินกู้ลดลงและเพิ่มโอกาสในการอนุมัติสินเชื่อจากธนาคารได้ง่ายขึ้น
การวางเงินดาวน์คอนโดมีความสำคัญเพราะเป็นการแสดงเจตนาและความจริงจังในการซื้อ อีกทั้งยังช่วยในเรื่องของการลดภาระในการผ่อนชำระในระยะยาว เนื่องจากเงินกู้ที่น้อยลงย่อมส่งผลให้ดอกเบี้ยที่ต้องจ่ายน้อยลงด้วย นอกจากนี้ การวางเงินดาวน์ยังช่วยให้ผู้ซื้อสามารถทำสัญญาและโอนย้ายเพื่อเข้ามาอยู่ได้ทันทีเมื่อคอนโดสร้างเสร็จ
หลายคนอาจเข้าใจผิดว่าเงินดาวน์คอนโดต้องจ่ายให้กับธนาคารเหมือนการผ่อนคอนโดทั่วไป แต่ความจริงแล้วการผ่อนคอนโดกับการผ่อนดาวน์คอนโดเป็นเงินคนละส่วนกัน ผู้ซื้อจะต้องจ่ายหรือผ่อนเงินดาวน์ให้กับโครงการคอนโดโดยตรง ซึ่งช่วยให้ไม่ต้องเสียดอกเบี้ยเพิ่มเติม
Article Image

ต้องใช้เงินเท่าไหร่ในการดาวน์คอนโด?

โดยทั่วไปแล้ว เงินดาวน์คอนโดจะอยู่ที่ประมาณ 5-10% ของราคาห้องที่ต้องการซื้อ ซึ่งจำนวนเงินจะมากหรือน้อยขึ้นอยู่กับราคาของโครงการนั้นๆ บางโครงการอาจมีโปรโมชั่นเรียกเก็บเงินดาวน์น้อยกว่านี้เพื่อดึงดูดลูกค้าและกระตุ้นยอดขาย
สำหรับค่างวดในการผ่อนดาวน์ในแต่ละเดือนจะขึ้นอยู่กับระยะเวลาในการทำสัญญาและรูปแบบการผ่อนดาวน์ที่คุณเลือก ยิ่งระยะเวลาผ่อนดาวน์นานเท่าไร ค่างวดก็จะยิ่งน้อยลงตามไปด้วย
ตัวอย่างเช่น หากซื้อคอนโดราคา 4,500,000 บาท และต้องวางเงินดาวน์ 10% คือ 450,000 บาท
• ถ้าเลือกผ่อนดาวน์เป็นเวลา 30 เดือน จะต้องจ่ายเดือนละ 15,000 บาท • ถ้าเลือกผ่อนดาวน์เป็นเวลา 15 เดือน จะต้องจ่ายเดือนละ 30,000 บาท
การเลือกระยะเวลาในการผ่อนดาวน์จึงควรพิจารณาให้เหมาะสมกับความสามารถในการชำระเงินของตนเอง เพื่อไม่ให้เกิดภาระทางการเงินที่มากเกินไป

วิธีการจ่ายเงินดาวน์คอนโดมีกี่แบบ?

การจ่ายเงินดาวน์คอนโดมีหลายรูปแบบให้เลือกตามความเหมาะสมกับฐานะทางการเงินของแต่ละบุคคล โดยทั่วไปแบ่งออกเป็น 3 รูปแบบหลัก ดังนี้

การจ่ายดาวน์คอนโดแบบเงินก้อนครั้งเดียว

รูปแบบนี้เหมาะสำหรับผู้ที่มีเงินเก็บก้อนใหญ่และต้องการเคลียร์ค่าใช้จ่ายให้เสร็จสิ้นในคราวเดียว การจ่ายดาวน์แบบครั้งเดียวคือการชำระเงินดาวน์ทั้งหมดด้วยเงินก้อนเดียว หรือบางคนอาจเลือกชำระผ่านบัตรเครดิตก็ได้ (ขึ้นอยู่กับนโยบายของแต่ละโครงการ)
วิธีนี้มักพบได้บ่อยในโครงการที่สร้างเสร็จเรียบร้อยแล้ว เพราะผู้ซื้อสามารถทำเรื่องโอนกรรมสิทธิ์และเข้าอยู่ได้ทันที นอกจากนี้ การจ่ายดาวน์ครั้งเดียวยังอาจได้รับส่วนลดพิเศษจากโครงการอีกด้วย ข้อดีของวิธีนี้คือไม่ต้องกังวลเรื่องการติดตามการชำระเงินในแต่ละเดือน และสามารถจัดการกับเรื่องเอกสารต่างๆ ได้ง่ายกว่า

การผ่อนดาวน์คอนโดแบบเท่ากันทุกงวด

เป็นรูปแบบที่เหมาะกับผู้ที่มีเงินก้อนแต่อยากสำรองไว้ใช้จ่ายในกรณีฉุกเฉิน การผ่อนดาวน์แบบเท่ากันทุกงวดคือการแบ่งจ่ายเงินดาวน์เป็นงวดๆ เท่ากันในแต่ละเดือน
รูปแบบนี้มักใช้ในช่วงทำสัญญาซื้อขายหรือในระหว่างที่รอให้การก่อสร้างคอนโดเสร็จสมบูรณ์ โดยทั่วไปโครงการมักให้เวลาผ่อนประมาณ 1-3 ปี หรือตามระยะเวลาการก่อสร้างคอนโด วิธีนี้ช่วยให้ผู้ซื้อสามารถบริหารจัดการเงินได้ง่ายขึ้น เนื่องจากทราบจำนวนเงินที่ต้องจ่ายในแต่ละเดือนอย่างชัดเจน

การผ่อนดาวน์คอนโดแบบมีงวดบอลลูน

มีลักษณะคล้ายกับการผ่อนดาวน์แบบเท่ากันทุกงวด แต่จะมีงวดพิเศษที่เรียกว่า “งวดบอลลูน” ซึ่งเป็นงวดที่ต้องจ่ายเงินในจำนวนที่มากกว่าปกติ
ตัวอย่างเช่น การผ่อนดาวน์ 300,000 บาท ในระยะเวลา 18 เดือน อาจแบ่งเป็นงวดปกติเดือนละ 10,000 บาท จำนวน 15 งวด และมีงวดบอลลูนเดือนละ 50,000 บาท ในงวดที่ 1, 9 และ 18
ผู้ที่เลือกผ่อนดาวน์แบบนี้จำเป็นต้องวางแผนการเงินให้ดี เพื่อให้มีเงินก้อนพร้อมชำระในงวดบอลลูนที่กำหนดไว้ ข้อดีของวิธีนี้คือ ช่วยให้ค่างวดในเดือนปกติมีจำนวนไม่สูงเกินไป แต่ต้องระมัดระวังและเตรียมเงินสำหรับงวดบอลลูนให้พร้อม
Article Image

สิ่งที่ต้องรู้ก่อนตัดสินใจวางเงินดาวน์คอนโด

ระยะเวลาในการผ่อนดาวน์คอนโด

ระยะเวลาในการผ่อนดาวน์คอนโดของแต่ละโครงการจะไม่เท่ากัน ส่วนใหญ่จะยึดตามระยะเวลาการก่อสร้างเป็นหลัก ซึ่งโครงการคอนโดขนาดใหญ่ที่มียูนิตเยอะมักมีระยะเวลาในการผ่อนนานกว่าโครงการขนาดกลางหรือเล็ก
โดยทั่วไป ระยะเวลาผ่อนดาวน์จะอยู่ที่:
• โครงการแบบ Low Rise (อาคารไม่สูงมาก): ประมาณ 10-18 เดือน • โครงการแบบ High Rise (อาคารสูง): ประมาณ 24-36 เดือน
การรู้ระยะเวลาผ่อนดาวน์ล่วงหน้าจะช่วยให้คุณวางแผนการเงินได้อย่างเหมาะสม และเตรียมพร้อมสำหรับค่าใช้จ่ายที่จะเกิดขึ้นในแต่ละเดือน ยิ่งไปกว่านั้น การเข้าใจถึงระยะเวลาในการผ่อนดาวน์ยังช่วยให้คุณสามารถประเมินได้ว่าควรเลือกวิธีการจ่ายดาวน์แบบใดจึงจะเหมาะสมกับสถานการณ์ทางการเงินของคุณมากที่สุด

เงื่อนไขและข้อกำหนดของการดาวน์คอนโด

คอนโดเป็นทรัพย์สินที่มีมูลค่าสูง ดังนั้นก่อนตัดสินใจวางเงินดาวน์ คุณควรศึกษารายละเอียดและทำความเข้าใจเกี่ยวกับเงื่อนไขและข้อบังคับต่างๆ ของแต่ละโครงการให้ถี่ถ้วน เนื่องจากคอนโดแต่ละที่มีเงื่อนไขที่แตกต่างกัน
สิ่งที่ควรให้ความสนใจเป็นพิเศษ ได้แก่:
• จำนวนเงินดาวน์ที่ต้องวาง • ระยะเวลาในการผ่อนดาวน์ • เงื่อนไขการขายดาวน์ต่อ (หากต้องการเปลี่ยนมือ) • เงื่อนไขการขอคืนเงินดาวน์
ตัวอย่างเช่น หากคุณเปลี่ยนใจและต้องการขายดาวน์คอนโดต่อ ควรตรวจสอบในสัญญาว่ามีค่าใช้จ่ายเพิ่มเติมหรือไม่ หรือหากต้องการขอคืนเงินดาวน์ โครงการจะคืนให้ได้เฉพาะในกรณีที่กู้สินเชื่อไม่ผ่าน หรือกรณีที่โครงการไม่สามารถสร้างเสร็จตามกำหนดเวลาเท่านั้น

หากวางเงินดาวน์แล้วแต่กู้ไม่ผ่าน มีทางออกอย่างไร?

การวางเงินดาวน์แล้วแต่ไม่สามารถกู้เงินซื้อคอนโดได้เป็นปัญหาที่เกิดขึ้นได้ ในสัญญาข้อตกลงระหว่างผู้ซื้อและผู้ขายมักจะมีการระบุเงื่อนไขและข้อกำหนดเกี่ยวกับกรณีนี้ไว้ หากคุณประสบกับปัญหาดังกล่าว มีแนวทางในการแก้ไขดังนี้:
1. เจรจาต่อรองกับโครงการ: ติดต่อกับโครงการเพื่อขอให้ช่วยประสานงานกับธนาคารหรือสถาบันการเงินที่ร่วมโปรโมชั่นกับโครงการ เพื่อเพิ่มโอกาสในการอนุมัติสินเชื่อ 2. ขอเลื่อนวันรับโอนกรรมสิทธิ์: การขยายเวลาจะช่วยให้คุณมีโอกาสในการยื่นขอสินเชื่อกับธนาคารหรือสถาบันการเงินอื่นๆ เพิ่มเติม 3. หาผู้กู้ร่วม: หากคุณวางแผนซื้อคอนโดเพื่ออยู่กับครอบครัว อาจพิจารณาชวนพ่อแม่ พี่น้อง หรือคนในครอบครัวมากู้ร่วมกัน เพื่อเพิ่มโอกาสการอนุมัติสินเชื่อ 4. ขอคืนเงินดาวน์: หากพยายามทุกวิถีทางแล้วยังไม่สามารถกู้ได้ คุณอาจเจรจากับโครงการเพื่อขอคืนเงินดาวน์ เนื่องจากถือเป็นเหตุสุดวิสัย 5. ขายดาวน์คอนโดต่อ: สำหรับคอนโดในโครงการที่มีชื่อเสียงหรือตั้งอยู่ในทำเลที่ดี มักมีคนสนใจซื้อต่อ และยังมีโอกาสได้กำไรจากการขายดาวน์อีกด้วย
Article Image

เทคนิคในการผ่อนคอนโดให้หมดเร็วขึ้น

หลังจากที่ผ่านขั้นตอนการวางเงินดาวน์และได้รับการอนุมัติสินเชื่อแล้ว คุณจะเริ่มต้นการผ่อนชำระคอนโด นี่คือเทคนิคที่จะช่วยให้คุณผ่อนคอนโดหมดเร็วขึ้น:
1. ผ่อนให้ตรงเวลา: เป็นเทคนิคพื้นฐานที่ช่วยให้ไม่ต้องเสียดอกเบี้ยเพิ่มเติม และยังช่วยสร้างประวัติการชำระเงินที่ดี ซึ่งจะเป็นประโยชน์เมื่อต้องการรีไฟแนนซ์หรือรีเทนชั่นในอนาคต 2. โปะเงินก้อน: การนำเงินก้อนมาชำระเพิ่มเติมเพื่อลดเงินต้น เป็นวิธีที่ช่วยลดระยะเวลาการผ่อนได้มาก เพราะเงินที่ชำระเพิ่มจะถูกนำไปตัดเงินต้นโดยตรง ไม่มีดอกเบี้ย หากคุณได้รับโบนัส เงินปันผล หรือมีเงินเย็นจำนวนมาก การนำมาโปะคอนโดจะช่วยให้ผ่อนหมดเร็วขึ้น 3. เพิ่มเงินค่างวด: หากคุณผ่อนมาสักระยะและพบว่ายังมีเงินเหลือในแต่ละเดือน ลองเพิ่มค่างวดให้มากขึ้น เช่น จากเดิมผ่อนเดือนละ 10,000 บาท ให้เพิ่มเป็นเดือนละ 12,000 บาท การเพิ่มค่างวดเพียงเล็กน้อยสามารถช่วยลดระยะเวลาการผ่อนลงได้หลายปี 4. รีไฟแนนซ์: โปรโมชั่นดอกเบี้ยต่ำมักอยู่ในช่วง 1-3 ปีแรกของการกู้ หลังจากนั้นดอกเบี้ยจะเพิ่มสูงขึ้น ดังนั้นการทำรีไฟแนนซ์ หรือการยื่นกู้กับธนาคารใหม่ที่มีดอกเบี้ยต่ำกว่า จะช่วยลดภาระดอกเบี้ยและทำให้ผ่อนหมดเร็วขึ้น

สรุป

การวางเงินดาวน์คอนโดเป็นขั้นตอนสำคัญในการเริ่มต้นเป็นเจ้าของที่อยู่อาศัย การเข้าใจถึงความหมาย รูปแบบ และขั้นตอนต่างๆ ของการดาวน์คอนโดจะช่วยให้คุณวางแผนการเงินได้อย่างเหมาะสม และเพิ่มโอกาสในการผ่านการอนุมัติสินเชื่อจากธนาคาร
นอกจากนี้ การรู้เทคนิคในการผ่อนคอนโดให้หมดเร็วขึ้นยังช่วยให้คุณประหยัดเงินจากดอกเบี้ยและเป็นเจ้าของคอนโดได้เร็วกว่าที่วางแผนไว้ สุดท้ายนี้ อย่าลืมว่าการซื้อคอนโดเป็นการลงทุนระยะยาว ดังนั้นควรศึกษาข้อมูลให้รอบด้านและเตรียมความพร้อมทางการเงินให้ดีก่อนตัดสินใจซื้อ
#สาระ #การเงิน #ดาวน์คอนโด #วิธีดาวน์คอนโด #เงินดาวน์คอนโด #ผ่อนดาวน์คอนโด #กู้ซื้อคอนโด #ซื้อคอนโด #การเงิน #อสังหาริมทรัพย์
หัวข้อที่เกี่ยวข้อง:
#การเงิน
#Mehome
#มีบ้านต้องมีโฮม
#สาระ

หมายเหตุ ข้อจำกัดความรับผิดชอบ : บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลทั่วไปสำหรับเว็บไซต์ Homeday โดย บริษัท โฮมเดย์ กรุ๊ป จำกัด เท่านั้น บริษัทไม่สามารถให้คำมั่นหรือคำรับประกันเกี่ยวกับเนื้อหา รวมถึงไม่สามารถรับรองความเหมาะสมต่อวัตถุประสงค์เฉพาะใดๆ ตามขอบเขตของกฎหมาย เราจะพยายามอย่างเต็มความสามารถเพื่อตรวจสอบว่าข้อมูลที่ปรากฏในบทความนี้ถูกต้อง เชื่อถือได้ และครบถ้วนสมบูรณ์ ณ เวลาที่จัดทำ ข้อมูลดังกล่าวไม่ควรนำไปใช้ในการพิจารณาตัดสินใจด้านการเงิน การลงทุนในอสังหาริมทรัพย์ หรือประเด็นกฎหมายโดยทันที ผู้อ่านไม่ควรอาศัยข้อมูลในบทความนี้แทนคำแนะนำจากผู้ชำนาญการที่ได้รับการฝึกฝนซึ่งสามารถวิเคราะห์ข้อเท็จจริงและสภาวะเฉพาะของท่านได้ ทั้งนี้ ทางบริษัทจะไม่รับผิดชอบใดๆ หากท่านเลือกที่จะนำข้อมูลไปประกอบการตัดสินใจของท่าน

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE
HOMEDAY
ทั่วไป
HOMEDAY
Homeday AgentHomeday Agent
Promo Homeday
Homeday AgentHomeday Agent

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

โครงการแนะนำ

ดูทั้งหมด
ศุภาลัย วิลล์ จันทบุรี
บ้านเดี่ยว
ACTIVE

ศุภาลัย วิลล์ จันทบุรี

ศุภาลัย
ศุภาลัย

ศุภาลัย วิลล์ จันทบุรี ตั้งอยู่ที่ ถนนเส้นบายพาส 36 / บ้านแลง จันทบุรี สิ่งอำนวยความสะดวกที่โครงการระบุ ได้แก่ ฟิตเนส, คลับเฮ้าส์, สระว่ายน้ำ, Home automation, สวนสาธารณะ, กล้อง CCTV, Co-working space, สนามเด็กเล่น, ระบบรักษาความปลอดภัย 24 ชม., Easy pass ราคาเริ่มต้นที่เว็บโครงการแสดงเมื่อวันที่ 6 ตุลาคม 2569 คือ 2,690,000 บาท ราคาและเงื่อนไขขึ้นอยู่กับแบบบ้านหรือยูนิตที่เลือก

เริ่ม 2,690,000 บาท
ศุภาลัย พรีโม่ เพชรเกษม 110
ทาวน์โฮม
ACTIVE

ศุภาลัย พรีโม่ เพชรเกษม 110

ศุภาลัย
ศุภาลัย

ศุภาลัย พรีโม่ เพชรเกษม 110 ตั้งอยู่ที่ สุดยอดทำเลเชื่อมต่อได้หลากหลายเส้นทาง สิ่งอำนวยความสะดวกที่โครงการระบุ ได้แก่ สวนสาธารณะ, กล้อง CCTV, ระบบรักษาความปลอดภัย 24 ชม., Easy pass ราคาเริ่มต้นที่เว็บโครงการแสดงเมื่อวันที่ 6 ตุลาคม 2569 คือ 3,150,000 บาท ราคาและเงื่อนไขขึ้นอยู่กับแบบบ้านหรือยูนิตที่เลือก

เริ่ม 3,150,000 บาท
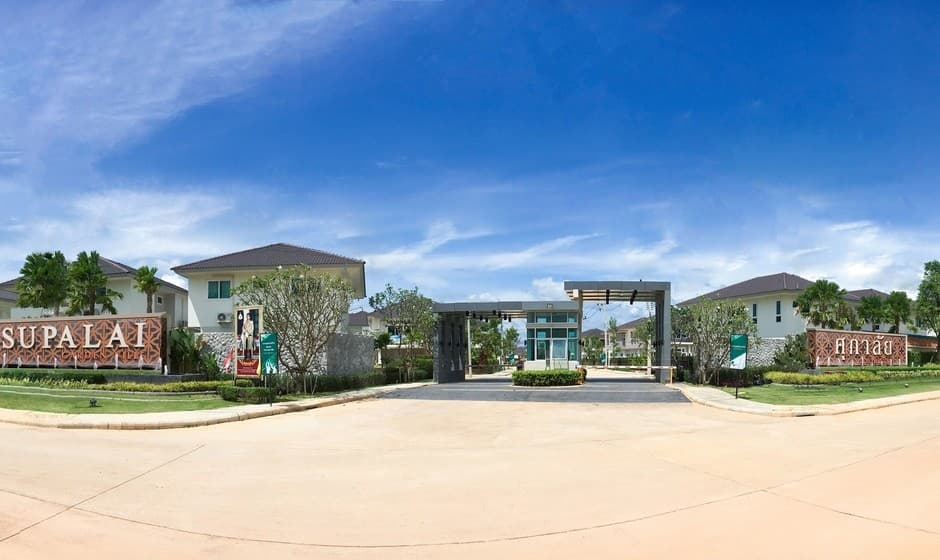
ศุภาลัย ปาล์มวิลล์ นครราชสีมา
บ้านเดี่ยว
โครงการใหม่

ศุภาลัย ปาล์มวิลล์ นครราชสีมา

ศุภาลัย
ศุภาลัย

ศุภาลัย ปาล์มวิลล์ นครราชสีมา ตั้งอยู่ที่ จอหอ - บึงทับช้าง สิ่งอำนวยความสะดวกที่โครงการระบุ ได้แก่ คลับเฮ้าส์, ฟิตเนส, สระว่ายน้ำ, Home automation, สวนสาธารณะ, กล้อง CCTV, ระบบรักษาความปลอดภัย 24 ชม., Easy pass

ปาล์มสปริงส์ เอสเซ้นส์ หาดใหญ่ (Palm Springs Essence Hatyai)
บ้านเดี่ยว
บ้านแฝด
ทาวน์โฮม
ACTIVE

ปาล์มสปริงส์ เอสเซ้นส์ หาดใหญ่ (Palm Springs Essence Hatyai)

ศุภาลัย
ศุภาลัย
หาดใหญ่, สงขลา

ปาล์มสปริงส์ เอสเซ้นส์ หาดใหญ่ เป็นโครงการบ้านเดี่ยว บ้านแฝด และทาวน์โฮม 3 ชั้น สไตล์ Modern Tropical Luxury ที่ตั้งอยู่ในทำเลใจกลางเมือง สะท้อนความเป็นตัวตนของผู้พักอาศัย โครงการนี้มีแนวคิดในการใช้ชีวิตที่หรูหรา มีระดับ พร้อมสิ่งอำนวยความสะดวกครบครัน ตอบสนองทุกมิติของการใช้ชีวิตสมัยใหม่ โครงการเน้นการออกแบบที่ผสมผสานความคลาสสิกเข้ากับความทันสมัยได้อย่างลงตัว ท่ามกลางบรรยากาศที่สวยงามและเงียบสงบ

บทความที่เกี่ยวข้อง

ดูทั้งหมด
อาชีพฟรีแลนซ์กู้บ้านได้จริงหรือ? เทคนิคยื่นกู้ให้ผ่านง่ายในปี 2025
ทั่วไป

อาชีพฟรีแลนซ์กู้บ้านได้จริงหรือ? เทคนิคยื่นกู้ให้ผ่านง่ายในปี 2025

การเป็นฟรีแลนซ์ให้อิสระในการทำงานและการใช้ชีวิต แต่เมื่อถึงเวลาต้องการมีบ้านเป็นของตัวเอง หลายคนกลับกังวลว่าการไม่มีรายได้ประจำแน่นอนจะเป็นอุปสรรคในการกู้ซื้อบ้าน ความจริงแล้ว อาชีพอิสระสามารถกู้บ้านได้ แต่ต้องเตรียมตัวและวางแผนให้รอบคอบมากกว่าพนักงานประจำทั่วไป บทความนี้จะแนะนำเทคนิคสำคัญที่จะช่วยให้คนทำอาชีพอิสระกู้ซื้อบ้านได้ง่ายขึ้นในปี 2025 เหตุใดคนส่วนใหญ่ถึงถูกปฏิเสธการกู้บ้าน? การที่ธนาคารปฏิเสธการยื่นกู้บ้านไม่ได้เกิดขึ้นโดยไม่มีเหตุผล มีปัจจัยหลายประการที่ทำให้ผู้กู้ไม่ผ่านการพิจารณา เช่น รายได้ไม่เพียงพอเมื่อเทียบกับราคาบ้าน มีภาระหนี้สินเดิมสูงเกินไป ประวัติทางการเงินไม่ดี เอกสารไม่ครบถ้วน หรือเลือกธนาคารที่ไม่เหมาะสมกับสถานะทางการเงินของตนเอง นอกจากนี้ อีกสาเหตุสำคัญคือการขาดการวางแผนทางการเงินที่ดี ทำให้ไม่มีเงินดาวน์เพียงพอ โดยทั่วไปธนาคารจะให้สินเชื่อประมาณ 80-90% ของราคาบ้าน ดังนั้นผู้กู้จะต้องมีเงินดาวน์อย่างน้อย 10-20% ของราคาบ้าน ซึ่งหลายคนมักมองข้ามจุดนี้ เอกสารสำคัญที่ฟรีแลนซ์ต้องเตรียมให้พร้อม การเตรียมเอกสารที่ครบถ้วนและถูกต้องเป็นปัจจัยสำคัญที่ช่วยให้อาชีพอิสระมีโอกาสได้รับการอนุมัติสินเชื่อบ้านมากขึ้น เอกสารสำคัญที่ควรเตรียมให้พร้อม ได้แก่: เอกสารพื้นฐาน สำเนาบัตรประชาชนและทะเบียนบ้านของผู้กู้ เอกสารการเปลี่ยนชื่อ-นามสกุล ทะเบียนสมรส หรือใบหย่า (ถ้ามี) เอกสารเกี่ยวกับทรัพย์สินที่จะซื้อ เช่น สัญญาจอง หรือสำเนาโฉนดที่ดิน เอกสารทางการเงิน สำเนาสมุดบัญชีเงินฝากหรือรายการเดินบัญชี (Statement) ย้อนหลัง 6-12 เดือน หนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) ย้อนหลังอย่างน้อย 6 เดือน [...]

2 นาที
จะผ่อนบ้านให้หมดเร็วได้อย่างไร? 6 เทคนิคโปะบ้านที่คุณควรรู้ในปี 2568
ทั่วไป

จะผ่อนบ้านให้หมดเร็วได้อย่างไร? 6 เทคนิคโปะบ้านที่คุณควรรู้ในปี 2568

การผ่อนบ้านให้หมดเร็วถือเป็นเป้าหมายของคนที่กำลังมีภาระผ่อนบ้าน เพราะนั่นหมายถึงภาระหนี้สินที่ลดลงและการได้เป็นเจ้าของบ้านอย่างเต็มตัวเร็วขึ้น โดยเฉพาะในสถานการณ์ปัจจุบันที่ค่าครองชีพสูงขึ้น มนุษย์เงินเดือนต้องเผชิญกับความท้าทายในการบริหารจัดการภาระหนี้สิน บทความนี้จะแนะนำ 6 เทคนิคโปะบ้านที่มีประสิทธิภาพ พร้อมทั้งเปรียบเทียบข้อดีข้อเสียของแต่ละวิธี เพื่อให้คุณสามารถเลือกวิธีที่เหมาะสมกับสถานะทางการเงินของตนเอง หลักการสำคัญในการผ่อนบ้านให้หมดเร็ว หลักการง่ายๆ ในการผ่อนบ้านให้หมดเร็วคือการชำระหนี้ให้มากกว่าจำนวนเงินที่กำหนดไว้ในแต่ละงวด เพื่อให้มีเงินไปหักชำระเงินต้นมากขึ้น ลดจำนวนเงินที่ต้องเสียเป็นดอกเบี้ย โดยเมื่อดอกเบี้ยลดลง ยอดเงินต้นก็จะลดลงเร็วขึ้น ทำให้หมดหนี้ได้เร็วกว่ากำหนด วิธีการโปะบ้านนั้นมีหลายรูปแบบ ขึ้นอยู่กับความสะดวกและฐานะทางการเงินของแต่ละคน ไม่ว่าจะเป็นการกระจายเงินเพื่อชำระเกินในแต่ละงวด หรือการชำระเกินด้วยเงินก้อนใหญ่เพียงปีละครั้ง ก็ล้วนช่วยลดระยะเวลาในการผ่อนบ้านได้ทั้งสิ้น เทคนิคที่ 1: ผ่อนเกินค่างวดทุกๆ งวด การผ่อนชำระเกินกว่าค่างวดที่กำหนดในทุกๆ เดือนเป็นวิธีที่มีประสิทธิภาพมาก เนื่องจากค่างวดที่เราจ่ายให้ธนาคารในแต่ละเดือนประกอบด้วยเงินต้นและดอกเบี้ย โดยในช่วงแรกของการผ่อน เงินส่วนใหญ่มักจะไปอยู่ที่ดอกเบี้ยมากกว่าเงินต้น ดังนั้น หากเราจ่ายเกินกว่าที่ธนาคารกำหนด จำนวนเงินส่วนที่เกินนั้นจะถูกนำไปตัดเงินต้นโดยตรง ส่งผลให้ฐานในการคิดดอกเบี้ยครั้งต่อไปลดลง ทำให้ดอกเบี้ยที่ต้องจ่ายในงวดถัดไปลดลงด้วย ตัวอย่างเช่น หากคุณมีค่างวดบ้านเดือนละ 15,000 บาท แต่สามารถจ่ายได้ 17,000 บาททุกเดือน เงินส่วนเกิน 2,000 บาทนั้นจะไปตัดเงินต้นโดยตรง ทำให้ยอดหนี้ลดลงเร็วขึ้น และดอกเบี้ยที่ต้องจ่ายในงวดถัดไปก็จะลดลงตามไปด้วย เทคนิคที่ 2: ใช้เงินก้อนในการโปะบ้าน การนำเงินก้อนมาโปะบ้านเป็นอีกวิธีที่มีประสิทธิภาพสูง เพราะสามารถลดยอดเงินต้นได้ทันที ซึ่งจะส่งผลให้ดอกเบี้ยลดลงอย่างมีนัยสำคัญ สำหรับมนุษย์เงินเดือน [...]

ฟรีแลนซ์รายได้ไม่แน่นอนจะขอสินเชื่อบ้านได้อย่างไร? เปิด 5 กลยุทธ์ให้ธนาคารอนุมัติ
ทั่วไป

ฟรีแลนซ์รายได้ไม่แน่นอนจะขอสินเชื่อบ้านได้อย่างไร? เปิด 5 กลยุทธ์ให้ธนาคารอนุมัติ

ในยุคที่อาชีพอิสระหรือฟรีแลนซ์กำลังเป็นที่นิยม โดยเฉพาะหลังสถานการณ์โควิด-19 ที่หลายคนผันตัวออกมาเป็นนายตัวเอง เพื่อความยืดหยุ่นในการทำงานและความสมดุลในชีวิต แต่ความท้าทายสำคัญสำหรับชาวฟรีแลนซ์คือเรื่องความมั่นคงทางการเงิน โดยเฉพาะเมื่อต้องการทำธุรกรรมทางการเงินที่สำคัญอย่างการขอสินเชื่อบ้าน หลายคนเข้าใจผิดว่าอาชีพอิสระไม่สามารถกู้ซื้อบ้านได้ แต่ความจริงแล้ว ฟรีแลนซ์ก็มีโอกาสได้รับอนุมัติสินเชื่อเช่นกัน เพียงแต่ต้องเตรียมตัวมากกว่าคนที่มีรายได้ประจำ สินเชื่อบ้านสำหรับฟรีแลนซ์ทำไมถึงได้ยาก? การขอสินเชื่อบ้านสำหรับผู้ประกอบอาชีพอิสระมักมีความท้าทายมากกว่า เนื่องจากรายได้ที่ไม่แน่นอนและไม่มีเอกสารรับรองรายได้แบบสลิปเงินเดือน ธนาคารและสถาบันการเงินจะพิจารณาให้สินเชื่อก็ต่อเมื่อเห็นว่าผู้ขอกู้มีความสามารถในการชำระคืนเงินกู้ได้อย่างสม่ำเสมอ ในกรณีของฟรีแลนซ์ที่รายได้มีความผันผวน จึงต้องแสดงหลักฐานที่น่าเชื่อถือมากขึ้นเพื่อสร้างความมั่นใจให้กับผู้ให้กู้ อาชีพอิสระหรือฟรีแลนซ์ในปัจจุบันสามารถแบ่งออกได้เป็น 2 ประเภทหลักๆ คือ: ฟรีแลนซ์ที่ทำงาน Offline เน้นการบริการนอกสถานที่ เช่น นายหน้าอสังหาริมทรัพย์ นักดนตรี ศิลปิน นักแสดง ไรเดอร์ส่งอาหาร ช่างภาพอิสระ พนักงานพาร์ทไทม์ เป็นต้น ฟรีแลนซ์ที่ทำงาน Online เน้นทำงานผ่านระบบออนไลน์ เช่น นักออกแบบกราฟิก นักเขียนบทความ ตัดต่อวิดีโอ พากย์เสียง แปลภาษา แอดมินดูแลระบบ บล็อกเกอร์ ผู้ขายสินค้าออนไลน์แบบไม่มีหน้าร้าน เป็นต้น เอกสารสำคัญที่ฟรีแลนซ์ต้องเตรียมเมื่อขอสินเชื่อบ้าน การเตรียมเอกสารให้พร้อมและครบถ้วนเป็นกลยุทธ์แรกที่สำคัญมากสำหรับฟรีแลนซ์ เอกสารพื้นฐานที่จำเป็นประกอบด้วย: เอกสารส่วนบุคคล สำเนาบัตรประชาชนผู้กู้และคู่สมรส (ถ้ามี) สำเนาทะเบียนบ้านผู้กู้และคู่สมรส ใบเปลี่ยนชื่อ/นามสกุล/ทะเบียนสมรส/ใบหย่า (ถ้ามี) เอกสารทางการเงิน [...]

การกู้ร่วมซื้อบ้านช่วยให้คุณมีบ้านเร็วขึ้นได้จริงหรือ? ข้อควรรู้ก่อนตัดสินใจกู้ร่วม
ทั่วไป

การกู้ร่วมซื้อบ้านช่วยให้คุณมีบ้านเร็วขึ้นได้จริงหรือ? ข้อควรรู้ก่อนตัดสินใจกู้ร่วม

การกู้ร่วมซื้อบ้านหรือคอนโดกำลังเป็นทางเลือกที่ได้รับความนิยมสำหรับผู้ที่ต้องการมีที่อยู่อาศัยเป็นของตัวเอง แต่มีข้อจำกัดด้านรายได้หรือคุณสมบัติไม่เพียงพอสำหรับการกู้เดี่ยว การกู้ร่วมช่วยเพิ่มโอกาสในการอนุมัติสินเชื่อและอาจได้วงเงินกู้ที่สูงขึ้น แต่ก็มีทั้งข้อดีและข้อควรระวังที่ผู้กู้ควรพิจารณาอย่างรอบคอบก่อนตัดสินใจ บทความนี้จะอธิบายทุกสิ่งที่คุณควรรู้เกี่ยวกับการกู้ร่วมซื้อบ้าน-ซื้อคอนโด เพื่อประกอบการตัดสินใจได้อย่างเหมาะสม การกู้ร่วมคืออะไร? ทำไมถึงเป็นทางเลือกสำหรับผู้ซื้อบ้าน การกู้ร่วมซื้อบ้านหรือคอนโด คือการที่มีผู้กู้ตั้งแต่ 1-3 คน ซึ่งเป็นคนในครอบครัวเดียวกัน เช่น พ่อแม่-ลูก พี่-น้อง เครือญาติ สามี-ภรรยา ร่วมกันยื่นขอสินเชื่อที่อยู่อาศัยจากสถาบันการเงิน โดยผู้กู้ทุกคนจะมีสิทธิและความรับผิดชอบเท่าเทียมกันในการชำระหนี้ ธนาคารจะนำความสามารถในการผ่อนชำระของผู้กู้ทุกคนมาคำนวณรวมกัน ไม่ว่าจะเป็นฐานเงินเดือน ภาระหนี้สิน ทำให้มักได้วงเงินกู้สินเชื่อที่สูงขึ้น สร้างความน่าเชื่อถือ และเพิ่มโอกาสให้ธนาคารอนุมัติสินเชื่อได้มากขึ้น การกู้ร่วมเป็นทางเลือกที่เหมาะสำหรับผู้ที่มีรายได้ไม่เพียงพอที่จะกู้เองเพียงคนเดียว หรือมีประวัติเครดิตที่ไม่สมบูรณ์ ซึ่งอาจทำให้การขอสินเชื่อคนเดียวเป็นไปได้ยาก การมีผู้กู้ร่วมที่มีคุณสมบัติทางการเงินที่ดีจะช่วยเพิ่มโอกาสในการได้รับการอนุมัติสินเชื่อมากขึ้น การกู้ร่วมแตกต่างจากการค้ำประกันอย่างไร? หลายคนอาจสับสนระหว่างการกู้ร่วมกับการค้ำประกัน ทั้งสองวิธีล้วนช่วยเพิ่มโอกาสในการอนุมัติสินเชื่อ แต่มีความแตกต่างกันในหลายประเด็นสำคัญ: คุณสมบัติของผู้เข้าร่วม การกู้ร่วม: ผู้กู้ร่วมต้องเป็นบุคคลที่มีความสัมพันธ์ในครอบครัวเดียวกัน การค้ำประกัน: ผู้ค้ำประกันเป็นบุคคลใดก็ได้ ไม่จำเป็นต้องเป็นครอบครัวเดียวกัน แต่ต้องมีประวัติทางการเงินที่ดี กรรมสิทธิ์ในทรัพย์สิน การกู้ร่วม: ผู้กู้ร่วมทุกคนมีกรรมสิทธิ์ร่วมกันในทรัพย์สิน การค้ำประกัน: ผู้ค้ำประกันไม่มีกรรมสิทธิ์ในทรัพย์สิน การคำนวณวงเงินกู้ การกู้ร่วม: ธนาคารจะนำรายได้ของผู้กู้ทุกคนมารวมกันเพื่อคำนวณวงเงินกู้ การค้ำประกัน: ธนาคารจะพิจารณาเฉพาะรายได้ของผู้กู้หลักเท่านั้น ความรับผิดชอบในการชำระหนี้ การกู้ร่วม: ผู้กู้ทุกคนมีหน้าที่ชำระหนี้ร่วมกันตั้งแต่เริ่มต้นสัญญา การค้ำประกัน: [...]

2 นาที
2 นาที
2 นาที