Logo
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap

รู้ก่อนกู้! 7 ข้อควรพิจารณาก่อนตัดสินใจกู้เงิน

Homeday
19 มีนาคม 2568
1 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 19/3/2568

รู้ก่อนกู้! 7 ข้อควรพิจารณาก่อนตัดสินใจกู้เงิน
มหกรรมบ้านและคอนโด
การกู้เงินเป็นทางเลือกที่สำคัญสำหรับหลายคนในการบรรลุเป้าหมายทางการเงิน ไม่ว่าจะเป็นการซื้อบ้าน รถยนต์ หรือลงทุน แต่การตัดสินใจกู้เงินต้องอาศัยความรอบคอบและการวางแผนอย่างรัดกุม บทความนี้จะช่วยให้คุณเข้าใจประเด็นสำคัญที่ควรพิจารณาก่อนการกู้เงิน
Article Image

1. ประเมินความสามารถในการชำระหนี้

การประเมินรายได้และรายจ่ายเป็นขั้นตอนแรกที่สำคัญ ตรวจสอบรายได้ประจำของคุณอย่างละเอียด คำนวณรายจ่ายประจำเดือน และดูว่ามีเงินเหลือเพียงพอสำหรับการผ่อนชำระหนี้หรือไม่ นักการเงินแนะนำให้ค่างวดการกู้ไม่ควรเกิน 30-40% ของรายได้ต่อเดือน

การคำนวณความสามารถในการชำระหนี้

• วิเคราะห์รายได้หลังหักค่าใช้จ่ายประจำ • พิจารณาเงินออมและเงินสำรองฉุกเฉิน • คำนวณอัตราส่วนหนี้ต่อรายได้

2. ตรวจสอบประวัติเครดิต

ประวัติเครดิตเป็นปัจจัยสำคัญที่สถาบันการเงินใช้ประเมินความน่าเชื่อถือ คะแนนเครดิตที่ดีจะช่วยให้ได้อัตราดอกเบี้ยที่ต่ำลง

วิธีตรวจสอบและปรับปรุงเครดิต

• ตรวจสอบคะแนนเครดิตจากหน่วยงานที่เกี่ยวข้อง • ชำระหนี้ตรงเวลา • ลดการใช้วงเงินบัตรเครดิต • แก้ไขข้อผิดพลาดในรายงานเครดิต
Article Image

3. เปรียบเทียบอัตราดอกเบี้ยและเงื่อนไข

อัตราดอกเบี้ยมีความแตกต่างกันไปในแต่ละสถาบันการเงิน การเปรียบเทียบจะช่วยให้คุณเลือกเงื่อนไขที่เหมาะสมที่สุด

ปัจจัยที่ควรพิจารณา

• อัตราดอกเบี้ยคงที่และลอยตัว • ค่าธรรมเนียมการกู้ • ระยะเวลาการกู้ • เงื่อนไขการชำระคืนก่อนกำหนด

4. พิจารณาวัตถุประสงค์ของการกู้เงิน

การกำหนดวัตถุประสงค์ที่ชัดเจนจะช่วยให้การกู้เงินมีประสิทธิภาพและคุ้มค่ามากขึ้น

ประเภทของวัตถุประสงค์การกู้

• การลงทุนที่สร้างรายได้ • การซื้อสินทรัพย์ที่จำเป็น • การชำระหนี้เดิม • การศึกษา
Article Image

5. เตรียมหลักประกันและเอกสารสำคัญ

หลักประกันและเอกสารที่ครบถ้วนจะช่วยเพิ่มโอกาสในการอนุมัติสินเชื่อ

เอกสารที่จำเป็น

• สำเนาบัตรประชาชน • หลักฐานรายได้ • เอกสารการทำงาน • หลักทรัพย์ค้ำประกัน

6. คำนึงถึงความเสี่ยงและผลกระทบระยะยาว

การกู้เงินไม่ใช่แค่การได้เงินในวันนี้ แต่ยังหมายถึงภาระผูกพันทางการเงินในอนาคต

การบริหารความเสี่ยง

• วางแผนสำรองกรณีฉุกเฉิน • พิจารณาผลกระทบต่อการออมและการลงทุน • เตรียมแผนรองรับกรณีรายได้เปลี่ยนแปลง
Article Image

7. ประเมินทางเลือกอื่นในการระดมทุน

การกู้เงินไม่ใช่ทางเลือกเดียว มีช่องทางอื่นที่อาจเหมาะสมกับสถานการณ์ของคุณ

ทางเลือกการระดมทุน

• การออมเงิน • การระดมทุนจากครอบครัว • การร่วมลงทุน • crowdfunding

สรุป

การกู้เงินเป็นเครื่องมือทางการเงินที่มีประโยชน์ หากใช้อย่างรอบคอบและเข้าใจรายละเอียด การวางแผนที่ดีจะช่วยให้คุณบรรลุเป้าหมายทางการเงินโดยไม่สร้างภาระหนี้ที่เกินความจำเป็น
#กู้เงิน #สินเชื่อ #การเงิน #วางแผนการเงิน #เครดิต #สาระ
หัวข้อที่เกี่ยวข้อง:
#การเงิน
#เครดิ
#สินเชื่อ
#สาระ
#กู้เงิน
#วางแผนการเงิน

หมายเหตุ ข้อจำกัดความรับผิดชอบ : บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลทั่วไปสำหรับเว็บไซต์ Homeday โดย บริษัท โฮมเดย์ กรุ๊ป จำกัด เท่านั้น บริษัทไม่สามารถให้คำมั่นหรือคำรับประกันเกี่ยวกับเนื้อหา รวมถึงไม่สามารถรับรองความเหมาะสมต่อวัตถุประสงค์เฉพาะใดๆ ตามขอบเขตของกฎหมาย เราจะพยายามอย่างเต็มความสามารถเพื่อตรวจสอบว่าข้อมูลที่ปรากฏในบทความนี้ถูกต้อง เชื่อถือได้ และครบถ้วนสมบูรณ์ ณ เวลาที่จัดทำ ข้อมูลดังกล่าวไม่ควรนำไปใช้ในการพิจารณาตัดสินใจด้านการเงิน การลงทุนในอสังหาริมทรัพย์ หรือประเด็นกฎหมายโดยทันที ผู้อ่านไม่ควรอาศัยข้อมูลในบทความนี้แทนคำแนะนำจากผู้ชำนาญการที่ได้รับการฝึกฝนซึ่งสามารถวิเคราะห์ข้อเท็จจริงและสภาวะเฉพาะของท่านได้ ทั้งนี้ ทางบริษัทจะไม่รับผิดชอบใดๆ หากท่านเลือกที่จะนำข้อมูลไปประกอบการตัดสินใจของท่าน

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE
HOMEDAY
ทั่วไป
HOMEDAY
Homeday AgentHomeday Agent
Promo Homeday
Homeday AgentHomeday Agent

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

โครงการแนะนำ

ศุภาลัย วิลล์ จันทบุรี
บ้านเดี่ยว
ACTIVE

ศุภาลัย วิลล์ จันทบุรี

ศุภาลัย
ศุภาลัย

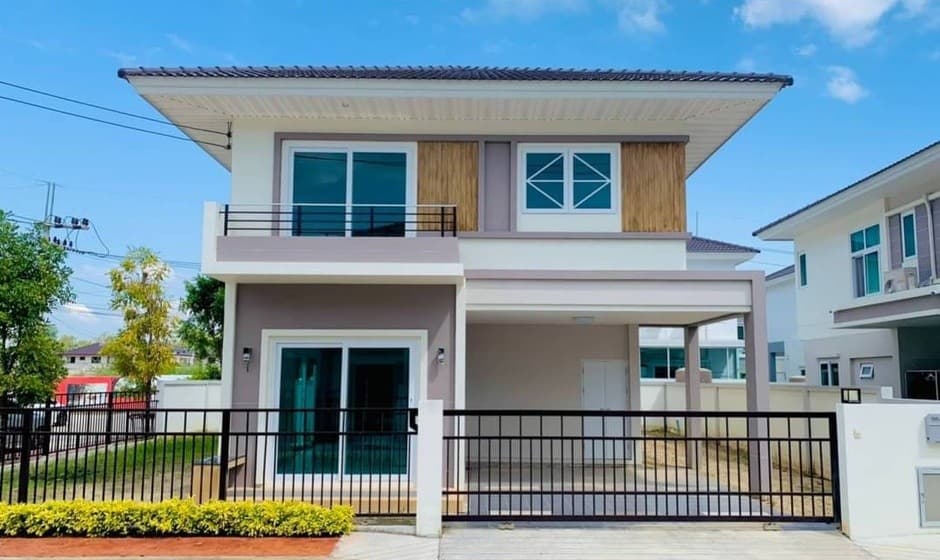
ศุภาลัย วิลล์ จันทบุรี ตั้งอยู่ที่ ถนนเส้นบายพาส 36 / บ้านแลง จันทบุรี สิ่งอำนวยความสะดวกที่โครงการระบุ ได้แก่ ฟิตเนส, คลับเฮ้าส์, สระว่ายน้ำ, Home automation, สวนสาธารณะ, กล้อง CCTV, Co-working space, สนามเด็กเล่น, ระบบรักษาความปลอดภัย 24 ชม., Easy pass ราคาเริ่มต้นที่เว็บโครงการแสดงเมื่อวันที่ 6 ตุลาคม 2569 คือ 2,690,000 บาท ราคาและเงื่อนไขขึ้นอยู่กับแบบบ้านหรือยูนิตที่เลือก

เริ่ม 2,690,000 บาท
ศุภาลัย พรีโม่ เพชรเกษม 110
ทาวน์โฮม
ACTIVE

ศุภาลัย พรีโม่ เพชรเกษม 110

ศุภาลัย
ศุภาลัย

ศุภาลัย พรีโม่ เพชรเกษม 110 ตั้งอยู่ที่ สุดยอดทำเลเชื่อมต่อได้หลากหลายเส้นทาง สิ่งอำนวยความสะดวกที่โครงการระบุ ได้แก่ สวนสาธารณะ, กล้อง CCTV, ระบบรักษาความปลอดภัย 24 ชม., Easy pass ราคาเริ่มต้นที่เว็บโครงการแสดงเมื่อวันที่ 6 ตุลาคม 2569 คือ 3,150,000 บาท ราคาและเงื่อนไขขึ้นอยู่กับแบบบ้านหรือยูนิตที่เลือก

เริ่ม 3,150,000 บาท
ศุภาลัย ปาล์มวิลล์ นครราชสีมา
บ้านเดี่ยว
โครงการใหม่

ศุภาลัย ปาล์มวิลล์ นครราชสีมา

ศุภาลัย
ศุภาลัย

ศุภาลัย ปาล์มวิลล์ นครราชสีมา ตั้งอยู่ที่ จอหอ - บึงทับช้าง สิ่งอำนวยความสะดวกที่โครงการระบุ ได้แก่ คลับเฮ้าส์, ฟิตเนส, สระว่ายน้ำ, Home automation, สวนสาธารณะ, กล้อง CCTV, ระบบรักษาความปลอดภัย 24 ชม., Easy pass

ปาล์มสปริงส์ เอสเซ้นส์ หาดใหญ่ (Palm Springs Essence Hatyai)
บ้านเดี่ยว
บ้านแฝด
ทาวน์โฮม
ACTIVE

ปาล์มสปริงส์ เอสเซ้นส์ หาดใหญ่ (Palm Springs Essence Hatyai)

ศุภาลัย
ศุภาลัย
หาดใหญ่, สงขลา

ปาล์มสปริงส์ เอสเซ้นส์ หาดใหญ่ เป็นโครงการบ้านเดี่ยว บ้านแฝด และทาวน์โฮม 3 ชั้น สไตล์ Modern Tropical Luxury ที่ตั้งอยู่ในทำเลใจกลางเมือง สะท้อนความเป็นตัวตนของผู้พักอาศัย โครงการนี้มีแนวคิดในการใช้ชีวิตที่หรูหรา มีระดับ พร้อมสิ่งอำนวยความสะดวกครบครัน ตอบสนองทุกมิติของการใช้ชีวิตสมัยใหม่ โครงการเน้นการออกแบบที่ผสมผสานความคลาสสิกเข้ากับความทันสมัยได้อย่างลงตัว ท่ามกลางบรรยากาศที่สวยงามและเงียบสงบ

ดูทั้งหมด

บทความที่เกี่ยวข้อง

ดูทั้งหมด
หนี้ดีกับหนี้เสียต่างกันอย่างไร? รู้ไว้ก่อนวางแผนการเงิน
ทั่วไป

หนี้ดีกับหนี้เสียต่างกันอย่างไร? รู้ไว้ก่อนวางแผนการเงิน

การเป็นหนี้อาจฟังดูน่ากลัวสำหรับหลายคน แต่รู้หรือไม่ว่าหนี้ไม่ได้เลวร้ายเสมอไป เพราะในความเป็นจริงแล้วหนี้มีทั้งด้านที่ดีและไม่ดี การเข้าใจความแตกต่างระหว่างหนี้ดีและหนี้เสียจะช่วยให้เราวางแผนการเงินได้อย่างชาญฉลาด เพิ่มโอกาสในการสร้างความมั่งคั่ง และหลีกเลี่ยงกับดักทางการเงินที่อาจนำไปสู่ปัญหาทางการเงินในอนาคต หนี้ดีคืออะไร? มีประเภทใดบ้าง? หนี้ดี หมายถึง หนี้ที่เมื่อก่อขึ้นแล้วสามารถสร้างรายได้หรือผลตอบแทนในอนาคต เป็นหนี้ที่เมื่อลงทุนแล้วมีโอกาสงอกเงย หรือสร้างมูลค่าเพิ่มให้กับผู้กู้ในระยะยาว โดยทั่วไปหนี้ดีมักแบ่งออกเป็น 3 ประเภทหลักๆ ดังนี้ หนี้เพื่อการลงทุนและประกอบอาชีพ หนี้ประเภทนี้เป็นการกู้ยืมเพื่อนำเงินไปลงทุนหรือประกอบธุรกิจที่สามารถสร้างกระแสเงินสดเข้ามาในอนาคต เช่น การกู้เงินเพื่อขยายกิจการ ซื้อเครื่องมือหรืออุปกรณ์สำหรับประกอบอาชีพ หรือการลงทุนในอสังหาริมทรัพย์เพื่อปล่อยเช่า หนี้เหล่านี้มีศักยภาพในการสร้างรายได้ที่เพียงพอต่อการชำระคืนเงินต้นและดอกเบี้ย พร้อมทั้งอาจมีกำไรเหลือเก็บอีกด้วย หนี้เพื่อการศึกษา การกู้ยืมเพื่อการศึกษาถือเป็นการลงทุนในตัวเอง เพราะการศึกษาจะช่วยพัฒนาความรู้และทักษะที่สามารถนำไปประกอบอาชีพที่มั่นคงและมีรายได้ที่ดีในอนาคต การกู้ยืมเพื่อเรียนต่อในสาขาที่มีความต้องการสูงในตลาดแรงงาน จะช่วยเพิ่มโอกาสในการได้งานที่มีรายได้สูงขึ้น ทำให้สามารถชำระหนี้คืนได้ในระยะเวลาอันสมควร หนี้เพื่อความมั่นคงในระยะยาว หนี้ประเภทนี้มักเกี่ยวข้องกับการลงทุนในสินทรัพย์ที่มีมูลค่าและอาจเพิ่มค่าในระยะยาว เช่น สินเชื่อบ้าน ซึ่งนอกจากจะเป็นที่อยู่อาศัยแล้ว ยังสามารถเพิ่มมูลค่าตามเวลาที่ผ่านไป และอาจสร้างรายได้จากการปล่อยเช่าหรือขายเมื่อราคาสูงขึ้นในอนาคต การผ่อนบ้านยังเป็นการบังคับออมและสร้างความมั่นคงทางที่อยู่อาศัยในระยะยาว หนี้เสียคืออะไร? สาเหตุการเกิดหนี้เสียมีอะไรบ้าง? หนี้เสีย หมายถึง หนี้ที่เมื่อก่อขึ้นแล้วไม่สามารถสร้างรายได้หรือมูลค่าเพิ่มในอนาคต รวมถึงหนี้ที่ผู้กู้ไม่สามารถชำระคืนได้ตามกำหนด จนกลายเป็นหนี้ค้างชำระเกิน 90 วัน ซึ่งเรียกว่า NPL (Non-Performing Loan) หนี้เสียมีหลายรูปแบบและเกิดจากหลายสาเหตุ ดังนี้ ประเภทของหนี้เสีย [...]

2 นาที
การผ่อนบ้านให้หมดเร็วทำอย่างไร? วิธีลดต้นลดดอกและจบหนี้ก่อนกำหนด
ทั่วไป

การผ่อนบ้านให้หมดเร็วทำอย่างไร? วิธีลดต้นลดดอกและจบหนี้ก่อนกำหนด

การมีบ้านเป็นของตัวเองเป็นความฝันของคนจำนวนมาก แต่การผ่อนบ้านมักกินระยะเวลายาวนานถึง 20-30 ปี ส่งผลให้เสียดอกเบี้ยมหาศาล บทความนี้จะมาแนะนำวิธีผ่อนบ้านให้หมดเร็วกว่ากำหนด เพื่อประหยัดดอกเบี้ยและสร้างอิสรภาพทางการเงินได้เร็วขึ้น พร้อมทั้งคำแนะนำในการวางแผนการเงินอย่างรอบคอบก่อนตัดสินใจผ่อนบ้าน เพื่อให้คุณสามารถบริหารจัดการหนี้บ้านได้อย่างมีประสิทธิภาพและไม่เป็นภาระมากเกินไป ทำไมการผ่อนบ้านให้หมดเร็วจึงสำคัญต่อสุขภาพทางการเงิน? การผ่อนบ้านให้หมดเร็วกว่ากำหนดนั้นมีความสำคัญอย่างยิ่งต่อสุขภาพทางการเงินในระยะยาว เนื่องจากสามารถช่วยลดภาระดอกเบี้ยจำนวนมหาศาลที่ต้องจ่ายตลอดอายุสัญญาเงินกู้ ยิ่งผ่อนนานเท่าไหร่ คุณก็ยิ่งเสียดอกเบี้ยมากขึ้นเท่านั้น ตัวอย่างเช่น หากคุณกู้เงิน 3 ล้านบาท ผ่อน 30 ปี ด้วยอัตราดอกเบี้ยเฉลี่ย 4% ต่อปี คุณจะต้องจ่ายดอกเบี้ยรวมกว่า 2.1 ล้านบาทตลอดอายุสัญญา แต่หากคุณสามารถผ่อนให้หมดใน 15 ปี ดอกเบี้ยที่ต้องจ่ายจะลดลงเหลือเพียง 1 ล้านบาทเท่านั้น นอกจากนี้ การปลดภาระหนี้บ้านเร็วขึ้นยังช่วยให้คุณมีความยืดหยุ่นทางการเงินมากขึ้น ทำให้สามารถนำเงินก้อนนั้นไปลงทุนหรือเก็บออมเพื่ออนาคตได้ อีกทั้งยังช่วยลดความเครียดจากการมีหนี้สินระยะยาว และเพิ่มความมั่นคงทางการเงิน โดยเฉพาะในช่วงที่เศรษฐกิจผันผวน อัตราดอกเบี้ยอาจปรับตัวสูงขึ้นได้ตลอดเวลา การมีภาระหนี้น้อยลงจึงช่วยลดความเสี่ยงทางการเงินได้อย่างมาก การวางแผนการเงินเพื่อปิดหนี้บ้านเร็วขึ้นจึงเป็นกลยุทธ์สำคัญที่ช่วยให้คุณมีอิสรภาพทางการเงินได้เร็วกว่าที่คิด และจะทำให้คุณมีเงินเหลือเพื่อทำตามเป้าหมายทางการเงินอื่นๆ ในอนาคต เช่น การเกษียณอายุ การศึกษาของบุตร หรือการลงทุนเพื่อสร้างรายได้เพิ่มเติม ควรเตรียมตัวอย่างไรก่อนตัดสินใจผ่อนบ้าน? ก่อนตัดสินใจผ่อนบ้าน สิ่งสำคัญที่สุดคือการประเมินสถานะทางการเงินของตัวเองอย่างรอบคอบ คุณควรเริ่มจากการสำรวจรายรับรายจ่ายให้ชัดเจน ตามหลักการวางแผนการเงินที่ดี ภาระหนี้ทั้งหมดไม่ควรเกิน 40% [...]

3 นาที
อะไรคือข้อแตกต่างระหว่างสินเชื่อบ้านและสินเชื่อที่อยู่อาศัย?
ทั่วไป

อะไรคือข้อแตกต่างระหว่างสินเชื่อบ้านและสินเชื่อที่อยู่อาศัย?

การมีบ้านเป็นของตัวเองถือเป็นความฝันของคนจำนวนมาก แต่ด้วยราคาที่อยู่อาศัยที่สูงขึ้นอย่างต่อเนื่อง ทำให้การกู้เงินเพื่อซื้อที่อยู่อาศัยเป็นทางเลือกที่หลายคนต้องพิจารณา ในตลาดการเงินปัจจุบัน มีผลิตภัณฑ์สินเชื่อที่เกี่ยวข้องกับที่อยู่อาศัยให้เลือกหลากหลาย แต่ที่พบบ่อยและมักสร้างความสับสนให้กับผู้กู้ คือ “สินเชื่อบ้าน” และ “สินเชื่อที่อยู่อาศัย” ความหมายและลักษณะพื้นฐาน สินเชื่อบ้าน (Housing Loan) เป็นสินเชื่อที่ให้กู้ยืมเพื่อซื้อที่อยู่อาศัยโดยเฉพาะ ไม่ว่าจะเป็นบ้านเดี่ยว ทาวน์เฮาส์ หรือคอนโดมิเนียม โดยใช้ทรัพย์สินที่ซื้อนั้นเป็นหลักประกัน วัตถุประสงค์หลักคือการซื้อที่อยู่อาศัยใหม่หรือมือสอง รวมถึงการก่อสร้างบ้านบนที่ดินที่มีอยู่แล้ว ในขณะที่สินเชื่อที่อยู่อาศัย (Residential Loan) มีความหมายที่กว้างกว่า ครอบคลุมการกู้ยืมที่เกี่ยวข้องกับที่อยู่อาศัยในหลายรูปแบบ เช่น การซื้อที่ดินเปล่าเพื่อปลูกสร้างในอนาคต การต่อเติมหรือซ่อมแซมบ้าน การรีไฟแนนซ์ที่อยู่อาศัย หรือแม้แต่การใช้ที่อยู่อาศัยเป็นหลักประกันเพื่อกู้เงินไปใช้ในวัตถุประสงค์อื่น เงื่อนไขและคุณสมบัติผู้กู้ สินเชื่อบ้าน อายุผู้กู้: โดยทั่วไปต้องมีอายุ 20-65 ปี รายได้ขั้นต่ำ: มักกำหนดที่ 15,000-20,000 บาทต่อเดือน อายุงาน: ต้องทำงานประจำอย่างน้อย 6 เดือน-1 ปี วงเงินกู้: สูงสุดถึง 90-95% ของราคาประเมินหรือราคาซื้อขาย ระยะเวลาผ่อน: สูงสุด 30-40 ปี สินเชื่อที่อยู่อาศัย [...]

2 นาที
LOAN DD จบทุกปัญหาการเงิน เปลี่ยนอสังหาฯ เป็นเงินด่วนง่ายๆ  ปลอดภัย โปร่งใส อนุมัติรวดเร็ว ได้เงินภายใน 3 วัน!
ข่าวสาร

LOAN DD จบทุกปัญหาการเงิน เปลี่ยนอสังหาฯ เป็นเงินด่วนง่ายๆ ปลอดภัย โปร่งใส อนุมัติรวดเร็ว ได้เงินภายใน 3 วัน!

 LOAN DD ได้ยกระดับวงการสินเชื่ออสังหาริมทรัพย์ ด้วยการเปิดตัวธุรกิจตัวกลางแบบครบวงจรสำหรับการ “ขายฝาก-จำนอง” อสังหาริมทรัพย์ที่ให้ความมั่นใจได้ทั้งเรื่องดอกเบี้ย และนิติกรรมที่ถูกต้องตามกฎหมายทุกประการ โปร่งใส ลดขั้นตอนยุ่งยาก และอนุมัติไวภายใน 3 วัน โดยไม่ต้องรอธนาคาร ไม่ต้องเสียเวลาวิ่งหาผู้ให้กู้ เปลี่ยนอสังหาริมทรัพย์ไม่ว่าจะเป็นบ้าน คอนโด โรงแรม  อพาร์ทเมนท์ โรงงาน โกดัง หรือที่ดินเปล่าเป็นเงินสดก้อนใหญ่ได้ง่าย รวดเร็ว และเชื่อถือได้ สร้างสภาพคล่องและสร้างโอกาสทางธุรกิจให้คุณก้าวไปข้างหน้าอย่างมั่นใจ นายวรวุฒิ กิตติอุดม ประธานเจ้าหน้าที่บริหาร บริษัท โลนด์ ดีดี จำกัด (LOAN DD) เปิดเผยว่า การเข้าถึงแหล่งเงินทุนเป็นปัจจัยสำคัญสำหรับธุรกิจ โดยเฉพาะกลุ่ม SME ที่มักพบข้อจำกัด ในการขอสินเชื่อจากธนาคารหรือสถาบันการเงิน ขณะเดียวกันยังมีนักลงทุนที่มองหาโอกาสในการลงทุนในสินทรัพย์ที่ให้ผลตอบแทนมั่นคงและความเสี่ยงต่ำ จากข้อมูลเหล่านี้ เราจึงเห็นโอกาสในการพัฒนาธุรกิจตัวกลางที่จะช่วยให้เจ้าของทรัพย์สินสามารถเปลี่ยนสินทรัพย์เป็นเงินทุนได้อย่างรวดเร็วและมั่นคง ผ่านการขายฝากและจำนองที่ถูกต้องตามกฎหมาย นี่คือจุดเริ่มต้นของ LOAN DD ธุรกิจตัวกลางที่ออกแบบมาเพื่อเชื่อมโยง “เจ้าของทรัพย์” และ “นักลงทุน” อย่างปลอดภัย โปร่งใส และให้ผลตอบแทนที่เป็นธรรม LOAN DD [...]

1 นาที