Logo
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap
Add LINE Sticky

กู้ร่วมคืออะไร ข้อควรรู้ก่อนตัดสินใจกู้ร่วม

Homeday
3 พฤศจิกายน 2565
2 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 3/11/2565

กู้ร่วมคืออะไร ข้อควรรู้ก่อนตัดสินใจกู้ร่วม

บทความที่เกี่ยวข้อง

โครงการแนะนำ

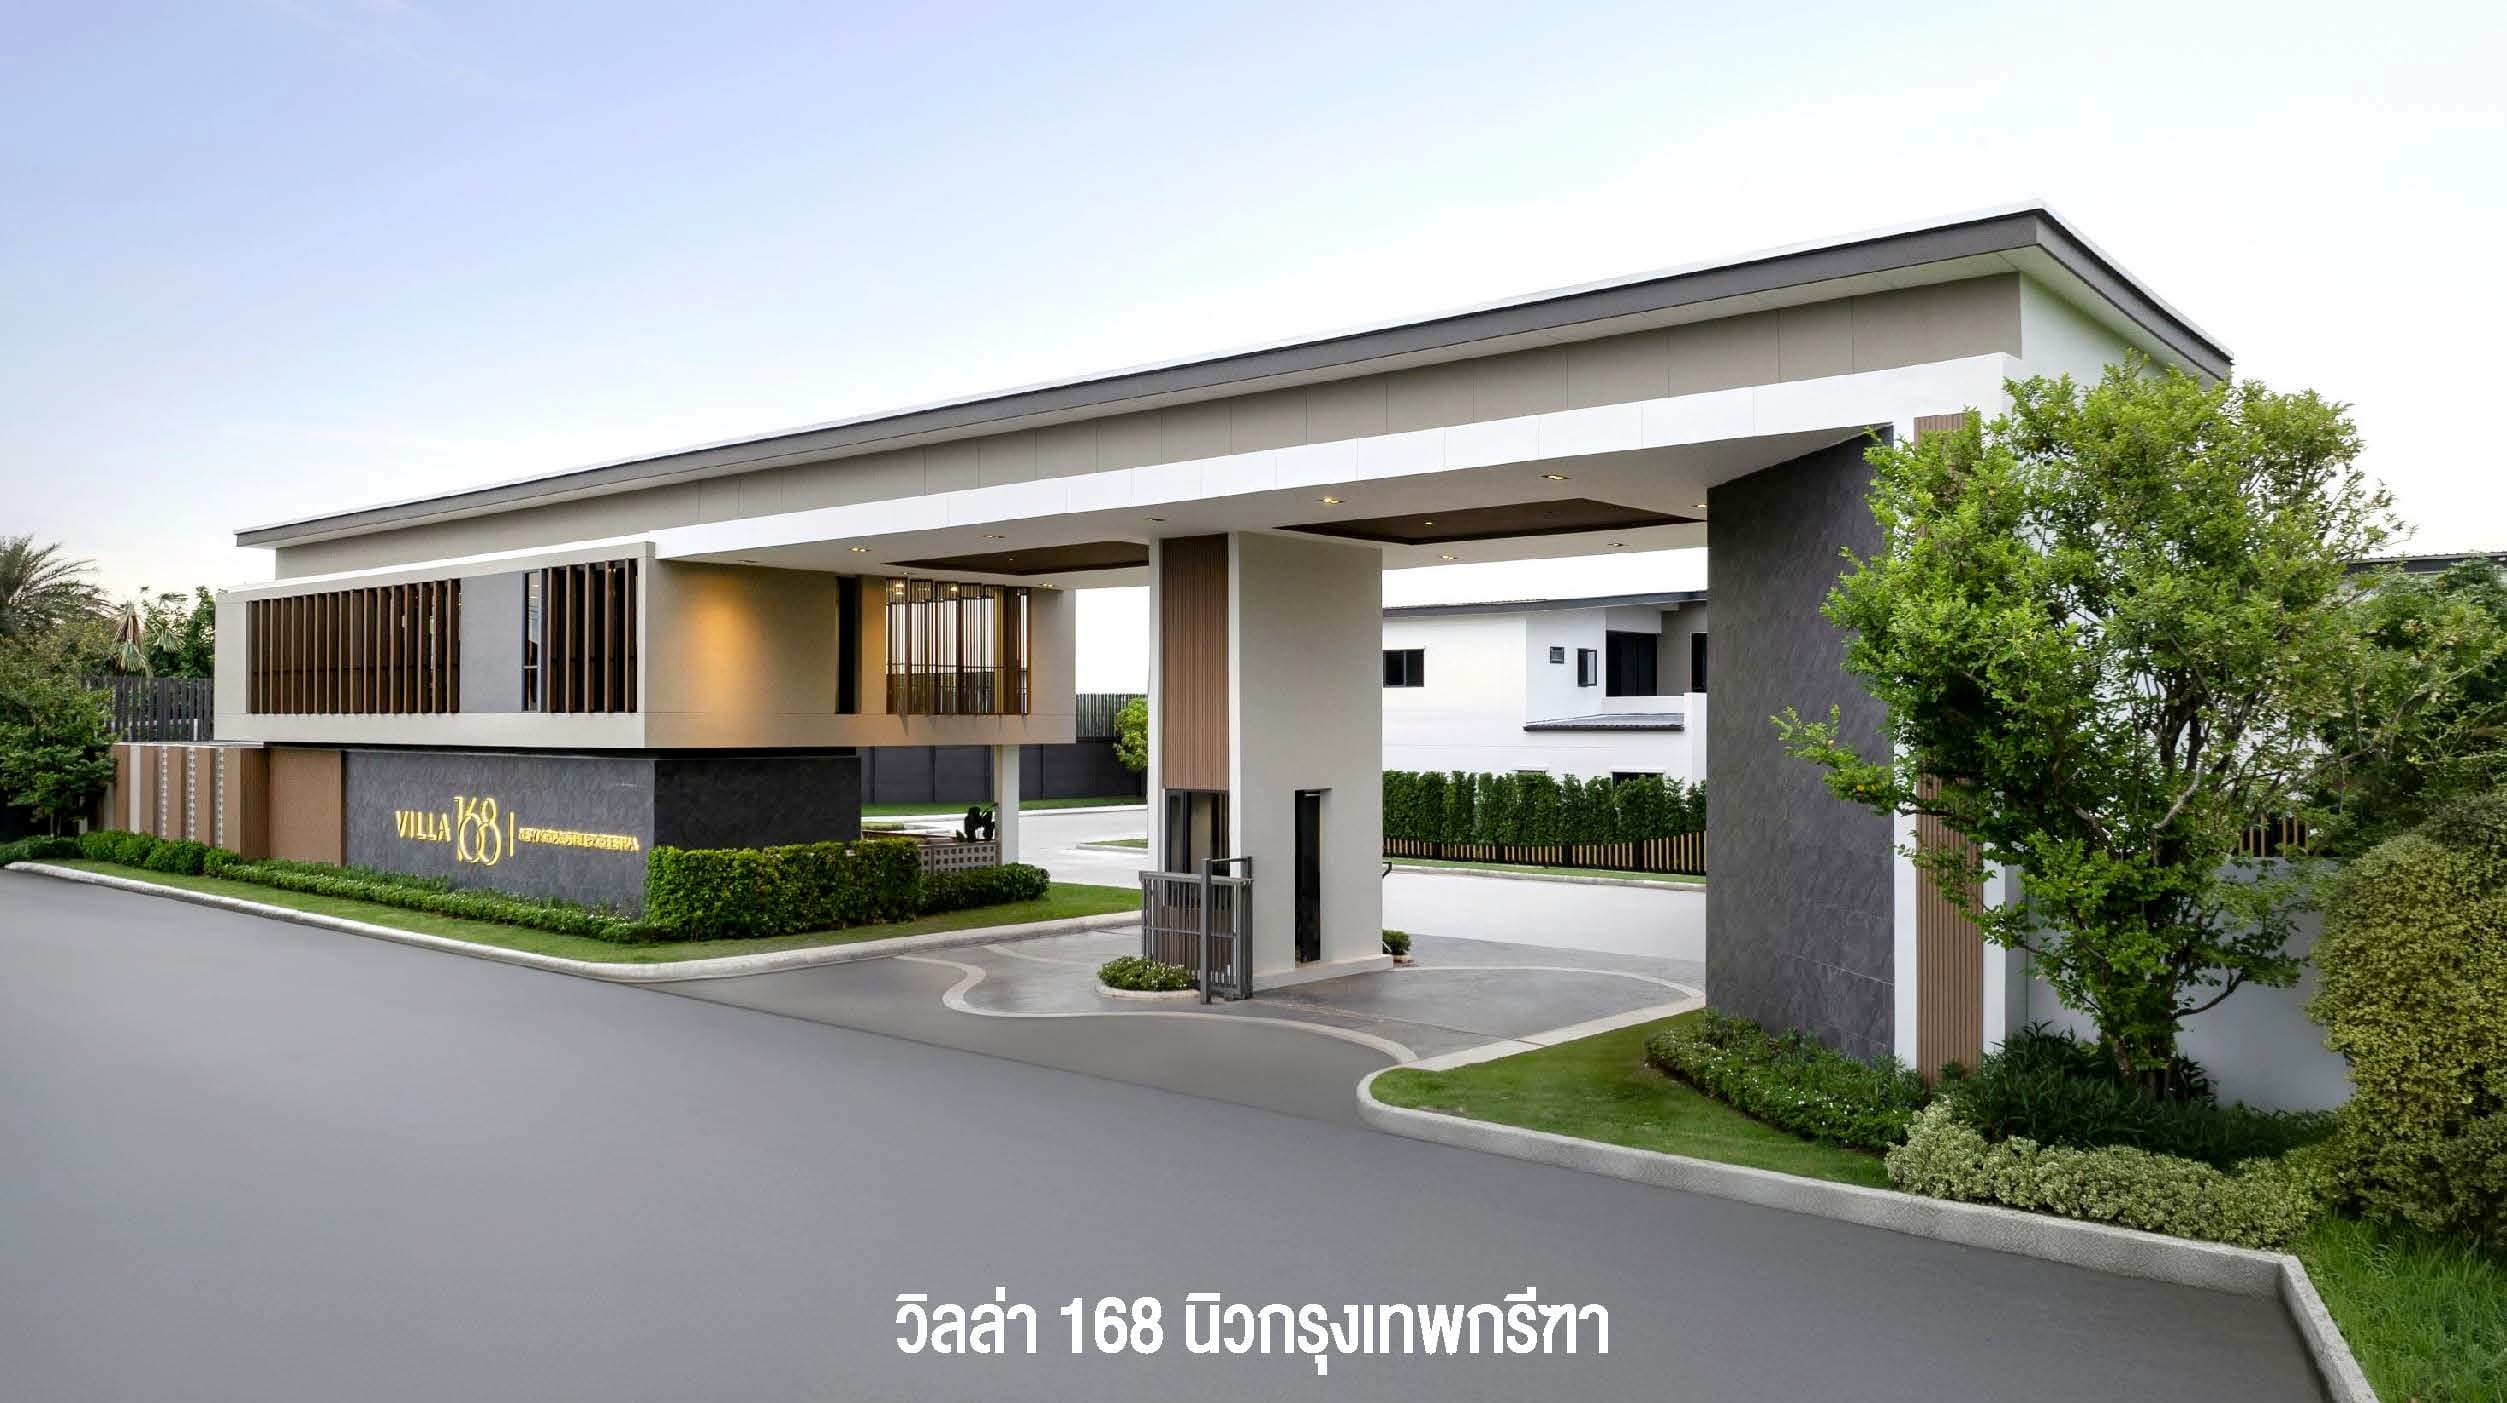
วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)
บ้านเดี่ยว
โครงการใหม่

วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)

แอล.พี.เอ็น.ดีเวลลอปเมนท์
เขตลาดกระบัง, กรุงเทพมหานคร

บ้านเดี่ยว 2 ชั้น จำนวน 91 หลัง บนถนนพัฒนาชนบท 4 แขวงคลองสองต้นนุ่น เขตลาดกระบัง กรุงเทพฯ โครงการเน้นความเป็นส่วนตัว มีแบบบ้าน 6 แบบ พื้นที่ใช้สอย 251-408 ตร.ม. 3-4 ห้องนอน 3-6 ห้องน้ำ และที่จอดรถ 2-4 คัน ส่วนกลางประกอบด้วยคลับเฮ้าส์ ห้องออกกำลังกาย สระว่ายน้ำ พื้นที่พักผ่อน สวนส่วนกลาง สนามเด็กเล่น และระบบรักษาความปลอดภัย 24 ชั่วโมง พร้อมระบบอ่านป้ายทะเบียนและกล้อง CCTV เดินทางเชื่อมมอเตอร์เวย์ ถนนวงแหวนกาญจนาฯ และสนามบินสุวรรณภูมิได้สะดวก

เริ่ม 11,990,000 บาท
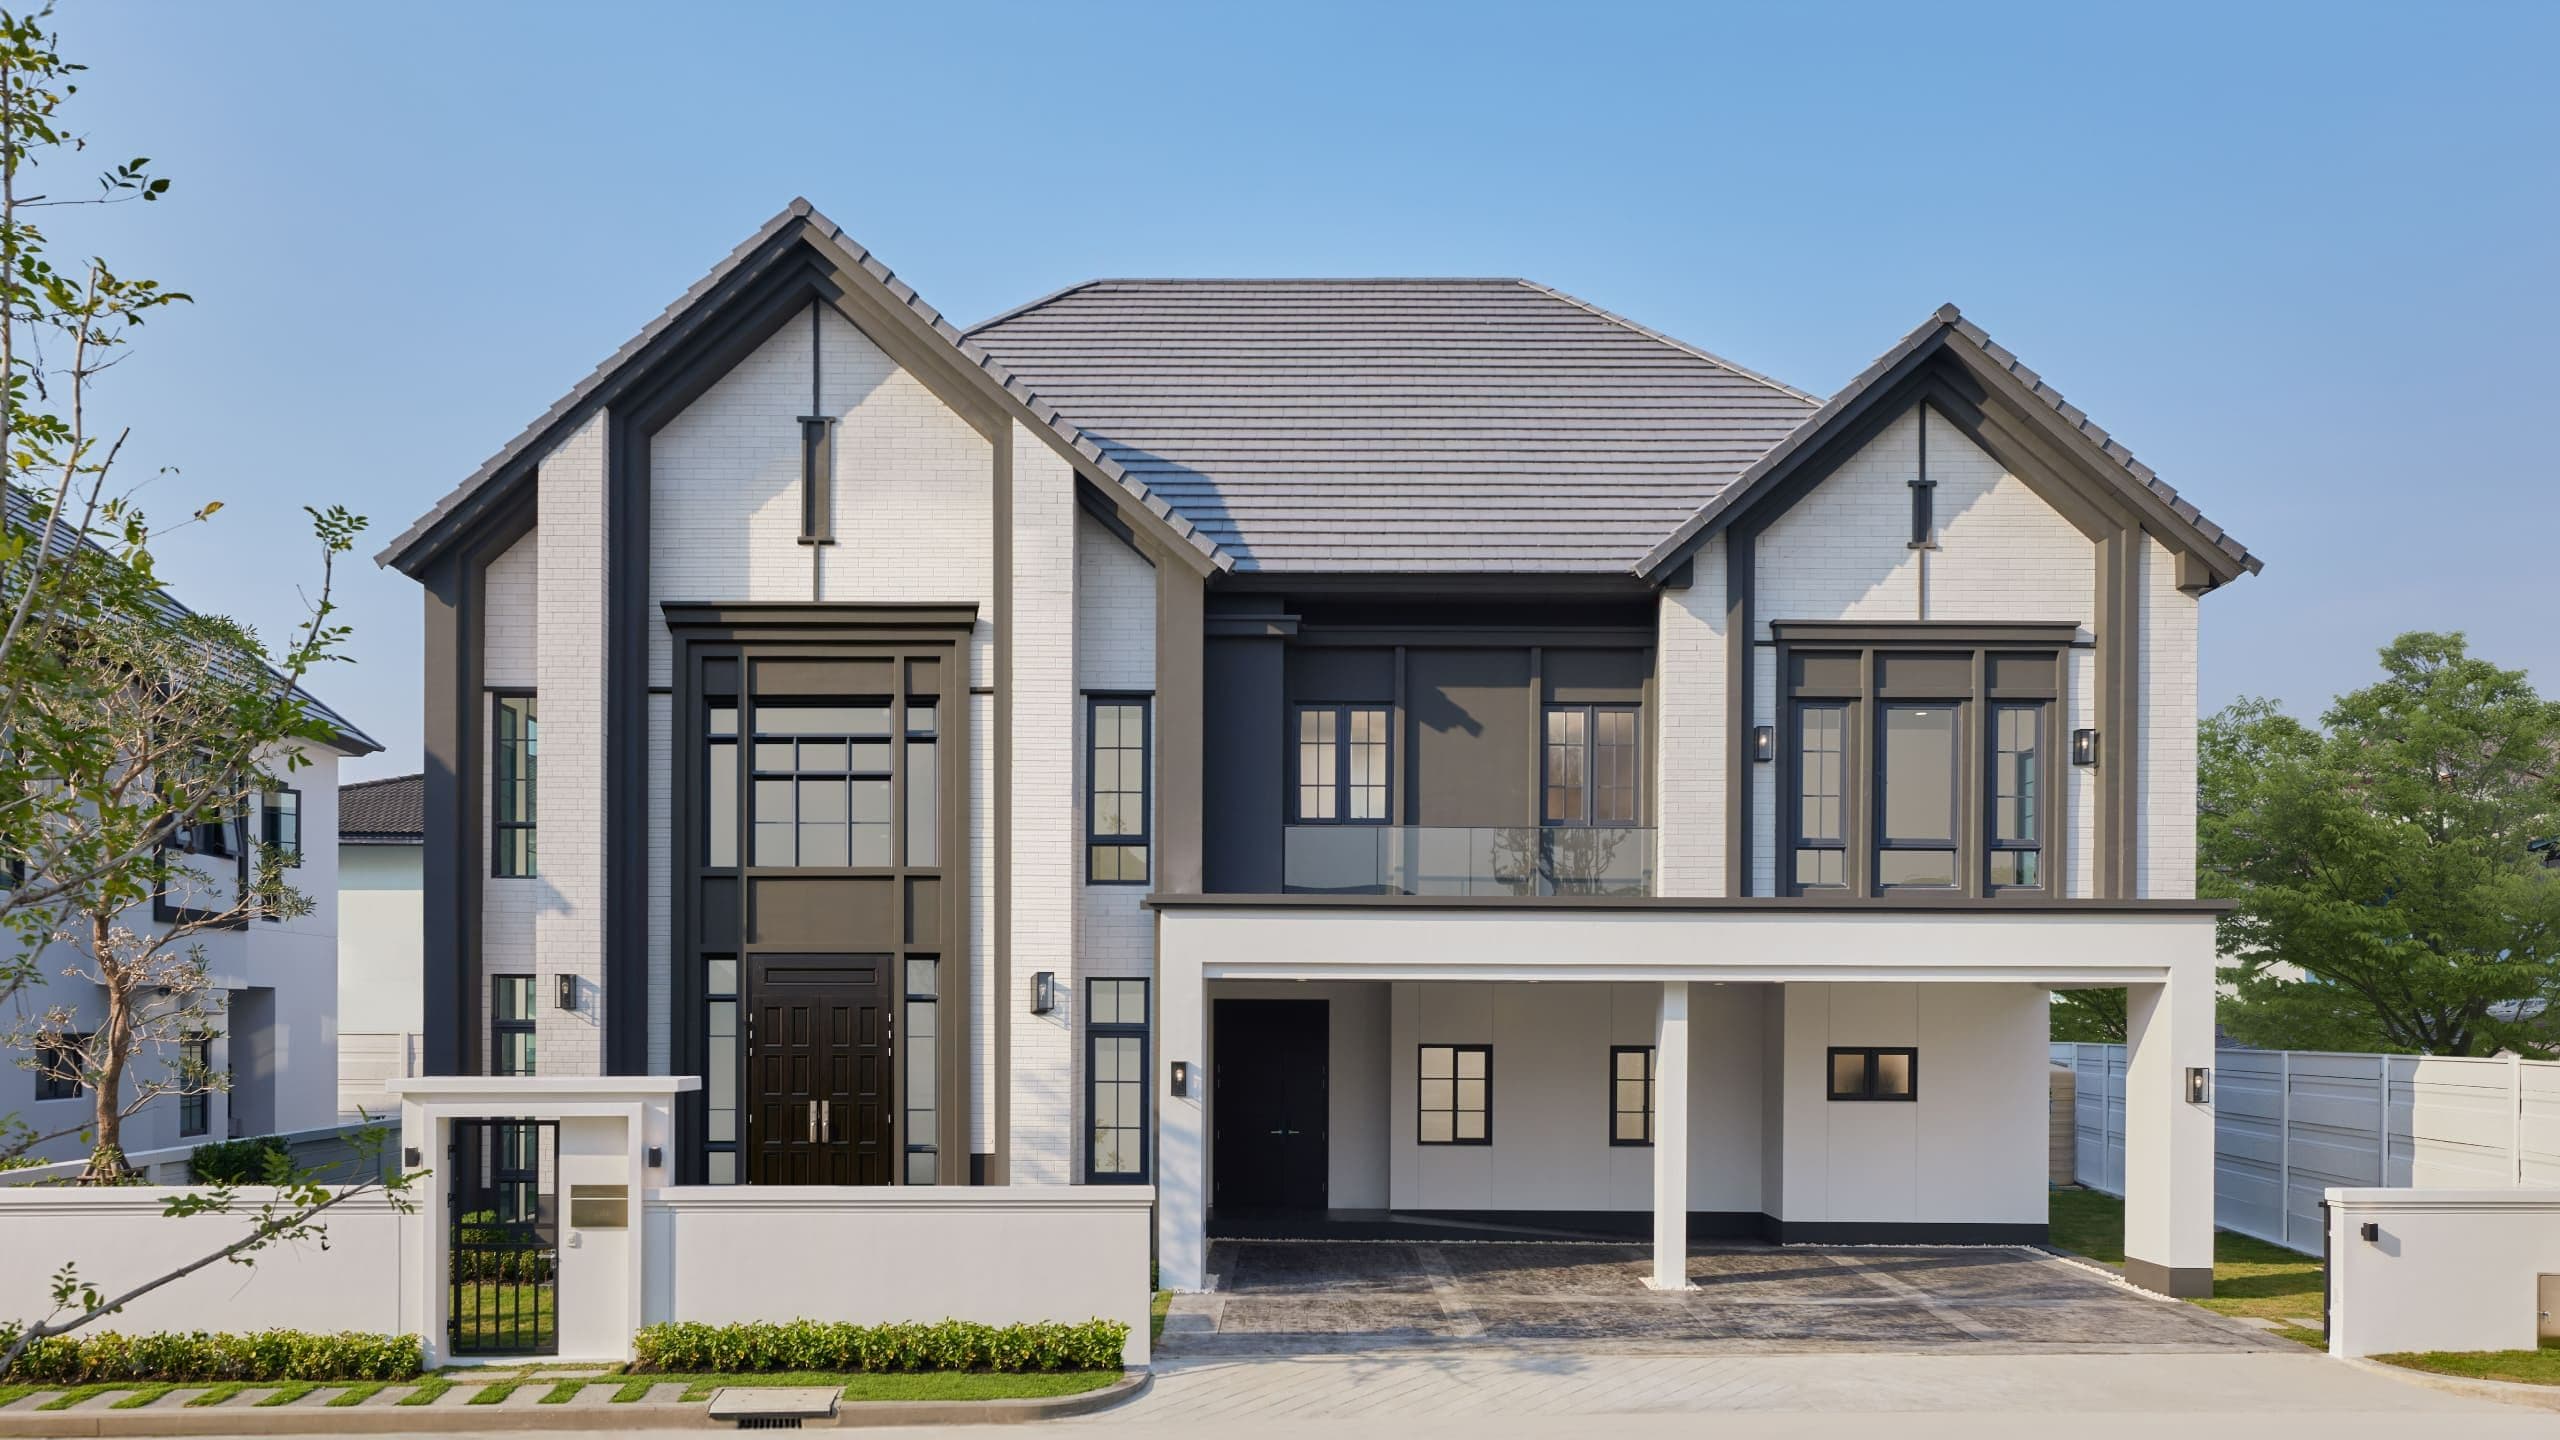
เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)
บ้านเดี่ยว
โครงการพร้อมอยู่

เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)

เอพี (ไทยแลนด์)
เอพี (ไทยแลนด์)
เขตตลิ่งชัน, กรุงเทพมหานคร

โครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao) เป็นโครงการบ้านเดี่ยวระดับลักชัวรี พัฒนาโดย บริษัท เอพี (ไทยแลนด์) จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพถนนแก้วเงินทอง เขตตลิ่งชัน กรุงเทพมหานคร โครงการได้รับการออกแบบด้วยสถาปัตยกรรมสไตล์ English Modern Classic ที่ได้รับแรงบันดาลใจจากยุค Tudor มุ่งเน้นการจัดสรรพื้นที่ที่ตอบสนองการอยู่อาศัยของครอบครัวขนาดใหญ่และรองรับการใช้ชีวิตร่วมกันของสมาชิกหลายช่วงวัยในทำเลที่สามารถเชื่อมต่อการเดินทางเข้าสู่ศูนย์กลางย่านฝั่งธนบุรีและพื้นที่กรุงเทพมหานครชั้นในได้อย่างสะดวก พื้นที่โครงการถูกพัฒนาบนที่ดินขนาด 27 ไร่ โดยเน้นความเป็นส่วนตัวด้วยจำนวนบ้านพักอาศัยเพียง 58 ยูนิต ตัวบ้านตั้งอยู่บนที่ดินเริ่มต้น 100 ตารางวาขึ้นไป และมีพื้นที่ใช้สอยภายในขนาด 390 ถึง 580 ตารางเมตร ฟังก์ชันบ้านได้รับการออกแบบให้มีขนาด 4 ถึง 5 ห้องนอน 5 ถึง 6 ห้องน้ำ พร้อมพื้นที่จอดรถ 3 ถึง 4 คัน นอกจากนี้ยังมีการออกแบบเชิงสถาปัตยกรรมเช่น พื้นที่ห้องรับแขกเพดานสูงแบบ Double Volume และฟังก์ชันห้องใต้หลังคา เพื่อเพิ่มมิติและพื้นที่ใช้สอยภายในตัวบ้านให้เกิดประโยชน์สูงสุด ภายในโครงการมีการจัดเตรียมสิ่งอำนวยความสะดวกส่วนกลางอย่างครบครัน ประกอบด้วย อาคารคลับเฮาส์ สระว่ายน้ำระบบเกลือพร้อมสระเด็ก และห้องออกกำลังกายที่รองรับระบบ Virtual Fitness นอกจากนี้ยังมีพื้นที่สวนสาธารณะส่วนกลางและสนามเด็กเล่นที่ออกแบบให้มีโครงสร้างส่งเสริมพัฒนาการ ด้านระบบรักษาความปลอดภัย โครงการนำระบบ KATSAN ซึ่งเป็นนวัตกรรมการจัดการความปลอดภัยของ AP มาใช้คัดกรองการเข้า-ออก พร้อมติดตั้งกล้องวงจรปิดรอบโครงการ และมีเจ้าหน้าที่รักษาความปลอดภัยปฏิบัติงานตลอด 24 ชั่วโมง ทำเลที่ตั้งของโครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า มีความโดดเด่นด้านเครือข่ายเส้นทางคมนาคม โดยสามารถเชื่อมต่อถนนเส้นหลักอย่างถนนบรมราชชนนี ถนนจรัญสนิทวงศ์ และถนนราชพฤกษ์ โครงการตั้งอยู่ห่างจากรถไฟฟ้า MRT สถานีแยกไฟฉาย ประมาณ 3.1 กิโลเมตร และห่างจากจุดขึ้น-ลงทางพิเศษศรีรัช ประมาณ 3.6 กิโลเมตร นอกจากนี้ยังแวดล้อมด้วยสถานที่สำคัญและแหล่งอำนวยความสะดวกชั้นนำ ได้แก่ เซ็นทรัล ปิ่นเกล้า, โรงพยาบาลศิริราช, โรงพยาบาลเจ้าพระยา, ตลาดบางขุนศรี และสถานศึกษาชั้นนำ

เริ่ม 25,900,000 บาท
มหกรรมบ้านและคอนโด
Article Image
การกู้ร่วมนั้น เปรียบเสมือนการตัดสินใจลงเรือลำเดียวกันค่ะ คือการยอมรับการมีภาระหนี้สินร่วมกัน ดังนั้น เงื่อนไขของการกู้ร่วม จึงอนุญาตให้เฉพาะครอบครัว สายเลือด และคู่รักเท่านั้น กลุ่มเพื่อน คนรู้จัก จึงไม่สามารถยื่นกู้ร่วมกันได้นั่นเองค่ะ การกู้ร่วม แม้จะมีข้อดีในการได้วงเงินเพิ่ม หรือขออนุมัติได้ง่ายมากขึ้น แต่ก็มีหลายข้อควรรู้ ที่ต้องเตรียมรับมือเอาไว้ในกรณี Worst case ด้วยค่ะ เพื่อให้เราได้ตัดสินใจ และพิจารณาให้แน่ใจเสียก่อน ว่าควรที่จะกู้ร่วมหรือไม่ โดยทาง Homeday ได้แบ่ง 10 หัวข้อหลัก ๆ ที่คนอยากกู้ร่วมต้องรู้เอาไว้ให้เป็นที่เรียบร้อยแล้ว จะมีอะไรบ้างนั้น ไปดูกันเลยค่ะ
"@homeday.co.th กู้ร่วมคืออะไร? ข้อควรรู้ก่อนตัดสินใจกู้ร่วม #บ้านหลังแรก #กู้ร่วม #รู้หรือไม่ #เงินกู้ ♬ SUN GOES DOWN – Andreas Roehrig"

1. กู้ร่วมคืออะไร

Article Image
• กู้ร่วม คือ การทำสัญญายื่นกู้ ที่ผู้กู้เป็นหนี้ก้อนเดียวกัน รับผิดชอบหนี้ร่วมกัน โดยอาจแบ่งชำระหนี้เท่ากัน เช่น พี่น้องสายเลือดเดียวกัน ยื่นกู้จำนวน 1 ล้านบาท พี่ต้องชำระหนี้ทั้งหมด 5 แสนบาท และน้องต้องชำระอีก 5 แสนบาท • ในกรณีที่มีผู้กู้คนใดคนหนึ่งผิดนัดชำระหนี้ ในฐานของคำว่า “รับผิดชอบร่วมกัน” นั่นเท่ากับว่า ผู้กู้รายอื่น ๆ จากการกู้ร่วมนี้ จะต้องชำระหนี้แทน • โดยปกติแล้วจะกู้ร่วมได้ไม่เกิน 3 คน ขึ้นอยู่กับแต่ละธนาคาร • สามารถกู้ร่วมได้เฉพาะในสินเชื่อธุรกิจและสินเชื่ออสังหาริมทรัพย์เท่านั้น • หากเกิดกรณียึดทรัพย์เพื่อไปขายทอดตลาด แต่จำนวนเงินที่ได้น้อยกว่ายอดหนี้คงค้าง ผู้กู้ร่วมทั้งหมด ก็ยังคงต้องรับผิดชอบในการชำระหนี้ต่อไป • บางกรณีผู้กู้ร่วมอาจเป็นแค่ในนาม เพื่อเพิ่มฐานรายได้ของผู้กู้ให้เพียงพอต่อการผ่อนชำระหนี้ในวงเงินที่ต้องการ ไม่จำเป็นต้องจ่ายหนี้คนละครึ่งก็ได้ ทั้งหมดแล้วแต่จะตกลงร่วมกัน • ดอกเบี้ยบ้านสำหรับลดหย่อนภาษีจะถูกหารเฉลี่ยด้วยเช่นกัน

2. ข้อดีของการกู้ร่วม

Article Image
• ธนาคารอนุมัติสินเชื่อง่ายขึ้น : เพราะมองว่าผู้กู้ มีผู้ร่วมรับผิดชอบภาระหนี้ เพิ่มความน่าเชื่อถือว่าจะสามารถชำระหนี้ได้ตามกำหนด ยิ่งผู้กู้ร่วมมีหน้าที่การงานมั่นคง มีสุขภาพร่างกายแข็งแรง ก็ยิ่งเพิ่มความง่ายในการอนุมัติสินเชื่อได้มากขึ้นเท่านั้น • ได้วงเงินสูงขึ้น : การกู้ร่วม คือการพิจารณาจากรายได้ของผู้กู้ร่วมทั้งหมดรวมกัน นั่นจึงเป็นเหตุที่ทำให้สามารถขอวงเงินที่สูงมากขึ้นได้

3. ใครกู้ ร่วมกันได้บ้าง

Article Image
• สามี-ภรรยา : ในที่นี้จะหมายถึงผู้ที่จดหรือไม่จดทะเบียนสมรสก็ได้ แต่หากไม่ได้จดทะเบียนสมรส ก็จะต้องแสดงหลักฐานการเป็นสามี-ภรรยา เช่น ภาพถ่ายงานแต่างงาน, การ์ดแต่งงาน, หนังสือรับรองบุตร หรือมีบุตรร่วมกัน เป็นต้น • พ่อ แม่ ลูก พี่น้อง หรือญาติ : สายโลหิตเดียวกัน และ/หรือ นามสกุลเดียวกัน ในกรณีที่เป็นพี่น้องกันแท้ ๆ แต่ใช้นามสกุลต่างกัน ต้องยื่นหลักฐานแสดงทะเบียนบ้านหรือสูติบัตรที่ระบุว่ามีพ่อแม่คนเดียวกัน ในกรณีของญาติ เช่น ลูกพี่ลูกน้อง ลุง ป้า น้า อา หากมีนามสกุลเดียวกัน หรือมีความสัมพันธ์ทางเครือญาติ ก็สามารถยื่นกู้ร่วมกันได้ แต่จะผ่านหรือไม่ผ่าน ก็ขึ้นอยู่กับการพิจารณาของทางธนาคารร่วมด้วย • คู่รัก LGBTQ+ : กรณีนี้ จะมีแค่ธนาคารกรุงศรีอยุธยา, ธนาคารกสิกรไทย และธนาคารยูโอบีเท่านั้น ที่ให้คู่รัก LGBTQ+ สามารถกู้ร่วมกันได้ โดยจะต้องมีเอกสารรับรองการอยู่ร่วมกัน สามารถกู้ได้สูงสุด 90-95% พิจารณาขึ้นอยู่กับความมั่นคงทางอาชีพเป็นหลัก

4. คุณสมบัติของผู้กู้ร่วม

Article Image
• มีรายได้ต่อเดือนไม่ต่ำกว่าระดับที่กำหนด ส่วนใหญ่ต้องไม่ต่ำกว่า 15,000 บาทต่อเดือน • มีอาชีพและรายได้มั่นคง • บรรลุนิติภาวะแล้ว • ไม่มีภาระหนี้มากเกินไป • ไม่มีประวัติผิดนัดชำระหนี้ ไม่มีประวัติเสียหายด้านการเงิน และไม่ติดเครดิตบูโรหรือแบล็กลิสต์

5. กู้ร่วมใช้เอกสารอะไรบ้าง

Article Image

6. คุณสมบัติและเอกสารของผู้ค้ำประกันผู้กู้ร่วม

• มีอาชีพและรายได้มั่นคง • บรรลุนิติภาวะแล้ว • มีถิ่นที่อยู่อาศัยแน่นอน • ไม่มีประวัติผิดนัดชำระหนี้ ไม่มีประวัติเสียหายด้านการเงิน และไม่ติดเครดิตบูโรหรือแบล็กลิสต์
Article Image

7. กู้ร่วมแล้วใครเป็นเจ้าของ

Article Image
สามารถเลือกได้ 2 ทางเลือก คือ 1.) เป็นเจ้าของกรรมสิทธิ์เพียงคนเดียว และ 2.) เป็นเจ้าของกรรมสิทธิ์ร่วมกัน โดยทั้งสองทางเลือก ขึ้นอยู่กับการตกลงกันระหว่างผู้กู้ร่วม ในกรณีเลือกเป็นเจ้าของกรรมสิทธิ์ร่วมกัน หากต้องการที่จะขาย ผู้ถือกรรมสิทธิ์ทุกคน ก็จะต้องยินยอมด้วย จึงจะสามารถขายได้

8. ผู้กู้ร่วมที่ไม่ได้เป็นเจ้าของกรรมสิทธิ์ สามารถกู้ที่อยู่อาศัยของตัวเองเพิ่มได้

Article Image
ธนาคารแห่งประเทศไทย ได้ผ่อนคลายมาตรการ LTV หรือ หลักเกณฑ์การกำกับดูแลสินเชื่อเพื่อที่อยู่อาศัยและสินเชื่ออันเกี่ยวเนื่องกับสินเชื่อเพื่อที่อยู่อาศัยเป็นการชั่วคราว สำหรับสัญญาเงินกู้ที่ทำสัญญาตั้งแต่วันที่ 20 ตุลาคม 2564 ถึงวันที่ 31 ธันวาคม 2565 โดยกลุ่มผู้กู้ร่วมที่เคยกู้ร่วมไปแล้ว แต่ไม่ได้เป็นเจ้าของกรรมสิทธิ์ ก็จะไม่นับว่าเคยกู้ (ซึ่งมาตรการก่อนหน้านี้จะถือว่าเป็นการกู้ของทุกคน) ทำให้สามารถยื่นกู้ที่อยู่อาศัยของตัวเองได้ ตามเงื่อนไขที่อยู่อาศัยหลังแรก

9. การถอนชื่อผู้กู้ร่วม ในกรณีที่ผู้กู้ร่วมเกิดปัญหากัน

Article Image
• ธนาคารจะพิจารณาว่าผู้กู้ที่เหลืออยู่นั้น มีความสามารถในการผ่อนชำระหนี้ได้หรือไม่ หากผ่อนมาเป็นระยะเวลานาน สม่ำเสมอ ไม่มีปัญหาอะไร ส่วนใหญ่การถอนชื่อก็จะสามารถทำได้โดยง่าย โดยก่อนการถอนชื่อก็จะต้องมาตกลงกันก่อน ว่าใครจะเป็นเจ้าของกรรมสิทธิ์ต่อไป • หากเพิ่งเริ่มต้นการผ่อนไปได้ไม่นาน ยังมีหนี้คงค้างเป็นจำนวนมาก และผู้รับผิดชอบหนี้ไม่มีความสามารถที่จะผ่อนชำระได้ด้วยตนเอง เนื่องจากมีรายได้ไม่เพียงพอ ก็จำเป็นที่จะต้องหาผู้กู้ร่วมคนใหม่มาแทน หากผู้กู้คนใหม่ผ่านการพิจารณา ก็ดำเนินการชำระหนี้ต่อได้เลย • หากผู้กู้ที่เหลืออยู่ มีรายได้และความรับผิดชอบที่จะสามารถชำระหนี้ได้ตามการพิจารณาของธนาคาร ก็สามารถชำระหนี้ต่อได้เลย โดยไม่ต้องหาผู้มากู้ร่วมแทน

10. กรณีผู้กู้ร่วมเสียชีวิต

Article Image
• แจ้งธนาคาร เพื่อเปลี่ยนแปลงสัญญา ทางธนาคารจะเรียกทายาทหรือผู้จัดการมรดกของผู้เสียชีวิตเข้ามาลงชื่อเพื่อแสดงเจตนาที่จะรับสภาพหนี้ภายใน 1 ปี หลังจากนั้นทายาทก็จะเป็นผู้รับช่วงต่อการผ่อนชำระหนี้ต่อไป ในส่วนของกรรมสิทธิ์ก็จะตกทอดไปสู่ทายาท • หากทายาทยังไม่บรรลุนิติภาวะ หรือไม่มีความสามารถในการชำระหนี้ได้ ผู้กู้ร่วมสามารถหาผู้กู้ร่วมรายใหม่ที่มีคุณสมบัติ มาช่วยชำระหนี้ต่อได้ • หรือหากผู้กู้สามารถผ่อนชำระหนี้รวมส่วนของผู้เสียชีวิตได้ด้วยตนเอง ก็สามารถทำได้ แต่กรรมสิทธิ์ก็ยังคงเป็นของทายาทผู้เสียชีวิตเช่นเดิม
เป็นอย่างไรกันบ้างคะ กับเงื่อนไขและกรณีต่าง ๆ ที่อาจเกิดขึ้นได้เมื่อตัดสินใจกู้ร่วม ใครที่กำลังวางแผนเตรียมการอยู่ตอนนี้ ต้องเตรียมพร้อมสำหรับทุกปัญหาที่อาจเกิดขึ้นในอนาคตเอาไว้ด้วยนะคะ และที่สำคัญที่สุด คือการตกลงร่วมกันของคนทั้งสองฝ่าย เพื่อป้องกันไม่ให้เกิดปัญหาภาระหนี้สินตามมาในภายหลัง ใครที่อยากมีบ้าน แต่กลัวกู้ไม่ผ่าน การกู้ร่วมก็เป็นทางออกที่ดีที่จะช่วยได้อย่างแน่นอนค่ะ
หัวข้อที่เกี่ยวข้อง:
#กู้บ้าน
#การเงิน
#เตรียมกู้บ้าน
#ข้อควรรู้ก่อนตัดสินใจกู้ร่วม
#กู้ร่วม
#สารานุกรมบ้าน

หมายเหตุ ข้อจำกัดความรับผิดชอบ : บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลทั่วไปสำหรับเว็บไซต์ Homeday โดย บริษัท โฮมเดย์ กรุ๊ป จำกัด เท่านั้น บริษัทไม่สามารถให้คำมั่นหรือคำรับประกันเกี่ยวกับเนื้อหา รวมถึงไม่สามารถรับรองความเหมาะสมต่อวัตถุประสงค์เฉพาะใดๆ ตามขอบเขตของกฎหมาย เราจะพยายามอย่างเต็มความสามารถเพื่อตรวจสอบว่าข้อมูลที่ปรากฏในบทความนี้ถูกต้อง เชื่อถือได้ และครบถ้วนสมบูรณ์ ณ เวลาที่จัดทำ ข้อมูลดังกล่าวไม่ควรนำไปใช้ในการพิจารณาตัดสินใจด้านการเงิน การลงทุนในอสังหาริมทรัพย์ หรือประเด็นกฎหมายโดยทันที ผู้อ่านไม่ควรอาศัยข้อมูลในบทความนี้แทนคำแนะนำจากผู้ชำนาญการที่ได้รับการฝึกฝนซึ่งสามารถวิเคราะห์ข้อเท็จจริงและสภาวะเฉพาะของท่านได้ ทั้งนี้ ทางบริษัทจะไม่รับผิดชอบใดๆ หากท่านเลือกที่จะนำข้อมูลไปประกอบการตัดสินใจของท่าน

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

HOMEDAY
โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)
คอนโด
โครงการใหม่

โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)

เอสซี แอสเสท
เอสซี แอสเสท
เขตวังทองหลาง, กรุงเทพมหานคร

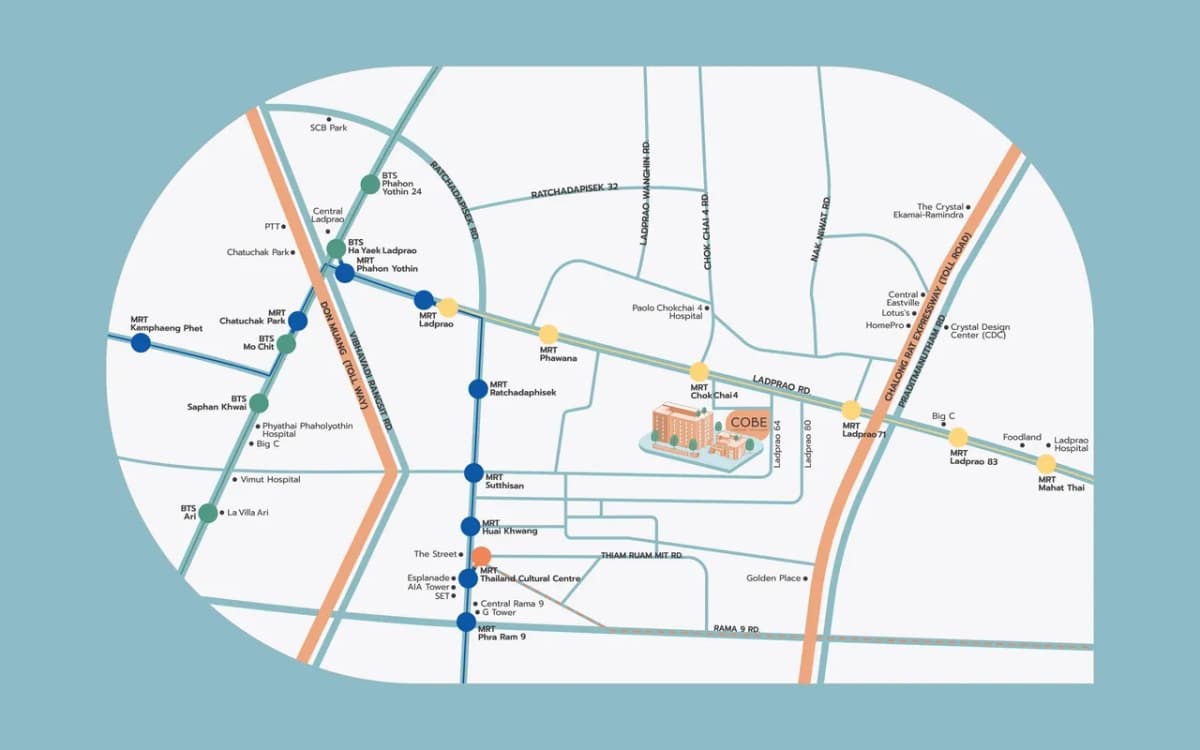
โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan) เป็นคอนโดมิเนียม Low Rise โครงการใหม่พัฒนาโดย บริษัท เอสซี แอสเสท คอร์ปอเรชั่น จำกัด (มหาชน) (SC Asset) ตั้งอยู่บนทำเลศักยภาพ ซอยลาดพร้าว 62 แขวงวังทองหลาง เขตวังทองหลาง กรุงเทพมหานคร โครงการถูกออกแบบภายใต้แนวคิด Co-Being Community ที่ตอบโจทย์ไลฟ์สไตล์ของคนรุ่นใหม่ (New Gen) ผสานดีไซน์ทันสมัยแบบพาสเทล โดดเด่นด้วยสุดยอดทำเลที่เดินทางสะดวกสบาย ห่างจากรถไฟฟ้าสายสีเหลือง (สถานีโชคชัย 4) เพียง 600 เมตร สามารถเชื่อมต่อถนนลาดพร้าวและถนนสุทธิสารได้อย่างรวดเร็ว แวดล้อมด้วยแหล่งรวมไลฟ์สไตล์และสิ่งอำนวยความสะดวกครบครัน อาทิ ตลาดโชคชัย 4, เซ็นทรัล ลาดพร้าว, เซ็นทรัล เฟสติวัล อีสต์วิลล์ และเซ็นทรัล พระราม 9 ตัวโครงการประกอบด้วยอาคารพักอาศัย 8 ชั้น จำนวน 3 อาคาร และอาคารพาณิชย์ 2 ชั้น 1 อาคาร มอบความเป็นส่วนตัวด้วยจำนวนยูนิตพักอาศัยรวม 684 ยูนิต และร้านค้า 6 ยูนิต บนเนื้อที่โครงการประมาณ 5 ไร่ รูปแบบห้องพักมีให้เลือกหลากหลาย ตอบโจทย์การพักผ่อนและการใช้ชีวิตอย่างลงตัว ได้แก่ 1 Bedroom Flex (24-25 ตร.ม.), 1 Bedroom Signature (27-30 ตร.ม.), 1 Bedroom Plus (34-37 ตร.ม.) และ 2 Bedrooms (45 ตร.ม.) สิ่งอำนวยความสะดวกส่วนกลางภายในโครงการจัดเตรียมไว้อย่างครบครันเพื่อรองรับทุกกิจกรรมและแชร์ไอเดียสร้างสรรค์ ประกอบด้วย สระว่ายน้ำ, ห้องออกกำลังกาย (Fitness), Craft & Co. Space, Meeting Room, Social Lounge, Live Studio รวมถึงพื้นที่สีเขียวพักผ่อนอย่าง Rooftop Garden และ Courtyard สวนส่วนกลางที่ร่มรื่น ด้านระบบรักษาความปลอดภัย โครงการมีมาตรการดูแลอย่างเข้มงวดตลอด 24 ชั่วโมง ด้วยระบบผ่านเข้า-ออกโครงการ, การติดตั้งกล้องวงจรปิด (CCTV) ทั่วบริเวณโครงการ และเจ้าหน้าที่รักษาความปลอดภัย ทำให้โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร เป็นคอนโดมิเนียมที่ตอบโจทย์คุณภาพชีวิตและความสะดวกสบายอย่างสมบูรณ์แบบใจกลางย่านลาดพร้าว

เริ่ม 1,990,000 บาท
เซล รัตนาธิเบศร์ (Zelle Rattanathibet)
คอนโด
โครงการพร้อมอยู่

เซล รัตนาธิเบศร์ (Zelle Rattanathibet)

ปริญสิริ
ปริญสิริ
เมืองนนทบุรี, นนทบุรี

โครงการ เซล รัตนาธิเบศร์ (Zelle Rattanathibet) เป็นคอนโดมิเนียม Low-Rise 8 ชั้น พัฒนาโดย บริษัท ปริญสิริ จำกัด (มหาชน) (Prinsiri) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่รัตนาธิเบศร์ ตำบลบางกระสอ อำเภอเมืองนนทบุรี จังหวัดนนทบุรี ภายใต้แนวคิด 'Oxygen Community' ที่มุ่งเน้นความโปร่งโล่งและการอยู่อาศัยที่ใกล้ชิดธรรมชาติ มอบความเป็นส่วนตัวสูงด้วยจำนวนยูนิตต่อชั้นที่น้อย ตอบโจทย์การอยู่อาศัยที่เรียบง่ายแต่ครบครัน ตัวโครงการประกอบด้วยอาคารพักอาศัยหลายอาคาร นำเสนอห้องพักอาศัยในรูปแบบ XL Condo ที่ให้พื้นที่ใช้สอยกว้างขวางเป็นพิเศษ มีให้เลือกทั้งแบบ 1 Bedroom และ 2 Bedroom พื้นที่ใช้สอยเริ่มต้นประมาณ 30.00 - 52.00 ตารางเมตร ตกแต่งครบแบบ Fully Furnished พร้อมเข้าอยู่ โดดเด่นด้วยการจัดวางพื้นที่ที่ใช้งานได้จริง เพดานสูงโปร่ง และการกั้นสัดส่วนที่ชัดเจนเพื่อความเป็นส่วนตัว ทำเลที่ตั้งถือเป็นจุดเด่นสำคัญ เนื่องจากอยู่ใกล้รถไฟฟ้าสายสีม่วง สถานีสะพานพระนั่งเกล้า เพียงระยะเดินถึง (ประมาณ 450 เมตร) ทำให้การเดินทางเข้าสู่ใจกลางกรุงเทพฯ หรือศูนย์ราชการนนทบุรีเป็นไปได้อย่างสะดวกสบาย นอกจากนี้ยังเชื่อมต่อถนนสำคัญหลายเส้นทาง ทั้งถนนสนามบินน้ำ ถนนติวานนท์ และใกล้จุดขึ้น-ลงทางด่วนงามวงศ์วาน สภาพแวดล้อมโดยรอบพรั่งพร้อมด้วยสิ่งอำนวยความสะดวก อาทิ เซ็นทรัล รัตนาธิเบศร์, เอสพลานาด แคราย, บิ๊กซี รัตนาธิเบศร์ และตลาดนัดเลี่ยงเมืองนนท์ รวมถึงอยู่ใกล้หน่วยงานสำคัญอย่าง กระทรวงพาณิชย์ และโรงพยาบาลพระนั่งเกล้า ช่วยให้การใช้ชีวิตประจำวันมีความคล่องตัวและสะดวกสบาย พื้นที่ส่วนกลางถูกออกแบบมาเพื่อส่งเสริมคุณภาพชีวิตที่ดี ประกอบด้วย อาคารคลับเฮ้าส์ส่วนกลาง, สระว่ายน้ำระบบเกลือ, ห้องออกกำลังกาย (Fitness) พร้อมอุปกรณ์ทันสมัย และพื้นที่สวนหย่อมสีเขียวรอบโครงการ ด้านระบบรักษาความปลอดภัย มั่นใจได้ด้วยระบบเข้า-ออกอาคารด้วย Key Card Access, ติดตั้งกล้องวงจรปิด (CCTV) ทั่วโครงการ และเจ้าหน้าที่รักษาความปลอดภัยคอยดูแลตลอด 24 ชั่วโมง โดยโครงการเปิดราคาจำหน่ายเริ่มต้นที่ประมาณ 1.69 - 3.5 ล้านบาท

เริ่ม 1,690,000 บาท
ทั่วไป
HOMEDAY
ดูทั้งหมด
ฟรีแลนซ์รายได้ไม่แน่นอนจะขอสินเชื่อบ้านได้อย่างไร? เปิด 5 กลยุทธ์ให้ธนาคารอนุมัติ
ทั่วไป

ฟรีแลนซ์รายได้ไม่แน่นอนจะขอสินเชื่อบ้านได้อย่างไร? เปิด 5 กลยุทธ์ให้ธนาคารอนุมัติ

ในยุคที่อาชีพอิสระหรือฟรีแลนซ์กำลังเป็นที่นิยม โดยเฉพาะหลังสถานการณ์โควิด-19 ที่หลายคนผันตัวออกมาเป็นนายตัวเอง เพื่อความยืดหยุ่นในการทำงานและความสมดุลในชีวิต แต่ความท้าทายสำคัญสำหรับชาวฟรีแลนซ์คือเรื่องความมั่นคงทางการเงิน โดยเฉพาะเมื่อต้องการทำธุรกรรมทางการเงินที่สำคัญอย่างการขอสินเชื่อบ้าน หลายคนเข้าใจผิดว่าอาชีพอิสระไม่สามารถกู้ซื้อบ้านได้ แต่ความจริงแล้ว ฟรีแลนซ์ก็มีโอกาสได้รับอนุมัติสินเชื่อเช่นกัน เพียงแต่ต้องเตรียมตัวมากกว่าคนที่มีรายได้ประจำ สินเชื่อบ้านสำหรับฟรีแลนซ์ทำไมถึงได้ยาก? การขอสินเชื่อบ้านสำหรับผู้ประกอบอาชีพอิสระมักมีความท้าทายมากกว่า เนื่องจากรายได้ที่ไม่แน่นอนและไม่มีเอกสารรับรองรายได้แบบสลิปเงินเดือน ธนาคารและสถาบันการเงินจะพิจารณาให้สินเชื่อก็ต่อเมื่อเห็นว่าผู้ขอกู้มีความสามารถในการชำระคืนเงินกู้ได้อย่างสม่ำเสมอ ในกรณีของฟรีแลนซ์ที่รายได้มีความผันผวน จึงต้องแสดงหลักฐานที่น่าเชื่อถือมากขึ้นเพื่อสร้างความมั่นใจให้กับผู้ให้กู้ อาชีพอิสระหรือฟรีแลนซ์ในปัจจุบันสามารถแบ่งออกได้เป็น 2 ประเภทหลักๆ คือ: ฟรีแลนซ์ที่ทำงาน Offline เน้นการบริการนอกสถานที่ เช่น นายหน้าอสังหาริมทรัพย์ นักดนตรี ศิลปิน นักแสดง ไรเดอร์ส่งอาหาร ช่างภาพอิสระ พนักงานพาร์ทไทม์ เป็นต้น ฟรีแลนซ์ที่ทำงาน Online เน้นทำงานผ่านระบบออนไลน์ เช่น นักออกแบบกราฟิก นักเขียนบทความ ตัดต่อวิดีโอ พากย์เสียง แปลภาษา แอดมินดูแลระบบ บล็อกเกอร์ ผู้ขายสินค้าออนไลน์แบบไม่มีหน้าร้าน เป็นต้น เอกสารสำคัญที่ฟรีแลนซ์ต้องเตรียมเมื่อขอสินเชื่อบ้าน การเตรียมเอกสารให้พร้อมและครบถ้วนเป็นกลยุทธ์แรกที่สำคัญมากสำหรับฟรีแลนซ์ เอกสารพื้นฐานที่จำเป็นประกอบด้วย: เอกสารส่วนบุคคล สำเนาบัตรประชาชนผู้กู้และคู่สมรส (ถ้ามี) สำเนาทะเบียนบ้านผู้กู้และคู่สมรส ใบเปลี่ยนชื่อ/นามสกุล/ทะเบียนสมรส/ใบหย่า (ถ้ามี) เอกสารทางการเงิน [...]

2 นาที
5 เทคนิค เตรียมกู้บ้าน ผ่านฉลุยไม่มีสะดุด
ทั่วไป

5 เทคนิค เตรียมกู้บ้าน ผ่านฉลุยไม่มีสะดุด

? ใครมีแผนอยากจะซื้อบ้านสักหลังเป็นของตัวเองแต่ยังสงสัย ไม่แน่ใจว่าต้องเตรียมตัวอย่างไรบ้างวันนี้แอดมินจะมา แนะนำ 5 ขั้นตอน? เตรียมตัวกู้บ้านผ่านฉลุย

1 นาที
ดอกเบี้ยบ้านนำไปลดหย่อนภาษีได้เท่าไหร่? เงื่อนไขและวิธีการที่คุณควรรู้ก่อนยื่นภาษี
ทั่วไป

ดอกเบี้ยบ้านนำไปลดหย่อนภาษีได้เท่าไหร่? เงื่อนไขและวิธีการที่คุณควรรู้ก่อนยื่นภาษี

การซื้อบ้านหรือที่อยู่อาศัยเป็นการลงทุนครั้งใหญ่ของชีวิต ส่วนใหญ่มักใช้วิธีกู้เงินจากสถาบันการเงิน ซึ่งต้องจ่ายทั้งเงินต้นและดอกเบี้ยเป็นรายเดือน แต่คุณรู้หรือไม่ว่าดอกเบี้ยบ้านสามารถนำไปลดหย่อนภาษีได้? บทความนี้จะอธิบายเงื่อนไขและขั้นตอนการนำดอกเบี้ยบ้านไปลดหย่อนภาษีอย่างละเอียด พร้อมแนะนำวิธีคำนวณและการยื่นภาษีออนไลน์ที่ทำได้ง่ายๆ ด้วยตัวเอง ดอกเบี้ยบ้านคืออะไร? ทำไมจึงสำคัญในการลดหย่อนภาษี ดอกเบี้ยบ้าน คือ ค่าตอบแทนที่ผู้กู้ต้องจ่ายให้กับสถาบันการเงินเมื่อกู้ยืมเงินเพื่อซื้อหรือสร้างที่อยู่อาศัย โดยจะมีอัตราดอกเบี้ยที่แตกต่างกันไปตามนโยบายของแต่ละสถาบันการเงิน รวมถึงปัจจัยด้านเครดิตของผู้กู้ ระยะเวลาการกู้ยืม และสภาวะเศรษฐกิจในช่วงนั้นๆ การนำดอกเบี้ยบ้านมาลดหย่อนภาษีถือเป็นสิทธิประโยชน์ทางภาษีที่รัฐบาลให้กับประชาชน เพื่อส่งเสริมการมีที่อยู่อาศัยเป็นของตนเอง อีกทั้งยังช่วยลดภาระค่าใช้จ่ายในการซื้อบ้านได้อีกทางหนึ่ง ซึ่งจะช่วยให้ผู้เสียภาษีประหยัดเงินได้อย่างเป็นกอบเป็นกำ โดยเฉพาะในช่วงแรกของการผ่อนบ้านที่สัดส่วนของดอกเบี้ยมักจะสูงกว่าเงินต้น ดอกเบี้ยบ้านลดหย่อนภาษีได้เท่าไหร่? หลายคนอาจสงสัยว่าดอกเบี้ยบ้านสามารถนำมาลดหย่อนภาษีได้มากน้อยเพียงใด คำตอบคือ คุณสามารถนำดอกเบี้ยบ้านมาลดหย่อนภาษีได้ตามจำนวนที่จ่ายจริง แต่ไม่เกิน 100,000 บาทต่อปีภาษี นั่นหมายความว่า หากคุณจ่ายดอกเบี้ยบ้านในปีภาษีนั้นเป็นจำนวน 80,000 บาท คุณก็สามารถนำไปลดหย่อนได้เต็มจำนวน แต่หากคุณจ่ายดอกเบี้ยบ้านเกิน 100,000 บาท เช่น 120,000 บาท คุณจะสามารถนำไปลดหย่อนได้เพียง 100,000 บาทเท่านั้น การลดหย่อนภาษีด้วยดอกเบี้ยบ้านนี้จะช่วยลดฐานภาษีเงินได้บุคคลธรรมดาของคุณ ซึ่งจะส่งผลให้คุณเสียภาษีน้อยลง หรืออาจได้รับเงินภาษีคืนมากขึ้น ทั้งนี้ขึ้นอยู่กับอัตราภาษีเงินได้ของคุณด้วย ใครบ้างที่มีสิทธิลดหย่อนภาษีจากดอกเบี้ยบ้าน? ไม่ใช่ว่าทุกคนที่ผ่อนบ้านจะสามารถนำดอกเบี้ยไปลดหย่อนภาษีได้ ผู้ที่มีสิทธิใช้การลดหย่อนภาษีจากดอกเบี้ยบ้านจะต้องเป็นผู้ที่มีชื่อเป็นผู้กู้หรือผู้กู้ร่วมในสัญญากู้ยืมเงินเท่านั้น หากคุณเป็นเพียงผู้ร่วมจ่ายค่าบ้านแต่ไม่ได้มีชื่อเป็นผู้กู้หรือผู้กู้ร่วม คุณจะไม่สามารถนำดอกเบี้ยบ้านไปลดหย่อนภาษีได้ นอกจากนี้ แม้ว่าคุณจะเป็นสามีหรือภรรยาที่จดทะเบียนสมรสกับผู้กู้อย่างถูกต้องตามกฎหมาย แต่หากไม่ได้มีชื่อเป็นผู้กู้ร่วม ก็จะไม่สามารถนำดอกเบี้ยบ้านไปลดหย่อนภาษีได้เช่นกัน [...]

2 นาที
เปิด 7 ข้อดี-ข้อเสีย คอนโดมือสอง ที่ต้องรู้ก่อนซื้อ
ทั่วไป

เปิด 7 ข้อดี-ข้อเสีย คอนโดมือสอง ที่ต้องรู้ก่อนซื้อ

เป็นอย่างไรกันบ้างคะ ห้องคอนโดมือสองเหมาะกับเราหรือเปล่า บอกเลยว่าการจะตามหาคอนโดมือสองที่ทำเลถูกใจ ห้องตรงกับความต้องการ ก็ไม่ใช่เรื่องง่ายเช่นกัน บา

3 นาที
ดูทั้งหมด
Homeday AgentHomeday Agent
Promo Homeday
ฟังบ้าน
Homeday AgentHomeday Agent