Logo
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap
Add LINE Sticky

เครดิตบูโรมีผลต่อการกู้ซื้อบ้านอย่างไร? และจะแก้ไขอย่างไรหากติดเครดิตบูโร?

Homeday
22 เมษายน 2568
3 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 22/4/2568

เครดิตบูโรมีผลต่อการกู้ซื้อบ้านอย่างไร? และจะแก้ไขอย่างไรหากติดเครดิตบูโร?

บทความที่เกี่ยวข้อง

โครงการแนะนำ

เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)
บ้านเดี่ยว
โครงการพร้อมอยู่

เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)

เอพี (ไทยแลนด์)
เอพี (ไทยแลนด์)
เขตตลิ่งชัน, กรุงเทพมหานคร

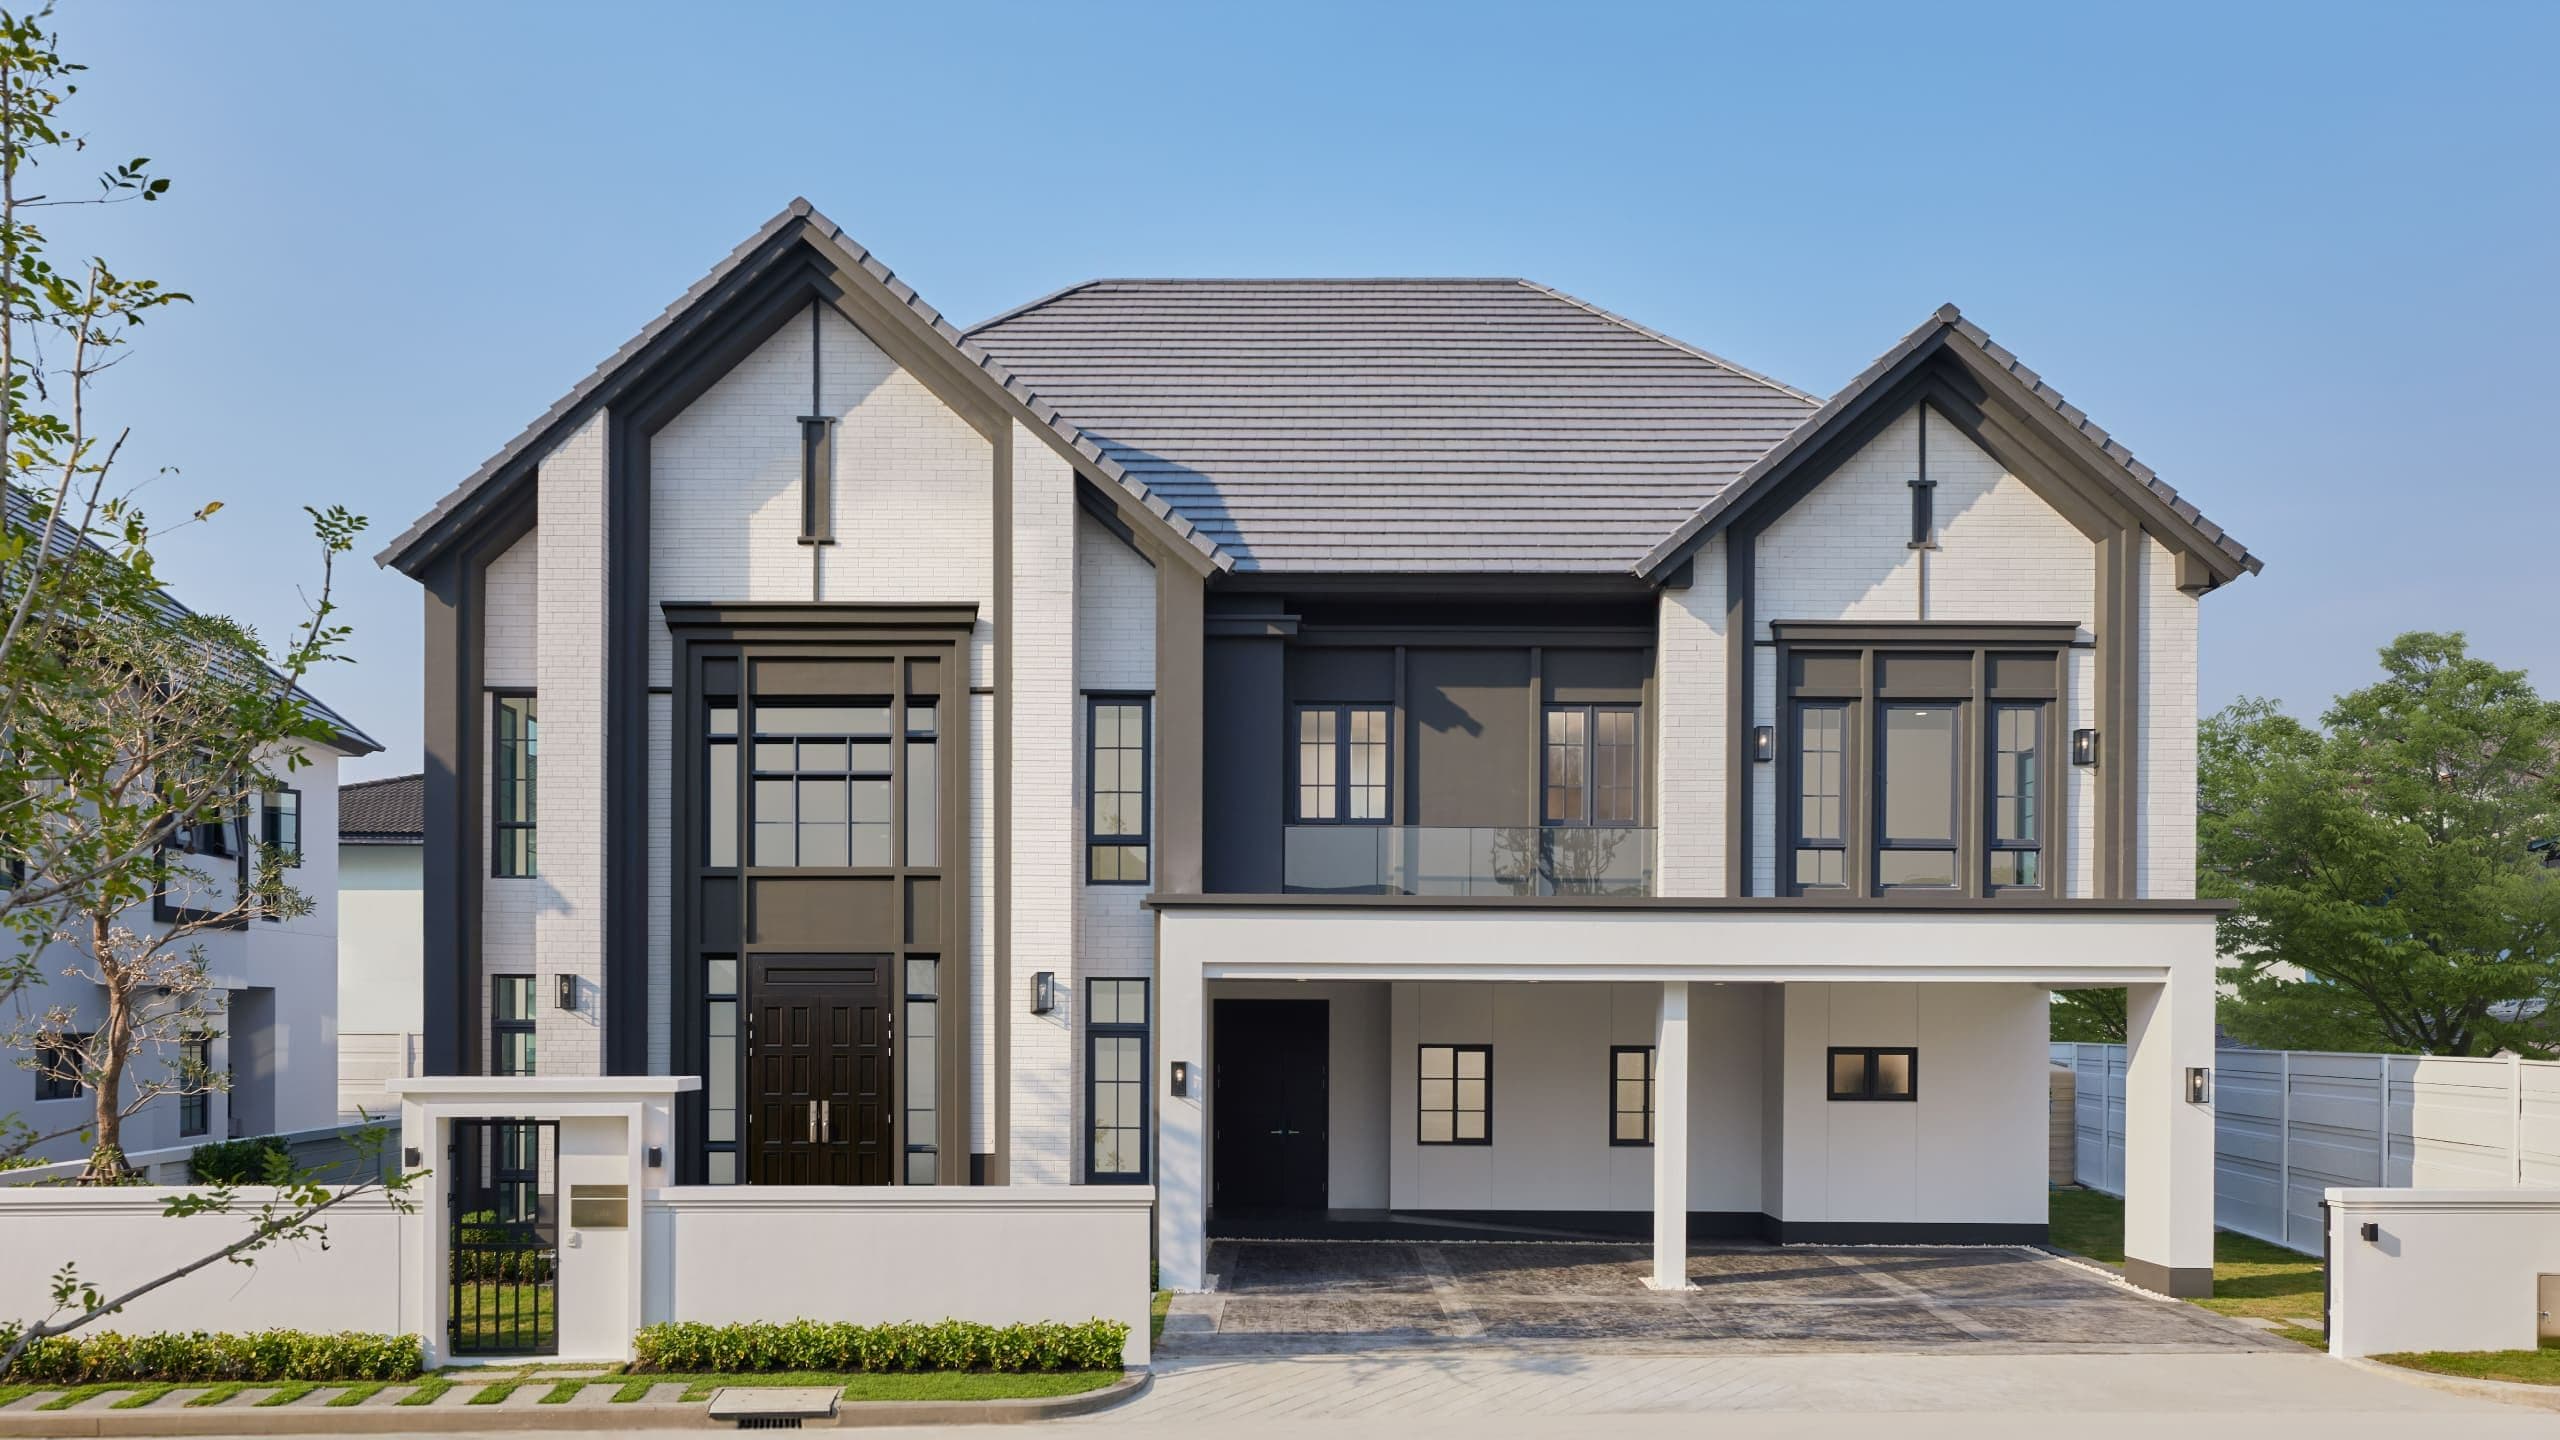
โครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao) เป็นโครงการบ้านเดี่ยวระดับลักชัวรี พัฒนาโดย บริษัท เอพี (ไทยแลนด์) จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพถนนแก้วเงินทอง เขตตลิ่งชัน กรุงเทพมหานคร โครงการได้รับการออกแบบด้วยสถาปัตยกรรมสไตล์ English Modern Classic ที่ได้รับแรงบันดาลใจจากยุค Tudor มุ่งเน้นการจัดสรรพื้นที่ที่ตอบสนองการอยู่อาศัยของครอบครัวขนาดใหญ่และรองรับการใช้ชีวิตร่วมกันของสมาชิกหลายช่วงวัยในทำเลที่สามารถเชื่อมต่อการเดินทางเข้าสู่ศูนย์กลางย่านฝั่งธนบุรีและพื้นที่กรุงเทพมหานครชั้นในได้อย่างสะดวก พื้นที่โครงการถูกพัฒนาบนที่ดินขนาด 27 ไร่ โดยเน้นความเป็นส่วนตัวด้วยจำนวนบ้านพักอาศัยเพียง 58 ยูนิต ตัวบ้านตั้งอยู่บนที่ดินเริ่มต้น 100 ตารางวาขึ้นไป และมีพื้นที่ใช้สอยภายในขนาด 390 ถึง 580 ตารางเมตร ฟังก์ชันบ้านได้รับการออกแบบให้มีขนาด 4 ถึง 5 ห้องนอน 5 ถึง 6 ห้องน้ำ พร้อมพื้นที่จอดรถ 3 ถึง 4 คัน นอกจากนี้ยังมีการออกแบบเชิงสถาปัตยกรรมเช่น พื้นที่ห้องรับแขกเพดานสูงแบบ Double Volume และฟังก์ชันห้องใต้หลังคา เพื่อเพิ่มมิติและพื้นที่ใช้สอยภายในตัวบ้านให้เกิดประโยชน์สูงสุด ภายในโครงการมีการจัดเตรียมสิ่งอำนวยความสะดวกส่วนกลางอย่างครบครัน ประกอบด้วย อาคารคลับเฮาส์ สระว่ายน้ำระบบเกลือพร้อมสระเด็ก และห้องออกกำลังกายที่รองรับระบบ Virtual Fitness นอกจากนี้ยังมีพื้นที่สวนสาธารณะส่วนกลางและสนามเด็กเล่นที่ออกแบบให้มีโครงสร้างส่งเสริมพัฒนาการ ด้านระบบรักษาความปลอดภัย โครงการนำระบบ KATSAN ซึ่งเป็นนวัตกรรมการจัดการความปลอดภัยของ AP มาใช้คัดกรองการเข้า-ออก พร้อมติดตั้งกล้องวงจรปิดรอบโครงการ และมีเจ้าหน้าที่รักษาความปลอดภัยปฏิบัติงานตลอด 24 ชั่วโมง ทำเลที่ตั้งของโครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า มีความโดดเด่นด้านเครือข่ายเส้นทางคมนาคม โดยสามารถเชื่อมต่อถนนเส้นหลักอย่างถนนบรมราชชนนี ถนนจรัญสนิทวงศ์ และถนนราชพฤกษ์ โครงการตั้งอยู่ห่างจากรถไฟฟ้า MRT สถานีแยกไฟฉาย ประมาณ 3.1 กิโลเมตร และห่างจากจุดขึ้น-ลงทางพิเศษศรีรัช ประมาณ 3.6 กิโลเมตร นอกจากนี้ยังแวดล้อมด้วยสถานที่สำคัญและแหล่งอำนวยความสะดวกชั้นนำ ได้แก่ เซ็นทรัล ปิ่นเกล้า, โรงพยาบาลศิริราช, โรงพยาบาลเจ้าพระยา, ตลาดบางขุนศรี และสถานศึกษาชั้นนำ

เริ่ม 25,900,000 บาท
โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)
คอนโด
โครงการใหม่

โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)

เอสซี แอสเสท
เอสซี แอสเสท
เขตวังทองหลาง, กรุงเทพมหานคร

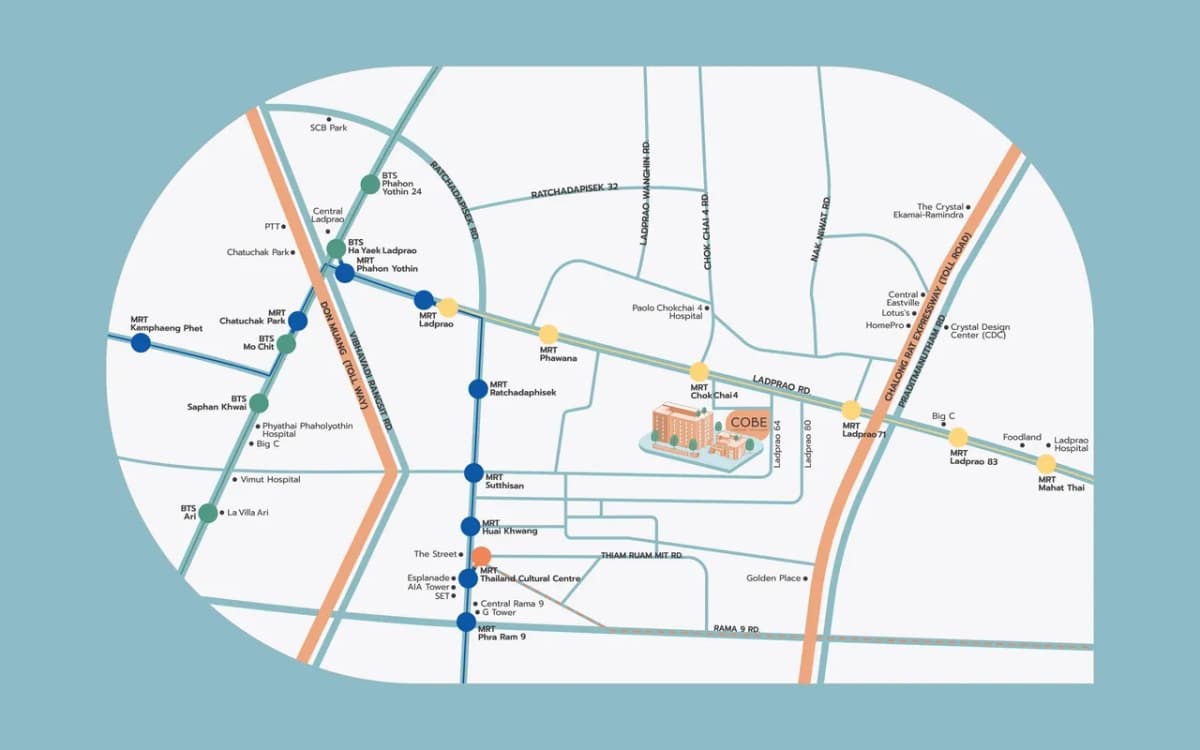
โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan) เป็นคอนโดมิเนียม Low Rise โครงการใหม่พัฒนาโดย บริษัท เอสซี แอสเสท คอร์ปอเรชั่น จำกัด (มหาชน) (SC Asset) ตั้งอยู่บนทำเลศักยภาพ ซอยลาดพร้าว 62 แขวงวังทองหลาง เขตวังทองหลาง กรุงเทพมหานคร โครงการถูกออกแบบภายใต้แนวคิด Co-Being Community ที่ตอบโจทย์ไลฟ์สไตล์ของคนรุ่นใหม่ (New Gen) ผสานดีไซน์ทันสมัยแบบพาสเทล โดดเด่นด้วยสุดยอดทำเลที่เดินทางสะดวกสบาย ห่างจากรถไฟฟ้าสายสีเหลือง (สถานีโชคชัย 4) เพียง 600 เมตร สามารถเชื่อมต่อถนนลาดพร้าวและถนนสุทธิสารได้อย่างรวดเร็ว แวดล้อมด้วยแหล่งรวมไลฟ์สไตล์และสิ่งอำนวยความสะดวกครบครัน อาทิ ตลาดโชคชัย 4, เซ็นทรัล ลาดพร้าว, เซ็นทรัล เฟสติวัล อีสต์วิลล์ และเซ็นทรัล พระราม 9 ตัวโครงการประกอบด้วยอาคารพักอาศัย 8 ชั้น จำนวน 3 อาคาร และอาคารพาณิชย์ 2 ชั้น 1 อาคาร มอบความเป็นส่วนตัวด้วยจำนวนยูนิตพักอาศัยรวม 684 ยูนิต และร้านค้า 6 ยูนิต บนเนื้อที่โครงการประมาณ 5 ไร่ รูปแบบห้องพักมีให้เลือกหลากหลาย ตอบโจทย์การพักผ่อนและการใช้ชีวิตอย่างลงตัว ได้แก่ 1 Bedroom Flex (24-25 ตร.ม.), 1 Bedroom Signature (27-30 ตร.ม.), 1 Bedroom Plus (34-37 ตร.ม.) และ 2 Bedrooms (45 ตร.ม.) สิ่งอำนวยความสะดวกส่วนกลางภายในโครงการจัดเตรียมไว้อย่างครบครันเพื่อรองรับทุกกิจกรรมและแชร์ไอเดียสร้างสรรค์ ประกอบด้วย สระว่ายน้ำ, ห้องออกกำลังกาย (Fitness), Craft & Co. Space, Meeting Room, Social Lounge, Live Studio รวมถึงพื้นที่สีเขียวพักผ่อนอย่าง Rooftop Garden และ Courtyard สวนส่วนกลางที่ร่มรื่น ด้านระบบรักษาความปลอดภัย โครงการมีมาตรการดูแลอย่างเข้มงวดตลอด 24 ชั่วโมง ด้วยระบบผ่านเข้า-ออกโครงการ, การติดตั้งกล้องวงจรปิด (CCTV) ทั่วบริเวณโครงการ และเจ้าหน้าที่รักษาความปลอดภัย ทำให้โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร เป็นคอนโดมิเนียมที่ตอบโจทย์คุณภาพชีวิตและความสะดวกสบายอย่างสมบูรณ์แบบใจกลางย่านลาดพร้าว

เริ่ม 1,990,000 บาท
Homeday
หากคุณกำลังวางแผนซื้อบ้านหรือคอนโดมิเนียม สิ่งหนึ่งที่ต้องให้ความสำคัญคือสถานะเครดิตบูโรของคุณ เพราะนี่คือปัจจัยสำคัญที่สถาบันการเงินใช้พิจารณาอนุมัติสินเชื่อ บทความนี้จะพาคุณไปทำความเข้าใจเกี่ยวกับเครดิตบูโร ตั้งแต่ความหมาย ความสำคัญ วิธีตรวจสอบ ไปจนถึงเคล็ดลับในการรักษาและแก้ไขสถานะให้กลับมาปกติ เพื่อเพิ่มโอกาสในการอนุมัติสินเชื่อบ้านของคุณ
Article Image

เครดิตบูโรคืออะไร? ทำไมจึงสำคัญต่อการขอสินเชื่อบ้าน?

เครดิตบูโร (Credit Bureau) คือ บริษัทข้อมูลเครดิตแห่งชาติจำกัด ซึ่งเป็นสถาบันที่มีหน้าที่รวบรวมข้อมูลสินเชื่อและประวัติการชำระหนี้ทุกประเภทของบุคคล ข้อมูลเหล่านี้จะถูกนำมาวิเคราะห์และกำหนดเป็นสถานะเครดิตบูโร ซึ่งสามารถบ่งบอกถึงพฤติกรรมการชำระหนี้ในอดีตและภาระหนี้สินในปัจจุบันของแต่ละบุคคล
เมื่อคุณยื่นขอสินเชื่อจากสถาบันการเงิน ไม่ว่าจะเป็นการซื้อบ้าน คอนโด รถยนต์ หรือแม้แต่การสมัครบัตรเครดิต สถาบันการเงินจะตรวจสอบข้อมูลเครดิตบูโรของคุณเพื่อประเมินความเสี่ยงในการปล่อยสินเชื่อ หากคุณมีประวัติการชำระเงินที่ดี มีวินัยทางการเงิน ก็จะเพิ่มโอกาสในการอนุมัติสินเชื่อมากขึ้น
โดยทั่วไปข้อมูลเครดิตจะถูกเก็บรักษาไว้ในระบบเครดิตบูโรเป็นระยะเวลา 3 ปี นับจากวันที่ปิดบัญชีสินเชื่อหรือชำระหนี้เสร็จสิ้น และจะถูกลบออกจากฐานข้อมูลโดยอัตโนมัติเมื่อครบกำหนด นั่นหมายความว่า แม้คุณจะเคยมีประวัติการชำระหนี้ที่ไม่ดีในอดีต แต่หลังจากปิดบัญชีและผ่านไป 3 ปี ประวัติที่ไม่ดีนั้นก็จะหายไปจากระบบ
Article Image

ตัวเลขสถานะบูโรหมายถึงอะไร? แต่ละเลขมีความสำคัญอย่างไร?

เมื่อคุณตรวจสอบเครดิตบูโร คุณจะพบตัวเลขที่ระบุสถานะของบัญชีสินเชื่อแต่ละรายการ ซึ่งตัวเลขเหล่านี้มีความหมายที่แตกต่างกันออกไป ดังนี้:
• 10 หรือ 010: สถานะปกติ ไม่มีหนี้ค้างชำระเกิน 90 วัน (สถานะที่ดีที่สุด) • 11 หรือ 011: สถานะปิดบัญชีหรือชำระหนี้ครบตามสัญญา (สถานะที่ดี) • 12 หรือ 012: สถานะขอพักชำระหนี้ตามนโยบายของรัฐ • 20 หรือ 020: สถานะหนี้ค้างชำระเกิน 90 วัน (สัญญาณที่ไม่ดี) • 21 หรือ 021: สถานะหนี้ค้างชำระเกิน 90 วัน เนื่องจากผลกระทบจากสถานการณ์ไม่ปกติ • 30 หรือ 030: สถานะอยู่ในกระบวนการทางกฎหมาย • 31 หรือ 031: สถานะอยู่ระหว่างการชำระหนี้ตามคำพิพากษา • 32 หรือ 032: สถานะศาลพิพากษายกฟ้อง เนื่องจากคดีขาดอายุความหรือเหตุอื่นๆ • 33 หรือ 033: สถานะปิดบัญชี เนื่องจากตัดเป็นหนี้สูญโดยไม่ติดใจทวงถามอีกต่อไป
นอกจากนี้ยังมีสถานะอื่นๆ เช่น:
• 40 หรือ 040: สถานะอยู่ระหว่างชำระสินเชื่อเพื่อปรับเป็นสถานะปกติหรือปิดบัญชี • 41 หรือ 041: สถานะอยู่ระหว่างตรวจสอบรายการโดยเจ้าของข้อมูลหรือสมาชิก • 42 หรือ 042: สถานะโอนหรือขายหนี้ที่ค้างชำระเกิน 90 วัน • 43 หรือ 043: สถานะโอนหรือขายหนี้และชำระหนี้เสร็จสิ้น • 44 หรือ 044: สถานะโอนหรือขายหนี้ที่อยู่ในสถานะบัญชีปกติ
สถานะที่ดีที่สุด คือ 10 (ปกติ) หรือ 11 (ปิดบัญชีแล้ว) ซึ่งแสดงให้เห็นว่าคุณมีวินัยทางการเงินดี สามารถชำระหนี้ได้ตรงเวลา หากมีสถานะอื่นๆ โดยเฉพาะ 20, 30 หรือ 33 อาจส่งผลให้สถาบันการเงินมองว่าคุณเป็นผู้กู้ที่มีความเสี่ยง และอาจมีผลต่อการพิจารณาอนุมัติสินเชื่อในอนาคต
Article Image

คุณสามารถตรวจสอบเครดิตบูโรได้ที่ไหนบ้าง? มีช่องทางใดบ้าง?

การตรวจสอบข้อมูลเครดิตบูโรของตนเองเป็นเรื่องที่ควรทำอย่างสม่ำเสมอ เพื่อให้แน่ใจว่าข้อมูลถูกต้องและเป็นปัจจุบัน ปัจจุบันมีหลายช่องทางให้คุณตรวจสอบเครดิตบูโร ดังนี้:

1. ศูนย์ตรวจเครดิตบูโร (กรุงเทพฯ และปริมณฑล)

คุณสามารถไปที่ศูนย์ตรวจเครดิตบูโรที่ให้บริการในพื้นที่กรุงเทพฯ และปริมณฑล เช่น อาคารเดอะไนน์ ทาวเวอร์ส พระราม 9, สถานีรถไฟฟ้า BTS ศาลาแดง หรือห้างเจเวนิว (นวนคร) ค่าบริการอยู่ที่ 100 บาท และสามารถรับผลได้ภายใน 15 นาที เอกสารที่ต้องเตรียม คือ บัตรประชาชนตัวจริงหรือหนังสือเดินทาง

2. ตู้ตรวจเครดิตบูโรด้วยตนเอง (ตู้คีออส)

มีติดตั้งอยู่ในสถานที่สาธารณะหลายแห่ง เช่น อาคารเดอะไนน์ ทาวเวอร์ส พระราม 9, สถานีกลางบางซื่อ, อาคารสาธรนครทาวเวอร์ เป็นต้น ค่าบริการ 100 บาท และจะได้รับรายงานทางอีเมลทันที โดยใช้บัตรประชาชนตัวจริงหรือหนังสือเดินทางในการยืนยันตัวตน

3. ช่องทางออนไลน์

คุณสามารถขอรายงานเครดิตบูโรผ่านแอปพลิเคชันของธนาคารหรือแอปพลิเคชันอื่นๆ ที่ให้บริการ เช่น โมบายแบงก์กิ้งของธนาคารต่างๆ ค่าบริการอยู่ที่ 150 บาท และจะได้รับรายงานทางอีเมล ระยะเวลาในการได้รับผลแตกต่างกันไปตามช่องทางที่ใช้ บางช่องทางสามารถรู้ผลทันที บางช่องทางอาจใช้เวลา 24 ชั่วโมงหรือ 3 วันทำการ

4. ไปรษณีย์ลงทะเบียน

คุณสามารถขอรายงานทางไปรษณีย์ลงทะเบียนได้ ค่าบริการ 150 บาท โดยจะได้รับรายงานภายใน 7 วันทำการ สามารถยื่นคำขอได้ที่เคาน์เตอร์ธนาคาร ตู้ ATM โมบายแอปพลิเคชันของธนาคาร หรือที่ทำการไปรษณีย์ทั่วประเทศ

5. บริการฟรี

นอกจากนี้ ยังมีช่องทางที่สามารถขอรายงานข้อมูลเครดิตบูโรแบบสรุปโดยไม่เสียค่าใช้จ่าย ได้แก่ แอปพลิเคชันทางรัฐ, ตู้บริการอเนกประสงค์ภาครัฐ, ที่ทำการไปรษณีย์และเคาน์เตอร์บริการไปรษณีย์ทั่วประเทศ หรือตู้ตรวจเครดิตบูโรด้วยตนเอง (ตู้คีออส)
Article Image

เคล็ดลับการแก้ไขเครดิตบูโร เพื่อเพิ่มโอกาสในการกู้ซื้อบ้าน

หากคุณพบว่ามีปัญหาเกี่ยวกับเครดิตบูโร หรือ “ติดเครดิตบูโร” ไม่ต้องกังวล เพราะมีวิธีแก้ไขได้ด้วยเคล็ดลับต่อไปนี้:

1. ตรวจสอบข้อมูลเครดิตบูโรของตนเองอย่างละเอียด

การตรวจสอบข้อมูลเครดิตบูโรเป็นขั้นตอนแรกที่สำคัญก่อนการแก้ไขปัญหา คุณจำเป็นต้องทราบสถานะปัจจุบันและรายละเอียดของภาระหนี้สินทั้งหมดที่มีอยู่ การตรวจสอบจะช่วยให้คุณสามารถวางแผนบริหารจัดการหนี้ได้อย่างมีประสิทธิภาพ หากพบข้อมูลที่ไม่ถูกต้อง คุณสามารถยื่นขอแก้ไขได้ทันที

2. ชำระหนี้ให้ตรงเวลาอย่างสม่ำเสมอ

วิธีที่ดีที่สุดในการรักษาและฟื้นฟูสถานะเครดิตบูโร คือการชำระหนี้ให้ตรงตามกำหนดเวลาอย่างสม่ำเสมอ ไม่ว่าจะเป็นหนี้บัตรเครดิต สินเชื่อรถยนต์ หรือสินเชื่อบ้าน การชำระหนี้ตรงเวลาแสดงให้เห็นถึงความมีวินัยทางการเงินและความรับผิดชอบของคุณ นอกจากนี้ หากเป็นไปได้ ควรพยายามชำระมากกว่ายอดขั้นต่ำ โดยเฉพาะกับบัตรเครดิต เพื่อลดภาระดอกเบี้ยและเร่งการปลดหนี้

3. พิจารณาการรวมหนี้เพื่อการจัดการที่มีประสิทธิภาพ

หากคุณมีหนี้สินกับหลายสถาบันการเงิน การรวมหนี้อาจเป็นทางเลือกที่ดี การยื่นขอสินเชื่อเพื่อรวมหนี้จะช่วยให้คุณมีหนี้เพียงก้อนเดียวกับเจ้าหนี้เพียงรายเดียว ทำให้การจัดการง่ายขึ้น อีกทั้งอัตราดอกเบี้ยของสินเชื่อรวมหนี้มักจะต่ำกว่าดอกเบี้ยของบัตรเครดิตหรือสินเชื่อส่วนบุคคล ช่วยลดภาระดอกเบี้ยโดยรวมและทำให้คุณมีโอกาสปลดหนี้ได้เร็วขึ้น

4. สร้างประวัติเครดิตใหม่ที่ดี

หลังจากชำระหนี้เก่าหมดแล้ว สิ่งสำคัญคือการสร้างประวัติเครดิตใหม่ที่ดี คุณอาจเริ่มจากการขอสินเชื่อวงเงินเล็กๆ เช่น บัตรเครดิตวงเงินต่ำ หรือสินเชื่อส่วนบุคคลวงเงินไม่มาก แล้วชำระคืนอย่างสม่ำเสมอและตรงเวลา การทำเช่นนี้อย่างต่อเนื่องประมาณ 6 เดือนถึง 1 ปี จะช่วยสร้างความน่าเชื่อถือให้กับคุณในสายตาของสถาบันการเงิน

5. หลีกเลี่ยงการยื่นขอสินเชื่อพร้อมกันหลายที่

การยื่นขอสินเชื่อพร้อมกันหลายที่ในระยะเวลาใกล้เคียงกันอาจส่งผลเสียต่อเครดิตบูโรของคุณ เนื่องจากสถาบันการเงินจะเห็นว่ามีการตรวจสอบข้อมูลเครดิตของคุณบ่อยครั้ง ซึ่งอาจตีความได้ว่าคุณกำลังพยายามหาแหล่งเงินทุนหลายที่พร้อมกัน อาจเป็นสัญญาณของปัญหาทางการเงิน ดังนั้น ควรยื่นขอสินเชื่อกับสถาบันการเงินที่คุณมั่นใจว่าจะได้รับการอนุมัติมากที่สุดเพียงที่เดียว
Article Image

เมื่อไหร่ที่ควรตรวจสอบเครดิตบูโร? จังหวะเวลาที่เหมาะสม

การตรวจสอบเครดิตบูโรเป็นประจำเป็นสิ่งที่ควรทำ แม้ว่าคุณจะไม่มีแผนกู้ซื้อบ้านหรือทรัพย์สินมูลค่าสูงในเร็วๆ นี้ นี่คือช่วงเวลาที่เหมาะสมในการตรวจสอบ:

1. ตรวจสอบอย่างน้อยปีละ 1 ครั้ง

ควรตรวจสอบเครดิตบูโรของคุณอย่างน้อยปีละ 1 ครั้ง เพื่อให้แน่ใจว่าข้อมูลถูกต้องและเป็นปัจจุบัน การตรวจสอบเป็นประจำจะช่วยให้คุณรับทราบสถานะเครดิตปัจจุบันของตัวเอง และหากมีข้อผิดพลาดใดๆ คุณจะสามารถแก้ไขได้ทันที นอกจากนี้ ยังเป็นการป้องกันการถูกแอบอ้างเพื่อทำธุรกรรมทางการเงินในนามของคุณ

2. ก่อนการยื่นขอสินเชื่อสำคัญ

หากคุณวางแผนจะซื้อบ้าน คอนโด หรือรถยนต์ ควรตรวจสอบเครดิตบูโรล่วงหน้าอย่างน้อย 6 เดือน เพื่อให้มีเวลาเพียงพอในการแก้ไขปัญหาหากพบว่ามีประวัติการชำระหนี้ที่ไม่ดีหรือข้อมูลที่ไม่ถูกต้อง การเตรียมความพร้อมนี้จะช่วยเพิ่มโอกาสในการได้รับอนุมัติสินเชื่อและอาจได้รับข้อเสนอดอกเบี้ยที่ดีกว่า

3. หลังการปิดบัญชีสินเชื่อ

เมื่อคุณชำระหนี้เสร็จสิ้นและปิดบัญชีสินเชื่อแล้ว ควรตรวจสอบเครดิตบูโรอีกครั้งภายหลังประมาณ 1-2 เดือน เพื่อให้แน่ใจว่าบัญชีนั้นถูกบันทึกว่าปิดเรียบร้อยแล้ว บางครั้งอาจเกิดความผิดพลาดในการบันทึกข้อมูล ทำให้ระบบยังแสดงว่าบัญชียังเปิดอยู่หรือมีหนี้ค้างชำระทั้งที่คุณได้ชำระหมดแล้ว

4. หลังจากถูกปฏิเสธสินเชื่อ

หากคุณเคยยื่นขอสินเชื่อและถูกปฏิเสธ ควรตรวจสอบเครดิตบูโรทันที เพื่อหาสาเหตุของการปฏิเสธ บางครั้งอาจเกิดจากข้อมูลที่ไม่ถูกต้อง หรือมีการบันทึกประวัติการชำระเงินผิดพลาด ซึ่งคุณสามารถดำเนินการแก้ไขได้หากพบข้อผิดพลาด
Article Image

คำถามที่พบบ่อยเกี่ยวกับเครดิตบูโร ที่คนมักสงสัย

1. แบล็คลิสต์คืออะไร? แตกต่างจากติดเครดิตบูโรอย่างไร?

คำว่า “แบล็คลิสต์” เป็นเพียงคำที่ใช้เรียกบุคคลที่มีประวัติการชำระหนี้ไม่ดี มีหนี้ค้างชำระเกิน 90 วัน หรือมีหนี้ที่ถูกฟ้องร้องดำเนินคดี แท้จริงแล้วไม่มีการขึ้นบัญชีดำอย่างเป็นทางการ เป็นเพียงคำที่ใช้เรียกสถานะเครดิตที่ไม่ดี ซึ่งก็คือ “ติดเครดิตบูโร” นั่นเอง การติดเครดิตบูโรหรือถูกเรียกว่าติดแบล็คลิสต์อาจส่งผลให้สถาบันการเงินไม่ไว้วางใจและอาจปฏิเสธการให้สินเชื่อ

2. หากติดเครดิตบูโร จะกู้ซื้อบ้านได้หรือไม่?

โดยทั่วไป การมีประวัติเครดิตบูโรที่ไม่ดีจะทำให้โอกาสในการได้รับอนุมัติสินเชื่อบ้านลดลงอย่างมาก เนื่องจากบ้านและคอนโดเป็นทรัพย์สินที่มีมูลค่าสูง สถาบันการเงินจึงต้องมั่นใจในความสามารถในการชำระหนี้ของผู้กู้ อย่างไรก็ตาม หากคุณสามารถแก้ไขสถานะเครดิตบูโรให้กลับมาเป็นปกติ มีรายได้มั่นคง และมีหลักประกันที่ดี โอกาสในการได้รับอนุมัติสินเชื่อก็ยังมีอยู่ แต่อาจต้องใช้เวลาสร้างประวัติการชำระเงินที่ดีอย่างต่อเนื่องก่อน

3. ข้อมูลเครดิตบูโรจะถูกเก็บไว้นานเท่าไร?

บริษัทข้อมูลเครดิตแห่งชาติจะเก็บข้อมูลเครดิตบูโรย้อนหลังเป็นระยะเวลา 3 ปี (36 เดือน) นับจากวันที่ปิดบัญชีหรือชำระหนี้ครบถ้วน ข้อมูลที่มีอายุครบ 3 ปีจะถูกลบออกไปทีละเดือน และเมื่อข้อมูลเดือนสุดท้ายมีอายุครบ 3 ปี ก็จะถูกลบออกจากฐานข้อมูลพร้อมกับบัญชีสินเชื่อนั้นๆ โดยอัตโนมัติ

4. หากตรวจพบว่าข้อมูลเครดิตไม่ถูกต้อง จะแก้ไขอย่างไร?

หากคุณตรวจสอบแล้วพบว่าข้อมูลในเครดิตบูโรไม่ถูกต้อง คุณมีสิทธิยื่นคำขอให้แก้ไขข้อมูลให้ตรงกับความเป็นจริง โดยการแจ้งไปยังบริษัทข้อมูลเครดิตหรือสถาบันการเงินที่เป็นเจ้าของข้อมูล เมื่อสถาบันการเงินตรวจสอบแล้วพบว่าข้อมูลไม่ถูกต้องจริง ทางสถาบันจะส่งข้อมูลที่ถูกต้องให้กับบริษัทข้อมูลเครดิตเพื่อทำการแก้ไข โดยปกติจะแจ้งผลการตรวจสอบภายใน 30 วัน หากข้อมูลยังไม่ถูกต้อง คุณสามารถยื่นคำขอให้บริษัทข้อมูลเครดิตลงบันทึกข้อโต้แย้งไว้ในรายงานข้อมูลเครดิตได้

5. การตรวจสอบเครดิตบูโรด้วยตนเองบ่อยๆ มีผลเสียหรือไม่?

การตรวจสอบเครดิตบูโรด้วยตนเองจะไม่ส่งผลกระทบต่อคะแนนเครดิตของคุณ เพราะถือเป็นการตรวจสอบเพื่อทราบข้อมูลส่วนตัวเท่านั้น (Soft Inquiry) แต่หากสถาบันการเงินเป็นผู้ตรวจสอบข้อมูลเครดิตของคุณเพื่อประกอบการพิจารณาสินเชื่อ (Hard Inquiry) การตรวจสอบนี้จะถูกบันทึกไว้ และหากมีการตรวจสอบจากหลายสถาบันในระยะเวลาใกล้เคียงกัน อาจส่งผลต่อคะแนนเครดิตได้

สรุป

เครดิตบูโรเป็นเครื่องมือสำคัญที่สถาบันการเงินใช้ประเมินความเสี่ยงในการปล่อยสินเชื่อ การมีเครดิตบูโรที่ดีจะช่วยเพิ่มโอกาสในการได้รับอนุมัติสินเชื่อ โดยเฉพาะสินเชื่อที่มีวงเงินสูงอย่างสินเชื่อบ้านหรือคอนโด
การรักษาสถานะเครดิตบูโรให้ดีนั้นไม่ยาก เพียงมีวินัยในการชำระหนี้ให้ตรงเวลา ไม่ก่อหนี้เกินความสามารถในการชำระ และหมั่นตรวจสอบข้อมูลเครดิตบูโรอย่างสม่ำเสมอ หากพบว่ามีปัญหา ก็ควรรีบดำเนินการแก้ไขทันที
แม้ว่าการติดเครดิตบูโรอาจส่งผลให้โอกาสในการได้รับอนุมัติสินเชื่อลดลง แต่ก็สามารถแก้ไขได้ด้วยการชำระหนี้ค้างและสร้างประวัติการชำระเงินที่ดีขึ้นใหม่ การลงทุนเวลาและความพยายามในการแก้ไขและรักษาสถานะเครดิตที่ดีจะช่วยให้คุณได้รับประโยชน์ทางการเงินในระยะยาว และเพิ่มโอกาสในการเป็นเจ้าของบ้านหรือคอนโดในอนาคต
#สาระ #การเงิน #เครดิตบูโร #สถานะบูโร #การเช็คเครดิตบูโร #วิธีแก้ไขเครดิตบูโร #สินเชื่อบ้าน #การกู้ซื้อบ้าน #ประวัติเครดิต #สถาบันการเงิน #ข้อมูลทางการเงิน #หนี้เสีย
หัวข้อที่เกี่ยวข้อง:
#ข้อมูลทางการเงิน
#วิธีแก้ไขเครดิตบูโร
#การเงิน
#เครดิตบูโร
#หนี้เสีย
#Mehome
#การกู้ซื้อบ้าน
#มีบ้านต้องมีโฮม
#สาระ
#สินเชื่อบ้าน
#การเช็คเครดิตบูโร

หมายเหตุ ข้อจำกัดความรับผิดชอบ : บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลทั่วไปสำหรับเว็บไซต์ Homeday โดย บริษัท โฮมเดย์ กรุ๊ป จำกัด เท่านั้น บริษัทไม่สามารถให้คำมั่นหรือคำรับประกันเกี่ยวกับเนื้อหา รวมถึงไม่สามารถรับรองความเหมาะสมต่อวัตถุประสงค์เฉพาะใดๆ ตามขอบเขตของกฎหมาย เราจะพยายามอย่างเต็มความสามารถเพื่อตรวจสอบว่าข้อมูลที่ปรากฏในบทความนี้ถูกต้อง เชื่อถือได้ และครบถ้วนสมบูรณ์ ณ เวลาที่จัดทำ ข้อมูลดังกล่าวไม่ควรนำไปใช้ในการพิจารณาตัดสินใจด้านการเงิน การลงทุนในอสังหาริมทรัพย์ หรือประเด็นกฎหมายโดยทันที ผู้อ่านไม่ควรอาศัยข้อมูลในบทความนี้แทนคำแนะนำจากผู้ชำนาญการที่ได้รับการฝึกฝนซึ่งสามารถวิเคราะห์ข้อเท็จจริงและสภาวะเฉพาะของท่านได้ ทั้งนี้ ทางบริษัทจะไม่รับผิดชอบใดๆ หากท่านเลือกที่จะนำข้อมูลไปประกอบการตัดสินใจของท่าน

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

HOMEDAY
สมาร์ท คอนโด พระราม 2 (Smart Condo Rama 2)
คอนโด
โครงการพร้อมอยู่

สมาร์ท คอนโด พระราม 2 (Smart Condo Rama 2)

ปริญสิริ
ปริญสิริ
เขตบางขุนเทียน, กรุงเทพมหานคร

โครงการ สมาร์ท คอนโด พระราม 2 (Smart Condo Rama 2) เป็นคอนโดมิเนียม Low-Rise 8 ชั้น จำนวน 8 อาคาร พัฒนาโดย บริษัท ปริญสิริ จำกัด (มหาชน) (Prinsiri) ตั้งอยู่บนทำเลศักยภาพ ถนนบางขุนเทียน-ชายทะเล แขวงแสมดำ เขตบางขุนเทียน กรุงเทพมหานคร ภายใต้แนวคิดการออกแบบที่ตอบโจทย์ไลฟ์สไตล์คนรุ่นใหม่ มุ่งเน้นความสะดวกสบาย ครบครันด้วยสิ่งอำนวยความสะดวกภายในโครงการ และการเดินทางที่เชื่อมต่อได้หลากหลายเส้นทาง ตัวโครงการตั้งอยู่บนพื้นที่ขนาดใหญ่กว่า 22 ไร่ มีจำนวนยูนิตพักอาศัยประมาณ 2,062 ยูนิต นำเสนอรูปแบบห้องพักแบบ Studio และ 1 Bedroom พื้นที่ใช้สอยเริ่มต้นที่ประมาณ 24.00 - 28.50 ตารางเมตร โดดเด่นด้วยการออกแบบห้องพักให้มีฟังก์ชันที่ลงตัว แบ่งสัดส่วนชัดเจน พร้อมการตกแต่งแบบ Fully Furnished หิ้วกระเป๋าเข้าอยู่ได้ทันที ตอบโจทย์ทั้งการอยู่อาศัยเองและการลงทุน ทำเลที่ตั้งของโครงการมีความโดดเด่นด้านการเชื่อมต่อการเดินทาง สามารถเข้า-ออกได้สะดวกสบายจากถนนบางขุนเทียน-ชายทะเล เชื่อมต่อถนนพระราม 2, ถนนเอกชัย และถนนกาญจนาภิเษกได้อย่างง่ายดาย นอกจากนี้ยังอยู่ไม่ไกลจากทางพิเศษเฉลิมมหานคร และทางพิเศษกาญจนาภิเษก (บางพลี-สุขสวัสดิ์) ช่วยให้การเดินทางเข้าสู่ใจกลางเมืองหรือออกนอกเมืองเป็นไปได้อย่างคล่องตัว สภาพแวดล้อมโดยรอบรายล้อมด้วยแหล่งไลฟ์สไตล์และสิ่งอำนวยความสะดวกครบครัน อาทิ เซ็นทรัล พระราม 2, บิ๊กซี พระราม 2, โลตัส พระราม 2 และโฮมโปร พระราม 2 รวมถึงใกล้สถานพยาบาลชั้นนำ เช่น โรงพยาบาลนครธน, โรงพยาบาลบางมด และโรงพยาบาลพระราม 2 ช่วยรองรับการใช้ชีวิตประจำวันได้อย่างสมบูรณ์แบบ พื้นที่ส่วนกลางและสิ่งอำนวยความสะดวกภายในโครงการได้รับการออกแบบมาเพื่อมอบประสบการณ์การพักผ่อนอย่างเต็มรูปแบบ ประกอบด้วย อาคารคลับเฮ้าส์ขนาดใหญ่, สระว่ายน้ำ, ห้องออกกำลังกาย (Fitness), ห้องซาวน่า, สวนสาธารณะส่วนกลางและพื้นที่สีเขียวรอบโครงการ รวมถึงโซนพลาซ่าร้านค้าภายในโครงการ ด้านระบบรักษาความปลอดภัย มั่นใจได้ด้วยระบบเข้า-ออกอาคารแบบ Key Card Access, ติดตั้งกล้องวงจรปิด (CCTV) ทั่วโครงการ พร้อมมีเจ้าหน้าที่รักษาความปลอดภัยคอยดูแลอย่างเข้มงวดตลอด 24 ชั่วโมง โดยราคาจำหน่ายเริ่มต้นที่ประมาณ 1.16 ล้านบาท

เริ่ม 1,160,000 บาท
เซล รัตนาธิเบศร์ (Zelle Rattanathibet)
คอนโด
โครงการพร้อมอยู่

เซล รัตนาธิเบศร์ (Zelle Rattanathibet)

ปริญสิริ
ปริญสิริ
เมืองนนทบุรี, นนทบุรี

โครงการ เซล รัตนาธิเบศร์ (Zelle Rattanathibet) เป็นคอนโดมิเนียม Low-Rise 8 ชั้น พัฒนาโดย บริษัท ปริญสิริ จำกัด (มหาชน) (Prinsiri) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่รัตนาธิเบศร์ ตำบลบางกระสอ อำเภอเมืองนนทบุรี จังหวัดนนทบุรี ภายใต้แนวคิด 'Oxygen Community' ที่มุ่งเน้นความโปร่งโล่งและการอยู่อาศัยที่ใกล้ชิดธรรมชาติ มอบความเป็นส่วนตัวสูงด้วยจำนวนยูนิตต่อชั้นที่น้อย ตอบโจทย์การอยู่อาศัยที่เรียบง่ายแต่ครบครัน ตัวโครงการประกอบด้วยอาคารพักอาศัยหลายอาคาร นำเสนอห้องพักอาศัยในรูปแบบ XL Condo ที่ให้พื้นที่ใช้สอยกว้างขวางเป็นพิเศษ มีให้เลือกทั้งแบบ 1 Bedroom และ 2 Bedroom พื้นที่ใช้สอยเริ่มต้นประมาณ 30.00 - 52.00 ตารางเมตร ตกแต่งครบแบบ Fully Furnished พร้อมเข้าอยู่ โดดเด่นด้วยการจัดวางพื้นที่ที่ใช้งานได้จริง เพดานสูงโปร่ง และการกั้นสัดส่วนที่ชัดเจนเพื่อความเป็นส่วนตัว ทำเลที่ตั้งถือเป็นจุดเด่นสำคัญ เนื่องจากอยู่ใกล้รถไฟฟ้าสายสีม่วง สถานีสะพานพระนั่งเกล้า เพียงระยะเดินถึง (ประมาณ 450 เมตร) ทำให้การเดินทางเข้าสู่ใจกลางกรุงเทพฯ หรือศูนย์ราชการนนทบุรีเป็นไปได้อย่างสะดวกสบาย นอกจากนี้ยังเชื่อมต่อถนนสำคัญหลายเส้นทาง ทั้งถนนสนามบินน้ำ ถนนติวานนท์ และใกล้จุดขึ้น-ลงทางด่วนงามวงศ์วาน สภาพแวดล้อมโดยรอบพรั่งพร้อมด้วยสิ่งอำนวยความสะดวก อาทิ เซ็นทรัล รัตนาธิเบศร์, เอสพลานาด แคราย, บิ๊กซี รัตนาธิเบศร์ และตลาดนัดเลี่ยงเมืองนนท์ รวมถึงอยู่ใกล้หน่วยงานสำคัญอย่าง กระทรวงพาณิชย์ และโรงพยาบาลพระนั่งเกล้า ช่วยให้การใช้ชีวิตประจำวันมีความคล่องตัวและสะดวกสบาย พื้นที่ส่วนกลางถูกออกแบบมาเพื่อส่งเสริมคุณภาพชีวิตที่ดี ประกอบด้วย อาคารคลับเฮ้าส์ส่วนกลาง, สระว่ายน้ำระบบเกลือ, ห้องออกกำลังกาย (Fitness) พร้อมอุปกรณ์ทันสมัย และพื้นที่สวนหย่อมสีเขียวรอบโครงการ ด้านระบบรักษาความปลอดภัย มั่นใจได้ด้วยระบบเข้า-ออกอาคารด้วย Key Card Access, ติดตั้งกล้องวงจรปิด (CCTV) ทั่วโครงการ และเจ้าหน้าที่รักษาความปลอดภัยคอยดูแลตลอด 24 ชั่วโมง โดยโครงการเปิดราคาจำหน่ายเริ่มต้นที่ประมาณ 1.69 - 3.5 ล้านบาท

เริ่ม 1,690,000 บาท
ทั่วไป
HOMEDAY
ดูทั้งหมด
อาชีพฟรีแลนซ์กู้บ้านได้จริงหรือ? เทคนิคยื่นกู้ให้ผ่านง่ายในปี 2025
ทั่วไป

อาชีพฟรีแลนซ์กู้บ้านได้จริงหรือ? เทคนิคยื่นกู้ให้ผ่านง่ายในปี 2025

การเป็นฟรีแลนซ์ให้อิสระในการทำงานและการใช้ชีวิต แต่เมื่อถึงเวลาต้องการมีบ้านเป็นของตัวเอง หลายคนกลับกังวลว่าการไม่มีรายได้ประจำแน่นอนจะเป็นอุปสรรคในการกู้ซื้อบ้าน ความจริงแล้ว อาชีพอิสระสามารถกู้บ้านได้ แต่ต้องเตรียมตัวและวางแผนให้รอบคอบมากกว่าพนักงานประจำทั่วไป บทความนี้จะแนะนำเทคนิคสำคัญที่จะช่วยให้คนทำอาชีพอิสระกู้ซื้อบ้านได้ง่ายขึ้นในปี 2025 เหตุใดคนส่วนใหญ่ถึงถูกปฏิเสธการกู้บ้าน? การที่ธนาคารปฏิเสธการยื่นกู้บ้านไม่ได้เกิดขึ้นโดยไม่มีเหตุผล มีปัจจัยหลายประการที่ทำให้ผู้กู้ไม่ผ่านการพิจารณา เช่น รายได้ไม่เพียงพอเมื่อเทียบกับราคาบ้าน มีภาระหนี้สินเดิมสูงเกินไป ประวัติทางการเงินไม่ดี เอกสารไม่ครบถ้วน หรือเลือกธนาคารที่ไม่เหมาะสมกับสถานะทางการเงินของตนเอง นอกจากนี้ อีกสาเหตุสำคัญคือการขาดการวางแผนทางการเงินที่ดี ทำให้ไม่มีเงินดาวน์เพียงพอ โดยทั่วไปธนาคารจะให้สินเชื่อประมาณ 80-90% ของราคาบ้าน ดังนั้นผู้กู้จะต้องมีเงินดาวน์อย่างน้อย 10-20% ของราคาบ้าน ซึ่งหลายคนมักมองข้ามจุดนี้ เอกสารสำคัญที่ฟรีแลนซ์ต้องเตรียมให้พร้อม การเตรียมเอกสารที่ครบถ้วนและถูกต้องเป็นปัจจัยสำคัญที่ช่วยให้อาชีพอิสระมีโอกาสได้รับการอนุมัติสินเชื่อบ้านมากขึ้น เอกสารสำคัญที่ควรเตรียมให้พร้อม ได้แก่: เอกสารพื้นฐาน สำเนาบัตรประชาชนและทะเบียนบ้านของผู้กู้ เอกสารการเปลี่ยนชื่อ-นามสกุล ทะเบียนสมรส หรือใบหย่า (ถ้ามี) เอกสารเกี่ยวกับทรัพย์สินที่จะซื้อ เช่น สัญญาจอง หรือสำเนาโฉนดที่ดิน เอกสารทางการเงิน สำเนาสมุดบัญชีเงินฝากหรือรายการเดินบัญชี (Statement) ย้อนหลัง 6-12 เดือน หนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) ย้อนหลังอย่างน้อย 6 เดือน [...]

2 นาที
หนี้เสีย NPL คืออะไร? เมื่อไหร่ที่เรียกว่าติดหนี้เสียและจะแก้ไขอย่างไร?
ทั่วไป

หนี้เสีย NPL คืออะไร? เมื่อไหร่ที่เรียกว่าติดหนี้เสียและจะแก้ไขอย่างไร?

หนี้เสียหรือ NPL (Non-Performing Loan) เป็นปัญหาทางการเงินที่ส่งผลกระทบรุนแรงทั้งต่อบุคคลและเศรษฐกิจโดยรวม โดยเฉพาะในสถานการณ์เศรษฐกิจที่ผันผวน การขาดความเข้าใจเกี่ยวกับหนี้เสียอาจทำให้ผู้กู้ตกอยู่ในสถานการณ์ทางการเงินที่ลำบาก บทความนี้จะอธิบายเกี่ยวกับหนี้เสีย สาเหตุการเกิด ผลกระทบ และวิธีการจัดการแก้ไขปัญหาอย่างมีประสิทธิภาพ เพื่อให้คุณสามารถเตรียมพร้อมรับมือหรือป้องกันไม่ให้เกิดปัญหาหนี้เสียได้ หนี้เสีย NPL คืออะไร? ทำไมต้องระวัง? NPL หรือ Non-Performing Loan คือสถานะของหนี้ที่ผู้กู้ไม่สามารถชำระเงินต้นหรือดอกเบี้ยได้ตามกำหนดเวลาที่ตกลงไว้กับสถาบันการเงิน โดยทั่วไปหากค้างชำระเกินกว่า 90 วัน หนี้นั้นจะถูกจัดให้อยู่ในกลุ่ม NPL หรือที่เรียกว่าหนี้เสีย การมีหนี้เสียบ่งชี้ว่าผู้กู้กำลังประสบปัญหาสภาพคล่องทางการเงิน ซึ่งอาจเกิดจากการขาดการวางแผนทางการเงินที่รอบคอบ หรือเผชิญกับเหตุการณ์ไม่คาดฝัน เช่น การสูญเสียรายได้หรือค่าใช้จ่ายฉุกเฉินที่ไม่ได้วางแผนไว้ หนี้เสียเป็นเรื่องที่ต้องให้ความสำคัญเพราะส่งผลกระทบโดยตรงต่อความน่าเชื่อถือทางการเงิน การมีประวัติหนี้เสียจะถูกบันทึกในฐานข้อมูลเครดิตบูโร ซึ่งทำให้โอกาสในการขอสินเชื่อในอนาคตลดลงอย่างมาก นอกจากนี้ยังอาจนำไปสู่การถูกฟ้องร้องดำเนินคดี หรือการยึดทรัพย์สินที่ใช้ค้ำประกันเงินกู้ เช่น บ้าน หรือรถยนต์ สถาบันการเงินจัดประเภทหนี้เป็น NPL เพื่อบริหารความเสี่ยง เนื่องจากหนี้ที่ค้างชำระนานมีโอกาสสูงที่จะไม่ได้รับคืน สถาบันการเงินจำเป็นต้องกันเงินสำรองเพิ่มขึ้นเพื่อรองรับความเสียหาย ซึ่งส่งผลให้ต้นทุนในการปล่อยสินเชื่อสูงขึ้น และอาจทำให้การอนุมัติสินเชื่อใหม่เป็นไปได้ยากขึ้นสำหรับผู้กู้รายอื่นๆ หนี้เสียมีกี่ประเภท? ลักษณะแต่ละแบบเป็นอย่างไร? หนี้เสียสามารถเกิดขึ้นได้กับทุกประเภทของสินเชื่อ และแบ่งได้หลายประเภทตามลักษณะของสินเชื่อที่เป็นที่มาของหนี้ ดังนี้: หนี้เสียจากบัตรเครดิต (Credit Card [...]

3 นาที
ฟรีแลนซ์รายได้ไม่แน่นอนจะขอสินเชื่อบ้านได้อย่างไร? เปิด 5 กลยุทธ์ให้ธนาคารอนุมัติ
ทั่วไป

ฟรีแลนซ์รายได้ไม่แน่นอนจะขอสินเชื่อบ้านได้อย่างไร? เปิด 5 กลยุทธ์ให้ธนาคารอนุมัติ

ในยุคที่อาชีพอิสระหรือฟรีแลนซ์กำลังเป็นที่นิยม โดยเฉพาะหลังสถานการณ์โควิด-19 ที่หลายคนผันตัวออกมาเป็นนายตัวเอง เพื่อความยืดหยุ่นในการทำงานและความสมดุลในชีวิต แต่ความท้าทายสำคัญสำหรับชาวฟรีแลนซ์คือเรื่องความมั่นคงทางการเงิน โดยเฉพาะเมื่อต้องการทำธุรกรรมทางการเงินที่สำคัญอย่างการขอสินเชื่อบ้าน หลายคนเข้าใจผิดว่าอาชีพอิสระไม่สามารถกู้ซื้อบ้านได้ แต่ความจริงแล้ว ฟรีแลนซ์ก็มีโอกาสได้รับอนุมัติสินเชื่อเช่นกัน เพียงแต่ต้องเตรียมตัวมากกว่าคนที่มีรายได้ประจำ สินเชื่อบ้านสำหรับฟรีแลนซ์ทำไมถึงได้ยาก? การขอสินเชื่อบ้านสำหรับผู้ประกอบอาชีพอิสระมักมีความท้าทายมากกว่า เนื่องจากรายได้ที่ไม่แน่นอนและไม่มีเอกสารรับรองรายได้แบบสลิปเงินเดือน ธนาคารและสถาบันการเงินจะพิจารณาให้สินเชื่อก็ต่อเมื่อเห็นว่าผู้ขอกู้มีความสามารถในการชำระคืนเงินกู้ได้อย่างสม่ำเสมอ ในกรณีของฟรีแลนซ์ที่รายได้มีความผันผวน จึงต้องแสดงหลักฐานที่น่าเชื่อถือมากขึ้นเพื่อสร้างความมั่นใจให้กับผู้ให้กู้ อาชีพอิสระหรือฟรีแลนซ์ในปัจจุบันสามารถแบ่งออกได้เป็น 2 ประเภทหลักๆ คือ: ฟรีแลนซ์ที่ทำงาน Offline เน้นการบริการนอกสถานที่ เช่น นายหน้าอสังหาริมทรัพย์ นักดนตรี ศิลปิน นักแสดง ไรเดอร์ส่งอาหาร ช่างภาพอิสระ พนักงานพาร์ทไทม์ เป็นต้น ฟรีแลนซ์ที่ทำงาน Online เน้นทำงานผ่านระบบออนไลน์ เช่น นักออกแบบกราฟิก นักเขียนบทความ ตัดต่อวิดีโอ พากย์เสียง แปลภาษา แอดมินดูแลระบบ บล็อกเกอร์ ผู้ขายสินค้าออนไลน์แบบไม่มีหน้าร้าน เป็นต้น เอกสารสำคัญที่ฟรีแลนซ์ต้องเตรียมเมื่อขอสินเชื่อบ้าน การเตรียมเอกสารให้พร้อมและครบถ้วนเป็นกลยุทธ์แรกที่สำคัญมากสำหรับฟรีแลนซ์ เอกสารพื้นฐานที่จำเป็นประกอบด้วย: เอกสารส่วนบุคคล สำเนาบัตรประชาชนผู้กู้และคู่สมรส (ถ้ามี) สำเนาทะเบียนบ้านผู้กู้และคู่สมรส ใบเปลี่ยนชื่อ/นามสกุล/ทะเบียนสมรส/ใบหย่า (ถ้ามี) เอกสารทางการเงิน [...]

2 นาที
หนี้ดีกับหนี้เสียต่างกันอย่างไร? รู้ไว้ก่อนวางแผนการเงิน
ทั่วไป

หนี้ดีกับหนี้เสียต่างกันอย่างไร? รู้ไว้ก่อนวางแผนการเงิน

การเป็นหนี้อาจฟังดูน่ากลัวสำหรับหลายคน แต่รู้หรือไม่ว่าหนี้ไม่ได้เลวร้ายเสมอไป เพราะในความเป็นจริงแล้วหนี้มีทั้งด้านที่ดีและไม่ดี การเข้าใจความแตกต่างระหว่างหนี้ดีและหนี้เสียจะช่วยให้เราวางแผนการเงินได้อย่างชาญฉลาด เพิ่มโอกาสในการสร้างความมั่งคั่ง และหลีกเลี่ยงกับดักทางการเงินที่อาจนำไปสู่ปัญหาทางการเงินในอนาคต หนี้ดีคืออะไร? มีประเภทใดบ้าง? หนี้ดี หมายถึง หนี้ที่เมื่อก่อขึ้นแล้วสามารถสร้างรายได้หรือผลตอบแทนในอนาคต เป็นหนี้ที่เมื่อลงทุนแล้วมีโอกาสงอกเงย หรือสร้างมูลค่าเพิ่มให้กับผู้กู้ในระยะยาว โดยทั่วไปหนี้ดีมักแบ่งออกเป็น 3 ประเภทหลักๆ ดังนี้ หนี้เพื่อการลงทุนและประกอบอาชีพ หนี้ประเภทนี้เป็นการกู้ยืมเพื่อนำเงินไปลงทุนหรือประกอบธุรกิจที่สามารถสร้างกระแสเงินสดเข้ามาในอนาคต เช่น การกู้เงินเพื่อขยายกิจการ ซื้อเครื่องมือหรืออุปกรณ์สำหรับประกอบอาชีพ หรือการลงทุนในอสังหาริมทรัพย์เพื่อปล่อยเช่า หนี้เหล่านี้มีศักยภาพในการสร้างรายได้ที่เพียงพอต่อการชำระคืนเงินต้นและดอกเบี้ย พร้อมทั้งอาจมีกำไรเหลือเก็บอีกด้วย หนี้เพื่อการศึกษา การกู้ยืมเพื่อการศึกษาถือเป็นการลงทุนในตัวเอง เพราะการศึกษาจะช่วยพัฒนาความรู้และทักษะที่สามารถนำไปประกอบอาชีพที่มั่นคงและมีรายได้ที่ดีในอนาคต การกู้ยืมเพื่อเรียนต่อในสาขาที่มีความต้องการสูงในตลาดแรงงาน จะช่วยเพิ่มโอกาสในการได้งานที่มีรายได้สูงขึ้น ทำให้สามารถชำระหนี้คืนได้ในระยะเวลาอันสมควร หนี้เพื่อความมั่นคงในระยะยาว หนี้ประเภทนี้มักเกี่ยวข้องกับการลงทุนในสินทรัพย์ที่มีมูลค่าและอาจเพิ่มค่าในระยะยาว เช่น สินเชื่อบ้าน ซึ่งนอกจากจะเป็นที่อยู่อาศัยแล้ว ยังสามารถเพิ่มมูลค่าตามเวลาที่ผ่านไป และอาจสร้างรายได้จากการปล่อยเช่าหรือขายเมื่อราคาสูงขึ้นในอนาคต การผ่อนบ้านยังเป็นการบังคับออมและสร้างความมั่นคงทางที่อยู่อาศัยในระยะยาว หนี้เสียคืออะไร? สาเหตุการเกิดหนี้เสียมีอะไรบ้าง? หนี้เสีย หมายถึง หนี้ที่เมื่อก่อขึ้นแล้วไม่สามารถสร้างรายได้หรือมูลค่าเพิ่มในอนาคต รวมถึงหนี้ที่ผู้กู้ไม่สามารถชำระคืนได้ตามกำหนด จนกลายเป็นหนี้ค้างชำระเกิน 90 วัน ซึ่งเรียกว่า NPL (Non-Performing Loan) หนี้เสียมีหลายรูปแบบและเกิดจากหลายสาเหตุ ดังนี้ ประเภทของหนี้เสีย [...]

2 นาที
ดูทั้งหมด
Homeday AgentHomeday Agent
Promo Homeday
ฟังบ้าน
Homeday AgentHomeday Agent