Logo
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap
Add LINE Sticky

เงินเดือนเท่าไหร่ถึงจะผ่อนบ้านได้? วิธีคำนวณและเตรียมตัวให้ได้สินเชื่อบ้าน

Homeday
22 เมษายน 2568
2 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 22/4/2568

เงินเดือนเท่าไหร่ถึงจะผ่อนบ้านได้? วิธีคำนวณและเตรียมตัวให้ได้สินเชื่อบ้าน

บทความที่เกี่ยวข้อง

โครงการแนะนำ

เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)
บ้านเดี่ยว
โครงการพร้อมอยู่

เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)

เอพี (ไทยแลนด์)
เอพี (ไทยแลนด์)
เขตตลิ่งชัน, กรุงเทพมหานคร

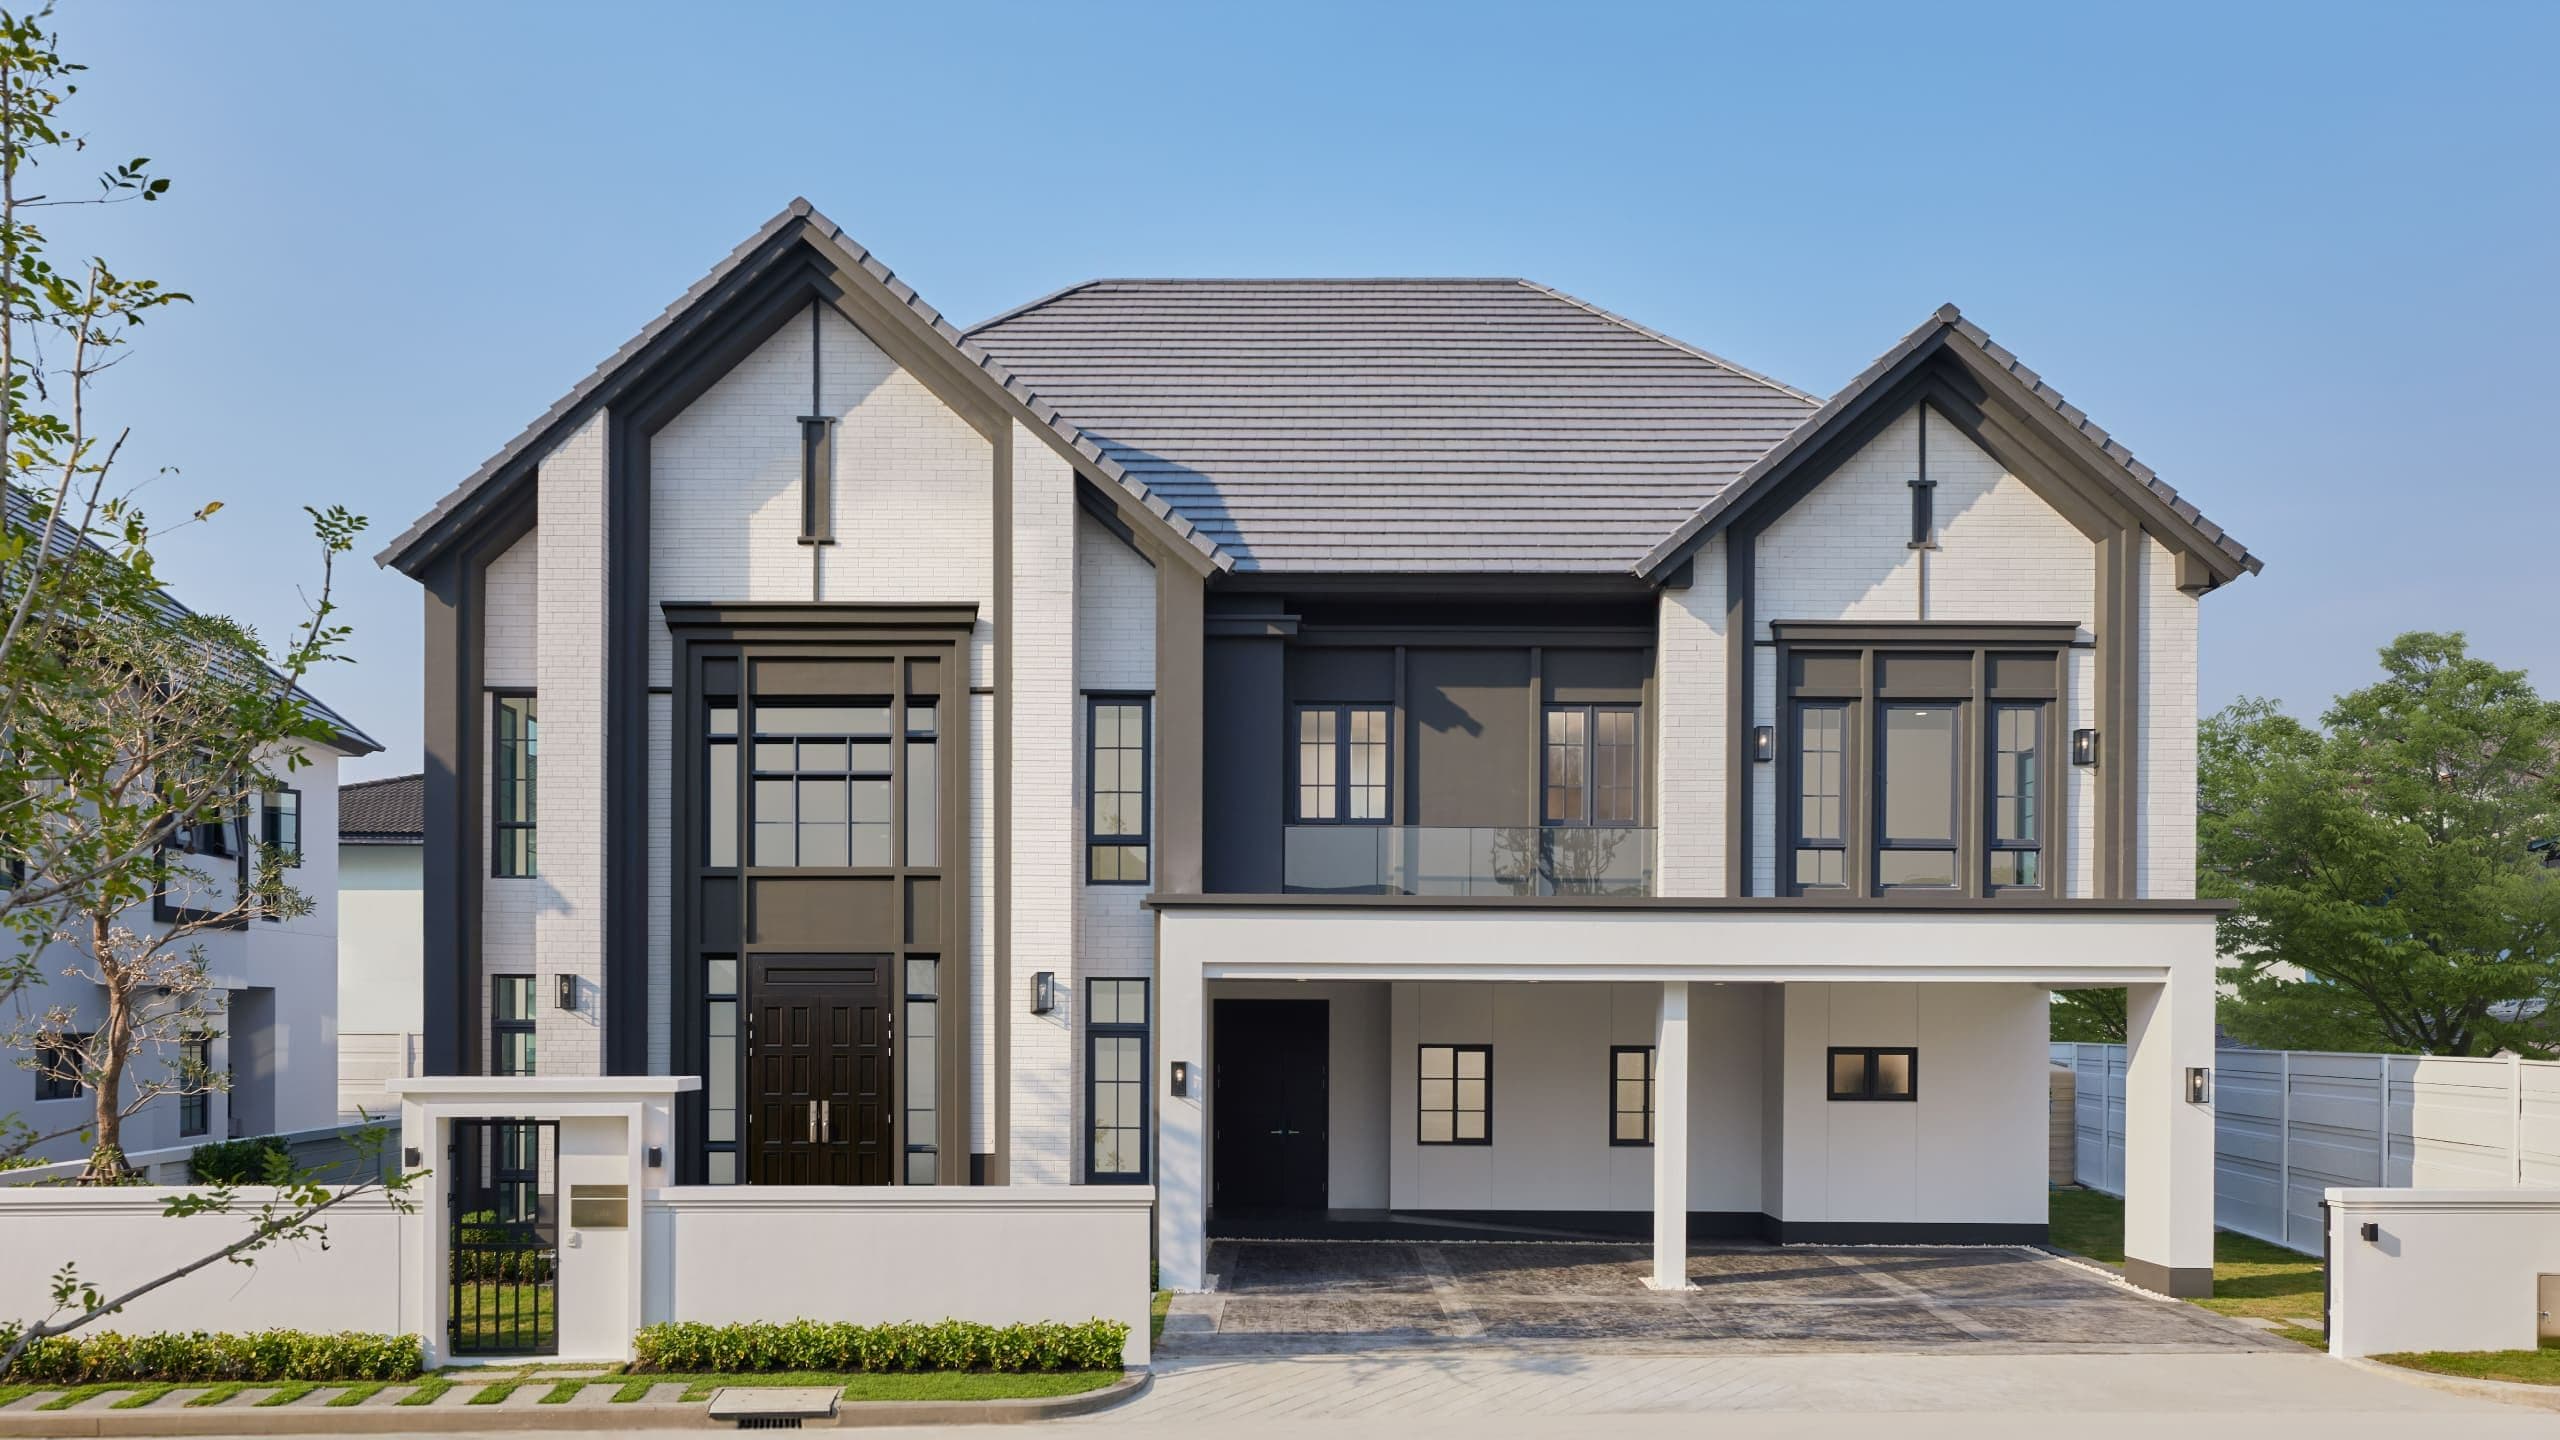
โครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao) เป็นโครงการบ้านเดี่ยวระดับลักชัวรี พัฒนาโดย บริษัท เอพี (ไทยแลนด์) จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพถนนแก้วเงินทอง เขตตลิ่งชัน กรุงเทพมหานคร โครงการได้รับการออกแบบด้วยสถาปัตยกรรมสไตล์ English Modern Classic ที่ได้รับแรงบันดาลใจจากยุค Tudor มุ่งเน้นการจัดสรรพื้นที่ที่ตอบสนองการอยู่อาศัยของครอบครัวขนาดใหญ่และรองรับการใช้ชีวิตร่วมกันของสมาชิกหลายช่วงวัยในทำเลที่สามารถเชื่อมต่อการเดินทางเข้าสู่ศูนย์กลางย่านฝั่งธนบุรีและพื้นที่กรุงเทพมหานครชั้นในได้อย่างสะดวก พื้นที่โครงการถูกพัฒนาบนที่ดินขนาด 27 ไร่ โดยเน้นความเป็นส่วนตัวด้วยจำนวนบ้านพักอาศัยเพียง 58 ยูนิต ตัวบ้านตั้งอยู่บนที่ดินเริ่มต้น 100 ตารางวาขึ้นไป และมีพื้นที่ใช้สอยภายในขนาด 390 ถึง 580 ตารางเมตร ฟังก์ชันบ้านได้รับการออกแบบให้มีขนาด 4 ถึง 5 ห้องนอน 5 ถึง 6 ห้องน้ำ พร้อมพื้นที่จอดรถ 3 ถึง 4 คัน นอกจากนี้ยังมีการออกแบบเชิงสถาปัตยกรรมเช่น พื้นที่ห้องรับแขกเพดานสูงแบบ Double Volume และฟังก์ชันห้องใต้หลังคา เพื่อเพิ่มมิติและพื้นที่ใช้สอยภายในตัวบ้านให้เกิดประโยชน์สูงสุด ภายในโครงการมีการจัดเตรียมสิ่งอำนวยความสะดวกส่วนกลางอย่างครบครัน ประกอบด้วย อาคารคลับเฮาส์ สระว่ายน้ำระบบเกลือพร้อมสระเด็ก และห้องออกกำลังกายที่รองรับระบบ Virtual Fitness นอกจากนี้ยังมีพื้นที่สวนสาธารณะส่วนกลางและสนามเด็กเล่นที่ออกแบบให้มีโครงสร้างส่งเสริมพัฒนาการ ด้านระบบรักษาความปลอดภัย โครงการนำระบบ KATSAN ซึ่งเป็นนวัตกรรมการจัดการความปลอดภัยของ AP มาใช้คัดกรองการเข้า-ออก พร้อมติดตั้งกล้องวงจรปิดรอบโครงการ และมีเจ้าหน้าที่รักษาความปลอดภัยปฏิบัติงานตลอด 24 ชั่วโมง ทำเลที่ตั้งของโครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า มีความโดดเด่นด้านเครือข่ายเส้นทางคมนาคม โดยสามารถเชื่อมต่อถนนเส้นหลักอย่างถนนบรมราชชนนี ถนนจรัญสนิทวงศ์ และถนนราชพฤกษ์ โครงการตั้งอยู่ห่างจากรถไฟฟ้า MRT สถานีแยกไฟฉาย ประมาณ 3.1 กิโลเมตร และห่างจากจุดขึ้น-ลงทางพิเศษศรีรัช ประมาณ 3.6 กิโลเมตร นอกจากนี้ยังแวดล้อมด้วยสถานที่สำคัญและแหล่งอำนวยความสะดวกชั้นนำ ได้แก่ เซ็นทรัล ปิ่นเกล้า, โรงพยาบาลศิริราช, โรงพยาบาลเจ้าพระยา, ตลาดบางขุนศรี และสถานศึกษาชั้นนำ

เริ่ม 25,900,000 บาท
โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)
คอนโด
โครงการใหม่

โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)

เอสซี แอสเสท
เอสซี แอสเสท
เขตวังทองหลาง, กรุงเทพมหานคร

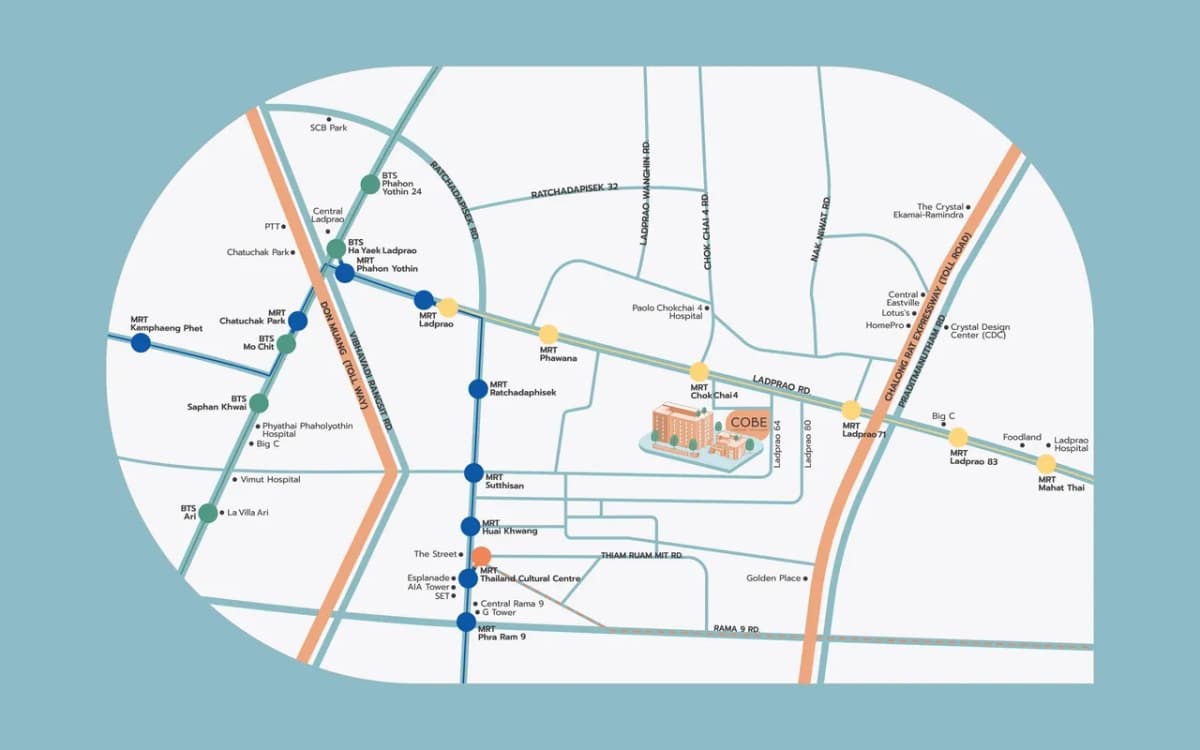
โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan) เป็นคอนโดมิเนียม Low Rise โครงการใหม่พัฒนาโดย บริษัท เอสซี แอสเสท คอร์ปอเรชั่น จำกัด (มหาชน) (SC Asset) ตั้งอยู่บนทำเลศักยภาพ ซอยลาดพร้าว 62 แขวงวังทองหลาง เขตวังทองหลาง กรุงเทพมหานคร โครงการถูกออกแบบภายใต้แนวคิด Co-Being Community ที่ตอบโจทย์ไลฟ์สไตล์ของคนรุ่นใหม่ (New Gen) ผสานดีไซน์ทันสมัยแบบพาสเทล โดดเด่นด้วยสุดยอดทำเลที่เดินทางสะดวกสบาย ห่างจากรถไฟฟ้าสายสีเหลือง (สถานีโชคชัย 4) เพียง 600 เมตร สามารถเชื่อมต่อถนนลาดพร้าวและถนนสุทธิสารได้อย่างรวดเร็ว แวดล้อมด้วยแหล่งรวมไลฟ์สไตล์และสิ่งอำนวยความสะดวกครบครัน อาทิ ตลาดโชคชัย 4, เซ็นทรัล ลาดพร้าว, เซ็นทรัล เฟสติวัล อีสต์วิลล์ และเซ็นทรัล พระราม 9 ตัวโครงการประกอบด้วยอาคารพักอาศัย 8 ชั้น จำนวน 3 อาคาร และอาคารพาณิชย์ 2 ชั้น 1 อาคาร มอบความเป็นส่วนตัวด้วยจำนวนยูนิตพักอาศัยรวม 684 ยูนิต และร้านค้า 6 ยูนิต บนเนื้อที่โครงการประมาณ 5 ไร่ รูปแบบห้องพักมีให้เลือกหลากหลาย ตอบโจทย์การพักผ่อนและการใช้ชีวิตอย่างลงตัว ได้แก่ 1 Bedroom Flex (24-25 ตร.ม.), 1 Bedroom Signature (27-30 ตร.ม.), 1 Bedroom Plus (34-37 ตร.ม.) และ 2 Bedrooms (45 ตร.ม.) สิ่งอำนวยความสะดวกส่วนกลางภายในโครงการจัดเตรียมไว้อย่างครบครันเพื่อรองรับทุกกิจกรรมและแชร์ไอเดียสร้างสรรค์ ประกอบด้วย สระว่ายน้ำ, ห้องออกกำลังกาย (Fitness), Craft & Co. Space, Meeting Room, Social Lounge, Live Studio รวมถึงพื้นที่สีเขียวพักผ่อนอย่าง Rooftop Garden และ Courtyard สวนส่วนกลางที่ร่มรื่น ด้านระบบรักษาความปลอดภัย โครงการมีมาตรการดูแลอย่างเข้มงวดตลอด 24 ชั่วโมง ด้วยระบบผ่านเข้า-ออกโครงการ, การติดตั้งกล้องวงจรปิด (CCTV) ทั่วบริเวณโครงการ และเจ้าหน้าที่รักษาความปลอดภัย ทำให้โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร เป็นคอนโดมิเนียมที่ตอบโจทย์คุณภาพชีวิตและความสะดวกสบายอย่างสมบูรณ์แบบใจกลางย่านลาดพร้าว

เริ่ม 1,990,000 บาท
Homeday
การมีบ้านเป็นของตัวเองถือเป็นความฝันของคนจำนวนมาก ทว่าคำถามที่หลายคนสงสัยคือ “เงินเดือนเท่าไหร่ถึงจะผ่อนบ้านได้?” เพราะการซื้อบ้านเป็นการลงทุนครั้งใหญ่ที่ต้องวางแผนอย่างรอบคอบ โดยเฉพาะด้านการเงิน บทความนี้จะแนะนำวิธีคำนวณความสามารถในการผ่อนบ้าน ปัจจัยที่ธนาคารใช้พิจารณาสินเชื่อ รวมถึงการเตรียมตัวให้พร้อมก่อนยื่นกู้ เพื่อให้คุณบริหารค่าใช้จ่ายและได้ที่อยู่อาศัยในฝันอย่างมีประสิทธิภาพ
Article Image

ปัจจัยที่ธนาคารใช้พิจารณาในการให้สินเชื่อบ้าน

ก่อนจะเข้าใจว่าเงินเดือนเท่าไหร่จึงเหมาะกับการผ่อนบ้าน ควรทำความเข้าใจปัจจัยที่ธนาคารใช้ประเมินความสามารถในการกู้ของคุณก่อน การให้สินเชื่อบ้านของธนาคารไม่ได้พิจารณาเพียงแค่รายได้เท่านั้น แต่มีหลายปัจจัยประกอบกัน ดังนี้

รายรับของผู้กู้

รายรับเป็นปัจจัยสำคัญอันดับแรกที่ธนาคารพิจารณา โดยทั่วไปธนาคารจะกำหนดอัตราผ่อนรายเดือนไว้ที่ประมาณ 40% ของรายรับในแต่ละเดือน ตัวอย่างเช่น หากคุณมีรายได้ 30,000 บาทต่อเดือน คุณจะสามารถผ่อนได้สูงสุดประมาณ 12,000 บาทต่อเดือน
สำหรับรายรับที่ธนาคารนำมาคำนวณนั้นรวมถึงเงินเดือนประจำ รายได้พิเศษที่สม่ำเสมอ และโบนัสประจำปี แต่สำหรับรายได้ที่ไม่แน่นอน ธนาคารอาจคิดเป็นเพียงบางส่วนหรือพิจารณาเป็นกรณีพิเศษ

รายจ่ายและภาระหนี้สินที่มีอยู่

ธนาคารจะตรวจสอบรายจ่ายและหนี้สินทั้งหมดของคุณ เพื่อประเมินว่าหลังจากหักค่าใช้จ่ายทั้งหมดแล้ว คุณจะมีเงินเหลือพอสำหรับการผ่อนบ้านหรือไม่ โดยทั่วไป หลักการคิดจะเป็นดังนี้:
เงินเดือน – หนี้สินปัจจุบัน = เงินคงเหลือจากนั้นในเงินคงเหลือ จะประเมินว่า 40% ของจำนวนนี้คือความสามารถในการผ่อนสูงสุด
ตัวอย่างเช่น หากคุณเป็นพนักงานใหม่ มีเงินเดือน 20,000 บาท และมีหนี้สินอยู่ 5,000 บาทต่อเดือน เงินคงเหลือของคุณคือ 15,000 บาท หลังจากหักค่าใช้จ่ายส่วนตัวประมาณ 60% (9,000 บาท) คุณจะเหลือวงเงินที่สามารถผ่อนได้สูงสุดอยู่ที่ 6,000 บาทต่อเดือน

ประวัติการชำระหนี้

ปัจจัยสำคัญอีกประการหนึ่งคือประวัติการชำระหนี้ ธนาคารจะตรวจสอบเครดิตบูโรเพื่อดูว่าคุณมีประวัติการชำระหนี้ล่าช้าหรือผิดนัดชำระหรือไม่ แม้ปัจจุบันคุณจะมีรายได้มั่นคง แต่หากมีประวัติการชำระหนี้ไม่ดี ธนาคารอาจอนุมัติวงเงินที่ต่ำกว่าปกติหรืออาจปฏิเสธคำขอสินเชื่อ
Article Image

วิธีคำนวณความสามารถในการผ่อนบ้านด้วยตัวเอง

การประเมินความสามารถในการผ่อนบ้านด้วยตัวเองเป็นสิ่งสำคัญก่อนตัดสินใจขอสินเชื่อ คุณสามารถใช้หลักการต่างๆ ต่อไปนี้เพื่อคำนวณ:

อัตราส่วนภาระหนี้ต่อรายได้ (Debt Service Ratio: DSR)

อัตรา DSR คือสัดส่วนระหว่างรายได้และภาระหนี้ที่ต้องชำระต่อเดือน โดยมีวิธีคำนวณดังนี้:
DSR = รายได้ต่อเดือน (บาท) ÷ ภาระหนี้ที่ต้องผ่อนชำระทั้งหมด (บาท)
โดยทั่วไป ธนาคารจะกำหนดค่า DSR ไว้ไม่ต่ำกว่า 3.0 หมายความว่ารายได้ของคุณควรมากกว่าภาระหนี้ทั้งหมดอย่างน้อย 3 เท่า
ตัวอย่าง: หากคุณมีรายได้ 30,000 บาทต่อเดือน และมีภาระหนี้ (รวมการผ่อนบ้าน) 10,000 บาทต่อเดือน DSR ของคุณจะเท่ากับ 3.0 ซึ่งอยู่ในเกณฑ์ที่ธนาคารยอมรับได้

สูตรคำนวณเงินผ่อนต่อเดือน

หากต้องการทราบว่าคุณสามารถผ่อนบ้านได้เดือนละเท่าไร สามารถใช้สูตรง่ายๆ ดังนี้:
วงเงินผ่อนต่อเดือน = เงินเดือน × 40%
ตัวอย่าง: หากมีเงินเดือน 25,000 บาท คุณสามารถผ่อนได้สูงสุดประมาณ 10,000 บาทต่อเดือน

สูตรคำนวณวงเงินกู้ที่เป็นไปได้

หากต้องการคำนวณวงเงินกู้ที่คุณมีโอกาสได้รับอนุมัติ สามารถใช้สูตรประมาณการดังนี้:
วงเงินกู้ที่เป็นไปได้ = (รายได้ × 40%) × 150
ตารางแสดงความสัมพันธ์ระหว่างเงินเดือน จำนวนเงินผ่อนสูงสุด และวงเงินกู้ที่เป็นไปได้:
Article Image

มีหนี้อยู่แล้ว จะขอสินเชื่อบ้านได้หรือไม่?

หากคุณมีภาระหนี้อยู่แล้ว ไม่ว่าจะเป็นหนี้บัตรเครดิต สินเชื่อส่วนบุคคล หรือผ่อนรถยนต์ คุณยังสามารถขอสินเชื่อบ้านได้ แต่วงเงินที่จะได้รับอนุมัติจะน้อยลง เนื่องจากธนาคารต้องพิจารณาความสามารถในการผ่อนชำระโดยรวม

วิธีคำนวณวงเงินกู้สำหรับผู้ที่มีหนี้

หากมีหนี้อยู่แล้ว คุณสามารถคำนวณวงเงินกู้ที่เป็นไปได้โดยใช้สูตร:
วงเงินกู้ที่เป็นไปได้ = (เงินผ่อนสูงสุดตามเงินเดือน – หนี้สินที่มีอยู่) × 150
ตัวอย่าง: หากคุณมีเงินเดือน 20,000 บาท (ผ่อนสูงสุดได้ 8,000 บาท) แต่มีหนี้บัตรเครดิตเดือนละ 3,000 บาทวงเงินกู้ที่เป็นไปได้ = (8,000 – 3,000) × 150 = 750,000 บาท
เปรียบเทียบกับกรณีไม่มีหนี้ คุณจะสามารถกู้ได้ถึง 1,200,000 บาท แสดงให้เห็นว่าภาระหนี้ที่มีอยู่ส่งผลต่อความสามารถในการกู้ใหม่อย่างมีนัยสำคัญ

การปรับปรุงโอกาสการได้รับอนุมัติสินเชื่อ

หากต้องการเพิ่มโอกาสในการได้รับอนุมัติสินเชื่อบ้าน แม้จะมีภาระหนี้อยู่แล้ว คุณอาจพิจารณา:
1. ชำระหนี้เดิมให้หมดหรือลดลงก่อนยื่นขอสินเชื่อใหม่ 2. หาผู้กู้ร่วมที่มีรายได้ประจำและประวัติการเงินดี 3. ยื่นขอระยะเวลาผ่อนชำระที่ยาวขึ้นเพื่อลดภาระผ่อนต่อเดือน 4. เพิ่มเงินดาวน์เพื่อลดวงเงินกู้
Article Image

เตรียมตัวอย่างไรก่อนยื่นขอสินเชื่อบ้าน?

การเตรียมความพร้อมก่อนยื่นขอสินเชื่อบ้านเป็นขั้นตอนสำคัญที่จะเพิ่มโอกาสการอนุมัติวงเงินตามที่ต้องการ มีสิ่งที่ควรเตรียมดังนี้:

มีเงินออมสำหรับเงินดาวน์และค่าใช้จ่ายที่เกี่ยวข้อง

การมีเงินออมเพียงพอสำหรับเงินดาวน์อย่างน้อย 10-20% ของราคาบ้าน จะช่วยเพิ่มความน่าเชื่อถือในสายตาธนาคาร นอกจากนี้ ควรมีเงินสำรองสำหรับค่าใช้จ่ายอื่นๆ เช่น:
• ค่าธรรมเนียมการโอน • ค่าจดจำนอง (ประมาณ 1% ของวงเงินกู้) • ค่าประกันอัคคีภัย • ค่าประกันชีวิตเพื่อการกู้ยืม (ถ้ามี) • ค่าใช้จ่ายในการตกแต่งบ้าน

ปรับปรุงประวัติทางการเงินให้ดี

ประวัติทางการเงินที่ดีเป็นปัจจัยสำคัญในการพิจารณาสินเชื่อ คุณควร:
1. ชำระหนี้ให้ตรงเวลาอย่างน้อย 6-12 เดือนก่อนยื่นขอสินเชื่อ 2. ลดหรือปิดหนี้ที่ไม่จำเป็น โดยเฉพาะหนี้บัตรเครดิตและสินเชื่อส่วนบุคคล 3. หลีกเลี่ยงการสมัครสินเชื่อใหม่หรือบัตรเครดิตใหม่ในช่วง 3-6 เดือนก่อนยื่นขอสินเชื่อบ้าน 4. ตรวจสอบเครดิตบูโรของตนเองเพื่อแก้ไขข้อมูลที่อาจไม่ถูกต้อง

จัดเตรียมเอกสารให้ครบถ้วน

เอกสารที่ต้องเตรียมเพื่อยื่นขอสินเชื่อบ้านประกอบด้วย:
• สำเนาบัตรประชาชนและทะเบียนบ้าน • สลิปเงินเดือนหรือหนังสือรับรองเงินเดือน 6 เดือนย้อนหลัง • รายการเดินบัญชีธนาคาร 6 เดือนย้อนหลัง • เอกสารแสดงรายได้อื่นๆ (ถ้ามี) • เอกสารแสดงทรัพย์สินที่มี เช่น บัญชีเงินฝาก การลงทุน • เอกสารแสดงภาระหนี้ที่มีอยู่ • สำเนาใบเปลี่ยนชื่อ-นามสกุล (ถ้ามี) • เอกสารเกี่ยวกับอสังหาริมทรัพย์ที่จะซื้อ

พิจารณาเลือกโปรโมชั่นสินเชื่อบ้านที่เหมาะสม

ธนาคารต่างๆ มักมีโปรโมชั่นสินเชื่อบ้านที่หลากหลาย คุณควรเปรียบเทียบข้อเสนอต่างๆ โดยพิจารณา:
• อัตราดอกเบี้ย (ทั้งช่วงโปรโมชั่นและหลังโปรโมชั่น) • ระยะเวลาผ่อนชำระสูงสุดที่ธนาคารให้ • ค่าธรรมเนียมต่างๆ ที่เกี่ยวข้อง • เงื่อนไขพิเศษอื่นๆ เช่น การยกเว้นค่าประเมิน หรือค่าจดจำนอง
Article Image

ข้อควรพิจารณาก่อนตัดสินใจซื้อบ้านหลังแรก

นอกจากการคำนวณความสามารถในการผ่อนชำระแล้ว ยังมีปัจจัยอื่นๆ ที่ควรพิจารณาก่อนตัดสินใจซื้อบ้านหลังแรก:

วงเงินและระยะเวลาในการกู้

แม้ว่าคุณจะคำนวณความสามารถในการกู้มาอย่างดีแล้ว แต่ในความเป็นจริง ธนาคารอาจไม่อนุมัติตามที่คุณคาดหวังทั้งหมด เช่น คุณอาจขอกู้ 1,200,000 บาท แต่ได้รับอนุมัติเพียง 1,000,000 บาท หรือขอผ่อน 20 ปี แต่ได้รับอนุมัติเพียง 15 ปี ดังนั้น ควรเตรียมเงินสำรองไว้รองรับความแตกต่างนี้

ทำเลและราคาอสังหาริมทรัพย์

ทำเลที่ตั้งส่งผลโดยตรงต่อราคาอสังหาริมทรัพย์และมูลค่าในอนาคต ควรพิจารณาปัจจัยต่างๆ เช่น:
• ระยะห่างจากที่ทำงานหรือสถานศึกษา • การเข้าถึงระบบขนส่งสาธารณะ • สิ่งอำนวยความสะดวกในบริเวณใกล้เคียง • แนวโน้มการพัฒนาพื้นที่ในอนาคต • ความเสี่ยงต่อภัยธรรมชาติ เช่น น้ำท่วม

ขนาดพื้นที่ใช้สอยและความต้องการในอนาคต

พิจารณาขนาดพื้นที่ใช้สอยให้เหมาะสมกับความต้องการทั้งในปัจจุบันและอนาคต โดยคำนึงถึง:
• จำนวนสมาชิกในครอบครัวทั้งปัจจุบันและอนาคต • รูปแบบการใช้ชีวิตและความต้องการพื้นที่เฉพาะ เช่น พื้นที่ทำงาน • ความเป็นไปได้ในการขยายหรือปรับเปลี่ยนพื้นที่ใช้สอยในอนาคต • ความต้องการด้านการดูแลรักษาและค่าใช้จ่ายที่เกี่ยวข้อง

ผลกระทบของอัตราดอกเบี้ย

ดอกเบี้ยเงินกู้มีผลอย่างมากต่อจำนวนเงินที่ต้องผ่อนชำระ โดยเฉพาะในระยะยาว ควรทำความเข้าใจประเภทของดอกเบี้ยที่ธนาคารเสนอ:
• MLR (Minimum Loan Rate) – อัตราสำหรับลูกค้าที่มีประวัติการเงินดี ใช้กับเงินกู้ระยะยาวที่มีกำหนดเวลาชัดเจน • MRR (Minimum Retail Rate) – อัตราสำหรับลูกค้าทั่วไป มักใช้กับเงินกู้ที่ไม่มีกำหนดระยะเวลาชำระคืนที่ตายตัว
นอกจากนี้ ควรพิจารณาว่าธนาคารเสนออัตราดอกเบี้ยคงที่หรือลอยตัว และมีช่วงโปรโมชั่นพิเศษหรือไม่ เพราะจะส่งผลต่อจำนวนเงินที่ต้องจ่ายตลอดอายุสัญญา

สรุป

การตัดสินใจซื้อบ้านเป็นเรื่องใหญ่ที่ต้องวางแผนอย่างรอบคอบ โดยเริ่มจากการประเมินความสามารถทางการเงินของตนเอง คำนวณวงเงินกู้ที่เหมาะสม และเตรียมความพร้อมก่อนยื่นขอสินเชื่อ นอกจากนี้ ยังต้องพิจารณาปัจจัยอื่นๆ เช่น ทำเลที่ตั้ง ขนาดพื้นที่ใช้สอย และอัตราดอกเบี้ย เพื่อให้การตัดสินใจซื้อบ้านหลังแรกเป็นไปอย่างเหมาะสมกับสถานะทางการเงินและความต้องการในปัจจุบันและอนาคต
การเข้าใจหลักเกณฑ์ที่ธนาคารใช้พิจารณาสินเชื่อ และการเตรียมตัวให้พร้อมจะช่วยเพิ่มโอกาสในการได้รับอนุมัติวงเงินกู้ตามที่ต้องการ อย่างไรก็ตาม สิ่งสำคัญที่สุดคือการตัดสินใจบนพื้นฐานของความสามารถทางการเงินที่แท้จริง เพื่อให้การผ่อนบ้านเป็นก้าวสำคัญสู่ความมั่นคงในชีวิต ไม่ใช่ภาระทางการเงินที่หนักเกินไป
#สาระ #การเงิน #วิธีคำนวณผ่อนบ้าน #สินเชื่อบ้าน #เงินเดือนผ่อนบ้าน #DSR #เตรียมตัวกู้ซื้อบ้าน
หัวข้อที่เกี่ยวข้อง:
#วิธีคำนวณผ่อนบ้าน
#เตรียมตัวกู้ซื้อบ้าน
#เงินเดือนผ่อนบ้าน
#DSR
#การเงิน
#Mehome
#มีบ้านต้องมีโฮม
#สาระ
#สินเชื่อบ้าน

หมายเหตุ ข้อจำกัดความรับผิดชอบ : บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลทั่วไปสำหรับเว็บไซต์ Homeday โดย บริษัท โฮมเดย์ กรุ๊ป จำกัด เท่านั้น บริษัทไม่สามารถให้คำมั่นหรือคำรับประกันเกี่ยวกับเนื้อหา รวมถึงไม่สามารถรับรองความเหมาะสมต่อวัตถุประสงค์เฉพาะใดๆ ตามขอบเขตของกฎหมาย เราจะพยายามอย่างเต็มความสามารถเพื่อตรวจสอบว่าข้อมูลที่ปรากฏในบทความนี้ถูกต้อง เชื่อถือได้ และครบถ้วนสมบูรณ์ ณ เวลาที่จัดทำ ข้อมูลดังกล่าวไม่ควรนำไปใช้ในการพิจารณาตัดสินใจด้านการเงิน การลงทุนในอสังหาริมทรัพย์ หรือประเด็นกฎหมายโดยทันที ผู้อ่านไม่ควรอาศัยข้อมูลในบทความนี้แทนคำแนะนำจากผู้ชำนาญการที่ได้รับการฝึกฝนซึ่งสามารถวิเคราะห์ข้อเท็จจริงและสภาวะเฉพาะของท่านได้ ทั้งนี้ ทางบริษัทจะไม่รับผิดชอบใดๆ หากท่านเลือกที่จะนำข้อมูลไปประกอบการตัดสินใจของท่าน

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

HOMEDAY
สมาร์ท คอนโด พระราม 2 (Smart Condo Rama 2)
คอนโด
โครงการพร้อมอยู่

สมาร์ท คอนโด พระราม 2 (Smart Condo Rama 2)

ปริญสิริ
ปริญสิริ
เขตบางขุนเทียน, กรุงเทพมหานคร

โครงการ สมาร์ท คอนโด พระราม 2 (Smart Condo Rama 2) เป็นคอนโดมิเนียม Low-Rise 8 ชั้น จำนวน 8 อาคาร พัฒนาโดย บริษัท ปริญสิริ จำกัด (มหาชน) (Prinsiri) ตั้งอยู่บนทำเลศักยภาพ ถนนบางขุนเทียน-ชายทะเล แขวงแสมดำ เขตบางขุนเทียน กรุงเทพมหานคร ภายใต้แนวคิดการออกแบบที่ตอบโจทย์ไลฟ์สไตล์คนรุ่นใหม่ มุ่งเน้นความสะดวกสบาย ครบครันด้วยสิ่งอำนวยความสะดวกภายในโครงการ และการเดินทางที่เชื่อมต่อได้หลากหลายเส้นทาง ตัวโครงการตั้งอยู่บนพื้นที่ขนาดใหญ่กว่า 22 ไร่ มีจำนวนยูนิตพักอาศัยประมาณ 2,062 ยูนิต นำเสนอรูปแบบห้องพักแบบ Studio และ 1 Bedroom พื้นที่ใช้สอยเริ่มต้นที่ประมาณ 24.00 - 28.50 ตารางเมตร โดดเด่นด้วยการออกแบบห้องพักให้มีฟังก์ชันที่ลงตัว แบ่งสัดส่วนชัดเจน พร้อมการตกแต่งแบบ Fully Furnished หิ้วกระเป๋าเข้าอยู่ได้ทันที ตอบโจทย์ทั้งการอยู่อาศัยเองและการลงทุน ทำเลที่ตั้งของโครงการมีความโดดเด่นด้านการเชื่อมต่อการเดินทาง สามารถเข้า-ออกได้สะดวกสบายจากถนนบางขุนเทียน-ชายทะเล เชื่อมต่อถนนพระราม 2, ถนนเอกชัย และถนนกาญจนาภิเษกได้อย่างง่ายดาย นอกจากนี้ยังอยู่ไม่ไกลจากทางพิเศษเฉลิมมหานคร และทางพิเศษกาญจนาภิเษก (บางพลี-สุขสวัสดิ์) ช่วยให้การเดินทางเข้าสู่ใจกลางเมืองหรือออกนอกเมืองเป็นไปได้อย่างคล่องตัว สภาพแวดล้อมโดยรอบรายล้อมด้วยแหล่งไลฟ์สไตล์และสิ่งอำนวยความสะดวกครบครัน อาทิ เซ็นทรัล พระราม 2, บิ๊กซี พระราม 2, โลตัส พระราม 2 และโฮมโปร พระราม 2 รวมถึงใกล้สถานพยาบาลชั้นนำ เช่น โรงพยาบาลนครธน, โรงพยาบาลบางมด และโรงพยาบาลพระราม 2 ช่วยรองรับการใช้ชีวิตประจำวันได้อย่างสมบูรณ์แบบ พื้นที่ส่วนกลางและสิ่งอำนวยความสะดวกภายในโครงการได้รับการออกแบบมาเพื่อมอบประสบการณ์การพักผ่อนอย่างเต็มรูปแบบ ประกอบด้วย อาคารคลับเฮ้าส์ขนาดใหญ่, สระว่ายน้ำ, ห้องออกกำลังกาย (Fitness), ห้องซาวน่า, สวนสาธารณะส่วนกลางและพื้นที่สีเขียวรอบโครงการ รวมถึงโซนพลาซ่าร้านค้าภายในโครงการ ด้านระบบรักษาความปลอดภัย มั่นใจได้ด้วยระบบเข้า-ออกอาคารแบบ Key Card Access, ติดตั้งกล้องวงจรปิด (CCTV) ทั่วโครงการ พร้อมมีเจ้าหน้าที่รักษาความปลอดภัยคอยดูแลอย่างเข้มงวดตลอด 24 ชั่วโมง โดยราคาจำหน่ายเริ่มต้นที่ประมาณ 1.16 ล้านบาท

เริ่ม 1,160,000 บาท
เซล รัตนาธิเบศร์ (Zelle Rattanathibet)
คอนโด
โครงการพร้อมอยู่

เซล รัตนาธิเบศร์ (Zelle Rattanathibet)

ปริญสิริ
ปริญสิริ
เมืองนนทบุรี, นนทบุรี

โครงการ เซล รัตนาธิเบศร์ (Zelle Rattanathibet) เป็นคอนโดมิเนียม Low-Rise 8 ชั้น พัฒนาโดย บริษัท ปริญสิริ จำกัด (มหาชน) (Prinsiri) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่รัตนาธิเบศร์ ตำบลบางกระสอ อำเภอเมืองนนทบุรี จังหวัดนนทบุรี ภายใต้แนวคิด 'Oxygen Community' ที่มุ่งเน้นความโปร่งโล่งและการอยู่อาศัยที่ใกล้ชิดธรรมชาติ มอบความเป็นส่วนตัวสูงด้วยจำนวนยูนิตต่อชั้นที่น้อย ตอบโจทย์การอยู่อาศัยที่เรียบง่ายแต่ครบครัน ตัวโครงการประกอบด้วยอาคารพักอาศัยหลายอาคาร นำเสนอห้องพักอาศัยในรูปแบบ XL Condo ที่ให้พื้นที่ใช้สอยกว้างขวางเป็นพิเศษ มีให้เลือกทั้งแบบ 1 Bedroom และ 2 Bedroom พื้นที่ใช้สอยเริ่มต้นประมาณ 30.00 - 52.00 ตารางเมตร ตกแต่งครบแบบ Fully Furnished พร้อมเข้าอยู่ โดดเด่นด้วยการจัดวางพื้นที่ที่ใช้งานได้จริง เพดานสูงโปร่ง และการกั้นสัดส่วนที่ชัดเจนเพื่อความเป็นส่วนตัว ทำเลที่ตั้งถือเป็นจุดเด่นสำคัญ เนื่องจากอยู่ใกล้รถไฟฟ้าสายสีม่วง สถานีสะพานพระนั่งเกล้า เพียงระยะเดินถึง (ประมาณ 450 เมตร) ทำให้การเดินทางเข้าสู่ใจกลางกรุงเทพฯ หรือศูนย์ราชการนนทบุรีเป็นไปได้อย่างสะดวกสบาย นอกจากนี้ยังเชื่อมต่อถนนสำคัญหลายเส้นทาง ทั้งถนนสนามบินน้ำ ถนนติวานนท์ และใกล้จุดขึ้น-ลงทางด่วนงามวงศ์วาน สภาพแวดล้อมโดยรอบพรั่งพร้อมด้วยสิ่งอำนวยความสะดวก อาทิ เซ็นทรัล รัตนาธิเบศร์, เอสพลานาด แคราย, บิ๊กซี รัตนาธิเบศร์ และตลาดนัดเลี่ยงเมืองนนท์ รวมถึงอยู่ใกล้หน่วยงานสำคัญอย่าง กระทรวงพาณิชย์ และโรงพยาบาลพระนั่งเกล้า ช่วยให้การใช้ชีวิตประจำวันมีความคล่องตัวและสะดวกสบาย พื้นที่ส่วนกลางถูกออกแบบมาเพื่อส่งเสริมคุณภาพชีวิตที่ดี ประกอบด้วย อาคารคลับเฮ้าส์ส่วนกลาง, สระว่ายน้ำระบบเกลือ, ห้องออกกำลังกาย (Fitness) พร้อมอุปกรณ์ทันสมัย และพื้นที่สวนหย่อมสีเขียวรอบโครงการ ด้านระบบรักษาความปลอดภัย มั่นใจได้ด้วยระบบเข้า-ออกอาคารด้วย Key Card Access, ติดตั้งกล้องวงจรปิด (CCTV) ทั่วโครงการ และเจ้าหน้าที่รักษาความปลอดภัยคอยดูแลตลอด 24 ชั่วโมง โดยโครงการเปิดราคาจำหน่ายเริ่มต้นที่ประมาณ 1.69 - 3.5 ล้านบาท

เริ่ม 1,690,000 บาท
ทั่วไป
HOMEDAY
ดูทั้งหมด
การกู้ร่วมซื้อบ้านช่วยให้คุณมีบ้านเร็วขึ้นได้จริงหรือ? ข้อควรรู้ก่อนตัดสินใจกู้ร่วม
ทั่วไป

การกู้ร่วมซื้อบ้านช่วยให้คุณมีบ้านเร็วขึ้นได้จริงหรือ? ข้อควรรู้ก่อนตัดสินใจกู้ร่วม

การกู้ร่วมซื้อบ้านหรือคอนโดกำลังเป็นทางเลือกที่ได้รับความนิยมสำหรับผู้ที่ต้องการมีที่อยู่อาศัยเป็นของตัวเอง แต่มีข้อจำกัดด้านรายได้หรือคุณสมบัติไม่เพียงพอสำหรับการกู้เดี่ยว การกู้ร่วมช่วยเพิ่มโอกาสในการอนุมัติสินเชื่อและอาจได้วงเงินกู้ที่สูงขึ้น แต่ก็มีทั้งข้อดีและข้อควรระวังที่ผู้กู้ควรพิจารณาอย่างรอบคอบก่อนตัดสินใจ บทความนี้จะอธิบายทุกสิ่งที่คุณควรรู้เกี่ยวกับการกู้ร่วมซื้อบ้าน-ซื้อคอนโด เพื่อประกอบการตัดสินใจได้อย่างเหมาะสม การกู้ร่วมคืออะไร? ทำไมถึงเป็นทางเลือกสำหรับผู้ซื้อบ้าน การกู้ร่วมซื้อบ้านหรือคอนโด คือการที่มีผู้กู้ตั้งแต่ 1-3 คน ซึ่งเป็นคนในครอบครัวเดียวกัน เช่น พ่อแม่-ลูก พี่-น้อง เครือญาติ สามี-ภรรยา ร่วมกันยื่นขอสินเชื่อที่อยู่อาศัยจากสถาบันการเงิน โดยผู้กู้ทุกคนจะมีสิทธิและความรับผิดชอบเท่าเทียมกันในการชำระหนี้ ธนาคารจะนำความสามารถในการผ่อนชำระของผู้กู้ทุกคนมาคำนวณรวมกัน ไม่ว่าจะเป็นฐานเงินเดือน ภาระหนี้สิน ทำให้มักได้วงเงินกู้สินเชื่อที่สูงขึ้น สร้างความน่าเชื่อถือ และเพิ่มโอกาสให้ธนาคารอนุมัติสินเชื่อได้มากขึ้น การกู้ร่วมเป็นทางเลือกที่เหมาะสำหรับผู้ที่มีรายได้ไม่เพียงพอที่จะกู้เองเพียงคนเดียว หรือมีประวัติเครดิตที่ไม่สมบูรณ์ ซึ่งอาจทำให้การขอสินเชื่อคนเดียวเป็นไปได้ยาก การมีผู้กู้ร่วมที่มีคุณสมบัติทางการเงินที่ดีจะช่วยเพิ่มโอกาสในการได้รับการอนุมัติสินเชื่อมากขึ้น การกู้ร่วมแตกต่างจากการค้ำประกันอย่างไร? หลายคนอาจสับสนระหว่างการกู้ร่วมกับการค้ำประกัน ทั้งสองวิธีล้วนช่วยเพิ่มโอกาสในการอนุมัติสินเชื่อ แต่มีความแตกต่างกันในหลายประเด็นสำคัญ: คุณสมบัติของผู้เข้าร่วม การกู้ร่วม: ผู้กู้ร่วมต้องเป็นบุคคลที่มีความสัมพันธ์ในครอบครัวเดียวกัน การค้ำประกัน: ผู้ค้ำประกันเป็นบุคคลใดก็ได้ ไม่จำเป็นต้องเป็นครอบครัวเดียวกัน แต่ต้องมีประวัติทางการเงินที่ดี กรรมสิทธิ์ในทรัพย์สิน การกู้ร่วม: ผู้กู้ร่วมทุกคนมีกรรมสิทธิ์ร่วมกันในทรัพย์สิน การค้ำประกัน: ผู้ค้ำประกันไม่มีกรรมสิทธิ์ในทรัพย์สิน การคำนวณวงเงินกู้ การกู้ร่วม: ธนาคารจะนำรายได้ของผู้กู้ทุกคนมารวมกันเพื่อคำนวณวงเงินกู้ การค้ำประกัน: ธนาคารจะพิจารณาเฉพาะรายได้ของผู้กู้หลักเท่านั้น ความรับผิดชอบในการชำระหนี้ การกู้ร่วม: ผู้กู้ทุกคนมีหน้าที่ชำระหนี้ร่วมกันตั้งแต่เริ่มต้นสัญญา การค้ำประกัน: [...]

2 นาที
รีไฟแนนซ์บ้านดีอย่างไร? ประหยัดดอกเบี้ยได้จริงหรือไม่?
ทั่วไป

รีไฟแนนซ์บ้านดีอย่างไร? ประหยัดดอกเบี้ยได้จริงหรือไม่?

การรีไฟแนนซ์บ้านเป็นทางเลือกทางการเงินที่น่าสนใจสำหรับผู้ที่มีภาระสินเชื่อบ้าน โดยเฉพาะในช่วงที่อัตราดอกเบี้ยมีการเปลี่ยนแปลง แต่หลายคนยังสงสัยว่าการรีไฟแนนซ์บ้านดีจริงหรือไม่ และจะช่วยประหยัดค่าใช้จ่ายได้มากน้อยเพียงใด บทความนี้จะช่วยไขข้อสงสัยและให้ข้อมูลที่จำเป็นในการตัดสินใจ รีไฟแนนซ์บ้านคืออะไร? การรีไฟแนนซ์บ้าน คือการนำสินเชื่อบ้านที่มีอยู่กับธนาคารเดิมไปขอสินเชื่อใหม่กับอีกธนาคารหนึ่งที่ให้เงื่อนไขและอัตราดอกเบี้ยที่ดีกว่า เป็นการโอนภาระหนี้จากธนาคารเดิมไปยังธนาคารใหม่ โดยมีวัตถุประสงค์หลักเพื่อลดภาระค่าใช้จ่ายในการผ่อนชำระรายเดือน การรีไฟแนนซ์บ้านเป็นสิทธิของผู้กู้ที่สามารถเลือกธนาคารที่ให้อัตราดอกเบี้ยและเงื่อนไขที่เหมาะสมกับตนเองมากที่สุด ซึ่งธนาคารแห่งประเทศไทยได้กำหนดให้ธนาคารต้องยินยอมให้ลูกค้าไถ่ถอนจำนองเพื่อไปรีไฟแนนซ์กับธนาคารอื่นได้ ประโยชน์ของการรีไฟแนนซ์บ้าน 1. ลดภาระการผ่อนรายเดือน การรีไฟแนนซ์บ้านช่วยลดภาระการผ่อนรายเดือนได้ผ่านหลายวิธี เช่น การได้รับอัตราดอกเบี้ยที่ต่ำกว่าเดิม การขยายระยะเวลาการผ่อนชำระให้นานขึ้น การปรับโครงสร้างหนี้ให้เหมาะสมกับความสามารถในการผ่อนชำระ ตัวอย่างเช่น หากมีภาระหนี้เหลือ 2 ล้านบาท ระยะเวลาผ่อน 20 ปี อัตราดอกเบี้ยปัจจุบัน 6% ต่อปี การรีไฟแนนซ์ไปยังธนาคารที่ให้อัตราดอกเบี้ย 4% ต่อปี จะช่วยลดค่างวดจากประมาณ 14,400 บาท เหลือ 12,100 บาท ประหยัดได้ 2,300 บาทต่อเดือน 2. เพิ่มสภาพคล่องทางการเงิน การรีไฟแนนซ์บ้านสามารถช่วยเพิ่มสภาพคล่องทางการเงินได้ด้วยการ: ขอวงเงินกู้เพิ่มตามมูลค่าบ้านที่เพิ่มขึ้น นำวงเงินส่วนต่างไปลงทุนหรือใช้จ่ายตามความจำเป็น ปรับโครงสร้างหนี้ให้สอดคล้องกับรายได้ปัจจุบัน 3. ปรับเปลี่ยนเงื่อนไขการกู้ให้เหมาะสม การรีไฟแนนซ์เปิดโอกาสให้ปรับเปลี่ยนเงื่อนไขการกู้ใหม่ได้ เช่น: เปลี่ยนจากอัตราดอกเบี้ยลอยตัวเป็นอัตราคงที่ ปรับเปลี่ยนระยะเวลาการผ่อนชำระ เพิ่มหรือลดผู้กู้ร่วม [...]

1 นาที
จะยื่นกู้ซื้อบ้านอย่างไรให้ผ่านฉลุย? 7 เทคนิคที่ทำให้คุณมีบ้านในฝันได้เร็วขึ้น
ทั่วไป

จะยื่นกู้ซื้อบ้านอย่างไรให้ผ่านฉลุย? 7 เทคนิคที่ทำให้คุณมีบ้านในฝันได้เร็วขึ้น

การมีบ้านสักหลังเป็นความฝันของคนส่วนใหญ่ แต่หลายคนต้องพบกับความผิดหวังเมื่อยื่นขอสินเชื่อบ้านแล้วถูกปฏิเสธ การยื่นกู้ซื้อบ้านให้ผ่านไม่ใช่เรื่องยากเกินไป หากคุณเตรียมตัวให้พร้อมและวางแผนอย่างรอบคอบ บทความนี้จะแนะนำ 7 เทคนิคสำคัญที่จะช่วยให้การยื่นกู้ซื้อบ้านของคุณผ่านฉลุย ทำให้คุณได้เป็นเจ้าของบ้านในฝันเร็วขึ้น เหตุใดคนส่วนใหญ่ถึงถูกปฏิเสธการกู้บ้าน? การที่ธนาคารปฏิเสธการยื่นกู้บ้านไม่ได้เกิดขึ้นโดยไม่มีเหตุผล มีปัจจัยหลายประการที่ทำให้ผู้กู้ไม่ผ่านการพิจารณา เช่น รายได้ไม่เพียงพอเมื่อเทียบกับราคาบ้าน มีภาระหนี้สินเดิมสูงเกินไป ประวัติทางการเงินไม่ดี เอกสารไม่ครบถ้วน หรือเลือกธนาคารที่ไม่เหมาะสมกับสถานะทางการเงินของตนเอง นอกจากนี้ อีกสาเหตุสำคัญคือการขาดการวางแผนทางการเงินที่ดี ทำให้ไม่มีเงินดาวน์เพียงพอ โดยทั่วไปธนาคารจะให้สินเชื่อประมาณ 80-90% ของราคาบ้าน ดังนั้นผู้กู้จะต้องมีเงินดาวน์อย่างน้อย 10-20% ของราคาบ้าน ซึ่งหลายคนมักมองข้ามจุดนี้ จะประเมินความสามารถในการกู้ซื้อบ้านของตนเองได้อย่างไร? การประเมินความสามารถในการกู้ซื้อบ้านของตนเองเป็นขั้นตอนแรกที่สำคัญมาก เพราะจะช่วยให้คุณเลือกบ้านที่ราคาเหมาะสมกับกำลังทรัพย์ของคุณ โดยทั่วไปธนาคารจะพิจารณาจากรายได้และภาระหนี้เป็นหลัก ซึ่งคุณสามารถคำนวณได้ดังนี้ กรณีไม่มีหนี้สินใดๆ: หากคุณไม่มีภาระหนี้เลย ความสามารถในการกู้จะคำนวณได้จากสูตร: รายได้ต่อเดือน x 60 = วงเงินกู้สูงสุดที่เป็นไปได้ เช่น หากคุณมีรายได้เดือนละ 30,000 บาท คุณอาจจะกู้ได้สูงสุดประมาณ 1,800,000 บาท กรณีมีหนี้สินอยู่แล้ว: หากคุณมีภาระหนี้อื่นๆ คุณต้องคำนวณความสามารถในการผ่อนชำระดังนี้: รายได้ต่อเดือน x 30-40% = ความสามารถในการผ่อนชำระสูงสุดต่อเดือน [...]

2 นาที
อะไรคือข้อควรรู้เกี่ยวกับการขอสินเชื่อบ้านร่วม?
ทั่วไป

อะไรคือข้อควรรู้เกี่ยวกับการขอสินเชื่อบ้านร่วม?

ทำความเข้าใจสินเชื่อบ้านร่วม สินเชื่อบ้านร่วมคือการกู้เงินซื้อบ้านโดยมีผู้กู้มากกว่าหนึ่งคน ซึ่งแต่ละคนจะมีความรับผิดชอบร่วมกันในการชำระหนี้เงินกู้ วิธีนี้เปิดโอกาสให้ผู้กู้สามารถเพิ่มความน่าเชื่อถือทางการเงินและโอกาสในการอนุมัติสินเชื่อ คุณสมบัติของผู้กู้ร่วม ผู้กู้ร่วมที่เหมาะสมมักเป็นบุคคลที่มีความสัมพันธ์ใกล้ชิด เช่น: คู่สมรส บิดามารดากับบุตร พี่น้อง เพื่อนสนิท สิ่งสำคัญคือผู้กู้ร่วมต้องมีความน่าเชื่อถือทางการเงิน มีรายได้มั่นคง และมีประวัติการเงินที่ดี ประโยชน์ของการขอสินเชื่อบ้านร่วม เพิ่มโอกาสในการอนุมัติสินเชื่อ การมีผู้กู้ร่วมช่วยเพิ่มความน่าเชื่อถือให้กับคำขอสินเชื่อ ธนาคารจะพิจารณาจากรายได้รวมและความสามารถในการชำระหนี้ของทั้งสองฝ่าย ซึ่งช่วยเพิ่มวงเงินกู้และโอกาสในการอนุมัติ กระจายภาระทางการเงิน การแบ่งภาระการผ่อนชำระทำให้ภาระทางการเงินเบาลง ทั้งยังช่วยลดความกดดันทางการเงินของแต่ละฝ่าย ข้อควรระวังในการขอสินเชื่อบ้านร่วม ความรับผิดชอบร่วมกัน ผู้กู้ร่วมทั้งสองฝ่ายมีความรับผิดชอบร่วมกันในการชำระหนี้ หากฝ่ายใดฝ่ายหนึ่งผิดนัดชำระ จะส่งผลกระทบต่อคะแนนเครดิตของทั้งสองฝ่าย การวางแผนล่วงหน้า ควรมีการตกลงและวางแผนร่วมกันอย่างชัดเจนเกี่ยวกับ: วิธีการชำระเงิน การแบ่งค่าใช้จ่าย แผนสำรองกรณีมีปัญหาทางการเงิน เอกสารที่ต้องเตรียม เอกสารส่วนบุคคล สำเนาบัตรประจำตัวประชาชน สำเนาทะเบียนบ้าน เอกสารแสดงรายได้ (เช่น สลิปเงินเดือน) เอกสารทางการเงิน หนังสือรับรองการทำงาน งบเดินบัญชีย้อนหลัง เอกสารแสดงสินทรัพย์และหนี้สิน เกณฑ์การพิจารณาของธนาคาร ธนาคารจะประเมินปัจจัยต่างๆ เพื่อพิจารณาอนุมัติสินเชื่อ ได้แก่: รายได้รวม ประวัติการเงิน อายุการทำงาน คะแนนเครดิต อัตราส่วนหนี้ต่อรายได้ ขั้นตอนการขอสินเชื่อบ้านร่วม ตรวจสอบคุณสมบัติเบื้องต้น เตรียมเอกสารให้ครบถ้วน [...]

1 นาที
ดูทั้งหมด
Homeday AgentHomeday Agent
Promo Homeday
คอร์สฮวงจุ้ย
Homeday AgentHomeday Agent