Logo
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap

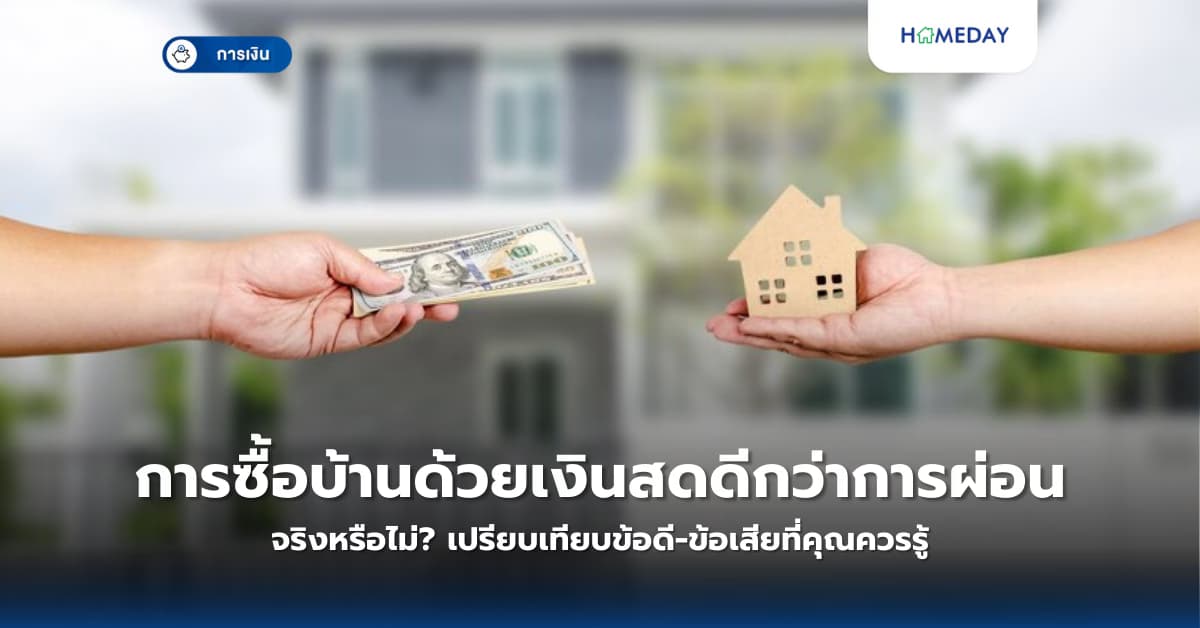
การซื้อบ้านด้วยเงินสดดีกว่าการผ่อนจริงหรือไม่? เปรียบเทียบข้อดี-ข้อเสียที่คุณควรรู้

Homeday
24 เมษายน 2568
2 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 24/4/2568

การซื้อบ้านด้วยเงินสดดีกว่าการผ่อนจริงหรือไม่? เปรียบเทียบข้อดี-ข้อเสียที่คุณควรรู้
มหกรรมบ้านและคอนโด
การตัดสินใจซื้อบ้านเป็นหนึ่งในการลงทุนครั้งสำคัญของชีวิต ที่คนส่วนใหญ่ต้องใช้เวลาพิจารณาอย่างรอบคอบ หนึ่งในประเด็นสำคัญที่ต้องคำนึงถึงคือวิธีการชำระเงิน โดยมีทางเลือกหลักๆ คือการซื้อด้วยเงินสดหรือการผ่อนชำระผ่านสินเชื่อจากธนาคาร แต่ละวิธีมีข้อดีข้อเสียแตกต่างกันไป และเหมาะกับคนละกลุ่ม บทความนี้จะช่วยให้คุณได้เข้าใจถึงประโยชน์และข้อควรพิจารณาของการซื้อบ้านด้วยเงินสด เพื่อให้คุณสามารถตัดสินใจได้อย่างมั่นใจและเหมาะสมกับสถานะทางการเงินของคุณ
Article Image

ข้อดีของการซื้อบ้านด้วยเงินสดที่คุณอาจไม่เคยรู้

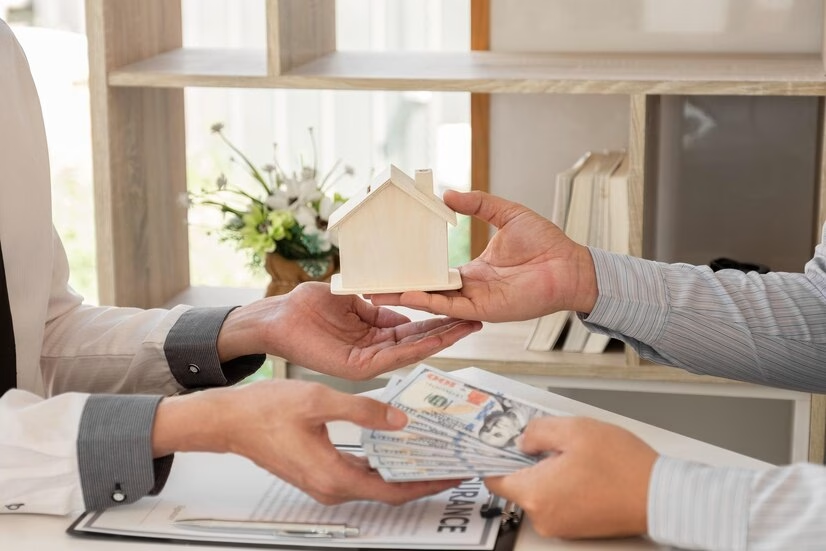
การซื้อบ้านด้วยเงินสดนั้นมีข้อดีหลายประการที่หลายคนอาจมองข้าม เริ่มต้นจากความสะดวกในขั้นตอนการดำเนินการที่น้อยกว่าการขอสินเชื่อเพื่อซื้อบ้าน เพราะคุณไม่จำเป็นต้องเตรียมเอกสารมากมาย เพียงแค่บัตรประชาชนและทะเบียนบ้านเท่านั้น ไม่ต้องใช้เอกสารแสดงรายได้หรือเอกสารอื่นๆ ที่จำเป็นสำหรับการยื่นขอสินเชื่อ ทำให้กระบวนการทั้งหมดรวดเร็วและไม่ยุ่งยาก
นอกจากนี้การซื้อบ้านด้วยเงินสดยังทำให้คุณไม่ต้องลุ้นผลการพิจารณาสินเชื่อจากธนาคาร ซึ่งเป็นขั้นตอนที่สร้างความเครียดให้กับผู้ซื้อเป็นอย่างมาก เพราะโอกาสที่การขอสินเชื่อจะไม่ผ่านนั้นมีอยู่เสมอ แต่เมื่อคุณตัดสินใจซื้อด้วยเงินสด คุณสามารถเป็นเจ้าของบ้านได้ทันทีโดยไม่ต้องกังวลในเรื่องนี้
ประโยชน์ที่เห็นได้ชัดเจนที่สุดคือการประหยัดเงินจากการไม่ต้องจ่ายดอกเบี้ย ซึ่งถือเป็นค่าใช้จ่ายก้อนใหญ่ในการผ่อนบ้าน ในบางกรณี ดอกเบี้ยที่ต้องจ่ายตลอดอายุสัญญาเงินกู้อาจมีมูลค่าสูงถึงร้อยละ 50-100 ของราคาบ้าน นั่นหมายความว่าคุณอาจต้องจ่ายเงินเพิ่มอีกเท่าตัวหรือมากกว่านั้นเมื่อเทียบกับการซื้อด้วยเงินสด การตัดปัญหาเรื่องดอกเบี้ยออกไปจึงช่วยประหยัดเงินได้อย่างมหาศาล
การซื้อบ้านเงินสดยังมีข้อดีอีกประการคือคุณไม่ต้องเสียค่าจดจำนอง ซึ่งโดยปกติแล้วจะเท่ากับร้อยละ 1 ของวงเงินกู้ เช่น หากกู้ 2 ล้านบาท คุณต้องจ่ายค่าจดจำนองประมาณ 20,000 บาท ซึ่งถือเป็นค่าใช้จ่ายที่คุณสามารถประหยัดได้เมื่อซื้อบ้านด้วยเงินสด
อีกหนึ่งข้อดีที่สำคัญคือสิทธิพิเศษที่อาจได้รับจากโครงการ หลายโครงการมักมีโปรโมชั่นพิเศษสำหรับลูกค้าที่ซื้อบ้านด้วยเงินสด เช่น ส่วนลดพิเศษ การลดค่าโอน หรือแม้กระทั่งการแถมเฟอร์นิเจอร์หรือสิ่งอำนวยความสะดวกอื่นๆ ซึ่งเป็นการเพิ่มมูลค่าให้กับการซื้อบ้านของคุณ
Article Image

ใครเหมาะสมกับการซื้อบ้านเงินสด? เช็คลิสต์ก่อนตัดสินใจ

การซื้อบ้านด้วยเงินสดอาจไม่เหมาะกับทุกคน การตัดสินใจซื้อบ้านด้วยเงินสดจำเป็นต้องประเมินความพร้อมและสถานะทางการเงินของตนเองให้ถี่ถ้วน กลุ่มคนที่เหมาะสมกับการซื้อบ้านเงินสดคือผู้ที่มี “เงินเย็น” หรือเงินก้อนที่สามารถนำมาใช้ได้โดยไม่กระทบต่อการดำเนินชีวิตประจำวันหรือแผนการเงินในอนาคต
ผู้ที่มีเงินออมสะสมมาเป็นเวลานาน และมีเป้าหมายชัดเจนในการนำเงินมาซื้อที่อยู่อาศัย มักเป็นกลุ่มที่เหมาะกับการซื้อบ้านด้วยเงินสด เช่นเดียวกับผู้ที่มีรายได้สูงและมีความสามารถในการเก็บออมเงินในระยะเวลาอันสั้น การตัดสินใจซื้อบ้านเงินสดจึงเป็นทางเลือกที่สมเหตุสมผล
อีกกลุ่มหนึ่งที่อาจพิจารณาซื้อบ้านด้วยเงินสดคือผู้ที่ไม่ต้องการภาระหนี้สินระยะยาว ซึ่งเป็นกลุ่มที่ให้ความสำคัญกับความมั่นคงทางการเงินและไม่ต้องการเสี่ยงกับการผิดนัดชำระหนี้ในอนาคต รวมถึงผู้ที่กำลังวางแผนเกษียณและต้องการมีที่อยู่อาศัยที่มั่นคงโดยไม่มีภาระหนี้สิน
นอกจากนี้ ผู้ที่มีประวัติเครดิตไม่ดีและมีความยากลำบากในการขอสินเชื่อจากธนาคาร แต่มีเงินเก็บก้อนใหญ่ การซื้อบ้านด้วยเงินสดก็เป็นทางออกที่ดี เพราะไม่ต้องผ่านการตรวจสอบประวัติเครดิตจากธนาคาร
อย่างไรก็ตาม ก่อนตัดสินใจซื้อบ้านด้วยเงินสด คุณควรพิจารณาถึงค่าใช้จ่ายอื่นๆ ที่จะตามมาด้วย เช่น ค่าใช้จ่ายในการตกแต่งบ้าน ค่าเฟอร์นิเจอร์ และค่าใช้จ่ายฉุกเฉินอื่นๆ เพื่อให้แน่ใจว่าหลังจากซื้อบ้านแล้ว คุณยังมีเงินสำรองเพียงพอสำหรับการใช้จ่ายในชีวิตประจำวัน
Article Image

4 ขั้นตอนการซื้อบ้านด้วยเงินสด ทำอย่างไรให้ราบรื่น

การซื้อบ้านด้วยเงินสดมีขั้นตอนที่ไม่ซับซ้อนเมื่อเทียบกับการซื้อบ้านแบบผ่อนชำระ แต่ก็ยังมีกระบวนการสำคัญที่คุณควรรู้ เพื่อเตรียมตัวให้พร้อมและดำเนินการได้อย่างราบรื่น โดยมีขั้นตอนหลักๆ ดังนี้
ขั้นตอนแรก คือการประเมินราคาและเลือกบ้านที่เหมาะสม คุณควรเริ่มจากการกำหนดงบประมาณที่คุณสามารถจ่ายได้โดยไม่กระทบต่อการเงินในภาพรวม หลังจากนั้นจึงเริ่มมองหาบ้านที่ตอบโจทย์ความต้องการทั้งในแง่ของทำเล ขนาด ฟังก์ชันการใช้งาน และสิ่งอำนวยความสะดวกต่างๆ ที่สำคัญคือต้องอยู่ในงบประมาณที่คุณตั้งไว้ การเลือกบ้านควรพิจารณาอย่างรอบคอบและไม่ใช้อารมณ์เป็นตัวตัดสินใจ
ขั้นตอนที่สอง เมื่อเลือกบ้านได้แล้ว คุณจะต้องทำการจองบ้าน โดยการจ่ายเงินมัดจำหรือเงินจอง ซึ่งจำนวนเงินจะขึ้นอยู่กับนโยบายของแต่ละโครงการ ในขั้นตอนนี้คุณควรแจ้งความประสงค์กับผู้ขายว่าต้องการซื้อบ้านด้วยเงินสด เพื่อให้ผู้ขายเตรียมเอกสารและข้อเสนอที่เหมาะสม รวมถึงอาจได้รับสิทธิพิเศษจากโครงการด้วย
ขั้นตอนที่สาม คือการเตรียมเงินสำหรับการชำระค่าบ้าน โดยทั่วไปแล้วการชำระเงินค่าบ้านจะทำในรูปแบบของแคชเชียร์เช็ค ซึ่งคุณสามารถไปขอทำได้ที่ธนาคารที่คุณมีบัญชีอยู่ เงินที่นำมาใช้ควรเป็น “เงินเย็น” หรือเงินที่ไม่มีความจำเป็นต้องใช้ในระยะสั้น เพื่อป้องกันปัญหาการขาดสภาพคล่องทางการเงินในภายหลัง
ขั้นตอนสุดท้าย คือการโอนกรรมสิทธิ์และรับโฉนดที่ดิน เมื่อถึงวันนัดโอนกรรมสิทธิ์ คุณจะต้องไปที่สำนักงานที่ดินในเขตที่บ้านตั้งอยู่ พร้อมกับบัตรประชาชนและทะเบียนบ้าน เพื่อลงนามในเอกสารการโอนกรรมสิทธิ์ หลังจากนั้นคุณจะได้รับโฉนดที่ดินทันที โดยไม่ต้องจดจำนองไว้กับธนาคารเหมือนกับการซื้อบ้านแบบผ่อนชำระ
Article Image

เปรียบเทียบการซื้อบ้านเงินสดกับเงินผ่อน ทางเลือกไหนที่ใช่สำหรับคุณ

การตัดสินใจว่าจะซื้อบ้านด้วยเงินสดหรือเงินผ่อนนั้น ขึ้นอยู่กับหลายปัจจัย ทั้งสถานะทางการเงินส่วนบุคคล เป้าหมายทางการเงินในระยะยาว และความสามารถในการบริหารความเสี่ยง การเปรียบเทียบข้อดีและข้อเสียของทั้งสองวิธีจะช่วยให้คุณตัดสินใจได้อย่างเหมาะสมกับสถานการณ์ของตนเอง
ในแง่ของความคุ้มค่าทางการเงิน การซื้อบ้านด้วยเงินสดมีข้อได้เปรียบชัดเจนในการประหยัดดอกเบี้ย ซึ่งเป็นค่าใช้จ่ายก้อนใหญ่ในการผ่อนบ้าน ความคุ้มค่านี้ยิ่งเพิ่มขึ้นในช่วงที่อัตราดอกเบี้ยสูง เพราะคุณไม่ต้องแบกรับภาระดอกเบี้ยที่เพิ่มขึ้นตามสภาวะเศรษฐกิจ นอกจากนี้ การซื้อบ้านด้วยเงินสดยังช่วยลดความเครียดจากการต้องผ่อนชำระเป็นประจำทุกเดือน และลดความเสี่ยงในการถูกยึดบ้านหากมีปัญหาทางการเงินในอนาคต
อย่างไรก็ตาม การซื้อบ้านด้วยเงินผ่อนก็มีข้อดีในแง่ของการรักษาสภาพคล่องทางการเงิน เพราะคุณไม่ต้องใช้เงินก้อนใหญ่ในคราวเดียว ทำให้ยังมีเงินสำรองไว้สำหรับการลงทุนในช่องทางอื่นๆ หรือรับมือกับเหตุการณ์ฉุกเฉิน โดยเฉพาะหากคุณเป็นผู้ที่มีความรู้ในการลงทุนและสามารถสร้างผลตอบแทนที่สูงกว่าอัตราดอกเบี้ยที่ต้องจ่ายให้กับสินเชื่อบ้าน การซื้อบ้านด้วยเงินผ่อนอาจเป็นทางเลือกที่ฉลาดกว่า
สำหรับผู้ที่มีรายได้ไม่แน่นอนหรือมีความเสี่ยงในอาชีพ การซื้อบ้านด้วยเงินสดอาจเป็นทางเลือกที่ปลอดภัยกว่า เพราะไม่ต้องกังวลกับภาระการผ่อนชำระในอนาคต ในขณะที่ผู้ที่มีรายได้มั่นคงและมีแนวโน้มเพิ่มขึ้นในอนาคต การซื้อบ้านด้วยเงินผ่อนอาจเหมาะสมกว่า เพราะภาระการผ่อนชำระจะลดลงเมื่อเทียบกับรายได้ที่เพิ่มขึ้น
Article Image

ค่าใช้จ่ายที่ต้องเตรียมเมื่อซื้อบ้านเงินสด อย่าลืมวางแผนเผื่อไว้

แม้ว่าการซื้อบ้านด้วยเงินสดจะช่วยประหยัดค่าใช้จ่ายในเรื่องดอกเบี้ยและค่าจดจำนอง แต่ยังมีค่าใช้จ่ายอื่นๆ ที่คุณต้องเตรียมพร้อม เพื่อให้กระบวนการซื้อบ้านเป็นไปอย่างราบรื่นและไม่กระทบต่อการเงินส่วนบุคคลในภาพรวม
ค่าใช้จ่ายแรกที่คุณต้องเตรียมคือค่าโอนกรรมสิทธิ์ ซึ่งโดยปกติแล้วจะเท่ากับร้อยละ 2 ของราคาประเมินที่ดิน แต่ในบางกรณีอาจมีการลดหย่อนตามนโยบายของรัฐบาลหรือโปรโมชั่นของโครงการ การวางแผนสำหรับค่าใช้จ่ายนี้ล่วงหน้าจะช่วยให้คุณไม่ต้องเจอกับปัญหาเงินไม่พอในวันโอนกรรมสิทธิ์
นอกจากค่าโอนกรรมสิทธิ์แล้ว ยังมีค่าธรรมเนียมอื่นๆ ที่เกี่ยวข้อง เช่น ค่าอากรแสตมป์ ค่าภาษีเงินได้หัก ณ ที่จ่าย และค่าธรรมเนียมในการออกโฉนดใหม่ ซึ่งแม้จะเป็นค่าใช้จ่ายที่ไม่มากนักเมื่อเทียบกับราคาบ้าน แต่การเตรียมพร้อมสำหรับค่าใช้จ่ายเหล่านี้จะช่วยให้กระบวนการโอนกรรมสิทธิ์เป็นไปอย่างราบรื่น
ค่าใช้จ่ายสำคัญอีกอย่างที่หลายคนมักมองข้ามคือค่าตกแต่งบ้านและซื้อเฟอร์นิเจอร์ โดยเฉพาะอย่างยิ่งกรณีที่เป็นบ้านใหม่ที่ยังไม่มีการตกแต่งใดๆ คุณอาจต้องเตรียมงบประมาณเพิ่มเติมอีกร้อยละ 10-20 ของราคาบ้าน เพื่อให้บ้านพร้อมสำหรับการอยู่อาศัย การวางแผนสำหรับค่าใช้จ่ายส่วนนี้จะช่วยให้คุณไม่ต้องเจอกับปัญหาเงินไม่พอหลังจากซื้อบ้านแล้ว
นอกจากนี้ คุณยังควรเตรียมเงินสำรองสำหรับค่าใช้จ่ายในการบำรุงรักษาบ้านและค่าใช้จ่ายฉุกเฉินอื่นๆ ที่อาจเกิดขึ้นในอนาคต การมีเงินสำรองเพียงพอจะช่วยให้คุณรับมือกับเหตุการณ์ไม่คาดฝันได้โดยไม่กระทบต่อคุณภาพชีวิตโดยรวม
Article Image

การซื้อบ้านเงินสดหรือผ่อนแบบไหนดีกว่าในระยะยาว? คำตอบสุดท้ายขึ้นอยู่กับคุณ

การตัดสินใจว่าจะซื้อบ้านด้วยเงินสดหรือผ่อนชำระนั้น ไม่มีคำตอบที่ถูกต้องเพียงคำตอบเดียว แต่ขึ้นอยู่กับสถานการณ์ส่วนบุคคล เป้าหมายทางการเงิน และไลฟ์สไตล์ของแต่ละคน การวิเคราะห์ข้อดีและข้อเสียของทั้งสองทางเลือกร่วมกับการประเมินสถานะทางการเงินของตนเองอย่างรอบคอบจะช่วยให้คุณตัดสินใจได้อย่างเหมาะสม
สำหรับผู้ที่ต้องการความมั่นคงทางการเงินและไม่ชอบมีภาระหนี้สิน การซื้อบ้านด้วยเงินสดอาจเป็นทางเลือกที่ดีกว่า เพราะนอกจากจะประหยัดดอกเบี้ยแล้ว ยังช่วยลดความเครียดจากการต้องมีภาระผ่อนชำระเป็นประจำทุกเดือน และลดความเสี่ยงในการถูกยึดบ้านหากมีปัญหาทางการเงินในอนาคต
ในขณะที่ผู้ที่ต้องการรักษาสภาพคล่องทางการเงินและมีความสามารถในการลงทุนเพื่อสร้างผลตอบแทนที่สูงกว่าอัตราดอกเบี้ยที่ต้องจ่าย การซื้อบ้านด้วยเงินผ่อนอาจเป็นทางเลือกที่ฉลาดกว่า เพราะช่วยให้ยังมีเงินสำรองไว้สำหรับการลงทุนในช่องทางอื่นๆ หรือรับมือกับเหตุการณ์ฉุกเฉินที่อาจเกิดขึ้นในอนาคต

สรุป

ในท้ายที่สุด การตัดสินใจซื้อบ้านไม่ว่าจะด้วยวิธีใด ควรเริ่มต้นจากการประเมินความพร้อมทางการเงินของตนเองก่อนเสมอ การมีแผนการเงินที่ชัดเจนและรอบคอบจะช่วยให้การตัดสินใจซื้อบ้านเป็นจุดเริ่มต้นของความมั่นคงในชีวิต ไม่ใช่จุดเริ่มต้นของปัญหาทางการเงิน
ไม่ว่าคุณจะเลือกซื้อบ้านด้วยเงินสดหรือเงินผ่อน สิ่งสำคัญคือการพิจารณาอย่างรอบคอบถึงผลกระทบในระยะยาวต่อสถานะทางการเงินของคุณ การตัดสินใจที่เหมาะสมจะช่วยให้คุณมีความสุขกับบ้านหลังใหม่โดยไม่ต้องกังวลกับภาระทางการเงินที่อาจตามมาในอนาคต
#สาระ #การเงิน #ซื้อบ้านเงินสด #ข้อดีซื้อบ้านเงินสด #ซื้อบ้านเงินสดดีไหม #ขั้นตอนซื้อบ้านเงินสด #เปรียบเทียบซื้อบ้านเงินสดเงินผ่อน #ค่าใช้จ่ายซื้อบ้าน #วางแผนการเงินซื้อบ้าน #ค่าโอนกรรมสิทธิ์บ้าน
หัวข้อที่เกี่ยวข้อง:
#ค่าใช้จ่ายซื้อบ้าน
#การเงิน
#วางแผนการเงินซื้อบ้าน
#ขั้นตอนซื้อบ้านเงินสด
#ข้อดีซื้อบ้านเงินสด
#Mehome
#เปรียบเทียบซื้อบ้านเงินสดเงินผ่อน
#ซื้อบ้านเงินสด
#มีบ้านต้องมีโฮม
#ซื้อบ้านเงินสดดีไหม
#สาระ
#ค่าโอนกรรมสิทธิ์บ้าน

หมายเหตุ ข้อจำกัดความรับผิดชอบ : บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลทั่วไปสำหรับเว็บไซต์ Homeday โดย บริษัท โฮมเดย์ กรุ๊ป จำกัด เท่านั้น บริษัทไม่สามารถให้คำมั่นหรือคำรับประกันเกี่ยวกับเนื้อหา รวมถึงไม่สามารถรับรองความเหมาะสมต่อวัตถุประสงค์เฉพาะใดๆ ตามขอบเขตของกฎหมาย เราจะพยายามอย่างเต็มความสามารถเพื่อตรวจสอบว่าข้อมูลที่ปรากฏในบทความนี้ถูกต้อง เชื่อถือได้ และครบถ้วนสมบูรณ์ ณ เวลาที่จัดทำ ข้อมูลดังกล่าวไม่ควรนำไปใช้ในการพิจารณาตัดสินใจด้านการเงิน การลงทุนในอสังหาริมทรัพย์ หรือประเด็นกฎหมายโดยทันที ผู้อ่านไม่ควรอาศัยข้อมูลในบทความนี้แทนคำแนะนำจากผู้ชำนาญการที่ได้รับการฝึกฝนซึ่งสามารถวิเคราะห์ข้อเท็จจริงและสภาวะเฉพาะของท่านได้ ทั้งนี้ ทางบริษัทจะไม่รับผิดชอบใดๆ หากท่านเลือกที่จะนำข้อมูลไปประกอบการตัดสินใจของท่าน

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE
HOMEDAY
ทั่วไป
HOMEDAY
Homeday AgentHomeday Agent
Promo Homeday
Homeday AgentHomeday Agent

โครงการแนะนำ

ศุภาลัย วิลล์ จันทบุรี
บ้านเดี่ยว
ACTIVE

ศุภาลัย วิลล์ จันทบุรี

ศุภาลัย
ศุภาลัย

ศุภาลัย วิลล์ จันทบุรี ตั้งอยู่ที่ ถนนเส้นบายพาส 36 / บ้านแลง จันทบุรี สิ่งอำนวยความสะดวกที่โครงการระบุ ได้แก่ ฟิตเนส, คลับเฮ้าส์, สระว่ายน้ำ, Home automation, สวนสาธารณะ, กล้อง CCTV, Co-working space, สนามเด็กเล่น, ระบบรักษาความปลอดภัย 24 ชม., Easy pass ราคาเริ่มต้นที่เว็บโครงการแสดงเมื่อวันที่ 6 ตุลาคม 2569 คือ 2,690,000 บาท ราคาและเงื่อนไขขึ้นอยู่กับแบบบ้านหรือยูนิตที่เลือก

เริ่ม 2,690,000 บาท
ศุภาลัย พรีโม่ เพชรเกษม 110
ทาวน์โฮม
ACTIVE

ศุภาลัย พรีโม่ เพชรเกษม 110

ศุภาลัย
ศุภาลัย

ศุภาลัย พรีโม่ เพชรเกษม 110 ตั้งอยู่ที่ สุดยอดทำเลเชื่อมต่อได้หลากหลายเส้นทาง สิ่งอำนวยความสะดวกที่โครงการระบุ ได้แก่ สวนสาธารณะ, กล้อง CCTV, ระบบรักษาความปลอดภัย 24 ชม., Easy pass ราคาเริ่มต้นที่เว็บโครงการแสดงเมื่อวันที่ 6 ตุลาคม 2569 คือ 3,150,000 บาท ราคาและเงื่อนไขขึ้นอยู่กับแบบบ้านหรือยูนิตที่เลือก

เริ่ม 3,150,000 บาท
ศุภาลัย ปาล์มวิลล์ นครราชสีมา
บ้านเดี่ยว
โครงการใหม่

ศุภาลัย ปาล์มวิลล์ นครราชสีมา

ศุภาลัย
ศุภาลัย

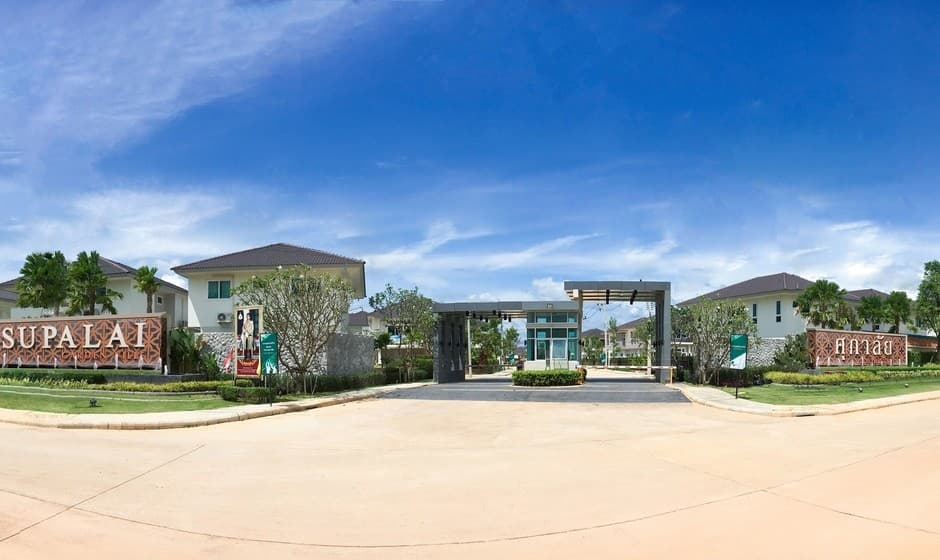
ศุภาลัย ปาล์มวิลล์ นครราชสีมา ตั้งอยู่ที่ จอหอ - บึงทับช้าง สิ่งอำนวยความสะดวกที่โครงการระบุ ได้แก่ คลับเฮ้าส์, ฟิตเนส, สระว่ายน้ำ, Home automation, สวนสาธารณะ, กล้อง CCTV, ระบบรักษาความปลอดภัย 24 ชม., Easy pass

ปาล์มสปริงส์ เอสเซ้นส์ หาดใหญ่ (Palm Springs Essence Hatyai)
บ้านเดี่ยว
บ้านแฝด
ทาวน์โฮม
ACTIVE

ปาล์มสปริงส์ เอสเซ้นส์ หาดใหญ่ (Palm Springs Essence Hatyai)

ศุภาลัย
ศุภาลัย
หาดใหญ่, สงขลา

ปาล์มสปริงส์ เอสเซ้นส์ หาดใหญ่ เป็นโครงการบ้านเดี่ยว บ้านแฝด และทาวน์โฮม 3 ชั้น สไตล์ Modern Tropical Luxury ที่ตั้งอยู่ในทำเลใจกลางเมือง สะท้อนความเป็นตัวตนของผู้พักอาศัย โครงการนี้มีแนวคิดในการใช้ชีวิตที่หรูหรา มีระดับ พร้อมสิ่งอำนวยความสะดวกครบครัน ตอบสนองทุกมิติของการใช้ชีวิตสมัยใหม่ โครงการเน้นการออกแบบที่ผสมผสานความคลาสสิกเข้ากับความทันสมัยได้อย่างลงตัว ท่ามกลางบรรยากาศที่สวยงามและเงียบสงบ

ดูทั้งหมด

บทความที่เกี่ยวข้อง

ดูทั้งหมด
ทำไมทรัพย์สิน NPA ถึงน่าสนใจ? ข้อควรรู้ก่อนซื้ออสังหาฯยึดจากธนาคาร
ทั่วไป

ทำไมทรัพย์สิน NPA ถึงน่าสนใจ? ข้อควรรู้ก่อนซื้ออสังหาฯยึดจากธนาคาร

ทรัพย์สินรอการขาย หรือที่เรียกกันว่า NPA เป็นตัวเลือกที่น่าสนใจสำหรับผู้ที่กำลังมองหาที่อยู่อาศัยหรือนักลงทุนอสังหาริมทรัพย์ ด้วยราคาที่ต่ำกว่าท้องตลาดและโอกาสในการลงทุนที่น่าสนใจ แต่การซื้อทรัพย์สินประเภทนี้ก็มีความเสี่ยงและข้อควรระวังที่ต้องพิจารณาให้รอบคอบ บทความนี้จะพาคุณไปทำความรู้จักกับทรัพย์สินรอการขาย ข้อดี ข้อควรระวัง และคำแนะนำสำคัญก่อนการตัดสินใจลงทุน NPA คืออะไร? ทำความเข้าใจทรัพย์สินรอการขายจากธนาคาร ทรัพย์สินรอการขาย หรือ Non-Performing Asset (NPA) คือ สินทรัพย์ที่สถาบันการเงินหรือธนาคารยึดมาจากลูกหนี้ที่ไม่สามารถชำระหนี้ได้ตามสัญญา สินทรัพย์เหล่านี้เป็นหลักประกันที่ลูกหนี้นำมาใช้ในการกู้ยืมเงิน เมื่อลูกหนี้ผิดนัดชำระ ธนาคารจึงยึดทรัพย์สินเหล่านี้มาเพื่อนำไปขายทอดตลาดและนำเงินมาชำระหนี้ ทรัพย์สินรอการขายมีหลากหลายประเภท ได้แก่ บ้านเดี่ยว บ้านแฝด ทาวน์โฮม คอนโดมิเนียม อาคารพาณิชย์ ที่ดิน รวมถึงอสังหาริมทรัพย์เชิงพาณิชย์อื่นๆ เช่น โรงงาน โกดัง หรือสำนักงาน โดยทั่วไปแล้ว ทรัพย์สินเหล่านี้มักมีราคาขายต่ำกว่าราคาตลาดประมาณ 10-30% ขึ้นอยู่กับทำเลที่ตั้งและสภาพของทรัพย์สิน ทำไมทรัพย์สิน NPA ถึงได้รับความนิยม? 6 จุดเด่นที่น่าสนใจ 1. มีทรัพย์สินให้เลือกหลากหลายรูปแบบ ทรัพย์สินรอการขายมีให้เลือกหลากหลายรูปแบบ ทั้งบ้านเดี่ยว ทาวน์โฮม คอนโดมิเนียม อาคารพาณิชย์ และที่ดิน นอกจากนี้ ยังมีช่องทางการขายที่หลากหลาย [...]

2 นาที
การขายฝากที่ดินคืออะไร? และเป็นทางเลือกที่เหมาะสำหรับใครบ้าง?
ทั่วไป

การขายฝากที่ดินคืออะไร? และเป็นทางเลือกที่เหมาะสำหรับใครบ้าง?

การขายฝากที่ดินเป็นการทำสัญญาซื้อขายโฉนดที่ดินรูปแบบพิเศษ ที่ผู้ขายฝากสามารถไถ่ถอนคืนได้ภายในระยะเวลาที่กำหนด โดยกระบวนการทำงานคือ ผู้ขายฝากโอนกรรมสิทธิ์ที่ดินให้แก่ผู้รับซื้อฝากเพื่อแลกกับเงินก้อน และผู้ขายฝากมีสิทธิไถ่ถอนที่ดินคืนได้ภายในระยะเวลาที่ระบุในสัญญา ซึ่งกฎหมายกำหนดให้ไม่ต่ำกว่า 1 ปี และไม่เกิน 10 ปี สำหรับอสังหาริมทรัพย์ การขายฝากที่ดินเป็นทางเลือกสำหรับผู้ที่กำลังต้องการใช้เงินด่วนแต่ไม่อยากเสียกรรมสิทธิ์ในที่ดินไปอย่างถาวร เมื่อทำสัญญาขายฝากแล้ว ผู้รับซื้อฝากจะได้รับกรรมสิทธิ์ในที่ดินทันที แต่ผู้ขายฝากยังมีสิทธิไถ่ถอนคืนได้ตามเงื่อนไข อย่างไรก็ตาม หากผู้ขายฝากไม่สามารถไถ่ถอนที่ดินคืนภายในระยะเวลาที่กำหนด ที่ดินจะตกเป็นของผู้รับซื้อฝากโดยสมบูรณ์ ข้อดีของการขายฝากที่ดินที่ควรพิจารณา การขายฝากที่ดินมีข้อดีหลายประการที่อาจเป็นทางเลือกที่เหมาะสมสำหรับผู้ที่ต้องการใช้ประโยชน์จากมูลค่าที่ดินของตน ข้อดีที่สำคัญมีดังนี้ ได้รับเงินอย่างรวดเร็ว การขายฝากที่ดินช่วยให้ผู้ขายฝากได้รับเงินอย่างรวดเร็ว โดยทั่วไปใช้เวลาเพียง 1-7 วันเท่านั้น ซึ่งเร็วกว่าการขายขาดที่อาจต้องรอหาผู้ซื้อที่เหมาะสม ทำให้เป็นแหล่งเงินทุนฉุกเฉินที่มีประสิทธิภาพเมื่อต้องการใช้เงินเร่งด่วน สามารถไถ่ถอนเรียกคืนกรรมสิทธิ์ได้ ข้อดีที่สำคัญที่สุดของการขายฝากที่ดินคือ ผู้ขายฝากยังมีโอกาสได้รับที่ดินคืนเมื่อนำเงินมาไถ่ถอนภายในระยะเวลาที่กำหนด ทำให้ไม่ต้องสูญเสียที่ดินไปอย่างถาวร หากสามารถหาเงินมาชำระคืนได้ในอนาคต ได้วงเงินสูงกว่าการจำนอง การขายฝากที่ดินมักได้รับวงเงินประมาณ 40-70% ของราคาตลาด ซึ่งสูงกว่าการจำนองที่โดยทั่วไปได้รับเพียง 20-30% ของราคาตลาดเท่านั้น ทำให้เป็นทางเลือกที่ดีสำหรับผู้ที่ต้องการเงินในจำนวนที่มากขึ้น ไม่จำเป็นต้องมีผู้ค้ำประกัน การขายฝากที่ดินไม่จำเป็นต้องมีคนค้ำประกัน และไม่มีการตรวจสอบประวัติทางการเงินของผู้ขายฝาก ทำให้เป็นทางเลือกที่ดีสำหรับผู้ที่อาจมีประวัติทางการเงินไม่ดีนัก หรือไม่สามารถหาผู้ค้ำประกันได้ ยังใช้ประโยชน์ในที่ดินได้ ผู้ขายฝากยังสามารถใช้ประโยชน์ในที่ดินได้ตามปกติจนกว่าจะถึงกำหนดไถ่ถอน ต่างจากการขายขาดที่ต้องสูญเสียสิทธิการใช้ประโยชน์ทันที ทำให้ยังคงอาศัยหรือทำประโยชน์บนที่ดินนั้นได้ ข้อควรระวังและข้อเสียของการขายฝากที่ดิน แม้การขายฝากที่ดินจะมีข้อดีหลายประการ แต่ก็มีข้อควรระวังและข้อเสียที่ผู้ขายฝากควรพิจารณาก่อนตัดสินใจ ดังนี้ [...]

2 นาที
จะกู้เงินรีโนเวทบ้านอย่างไรให้ผ่านฉลุย? 5 ขั้นตอนสำคัญและเทคนิคที่ควรรู้
ทั่วไป

จะกู้เงินรีโนเวทบ้านอย่างไรให้ผ่านฉลุย? 5 ขั้นตอนสำคัญและเทคนิคที่ควรรู้

บ้านทุกหลังเมื่ออยู่อาศัยมาสักระยะหนึ่ง ย่อมมีจุดที่ทรุดโทรมและต้องการปรับปรุง เพื่อให้ตอบโจทย์รูปแบบการใช้ชีวิตที่เปลี่ยนไป แต่เพราะการปรับปรุงบ้านนั้นจำเป็นต้องใช้เงินจำนวนไม่น้อย หลายครอบครัวจึงพิจารณาทางเลือกในการขอสินเชื่อตกแต่งบ้าน บทความนี้จะแนะนำขั้นตอนการกู้เงินรีโนเวทบ้าน พร้อมเงื่อนไขสำคัญที่ควรรู้เพื่อให้การยื่นขอสินเชื่อผ่านได้อย่างราบรื่น ทำไมการรีโนเวทบ้านจึงเป็นตัวเลือกที่ดีกว่าการซื้อบ้านใหม่? การรีโนเวทบ้านเป็นทางเลือกที่คุ้มค่ากว่าการซื้อบ้านใหม่ในหลายด้าน โดยเฉพาะเมื่อโครงสร้างหลักของบ้านยังคงแข็งแรง แต่อาจมีจุดที่ทรุดโทรมต้องการปรับปรุง หรือต้องการเปลี่ยนฟังก์ชันการใช้งานเพื่อให้เหมาะกับรูปแบบการใช้ชีวิตที่เปลี่ยนไป การรีโนเวทบ้านช่วยประหยัดทั้งงบประมาณและเวลาเมื่อเทียบกับการซื้อบ้านใหม่ อย่างไรก็ตาม การรีโนเวทบ้านก็ยังมีค่าใช้จ่ายค่อนข้างสูง จากตัวอย่างการรีโนเวทบ้านเก่าให้เป็นพื้นที่ส่วนตัว ยอดรวมค่าใช้จ่ายอาจอยู่ที่ประมาณ 70,000-80,000 บาท ซึ่งรวมค่าแรงปูกระเบื้อง ทาสี ติดตั้งฝ้าเพดาน ค่าวัสดุก่อสร้างต่างๆ และค่าอุปกรณ์ในห้องน้ำ ซึ่งเป็นเพียงการรีโนเวทขนาดเล็กเท่านั้น หากเป็นการรีโนเวทพื้นที่ขนาดใหญ่ ค่าใช้จ่ายจะยิ่งสูงขึ้นอีกมาก สินเชื่อเพื่อการรีโนเวทบ้านมีกี่ประเภท? เลือกแบบไหนให้เหมาะกับตัวเอง การเลือกประเภทสินเชื่อให้เหมาะสมกับความต้องการเป็นขั้นตอนสำคัญในการกู้เงินรีโนเวทบ้าน เพราะสินเชื่อแต่ละประเภทมีข้อดีและข้อจำกัดแตกต่างกัน ซึ่งสินเชื่อหลักๆ มีดังนี้ สินเชื่อแบบวงเงินกู้ระยะยาว เป็นสินเชื่อที่ได้รับความนิยมสำหรับการรีโนเวทบ้าน มีระยะเวลาผ่อนชำระมากกว่า 5 ปี เหมาะสำหรับการลงทุนในสิ่งปลูกสร้างที่ต้องใช้งบประมาณสูง วงเงินกู้จะพิจารณาตามความเหมาะสม และใช้อสังหาริมทรัพย์เป็นหลักค้ำประกัน จุดเด่นคืออัตราดอกเบี้ยที่ค่อนข้างต่ำเมื่อเทียบกับสินเชื่อประเภทอื่น สินเชื่อกู้ต่อเติมหรือซ่อมแซมบ้าน เป็นสินเชื่อเฉพาะสำหรับการต่อเติมหรือซ่อมแซมบ้าน มีจุดเด่นคือดอกเบี้ยถูกแบบลดต้นลดดอก และได้วงเงินสูง สามารถผ่อนจ่ายได้สบาย แต่อาจมีเงื่อนไขว่าบ้านที่ยังมีภาระผ่อนอยู่อาจไม่สามารถยื่นกู้ประเภทนี้ได้ กรณีที่จำเป็นต้องกู้ คุณสามารถนำบ้านมาเป็นหลักค้ำประกันกับธนาคารได้ โดยควรยื่นขอสินเชื่อกับธนาคารเดิมที่เคยมีประวัติการกู้ จะทำให้ขอสินเชื่อได้สะดวกขึ้น รีไฟแนนซ์ การรีไฟแนนซ์บ้านเป็นการยื่นกู้สินเชื่อกับธนาคารแห่งใหม่ เพื่อลดภาระเรื่องดอกเบี้ย [...]

2 นาที
เงินเดือนเท่าไหร่ถึงจะผ่อนบ้านได้? วิธีคำนวณและเตรียมตัวให้ได้สินเชื่อบ้าน
ทั่วไป

เงินเดือนเท่าไหร่ถึงจะผ่อนบ้านได้? วิธีคำนวณและเตรียมตัวให้ได้สินเชื่อบ้าน

การมีบ้านเป็นของตัวเองถือเป็นความฝันของคนจำนวนมาก ทว่าคำถามที่หลายคนสงสัยคือ “เงินเดือนเท่าไหร่ถึงจะผ่อนบ้านได้?” เพราะการซื้อบ้านเป็นการลงทุนครั้งใหญ่ที่ต้องวางแผนอย่างรอบคอบ โดยเฉพาะด้านการเงิน บทความนี้จะแนะนำวิธีคำนวณความสามารถในการผ่อนบ้าน ปัจจัยที่ธนาคารใช้พิจารณาสินเชื่อ รวมถึงการเตรียมตัวให้พร้อมก่อนยื่นกู้ เพื่อให้คุณบริหารค่าใช้จ่ายและได้ที่อยู่อาศัยในฝันอย่างมีประสิทธิภาพ ปัจจัยที่ธนาคารใช้พิจารณาในการให้สินเชื่อบ้าน ก่อนจะเข้าใจว่าเงินเดือนเท่าไหร่จึงเหมาะกับการผ่อนบ้าน ควรทำความเข้าใจปัจจัยที่ธนาคารใช้ประเมินความสามารถในการกู้ของคุณก่อน การให้สินเชื่อบ้านของธนาคารไม่ได้พิจารณาเพียงแค่รายได้เท่านั้น แต่มีหลายปัจจัยประกอบกัน ดังนี้ รายรับของผู้กู้ รายรับเป็นปัจจัยสำคัญอันดับแรกที่ธนาคารพิจารณา โดยทั่วไปธนาคารจะกำหนดอัตราผ่อนรายเดือนไว้ที่ประมาณ 40% ของรายรับในแต่ละเดือน ตัวอย่างเช่น หากคุณมีรายได้ 30,000 บาทต่อเดือน คุณจะสามารถผ่อนได้สูงสุดประมาณ 12,000 บาทต่อเดือน สำหรับรายรับที่ธนาคารนำมาคำนวณนั้นรวมถึงเงินเดือนประจำ รายได้พิเศษที่สม่ำเสมอ และโบนัสประจำปี แต่สำหรับรายได้ที่ไม่แน่นอน ธนาคารอาจคิดเป็นเพียงบางส่วนหรือพิจารณาเป็นกรณีพิเศษ รายจ่ายและภาระหนี้สินที่มีอยู่ ธนาคารจะตรวจสอบรายจ่ายและหนี้สินทั้งหมดของคุณ เพื่อประเมินว่าหลังจากหักค่าใช้จ่ายทั้งหมดแล้ว คุณจะมีเงินเหลือพอสำหรับการผ่อนบ้านหรือไม่ โดยทั่วไป หลักการคิดจะเป็นดังนี้: เงินเดือน – หนี้สินปัจจุบัน = เงินคงเหลือจากนั้นในเงินคงเหลือ จะประเมินว่า 40% ของจำนวนนี้คือความสามารถในการผ่อนสูงสุด ตัวอย่างเช่น หากคุณเป็นพนักงานใหม่ มีเงินเดือน 20,000 บาท และมีหนี้สินอยู่ 5,000 บาทต่อเดือน เงินคงเหลือของคุณคือ [...]

2 นาที

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!