
 LINE
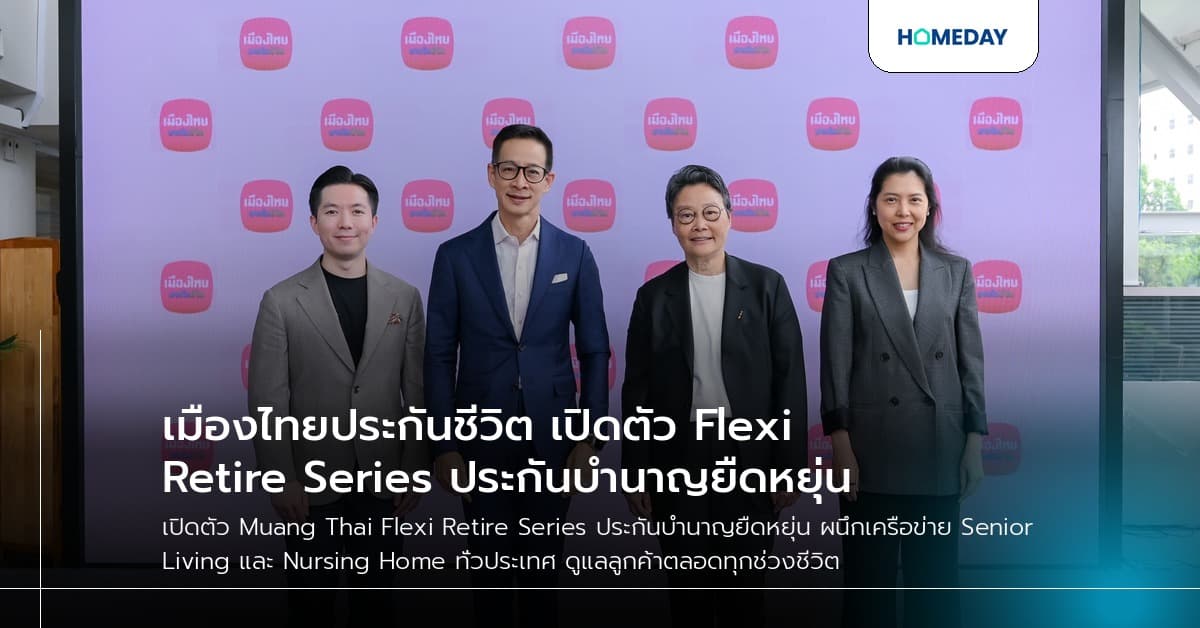

เมืองไทยประกันชีวิต รุกตลาดเกษียณรับสังคมสูงวัย ประกาศยกระดับ Longevity Ecosystem ครบวงจร เปิดตัว “Muang Thai Flexi Retire Series” แบบประกันบำนาญยุคใหม่ที่ออกแบบแผนเกษียณได้อย่างยืดหยุ่น พร้อมผนึกเครือข่ายพันธมิตรด้าน Senior Living และ Nursing Home ทั่วประเทศ เดินหน้าดูแลลูกค้าตลอดทุกช่วงชีวิต และสร้างการมีอายุยืนยาวอย่างมีคุณภาพให้แก่คนไทย
นายสาระ ล่ำซำ ประธานเจ้าหน้าที่บริหาร บริษัท เมืองไทยประกันชีวิต จำกัด (มหาชน) หรือ MTL กล่าวว่า ประเทศไทยกำลังเผชิญความท้าทายจากภาวะ “แก่ก่อนรวย” หลังเศรษฐกิจไทยขยายตัวในระดับต่ำ ขณะที่ต้นทุนด้านสุขภาพเพิ่มขึ้นอย่างต่อเนื่อง โดยเงินเฟ้อทางการแพทย์ (Medical Inflation) อยู่ที่ 10.8% สะท้อนว่าค่าใช้จ่ายด้านสุขภาพและการดูแลชีวิตหลังเกษียณกำลังเพิ่มขึ้นเร็วกว่าความสามารถในการหารายได้และสะสมเงินออมของประชาชน
ข้อมูลด้านการเตรียมความพร้อมทางการเงินเพื่อวัยเกษียณยังสะท้อนช่องว่างที่น่ากังวล โดยคนไทยประมาณ 30% มีเงินออมไม่เพียงพอสำหรับชีวิตหลังเกษียณ ขณะที่มากกว่า 60% มีเงินออมในบัญชีต่ำกว่า 200,000 บาท ก่อให้เกิด “Retirement Readiness Gap” หรือช่องว่างระหว่างรายได้ที่คาดว่าจะได้รับหลังเกษียณกับค่าใช้จ่ายที่จำเป็น ซึ่งมีแนวโน้มขยายตัวตามการเปลี่ยนแปลงของโครงสร้างประชากร
กลุ่มที่ต้องจับตามองเป็นพิเศษคือ Baby Boom ซึ่งกำลังทยอยเข้าสู่วัยเกษียณ ท่ามกลางข้อจำกัดด้านความรู้ทางการเงิน และการวางแผนระยะยาวของประชาชนบางส่วน แม้ประเทศไทยจะมีระบบสวัสดิการรองรับ ทั้งกองทุนประกันสังคม สวัสดิการรักษาพยาบาลข้าราชการ และระบบหลักประกันสุขภาพแห่งชาติ แต่สวัสดิการพื้นฐานอาจไม่เพียงพอต่อการรองรับค่าครองชีพและค่ารักษาพยาบาลที่ปรับตัวสูงขึ้นในระยะยาว
สำหรับผู้ประกันตนในระบบประกันสังคม เงินบำนาญชราภาพหลังเกษียณอาจอยู่ที่ประมาณ 4,000 บาทเศษต่อเดือน เมื่อรวมกับเบี้ยยังชีพผู้สูงอายุเดือนละ 600 บาท อาจยังไม่เพียงพอต่อการดำรงชีวิต โดยเฉพาะกลุ่มที่ไม่มีเงินออมหรือทรัพย์สินอื่นรองรับ
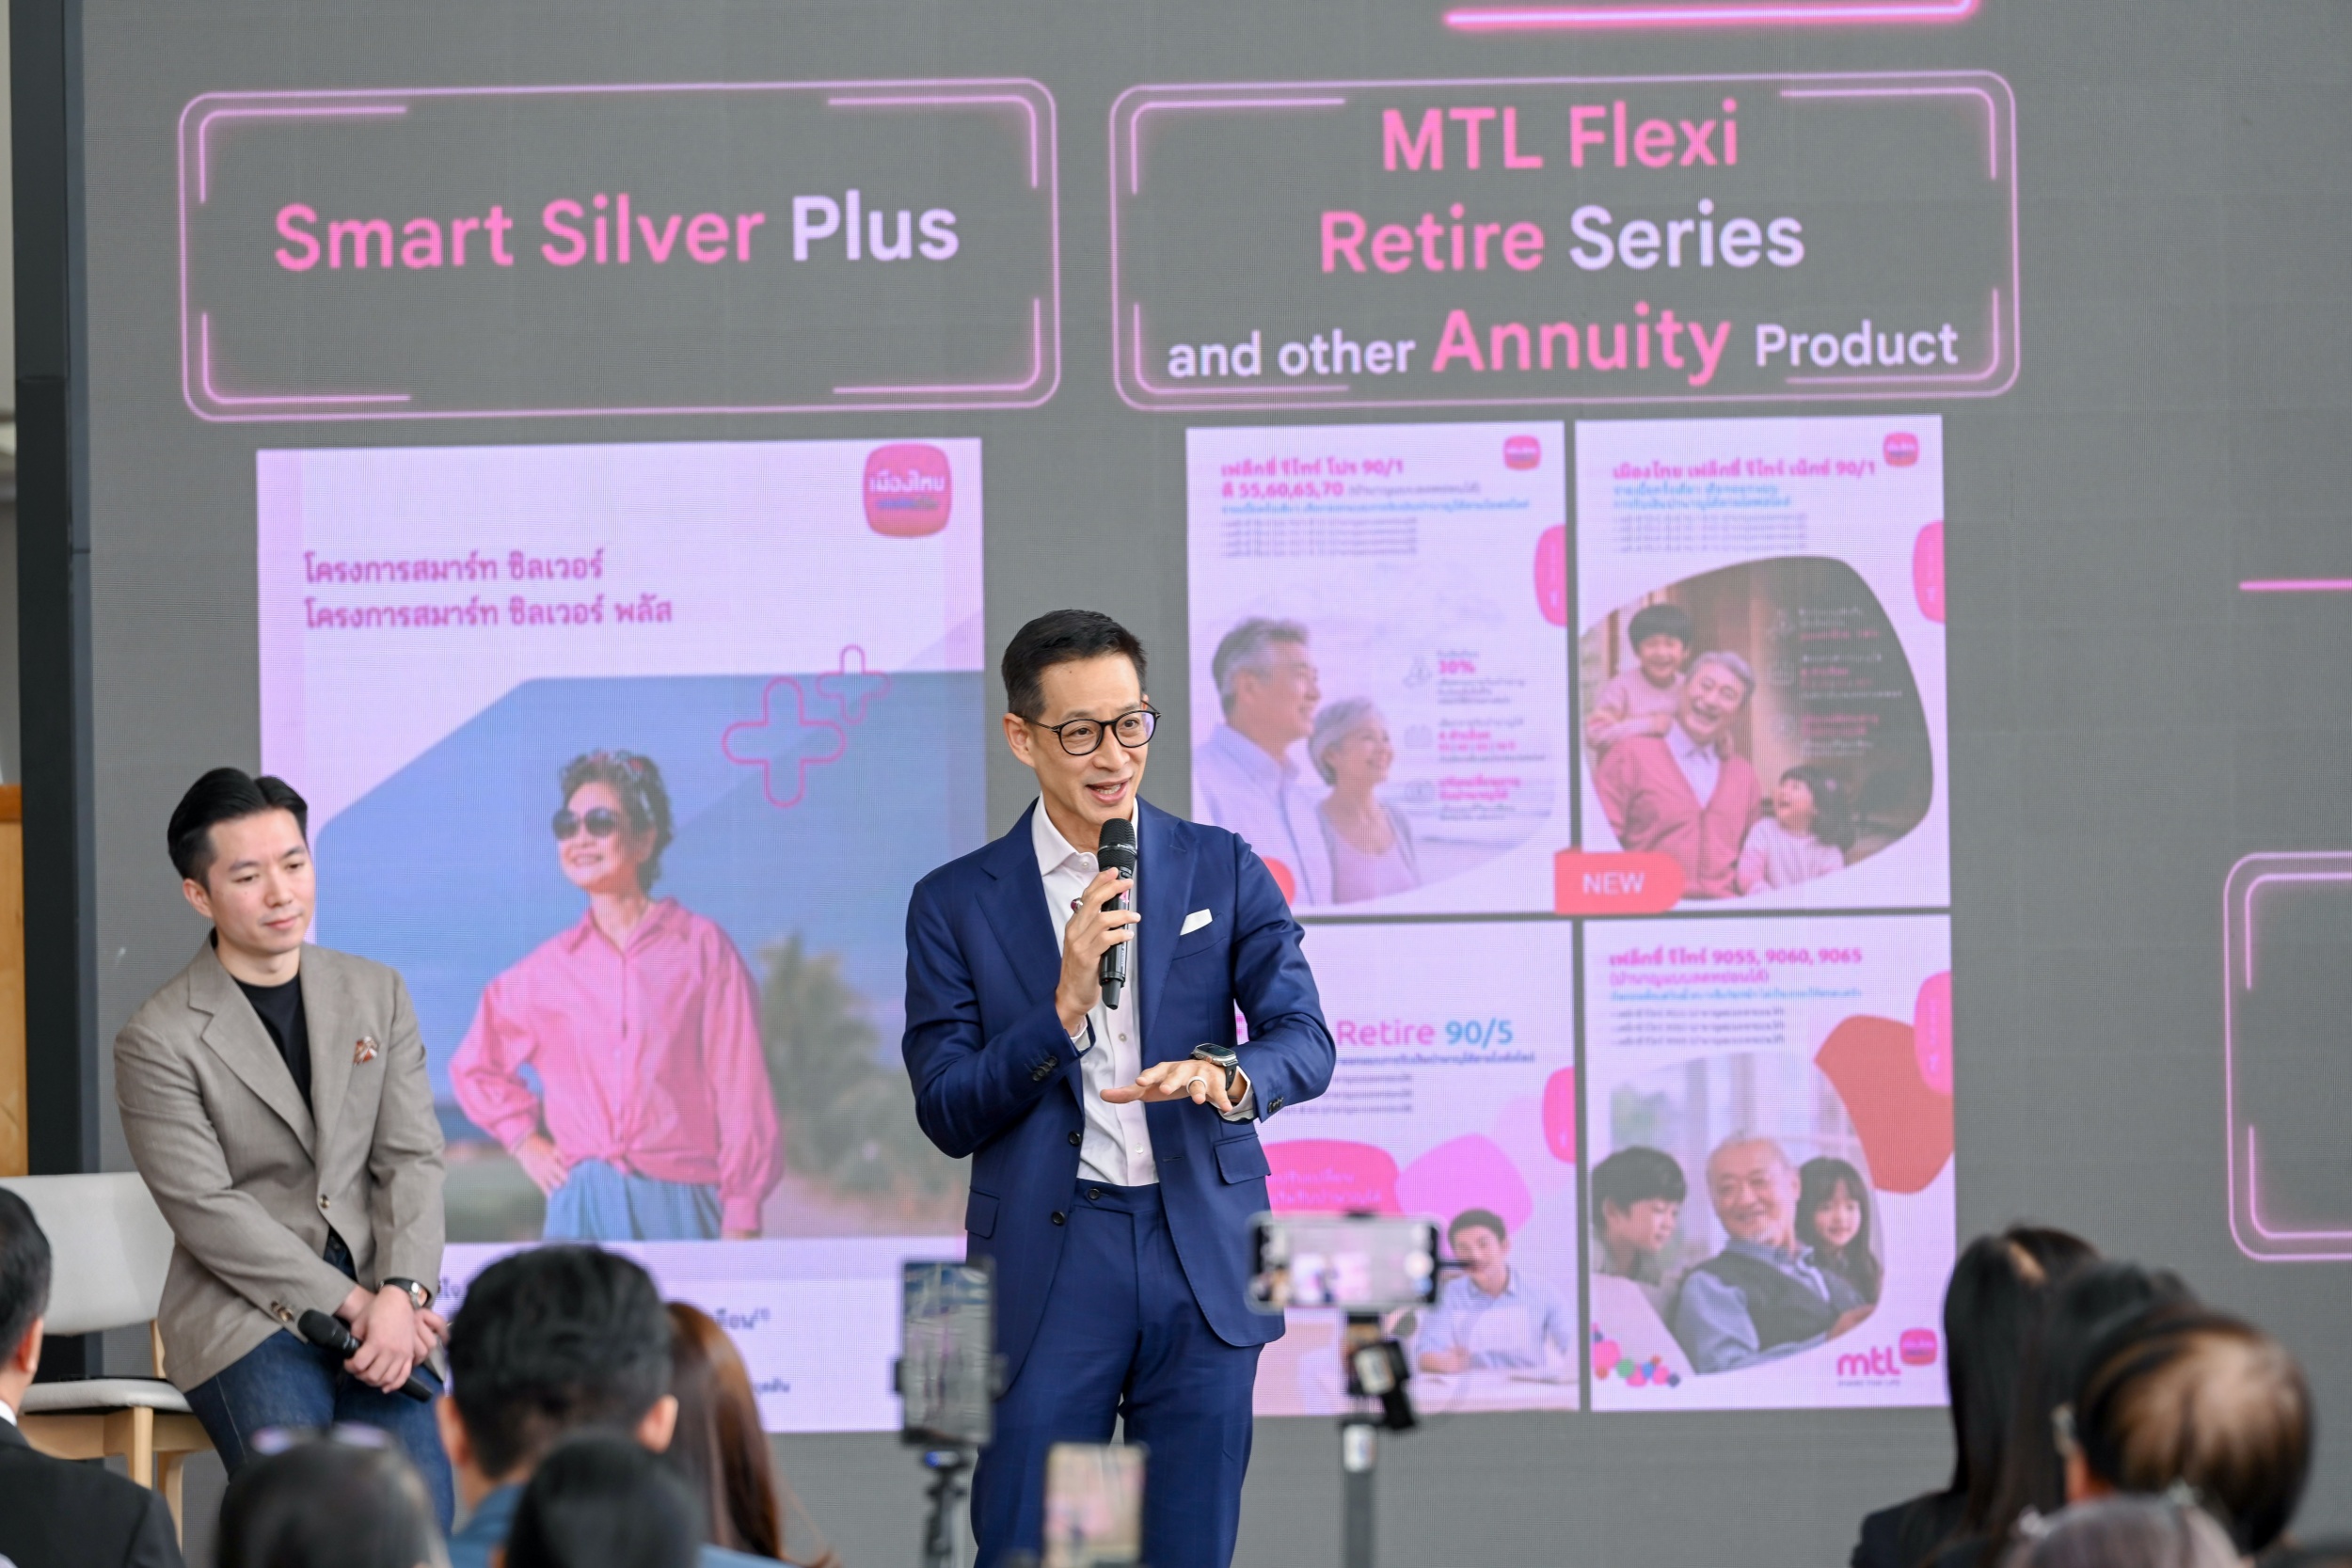
นอกจากความมั่นคงด้านรายได้แล้ว ประเทศไทยยังต้องรับมือกับ “Health Span Gap” หรือช่องว่างระหว่างอายุขัยกับช่วงชีวิตที่มีสุขภาพดี โดยผลการศึกษาจากกลุ่มประเทศ OECD ระบุว่า แม้ประชากรจะมีอายุขัยเฉลี่ยประมาณ 82 ปี แต่ในช่วงราว 11 ปีสุดท้ายของชีวิต ผู้สูงอายุอาจต้องเผชิญกับโรคเรื้อรัง ภาวะทุพพลภาพ หรือจำเป็นต้องได้รับการดูแลอย่างต่อเนื่อง
นายสาระ กล่าวต่อว่า การวางแผนเกษียณจึงไม่ควรคำนึงเพียงเงินสำหรับใช้จ่ายในชีวิตประจำวัน แต่ต้องครอบคลุมค่ารักษาพยาบาลและการดูแลระยะยาว (Long-term Care) ด้วย ขณะเดียวกัน ต้นทุนการรักษาที่เพิ่มสูงขึ้นยังสร้างแรงกดดันต่อเบี้ยประกันสุขภาพ โดยเฉพาะปัญหา Fraud, Waste and Abuse หรือ FWA รวมถึงความแตกต่างของค่ารักษาพยาบาลระหว่างสถานพยาบาล
เร่งปรับประกันบำนาญ รับพฤติกรรมทำงานยาวขึ้น
เมืองไทยประกันชีวิต จึงปรับแนวทางพัฒนาผลิตภัณฑ์ประกันชีวิตและประกันบำนาญให้มีความยืดหยุ่นมากขึ้น โดยเพิ่มทางเลือกแบบประกันบำนาญที่ไม่ต้องตรวจสุขภาพ หรือ Guaranteed Acceptance ตามเงื่อนไขของแบบประกัน พร้อมขยายระยะเวลาชำระเบี้ยไปจนถึงอายุ 70 ปี เพื่อให้สอดคล้องกับแนวโน้มที่คนไทยทำงานยาวนานขึ้น
บริษัทยังเพิ่มทางเลือกรับเงินบำนาญแบบ Step-Up ซึ่งสามารถเลือกรับเงินเป็นรายปีหรือรายเดือน และมีโครงสร้างการจ่ายเงินเพิ่มขึ้นตามลำดับ เพื่อรองรับค่าใช้จ่ายที่มีแนวโน้มสูงขึ้นในช่วงหลังเกษียณ ขณะที่เบี้ยประกันชีวิตแบบบำนาญสามารถนำไปใช้สิทธิลดหย่อนภาษีได้ตามหลักเกณฑ์ของกรมสรรพากร
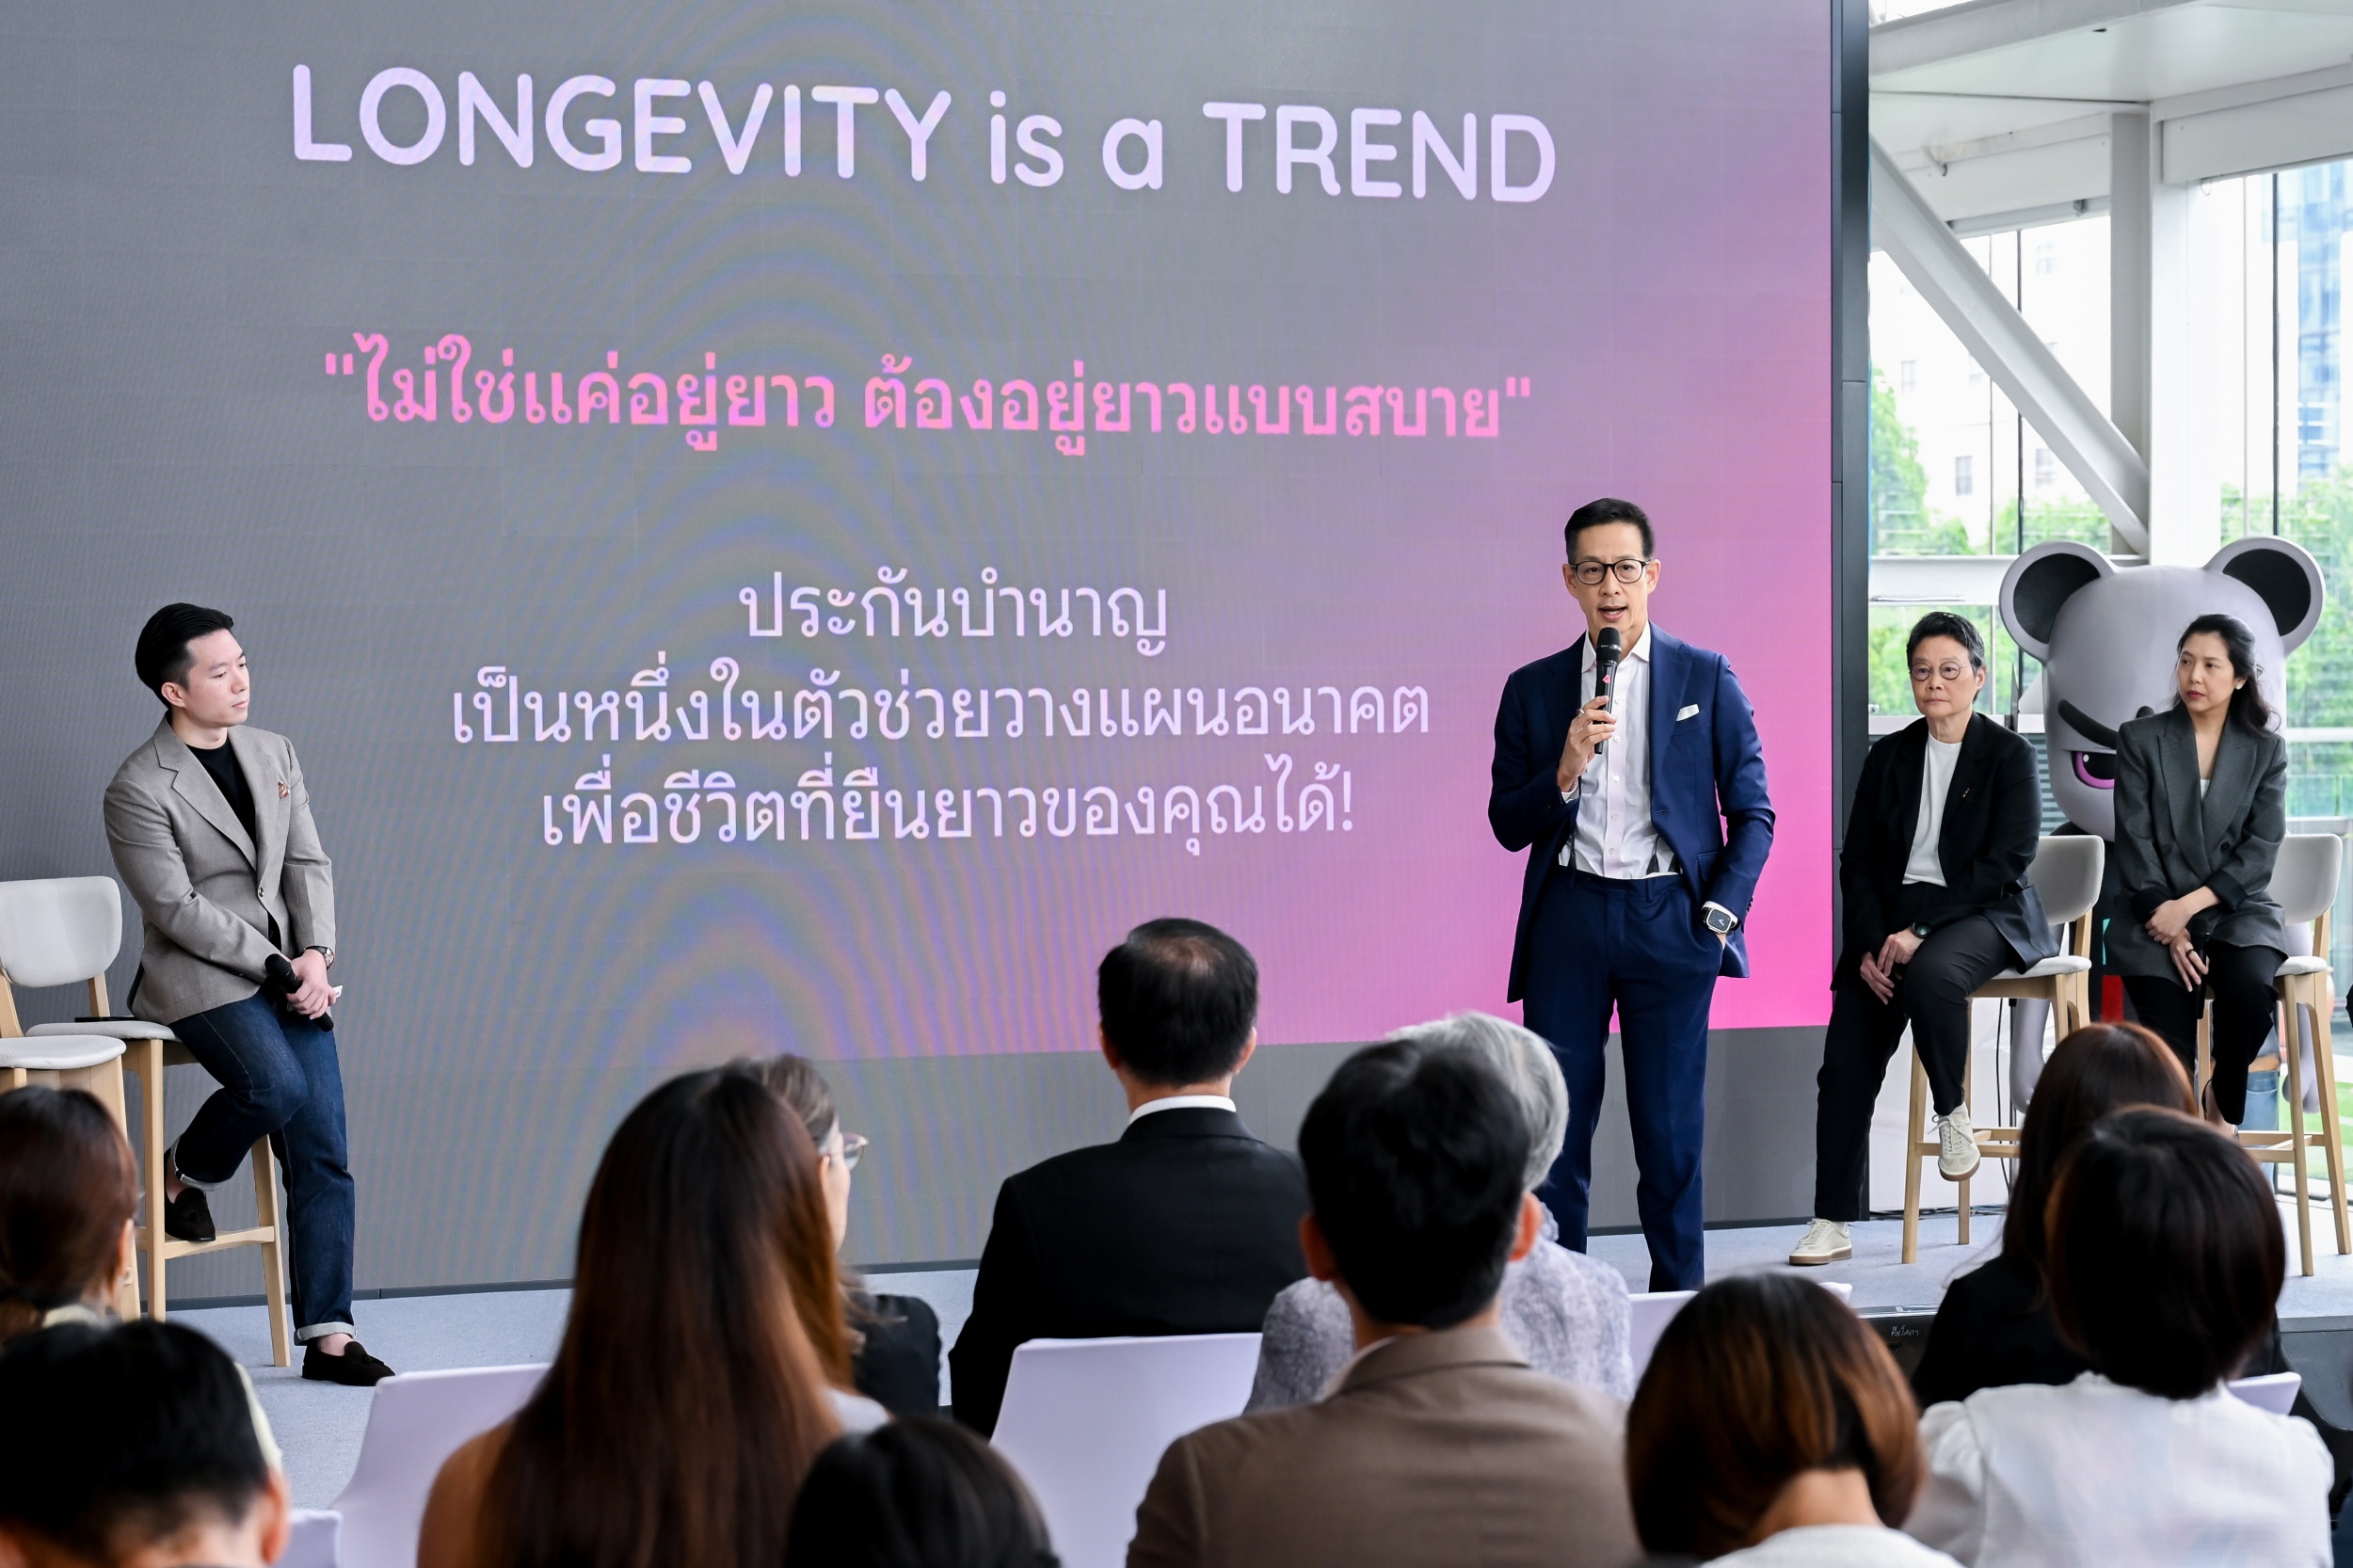
ล่าสุด บริษัทเปิดตัว “Muang Thai Flexi Retire Series” แบบประกันบำนาญที่ออกแบบให้มีความยืดหยุ่นสูง เปิดโอกาสให้ลูกค้าวางแผนการเกษียณให้เหมาะกับไลฟ์สไตล์ ความพร้อมทางการเงิน และเป้าหมายชีวิตของแต่ละคน
เชื่อมเงินออมสู่บริการดูแลผู้สูงอายุ
อีกหนึ่งแนวทางสำคัญคือการเชื่อมเงินบำนาญหรือเงินออมจากกรมธรรม์เข้ากับบริการดูแลผู้สูงอายุและผู้มีภาวะพึ่งพิง ไม่ว่าจะเป็น Home Care, Nursing Home และ Senior Living เพื่อให้ลูกค้าสามารถวางแผนได้ครอบคลุมทั้งรายได้หลังเกษียณและการดูแลสุขภาพในระยะยาว
บริษัทมีแผนขยายแนวทางดังกล่าวไปยังกลุ่มผลิตภัณฑ์ประกันชีวิตแบบสะสมทรัพย์ หรือ Endowment ภายในไตรมาส 1 ปี 2570 ซึ่งเป็นหนึ่งในพอร์ตธุรกิจขนาดใหญ่ของบริษัท มีมูลค่าประมาณ 40,000–50,000 ล้านบาท
ขณะเดียวกัน เมืองไทยประกันชีวิตได้พัฒนา “Smile Nursing Home Network” ปัจจุบันครอบคลุมสถานดูแลผู้สูงอายุกว่า 44 แห่งในกรุงเทพฯ ปริมณฑล เชียงใหม่ ขอนแก่น และสงขลา พร้อมจัดทีมแพทย์เข้าประเมินมาตรฐานของสถานบริการเป็นประจำทุกปี
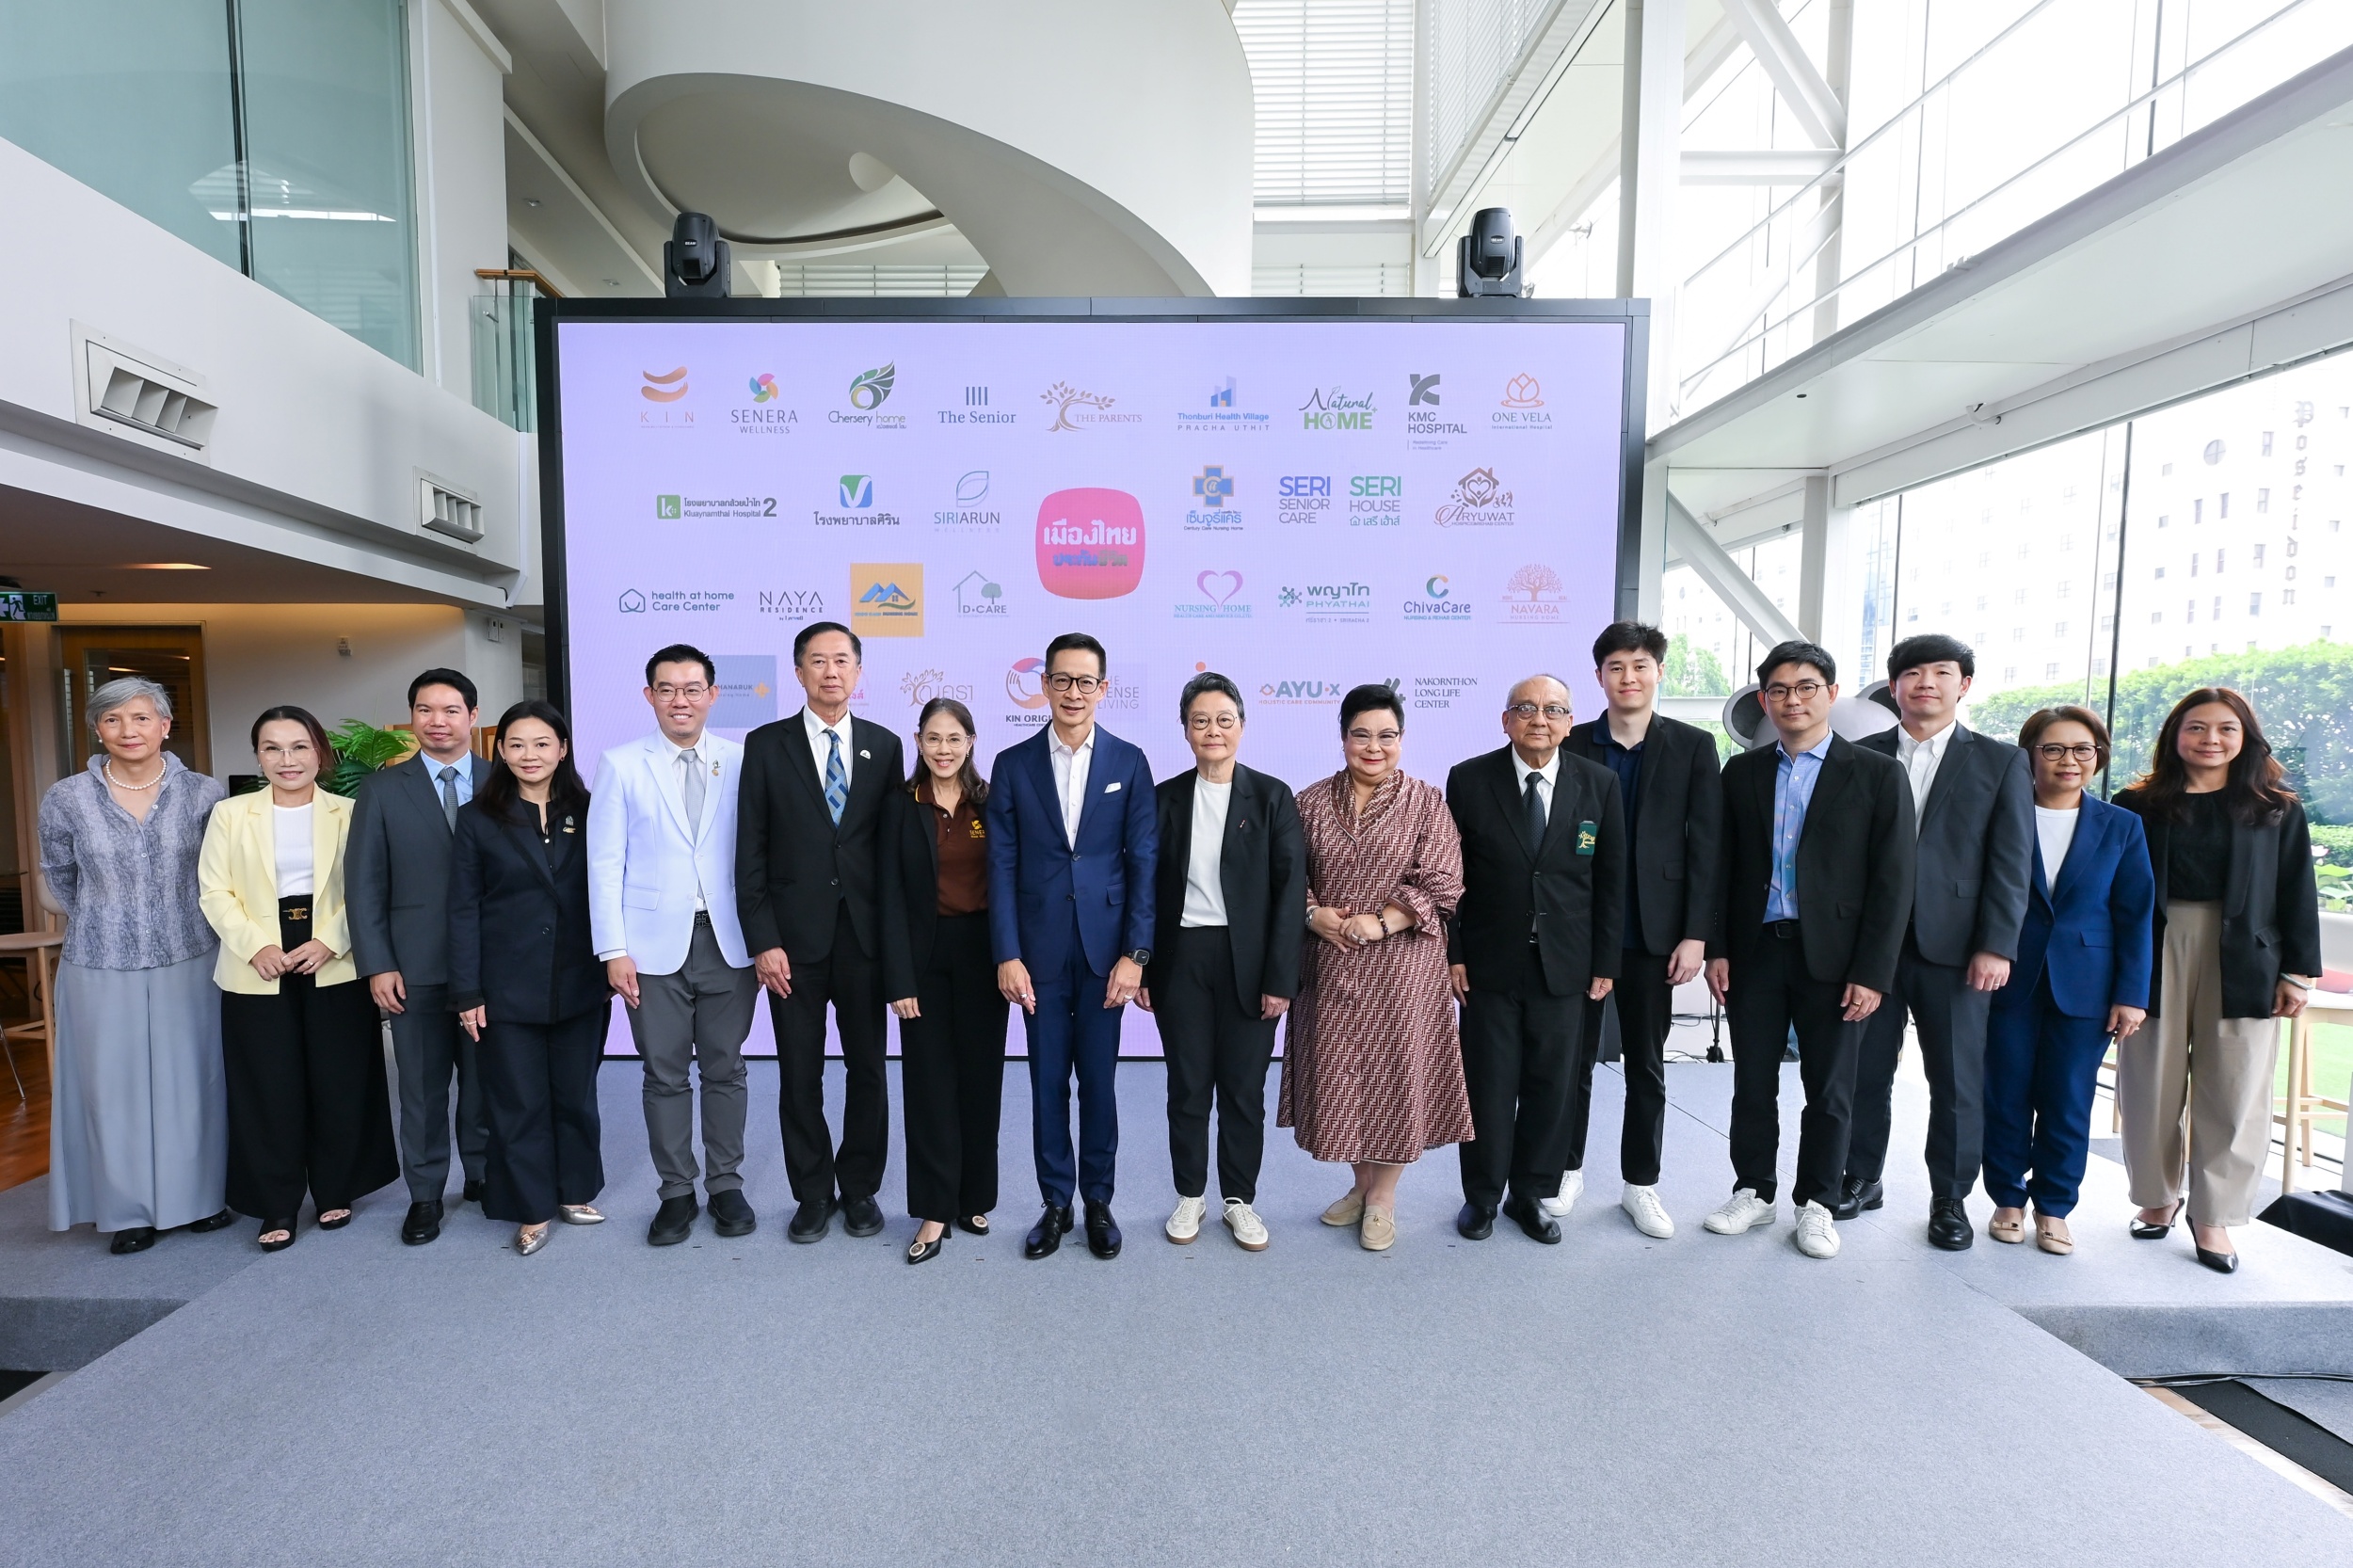
นอกจากนี้ บริษัทยังเดินหน้าผนึกกำลังกับเครือข่ายพันธมิตรด้านการดูแลผู้สูงอายุและผู้ป่วยระยะพักฟื้นทั่วประเทศ เพื่อเชื่อมการวางแผนทางการเงินเข้ากับบริการด้านสุขภาพและการดูแลระยะยาวอย่างครบวงจร
ทิศทางดังกล่าวสะท้อนการเปลี่ยนบทบาทของธุรกิจประกันชีวิต จากการบริหารความเสี่ยงและให้ความคุ้มครอง ไปสู่การเป็นเครื่องมือวางแผนชีวิตระยะยาว ครอบคลุมทั้งรายได้หลังเกษียณ สุขภาพ และการดูแลในช่วงที่ไม่สามารถช่วยเหลือตัวเองได้
นายสาระกล่าวทิ้งท้ายว่า การรับมือสังคมสูงวัยจำเป็นต้องเตรียมความพร้อมควบคู่กันทั้งด้านการเงิน (Financial Readiness) และด้านสุขภาพ (Health Readiness) โดยประชาชนควรเริ่มวางแผนตั้งแต่ยังมีรายได้ ผ่านการออม การลงทุน ประกันสุขภาพ ประกันบำนาญ และการจัดเตรียมค่าใช้จ่ายสำหรับการดูแลระยะยาว
ขณะที่ภาครัฐและภาคธุรกิจต้องร่วมกันบริหารจัดการต้นทุนสุขภาพและรับมือกับการเปลี่ยนแปลงโครงสร้างประชากร เพื่อให้คนไทยมีรายได้เพียงพอและสามารถใช้ชีวิตหลังเกษียณได้อย่างมีคุณภาพ สอดคล้องกับจุดยืนของเมืองไทยประกันชีวิตในการเป็นพันธมิตรที่ดูแลลูกค้าตลอดทุกช่วงชีวิต และสนับสนุนการมีชีวิตที่ยืนยาวอย่างมีคุณภาพ