LINE
ธนาคารอาคารสงเคราะห์ (ธอส.) กางยุทธศาสตร์ Beyond Housing Bank ปรับบทบาทสู่การเป็น “ธนาคารที่ดีที่สุดทุกช่วงเวลาของการมีบ้าน” ชู 4 อินไซต์สำคัญขับเคลื่อนธุรกิจ รับการเปลี่ยนแปลงตลาดอสังหาฯ และพฤติกรรมผู้บริโภค พร้อมนำ Big Data และ AI ปลดล็อกข้อจำกัดสินเชื่อคนรุ่นใหม่–อาชีพอิสระ เดินหน้าสินเชื่อ ESG และ Reverse Mortgage รองรับสังคมสูงวัย เผย 10 เดือนแรกปล่อยสินเชื่อใหม่สะสม 2.2 แสนล้านบาท โตเกือบ 9% ตอกย้ำบทบาทกลไกหลักหนุนคนไทยเข้าถึงที่อยู่อาศัยและขับเคลื่อนเศรษฐกิจฐานราก
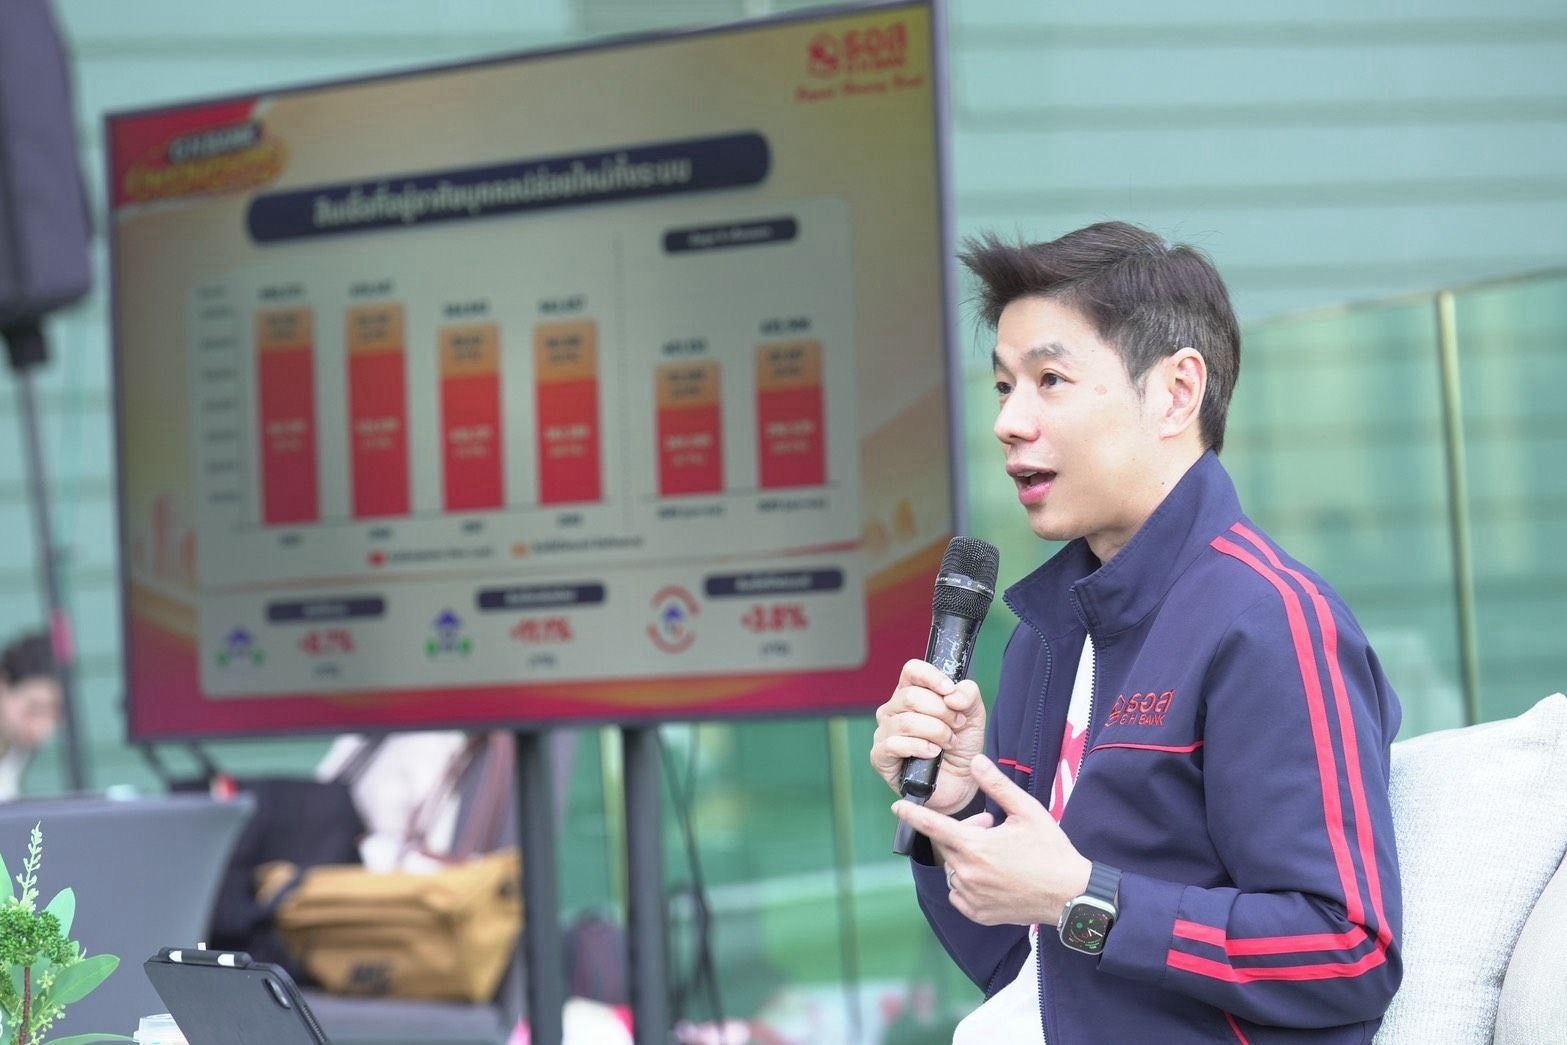
ดร.มหัทธนะ อัมพรพิสิฏฐ์ กรรมการผู้จัดการ ธนาคารอาคารสงเคราะห์ (ธอส.) เปิดเผยว่า ธอส. เดินหน้าขับเคลื่อนยุทธศาสตร์ Beyond Housing Bank เพื่อยกระดับบทบาทจากธนาคารสินเชื่อที่อยู่อาศัย สู่การเป็น “ธนาคารที่ดีที่สุดทุกช่วงเวลาของการมีบ้าน” โดยนำข้อมูลเชิงลึก 4 มิติ มาเป็นกรอบกำหนดทิศทางธุรกิจ พัฒนาผลิตภัณฑ์สินเชื่อ และปรับกระบวนการทำงานของบุคลากรกว่า 5,000 คนทั่วประเทศ ให้ตอบโจทย์ความต้องการของประชาชนในแต่ละช่วงวัยและสอดรับกับการเปลี่ยนแปลงของตลาดอสังหาริมทรัพย์
4 อินไซต์ ขับเคลื่อนยุทธศาสตร์ Beyond Housing Bank
มิติที่ 1 อ่านเกมอสังหาฯ ฟื้นตัวแบบ K-Shape หนุนบ้านมือสอง–ผู้ประกอบการ SMEs
ธอส. ประเมินว่าตลาดอสังหาริมทรัพย์ไทยกำลังฟื้นตัวในลักษณะ K-Shape โดยที่อยู่อาศัยระดับบนหรือ Ultra Luxury ยังมีความแข็งแกร่ง ขณะที่พื้นที่เศรษฐกิจสำคัญอย่างภูเก็ตและภาคตะวันออก โดยเฉพาะเขตพัฒนาพิเศษภาคตะวันออก (EEC) มีแนวโน้มเติบโตต่อเนื่อง สะท้อนจากยอดสินเชื่อของ ธอส. ในภาคตะวันออกที่มีสัดส่วนถึง 25% ของพอร์ตสินเชื่อเมื่อไม่นับรวมกรุงเทพฯ และปริมณฑล
อีกหนึ่งแนวโน้มสำคัญคือความต้องการบ้านมือสองที่เพิ่มขึ้น โดยปัจจุบันการโอนกรรมสิทธิ์บ้านมือสองมีสัดส่วนมากกว่า 60% ขณะที่บ้านมือหนึ่งอยู่ที่ประมาณ 30% ซึ่งแตกต่างจากโครงสร้างตลาดในอดีต ธอส. จึงเพิ่มบทบาทสนับสนุนสินเชื่อบ้านมือสอง รวมถึงการจำหน่ายทรัพย์สินรอการขาย (NPA) ของธนาคารที่ทำได้สูงกว่าเป้าหมายอย่างต่อเนื่อง
ขณะเดียวกัน ธอส. ยังร่วมมือกับบรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.) สนับสนุนสินเชื่อ Pre-finance แก่ผู้ประกอบการ SMEs เพื่อเสริมสภาพคล่องในการพัฒนาที่อยู่อาศัยราคาเหมาะสมและอพาร์ตเมนต์ให้เช่า เพิ่มทางเลือกด้านที่อยู่อาศัยให้ประชาชน
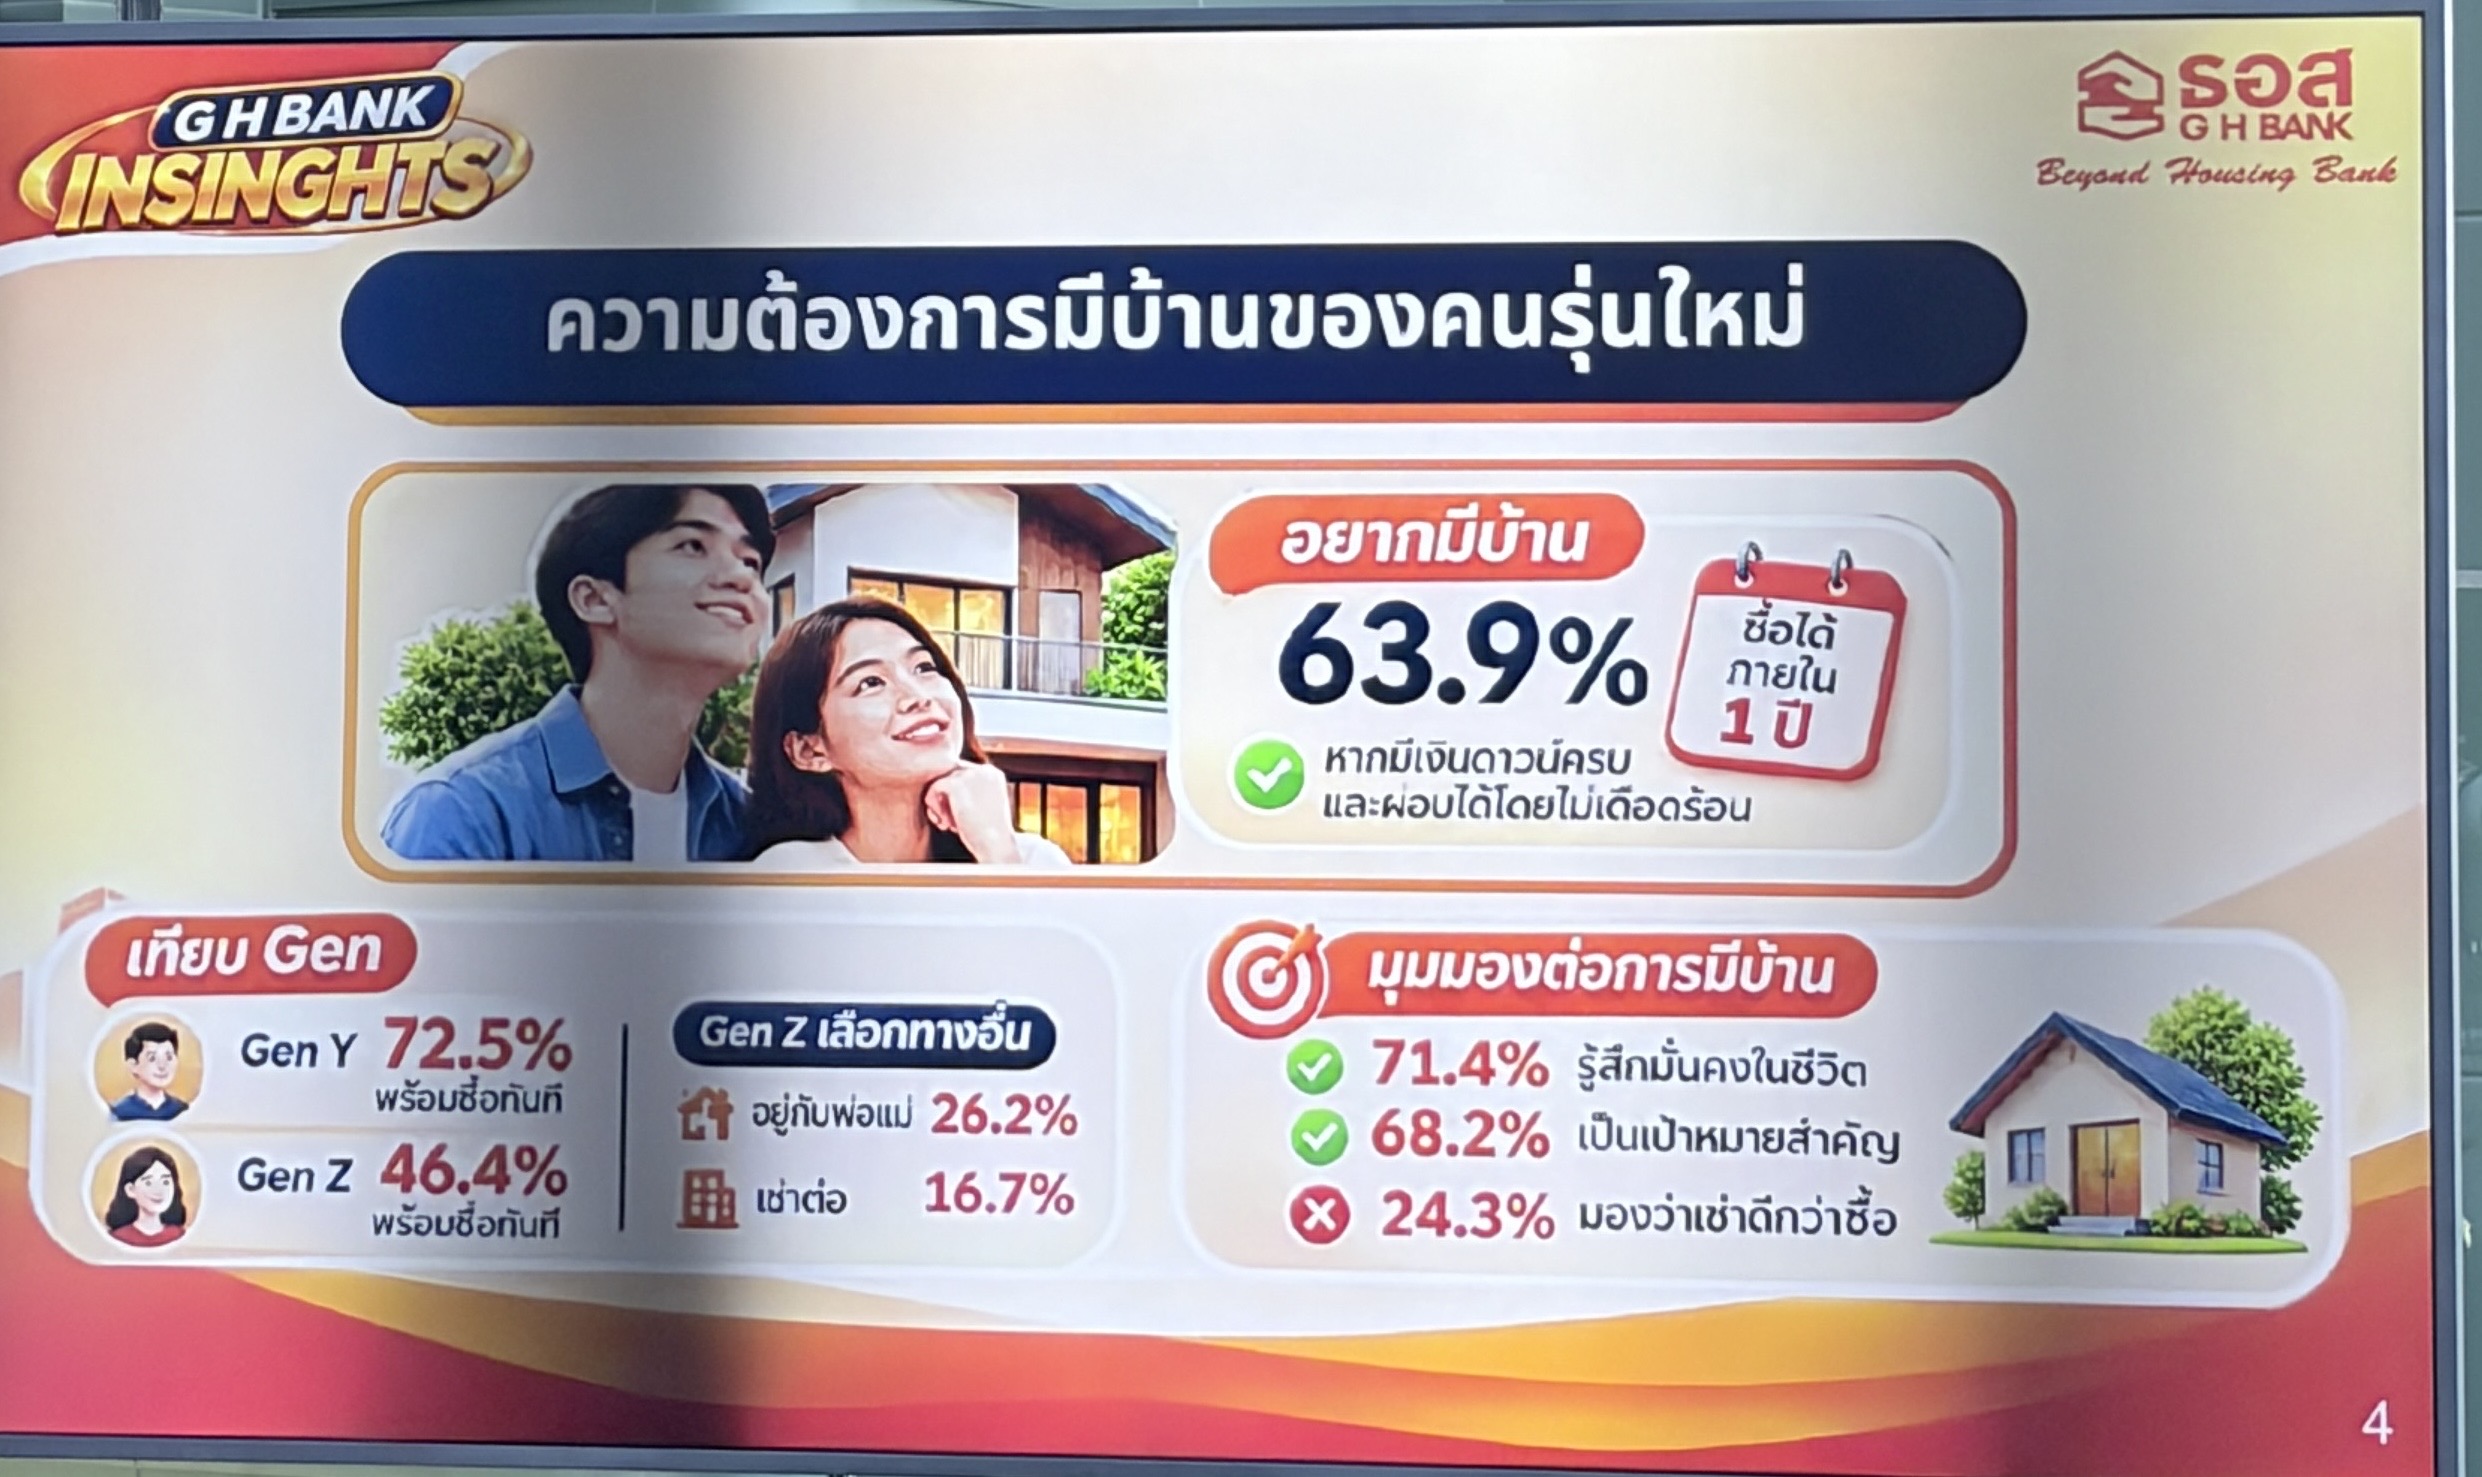
มิติที่ 2 เจาะความต้องการคนรุ่นใหม่ พบ 63.9% ยังอยากมีบ้านเป็นของตนเอง
ผลสำรวจของ ธอส. จากประชาชนทุกภูมิภาคทั่วประเทศ พบว่า 63.9% ยังต้องการมีบ้านเป็นของตนเองหากมีความพร้อม และมากกว่า 70% มองว่าบ้านเป็นสินทรัพย์ที่สร้างความมั่นคงและมีโอกาสเพิ่มมูลค่าในอนาคต ขณะที่มีเพียง 16% ต้องการเช่าที่อยู่อาศัยต่อไป สะท้อนว่าความต้องการเป็นเจ้าของบ้านยังคงมีอยู่ แม้พฤติกรรมการตัดสินใจซื้อจะเปลี่ยนไป
โดยเฉพาะกลุ่ม Gen Z อายุ 15–30 ปี ที่มีความต้องการเป็นเจ้าของบ้านประมาณ 43.9–46% แต่ยังติดข้อจำกัดด้านความพร้อมทางการเงิน การศึกษา และความไม่แน่นอนของสถานที่ทำงานในอนาคต ส่วนกลุ่ม Gen Y มีแนวโน้มตัดสินใจซื้อบ้านเร็วขึ้นเมื่อเทียบกับคนรุ่นก่อน
ธอส. ประเมินว่าสัดส่วนสินเชื่อที่ปล่อยให้กลุ่มคนรุ่นใหม่ ซึ่งอยู่ที่ 17% ในปี 2568 หรือประมาณ 30,000 รายต่อปี จะเพิ่มขึ้นเป็นเกือบ 70,000 รายต่อปีในปี 2569 จึงเป็นโอกาสในการพัฒนาผลิตภัณฑ์สินเชื่อให้สอดคล้องกับกำลังซื้อ รูปแบบการทำงาน และความพร้อมทางการเงินของคนรุ่นใหม่
มิติที่ 3 ใช้ Big Data–AI ปลดล็อกสินเชื่ออาชีพอิสระ ตั้งเป้าเพิ่มสัดส่วนเป็น 10%
ธอส. เดินหน้าขยายโอกาสเข้าถึงสินเชื่อให้ผู้ประกอบอาชีพอิสระและแรงงานรูปแบบใหม่ ทั้งผู้ค้าออนไลน์ ผู้ขับขี่รถรับจ้างผ่านแพลตฟอร์ม คอนเทนต์ครีเอเตอร์ อินฟลูเอนเซอร์ ฟรีแลนซ์ด้านไอที ช่างภาพ และติวเตอร์ ซึ่งแม้มีรายได้จริง แต่ขาดเอกสารรับรองรายได้แบบพนักงานประจำ ทำให้มีข้อจำกัดในการขอสินเชื่อ
ธนาคารจึงนำแนวคิด Zero Rejection Rate มาใช้ โดยมุ่งเตรียมความพร้อมให้ผู้ขอสินเชื่อที่ยังไม่ผ่านเกณฑ์ แทนการปฏิเสธเพียงอย่างเดียว ผ่านกระบวนการให้ความรู้ทางการเงิน หรือ “โรงเรียนทางการเงิน” ควบคู่กับการนำ Big Data และ AI วิเคราะห์ข้อมูลรายได้ย้อนหลัง 1–2 ปี ประเมินแนวโน้มรายได้ในอนาคต และใช้ข้อมูล Digital Footprint ประกอบการพิจารณาความสามารถในการชำระหนี้
ดร.มหัทธนะ กล่าวว่า จากประสบการณ์สนับสนุนการมีบ้านให้คนไทยมาแล้วเกือบ 5 ล้านครอบครัว ทำให้ ธอส. มีฐานข้อมูลและความเข้าใจพฤติกรรมผู้กู้ ซึ่งสามารถนำมาประยุกต์ใช้ร่วมกับเทคโนโลยี เพื่อประเมินศักยภาพทางการเงินของผู้ประกอบอาชีพอิสระได้เหมาะสมยิ่งขึ้น
ปัจจุบันสินเชื่อกลุ่มอาชีพอิสระของ ธอส. เติบโตเฉลี่ยปีละ 5–7% โดยตั้งเป้าเพิ่มสัดส่วนเป็น 10% ของพอร์ตสินเชื่อรวม หลังอนุมัติสินเชื่อแล้วมากกว่า 20,000 บัญชี วงเงินเกือบ 10,000 ล้านบาท และยังมีคุณภาพหนี้อยู่ในระดับดี โดยเฉพาะสาขาชลบุรีที่ปล่อยสินเชื่อกลุ่มนี้ได้มากกว่า 1,000 ล้านบาท และมีอัตราหนี้ที่ไม่ก่อให้เกิดรายได้ (NPL) เป็นศูนย์
มิติที่ 4 เร่งสินเชื่อ ESG–Reverse Mortgage รองรับสังคมสูงวัย
ธอส. เดินหน้าสนับสนุนสินเชื่อที่อยู่อาศัยตามหลัก ESG และการเงินสีเขียวอย่างต่อเนื่อง นับตั้งแต่ปี 2564 โดยยอดสินเชื่อกลุ่มดังกล่าวเพิ่มจากกว่า 4,000 ล้านบาท เป็นมากกว่า 20,000 ล้านบาทในปีนี้ หรือเติบโตมากกว่า 4 เท่าตัว ขณะที่ยอดอนุมัติสะสมใกล้แตะ 100,000 ล้านบาท
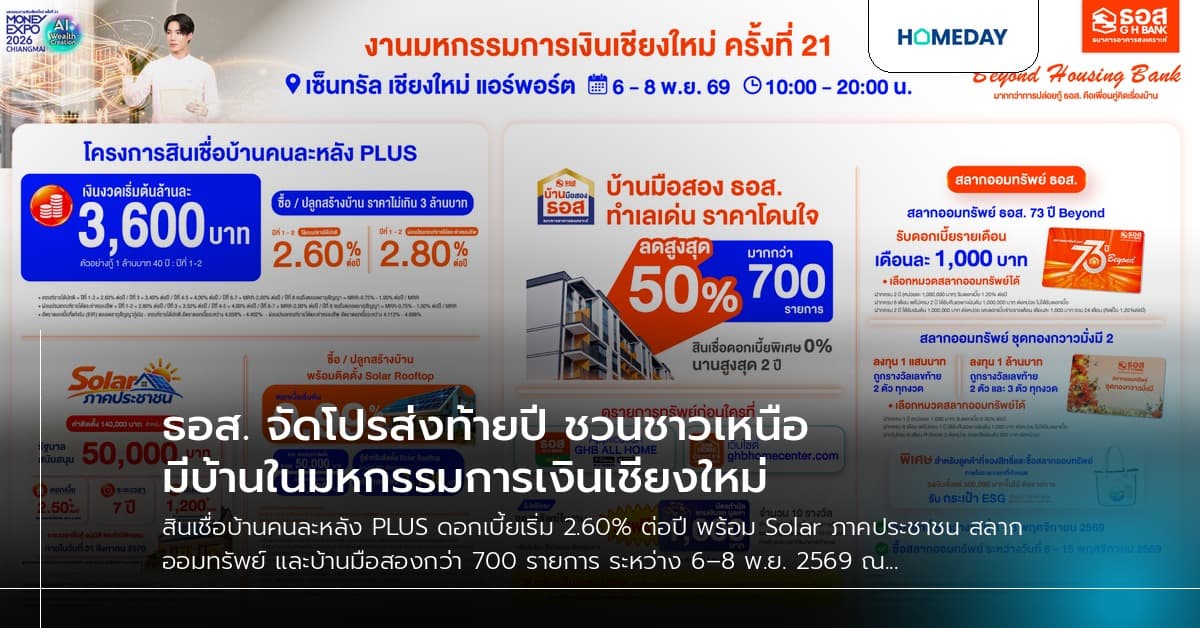
ธนาคารมุ่งส่งเสริมการพัฒนาที่อยู่อาศัยประหยัดพลังงาน ผ่านสินเชื่ออัตราดอกเบี้ยพิเศษสำหรับผู้ประกอบการและประชาชน ทั้งบ้านประหยัดพลังงานระดับเบอร์ 5 และสินเชื่อติดตั้งระบบโซลาร์เซลล์ เพื่อช่วยลดค่าใช้จ่ายด้านพลังงานและสนับสนุนเป้าหมาย Net Zero ของประเทศ โดยสินเชื่อโซลาร์ภาคประชาชนยังเปิดรับคำขอภายใต้เงื่อนไขที่กำหนดถึงวันที่ 31 สิงหาคม 2570
นอกจากนี้ ธอส. ยังเตรียมผลิตภัณฑ์ทางการเงินรองรับสังคมสูงวัย โดยเฉพาะสินเชื่อ Reverse Mortgage ที่เปิดโอกาสให้ผู้สูงอายุนำบ้านปลอดภาระหนี้มาเป็นหลักประกัน เพื่อรับเงินสำหรับใช้จ่ายในชีวิตประจำวันและสร้างความมั่นคงหลังเกษียณ สอดรับกับโครงสร้างประชากรไทยที่มีอัตราการเกิดลดลงเหลือเฉลี่ย 1.1 คนต่อครอบครัว และแนวโน้มผู้สูงอายุอาศัยอยู่ตามลำพังเพิ่มขึ้น
จากความต้องการที่เพิ่มขึ้น ธอส. จึงอนุมัติขยายกรอบวงเงินสินเชื่อ Reverse Mortgage อีก 1,000 ล้านบาท จากเดิม 1,000 ล้านบาท เพื่อเพิ่มโอกาสให้ผู้สูงวัยใช้ประโยชน์จากทรัพย์สินที่มีอยู่ในการสร้างรายได้หลังเกษียณ
สำหรับผลการดำเนินงานในช่วง 9 เดือนแรกของปีที่ผ่านมา อุตสาหกรรมสินเชื่อที่อยู่อาศัยมีมูลค่าสินเชื่อปล่อยใหม่ประมาณ 400,000 ล้านบาท ขณะที่ ธอส. ปล่อยสินเชื่อใหม่ได้มากกว่า 200,000 ล้านบาท หรือคิดเป็นสัดส่วนมากกว่าครึ่งหนึ่งของตลาดรวม ส่วน ณ สิ้นเดือนตุลาคมปี 2569 ธนาคารมียอดสินเชื่อปล่อยใหม่สะสม 220,000 ล้านบาท เติบโตเกือบ 9% จากช่วงเดียวกันของปีก่อน ส่งผลให้ยอดสินเชื่อคงค้างรวมขยายตัวเกือบ 3% แม้ตลาดอสังหาริมทรัพย์ยังเผชิญแรงกดดันจากกำลังซื้อและภาระหนี้ครัวเรือน
ดร.มหัทธนะ กล่าวว่า จุดแข็งสำคัญของ ธอส. คือการมุ่งปล่อยสินเชื่อให้ประชาชนที่ต้องการมีบ้านเป็นของตนเอง มากกว่าการแข่งขันดึงลูกค้าสินเชื่อเดิมผ่านการรีไฟแนนซ์ โดยธนาคารพาณิชย์มีสัดส่วนสินเชื่อรีไฟแนนซ์ประมาณ 32.3% ขณะที่ ธอส. มีเพียง 3.8% สะท้อนบทบาทของธนาคารในการเพิ่มโอกาสให้ผู้ซื้อบ้านรายใหม่เข้าถึงแหล่งเงินทุน
ทั้งนี้ การที่ตลาดสินเชื่อมีสัดส่วนรีไฟแนนซ์เพิ่มขึ้น ทำให้เงินทุนส่วนหนึ่งหมุนเวียนอยู่ในกลุ่มลูกค้าที่มีสินเชื่อเดิม ขณะที่ผู้ซื้อบ้านรายใหม่และผู้ประกอบการยังต้องการแรงสนับสนุนด้านเงินทุน โดยเฉพาะในภาวะที่อัตราการดูดซับที่อยู่อาศัยลดลงมากกว่า 1 เท่าตัวเมื่อเทียบกับอดีต ธอส. จึงให้ความสำคัญกับการปล่อยสินเชื่อใหม่ ควบคู่กับการดูแลลูกค้าเดิมผ่านอัตราดอกเบี้ยที่เหมาะสม และให้ข้อมูลต้นทุนแฝงจากการย้ายสถาบันการเงินอย่างโปร่งใส
เดินหน้า Personalized Marketing ขยายโอกาสมีบ้านทุกช่วงวัย
ดร.มหัทธนะ กล่าวถึงทิศทางการดำเนินงานระยะต่อไปว่า ธอส. จะนำข้อมูลและเทคโนโลยีมาพัฒนาผลิตภัณฑ์และบริการในรูปแบบ Personalized Marketing ทั้งช่องทางออนไลน์และออฟไลน์ โดยออกแบบเงื่อนไขสินเชื่อให้เหมาะกับกลุ่มอาชีพ ช่วงวัย และสภาพเศรษฐกิจในแต่ละพื้นที่ เพื่อให้ประชาชนเข้าถึงแหล่งเงินทุนได้ตรงตามความต้องการ
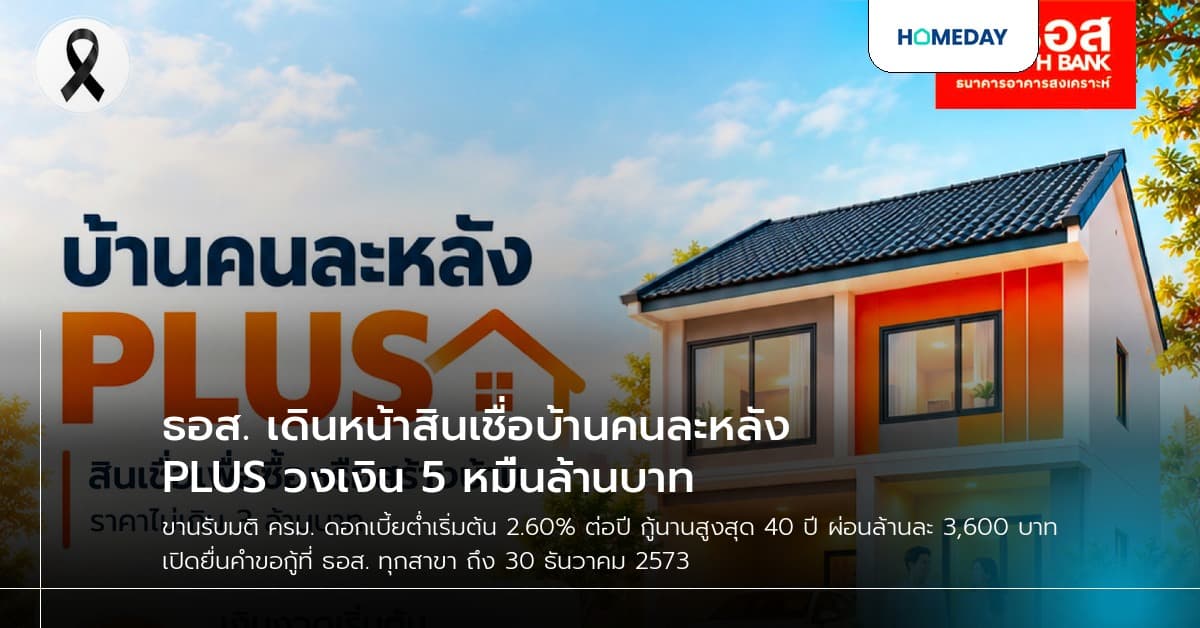
ขณะเดียวกัน ธนาคารยังให้ความสำคัญกับกลุ่มผู้มีรายได้น้อยถึงปานกลาง ผ่านสินเชื่อที่อยู่อาศัยราคาต่ำกว่า 3 ล้านบาท โดยตั้งเป้าปล่อยสินเชื่อให้ประชาชนมากกว่า 200,000 ราย พร้อมเดินหน้าโครงการ “บ้านคนละหลัง พลัส.” วงเงิน 50,000 ล้านบาท ซึ่งเปิดตัวเมื่อกลางเดือนตุลาคมที่ผ่านมา และได้รับความสนใจจากประชาชน โดยมียอดลงทะเบียนแจ้งความประสงค์มากกว่า 60,000 ล้านบาท
ทั้งนี้ ยุทธศาสตร์ Beyond Housing Bank เป็นการขยายบทบาท ธอส. จากผู้ให้สินเชื่อซื้อบ้าน สู่การดูแลประชาชนตลอดเส้นทางการมีที่อยู่อาศัย ตั้งแต่คนเริ่มทำงาน ผู้ประกอบอาชีพอิสระ ครอบครัวที่ต้องการขยับขยายที่อยู่อาศัย ไปจนถึงผู้สูงวัยที่ต้องการใช้ทรัพย์สินสร้างความมั่นคงทางการเงิน
ธอส. จึงมุ่งใช้ข้อมูล เทคโนโลยี และนวัตกรรมทางการเงินเป็นเครื่องมือสำคัญในการลดข้อจำกัดด้านสินเชื่อ ขยายโอกาสการมีบ้านให้ประชาชนทุกกลุ่ม พร้อมรักษาบทบาทกลไกหลักของรัฐบาลและกระทรวงการคลังในการสนับสนุนภาคอสังหาริมทรัพย์และเศรษฐกิจฐานราก เพื่อขับเคลื่อนการเติบโตอย่างทั่วถึงและยั่งยืน