Logo
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap
Add LINE Sticky

ทำความรู้จัก “รีไฟแนนซ์” และ “รีเทนชั่น” ตัวช่วยผ่อนบ้านไม่ให้หนี้บาน ปลดหนี้ไวขึ้น

Homeday
30 สิงหาคม 2567
2 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 30/8/2567

ทำความรู้จัก “รีไฟแนนซ์” และ “รีเทนชั่น” ตัวช่วยผ่อนบ้านไม่ให้หนี้บาน ปลดหนี้ไวขึ้น

บทความที่เกี่ยวข้อง

โครงการแนะนำ

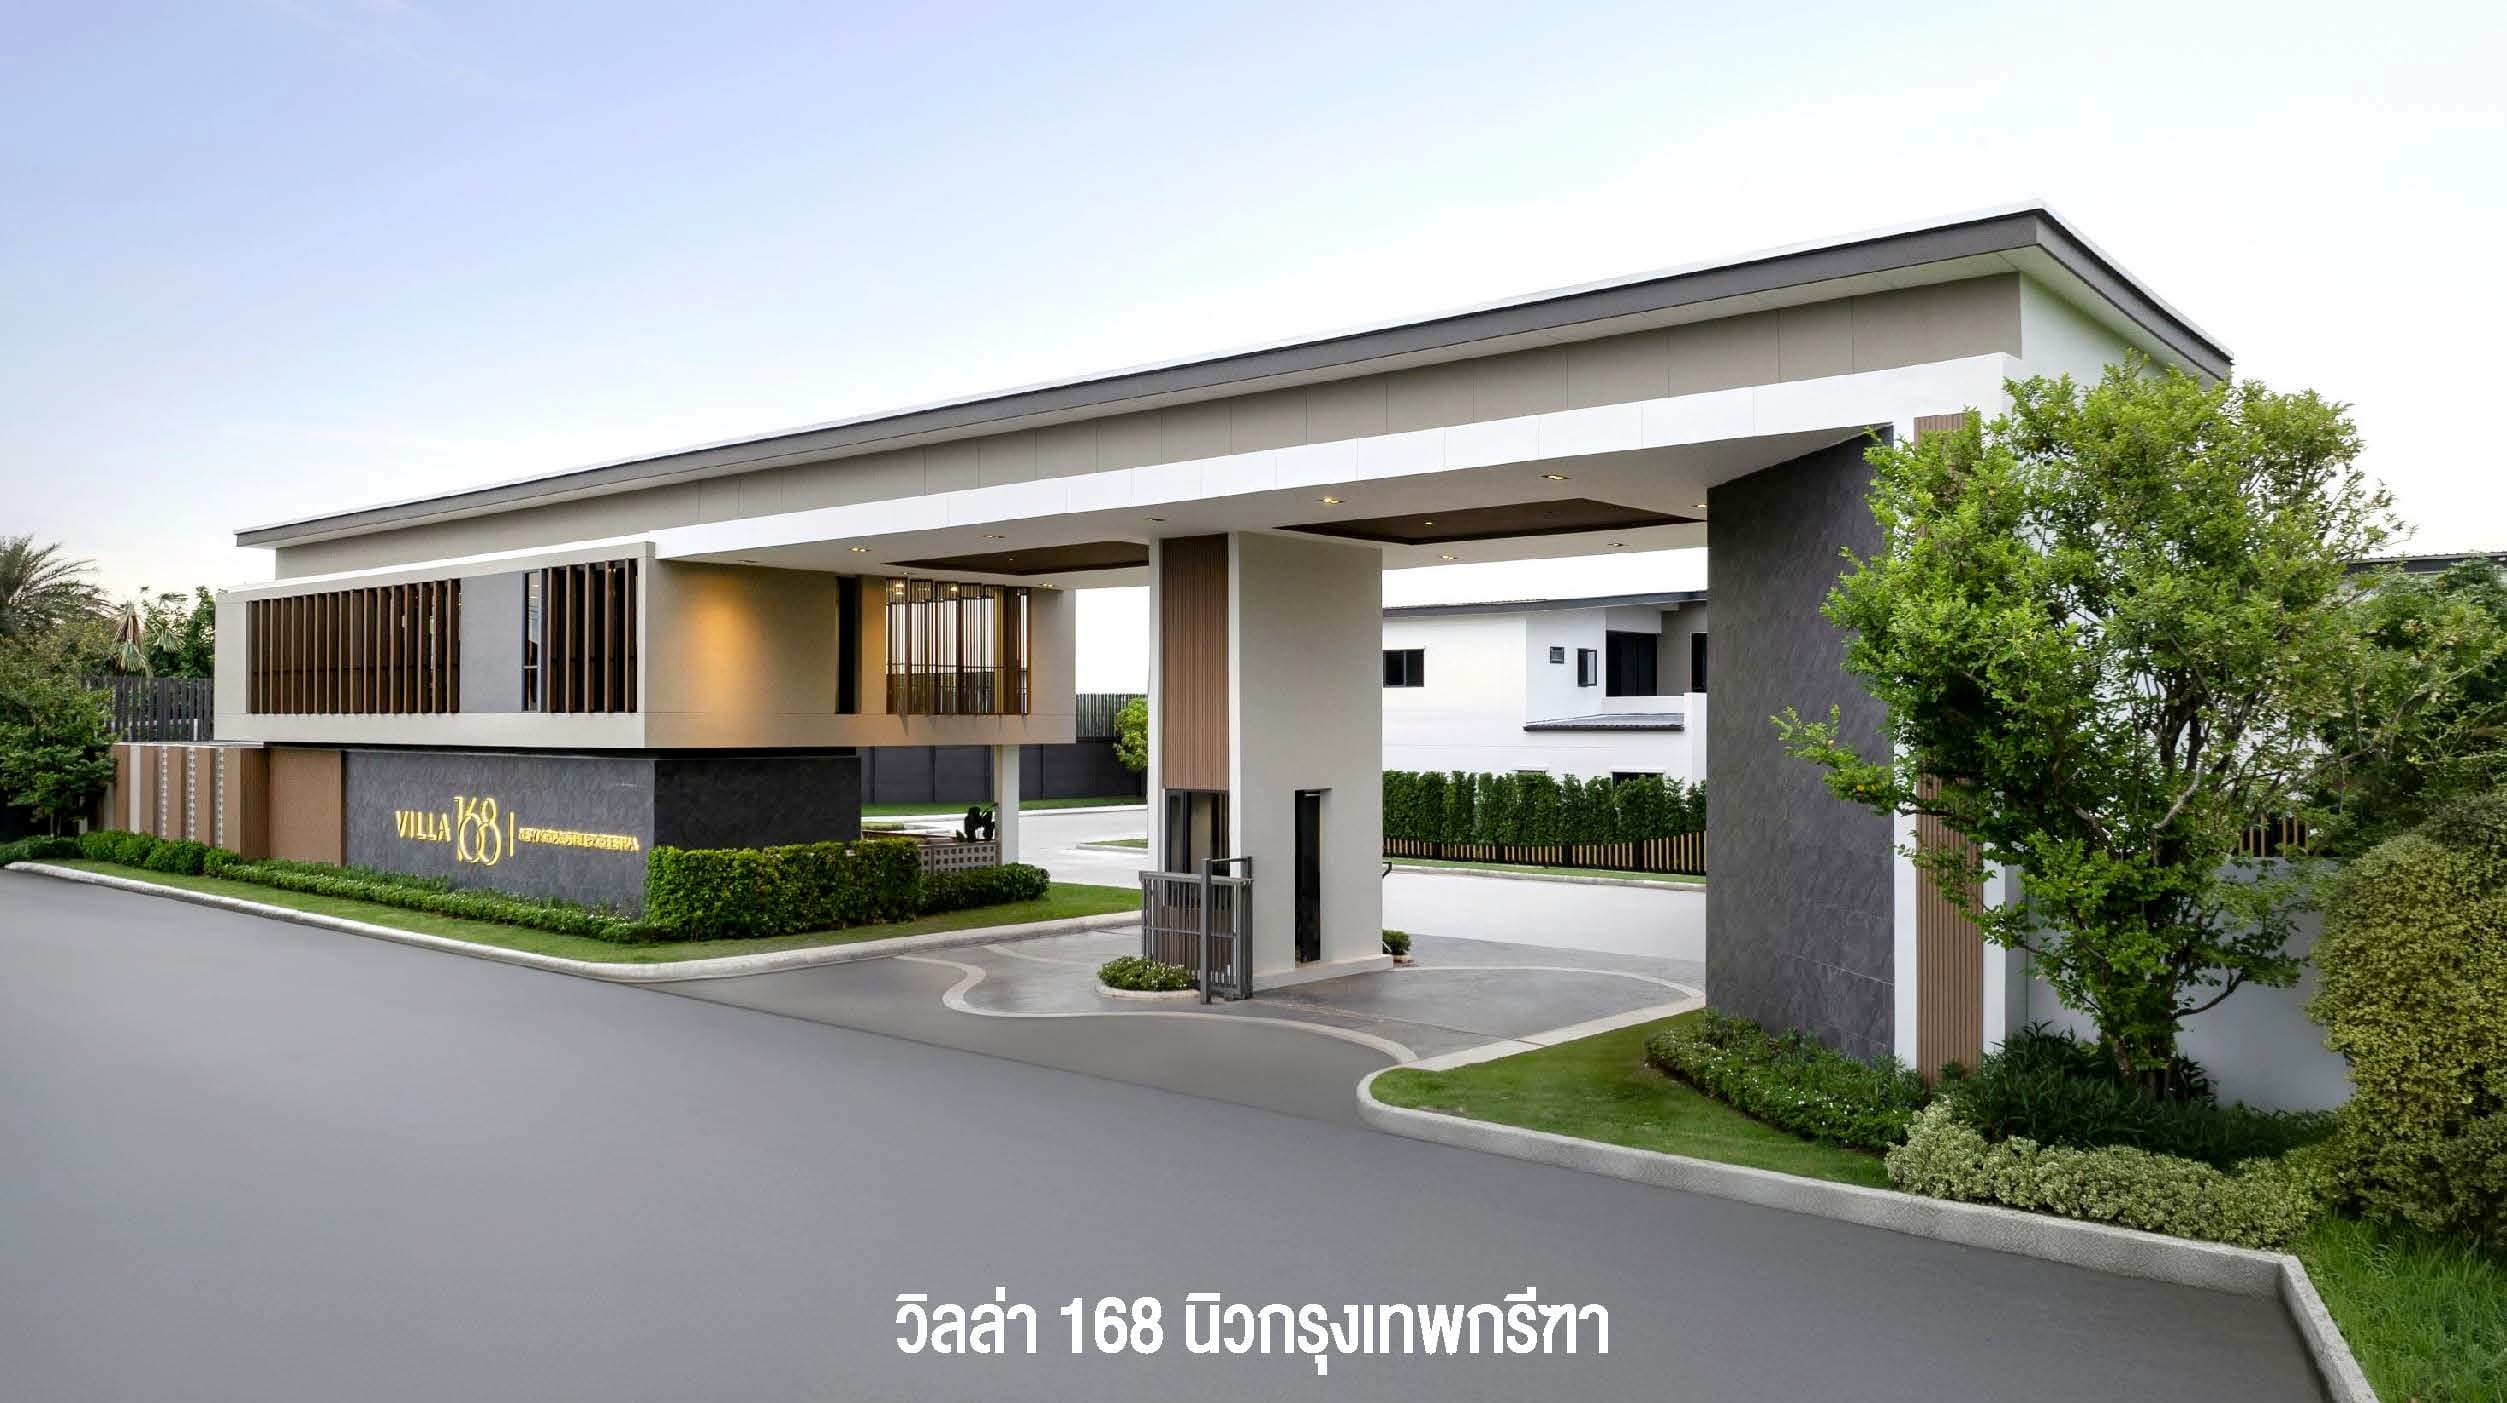
วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)
บ้านเดี่ยว
โครงการใหม่

วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)

แอล.พี.เอ็น.ดีเวลลอปเมนท์
เขตลาดกระบัง, กรุงเทพมหานคร

บ้านเดี่ยว 2 ชั้น จำนวน 91 หลัง บนถนนพัฒนาชนบท 4 แขวงคลองสองต้นนุ่น เขตลาดกระบัง กรุงเทพฯ โครงการเน้นความเป็นส่วนตัว มีแบบบ้าน 6 แบบ พื้นที่ใช้สอย 251-408 ตร.ม. 3-4 ห้องนอน 3-6 ห้องน้ำ และที่จอดรถ 2-4 คัน ส่วนกลางประกอบด้วยคลับเฮ้าส์ ห้องออกกำลังกาย สระว่ายน้ำ พื้นที่พักผ่อน สวนส่วนกลาง สนามเด็กเล่น และระบบรักษาความปลอดภัย 24 ชั่วโมง พร้อมระบบอ่านป้ายทะเบียนและกล้อง CCTV เดินทางเชื่อมมอเตอร์เวย์ ถนนวงแหวนกาญจนาฯ และสนามบินสุวรรณภูมิได้สะดวก

เริ่ม 11,990,000 บาท
เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)
บ้านเดี่ยว
โครงการพร้อมอยู่

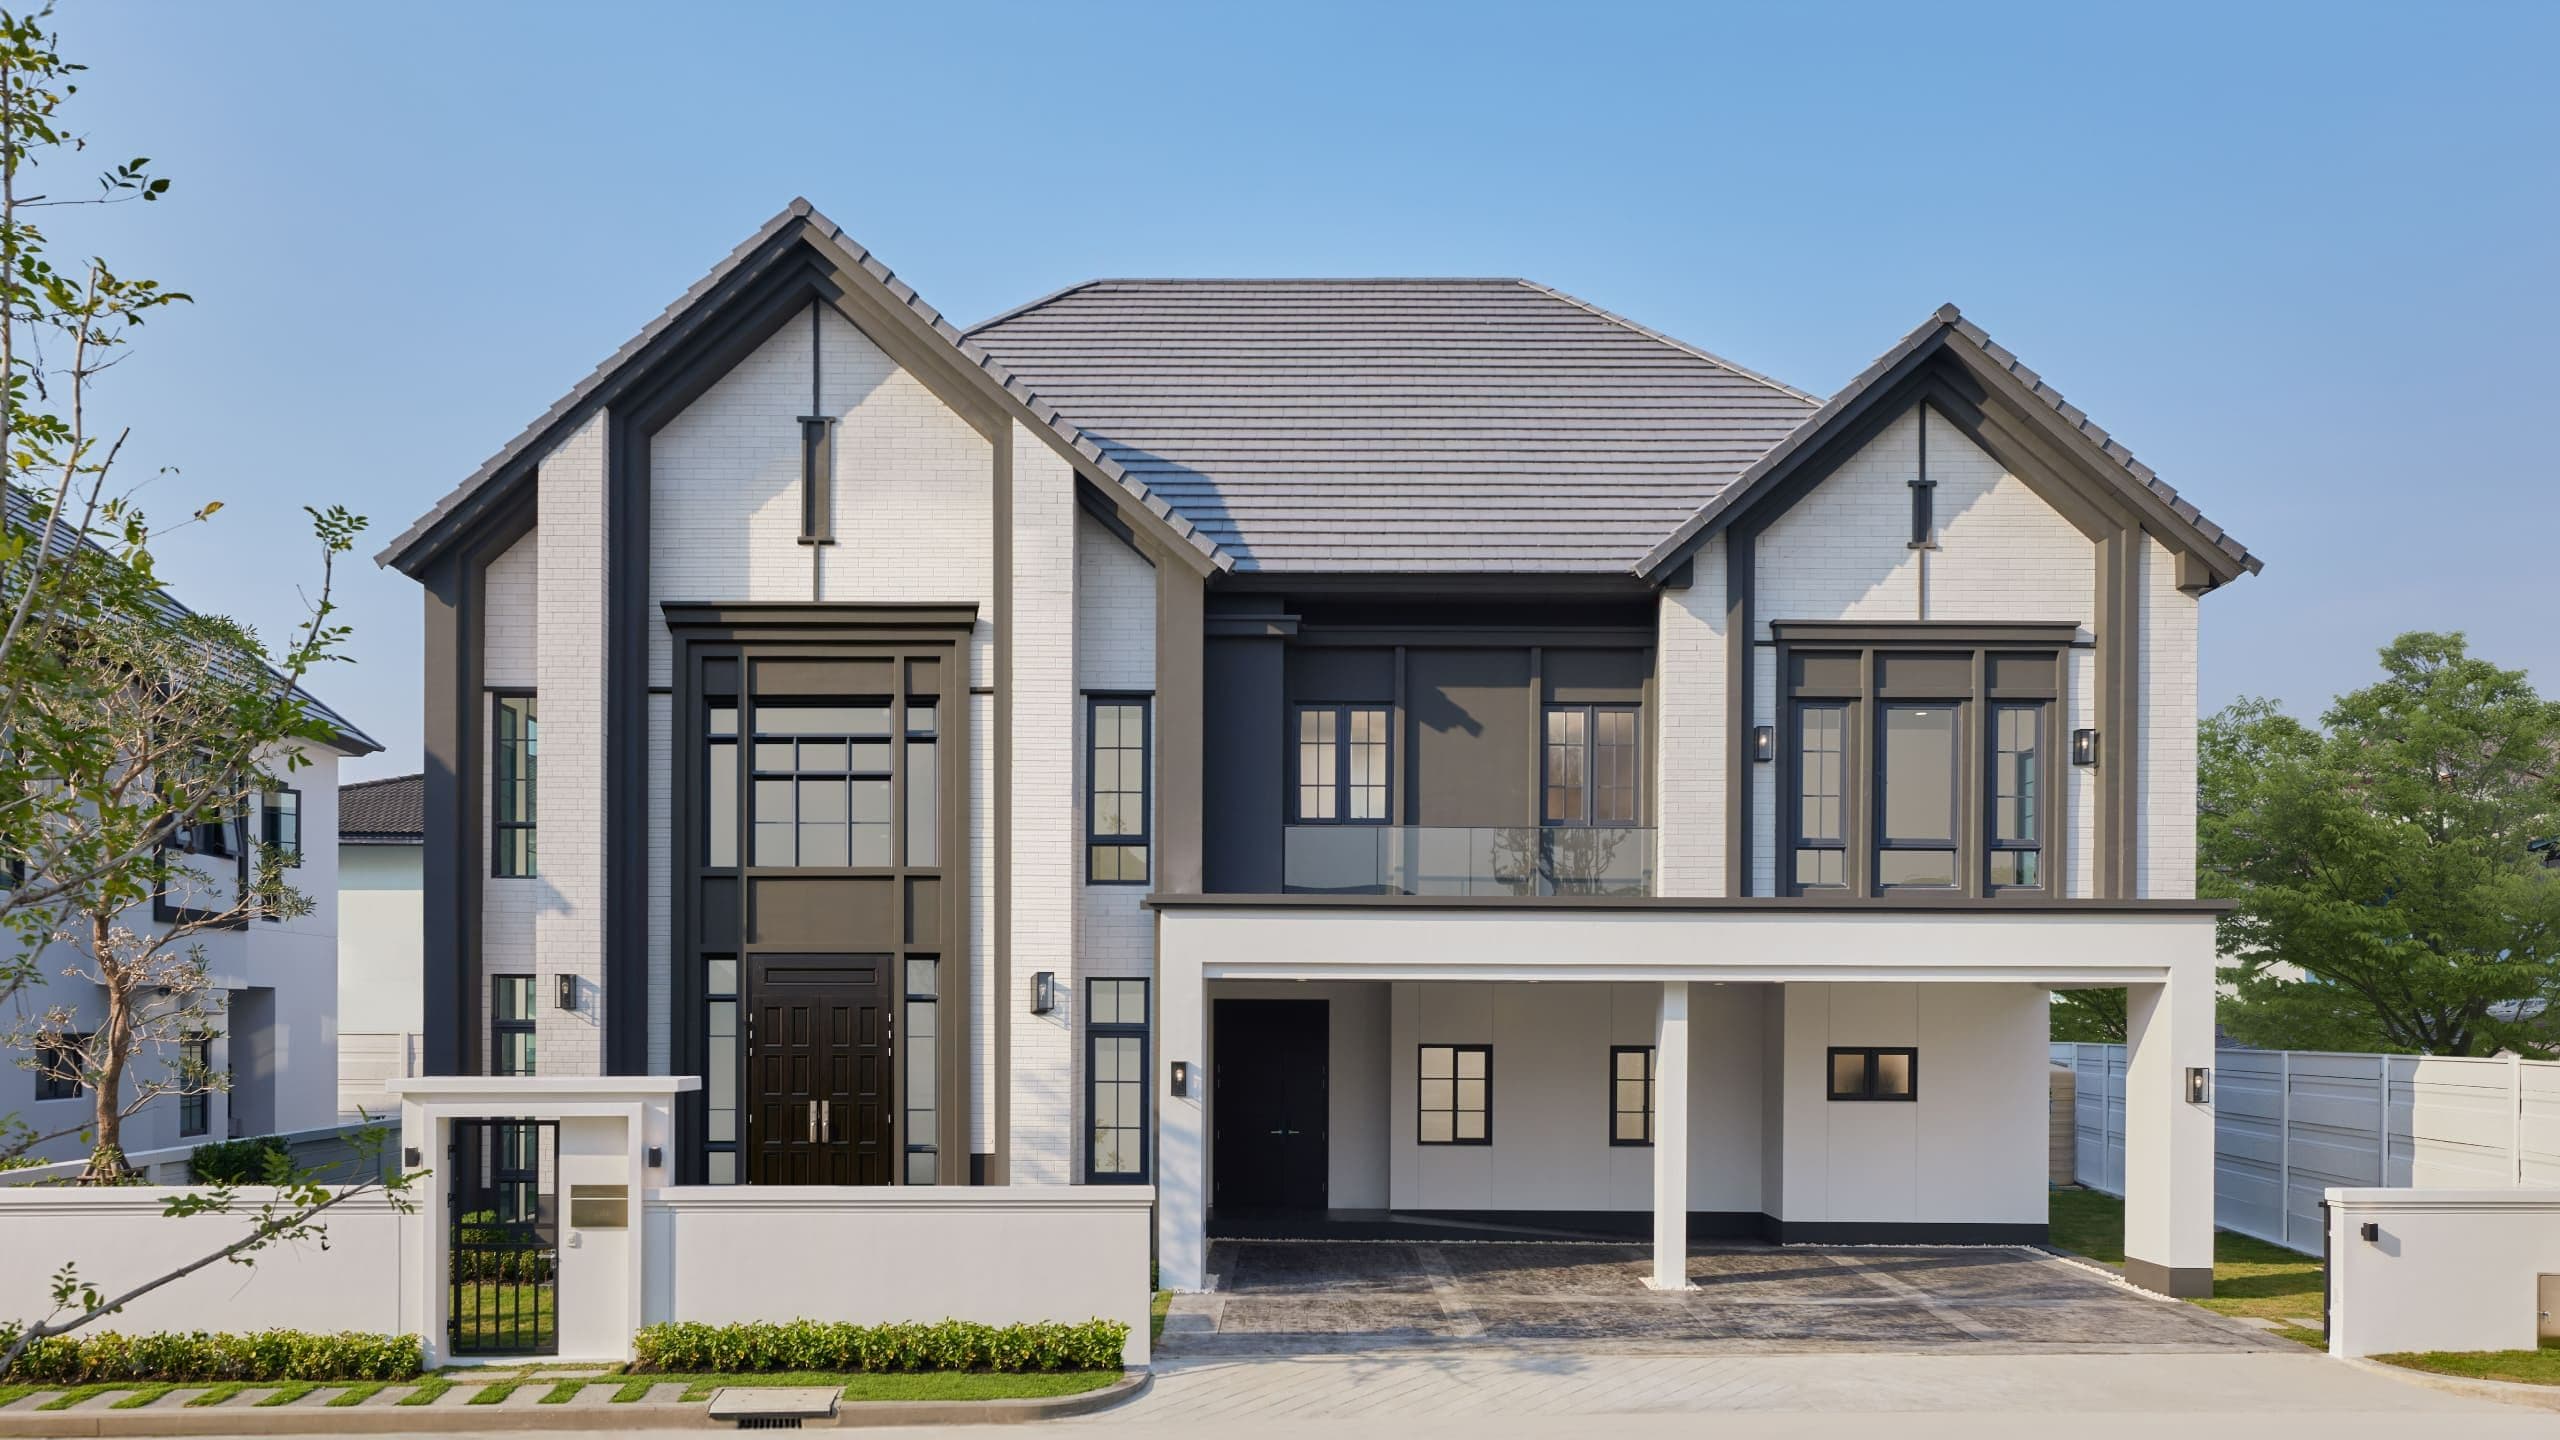
เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)

เอพี (ไทยแลนด์)
เอพี (ไทยแลนด์)
เขตตลิ่งชัน, กรุงเทพมหานคร

โครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao) เป็นโครงการบ้านเดี่ยวระดับลักชัวรี พัฒนาโดย บริษัท เอพี (ไทยแลนด์) จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพถนนแก้วเงินทอง เขตตลิ่งชัน กรุงเทพมหานคร โครงการได้รับการออกแบบด้วยสถาปัตยกรรมสไตล์ English Modern Classic ที่ได้รับแรงบันดาลใจจากยุค Tudor มุ่งเน้นการจัดสรรพื้นที่ที่ตอบสนองการอยู่อาศัยของครอบครัวขนาดใหญ่และรองรับการใช้ชีวิตร่วมกันของสมาชิกหลายช่วงวัยในทำเลที่สามารถเชื่อมต่อการเดินทางเข้าสู่ศูนย์กลางย่านฝั่งธนบุรีและพื้นที่กรุงเทพมหานครชั้นในได้อย่างสะดวก พื้นที่โครงการถูกพัฒนาบนที่ดินขนาด 27 ไร่ โดยเน้นความเป็นส่วนตัวด้วยจำนวนบ้านพักอาศัยเพียง 58 ยูนิต ตัวบ้านตั้งอยู่บนที่ดินเริ่มต้น 100 ตารางวาขึ้นไป และมีพื้นที่ใช้สอยภายในขนาด 390 ถึง 580 ตารางเมตร ฟังก์ชันบ้านได้รับการออกแบบให้มีขนาด 4 ถึง 5 ห้องนอน 5 ถึง 6 ห้องน้ำ พร้อมพื้นที่จอดรถ 3 ถึง 4 คัน นอกจากนี้ยังมีการออกแบบเชิงสถาปัตยกรรมเช่น พื้นที่ห้องรับแขกเพดานสูงแบบ Double Volume และฟังก์ชันห้องใต้หลังคา เพื่อเพิ่มมิติและพื้นที่ใช้สอยภายในตัวบ้านให้เกิดประโยชน์สูงสุด ภายในโครงการมีการจัดเตรียมสิ่งอำนวยความสะดวกส่วนกลางอย่างครบครัน ประกอบด้วย อาคารคลับเฮาส์ สระว่ายน้ำระบบเกลือพร้อมสระเด็ก และห้องออกกำลังกายที่รองรับระบบ Virtual Fitness นอกจากนี้ยังมีพื้นที่สวนสาธารณะส่วนกลางและสนามเด็กเล่นที่ออกแบบให้มีโครงสร้างส่งเสริมพัฒนาการ ด้านระบบรักษาความปลอดภัย โครงการนำระบบ KATSAN ซึ่งเป็นนวัตกรรมการจัดการความปลอดภัยของ AP มาใช้คัดกรองการเข้า-ออก พร้อมติดตั้งกล้องวงจรปิดรอบโครงการ และมีเจ้าหน้าที่รักษาความปลอดภัยปฏิบัติงานตลอด 24 ชั่วโมง ทำเลที่ตั้งของโครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า มีความโดดเด่นด้านเครือข่ายเส้นทางคมนาคม โดยสามารถเชื่อมต่อถนนเส้นหลักอย่างถนนบรมราชชนนี ถนนจรัญสนิทวงศ์ และถนนราชพฤกษ์ โครงการตั้งอยู่ห่างจากรถไฟฟ้า MRT สถานีแยกไฟฉาย ประมาณ 3.1 กิโลเมตร และห่างจากจุดขึ้น-ลงทางพิเศษศรีรัช ประมาณ 3.6 กิโลเมตร นอกจากนี้ยังแวดล้อมด้วยสถานที่สำคัญและแหล่งอำนวยความสะดวกชั้นนำ ได้แก่ เซ็นทรัล ปิ่นเกล้า, โรงพยาบาลศิริราช, โรงพยาบาลเจ้าพระยา, ตลาดบางขุนศรี และสถานศึกษาชั้นนำ

เริ่ม 25,900,000 บาท
มหกรรมบ้านและคอนโด
Article Image
ปัจจุบันอัตราดอกเบี้ยมีผลต่อการใช้ชีวิตของผู้บริโภคทั้งทางตรงและทางอ้อม เนื่องจากการปรับอัตราดอกเบี้ยแต่ละครั้งหมายถึงสภาพคล่องทางการเงินของผู้บริโภคที่เปลี่ยนไป รวมไปถึงการจับจ่ายใช้สอยและวางแผนทางการเงินอื่น ๆ เช่นกัน ข้อมูลล่าสุดจากผลการประชุมคณะกรรมการนโยบายการเงิน (กนง.) ธนาคารแห่งประเทศไทย มีมติให้คงอัตราดอกเบี้ยนโยบายไว้ที่ 2.50% ต่อปี ถือเป็นการคงอัตราดอกเบี้ยครั้งที่ 5 นับตั้งแต่วันที่ 29 พฤศจิกายน 2566 ท่ามกลางสภาวะเศรษฐกิจซบเซาและความเชื่อมั่นผู้บริโภคที่ลดลงอย่างต่อเนื่องที่หลายฝ่ายคาดหวังให้มีการปรับลดอัตราดอกเบี้ย เพื่อช่วยให้ผู้บริโภคสามารถประคับประคองกำลังซื้อไปได้ท่ามกลางช่วงเวลาที่ท้าทายเช่นนี้
ข้อมูลจากบริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (เครดิตบูโร) เปิดเผยว่าสถานะหนี้เสีย (NPL) ที่ค้างชำระเกิน 90 วันในไตรมาส 2 ของปี 2567 อยู่ที่กว่า 1.15 ล้านล้านบาท เพิ่มขึ้น 12.2% เมื่อเทียบกับปีก่อน โดยเป็นหนี้เสียจากสินเชื่อที่อยู่อาศัยกว่า 218,670 ล้านบาท เพิ่มขึ้น 23.2% เมื่อเทียบกับปีก่อน จะเห็นได้ว่าภาคอสังหาริมทรัพย์ได้รับผลกระทบอย่างชัดเจนจากการคงอัตราดอกเบี้ยไว้ในระดับสูงสวนทางการฟื้นตัวของเศรษฐกิจ เนื่องด้วยที่อยู่อาศัยเป็นทรัพย์สินที่มีราคาสูง ผู้บริโภคส่วนใหญ่จึงจำเป็นต้องกู้สินเชื่อจากธนาคารเพื่อซื้อบ้าน/คอนโดมิเนียม และด้วยระยะเวลาการผ่อนชำระที่ยาวนาน ทำให้อัตราดอกเบี้ยกลายเป็นตัวแปรสำคัญที่มีผลต่อการตัดสินใจยื่นกู้ ข้อมูลจากแบบสอบถามความคิดเห็นของผู้บริโภคที่มีต่อตลาดที่อยู่อาศัย DDproperty Thailand Consumer Sentiment Study เผยว่า อัตราดอกเบี้ยเป็นปัจจัยสำคัญที่สุดที่ผู้บริโภคพิจารณาเมื่อต้องกู้ซื้อบ้านถึง 78% ดังนั้น การปรับอัตราดอกเบี้ยนโยบายจึงเปรียบเสมือนเข็มทิศที่กำหนดทิศทางการเงินของผู้ที่วางแผนกู้ซื้อบ้านและผู้ที่กำลังผ่อนบ้านอย่างเลี่ยงไม่ได้
การปรับอัตราดอกเบี้ยมีผลอย่างไรเมื่อกู้ซื้อบ้าน?
อัตราดอกเบี้ยนโยบายถูกกำหนดโดยธนาคารกลางหรือธนาคารแห่งประเทศไทย (ธปท.) เป็นอัตราที่ธนาคารกลางจ่ายดอกเบี้ยให้กับธนาคารพาณิชย์ที่เอาเงินมาฝาก หรือเป็นอัตราที่ธนาคารกลางเก็บดอกเบี้ยจากธนาคารพาณิชย์ที่มากู้เงิน ซึ่งอัตราดอกเบี้ยนโยบายจะส่งผลกับอัตราดอกเบี้ยที่ธนาคารพาณิชย์คิดกับลูกค้าที่เป็นผู้กู้หรือผู้ฝากเงินต่อไป ดังนั้น อัตราดอกเบี้ยนโยบายจึงเป็นอัตราดอกเบี้ยที่สำคัญที่สุดที่จะส่งผลกับอัตราดอกเบี้ยอื่น ๆ ในระบบเศรษฐกิจรวมทั้งภาคอสังหาริมทรัพย์ โดยเกี่ยวข้องกับผู้ที่วางแผนซื้อบ้านและผู้ที่กำลังผ่อนบ้านโดยตรง เพราะหากมีการปรับลดหรือเพิ่มอัตราดอกเบี้ยนโยบาย ดอกเบี้ยเงินฝากและดอกเบี้ยเงินกู้ของธนาคารพาณิชย์ก็จะปรับลดหรือเพิ่มตามเช่นกัน
หากผู้บริโภคกู้ซื้อบ้านโดยเลือกอัตราดอกเบี้ยเงินกู้แบบคงที่ (Fixed Rate) จะเป็นอัตราดอกเบี้ยที่ไม่มีการปรับขึ้น-ลงในช่วงเวลาที่ธนาคารกำหนด โดยทั่วไปมักจะเป็นช่วงระยะเวลาสั้น ๆ ในช่วงต้นของการผ่อนบ้านเพื่อดึงดูดใจลูกค้า เหมาะสำหรับการกู้ซื้อบ้านในช่วงที่เศรษฐกิจดี ซึ่งอัตราดอกเบี้ยมักมีแนวโน้มปรับขึ้น ซึ่งจะทำให้ผู้ขอสินเชื่อไม่ต้องเสียดอกเบี้ยบ้านเพิ่มขึ้นตามไปด้วย เนื่องจากยังคงถูกคิดอัตราดอกเบี้ยเงินกู้ไปตามสัญญาเดิมนั่นเอง
ส่วนสินเชื่อดอกเบี้ยเงินกู้แบบลอยตัว (Floating Rate) จะอ้างอิงกับอัตราดอกเบี้ยของเงินกู้ระยะยาวสำหรับลูกหนี้ชั้นดีซึ่งจะเป็นอัตราดอกเบี้ยขั้นต่ำสุดหรือ MLR (Minimum Loan Rate) ซึ่งสามารถขึ้น-ลงได้ตามสถานการณ์เศรษฐกิจ ตลาดเงิน และต้นทุนทางการเงินของธนาคาร และผันแปรตามทิศทางอัตราดอกเบี้ย จึงเหมาะสำหรับการกู้ในช่วงเศรษฐกิจไม่ดีเพราะมักจะมีการปรับลดอัตราดอกเบี้ย แต่หากอยู่ในช่วงที่อัตราดอกเบี้ยปรับขึ้นผู้กู้ก็จะต้องจ่ายค่าดอกเบี้ยเพิ่มขึ้นตาม
Article Image
ทำความรู้จัก “รีเทนชั่น” และ “รีไฟแนนซ์” ผู้ช่วยใกล้ตัวของคนผ่อนบ้าน
ผู้บริโภคที่กู้ซื้อบ้านในช่วงเศรษฐกิจชะลอตัวควรวางแผนทางการเงินอย่างรอบคอบ รวมทั้งหมั่นศึกษาเทคนิคการผ่อนบ้านที่ช่วยลดต้นลดดอกควบคู่ไปด้วย ดีดีพร็อพเพอร์ตี้ (DDproperty) แพลตฟอร์มอสังหาริมทรัพย์อันดับ 1 ของไทย ชวนมาทำความรู้จักกับ “รีเทนชั่น” และ “รีไฟแนนซ์” ทางลัดที่จะช่วยแบ่งเบาภาระดอกเบี้ยเมื่อกู้ซื้อบ้านที่หลายคนอาจไม่เคยรู้มาก่อน โดยการ “รีเทนชั่น” และ “รีไฟแนนซ์” ต่างมีวัตถุประสงค์ในการลดอัตราดอกเบี้ยจากการกู้ซื้อบ้านให้ต่ำลงเหมือนกัน แต่มีความแตกต่างในรายละเอียดการดำเนินการ ดังนี้
• รีเทนชั่น (Retention) เป็นการต่อรองขอเปลี่ยนอัตราดอกเบี้ยเงินกู้กับธนาคารเดิมที่กำลังผ่อนอยู่ โดยธนาคารจะตรวจสอบประวัติการผ่อนชำระของผู้กู้ก่อนพิจารณาเช่นกัน วิธีนี้มีจุดเด่นอยู่ที่ผู้กู้ไม่เสียเวลาในการจัดเตรียมเอกสารใหม่ เนื่องจากเป็นการทำธุรกรรมกับธนาคารเดิม ธนาคารจะมีเอกสารและข้อมูลของผู้กู้อยู่แล้ว ทำให้ใช้ระยะเวลาในการพิจารณาอนุมัติไม่นาน นอกจากนี้ยังมีข้อดีตรงที่เสียค่าธรรมเนียมน้อยกว่าการรีไฟแนนซ์ จึงได้ประโยชน์ทั้งการประหยัดเวลา ลดความยุ่งยากในการเตรียมเอกสาร และมีค่าใช้จ่ายในการดำเนินการที่ถูกกว่า • รีไฟแนนซ์ (Refinance) เป็นการย้ายไปทำสัญญาสินเชื่อกู้ซื้อที่อยู่อาศัยกับธนาคารแห่งใหม่เพื่อให้ได้ดอกเบี้ยที่ต่ำกว่า โดยหลายธนาคารมักจะมีการจัดโปรโมชั่นรีไฟแนนซ์ในอัตราดอกเบี้ยพิเศษเพื่อดึงดูดลูกค้ารายใหม่ จึงทำให้ผู้กู้จะได้อัตราดอกเบี้ยที่ต่ำกว่าการรีเทนชั่น นอกจากนี้บางแห่งยังมีโปรโมชั่นพิเศษเพิ่มเติม เช่น ฟรีค่าประเมินหลักประกัน, ฟรีค่าเบี้ยประกันอัคคีภัย หรือฟรีค่าจดจำนอง เป็นต้น จุดเด่นของการรีไฟแนนซ์คือผู้ขอสินเชื่อสามารถเลือกข้อเสนอที่มองว่าคุ้มค่าที่สุดจากธนาคารต่าง ๆ ได้เอง ถือเป็นวิธีที่ได้รับนิยมเป็นอย่างมากเนื่องจากช่วยลดภาระดอกเบี้ยที่ต้องผ่อนลงได้อย่างชัดเจน หรืออาจได้เงินส่วนต่างมาใช้ในการซ่อมแซมที่อยู่อาศัยได้หากกู้ได้มากกว่าวงเงินเดิม
เปิดเช็กลิสต์ก่อนตัดสินใจ “รีเทนชั่น” หรือ “รีไฟแนนซ์” แบบไหนเหมาะกับคุณ
ข้อมูลจากแบบสอบถามฯ DDproperty Thailand Consumer Sentiment Study เผยว่า ผู้บริโภคที่มีที่อยู่อาศัยเป็นของตัวเองเกือบ 3 ใน 5 (59%) มีความคุ้นเคยกับการรีไฟแนนซ์อยู่แล้ว โดยมีสัดส่วนที่สูงขึ้นในกลุ่มผู้ที่มีรายได้ปานกลางและมีรายได้สูง (สัดส่วน 68% และ 71% ตามลำดับ) ขณะที่อีก 34% ไม่รู้จักการรีไฟแนนซ์มาก่อน โดยเหตุผลหลักของผู้บริโภคส่วนใหญ่ที่ตั้งใจจะรีไฟแนนซ์ (60%) มองว่าวิธีนี้จะช่วยให้ประหยัดเงินได้มากขึ้น ขณะที่ 52% มองว่าช่วยให้ได้อัตราดอกเบี้ยและการผ่อนจ่ายที่ถูกลง และ 36% รู้สึกว่าตัวเองในปัจจุบันมีความรู้ความเข้าใจเรื่องการเงินมากขึ้นกว่าตอนแรก
อย่างไรก็ดี แม้เป้าหมายในการรีเทนชั่นหรือรีไฟแนนซ์จะมุ่งเน้นไปที่การช่วยลดอัตราดอกเบี้ย แต่มีรายละเอียดและเงื่อนไขที่ต้องทำความเข้าใจอย่างรอบคอบ ดีดีพร็อพเพอร์ตี้รวบรวมเช็กลิสต์ที่ควรพิจารณาก่อนตัดสินใจรีเทนชั่นหรือรีไฟแนนซ์ เพื่อให้ผู้บริโภคสามารถเลือกแนวทางลดดอกเบี้ยที่ตอบโจทย์การเงินได้มากที่สุด ดังนี้
• ตรวจสอบรายละเอียดสัญญาเดิมให้ชัดเจน ปกติแล้วธนาคารจะมีโปรโมชั่นสินเชื่อที่อยู่อาศัยที่คิดดอกเบี้ยอัตราพิเศษในช่วง 3 ปีแรกเท่านั้น เมื่อพ้นช่วงเวลาดังกล่าวดอกเบี้ยจะขยับเป็นอัตราลอยตัวจึงทำให้ผู้กู้ต้องผ่อนชำระอัตราดอกเบี้ยที่สูงขึ้น ดังนั้น ผู้กู้ควรตรวจสอบรายละเอียดในสัญญาให้ชัดเจนตั้งแต่ต้นว่ามีเงื่อนไขเวลาในการยื่นเรื่องรีเทนชั่นหรือรีไฟแนนซ์ไว้อย่างไร
โดยส่วนใหญ่ธนาคารจะระบุให้ผู้กู้สามารถรีไฟแนนซ์ได้หลังจากผ่อนไประยะเวลาหนึ่ง ซึ่งหากมีการรีไฟแนนซ์ก่อนครบกำหนด ผู้กู้จะต้องเสียค่าปรับให้ธนาคารเดิมขึ้นอยู่กับนโยบายของแต่ละธนาคาร อย่างไรก็ดี หากผู้กู้มีความจำเป็นต้องรีไฟแนนซ์ก่อนเวลาที่กำหนดในสัญญาเนื่องจากแบกรับภาระดอกเบี้ยไม่ไหว ก็ควรคำนวณยอดค่าปรับมาเปรียบเทียบกับจำนวนดอกเบี้ยที่ต้องจ่ายในแต่ละเดือนว่าคุ้มพอที่จะเสียค่าปรับหรือไม่ วิธีไหนจะแบ่งเบาภาระทางการเงินได้มากกว่ากัน หรือจะเลือกอดทนผ่อนจ่ายไปจนครบกำหนดสัญญาก่อนเพื่อหลีกเลี่ยงการเสียค่าปรับที่ไม่จำเป็นแทน
• เวลาในการเตรียมเอกสาร อีกหนึ่งข้อดีของการรีเทนชั่นคือเป็นการดำเนินธุรกรรมกับธนาคารเดิม ซึ่งมีเอกสารและข้อมูลของผู้กู้อยู่แล้ว จึงทำให้ไม่ต้องเสียเวลาเตรียมเอกสารต่าง ๆ มากนัก เนื่องจากธนาคารสามารถใช้เอกสารเดิมหลายฉบับที่ผู้กู้ใช้ยื่นขอสินเชื่อ จึงมีความสะดวกสบายมากกว่า อีกทั้งยังใช้ระยะเวลาในการพิจารณาไม่นาน เพราะธนาคารมีประวัติการผ่อนชำระอยู่แล้ว จึงอนุมัติได้เร็วกว่าการรีไฟแนนซ์ที่ผู้กู้ต้องเตรียมเอกสารใหม่ทั้งหมดเพื่อใช้ประกอบการยื่นกู้ตามเงื่อนไขของธนาคารใหม่ หลังจากนั้นธนาคารจะตรวจสอบประวัติการชำระสินเชื่อ ภาระหนี้ ประเมินสภาพที่อยู่อาศัยที่ต้องการกู้ และดำเนินการตามขั้นตอนตรวจสอบ ซึ่งใช้เวลาการพิจารณาอนุมัติเท่ากับการขอกู้ใหม่ • คำนวณค่าใช้จ่ายทั้งหมด หลายคนมองว่าการรีไฟแนนซ์คุ้มค่ามากกว่าเนื่องจากธนาคารส่วนใหญ่มักเสนอโปรโมชั่นอัตราดอกเบี้ยพิเศษให้ อย่างไรก็ดี ผู้กู้ต้องไม่ลืมที่จะคำนวณค่าธรรมเนียมในการดำเนินการต่าง ๆ ด้วย เนื่องจากการรีไฟแนนซ์ไปยังธนาคารใหม่จะต้องมีขั้นตอนการจดจำนองใหม่อีกครั้ง จึงมีค่าใช้จ่ายที่มากกว่าการรีเทนชั่นกับธนาคารเดิม โดยค่าใช้จ่ายในการรีไฟแนนซ์ประกอบด้วย • ค่าธรรมเนียมการจัดการสินเชื่อตามสัญญาใหม่ 0-3% • ค่าธรรมเนียมในการจดจำนอง 1% (ปัจจุบันมีมาตรการลดค่าธรรมเนียมจดทะเบียนสิทธิและนิติกรรมสำหรับที่อยู่อาศัย โดยลดค่าจดทะเบียนการจำนองอสังหาฯ จาก 1% เหลือ 01% สำหรับการซื้อขายที่อยู่อาศัยในราคาไม่เกิน 7 ล้านบาท และวงเงินจำนองไม่เกิน 7 ล้านบาทต่อสัญญา จนถึง 31 ธันวาคม 2567) • ค่าประเมินราคาหลักประกัน 25-2% • ค่าอากรแสตมป์ 05% ของวงเงินกู้ • ค่าประกันอัคคีภัย
นอกจากนี้หลังจากได้รับการอนุมัติจากธนาคารใหม่ที่รีไฟแนนซ์แล้ว ผู้กู้จะต้องสอบถามยอดหนี้คงเหลือจากธนาคารเดิมก่อน ซึ่งจะต้องเตรียมเงินส่วนนี้ไปชำระให้กับธนาคารเดิมในวันไถ่ถอนด้วยเช่นกัน ขณะที่การรีเทนชั่นจะมีค่าธรรมเนียมประมาณ 1-2% ของยอดวงเงินกู้เดิมหรือวงเงินที่เหลือแล้วแต่ที่ธนาคารกำหนด ผู้บริโภคจึงควรคำนวณต้นทุนค่าใช้จ่ายเปรียบเทียบกันให้ละเอียด หากอัตราดอกเบี้ยที่ได้รับต่างกันไม่มากนัก การรีเทนชั่นอาจจะคุ้มค่ากว่าเนื่องจากเสียค่าธรรมเนียมในการดำเนินการที่น้อยกว่า
• ต่อรองเพื่อหาอัตราดอกเบี้ยที่คุ้มค่า เบื้องต้นผู้กู้ควรติดต่อขอทราบตัวเลือกโปรโมชั่นรีไฟแนนซ์จากธนาคารอื่น ๆ เพื่อนำมาเปรียบเทียบอัตราดอกเบี้ยกับการรีเทนชั่นกับธนาคารเดิมว่าที่ใดให้ดอกเบี้ยเฉลี่ยต่ำสุดในช่วง 3 ปีแรก เนื่องจากเมื่อพ้นช่วงเวลาดังกล่าวก็จะสามารถขอยื่นเรื่องรีเทนชั่นหรือรีไฟแนนซ์เพื่อลดดอกเบี้ยได้อีกครั้ง อย่างไรก็ดี ส่วนใหญ่การรีไฟแนนซ์มักจะได้อัตราดอกเบี้ยที่ต่ำกว่าการรีเทนชั่น หากผู้กู้ได้รับโปรโมชั่นรีไฟแนนซ์ในอัตราดอกเบี้ยพิเศษก็สามารถนำไปต่อรองกับธนาคารเดิมเพื่อขอรีเทนชั่นในอัตรานั้นได้ ซึ่งมีโอกาสที่ทางธนาคารเดิมจะปรับลดดอกเบี้ยลงมาให้เป็นกรณีพิเศษ เพื่อแข่งขันกับคู่แข่งและรักษาฐานลูกค้าเดิมไว้เช่นกัน ซึ่งจะช่วยให้ผู้กู้ได้รับดอกเบี้ยที่ต่ำลงและคุ้มค่ากว่า เนื่องจากค่าธรรมเนียมการรีเทนชั่นต่ำกว่าการรีไฟแนนซ์
แม้การรีเทนชั่นและรีไฟแนนซ์จะเป็นผู้ช่วยสำคัญที่ทำให้ทุกคนแบ่งเบาภาระในการผ่อนบ้านได้มากขึ้น ลดจำนวนดอกเบี้ยที่ต้องจ่ายลง รวมทั้งเพิ่มสภาพคล่องทางการเงินให้ดีขึ้นแล้ว แต่หัวใจสำคัญที่ทุกคนไม่ควรมองข้ามตั้งแต่คิดจะซื้อบ้าน/คอนโดฯ คือการวางแผนการเงินให้เป็นระบบก่อนกู้ซื้อที่อยู่อาศัย เพื่อป้องกันการเกิดปัญหาขาดสภาพคล่อง ผ่อนไม่ไหวจนขาดส่งค่างวดและกระทบไปสู่การผิดนัดชำระหนี้ต่าง ๆ ที่อาจตามมาได้ ซึ่งข้อมูลเหล่านี้จะแสดงในประวัติทางการเงินของเครดิตบูโรและจะมีผลในการพิจารณาอนุมัติเมื่อยื่นขอรีเทนชั่นและรีไฟแนนซ์กับธนาคารทุกแห่งเช่นกัน จึงเป็นอีกหนึ่งเรื่องสำคัญที่ไม่ควรมองข้าม
ทั้งนี้ ดีดีพร็อพเพอร์ตี้ได้รวบรวมข้อมูลอัตราดอกเบี้ยสินเชื่อรีไฟแนนซ์บ้านปี 2567 อัปเดตล่าสุดจากหลากหลายธนาคารเพื่อเป็นข้อมูลประกอบการตัดสินใจให้ผู้บริโภคสามารถเปรียบเทียบอัตราดอกเบี้ยสินเชื่อและเงื่อนไขเบื้องต้นได้ด้วยตนเอง ก่อนดำเนินการติดต่อธนาคารในขั้นตอนต่อไป พร้อมทั้งรวบรวมข้อมูลประกาศซื้อ/ขาย/ให้เช่าโครงการบ้าน/คอนโดฯ ทั้งโครงการใหม่และบ้านมือสองที่น่าสนใจในหลากหลายทำเลทั่วประเทศ เพื่อช่วยให้ทุกคนสามารถเลือกและค้นหาที่อยู่อาศัยที่ตรงใจได้มากที่สุด เตรียมความพร้อมก่อนตัดสินใจซื้อบ้าน/คอนโดฯ ในฝันได้อย่างมั่นใจยิ่งขึ้น
หัวข้อที่เกี่ยวข้อง:
#DDproperty
#ข่าวสาร
#ข่าวอสังหา

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

HOMEDAY
โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)
คอนโด
โครงการใหม่

โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)

เอสซี แอสเสท
เอสซี แอสเสท
เขตวังทองหลาง, กรุงเทพมหานคร

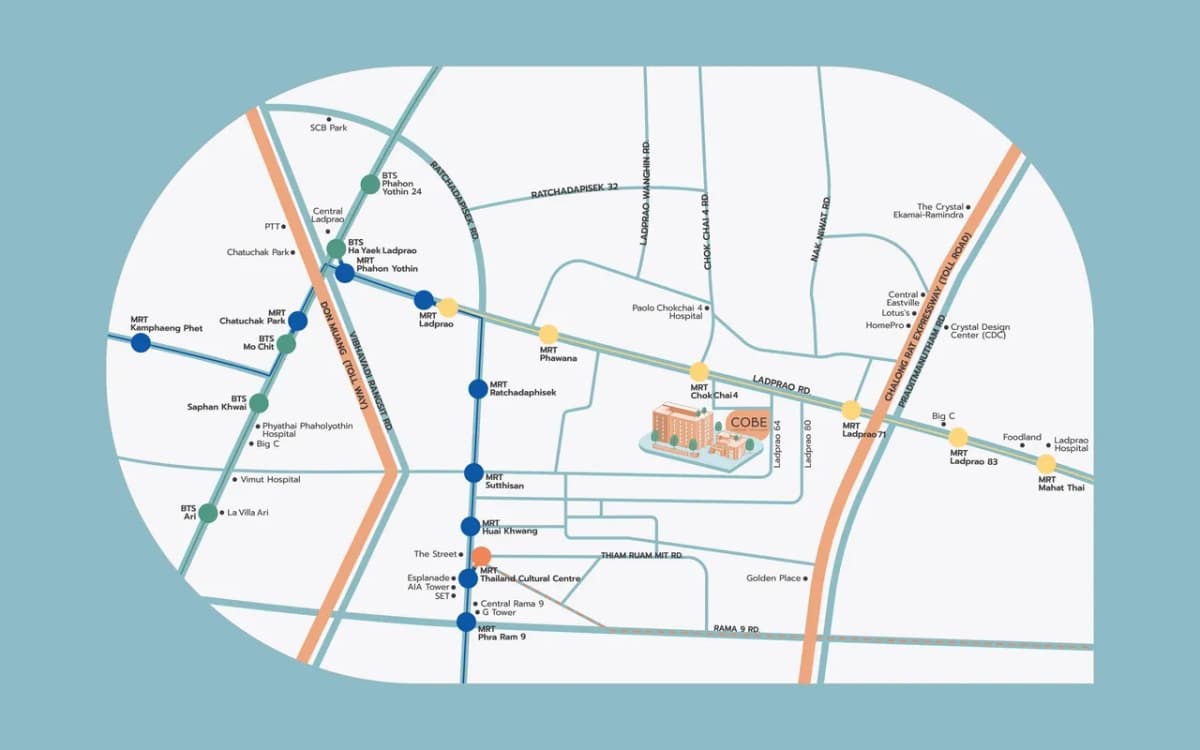
โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan) เป็นคอนโดมิเนียม Low Rise โครงการใหม่พัฒนาโดย บริษัท เอสซี แอสเสท คอร์ปอเรชั่น จำกัด (มหาชน) (SC Asset) ตั้งอยู่บนทำเลศักยภาพ ซอยลาดพร้าว 62 แขวงวังทองหลาง เขตวังทองหลาง กรุงเทพมหานคร โครงการถูกออกแบบภายใต้แนวคิด Co-Being Community ที่ตอบโจทย์ไลฟ์สไตล์ของคนรุ่นใหม่ (New Gen) ผสานดีไซน์ทันสมัยแบบพาสเทล โดดเด่นด้วยสุดยอดทำเลที่เดินทางสะดวกสบาย ห่างจากรถไฟฟ้าสายสีเหลือง (สถานีโชคชัย 4) เพียง 600 เมตร สามารถเชื่อมต่อถนนลาดพร้าวและถนนสุทธิสารได้อย่างรวดเร็ว แวดล้อมด้วยแหล่งรวมไลฟ์สไตล์และสิ่งอำนวยความสะดวกครบครัน อาทิ ตลาดโชคชัย 4, เซ็นทรัล ลาดพร้าว, เซ็นทรัล เฟสติวัล อีสต์วิลล์ และเซ็นทรัล พระราม 9 ตัวโครงการประกอบด้วยอาคารพักอาศัย 8 ชั้น จำนวน 3 อาคาร และอาคารพาณิชย์ 2 ชั้น 1 อาคาร มอบความเป็นส่วนตัวด้วยจำนวนยูนิตพักอาศัยรวม 684 ยูนิต และร้านค้า 6 ยูนิต บนเนื้อที่โครงการประมาณ 5 ไร่ รูปแบบห้องพักมีให้เลือกหลากหลาย ตอบโจทย์การพักผ่อนและการใช้ชีวิตอย่างลงตัว ได้แก่ 1 Bedroom Flex (24-25 ตร.ม.), 1 Bedroom Signature (27-30 ตร.ม.), 1 Bedroom Plus (34-37 ตร.ม.) และ 2 Bedrooms (45 ตร.ม.) สิ่งอำนวยความสะดวกส่วนกลางภายในโครงการจัดเตรียมไว้อย่างครบครันเพื่อรองรับทุกกิจกรรมและแชร์ไอเดียสร้างสรรค์ ประกอบด้วย สระว่ายน้ำ, ห้องออกกำลังกาย (Fitness), Craft & Co. Space, Meeting Room, Social Lounge, Live Studio รวมถึงพื้นที่สีเขียวพักผ่อนอย่าง Rooftop Garden และ Courtyard สวนส่วนกลางที่ร่มรื่น ด้านระบบรักษาความปลอดภัย โครงการมีมาตรการดูแลอย่างเข้มงวดตลอด 24 ชั่วโมง ด้วยระบบผ่านเข้า-ออกโครงการ, การติดตั้งกล้องวงจรปิด (CCTV) ทั่วบริเวณโครงการ และเจ้าหน้าที่รักษาความปลอดภัย ทำให้โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร เป็นคอนโดมิเนียมที่ตอบโจทย์คุณภาพชีวิตและความสะดวกสบายอย่างสมบูรณ์แบบใจกลางย่านลาดพร้าว

เริ่ม 1,990,000 บาท
เซล รัตนาธิเบศร์ (Zelle Rattanathibet)
คอนโด
โครงการพร้อมอยู่

เซล รัตนาธิเบศร์ (Zelle Rattanathibet)

ปริญสิริ
ปริญสิริ
เมืองนนทบุรี, นนทบุรี

โครงการ เซล รัตนาธิเบศร์ (Zelle Rattanathibet) เป็นคอนโดมิเนียม Low-Rise 8 ชั้น พัฒนาโดย บริษัท ปริญสิริ จำกัด (มหาชน) (Prinsiri) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่รัตนาธิเบศร์ ตำบลบางกระสอ อำเภอเมืองนนทบุรี จังหวัดนนทบุรี ภายใต้แนวคิด 'Oxygen Community' ที่มุ่งเน้นความโปร่งโล่งและการอยู่อาศัยที่ใกล้ชิดธรรมชาติ มอบความเป็นส่วนตัวสูงด้วยจำนวนยูนิตต่อชั้นที่น้อย ตอบโจทย์การอยู่อาศัยที่เรียบง่ายแต่ครบครัน ตัวโครงการประกอบด้วยอาคารพักอาศัยหลายอาคาร นำเสนอห้องพักอาศัยในรูปแบบ XL Condo ที่ให้พื้นที่ใช้สอยกว้างขวางเป็นพิเศษ มีให้เลือกทั้งแบบ 1 Bedroom และ 2 Bedroom พื้นที่ใช้สอยเริ่มต้นประมาณ 30.00 - 52.00 ตารางเมตร ตกแต่งครบแบบ Fully Furnished พร้อมเข้าอยู่ โดดเด่นด้วยการจัดวางพื้นที่ที่ใช้งานได้จริง เพดานสูงโปร่ง และการกั้นสัดส่วนที่ชัดเจนเพื่อความเป็นส่วนตัว ทำเลที่ตั้งถือเป็นจุดเด่นสำคัญ เนื่องจากอยู่ใกล้รถไฟฟ้าสายสีม่วง สถานีสะพานพระนั่งเกล้า เพียงระยะเดินถึง (ประมาณ 450 เมตร) ทำให้การเดินทางเข้าสู่ใจกลางกรุงเทพฯ หรือศูนย์ราชการนนทบุรีเป็นไปได้อย่างสะดวกสบาย นอกจากนี้ยังเชื่อมต่อถนนสำคัญหลายเส้นทาง ทั้งถนนสนามบินน้ำ ถนนติวานนท์ และใกล้จุดขึ้น-ลงทางด่วนงามวงศ์วาน สภาพแวดล้อมโดยรอบพรั่งพร้อมด้วยสิ่งอำนวยความสะดวก อาทิ เซ็นทรัล รัตนาธิเบศร์, เอสพลานาด แคราย, บิ๊กซี รัตนาธิเบศร์ และตลาดนัดเลี่ยงเมืองนนท์ รวมถึงอยู่ใกล้หน่วยงานสำคัญอย่าง กระทรวงพาณิชย์ และโรงพยาบาลพระนั่งเกล้า ช่วยให้การใช้ชีวิตประจำวันมีความคล่องตัวและสะดวกสบาย พื้นที่ส่วนกลางถูกออกแบบมาเพื่อส่งเสริมคุณภาพชีวิตที่ดี ประกอบด้วย อาคารคลับเฮ้าส์ส่วนกลาง, สระว่ายน้ำระบบเกลือ, ห้องออกกำลังกาย (Fitness) พร้อมอุปกรณ์ทันสมัย และพื้นที่สวนหย่อมสีเขียวรอบโครงการ ด้านระบบรักษาความปลอดภัย มั่นใจได้ด้วยระบบเข้า-ออกอาคารด้วย Key Card Access, ติดตั้งกล้องวงจรปิด (CCTV) ทั่วโครงการ และเจ้าหน้าที่รักษาความปลอดภัยคอยดูแลตลอด 24 ชั่วโมง โดยโครงการเปิดราคาจำหน่ายเริ่มต้นที่ประมาณ 1.69 - 3.5 ล้านบาท

เริ่ม 1,690,000 บาท
ข่าวสาร
HOMEDAY
ดูทั้งหมด
ราคาบ้านขยับตามต้นทุนสวนทางดีมานด์ซื้อยังซบเซา  ค่าเช่าพุ่งต่อเนื่อง คาดมาตรการอสังหาฯ ดันตลาดโตครึ่งปีหลัง
ข่าวสาร

ราคาบ้านขยับตามต้นทุนสวนทางดีมานด์ซื้อยังซบเซา ค่าเช่าพุ่งต่อเนื่อง คาดมาตรการอสังหาฯ ดันตลาดโตครึ่งปีหลัง

ดีดีพร็อพเพอร์ตี้ (DDproperty) แพลตฟอร์มอสังหาริมทรัพย์อันดับ 1 ของไทย เผยภาพรวมตลาดอสังหาริมทรัพย์ยังเติบโตแบบซึม ๆ อันเนื่องมาจากความท้าทายรอบด้านที่กระทบต่อสถานะทางการเงินของผู้บริโภค ทั้งจากสภาพเศรษฐกิจ ภาวะหนี้ครัวเรือนและอัตราดอกเบี้ยที่อยู่ในระดับสูง รวมทั้งภาวะเงินเฟ้อจากปัจจัยภายนอกทั้งภูมิ

4 นาที
เกาะติดเทรนด์คนหาบ้าน ผู้บริโภคมากกว่าครึ่งยังอยากซื้อบ้าน แม้โดนสกัดด้วยอุปสรรคทางการเงิน
ข่าวสาร

เกาะติดเทรนด์คนหาบ้าน ผู้บริโภคมากกว่าครึ่งยังอยากซื้อบ้าน แม้โดนสกัดด้วยอุปสรรคทางการเงิน

การฟื้นตัวของเศรษฐกิจไทยในปีนี้ยังกระเตื้องขึ้นตามความคาดหวัง หลังจากหลายฝ่ายเคยคาดการณ์ว่าตลาดท่องเที่ยวจะกลับมาเติบโตและช่วยกระตุ้นเศรษฐกิจอีกครั้ง ประกอบกับช่วงสุญญากาศของการจัดตั้งรัฐบาลใหม่ ผู้บริโภคจึงต้องรัดเข็มขัดและวางแผนทางการเงินอย่างรอบคอบ และติดตามนโยบายขับเคลื่อนเศรษฐกิจของรัฐบาลใหม่อย

2 นาที
ส่องเคล็ดลับวางแผนซื้อบ้านฉบับ “ชาวฟรีแลนซ์” ทำอย่างไรให้ผ่านฉลุย
ข่าวสาร

ส่องเคล็ดลับวางแผนซื้อบ้านฉบับ “ชาวฟรีแลนซ์” ทำอย่างไรให้ผ่านฉลุย

เทรนด์ Gig Economy หรือระบบเศรษฐกิจที่เน้นการจ้างงานแบบชั่วคราวมีการเติบโตอย่างต่อเนื่องในไทย หลังจากหลายบริษัทมีการปรับโครงสร้างองค์กร ประกอบกับเทคโนโลยีเข้ามามีบทบาทในการดำเนินชีวิตประจำวันมากขึ้น และคนรุ่นใหม่มีแนวคิดต้องการความอิสระในการทำงานที่ยืดหยุ่นด้านเวลา ส่งผลให้อาชีพอิสระ (Freelance) อาทิ แม่ค้าออนไลน์, พนักงานส่งอาหารเดลิเวอรี่, บริการแม่บ้านออนไลน์ หรืออินฟลูเอนเซอร์ ฯลฯ ขยายตัวอย่างรวดเร็วและเติบโตไปพร้อมกับเศรษฐกิจดิจิทัลในไทย ข้อมูลจากการสำรวจภาวะการทำงานของประชากร สำนักงานสถิติแห่งชาติ ไตรมาส 2 ปี 2568 และรายงานสถานการณ์ด้านแรงงานไตรมาส 2 ปี 2568 ของกองเศรษฐกิจการแรงงาน สำนักงานปลัดกระทรวงแรงงานเผยว่า ในช่วงไตรมาส 2 ปี 2568 มีสัดส่วนของผู้ประกอบอาชีพอิสระถึง 50.01% ของผู้มีงานทำทั้งหมด 39.51 ล้านคน เพิ่มขึ้นจากไตรมาสเดียวกันของปีก่อนหน้าซึ่งอยู่ที่ 49.81% ขณะที่ข้อมูลจาก Fastwork เผยว่า ตั้งแต่ปี 2565–2566 แพลตฟอร์มจ้างงานประเภทฟรีแลนซ์ในไทยมีจำนวนผู้ใช้งานเพิ่มขึ้นถึง 50% ด้วยรูปแบบการทำงานที่ไม่ต้องเข้าออฟฟิศ ทำให้ชาวฟรีแลนซ์จำนวนไม่น้อยเลือกทำงานที่บ้าน (Work From Home) บางครั้งจึงจำเป็นต้องขยับขยายพื้นที่บ้าน/คอนโดฯ เพื่อให้สามารถจัดสรรสัดส่วนพื้นที่พักผ่อนและทำงานได้อย่างลงตัวยิ่งขึ้น อย่างไรก็ดี แม้ว่าชาวฟรีแลนซ์จะได้รับอิสระในการใช้ชีวิตและมีรายได้สูง [...]

2 นาที
“พร็อพเพอร์ตี้กูรู” บริษัทแม่ของ ดีดีพร็อพเพอร์ตี้ และ thinkofliving.com 2 เว็บไซต์อสังหาริมทรัพย์ชั้นนำของไทย เผยผลประกอบการไตรมาส 2 ปี 2566
ข่าวสาร

“พร็อพเพอร์ตี้กูรู” บริษัทแม่ของ ดีดีพร็อพเพอร์ตี้ และ thinkofliving.com 2 เว็บไซต์อสังหาริมทรัพย์ชั้นนำของไทย เผยผลประกอบการไตรมาส 2 ปี 2566

รายได้รวมทั้งไตรมาส 37 ล้านสิงคโปร์ดอลลาร์ และมีกำไร Adjusted EBITDA อยู่ที่ 5 ล้านสิงคโปร์ดอลลาร์รายได้รวมทั้งหมดเติบโตขึ้น 12% มาอยู่ที่ 37 ล้านสิงค

4 นาที
ดูทั้งหมด
Homeday AgentHomeday Agent
Promo Homeday
ฟังบ้าน
Homeday AgentHomeday Agent