Logo
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap
Add LINE Sticky

อะไรคือความแตกต่างระหว่างการจำนองและการค้ำประกัน?

Homeday
16 มีนาคม 2568
1 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 16/3/2568

อะไรคือความแตกต่างระหว่างการจำนองและการค้ำประกัน?

บทความที่เกี่ยวข้อง

โครงการแนะนำ

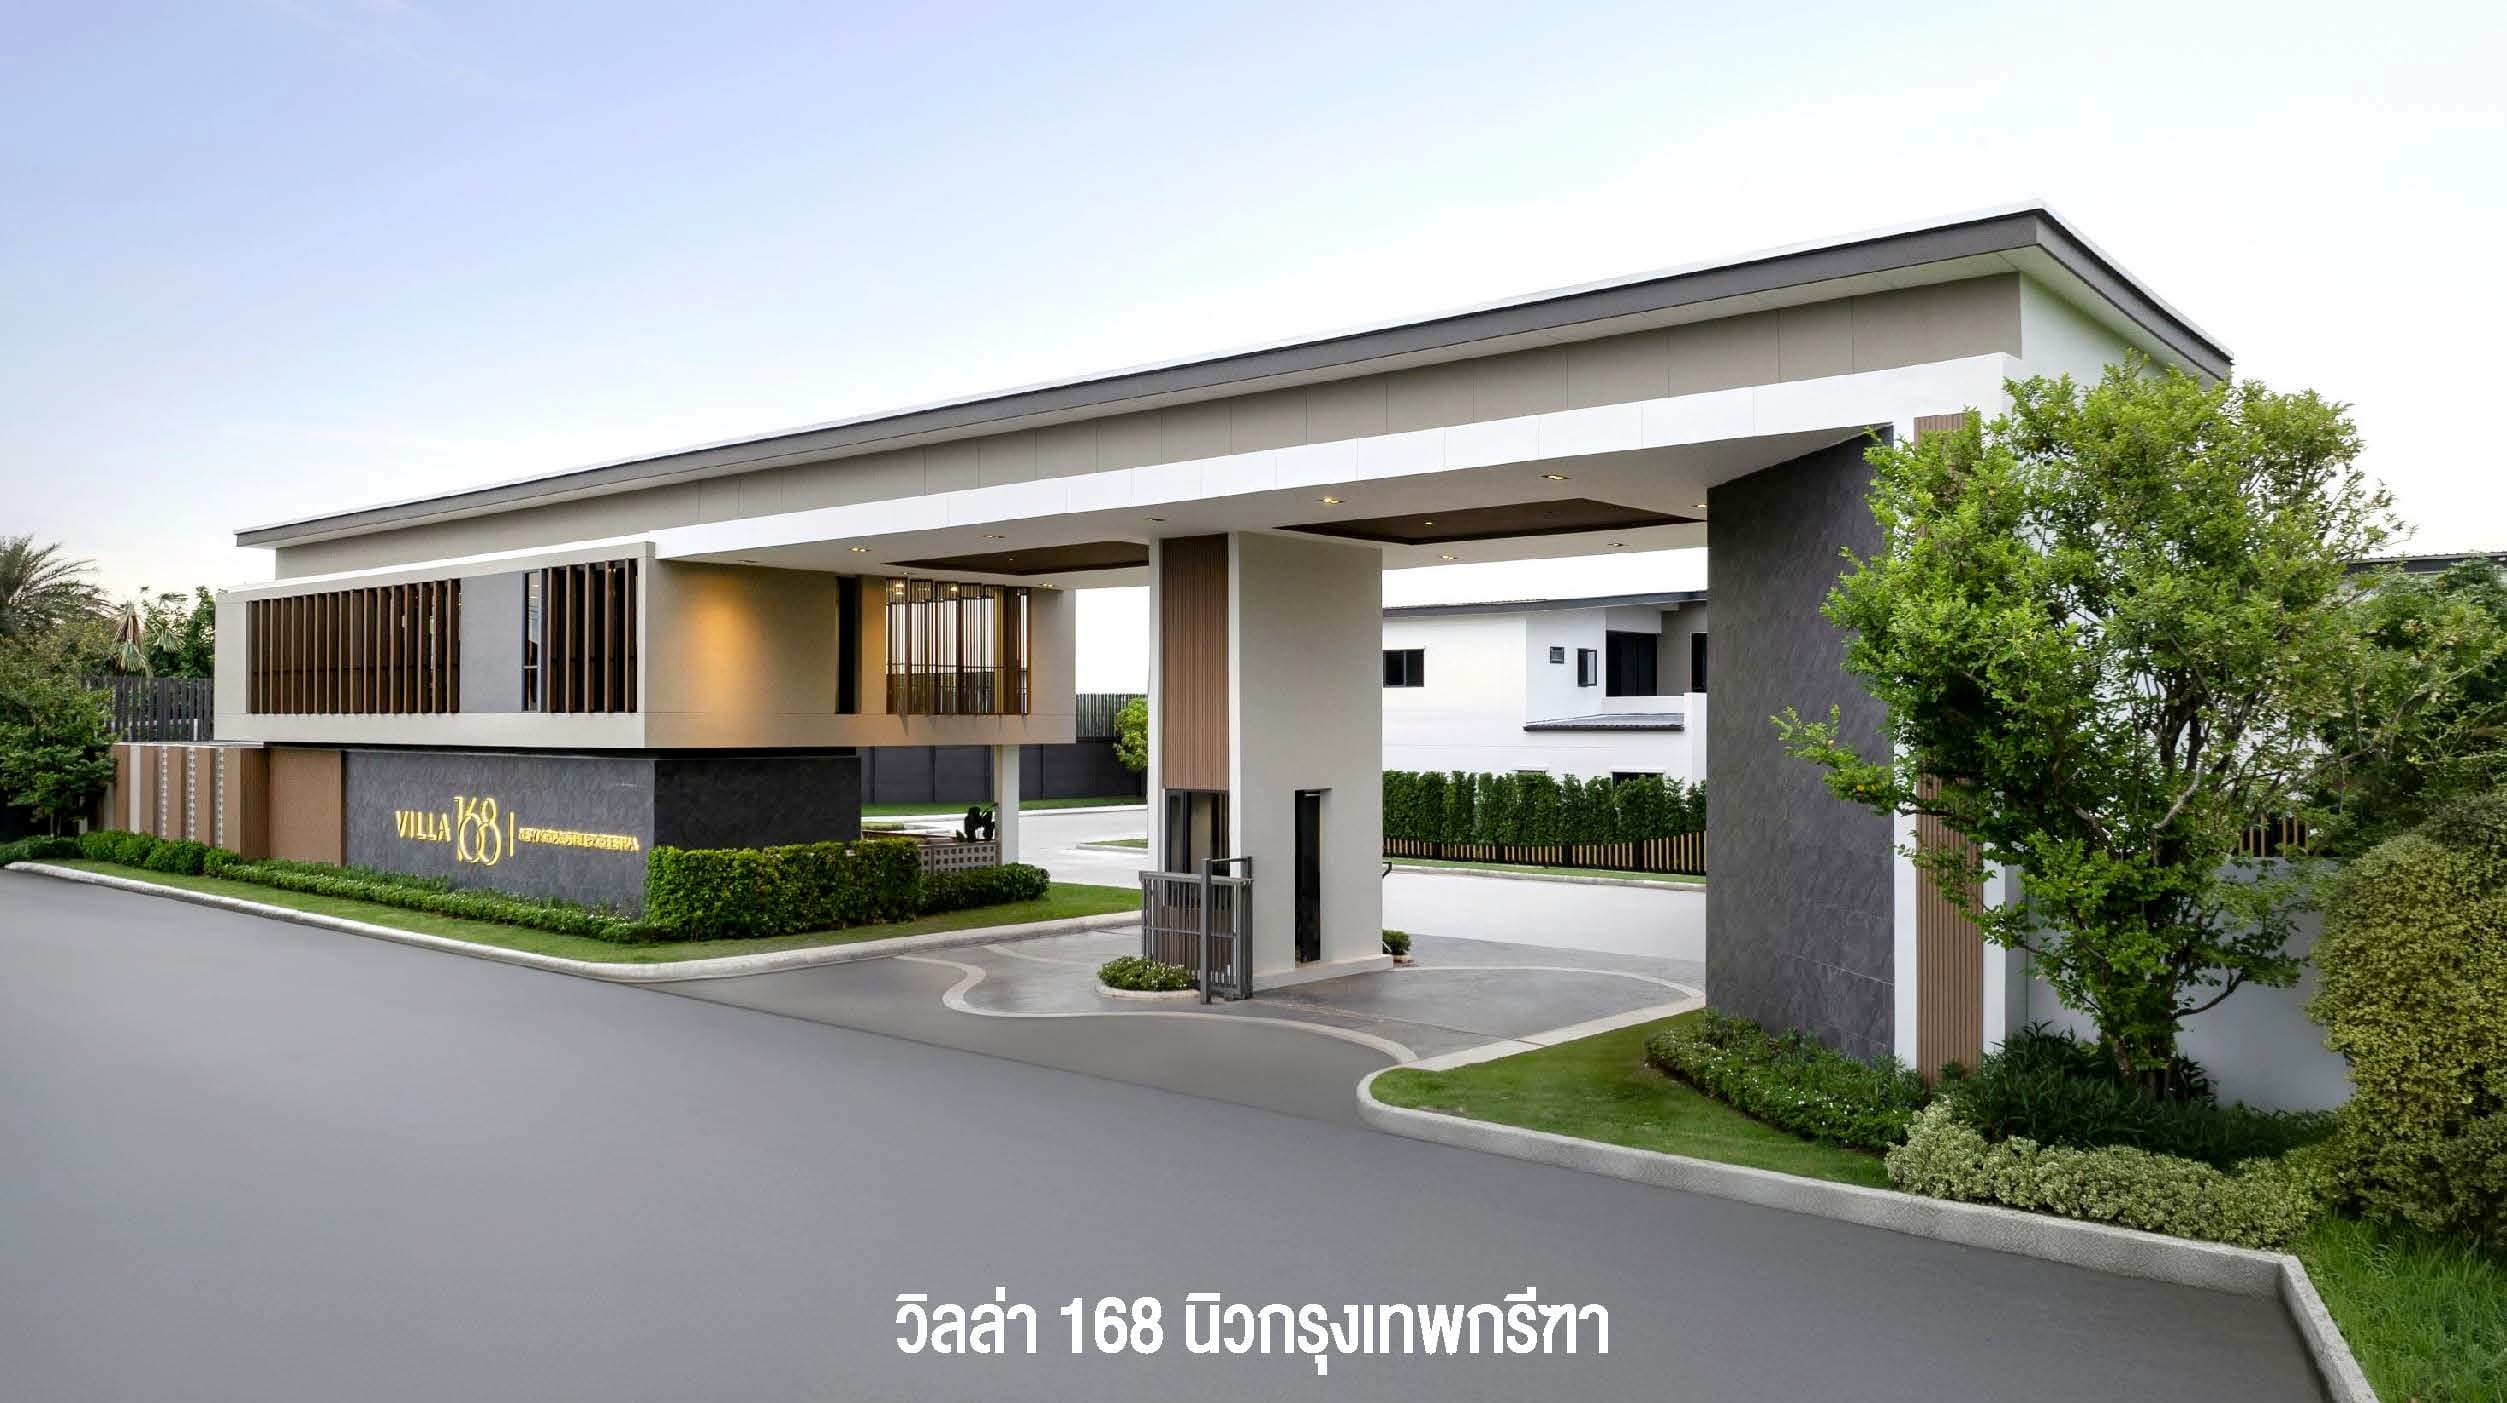
วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)
บ้านเดี่ยว
โครงการใหม่

วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)

แอล.พี.เอ็น.ดีเวลลอปเมนท์
เขตลาดกระบัง, กรุงเทพมหานคร

บ้านเดี่ยว 2 ชั้น จำนวน 91 หลัง บนถนนพัฒนาชนบท 4 แขวงคลองสองต้นนุ่น เขตลาดกระบัง กรุงเทพฯ โครงการเน้นความเป็นส่วนตัว มีแบบบ้าน 6 แบบ พื้นที่ใช้สอย 251-408 ตร.ม. 3-4 ห้องนอน 3-6 ห้องน้ำ และที่จอดรถ 2-4 คัน ส่วนกลางประกอบด้วยคลับเฮ้าส์ ห้องออกกำลังกาย สระว่ายน้ำ พื้นที่พักผ่อน สวนส่วนกลาง สนามเด็กเล่น และระบบรักษาความปลอดภัย 24 ชั่วโมง พร้อมระบบอ่านป้ายทะเบียนและกล้อง CCTV เดินทางเชื่อมมอเตอร์เวย์ ถนนวงแหวนกาญจนาฯ และสนามบินสุวรรณภูมิได้สะดวก

เริ่ม 11,990,000 บาท
เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)
บ้านเดี่ยว
โครงการพร้อมอยู่

เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)

เอพี (ไทยแลนด์)
เอพี (ไทยแลนด์)
เขตตลิ่งชัน, กรุงเทพมหานคร

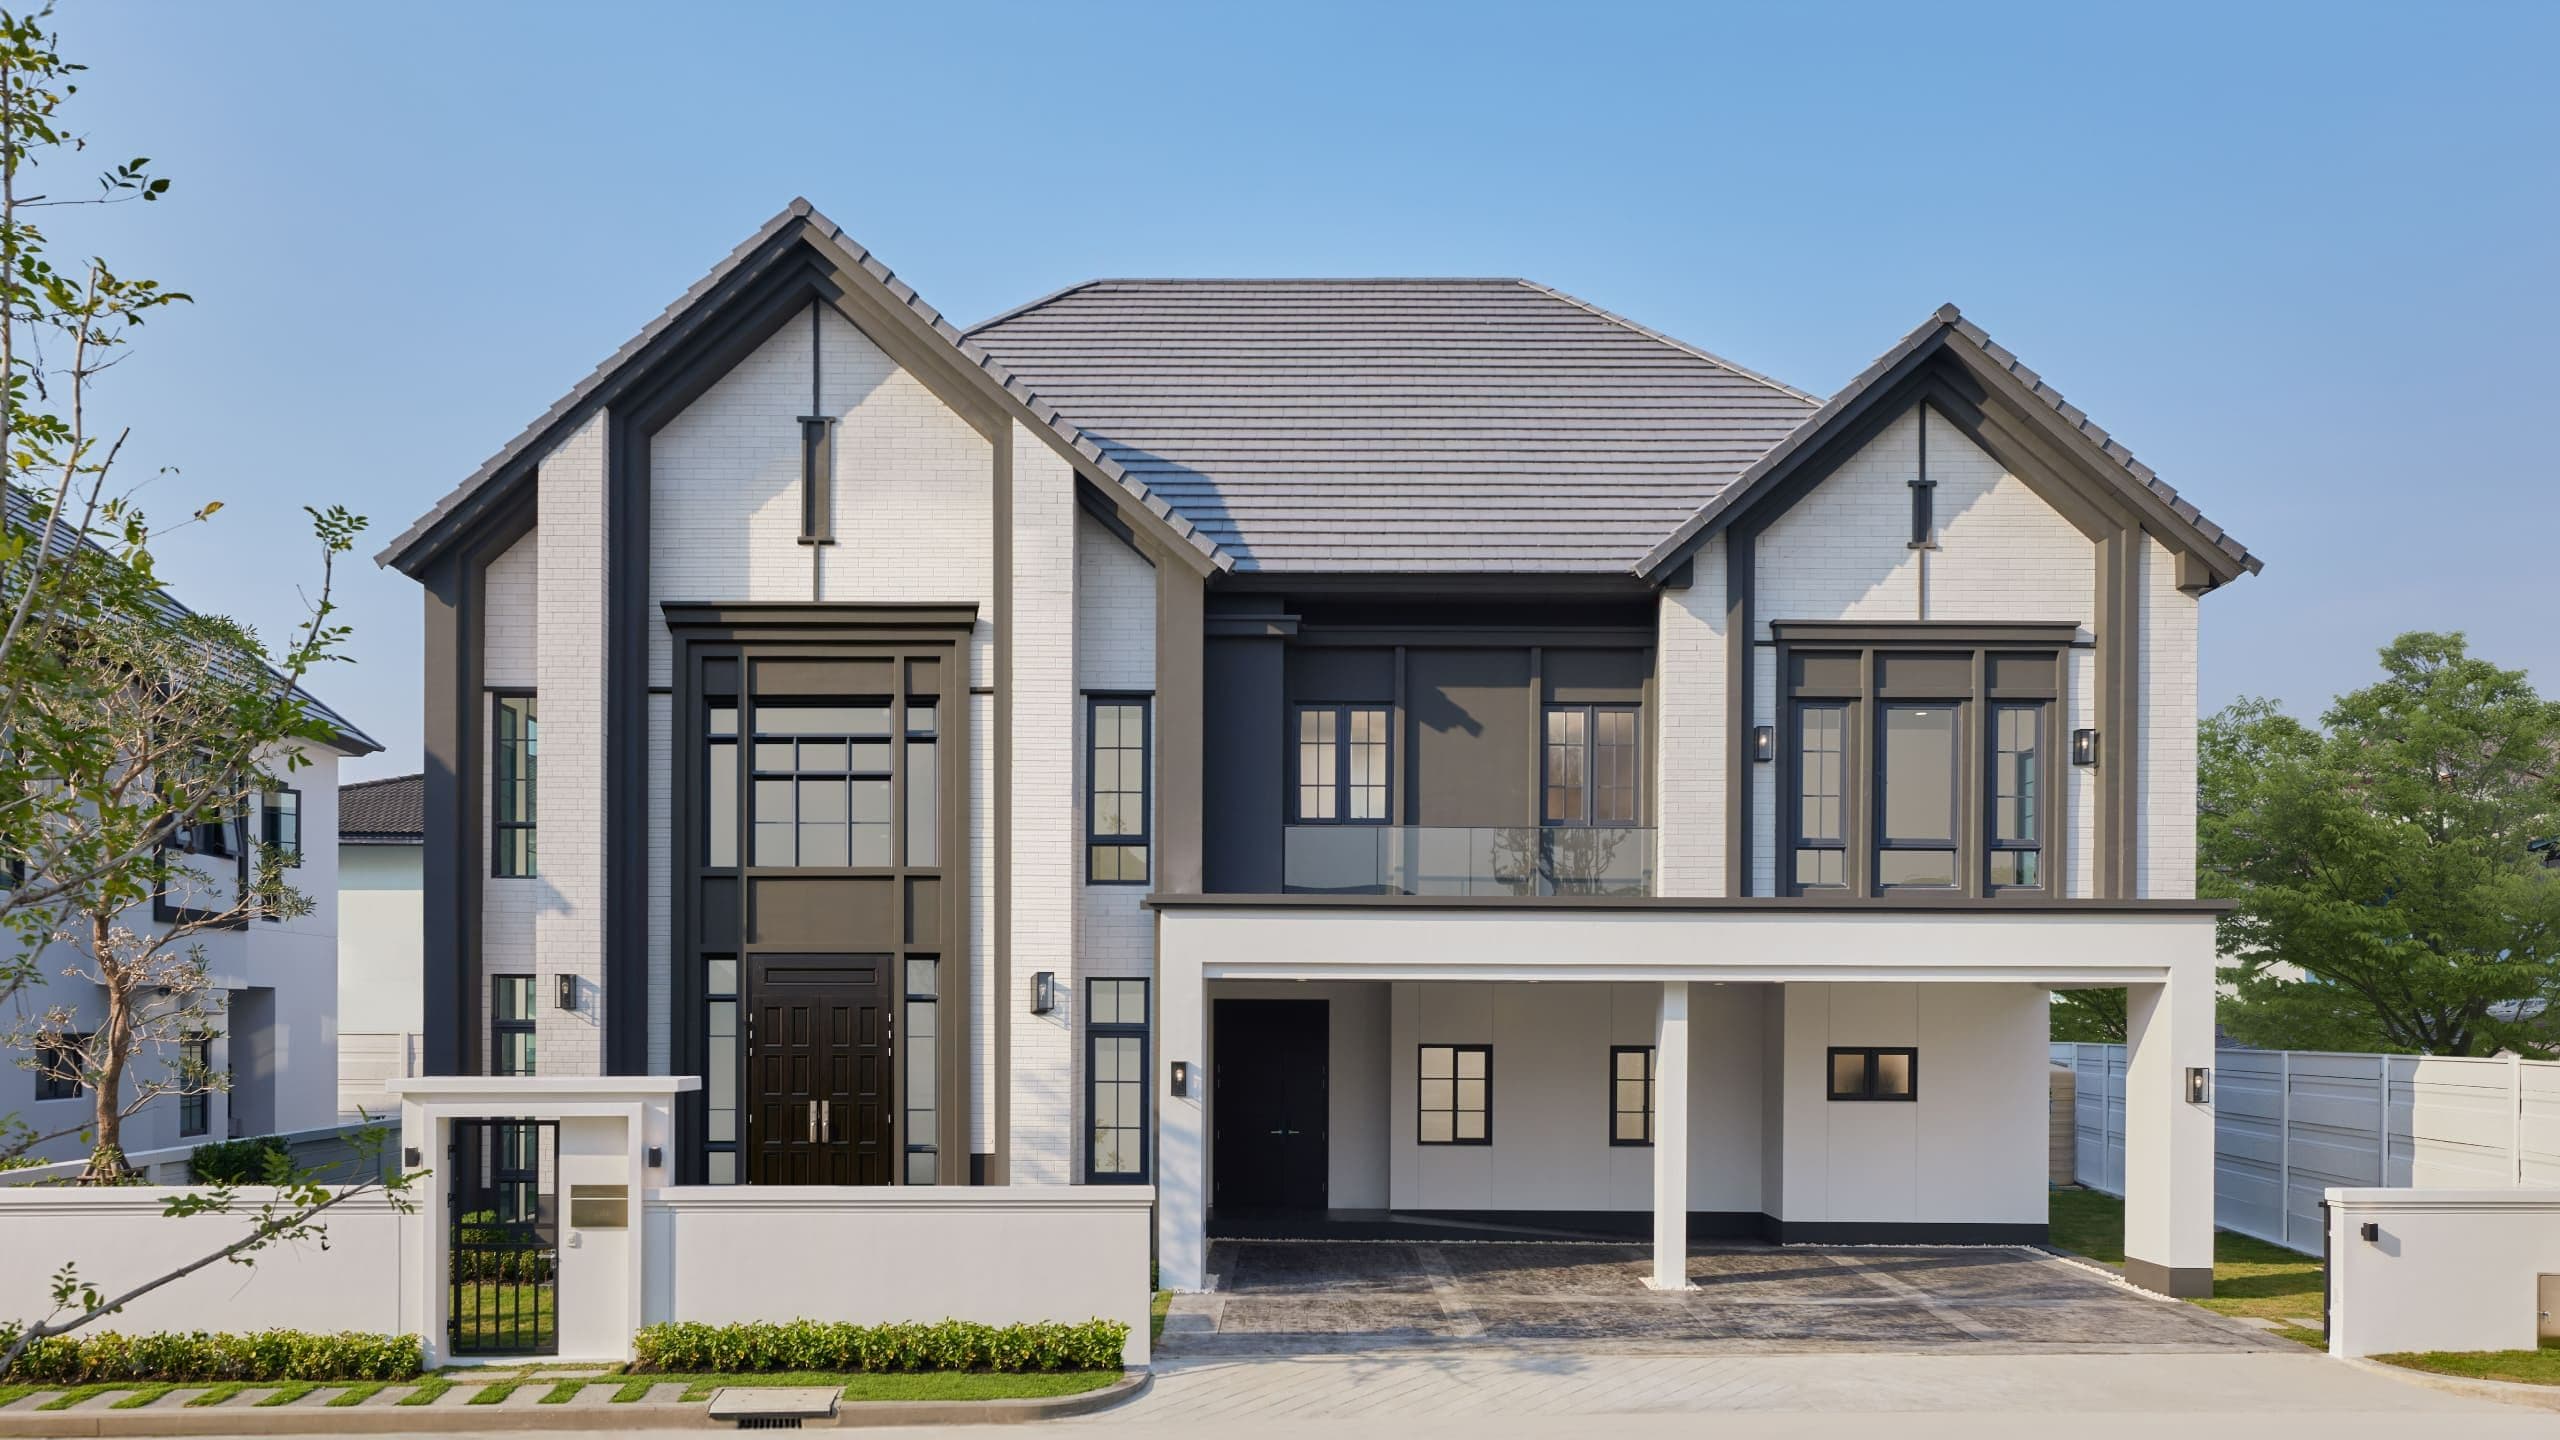
โครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao) เป็นโครงการบ้านเดี่ยวระดับลักชัวรี พัฒนาโดย บริษัท เอพี (ไทยแลนด์) จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพถนนแก้วเงินทอง เขตตลิ่งชัน กรุงเทพมหานคร โครงการได้รับการออกแบบด้วยสถาปัตยกรรมสไตล์ English Modern Classic ที่ได้รับแรงบันดาลใจจากยุค Tudor มุ่งเน้นการจัดสรรพื้นที่ที่ตอบสนองการอยู่อาศัยของครอบครัวขนาดใหญ่และรองรับการใช้ชีวิตร่วมกันของสมาชิกหลายช่วงวัยในทำเลที่สามารถเชื่อมต่อการเดินทางเข้าสู่ศูนย์กลางย่านฝั่งธนบุรีและพื้นที่กรุงเทพมหานครชั้นในได้อย่างสะดวก พื้นที่โครงการถูกพัฒนาบนที่ดินขนาด 27 ไร่ โดยเน้นความเป็นส่วนตัวด้วยจำนวนบ้านพักอาศัยเพียง 58 ยูนิต ตัวบ้านตั้งอยู่บนที่ดินเริ่มต้น 100 ตารางวาขึ้นไป และมีพื้นที่ใช้สอยภายในขนาด 390 ถึง 580 ตารางเมตร ฟังก์ชันบ้านได้รับการออกแบบให้มีขนาด 4 ถึง 5 ห้องนอน 5 ถึง 6 ห้องน้ำ พร้อมพื้นที่จอดรถ 3 ถึง 4 คัน นอกจากนี้ยังมีการออกแบบเชิงสถาปัตยกรรมเช่น พื้นที่ห้องรับแขกเพดานสูงแบบ Double Volume และฟังก์ชันห้องใต้หลังคา เพื่อเพิ่มมิติและพื้นที่ใช้สอยภายในตัวบ้านให้เกิดประโยชน์สูงสุด ภายในโครงการมีการจัดเตรียมสิ่งอำนวยความสะดวกส่วนกลางอย่างครบครัน ประกอบด้วย อาคารคลับเฮาส์ สระว่ายน้ำระบบเกลือพร้อมสระเด็ก และห้องออกกำลังกายที่รองรับระบบ Virtual Fitness นอกจากนี้ยังมีพื้นที่สวนสาธารณะส่วนกลางและสนามเด็กเล่นที่ออกแบบให้มีโครงสร้างส่งเสริมพัฒนาการ ด้านระบบรักษาความปลอดภัย โครงการนำระบบ KATSAN ซึ่งเป็นนวัตกรรมการจัดการความปลอดภัยของ AP มาใช้คัดกรองการเข้า-ออก พร้อมติดตั้งกล้องวงจรปิดรอบโครงการ และมีเจ้าหน้าที่รักษาความปลอดภัยปฏิบัติงานตลอด 24 ชั่วโมง ทำเลที่ตั้งของโครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า มีความโดดเด่นด้านเครือข่ายเส้นทางคมนาคม โดยสามารถเชื่อมต่อถนนเส้นหลักอย่างถนนบรมราชชนนี ถนนจรัญสนิทวงศ์ และถนนราชพฤกษ์ โครงการตั้งอยู่ห่างจากรถไฟฟ้า MRT สถานีแยกไฟฉาย ประมาณ 3.1 กิโลเมตร และห่างจากจุดขึ้น-ลงทางพิเศษศรีรัช ประมาณ 3.6 กิโลเมตร นอกจากนี้ยังแวดล้อมด้วยสถานที่สำคัญและแหล่งอำนวยความสะดวกชั้นนำ ได้แก่ เซ็นทรัล ปิ่นเกล้า, โรงพยาบาลศิริราช, โรงพยาบาลเจ้าพระยา, ตลาดบางขุนศรี และสถานศึกษาชั้นนำ

เริ่ม 25,900,000 บาท
มหกรรมบ้านและคอนโด

เส้นทางสู่การเป็นเจ้าของอสังหาริมทรัพย์

การเป็นเจ้าของบ้านเป็นความฝันของใครหลายคน แต่กระบวนการทางการเงินที่เกี่ยวข้องมักสร้างความสับสนให้กับผู้ที่กำลังเริ่มต้น โดยเฉพาะอย่างยิ่งเรื่องของการจำนองและการค้ำประกัน ซึ่งมักถูกเข้าใจผิดอยู่บ่อยครั้ง บทความนี้จะช่วยให้คุณเข้าใจความแตกต่างอย่างชัดเจน และสามารถตัดสินใจทางการเงินได้อย่างมั่นใจ
Article Image

การจำนอง: หลักประกันทางกฎหมายสำหรับสินเชื่อ

การจำนองเป็นกระบวนการทางกฎหมายที่ผู้กู้โอนสิทธิในอสังหาริมทรัพย์ให้กับสถาบันการเงินเพื่อเป็นหลักประกันเงินกู้ ในขณะที่ผู้กู้ยังคงครอบครองและใช้ประโยชน์จากทรัพย์สินนั้นได้ หลักการสำคัญของการจำนองประกอบด้วย:
• สิทธิในทรัพย์สิน: เมื่อทำการจำนอง สถาบันการเงินจะมีสิทธิในทรัพย์สินที่ใช้ค้ำประกัน หากผู้กู้ไม่สามารถชำระหนี้ได้ สถาบันการเงินมีสิทธิยึดทรัพย์สินเพื่อชดใช้หนี้ • เงื่อนไขการกู้: สัญญาจำนองจะระบุรายละเอียดต่างๆ เช่น วงเงินกู้ อัตราดอกเบี้ย ระยะเวลาการกู้ และเงื่อนไขการชำระคืน • การประเมินมูลค่า: สถาบันการเงินจะทำการประเมินมูลค่าทรัพย์สินเพื่อกำหนดวงเงินกู้ที่เหมาะสม โดยทั่วไปจะให้กู้ไม่เกิน 80-90% ของมูลค่าทรัพย์สิน

การค้ำประกัน: การรับผิดชอบร่วมกันในหนี้

การค้ำประกันมีความแตกต่างจากการจำนองอย่างสิ้นเชิง เป็นกระบวนการที่บุคคลอื่นยอมรับผิดชอบหนี้แทนผู้กู้หากผู้กู้ไม่สามารถชำระหนี้ได้ ลักษณะสำคัญของการค้ำประกันประกอบด้วย:
• ความรับผิดชอบร่วม: ผู้ค้ำประกันจะต้องรับผิดชอบการชำระหนี้ทั้งหมดหากผู้กู้ไม่สามารถชำระได้ • ความเสี่ยงส่วนบุคคล: ผู้ค้ำประกันจะต้องมีความมั่นคงทางการเงินและมีความน่าเชื่อถือ สถาบันการเงินจะประเมินความสามารถในการชำระหนี้ของผู้ค้ำประกัน • ขอบเขตความรับผิดชอบ: การค้ำประกันอาจครอบคลุมเฉพาะเงินต้นหรือรวมถึงดอกเบี้ยและค่าใช้จ่ายอื่นๆ ขึ้นอยู่กับข้อตกลง
Article Image

ความแตกต่างหลักระหว่างการจำนองและการค้ำประกัน

ด้านหลักประกัน

• การจำนอง: ใช้ทรัพย์สินเป็นหลักประกัน • การค้ำประกัน: ใช้บุคคลเป็นหลักประกัน

สิทธิในทรัพย์สิน

• การจำนอง: สถาบันการเงินมีสิทธิในทรัพย์สิน • การค้ำประกัน: ไม่มีสิทธิในทรัพย์สิน

ความเสี่ยง

• การจำนอง: ความเสี่ยงจำกัดอยู่ที่ทรัพย์สินที่ใช้ค้ำประกัน • การค้ำประกัน: ความเสี่ยงครอบคลุมทรัพย์สินส่วนตัวของผู้ค้ำประกัน
Article Image

ข้อควรพิจารณาในการเลือกระหว่างจำนองและค้ำประกัน

สำหรับผู้กู้

• ประเมินความสามารถในการชำระหนี้ • พิจารณาทรัพย์สินที่มี • ตรวจสอบเงื่อนไขและข้อตกลงอย่างละเอียด

สำหรับผู้ค้ำประกัน

• ประเมินความเสี่ยงอย่างรอบคอบ • ตรวจสอบความสัมพันธ์และความน่าเชื่อถือของผู้กู้ • เข้าใจขอบเขตความรับผิดชอบอย่างชัดเจน

กลยุทธ์การวางแผนทางการเงิน

การเลือกระหว่างการจำนองและการค้ำประกันต้องพิจารณาอย่างรอบคอบ ควรคำนึงถึง:
• ความมั่นคงทางการเงิน • เป้าหมายระยะยาว • ความสามารถในการชำระหนี้

สรุป

ไม่ว่าจะเป็นการจำนองหรือการค้ำประกัน การตัดสินใจควรอยู่บนพื้นฐานของข้อมูลที่ถูกต้องและการวางแผนทางการเงินที่รอบคอบ ปรึกษาผู้เชี่ยวชาญทางการเงินเพื่อหาทางเลือกที่เหมาะสมที่สุดสำหรับสถานการณ์ของคุณ
#อสังหาริมทรัพย์ #สาระ #Mehome #มีบ้านต้องมีโฮม #อสังหาริมทรัพย์ #การเงิน #บ้านและที่อยู่อาศัย #การกู้ซื้อบ้าน
หัวข้อที่เกี่ยวข้อง:
#การเงิน
#บ้านและที่อยู่อาศัย
#อสังหาริมทรัพย์
#Mehome
#การกู้ซื้อบ้าน
#มีบ้านต้องมีโฮม
#สาระ

หมายเหตุ ข้อจำกัดความรับผิดชอบ : บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลทั่วไปสำหรับเว็บไซต์ Homeday โดย บริษัท โฮมเดย์ กรุ๊ป จำกัด เท่านั้น บริษัทไม่สามารถให้คำมั่นหรือคำรับประกันเกี่ยวกับเนื้อหา รวมถึงไม่สามารถรับรองความเหมาะสมต่อวัตถุประสงค์เฉพาะใดๆ ตามขอบเขตของกฎหมาย เราจะพยายามอย่างเต็มความสามารถเพื่อตรวจสอบว่าข้อมูลที่ปรากฏในบทความนี้ถูกต้อง เชื่อถือได้ และครบถ้วนสมบูรณ์ ณ เวลาที่จัดทำ ข้อมูลดังกล่าวไม่ควรนำไปใช้ในการพิจารณาตัดสินใจด้านการเงิน การลงทุนในอสังหาริมทรัพย์ หรือประเด็นกฎหมายโดยทันที ผู้อ่านไม่ควรอาศัยข้อมูลในบทความนี้แทนคำแนะนำจากผู้ชำนาญการที่ได้รับการฝึกฝนซึ่งสามารถวิเคราะห์ข้อเท็จจริงและสภาวะเฉพาะของท่านได้ ทั้งนี้ ทางบริษัทจะไม่รับผิดชอบใดๆ หากท่านเลือกที่จะนำข้อมูลไปประกอบการตัดสินใจของท่าน

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

HOMEDAY
โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)
คอนโด
โครงการใหม่

โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)

เอสซี แอสเสท
เอสซี แอสเสท
เขตวังทองหลาง, กรุงเทพมหานคร

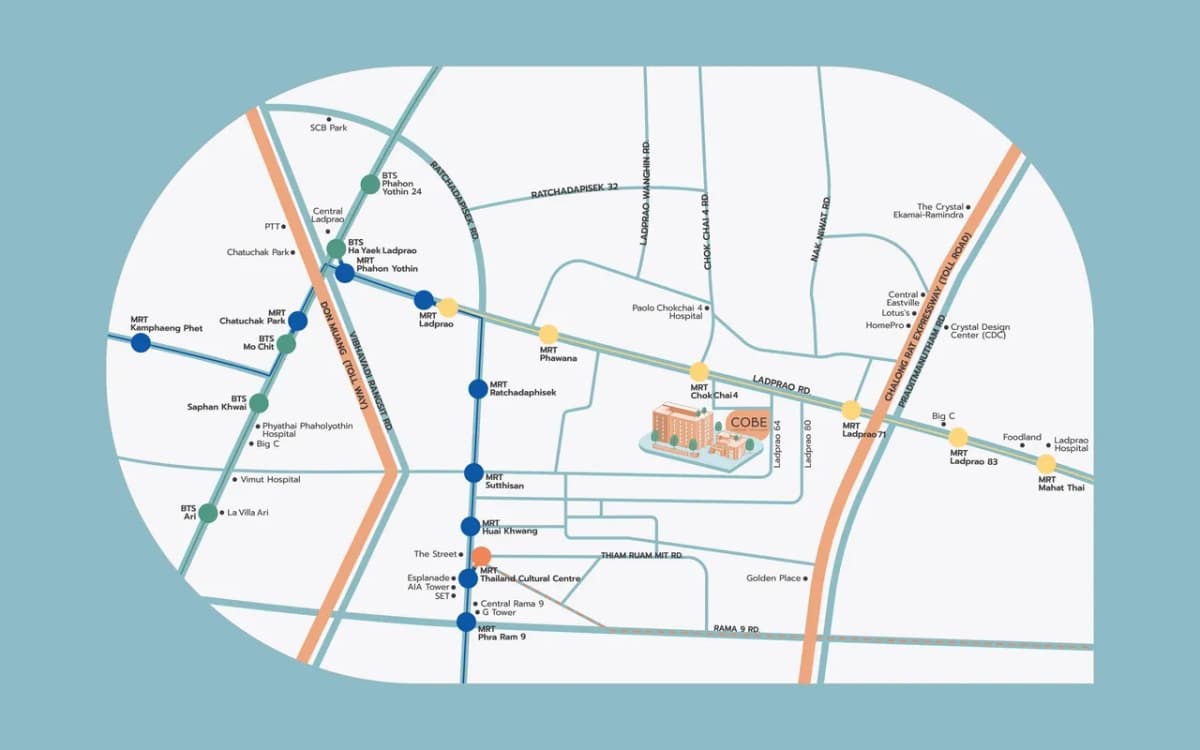
โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan) เป็นคอนโดมิเนียม Low Rise โครงการใหม่พัฒนาโดย บริษัท เอสซี แอสเสท คอร์ปอเรชั่น จำกัด (มหาชน) (SC Asset) ตั้งอยู่บนทำเลศักยภาพ ซอยลาดพร้าว 62 แขวงวังทองหลาง เขตวังทองหลาง กรุงเทพมหานคร โครงการถูกออกแบบภายใต้แนวคิด Co-Being Community ที่ตอบโจทย์ไลฟ์สไตล์ของคนรุ่นใหม่ (New Gen) ผสานดีไซน์ทันสมัยแบบพาสเทล โดดเด่นด้วยสุดยอดทำเลที่เดินทางสะดวกสบาย ห่างจากรถไฟฟ้าสายสีเหลือง (สถานีโชคชัย 4) เพียง 600 เมตร สามารถเชื่อมต่อถนนลาดพร้าวและถนนสุทธิสารได้อย่างรวดเร็ว แวดล้อมด้วยแหล่งรวมไลฟ์สไตล์และสิ่งอำนวยความสะดวกครบครัน อาทิ ตลาดโชคชัย 4, เซ็นทรัล ลาดพร้าว, เซ็นทรัล เฟสติวัล อีสต์วิลล์ และเซ็นทรัล พระราม 9 ตัวโครงการประกอบด้วยอาคารพักอาศัย 8 ชั้น จำนวน 3 อาคาร และอาคารพาณิชย์ 2 ชั้น 1 อาคาร มอบความเป็นส่วนตัวด้วยจำนวนยูนิตพักอาศัยรวม 684 ยูนิต และร้านค้า 6 ยูนิต บนเนื้อที่โครงการประมาณ 5 ไร่ รูปแบบห้องพักมีให้เลือกหลากหลาย ตอบโจทย์การพักผ่อนและการใช้ชีวิตอย่างลงตัว ได้แก่ 1 Bedroom Flex (24-25 ตร.ม.), 1 Bedroom Signature (27-30 ตร.ม.), 1 Bedroom Plus (34-37 ตร.ม.) และ 2 Bedrooms (45 ตร.ม.) สิ่งอำนวยความสะดวกส่วนกลางภายในโครงการจัดเตรียมไว้อย่างครบครันเพื่อรองรับทุกกิจกรรมและแชร์ไอเดียสร้างสรรค์ ประกอบด้วย สระว่ายน้ำ, ห้องออกกำลังกาย (Fitness), Craft & Co. Space, Meeting Room, Social Lounge, Live Studio รวมถึงพื้นที่สีเขียวพักผ่อนอย่าง Rooftop Garden และ Courtyard สวนส่วนกลางที่ร่มรื่น ด้านระบบรักษาความปลอดภัย โครงการมีมาตรการดูแลอย่างเข้มงวดตลอด 24 ชั่วโมง ด้วยระบบผ่านเข้า-ออกโครงการ, การติดตั้งกล้องวงจรปิด (CCTV) ทั่วบริเวณโครงการ และเจ้าหน้าที่รักษาความปลอดภัย ทำให้โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร เป็นคอนโดมิเนียมที่ตอบโจทย์คุณภาพชีวิตและความสะดวกสบายอย่างสมบูรณ์แบบใจกลางย่านลาดพร้าว

เริ่ม 1,990,000 บาท
เซล รัตนาธิเบศร์ (Zelle Rattanathibet)
คอนโด
โครงการพร้อมอยู่

เซล รัตนาธิเบศร์ (Zelle Rattanathibet)

ปริญสิริ
ปริญสิริ
เมืองนนทบุรี, นนทบุรี

โครงการ เซล รัตนาธิเบศร์ (Zelle Rattanathibet) เป็นคอนโดมิเนียม Low-Rise 8 ชั้น พัฒนาโดย บริษัท ปริญสิริ จำกัด (มหาชน) (Prinsiri) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่รัตนาธิเบศร์ ตำบลบางกระสอ อำเภอเมืองนนทบุรี จังหวัดนนทบุรี ภายใต้แนวคิด 'Oxygen Community' ที่มุ่งเน้นความโปร่งโล่งและการอยู่อาศัยที่ใกล้ชิดธรรมชาติ มอบความเป็นส่วนตัวสูงด้วยจำนวนยูนิตต่อชั้นที่น้อย ตอบโจทย์การอยู่อาศัยที่เรียบง่ายแต่ครบครัน ตัวโครงการประกอบด้วยอาคารพักอาศัยหลายอาคาร นำเสนอห้องพักอาศัยในรูปแบบ XL Condo ที่ให้พื้นที่ใช้สอยกว้างขวางเป็นพิเศษ มีให้เลือกทั้งแบบ 1 Bedroom และ 2 Bedroom พื้นที่ใช้สอยเริ่มต้นประมาณ 30.00 - 52.00 ตารางเมตร ตกแต่งครบแบบ Fully Furnished พร้อมเข้าอยู่ โดดเด่นด้วยการจัดวางพื้นที่ที่ใช้งานได้จริง เพดานสูงโปร่ง และการกั้นสัดส่วนที่ชัดเจนเพื่อความเป็นส่วนตัว ทำเลที่ตั้งถือเป็นจุดเด่นสำคัญ เนื่องจากอยู่ใกล้รถไฟฟ้าสายสีม่วง สถานีสะพานพระนั่งเกล้า เพียงระยะเดินถึง (ประมาณ 450 เมตร) ทำให้การเดินทางเข้าสู่ใจกลางกรุงเทพฯ หรือศูนย์ราชการนนทบุรีเป็นไปได้อย่างสะดวกสบาย นอกจากนี้ยังเชื่อมต่อถนนสำคัญหลายเส้นทาง ทั้งถนนสนามบินน้ำ ถนนติวานนท์ และใกล้จุดขึ้น-ลงทางด่วนงามวงศ์วาน สภาพแวดล้อมโดยรอบพรั่งพร้อมด้วยสิ่งอำนวยความสะดวก อาทิ เซ็นทรัล รัตนาธิเบศร์, เอสพลานาด แคราย, บิ๊กซี รัตนาธิเบศร์ และตลาดนัดเลี่ยงเมืองนนท์ รวมถึงอยู่ใกล้หน่วยงานสำคัญอย่าง กระทรวงพาณิชย์ และโรงพยาบาลพระนั่งเกล้า ช่วยให้การใช้ชีวิตประจำวันมีความคล่องตัวและสะดวกสบาย พื้นที่ส่วนกลางถูกออกแบบมาเพื่อส่งเสริมคุณภาพชีวิตที่ดี ประกอบด้วย อาคารคลับเฮ้าส์ส่วนกลาง, สระว่ายน้ำระบบเกลือ, ห้องออกกำลังกาย (Fitness) พร้อมอุปกรณ์ทันสมัย และพื้นที่สวนหย่อมสีเขียวรอบโครงการ ด้านระบบรักษาความปลอดภัย มั่นใจได้ด้วยระบบเข้า-ออกอาคารด้วย Key Card Access, ติดตั้งกล้องวงจรปิด (CCTV) ทั่วโครงการ และเจ้าหน้าที่รักษาความปลอดภัยคอยดูแลตลอด 24 ชั่วโมง โดยโครงการเปิดราคาจำหน่ายเริ่มต้นที่ประมาณ 1.69 - 3.5 ล้านบาท

เริ่ม 1,690,000 บาท
ทั่วไป
HOMEDAY
ดูทั้งหมด
อะไรคือความแตกต่างระหว่างการจำนองและการขายฝาก?
ทั่วไป

อะไรคือความแตกต่างระหว่างการจำนองและการขายฝาก?

การจำนอง: เครื่องมือทางการเงินที่ปลอดภัยและมีเงื่อนไข การจำนองเป็นเครื่องมือทางการเงินที่สำคัญในวงการอสังหาริมทรัพย์ ซึ่งเป็นกระบวนการที่เจ้าของทรัพย์สินนำอสังหาริมทรัพย์ของตนไปค้ำประกันเงินกู้กับสถาบันการเงิน โดยมีหลักการทำงานที่ชัดเจนและมีความคุ้มครองทั้งสองฝ่าย ในกระบวนการจำนอง เจ้าของทรัพย์สินจะยังคงครอบครองและใช้ประโยชน์จากอสังหาริมทรัพย์นั้นได้ตามปกติ แต่สถาบันการเงินจะมีสิทธิในการยึดทรัพย์หากผู้กู้ไม่สามารถชำระหนี้ได้ตามข้อตกลง กระบวนการนี้มีความโปร่งใสและมีกฎหมายรองรับอย่างชัดเจน ทำให้ทั้งผู้กู้และสถาบันการเงินมีความมั่นใจในการทำธุรกรรม คุณสมบัติสำคัญของการจำนอง ประกอบด้วย: การกำหนดวงเงินกู้ขึ้นอยู่กับมูลค่าของทรัพย์สิน อัตราดอกเบี้ยที่มีความยืดหยุ่นและต่ำกว่าสินเชื่อประเภทอื่น ระยะเวลาการผ่อนชำระที่ยาวนาน (โดยปกติ 10-30 ปี) การคุ้มครองสิทธิของทั้งผู้กู้และผู้ให้กู้ตามกฎหมาย การขายฝาก: ทางเลือกทางกฎหมายที่ซับซ้อนกว่า การขายฝากเป็นรูปแบบการโอนกรรมสิทธิ์ที่มีความแตกต่างจากการจำนองอย่างสิ้นเชิง ในกระบวนการนี้ เจ้าของทรัพย์สินจะขายทรัพย์สินให้กับผู้ซื้อฝาก แต่มีสิทธิในการไถ่คืนทรัพย์สินภายในระยะเวลาที่กำหนด หลักการสำคัญของการขายฝาก: โอนกรรมสิทธิ์การเป็นเจ้าของทรัพย์สินให้กับผู้ซื้อฝากทันที มีระยะเวลาไถ่คืนที่ตกลงกันไว้ล่วงหน้า ราคาไถ่คืนจะเป็นไปตามข้อตกลงในสัญญา ผู้ขายฝากยังคงมีสิทธิในการใช้ประโยชน์จากทรัพย์สินในระหว่างระยะเวลาไถ่คืน ความแตกต่างที่สำคัญระหว่างจำนองและขายฝาก ด้านกรรมสิทธิ์ การจำนอง: เจ้าของทรัพย์สินยังคงครอบครองกรรมสิทธิ์ การขายฝาก: กรรมสิทธิ์ถูกโอนไปยังผู้ซื้อฝากทันที ระยะเวลาและเงื่อนไข การจำนอง: มีกำหนดระยะเวลาการชำระหนี้ที่ชัดเจน การขายฝาก: มีระยะเวลาไถ่คืนตามข้อตกลง ความเสี่ยง การจำนอง: ความเสี่ยงต่ำกว่า มีกฎหมายคุ้มครอง การขายฝาก: ความเสี่ยงสูงกว่า ขึ้นอยู่กับข้อตกลงในสัญญา วัตถุประสงค์ การจำนอง: เพื่อกู้ยืมเงินโดยใช้ทรัพย์สินค้ำประกัน การขายฝาก: เพื่อระดมทุนหรือแก้ปัญหาทางการเงินเฉพาะหน้า ข้อควรระวังในการเลือกใช้ การตัดสินใจเลือกระหว่างจำนองและขายฝากต้องพิจารณาอย่างรอบคอบ [...]

1 นาที
อะไรคือผลกระทบของอัตราดอกเบี้ยต่อตลาดอสังหาฯ? เตรียมรับมืออย่างไร
ทั่วไป

อะไรคือผลกระทบของอัตราดอกเบี้ยต่อตลาดอสังหาฯ? เตรียมรับมืออย่างไร

อัตราดอกเบี้ยเปรียบเสมือนเข็มทิศที่กำหนดทิศทางของตลาดอสังหาริมทรัพย์ ซึ่งส่งผลกระทบอย่างมีนัยสำคัญต่อผู้ซื้อ นักลงทุน และผู้ประกอบการในวงการอสังหาริมทรัพย์ การเข้าใจถึงกลไกและผลกระทบของอัตราดอกเบี้ยจะช่วยให้คุณสามารถวางแผนและตัดสินใจได้อย่างชาญฉลาด กลไกการทำงานของอัตราดอกเบี้ย อัตราดอกเบี้ยไม่ได้เป็นเพียงตัวเลขที่ปรากฏบนกระดาษ แต่เป็นเครื่องมือทางเศรษฐกิจที่ธนาคารกลางใช้ควบคุมการหมุนเวียนของเงินในระบบเศรษฐกิจ เมื่ออัตราดอกเบี้ยสูงขึ้น เงินจะมีมูลค่ามากขึ้น ส่งผลให้การกู้ยืมมีต้นทุนที่สูงขึ้น ในทางกลับกัน เมื่ออัตราดอกเบี้ยต่ำ การกู้ยืมจะมีความน่าดึงดูดมากขึ้น ผลกระทบโดยตรงต่อตลาดอสังหาริมทรัพย์ ต้นทุนการกู้ยืม: เมื่ออัตราดอกเบี้ยสูงขึ้น ค่างวดสำหรับสินเชื่อบ้านจะเพิ่มสูงตามไปด้วย ส่งผลให้ความสามารถในการซื้อบ้านของผู้บริโภคลดลง นักลงทุนต้องคำนวณผลตอบแทนอย่างรอบคอบมากขึ้น อุปสงค์และอุปทาน: อัตราดอกเบี้ยมีอิทธิพลต่อความต้องการซื้ออสังหาริมทรัพย์โดยตรง เมื่อดอกเบี้ยสูง ความต้องการซื้อจะลดลง ทำให้ราคาอสังหาริมทรัพย์มีแนวโน้มทรงตัวหรือปรับตัวลดลง กลยุทธ์การรับมือกับอัตราดอกเบี้ยที่ผันผวน 1. การวางแผนทางการเงินอย่างรอบคอบ ประเมินความสามารถในการชำระหนี้: คำนวณงบประมาณและความสามารถในการผ่อนชำระอย่างละเอียด เลือกประเภทสินเชื่อที่เหมาะสม: พิจารณาระหว่างอัตราดอกเบี้ยคงที่และลอยตัว 2. กลยุทธ์การลงทุน กระจายการลงทุน: ไม่ควรมุ่งเน้นการลงทุนในอสังหาริมทรัพย์เพียงอย่างเดียว มองหาโอกาสในตลาด: ช่วงที่อัตราดอกเบี้ยสูงอาจเป็นโอกาสในการต่อรองราคา 3. การปรับตัวของนักลงทุน ติดตามแนวโน้มตลาด: ศึกษาและติดตามข่าวสารเศรษฐกิจอย่างสม่ำเสมอ เตรียมเงินสำรอง: สำรองเงินเพื่อรองรับความผันผวนทางเศรษฐกิจ เทคโนโลยีกับการวางแผนอสังหาริมทรัพย์ ปัจจุบันเทคโนโลยีเข้ามามีบทบาทสำคัญในการวางแผนและตัดสินใจลงทุนอสังหาริมทรัพย์ แพลตฟอร์มออนไลน์และแอปพลิเคชันช่วยให้นักลงทุนสามารถวิเคราะห์ข้อมูลและคาดการณ์แนวโน้มตลาดได้อย่างแม่นยำมากขึ้น การปกป้องผลประโยชน์ทางการเงิน การทำประกันและบริหารความเสี่ยง ประกันอสังหาริมทรัพย์: ป้องกันความเสี่ยงจากเหตุการณ์ที่ไม่คาดคิด กระจายการลงทุน: ลดความเสี่ยงโดยการลงทุนในหลายรูปแบบ สรุป อัตราดอกเบี้ยเป็นเพียงหนึ่งในปัจจัยที่ส่งผลต่อตลาดอสังหาริมทรัพย์ [...]

1 นาที
วิธีประเมินความคุ้มค่าระหว่างซื้อหรือเช่า อย่างไรให้ตัดสินใจถูก?
ทั่วไป

วิธีประเมินความคุ้มค่าระหว่างซื้อหรือเช่า อย่างไรให้ตัดสินใจถูก?

การตัดสินใจระหว่างซื้อหรือเช่าที่อยู่อาศัยเป็นหนึ่งในการตัดสินใจที่สำคัญที่สุดในชีวิต ซึ่งส่งผลกระทบทั้งทางการเงินและคุณภาพชีวิตในระยะยาว บทความนี้จะช่วยให้คุณเข้าใจหลักการประเมินความคุ้มค่าอย่างรอบด้าน เพื่อให้คุณสามารถเลือกทางเลือกที่เหมาะสมที่สุดสำหรับตัวคุณ ปัจจัยทางการเงินที่ต้องพิจารณา การวิเคราะห์ทางการเงินเป็นหัวใจสำคัญในการตัดสินใจระหว่างซื้อหรือเช่า นักลงทุนและผู้เชี่ยวชาญด้านอสังหาริมทรัพย์ต่างเห็นพ้องต้องกันว่า การเปรียบเทียบค่าใช้จ่ายระยะยาวมีความสำคัญอย่างยิ่ง ต้นทุนในการซื้อบ้าน ค่าใช้จ่ายเริ่มแรกในการซื้อบ้านประกอบด้วยหลายส่วน ได้แก่ เงินดาวน์ (20-30% ของราคาบ้าน) ค่าธรรมเนียมการโอน ค่าจดจำนอง ค่าประเมินหลักทรัพย์ ค่าภาษีเงินได้ ต้นทุนรายเดือนเมื่อซื้อบ้าน ค่างวดสินเชื่อ ค่าประกันอัคคีภัย ค่าซ่อมแซมและบำรุงรักษา ค่าภาษีโรงเรือน ค่าส่วนกลาง (กรณีบ้านจัดสรรหรือคอนโด) ต้นทุนในการเช่าบ้าน ค่ามัดจำ (มักเท่ากับ 1-2 เดือนแรก) ค่าเช่ารายเดือน ค่าประกันทรัพย์สิน ค่าสาธารณูปโภค การวิเคราะห์สถานการณ์ส่วนตัว การตัดสินใจที่ดีต้องคำนึงถึงบริบทชีวิตส่วนตัวเป็นหลัก ปัจจัยสำคัญที่ควรพิจารณามีดังนี้ ความมั่นคงทางอาชีพ ความเสถียรของรายได้ แนวโน้มการเติบโตในอาชีพ โอกาสในการย้ายงานหรือย้ายถิ่น เป้าหมายชีวิตระยะสั้นและระยะยาว แผนการสร้างครอบครัว ความต้องการเปลี่ยนแปลงที่อยู่อาศัย การวางแผนการเงินในอนาคต การคำนวณความคุ้มค่า การเปรียบเทียบต้นทุนระหว่างซื้อและเช่ามีหลักการคำนวณดังนี้ สูตรการคำนวณจุดคุ้มทุน คำนวณค่าเช่ารายปีเทียบกับมูลค่าบ้าน พิจารณาอัตราการเติบโตของราคาอสังหาริมทรัพย์ คำนวณดอกเบี้ยเงินกู้และค่าใช้จ่ายต่างๆ ตัวแปรสำคัญในการคำนวณ อัตราดอกเบี้ยเงินกู้ แนวโน้มราคาอสังหาริมทรัพย์ ค่าเสื่อมราคาของทรัพย์สิน ต้นทุนค่าเสียโอกาส [...]

1 นาที
เงินดาวน์บ้านคืออะไร? จำเป็นต้องจ่ายเท่าไหร่และมีวิธีวางแผนอย่างไร?
ทั่วไป

เงินดาวน์บ้านคืออะไร? จำเป็นต้องจ่ายเท่าไหร่และมีวิธีวางแผนอย่างไร?

เงินดาวน์บ้านเป็นเรื่องสำคัญที่ต้องเข้าใจอย่างถ่องแท้ก่อนตัดสินใจซื้อบ้านหรือที่อยู่อาศัย เพราะเป็นค่าใช้จ่ายก้อนใหญ่ที่ต้องเตรียมไว้ล่วงหน้า นอกจากจะช่วยประหยัดดอกเบี้ยเงินกู้แล้ว ยังเพิ่มโอกาสให้ธนาคารอนุมัติสินเชื่อได้ง่ายขึ้น บทความนี้จะอธิบายเรื่องเงินดาวน์บ้านให้เข้าใจตั้งแต่ความหมาย จำนวนเงินที่ต้องเตรียม รูปแบบการจ่ายดาวน์ ไปจนถึงวิธีแก้ปัญหาเมื่อวางเงินดาวน์แล้วกู้ไม่ผ่าน เงินดาวน์บ้านคืออะไร เงินดาวน์บ้าน คือ เงินก้อนที่ผู้ซื้อต้องจ่ายให้กับเจ้าของบ้านหรือโครงการก่อนทำสัญญากู้สินเชื่อกับธนาคาร เพื่อเป็นหลักประกันและสร้างความมั่นใจให้กับผู้ขาย โดยทั่วไปเงินดาวน์จะอยู่ที่ 5-30% ของราคาบ้าน เงินดาวน์นี้จะถูกนำไปหักออกจากมูลค่าบ้านทั้งหมด ทำให้ยอดเงินกู้ลดลง ช่วยลดภาระดอกเบี้ยในระยะยาว และเพิ่มโอกาสให้ธนาคารอนุมัติสินเชื่อได้รวดเร็วยิ่งขึ้นด้วย เงินดาวน์มีความแตกต่างกันตามสถานะของบ้าน ดังนี้: กรณีบ้านพร้อมอยู่ สำหรับบ้านที่พร้อมโอนกรรมสิทธิ์ ทั้งบ้านมือหนึ่งและบ้านมือสอง ผู้ซื้อต้องเตรียมวางเงินดาวน์เต็มจำนวนก่อนการเซ็นสัญญาโอนกรรมสิทธิ์ จึงจะสามารถเป็นเจ้าของที่อยู่อาศัยได้อย่างสมบูรณ์ ปัจจุบันโครงการบ้านใหม่หลายแห่งมักมีโปรโมชันฟรีเงินดาวน์เพื่อดึงดูดความสนใจของผู้ซื้อด้วย กรณีบ้านยังสร้างไม่เสร็จ สำหรับบ้านที่อยู่ระหว่างการก่อสร้าง จะมีการทำสัญญาจะซื้อจะขายระหว่างสองฝ่าย โดยโครงการส่วนใหญ่มักเปิดโอกาสให้ผู้ซื้อสามารถทยอยผ่อนดาวน์ได้ตามระยะเวลาที่ตกลงกัน รูปแบบการจ่ายเงินดาวน์บ้านมีกี่แบบ การจ่ายเงินดาวน์บ้านมีทั้งหมด 3 รูปแบบ ซึ่งแต่ละรูปแบบมีความเหมาะสมกับสถานการณ์ทางการเงินของผู้ซื้อที่แตกต่างกัน ดังนี้ จ่ายดาวน์บ้านแบบครั้งเดียว การจ่ายดาวน์บ้านแบบครั้งเดียว คือ การชำระเงินดาวน์บ้านเป็นเงินก้อนในครั้งเดียวจบ ส่วนใหญ่มักใช้กับบ้านหรือโครงการที่สร้างเสร็จสมบูรณ์ พร้อมให้เข้าอยู่เรียบร้อยแล้ว หลังจากจ่ายเงินดาวน์แบบครั้งเดียวเสร็จ ผู้ซื้อสามารถทำเรื่องสัญญากู้สินเชื่อกับธนาคาร โอนกรรมสิทธิ์ และย้ายเข้าอยู่ได้ทันที รูปแบบนี้เหมาะสำหรับผู้ที่มีเงินเก็บก้อนใหญ่พร้อมจ่าย และต้องการเข้าอยู่ในบ้านได้ในระยะเวลาอันสั้น โดยไม่ต้องรอระยะเวลาการก่อสร้าง ผ่อนดาวน์บ้านแบบเท่ากันทุกงวด การผ่อนดาวน์บ้านแบบเท่ากันทุกงวด ส่วนใหญ่มักใช้กับบ้านหรือโครงการที่ยังอยู่ระหว่างการก่อสร้าง โดยทั่วไปจะให้เวลาผ่อนดาวน์ประมาณ [...]

2 นาที
ดูทั้งหมด
Homeday AgentHomeday Agent
Promo Homeday
ฟังบ้าน
Homeday AgentHomeday Agent