Logo
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap
Add LINE Sticky

LTV ต่ออายุถึง 30 มิ.ย. 2570 ซื้อบ้านปี 2569 ต้องอ่านเกมอย่างไร

Homeday
19 พฤษภาคม 2569
3 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 19/5/2569

LTV ต่ออายุถึง 30 มิ.ย. 2570 ซื้อบ้านปี 2569 ต้องอ่านเกมอย่างไร

บทความที่เกี่ยวข้อง

โครงการแนะนำ

เดอะ คัลเลอร์ส เปอตี บางบัวทอง - 340 (The Colors Petit Bang Bua Thong - 340)
ทาวน์โฮม
โครงการใหม่

เดอะ คัลเลอร์ส เปอตี บางบัวทอง - 340 (The Colors Petit Bang Bua Thong - 340)

อารียา พรอพเพอร์ตี้
อารียา พรอพเพอร์ตี้
บางบัวทอง, นนทบุรี

โครงการ เดอะ คัลเลอร์ส เปอตี บางบัวทอง - 340 (The Colors Petit Bang Bua Thong - 340) เป็นโครงการทาวน์โฮม 2 ชั้น สไตล์ Tropical ซีรีส์ใหม่ล่าสุด จาก อารียา พรอพเพอร์ตี้ (Areeya Property) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่บางบัวทอง-สุพรรณบุรี (ทางหลวง 340) ภายใต้แนวคิด 'Live The Colorful Life' ให้คุณใช้ชีวิตเก๋ๆ ได้เต็มที่ (The Urban Townhome) ออกแบบมาเพื่อตอบโจทย์ไลฟ์สไตล์ของครอบครัวคนรุ่นใหม่ ทั้ง Gen Y และ Gen Z ที่ต้องการพื้นที่ความสุขในราคาที่เข้าถึงได้ง่าย พร้อมฟังก์ชันที่ตอบโจทย์การใช้ชีวิตจริงอย่างสมบูรณ์แบบ ตัวโครงการชูจุดเด่นด้านการออกแบบพื้นที่ใช้สอยที่คุ้มค่า (Smart Functional Design) บนพื้นที่ใช้สอย 92 - 95 ตารางเมตร รองรับฟังก์ชัน 2 ห้องนอนใหญ่ (Double Master Bedroom) ที่สามารถใช้งานได้สะดวกทุกตารางเมตร พร้อม 2 ห้องน้ำ 1 ที่จอดรถ และ 1 ห้องอเนกประสงค์ (Multi-Function Room) ที่สามารถปรับเปลี่ยนการใช้งานได้อย่างอิสระ โดดเด่นด้วยพื้นที่ Flexi Kitchen สำหรับรองรับการต่อเติมครัวไทย ทุกยูนิตถูกออกแบบมาให้โปร่งโล่งสบายตา เปิดรับแสงธรรมชาติ (Nature in Space) เพื่อเป็นเซฟโซนแห่งความสุขสำหรับทุกคนในครอบครัว สิ่งอำนวยความสะดวกภายในโครงการ (Facilities) จัดเตรียมไว้อย่างครบครันเพื่อรองรับการพักผ่อนในทุกวัน อาทิ คลับเฮาส์ดีไซน์ทันสมัย, สระว่ายน้ำ, และสวนสาธารณะสีเขียวขนาดใหญ่รอบโครงการที่ให้คุณใช้ชีวิตท่ามกลางความร่มรื่นของธรรมชาติ (Green Space) พร้อมระบบรักษาความปลอดภัยขั้นสูงสุด และกล้องวงจรปิด CCTV ตลอด 24 ชั่วโมง เพื่อส่งมอบความอุ่นใจและคุณภาพชีวิตที่ดีที่สุดให้กับผู้อยู่อาศัย ทำเลที่ตั้งโครงการมีความโดดเด่นและเดินทางสะดวกสบาย (Prime Location) สามารถเชื่อมต่อถนนหลักเข้าออกเมืองได้อย่างรวดเร็ว ทั้งถนนกาญจนาภิเษก (วงแหวนรอบนอกตะวันตก) และถนนสะพานนนทบุรี-บางบัวทอง (345) ใกล้รถไฟฟ้า MRT สายสีม่วง (สถานีคลองบางไผ่) แวดล้อมด้วยแหล่งไลฟ์สไตล์ ศูนย์การค้า และสถานศึกษาชั้นนำ อาทิ เซ็นทรัล เวสต์เกต (Central Westgate), อิเกีย บางใหญ่, บิ๊กซี บางใหญ่, โรงเรียนสารสาสน์วิเทศบางบัวทอง และโรงพยาบาลเกษมราษฎร์ อินเตอร์เนชั่นแนล รัตนาธิเบศร์ ทำให้ เดอะ คัลเลอร์ส เปอตี บางบัวทอง - 340 เป็นที่สุดของโครงการที่ตอบโจทย์ทั้งการเริ่มต้นครอบครัวและการใช้ชีวิตเก๋ๆ บนทำเลศักยภาพของโซนบางบัวทอง-นนทบุรี

เริ่ม 1,690,000 บาท
โนระ บางนา - วงแหวนฯ (Nora Bangna - Wongwaen)
ทาวน์โฮม
โครงการใหม่

โนระ บางนา - วงแหวนฯ (Nora Bangna - Wongwaen)

อารียา พรอพเพอร์ตี้
อารียา พรอพเพอร์ตี้
บางพลี, สมุทรปราการ

โครงการ โนระ บางนา - วงแหวนฯ (Nora Bangna - Wongwaen) เป็นโครงการทาวน์โฮม 2 ชั้น รูปแบบใหม่ สไตล์ Minimal Cozy จาก อารียา พรอพเพอร์ตี้ (Areeya Property) ตั้งอยู่บนทำเลศักยภาพโซนบางนา-ตราด กม.10 ภายในอาณาจักร Areeya Heart Quarter ภายใต้แนวคิด 'Happiness is simple' หรือ ความสุขที่แท้นั้นง่ายดาย โดยเน้นการออกแบบที่ให้ความรู้สึกอบอุ่น เรียบง่าย คล้ายคาเฟ่ ตอบโจทย์ชีวิตบ้านหลังแรกของครอบครัวคนรุ่นใหม่ ทั้ง Gen Y และ Gen Z ที่ต้องการพื้นที่ความสุขกว้างขวาง ฟังก์ชันครบครัน ในราคาที่เข้าถึงได้ง่าย พร้อมเชื่อมต่อศูนย์กลางไลฟ์สไตล์ระดับท็อปของกรุงเทพตะวันออกได้อย่างสะดวกสบาย ตัวโครงการชูจุดเด่นด้านการออกแบบที่ใส่ใจทุกรายละเอียด คราฟต์ทุกฟังก์ชันการอยู่อาศัย (Smart Functional Design) บนพื้นที่ใช้สอย 115 - 116 ตารางเมตร (บนที่ดินเริ่มต้น 18 ตร.ว.) โดดเด่นด้วยการจัดวางพื้นที่แบบ Open Space ที่เชื่อมต่อมุมมองทุกพื้นที่ เปิดรับแสงธรรมชาติผ่านช่องแสงขนาดใหญ่ (Nature in Space) ทำให้ตัวบ้านดูโปร่งโล่งสบายตา พื้นที่ใช้สอยคุ้มค่ารองรับฟังก์ชันสูงสุด 3 ห้องนอน 2 ห้องน้ำ และที่จอดรถ 2 คัน มาพร้อมไฮไลต์อย่าง Oversized Window Seat มุมนั่งเล่นริมหน้าต่างบานใหญ่ นอกจากนี้ยังมีนวัตกรรม Zero Waste System รองรับการใช้ชีวิตแบบเป็นมิตรต่อสิ่งแวดล้อม ทุกยูนิตถูกออกแบบมาเพื่อเป็นเซฟโซนแห่งความสุขที่สามารถปรับแต่งได้ตามไลฟ์สไตล์ สิ่งอำนวยความสะดวกภายในโครงการ (Facilities) จัดเตรียมไว้อย่างครบครันเพื่อรองรับทุกกิจกรรมของทุกคนในครอบครัว อาทิ คลับเฮาส์สไตล์มินิมอล, สระว่ายน้ำระบบเกลือ, ฟิตเนสพร้อมอุปกรณ์, พื้นที่สวนสาธารณะส่วนกลางขนาดใหญ่ที่มีหลายโซนให้ใช้งาน (Green Space) รวมถึงพื้นที่สำหรับสัตว์เลี้ยง (Pet-Friendly Area) มีระบบรักษาความปลอดภัยขั้นสูงสุด และกล้องวงจรปิด CCTV ตลอด 24 ชั่วโมง เพื่อส่งมอบความอุ่นใจและคุณภาพชีวิตที่ดีที่สุดให้กับผู้อยู่อาศัย ทำเลที่ตั้งโครงการมีความโดดเด่นและเดินทางสะดวกสบายเป็นอันดับหนึ่ง (Prime Location) สามารถเชื่อมต่อถนนหลักเข้าออกเมืองได้อย่างง่ายดาย ทั้งถนนบางนา-ตราด ถนนกาญจนาภิเษก (วงแหวนรอบนอกตะวันออก) และทางด่วนบูรพาวิถี แวดล้อมด้วยแหล่งไลฟ์สไตล์ ศูนย์การค้า และสถานที่สำคัญ อาทิ เมกาบางนา (Mega Bangna), อิเกีย บางนา, มาร์เก็ตวิลเลจ สุวรรณภูมิ และโรงเรียนนานาชาติคอนคอร์เดียน (Concordian) ทำให้ โนระ บางนา - วงแหวนฯ เป็นที่สุดของโครงการที่ตอบโจทย์ทั้งการสร้างครอบครัวที่อบอุ่นและการอยู่อาศัยบนทำเลศักยภาพของโซนบางพลี-สมุทรปราการ

เริ่ม 2,990,000 บาท
มหกรรมบ้านและคอนโด

สรุปประเด็นสำคัญ

ธนาคารแห่งประเทศไทยประกาศเมื่อวันที่ 14 พฤษภาคม 2569 ให้ขยายเวลาผ่อนคลายเกณฑ์ LTV สำหรับสินเชื่อที่อยู่อาศัยออกไปอีก 1 ปี จากเดิมสิ้นสุดวันที่ 30 มิถุนายน 2569 เป็นวันที่ 30 มิถุนายน 2570 หมายความว่าผู้ซื้อบ้านบางกลุ่มอาจมีความยืดหยุ่นเรื่องวงเงินกู้มากขึ้น แต่ยังต้องผ่านการพิจารณารายได้ หนี้เดิม เครดิต และความสามารถผ่อนจริงจากธนาคาร

  • LTV คือสัดส่วนวงเงินกู้เทียบกับมูลค่าหลักประกัน ไม่ใช่คำรับประกันว่าทุกคนจะกู้ผ่านเต็มวงเงิน

  • การผ่อนคลาย LTV ช่วยลดข้อจำกัดเรื่องเงินดาวน์ในบางกรณี แต่ไม่ได้ทำให้ดอกเบี้ยถูกลงหรือค่างวดเบาลงโดยอัตโนมัติ

  • คนซื้อบ้านควรเช็กค่างวดหลังหมดโปร เงินสำรอง ค่าใช้จ่ายหลังเข้าอยู่ และผลต่อชีวิตประจำวัน

  • Homeday แนะนำให้ใช้ LTV เป็นโอกาสในการวางแผน ไม่ใช่เหตุผลให้ซื้อบ้านเกินกำลัง

เหมาะกับใคร: คนซื้อบ้านหลังแรก คนที่กำลังขยับบ้านเพื่อครอบครัว คนที่กำลังเลือกคอนโดหรือบ้านแนวราบ และคนที่อยากเข้าใจ LTV 2569 ก่อนตัดสินใจจองบ้าน

ควรเช็กเพิ่ม: หัวข้อนี้เกี่ยวกับสินเชื่อและนโยบายการเงิน ควรตรวจข้อมูลจากธนาคารแห่งประเทศไทย และสอบถามธนาคารผู้ให้สินเชื่อโดยตรงก่อนตัดสินใจ

ข่าวการต่ออายุมาตรการ LTV ถึงวันที่ 30 มิถุนายน 2570 ทำให้คนที่กำลังวางแผนซื้อบ้านในปี 2569 กลับมารู้สึกว่า “จังหวะนี้อาจเป็นโอกาส” อีกครั้ง เพราะการกู้ซื้อบ้านดูยืดหยุ่นขึ้น เงินก้อนแรกที่ต้องเตรียมอาจน้อยลง และบ้านที่เคยรู้สึกว่าไกลมืออาจขยับเข้ามาใกล้ขึ้น

แต่สำหรับ Homeday เรื่องบ้านไม่ควรถูกตัดสินจากคำว่า “กู้ได้” เพียงคำเดียวครับ

บ้านหนึ่งหลังไม่ได้จบแค่วันโอน ไม่ได้จบแค่ยอดอนุมัติสินเชื่อ และไม่ได้จบแค่โปรโมชันดอกเบี้ยช่วงแรก บ้านคือพื้นที่ที่เราจะตื่นขึ้นมา ใช้ชีวิต ทำงาน พักใจ ดูแลคนที่รัก และรับผิดชอบค่าใช้จ่ายร่วมกับชีวิตจริงไปอีกหลายปี ดังนั้น LTV ที่ผ่อนคลายขึ้นควรถูกอ่านเป็น “พื้นที่ให้วางแผน” มากกว่าเป็นสัญญาณให้รีบกู้เต็มเพดาน

บทความนี้ Homeday ชวนอ่านเกม LTV 2569 แบบเข้าใจง่าย เห็นทั้งโอกาสและข้อควรระวัง เพื่อให้คนซื้อบ้านตัดสินใจด้วยข้อมูลที่ครบขึ้น ไม่ใช่แค่รู้ว่ากู้ได้เท่าไร แต่รู้ด้วยว่าบ้านแบบไหนจะทำให้ชีวิตหลังย้ายเข้าอยู่ดีขึ้นจริง

LTV คืออะไร? เริ่มจากความเข้าใจก่อน

LTV ย่อมาจาก Loan to Value คือสัดส่วนวงเงินสินเชื่อเทียบกับมูลค่าหลักประกัน พูดให้ง่ายขึ้นคือ ถ้าบ้านราคา 3 ล้านบาท และธนาคารพิจารณาให้กู้ 90% ของมูลค่าบ้าน วงเงินกู้หลักจะอยู่ที่ประมาณ 2.7 ล้านบาท ส่วนที่เหลือผู้ซื้อจะต้องเตรียมเป็นเงินดาวน์หรือเงินก้อนแรกเอง

ในมุมคนซื้อบ้าน LTV จึงเกี่ยวกับคำถามสำคัญมากข้อหนึ่งว่า “เราต้องมีเงินสดเริ่มต้นเท่าไร” เพราะต่อให้เรามีรายได้พอผ่อน แต่ถ้าต้องวางเงินดาวน์สูง เงินสดที่ต้องเตรียมก่อนซื้อบ้านก็อาจเป็นกำแพงใหญ่ โดยเฉพาะคนซื้อบ้านหลังแรก คู่รักวัยทำงาน หรือครอบครัวที่ต้องเก็บเงินไว้สำหรับค่าใช้จ่ายหลังย้ายเข้า

อย่างไรก็ตาม LTV ไม่ใช่ตัวเดียวที่ตัดสินว่าสินเชื่อจะผ่านหรือไม่ ธนาคารยังดูรายได้ประจำ ความมั่นคงของอาชีพ ภาระหนี้เดิม ประวัติเครดิต อายุผู้กู้ มูลค่าหลักประกัน และความสามารถในการผ่อนระยะยาวร่วมกันทั้งหมด

นี่คือจุดที่หลายคนมักเข้าใจคลาดเคลื่อนครับ การเห็นคำว่า “กู้ได้เต็มมูลค่า” หรือ “LTV ผ่อนคลาย” ไม่ได้แปลว่าทุกคนจะกู้ได้ 100% โดยอัตโนมัติ และไม่ได้แปลว่าบ้านทุกหลังจะเหมาะกับกำลังผ่อนของเราเสมอไป

สำหรับ Homeday คำถามที่ดีกว่า “กู้ได้เท่าไร” คือ “กู้แล้วชีวิตยังดีอยู่ไหม” เพราะบ้านที่ใช่ต้องไม่ทำให้ทุกเดือนกลายเป็นความกังวล

ธปท. ต่ออายุ LTV ถึง 30 มิถุนายน 2570 อัปเดตนี้หมายความว่าอะไร

ธนาคารแห่งประเทศไทยประกาศเมื่อวันที่ 14 พฤษภาคม 2569 ว่าเห็นควรให้ขยายระยะเวลาการผ่อนคลายเกณฑ์ LTV สำหรับสินเชื่อเพื่อที่อยู่อาศัยและสินเชื่ออื่นที่เกี่ยวเนื่องกับสินเชื่อเพื่อที่อยู่อาศัยออกไปอีก 1 ปี จากเดิมที่มาตรการจะสิ้นสุดวันที่ 30 มิถุนายน 2569 เป็นวันที่ 30 มิถุนายน 2570

ก่อนหน้านั้น ธปท. เคยประกาศเมื่อวันที่ 20 มีนาคม 2568 ให้ผ่อนคลายเกณฑ์ LTV เป็นการชั่วคราว โดยมีผลตั้งแต่วันที่ 1 พฤษภาคม 2568 ถึงวันที่ 30 มิถุนายน 2569 เพื่อช่วยประคับประคองภาคอสังหาริมทรัพย์และธุรกิจที่เกี่ยวข้องในช่วงที่ตลาดยังมีอุปทานคงค้างสูง

การต่ออายุครั้งนี้จึงเป็นการขยายเวลาให้ตลาดและผู้ซื้อบ้านมีช่วงปรับตัวนานขึ้น โดยเฉพาะคนที่กำลังวางแผนซื้อบ้านในปี 2569 และอาจต้องใช้เวลาตรวจรายได้ เก็บเงินก้อน เปรียบเทียบโครงการ หรือรอดูจังหวะดอกเบี้ยและโปรโมชันจากธนาคาร

แต่สิ่งสำคัญคือ ธปท. ไม่ได้บอกว่าการผ่อนคลายนี้ทำให้ทุกคนกู้ผ่านง่ายโดยไม่มีเงื่อนไข ในประกาศยังสะท้อนว่า สถาบันการเงินยังระมัดระวังการปล่อยสินเชื่อ และการพิจารณาสินเชื่อยังต้องอยู่บนพื้นฐานของความสามารถชำระหนี้จริง

พูดให้เป็นภาษาชีวิตจริงคือ กติกากว้างขึ้น แต่ธนาคารยังดูความพร้อมของผู้กู้เหมือนเดิม

แล้ว LTV มีผลกับคนซื้อบ้านปี 2569 อย่างไร

ผลที่เห็นชัดที่สุดคือเรื่องเงินก้อนแรก คนที่มีรายได้มั่นคง มีความสามารถผ่อน แต่ยังไม่อยากใช้เงินสดทั้งหมดไปกับเงินดาวน์ อาจมีพื้นที่ในการจัดแผนการเงินมากขึ้น

ลองนึกถึงคู่รักวัยทำงานที่กำลังซื้อบ้านหลังแรก บ้านที่เลือกอาจไม่ได้มีแค่ราคาขาย แต่ยังมีค่าเฟอร์นิเจอร์ แอร์ ผ้าม่าน เครื่องใช้ไฟฟ้า ค่าโอน ค่าจดจำนอง ค่าประกัน ค่าส่วนกลาง และเงินสำรองหลังย้ายเข้า ถ้าวงเงินสินเชื่อมีความยืดหยุ่นขึ้น เงินสดบางส่วนอาจถูกเก็บไว้ดูแลชีวิตช่วงเริ่มต้นบ้านใหม่ได้ดีขึ้น

หรือครอบครัวที่กำลังย้ายจากคอนโดไปบ้านแนวราบ เพราะลูกโตขึ้น ต้องการพื้นที่เล่น ต้องการห้องทำงาน หรืออยากอยู่ใกล้โรงเรียนมากขึ้น กลุ่มนี้ไม่ได้ซื้อบ้านเพราะอยากลงทุนอย่างเดียว แต่ซื้อเพราะชีวิตเปลี่ยน ถ้า LTV ช่วยให้เข้าถึงบ้านที่เหมาะกับครอบครัวได้ง่ายขึ้น ก็เป็นประโยชน์ในเชิงคุณภาพชีวิต

อย่างไรก็ตาม เงินกู้ที่มากขึ้นย่อมมากับภาระที่มากขึ้น ถ้าวงเงินที่สูงขึ้นทำให้เราเลือกบ้านเกินกำลัง บ้านที่ควรเป็นพื้นที่พักใจอาจกลายเป็นความเครียดประจำเดือนแทน

นี่คือเหตุผลที่ Homeday แนะนำให้มอง LTV เป็นเครื่องมือ ไม่ใช่คำตอบสุดท้าย

จุดที่หลายคนเข้าใจผิดเกี่ยวกับ LTV

กู้ได้ 100% ไม่ได้แปลว่าทุกคนจะกู้ผ่าน 100%

LTV เป็นกรอบเพดานตามหลักเกณฑ์ แต่ผลอนุมัติจริงขึ้นอยู่กับธนาคารและโปรไฟล์ของผู้กู้ ถ้ารายได้ไม่พอ หนี้เดิมสูง เครดิตมีปัญหา หรือธนาคารประเมินแล้วเห็นว่าความเสี่ยงสูง ก็อาจไม่ได้วงเงินตามที่คาดไว้

ดังนั้นก่อนจองบ้าน ควรประเมินความสามารถกู้เบื้องต้นกับธนาคารหรือผู้เชี่ยวชาญสินเชื่อ ไม่ควรดูแค่ข้อความโปรโมชันหรือข่าวมาตรการแล้วสรุปทันทีว่าเราจะได้วงเงินเต็ม

กู้ได้มากขึ้น ไม่ได้แปลว่าควรกู้เต็ม

บางครั้งการไม่ใช้วงเงินเต็มอาจทำให้ชีวิตสบายกว่า การกู้ต่ำกว่าเพดานเล็กน้อย แต่เหลือเงินสดไว้เป็นเงินสำรอง อาจช่วยให้ช่วงย้ายเข้าไม่ตึงเกินไป

บ้านหนึ่งหลังมีค่าใช้จ่ายมากกว่าราคาขายเสมอ ทั้งค่าโอน ค่าจดจำนอง ค่าประกัน ค่าส่วนกลาง ค่าซ่อมเล็ก ๆ ค่าตกแต่ง และค่าเดินทางที่อาจเปลี่ยนไปหลังย้ายบ้าน ถ้าเราใช้เงินสดจนหมดตั้งแต่วันแรก บ้านใหม่อาจเริ่มต้นด้วยความกังวลมากกว่าความสบายใจ

LTV ไม่ได้ทำให้ดอกเบี้ยถูกลงเอง

LTV เป็นเรื่องสัดส่วนวงเงินสินเชื่อ ส่วนดอกเบี้ยเป็นเงื่อนไขอีกเรื่องหนึ่ง เวลาเปรียบเทียบสินเชื่อบ้านจึงควรดูทั้งดอกเบี้ยช่วงโปร ดอกเบี้ยหลังโปร ค่าธรรมเนียม เงื่อนไขประกัน และโอกาส refinance ในอนาคต

หลายคนดูแค่ค่างวดช่วง 3 ปีแรก แล้วลืมดูว่าหลังหมดโปรค่างวดจะเปลี่ยนอย่างไร ทั้งที่ชีวิตจริงเราต้องอยู่กับบ้านและหนี้ก้อนนี้นานกว่านั้นมาก

บ้านที่ธนาคารให้ผ่าน อาจยังไม่ใช่บ้านที่เหมาะกับชีวิต

นี่เป็นเรื่องที่ Homeday อยากให้คนซื้อบ้านคิดเพิ่ม เพราะบางครั้งสินเชื่อผ่านไม่ได้แปลว่าชีวิตหลังซื้อจะพอดี บ้านอาจอยู่ไกลขึ้น เดินทางนานขึ้น ค่าใช้จ่ายแฝงสูงขึ้น หรือทำให้เราต้องลดคุณภาพชีวิตด้านอื่นมากเกินไป

บ้านที่ดีควรทำให้ชีวิตดีขึ้น ไม่ใช่ทำให้ทุกอย่างในชีวิตต้องบีบตัวเพื่อบ้านหลังเดียว

Homeday แนะนำให้เช็กอะไรบ้างก่อนใช้จังหวะ LTV

1. เช็กค่างวดหลังหมดโปร ไม่ใช่เฉพาะค่างวดปีแรก

โปรดอกเบี้ยช่วงแรกช่วยให้ค่างวดดูเบาลง แต่หลังหมดโปร ดอกเบี้ยและค่างวดอาจเปลี่ยนได้ ควรขอธนาคารจำลองค่างวดหลายช่วง เช่น ปีที่ 1-3 และหลังจากนั้น เพื่อดูว่าถ้าค่างวดเพิ่มขึ้น เรายังรับไหวหรือไม่

วิธีคิดแบบ Homeday คือ บ้านควรทำให้เราใช้ชีวิตได้มั่นคงขึ้น ไม่ใช่ทำให้ทุกสิ้นเดือนต้องลุ้น

2. กันเงินสำรองหลังย้ายเข้าอย่างน้อย 6-12 เดือน

บ้านใหม่มีค่าใช้จ่ายที่มักมาแบบไม่ทันตั้งตัว เช่น ซ่อมแซมเล็ก ๆ ซื้อของจำเป็น ปรับพื้นที่ให้เหมาะกับการอยู่จริง หรือค่าเดินทางที่เพิ่มขึ้น การมีเงินสำรองจะช่วยให้บ้านเริ่มต้นด้วยความสบายใจมากกว่าเริ่มต้นด้วยการรูดบัตรเพิ่ม

สำหรับครอบครัวที่มีลูก ผู้สูงอายุ หรืออาชีพรายได้ไม่สม่ำเสมอ เงินสำรองยิ่งสำคัญ เพราะบ้านคือพื้นที่ปลอดภัยของทุกคนในครอบครัว

3. ดูค่าใช้จ่ายหลังเข้าอยู่ ไม่ใช่ดูแค่ราคาบ้าน

บ้านแนวราบอาจมีค่าดูแลสวน ค่าซ่อมบำรุง ค่าเดินทาง หรือค่าใช้จ่ายรถเพิ่มขึ้น คอนโดอาจมีค่าส่วนกลาง ค่าจอดรถ และข้อจำกัดด้านพื้นที่ที่ต้องคิดก่อนซื้อ

ถ้าบ้านราคาดี แต่ทำให้ค่าเดินทางเพิ่มขึ้นมาก หรือทำให้เวลาครอบครัวลดลงทุกวัน บ้านหลังนั้นอาจไม่ได้คุ้มในความหมายของชีวิตจริง

4. เทียบบ้านจาก lifestyle ไม่ใช่เทียบแค่ตารางเมตร

บ้านใหญ่กว่าไม่ได้แปลว่าอยู่ดีกว่าเสมอไป ถ้าพื้นที่ไม่ตรงกับวิถีชีวิต เช่น มีห้องเยอะแต่ใช้งานจริงน้อย หรืออยู่ไกลจนเสียพลังทุกวัน บ้านที่เหมาะกว่าอาจเป็นบ้านที่พอดีกับกิจวัตรจริงมากกว่า

ลองถามตัวเองว่า บ้านหลังนี้ช่วยให้เช้าวันจันทร์ง่ายขึ้นไหม ช่วยให้ลูกมีพื้นที่ดีขึ้นไหม ช่วยให้เราพักใจได้มากขึ้นไหม และทำให้ชีวิตในอีก 5 ปีข้างหน้าดีขึ้นหรือเปล่า

5. เช็กแผนสำรองถ้ารายได้เปลี่ยน

การซื้อบ้านเป็นการตัดสินใจระยะยาว ชีวิตจริงอาจมีทั้งเปลี่ยนงาน มีลูก ดูแลพ่อแม่ รายได้ลดลง หรือค่าใช้จ่ายเพิ่มขึ้น ก่อนกู้เต็มวงเงิน ควรมีแผนสำรองว่า ถ้ารายได้สะดุด 3-6 เดือน เรายังดูแลบ้านได้อย่างไร

การคิดเผื่อไม่ได้แปลว่ามองโลกแง่ร้าย แต่คือการทำให้บ้านเป็นพื้นที่มั่นคงจริง ๆ

ถ้าเป็นคุณ ควรเริ่มตรงไหนก่อน

ถ้าคุณกำลังซื้อบ้านหลังแรก

เริ่มจากดูรายรับรายจ่ายจริงย้อนหลัง 6 เดือน แล้วประเมินว่าค่างวดที่รับได้โดยไม่ตึงเกินไปอยู่ที่เท่าไร จากนั้นค่อยย้อนกลับไปดูช่วงราคาบ้านที่เหมาะสม ไม่ใช่เริ่มจากบ้านที่ชอบที่สุดแล้วค่อยพยายามหาทางกู้ให้ได้

บ้านหลังแรกควรเป็นจุดเริ่มต้นที่ทำให้ชีวิตมั่นคงขึ้น ไม่ใช่จุดเริ่มต้นของความกังวลทางการเงิน

ถ้าคุณกำลังขยับบ้านเพื่อครอบครัว

ให้ดูมากกว่าราคาบ้านและวงเงินกู้ ลองวางแผนเรื่องโรงเรียน การเดินทาง ห้องทำงาน พื้นที่ของลูก พื้นที่ของผู้สูงอายุ และเวลาที่ทุกคนจะได้ใช้ร่วมกัน เพราะบ้านครอบครัวที่ดีไม่ใช่แค่ใหญ่ขึ้น แต่ต้องทำให้ชีวิตประจำวันของคนในบ้านดีขึ้นด้วย

ถ้าคุณซื้อเพื่อลงทุนหรือปล่อยเช่า

ควรประเมินกระแสเงินสดแบบเผื่อความเสี่ยง อย่าคิดจากค่าเช่าเต็มทุกเดือนเท่านั้น ต้องเผื่อช่วงหาผู้เช่า ค่าส่วนกลาง ค่าซ่อมแซม ภาษีที่เกี่ยวข้อง และดอกเบี้ยหลังหมดโปรด้วย

การผ่อนคลาย LTV อาจช่วยให้เข้าถึงสินทรัพย์ง่ายขึ้น แต่การลงทุนที่ดีต้องยืนอยู่บนตัวเลขที่เผื่อความจริงไว้แล้ว

สรุป: LTV เป็นโอกาส แต่บ้านที่ใช่ต้องอ่านจากชีวิตจริง

การต่ออายุ LTV ถึงวันที่ 30 มิถุนายน 2570 เป็นข่าวดีสำหรับคนที่กำลังวางแผนซื้อบ้าน เพราะช่วยให้มีเวลาตัดสินใจและมีความยืดหยุ่นในการจัดเงินก้อนแรกมากขึ้น แต่สิ่งที่ Homeday อยากชวนจำไว้คือ โอกาสทางสินเชื่อควรเดินคู่กับความพร้อมของชีวิต

อย่าให้คำว่า “กู้ได้” กลายเป็นเหตุผลเดียวที่ทำให้รีบซื้อบ้าน และอย่าให้วงเงินที่สูงขึ้นพาเราไปไกลกว่าชีวิตจริงจะรับไหว

บ้านที่ใช่ควรเป็นบ้านที่ผ่อนแล้วไม่ทำให้ใจตึง อยู่แล้วชีวิตง่ายขึ้น และยังเหลือพื้นที่ให้เราได้ดูแลตัวเอง ครอบครัว และอนาคตได้อย่างมั่นคง

Your Lifestyle, Your Home.

บ้านที่ใช่ ชีวิตที่ดี
คำถามที่พบบ่อย (FAQ)

LTV 2569 ต่ออายุถึงเมื่อไร

ตามประกาศธนาคารแห่งประเทศไทยวันที่ 14 พฤษภาคม 2569 การผ่อนคลายเกณฑ์ LTV ถูกขยายออกไปถึงวันที่ 30 มิถุนายน 2570 จากเดิมที่กำหนดสิ้นสุดวันที่ 30 มิถุนายน 2569

LTV คืออะไร

LTV หรือ Loan to Value คือสัดส่วนวงเงินสินเชื่อเทียบกับมูลค่าหลักประกัน เช่น บ้านราคา 3 ล้านบาท หากกู้ได้ 90% วงเงินกู้หลักคือประมาณ 2.7 ล้านบาท

LTV ผ่อนคลายแล้วแปลว่ากู้บ้านได้ 100% ทุกคนไหม

ไม่ใช่ครับ LTV เป็นเพดานตามหลักเกณฑ์ แต่การอนุมัติจริงยังขึ้นอยู่กับรายได้ หนี้เดิม เครดิต มูลค่าหลักประกัน และนโยบายพิจารณาสินเชื่อของแต่ละธนาคาร

การผ่อนคลาย LTV ทำให้ดอกเบี้ยบ้านถูกลงไหม

แหล่งอ้างอิง

1
ธนาคารแห่งประเทศไทย

แบงก์ชาติต่ออายุมาตรการ LTV ออกไปอีก 1 ปี สิ้นสุดวันที่ 30 มิ.ย. 2570, ประกาศวันที่ 14 พฤษภาคม 2569

2
ธนาคารแห่งประเทศไทย

ธปท. ผ่อนคลายเกณฑ์ LTV ชั่วคราว เพื่อประคับประคองภาคอสังหาริมทรัพย์, ประกาศวันที่ 20 มีนาคม 2568

หัวข้อที่เกี่ยวข้อง:
#ซื้อบ้านปี 2569
#LTV 2569
#วางแผนซื้อบ้าน
#บ้านหลังแรก
#Homeday
#กู้ซื้อบ้าน
#มาตรการ LTV ล่าสุด
#สินเชื่อบ้าน

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

Homeday AgentHomeday Agent
Promo Homeday
ฟังบ้าน
HOMEDAY
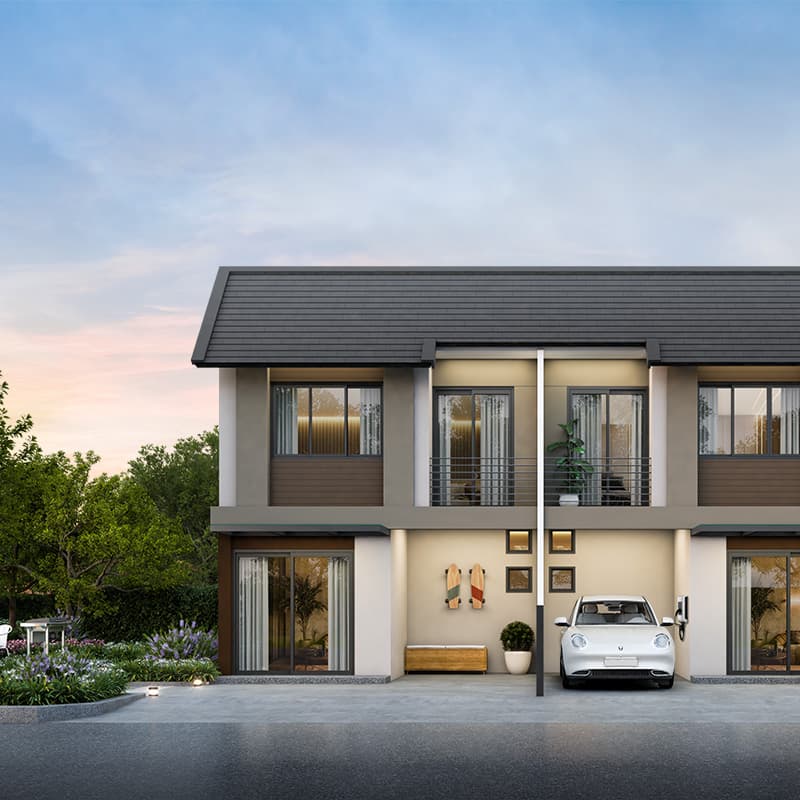
เดอะ คัลเลอร์ส บางบัวทอง - 340 (The Colors Bang Bua Thong - 340)
ทาวน์โฮม
โครงการพร้อมอยู่

เดอะ คัลเลอร์ส บางบัวทอง - 340 (The Colors Bang Bua Thong - 340)

อารียา พรอพเพอร์ตี้
อารียา พรอพเพอร์ตี้
บางบัวทอง, นนทบุรี

โครงการ เดอะ คัลเลอร์ส บางบัวทอง - 340 (The Colors Bang Bua Thong - 340) เป็นโครงการทาวน์โฮม 2 ชั้น สไตล์ Modern Tropical จาก อารียา พรอพเพอร์ตี้ (Areeya Property) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่บางบัวทอง-สุพรรณบุรี (ทางหลวง 340) ภายใต้แนวคิด 'ใช้ชีวิตที่เต็มไปด้วยสีสัน' (Live The Colorful Life) ตอบโจทย์ไลฟ์สไตล์ของครอบครัวคนรุ่นใหม่ ทั้ง Gen Y และ Gen Z ที่กำลังมองหาบ้านหลังแรกในราคาที่เข้าถึงได้ง่าย พร้อมฟังก์ชันที่ครบครันเสมือนบ้านเดี่ยว ท่ามกลางสภาพแวดล้อมที่ร่มรื่น แต่ยังคงเชื่อมต่อการเดินทางเข้าสู่ศูนย์กลางไลฟ์สไตล์ได้อย่างสะดวกสบาย ตัวโครงการชูจุดเด่นด้านการออกแบบบ้านที่เน้นพื้นที่ใช้สอยที่คุ้มค่าและโปร่งโล่ง (Smart Functional Design) โดยมีพื้นที่ใช้สอยตั้งแต่ 105 - 118 ตารางเมตร (บนที่ดินเริ่มต้น 17.5 ตร.ว.) มีแบบบ้านให้เลือกทั้งสไตล์ Pastel A และ Pastel B รองรับฟังก์ชัน 3-4 ห้องนอน 2 ห้องน้ำ และที่จอดรถ 1-2 คัน โดดเด่นด้วยการจัดวางพื้นที่ภายในแบบ Open Space ที่เชื่อมต่อห้องนั่งเล่นและโซนรับประทานอาหารเข้าด้วยกัน พร้อมช่องแสงธรรมชาติที่ช่วยให้บ้านดูสว่างและกว้างขวาง (Nature in Space) มีพื้นที่สำหรับรองรับการต่อเติมครัวไทย ทุกยูนิตถูกออกแบบมาเพื่อเป็นเซฟโซนที่พร้อมให้ทุกคนในครอบครัวได้ใช้ชีวิตอย่างมีสีสันตามสไตล์ของตัวเอง สิ่งอำนวยความสะดวกภายในโครงการ (Facilities) จัดเตรียมไว้อย่างครบครันเพื่อรองรับทุกกิจกรรมของการพักผ่อน อาทิ คลับเฮาส์ดีไซน์ทันสมัย, สระว่ายน้ำ, ฟิตเนส, และสวนสาธารณะสีเขียวขนาดใหญ่รอบโครงการ (Green Space) พร้อมระบบรักษาความปลอดภัยขั้นสูงสุด และกล้องวงจรปิด CCTV ตลอด 24 ชั่วโมง เพื่อส่งมอบความอุ่นใจให้กับผู้อยู่อาศัย ทำเลที่ตั้งโครงการมีความโดดเด่นและเดินทางสะดวกสบาย (Prime Location) สามารถเชื่อมต่อถนนกาญจนาภิเษก (วงแหวนรอบนอกตะวันตก) และถนนสะพานนนทบุรี-บางบัวทอง (345) ได้อย่างง่ายดาย แวดล้อมด้วยแหล่งไลฟ์สไตล์ ศูนย์การค้า และสิ่งอำนวยความสะดวกครบครัน อาทิ เซ็นทรัล เวสต์เกต (Central Westgate), อิเกีย บางใหญ่, บิ๊กซี บางใหญ่ และโรงพยาบาลเกษมราษฎร์ รัตนาธิเบศร์ ทำให้ เดอะ คัลเลอร์ส บางบัวทอง - 340 เป็นที่สุดของทาวน์โฮมที่ตอบโจทย์ทั้งการเริ่มต้นชีวิตครอบครัวและการอยู่อาศัยบนทำเลศักยภาพของโซนนนทบุรี

เริ่ม 1,690,000 บาท
เดอะ คัลเลอร์ส มิกซ์ วงแหวน - ลำลูกกา (The Colors Mix Wongwaen - Lamlukka)
ทาวน์โฮม
โครงการพร้อมอยู่

เดอะ คัลเลอร์ส มิกซ์ วงแหวน - ลำลูกกา (The Colors Mix Wongwaen - Lamlukka)

อารียา พรอพเพอร์ตี้
อารียา พรอพเพอร์ตี้
ลำลูกกา, ปทุมธานี

โครงการ เดอะ คัลเลอร์ส มิกซ์ วงแหวน - ลำลูกกา (The Colors Mix Wongwaen - Lamlukka) หรือ เดอะ คัลเลอร์ส มิกซ์ รังสิต - วงแหวนฯ เป็นโครงการทาวน์โฮม 2 ชั้น สไตล์ Modern Tropical จาก อารียา พรอพเพอร์ตี้ (Areeya Property) ตั้งอยู่บนทำเลศักยภาพโซนรังสิต-ลำลูกกา (คลอง 5) ติดถนนเลียบคลอง 5 ฝั่งตะวันตก ภายใต้แนวคิด 'ใช้ชีวิตที่เต็มไปด้วยสีสัน' (Live The Colorful Life) ออกแบบมาเพื่อตอบโจทย์ชีวิตบ้านหลังแรกของครอบครัวคนรุ่นใหม่ ทั้ง Gen Y และ Gen Z ที่ต้องการพื้นที่ความสุขกว้างขวาง ฟังก์ชันครบครันเสมือนบ้านเดี่ยว ในคอมมูนิตี้เก๋ๆ และราคาที่เข้าถึงได้ง่าย พร้อมเชื่อมต่อการเดินทางเข้าสู่เมืองได้อย่างสะดวกสบาย ตัวโครงการชูจุดเด่นด้านการออกแบบบ้านที่เน้นหน้ากว้างกว่า 5.7 เมตร ให้สเปซที่กว้างขวางและโปร่งโล่ง (Smart Functional Design) โดยมีแบบบ้านสไตล์ Pastel A และ Pastel B บนพื้นที่ใช้สอย 112 - 118 ตารางเมตร (บนที่ดินเริ่มต้น 20 ตร.ว.) พื้นที่ใช้สอยคุ้มค่ารองรับฟังก์ชันสูงสุด 3 ห้องนอน (พร้อม 2 Master Bedrooms) 2 ห้องน้ำ 1 ห้องอเนกประสงค์ และที่จอดรถ 1-2 คัน โดดเด่นด้วยการจัดวางพื้นที่ภายในแบบ Open Space เปิดรับแสงธรรมชาติ (Nature in Space) ทำให้ตัวบ้านดูสว่างและสบายตา มีพื้นที่สำหรับรองรับการต่อเติมครัวไทย ทุกยูนิตถูกออกแบบมาเพื่อเป็นเซฟโซนแห่งความสุขที่มอบความเป็นส่วนตัวและตอบสนองทุกไลฟ์สไตล์อย่างแท้จริง สิ่งอำนวยความสะดวกภายในโครงการ (Facilities) จัดเตรียมไว้อย่างครบครันเพื่อรองรับทุกกิจกรรมของทุกคนในครอบครัว อาทิ คลับเฮาส์, สระว่ายน้ำ, ฟิตเนส, พื้นที่สวนสาธารณะสีเขียวขนาดใหญ่ที่ร่มรื่น (Green Space) ให้คุณได้ใกล้ชิดธรรมชาติและพักผ่อนหย่อนใจ พร้อมระบบรักษาความปลอดภัยขั้นสูงสุด เข้า-ออกด้วยระบบ Easy Pass และกล้องวงจรปิด CCTV ตลอด 24 ชั่วโมง เพื่อส่งมอบความอุ่นใจและคุณภาพชีวิตที่ดีที่สุดให้กับผู้อยู่อาศัย ทำเลที่ตั้งโครงการมีความโดดเด่นและเดินทางสะดวกสบาย (Prime Location) สามารถเข้า-ออกได้ 2 เส้นทางหลัก คือ ถนนลำลูกกา และถนนรังสิต-นครนายก ใกล้ทางด่วนวงแหวนรอบนอกตะวันออก (กาญจนาภิเษก) และทางด่วนโทลล์เวย์ดอนเมือง อีกทั้งยังใกล้รถไฟฟ้าสายสีเขียวเข้ม แวดล้อมด้วยแหล่งไลฟ์สไตล์ ศูนย์การค้า และสถานศึกษา อาทิ ฟิวเจอร์พาร์ค รังสิต, เมเจอร์ ซีนีเพล็กซ์, โฮมโปร, เทสโก้ โลตัส, ดรีมเวิลด์, มหาวิทยาลัยรังสิต และมหาวิทยาลัยราชมงคลธัญบุรี ทำให้ เดอะ คัลเลอร์ส มิกซ์ วงแหวน - ลำลูกกา เป็นที่สุดของโครงการที่ตอบโจทย์ทั้งการสร้างครอบครัวที่อบอุ่นและการอยู่อาศัยบนทำเลศักยภาพของโซนลำลูกกา-รังสิต

เริ่ม 1,990,000 บาท
ทั่วไป
HOMEDAY
ดูทั้งหมด
บ้านปี 69: ซื้อปุ๊บ..รวย หรือ ซื้อปุ๊บ..ร่วง?
Reels

บ้านปี 69: ซื้อปุ๊บ..รวย หรือ ซื้อปุ๊บ..ร่วง?

การตัดสินใจซื้อบ้านในปี 2569 ไม่ควรดูเพียงว่าดอกเบี้ยต่ำลงหรือมีมาตรการลดค่าโอน เพราะประโยชน์จากต้นทุนวันที่ซื้ออาจมาพร้อมภาระผ่อนระยะยาว ผู้ซื้อควรตรวจสอบทั้งเงื่อนไขสินเชื่อ…

1 นาที
เงินเดือน 30K กู้บ้านได้จริง จ่ายเท่าไหร่?
Reels

เงินเดือน 30K กู้บ้านได้จริง จ่ายเท่าไหร่?

เงินเดือน 30,000 บาท อาจกู้บ้านได้ราว 2.8 ล้านบาท หากไม่มีหนี้อื่นเลย โดย ธนาคารอาจกำหนดภาระผ่อนบ้านไม่เกินประมาณ 40% ของรายได้ หรือราว 12,000 บาทต่อเดือน…

1 นาที
กู้บ้านให้ผ่านต้องเตรียมอะไรบ้าง เช็กความพร้อมทางการเงิน 5 ข้อ
Reels

กู้บ้านให้ผ่านต้องเตรียมอะไรบ้าง เช็กความพร้อมทางการเงิน 5 ข้อ

เพื่อจัดทำบทความให้ตอบคำถามได้ครบถ้วน จำเป็นต้องมีรายละเอียดจากคลิปว่า 5 ข้อประกอบด้วยอะไรบ้าง รวมถึงข้อมูลเกี่ยวกับเอกสาร เงื่อนไขการพิจารณา และคำแนะนำที่ผู้จัดทำ ต้องการสื่อ

1 นาที
จะยื่นกู้ซื้อบ้านอย่างไรให้ผ่านฉลุย? 7 เทคนิคที่ทำให้คุณมีบ้านในฝันได้เร็วขึ้น
ทั่วไป

จะยื่นกู้ซื้อบ้านอย่างไรให้ผ่านฉลุย? 7 เทคนิคที่ทำให้คุณมีบ้านในฝันได้เร็วขึ้น

การมีบ้านสักหลังเป็นความฝันของคนส่วนใหญ่ แต่หลายคนต้องพบกับความผิดหวังเมื่อยื่นขอสินเชื่อบ้านแล้วถูกปฏิเสธ การยื่นกู้ซื้อบ้านให้ผ่านไม่ใช่เรื่องยากเกินไป หากคุณเตรียมตัวให้พร้อมและวางแผนอย่างรอบคอบ บทความนี้จะแนะนำ 7 เทคนิคสำคัญที่จะช่วยให้การยื่นกู้ซื้อบ้านของคุณผ่านฉลุย ทำให้คุณได้เป็นเจ้าของบ้านในฝันเร็วขึ้น เหตุใดคนส่วนใหญ่ถึงถูกปฏิเสธการกู้บ้าน? การที่ธนาคารปฏิเสธการยื่นกู้บ้านไม่ได้เกิดขึ้นโดยไม่มีเหตุผล มีปัจจัยหลายประการที่ทำให้ผู้กู้ไม่ผ่านการพิจารณา เช่น รายได้ไม่เพียงพอเมื่อเทียบกับราคาบ้าน มีภาระหนี้สินเดิมสูงเกินไป ประวัติทางการเงินไม่ดี เอกสารไม่ครบถ้วน หรือเลือกธนาคารที่ไม่เหมาะสมกับสถานะทางการเงินของตนเอง นอกจากนี้ อีกสาเหตุสำคัญคือการขาดการวางแผนทางการเงินที่ดี ทำให้ไม่มีเงินดาวน์เพียงพอ โดยทั่วไปธนาคารจะให้สินเชื่อประมาณ 80-90% ของราคาบ้าน ดังนั้นผู้กู้จะต้องมีเงินดาวน์อย่างน้อย 10-20% ของราคาบ้าน ซึ่งหลายคนมักมองข้ามจุดนี้ จะประเมินความสามารถในการกู้ซื้อบ้านของตนเองได้อย่างไร? การประเมินความสามารถในการกู้ซื้อบ้านของตนเองเป็นขั้นตอนแรกที่สำคัญมาก เพราะจะช่วยให้คุณเลือกบ้านที่ราคาเหมาะสมกับกำลังทรัพย์ของคุณ โดยทั่วไปธนาคารจะพิจารณาจากรายได้และภาระหนี้เป็นหลัก ซึ่งคุณสามารถคำนวณได้ดังนี้ กรณีไม่มีหนี้สินใดๆ: หากคุณไม่มีภาระหนี้เลย ความสามารถในการกู้จะคำนวณได้จากสูตร: รายได้ต่อเดือน x 60 = วงเงินกู้สูงสุดที่เป็นไปได้ เช่น หากคุณมีรายได้เดือนละ 30,000 บาท คุณอาจจะกู้ได้สูงสุดประมาณ 1,800,000 บาท กรณีมีหนี้สินอยู่แล้ว: หากคุณมีภาระหนี้อื่นๆ คุณต้องคำนวณความสามารถในการผ่อนชำระดังนี้: รายได้ต่อเดือน x 30-40% = ความสามารถในการผ่อนชำระสูงสุดต่อเดือน [...]

2 นาที
ดูทั้งหมด

ไม่จำเป็น LTV เกี่ยวกับสัดส่วนวงเงินกู้ ส่วนดอกเบี้ยเป็นเงื่อนไขของสินเชื่อที่ต้องดูแยกกัน ควรเปรียบเทียบทั้งดอกเบี้ยช่วงโปร ดอกเบี้ยหลังโปร และค่าธรรมเนียมอื่น ๆ

คนซื้อบ้านหลังแรกควรใช้ประโยชน์จาก LTV อย่างไร

ควรใช้เป็นโอกาสในการวางแผนเงินก้อนแรกและเงินสำรอง ไม่ควรมองเป็นเหตุผลให้กู้เต็มทันที ควรเช็กค่างวดที่ผ่อนไหวจริงและค่าใช้จ่ายหลังเข้าอยู่ก่อนตัดสินใจ

ก่อนจองบ้านควรถามธนาคารเรื่องอะไรบ้าง

ควรถามวงเงินกู้โดยประมาณ ค่างวดช่วงโปร ค่างวดหลังหมดโปร ค่าใช้จ่ายวันโอน เงื่อนไขประกัน การโปะ การ refinance และเอกสารที่ต้องเตรียม

ถ้ากู้ได้ไม่เต็มวงเงินตามที่คาด ควรทำอย่างไร

ควรกลับมาดูงบประมาณใหม่ เพิ่มเงินดาวน์ ลดช่วงราคาบ้าน เลือกโครงการที่เหมาะกับรายได้มากขึ้น หรือรอปรับฐานะการเงินให้พร้อมก่อนตัดสินใจ

Homeday AgentHomeday Agent