Logo
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap
Add LINE Sticky

การซื้อบ้านด้วยเงินสดดีกว่าการผ่อนจริงหรือไม่? เปรียบเทียบข้อดี-ข้อเสียที่คุณควรรู้

Homeday
24 เมษายน 2568
2 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 24/4/2568

การซื้อบ้านด้วยเงินสดดีกว่าการผ่อนจริงหรือไม่? เปรียบเทียบข้อดี-ข้อเสียที่คุณควรรู้

บทความที่เกี่ยวข้อง

โครงการแนะนำ

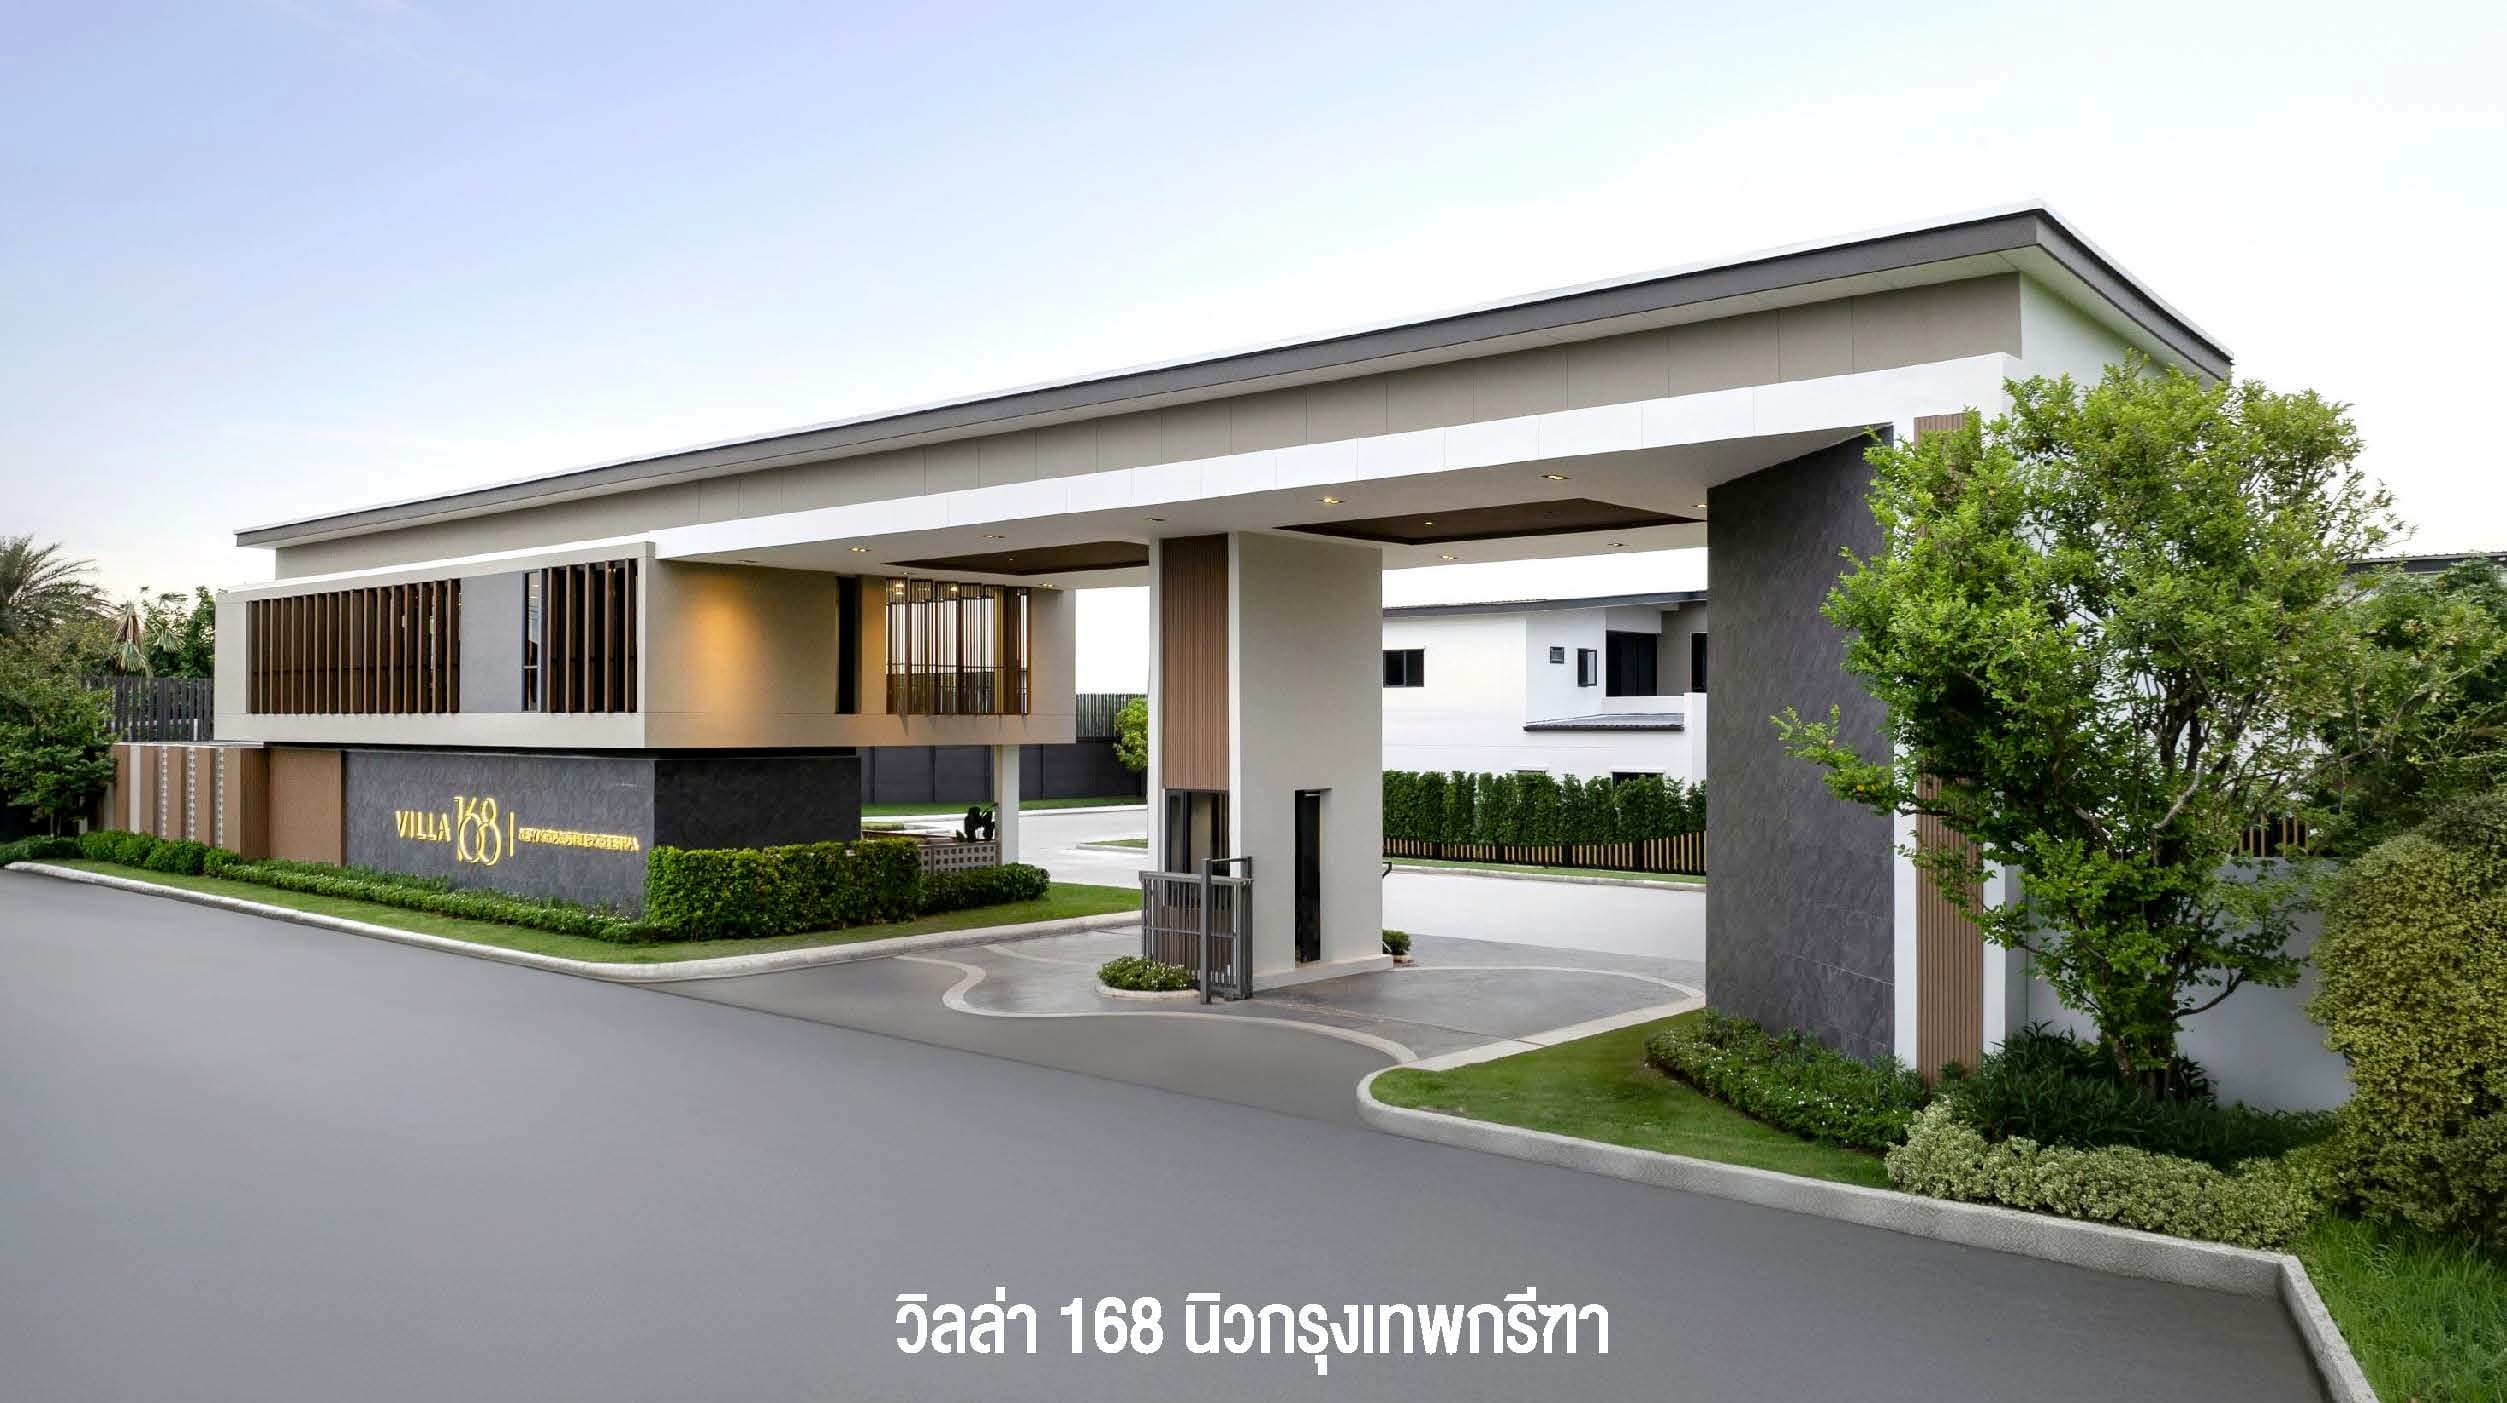
วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)
บ้านเดี่ยว
โครงการใหม่

วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)

แอล.พี.เอ็น.ดีเวลลอปเมนท์
เขตลาดกระบัง, กรุงเทพมหานคร

บ้านเดี่ยว 2 ชั้น จำนวน 91 หลัง บนถนนพัฒนาชนบท 4 แขวงคลองสองต้นนุ่น เขตลาดกระบัง กรุงเทพฯ โครงการเน้นความเป็นส่วนตัว มีแบบบ้าน 6 แบบ พื้นที่ใช้สอย 251-408 ตร.ม. 3-4 ห้องนอน 3-6 ห้องน้ำ และที่จอดรถ 2-4 คัน ส่วนกลางประกอบด้วยคลับเฮ้าส์ ห้องออกกำลังกาย สระว่ายน้ำ พื้นที่พักผ่อน สวนส่วนกลาง สนามเด็กเล่น และระบบรักษาความปลอดภัย 24 ชั่วโมง พร้อมระบบอ่านป้ายทะเบียนและกล้อง CCTV เดินทางเชื่อมมอเตอร์เวย์ ถนนวงแหวนกาญจนาฯ และสนามบินสุวรรณภูมิได้สะดวก

เริ่ม 11,990,000 บาท
เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)
บ้านเดี่ยว
โครงการพร้อมอยู่

เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)

เอพี (ไทยแลนด์)
เอพี (ไทยแลนด์)
เขตตลิ่งชัน, กรุงเทพมหานคร

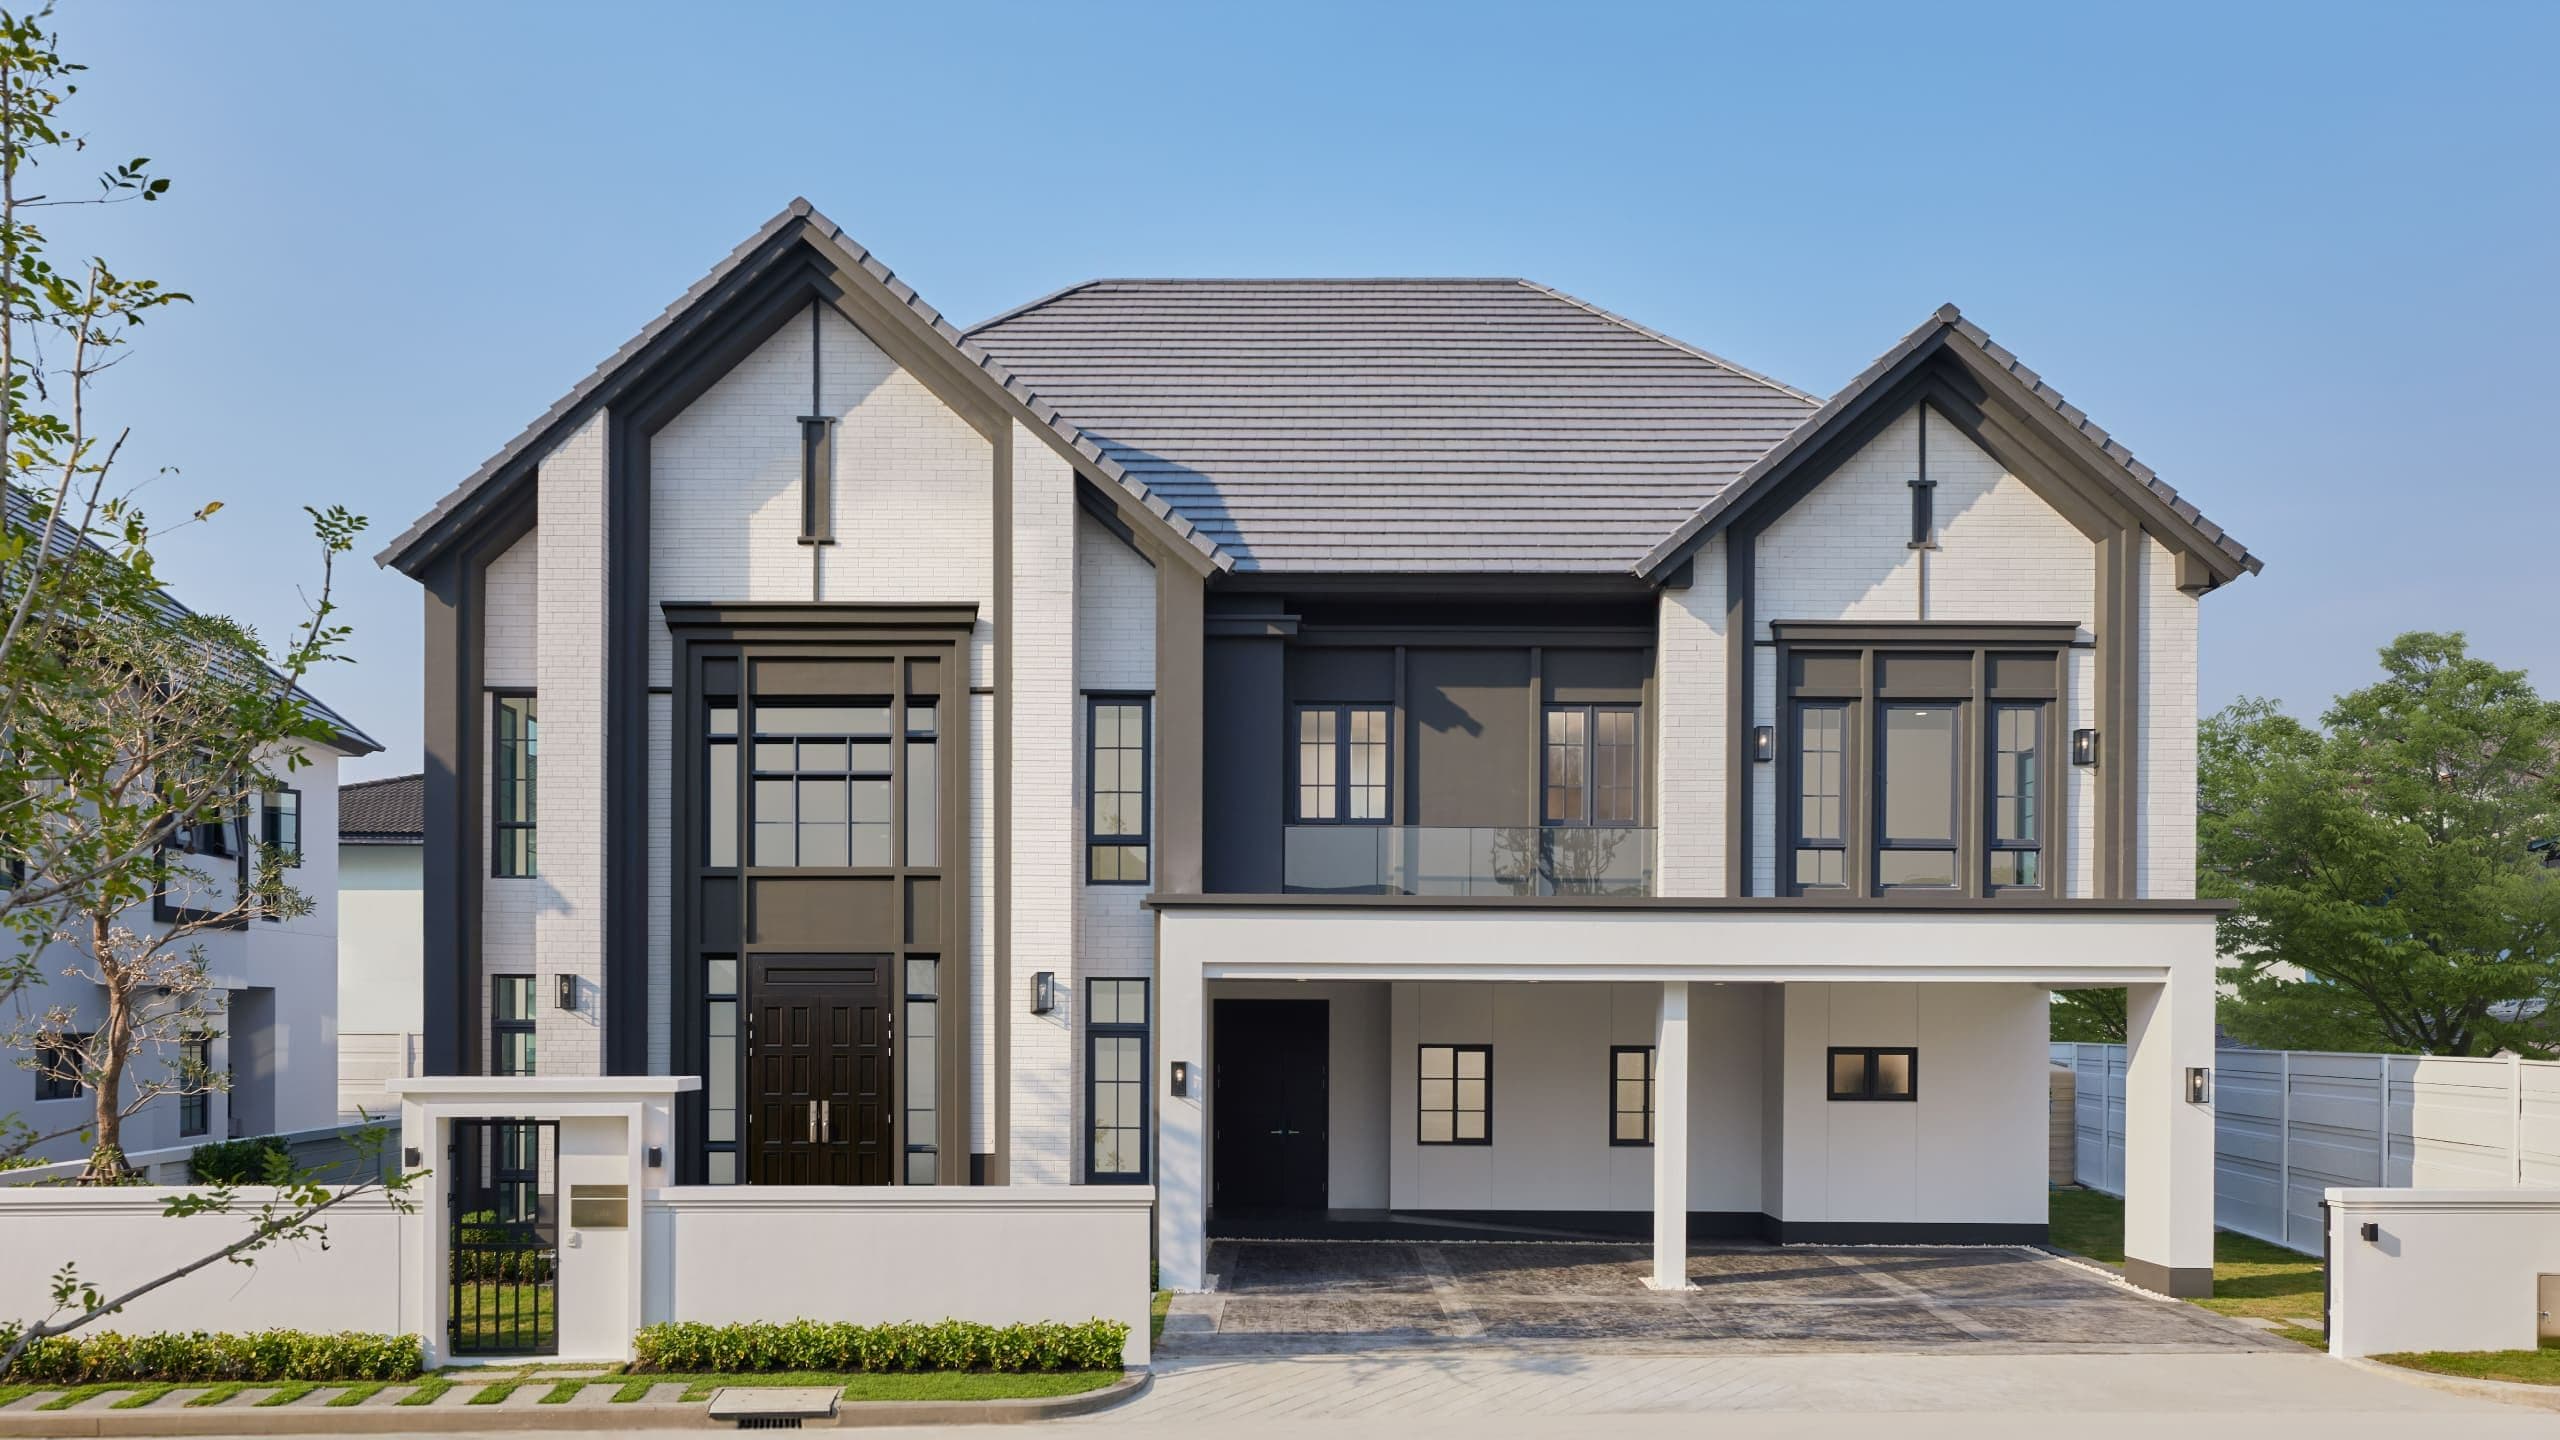
โครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao) เป็นโครงการบ้านเดี่ยวระดับลักชัวรี พัฒนาโดย บริษัท เอพี (ไทยแลนด์) จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพถนนแก้วเงินทอง เขตตลิ่งชัน กรุงเทพมหานคร โครงการได้รับการออกแบบด้วยสถาปัตยกรรมสไตล์ English Modern Classic ที่ได้รับแรงบันดาลใจจากยุค Tudor มุ่งเน้นการจัดสรรพื้นที่ที่ตอบสนองการอยู่อาศัยของครอบครัวขนาดใหญ่และรองรับการใช้ชีวิตร่วมกันของสมาชิกหลายช่วงวัยในทำเลที่สามารถเชื่อมต่อการเดินทางเข้าสู่ศูนย์กลางย่านฝั่งธนบุรีและพื้นที่กรุงเทพมหานครชั้นในได้อย่างสะดวก พื้นที่โครงการถูกพัฒนาบนที่ดินขนาด 27 ไร่ โดยเน้นความเป็นส่วนตัวด้วยจำนวนบ้านพักอาศัยเพียง 58 ยูนิต ตัวบ้านตั้งอยู่บนที่ดินเริ่มต้น 100 ตารางวาขึ้นไป และมีพื้นที่ใช้สอยภายในขนาด 390 ถึง 580 ตารางเมตร ฟังก์ชันบ้านได้รับการออกแบบให้มีขนาด 4 ถึง 5 ห้องนอน 5 ถึง 6 ห้องน้ำ พร้อมพื้นที่จอดรถ 3 ถึง 4 คัน นอกจากนี้ยังมีการออกแบบเชิงสถาปัตยกรรมเช่น พื้นที่ห้องรับแขกเพดานสูงแบบ Double Volume และฟังก์ชันห้องใต้หลังคา เพื่อเพิ่มมิติและพื้นที่ใช้สอยภายในตัวบ้านให้เกิดประโยชน์สูงสุด ภายในโครงการมีการจัดเตรียมสิ่งอำนวยความสะดวกส่วนกลางอย่างครบครัน ประกอบด้วย อาคารคลับเฮาส์ สระว่ายน้ำระบบเกลือพร้อมสระเด็ก และห้องออกกำลังกายที่รองรับระบบ Virtual Fitness นอกจากนี้ยังมีพื้นที่สวนสาธารณะส่วนกลางและสนามเด็กเล่นที่ออกแบบให้มีโครงสร้างส่งเสริมพัฒนาการ ด้านระบบรักษาความปลอดภัย โครงการนำระบบ KATSAN ซึ่งเป็นนวัตกรรมการจัดการความปลอดภัยของ AP มาใช้คัดกรองการเข้า-ออก พร้อมติดตั้งกล้องวงจรปิดรอบโครงการ และมีเจ้าหน้าที่รักษาความปลอดภัยปฏิบัติงานตลอด 24 ชั่วโมง ทำเลที่ตั้งของโครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า มีความโดดเด่นด้านเครือข่ายเส้นทางคมนาคม โดยสามารถเชื่อมต่อถนนเส้นหลักอย่างถนนบรมราชชนนี ถนนจรัญสนิทวงศ์ และถนนราชพฤกษ์ โครงการตั้งอยู่ห่างจากรถไฟฟ้า MRT สถานีแยกไฟฉาย ประมาณ 3.1 กิโลเมตร และห่างจากจุดขึ้น-ลงทางพิเศษศรีรัช ประมาณ 3.6 กิโลเมตร นอกจากนี้ยังแวดล้อมด้วยสถานที่สำคัญและแหล่งอำนวยความสะดวกชั้นนำ ได้แก่ เซ็นทรัล ปิ่นเกล้า, โรงพยาบาลศิริราช, โรงพยาบาลเจ้าพระยา, ตลาดบางขุนศรี และสถานศึกษาชั้นนำ

เริ่ม 25,900,000 บาท
มหกรรมบ้านและคอนโด
การตัดสินใจซื้อบ้านเป็นหนึ่งในการลงทุนครั้งสำคัญของชีวิต ที่คนส่วนใหญ่ต้องใช้เวลาพิจารณาอย่างรอบคอบ หนึ่งในประเด็นสำคัญที่ต้องคำนึงถึงคือวิธีการชำระเงิน โดยมีทางเลือกหลักๆ คือการซื้อด้วยเงินสดหรือการผ่อนชำระผ่านสินเชื่อจากธนาคาร แต่ละวิธีมีข้อดีข้อเสียแตกต่างกันไป และเหมาะกับคนละกลุ่ม บทความนี้จะช่วยให้คุณได้เข้าใจถึงประโยชน์และข้อควรพิจารณาของการซื้อบ้านด้วยเงินสด เพื่อให้คุณสามารถตัดสินใจได้อย่างมั่นใจและเหมาะสมกับสถานะทางการเงินของคุณ
Article Image

ข้อดีของการซื้อบ้านด้วยเงินสดที่คุณอาจไม่เคยรู้

การซื้อบ้านด้วยเงินสดนั้นมีข้อดีหลายประการที่หลายคนอาจมองข้าม เริ่มต้นจากความสะดวกในขั้นตอนการดำเนินการที่น้อยกว่าการขอสินเชื่อเพื่อซื้อบ้าน เพราะคุณไม่จำเป็นต้องเตรียมเอกสารมากมาย เพียงแค่บัตรประชาชนและทะเบียนบ้านเท่านั้น ไม่ต้องใช้เอกสารแสดงรายได้หรือเอกสารอื่นๆ ที่จำเป็นสำหรับการยื่นขอสินเชื่อ ทำให้กระบวนการทั้งหมดรวดเร็วและไม่ยุ่งยาก
นอกจากนี้การซื้อบ้านด้วยเงินสดยังทำให้คุณไม่ต้องลุ้นผลการพิจารณาสินเชื่อจากธนาคาร ซึ่งเป็นขั้นตอนที่สร้างความเครียดให้กับผู้ซื้อเป็นอย่างมาก เพราะโอกาสที่การขอสินเชื่อจะไม่ผ่านนั้นมีอยู่เสมอ แต่เมื่อคุณตัดสินใจซื้อด้วยเงินสด คุณสามารถเป็นเจ้าของบ้านได้ทันทีโดยไม่ต้องกังวลในเรื่องนี้
ประโยชน์ที่เห็นได้ชัดเจนที่สุดคือการประหยัดเงินจากการไม่ต้องจ่ายดอกเบี้ย ซึ่งถือเป็นค่าใช้จ่ายก้อนใหญ่ในการผ่อนบ้าน ในบางกรณี ดอกเบี้ยที่ต้องจ่ายตลอดอายุสัญญาเงินกู้อาจมีมูลค่าสูงถึงร้อยละ 50-100 ของราคาบ้าน นั่นหมายความว่าคุณอาจต้องจ่ายเงินเพิ่มอีกเท่าตัวหรือมากกว่านั้นเมื่อเทียบกับการซื้อด้วยเงินสด การตัดปัญหาเรื่องดอกเบี้ยออกไปจึงช่วยประหยัดเงินได้อย่างมหาศาล
การซื้อบ้านเงินสดยังมีข้อดีอีกประการคือคุณไม่ต้องเสียค่าจดจำนอง ซึ่งโดยปกติแล้วจะเท่ากับร้อยละ 1 ของวงเงินกู้ เช่น หากกู้ 2 ล้านบาท คุณต้องจ่ายค่าจดจำนองประมาณ 20,000 บาท ซึ่งถือเป็นค่าใช้จ่ายที่คุณสามารถประหยัดได้เมื่อซื้อบ้านด้วยเงินสด
อีกหนึ่งข้อดีที่สำคัญคือสิทธิพิเศษที่อาจได้รับจากโครงการ หลายโครงการมักมีโปรโมชั่นพิเศษสำหรับลูกค้าที่ซื้อบ้านด้วยเงินสด เช่น ส่วนลดพิเศษ การลดค่าโอน หรือแม้กระทั่งการแถมเฟอร์นิเจอร์หรือสิ่งอำนวยความสะดวกอื่นๆ ซึ่งเป็นการเพิ่มมูลค่าให้กับการซื้อบ้านของคุณ
Article Image

ใครเหมาะสมกับการซื้อบ้านเงินสด? เช็คลิสต์ก่อนตัดสินใจ

การซื้อบ้านด้วยเงินสดอาจไม่เหมาะกับทุกคน การตัดสินใจซื้อบ้านด้วยเงินสดจำเป็นต้องประเมินความพร้อมและสถานะทางการเงินของตนเองให้ถี่ถ้วน กลุ่มคนที่เหมาะสมกับการซื้อบ้านเงินสดคือผู้ที่มี “เงินเย็น” หรือเงินก้อนที่สามารถนำมาใช้ได้โดยไม่กระทบต่อการดำเนินชีวิตประจำวันหรือแผนการเงินในอนาคต
ผู้ที่มีเงินออมสะสมมาเป็นเวลานาน และมีเป้าหมายชัดเจนในการนำเงินมาซื้อที่อยู่อาศัย มักเป็นกลุ่มที่เหมาะกับการซื้อบ้านด้วยเงินสด เช่นเดียวกับผู้ที่มีรายได้สูงและมีความสามารถในการเก็บออมเงินในระยะเวลาอันสั้น การตัดสินใจซื้อบ้านเงินสดจึงเป็นทางเลือกที่สมเหตุสมผล
อีกกลุ่มหนึ่งที่อาจพิจารณาซื้อบ้านด้วยเงินสดคือผู้ที่ไม่ต้องการภาระหนี้สินระยะยาว ซึ่งเป็นกลุ่มที่ให้ความสำคัญกับความมั่นคงทางการเงินและไม่ต้องการเสี่ยงกับการผิดนัดชำระหนี้ในอนาคต รวมถึงผู้ที่กำลังวางแผนเกษียณและต้องการมีที่อยู่อาศัยที่มั่นคงโดยไม่มีภาระหนี้สิน
นอกจากนี้ ผู้ที่มีประวัติเครดิตไม่ดีและมีความยากลำบากในการขอสินเชื่อจากธนาคาร แต่มีเงินเก็บก้อนใหญ่ การซื้อบ้านด้วยเงินสดก็เป็นทางออกที่ดี เพราะไม่ต้องผ่านการตรวจสอบประวัติเครดิตจากธนาคาร
อย่างไรก็ตาม ก่อนตัดสินใจซื้อบ้านด้วยเงินสด คุณควรพิจารณาถึงค่าใช้จ่ายอื่นๆ ที่จะตามมาด้วย เช่น ค่าใช้จ่ายในการตกแต่งบ้าน ค่าเฟอร์นิเจอร์ และค่าใช้จ่ายฉุกเฉินอื่นๆ เพื่อให้แน่ใจว่าหลังจากซื้อบ้านแล้ว คุณยังมีเงินสำรองเพียงพอสำหรับการใช้จ่ายในชีวิตประจำวัน
Article Image

4 ขั้นตอนการซื้อบ้านด้วยเงินสด ทำอย่างไรให้ราบรื่น

การซื้อบ้านด้วยเงินสดมีขั้นตอนที่ไม่ซับซ้อนเมื่อเทียบกับการซื้อบ้านแบบผ่อนชำระ แต่ก็ยังมีกระบวนการสำคัญที่คุณควรรู้ เพื่อเตรียมตัวให้พร้อมและดำเนินการได้อย่างราบรื่น โดยมีขั้นตอนหลักๆ ดังนี้
ขั้นตอนแรก คือการประเมินราคาและเลือกบ้านที่เหมาะสม คุณควรเริ่มจากการกำหนดงบประมาณที่คุณสามารถจ่ายได้โดยไม่กระทบต่อการเงินในภาพรวม หลังจากนั้นจึงเริ่มมองหาบ้านที่ตอบโจทย์ความต้องการทั้งในแง่ของทำเล ขนาด ฟังก์ชันการใช้งาน และสิ่งอำนวยความสะดวกต่างๆ ที่สำคัญคือต้องอยู่ในงบประมาณที่คุณตั้งไว้ การเลือกบ้านควรพิจารณาอย่างรอบคอบและไม่ใช้อารมณ์เป็นตัวตัดสินใจ
ขั้นตอนที่สอง เมื่อเลือกบ้านได้แล้ว คุณจะต้องทำการจองบ้าน โดยการจ่ายเงินมัดจำหรือเงินจอง ซึ่งจำนวนเงินจะขึ้นอยู่กับนโยบายของแต่ละโครงการ ในขั้นตอนนี้คุณควรแจ้งความประสงค์กับผู้ขายว่าต้องการซื้อบ้านด้วยเงินสด เพื่อให้ผู้ขายเตรียมเอกสารและข้อเสนอที่เหมาะสม รวมถึงอาจได้รับสิทธิพิเศษจากโครงการด้วย
ขั้นตอนที่สาม คือการเตรียมเงินสำหรับการชำระค่าบ้าน โดยทั่วไปแล้วการชำระเงินค่าบ้านจะทำในรูปแบบของแคชเชียร์เช็ค ซึ่งคุณสามารถไปขอทำได้ที่ธนาคารที่คุณมีบัญชีอยู่ เงินที่นำมาใช้ควรเป็น “เงินเย็น” หรือเงินที่ไม่มีความจำเป็นต้องใช้ในระยะสั้น เพื่อป้องกันปัญหาการขาดสภาพคล่องทางการเงินในภายหลัง
ขั้นตอนสุดท้าย คือการโอนกรรมสิทธิ์และรับโฉนดที่ดิน เมื่อถึงวันนัดโอนกรรมสิทธิ์ คุณจะต้องไปที่สำนักงานที่ดินในเขตที่บ้านตั้งอยู่ พร้อมกับบัตรประชาชนและทะเบียนบ้าน เพื่อลงนามในเอกสารการโอนกรรมสิทธิ์ หลังจากนั้นคุณจะได้รับโฉนดที่ดินทันที โดยไม่ต้องจดจำนองไว้กับธนาคารเหมือนกับการซื้อบ้านแบบผ่อนชำระ
Article Image

เปรียบเทียบการซื้อบ้านเงินสดกับเงินผ่อน ทางเลือกไหนที่ใช่สำหรับคุณ

การตัดสินใจว่าจะซื้อบ้านด้วยเงินสดหรือเงินผ่อนนั้น ขึ้นอยู่กับหลายปัจจัย ทั้งสถานะทางการเงินส่วนบุคคล เป้าหมายทางการเงินในระยะยาว และความสามารถในการบริหารความเสี่ยง การเปรียบเทียบข้อดีและข้อเสียของทั้งสองวิธีจะช่วยให้คุณตัดสินใจได้อย่างเหมาะสมกับสถานการณ์ของตนเอง
ในแง่ของความคุ้มค่าทางการเงิน การซื้อบ้านด้วยเงินสดมีข้อได้เปรียบชัดเจนในการประหยัดดอกเบี้ย ซึ่งเป็นค่าใช้จ่ายก้อนใหญ่ในการผ่อนบ้าน ความคุ้มค่านี้ยิ่งเพิ่มขึ้นในช่วงที่อัตราดอกเบี้ยสูง เพราะคุณไม่ต้องแบกรับภาระดอกเบี้ยที่เพิ่มขึ้นตามสภาวะเศรษฐกิจ นอกจากนี้ การซื้อบ้านด้วยเงินสดยังช่วยลดความเครียดจากการต้องผ่อนชำระเป็นประจำทุกเดือน และลดความเสี่ยงในการถูกยึดบ้านหากมีปัญหาทางการเงินในอนาคต
อย่างไรก็ตาม การซื้อบ้านด้วยเงินผ่อนก็มีข้อดีในแง่ของการรักษาสภาพคล่องทางการเงิน เพราะคุณไม่ต้องใช้เงินก้อนใหญ่ในคราวเดียว ทำให้ยังมีเงินสำรองไว้สำหรับการลงทุนในช่องทางอื่นๆ หรือรับมือกับเหตุการณ์ฉุกเฉิน โดยเฉพาะหากคุณเป็นผู้ที่มีความรู้ในการลงทุนและสามารถสร้างผลตอบแทนที่สูงกว่าอัตราดอกเบี้ยที่ต้องจ่ายให้กับสินเชื่อบ้าน การซื้อบ้านด้วยเงินผ่อนอาจเป็นทางเลือกที่ฉลาดกว่า
สำหรับผู้ที่มีรายได้ไม่แน่นอนหรือมีความเสี่ยงในอาชีพ การซื้อบ้านด้วยเงินสดอาจเป็นทางเลือกที่ปลอดภัยกว่า เพราะไม่ต้องกังวลกับภาระการผ่อนชำระในอนาคต ในขณะที่ผู้ที่มีรายได้มั่นคงและมีแนวโน้มเพิ่มขึ้นในอนาคต การซื้อบ้านด้วยเงินผ่อนอาจเหมาะสมกว่า เพราะภาระการผ่อนชำระจะลดลงเมื่อเทียบกับรายได้ที่เพิ่มขึ้น
Article Image

ค่าใช้จ่ายที่ต้องเตรียมเมื่อซื้อบ้านเงินสด อย่าลืมวางแผนเผื่อไว้

แม้ว่าการซื้อบ้านด้วยเงินสดจะช่วยประหยัดค่าใช้จ่ายในเรื่องดอกเบี้ยและค่าจดจำนอง แต่ยังมีค่าใช้จ่ายอื่นๆ ที่คุณต้องเตรียมพร้อม เพื่อให้กระบวนการซื้อบ้านเป็นไปอย่างราบรื่นและไม่กระทบต่อการเงินส่วนบุคคลในภาพรวม
ค่าใช้จ่ายแรกที่คุณต้องเตรียมคือค่าโอนกรรมสิทธิ์ ซึ่งโดยปกติแล้วจะเท่ากับร้อยละ 2 ของราคาประเมินที่ดิน แต่ในบางกรณีอาจมีการลดหย่อนตามนโยบายของรัฐบาลหรือโปรโมชั่นของโครงการ การวางแผนสำหรับค่าใช้จ่ายนี้ล่วงหน้าจะช่วยให้คุณไม่ต้องเจอกับปัญหาเงินไม่พอในวันโอนกรรมสิทธิ์
นอกจากค่าโอนกรรมสิทธิ์แล้ว ยังมีค่าธรรมเนียมอื่นๆ ที่เกี่ยวข้อง เช่น ค่าอากรแสตมป์ ค่าภาษีเงินได้หัก ณ ที่จ่าย และค่าธรรมเนียมในการออกโฉนดใหม่ ซึ่งแม้จะเป็นค่าใช้จ่ายที่ไม่มากนักเมื่อเทียบกับราคาบ้าน แต่การเตรียมพร้อมสำหรับค่าใช้จ่ายเหล่านี้จะช่วยให้กระบวนการโอนกรรมสิทธิ์เป็นไปอย่างราบรื่น
ค่าใช้จ่ายสำคัญอีกอย่างที่หลายคนมักมองข้ามคือค่าตกแต่งบ้านและซื้อเฟอร์นิเจอร์ โดยเฉพาะอย่างยิ่งกรณีที่เป็นบ้านใหม่ที่ยังไม่มีการตกแต่งใดๆ คุณอาจต้องเตรียมงบประมาณเพิ่มเติมอีกร้อยละ 10-20 ของราคาบ้าน เพื่อให้บ้านพร้อมสำหรับการอยู่อาศัย การวางแผนสำหรับค่าใช้จ่ายส่วนนี้จะช่วยให้คุณไม่ต้องเจอกับปัญหาเงินไม่พอหลังจากซื้อบ้านแล้ว
นอกจากนี้ คุณยังควรเตรียมเงินสำรองสำหรับค่าใช้จ่ายในการบำรุงรักษาบ้านและค่าใช้จ่ายฉุกเฉินอื่นๆ ที่อาจเกิดขึ้นในอนาคต การมีเงินสำรองเพียงพอจะช่วยให้คุณรับมือกับเหตุการณ์ไม่คาดฝันได้โดยไม่กระทบต่อคุณภาพชีวิตโดยรวม
Article Image

การซื้อบ้านเงินสดหรือผ่อนแบบไหนดีกว่าในระยะยาว? คำตอบสุดท้ายขึ้นอยู่กับคุณ

การตัดสินใจว่าจะซื้อบ้านด้วยเงินสดหรือผ่อนชำระนั้น ไม่มีคำตอบที่ถูกต้องเพียงคำตอบเดียว แต่ขึ้นอยู่กับสถานการณ์ส่วนบุคคล เป้าหมายทางการเงิน และไลฟ์สไตล์ของแต่ละคน การวิเคราะห์ข้อดีและข้อเสียของทั้งสองทางเลือกร่วมกับการประเมินสถานะทางการเงินของตนเองอย่างรอบคอบจะช่วยให้คุณตัดสินใจได้อย่างเหมาะสม
สำหรับผู้ที่ต้องการความมั่นคงทางการเงินและไม่ชอบมีภาระหนี้สิน การซื้อบ้านด้วยเงินสดอาจเป็นทางเลือกที่ดีกว่า เพราะนอกจากจะประหยัดดอกเบี้ยแล้ว ยังช่วยลดความเครียดจากการต้องมีภาระผ่อนชำระเป็นประจำทุกเดือน และลดความเสี่ยงในการถูกยึดบ้านหากมีปัญหาทางการเงินในอนาคต
ในขณะที่ผู้ที่ต้องการรักษาสภาพคล่องทางการเงินและมีความสามารถในการลงทุนเพื่อสร้างผลตอบแทนที่สูงกว่าอัตราดอกเบี้ยที่ต้องจ่าย การซื้อบ้านด้วยเงินผ่อนอาจเป็นทางเลือกที่ฉลาดกว่า เพราะช่วยให้ยังมีเงินสำรองไว้สำหรับการลงทุนในช่องทางอื่นๆ หรือรับมือกับเหตุการณ์ฉุกเฉินที่อาจเกิดขึ้นในอนาคต

สรุป

ในท้ายที่สุด การตัดสินใจซื้อบ้านไม่ว่าจะด้วยวิธีใด ควรเริ่มต้นจากการประเมินความพร้อมทางการเงินของตนเองก่อนเสมอ การมีแผนการเงินที่ชัดเจนและรอบคอบจะช่วยให้การตัดสินใจซื้อบ้านเป็นจุดเริ่มต้นของความมั่นคงในชีวิต ไม่ใช่จุดเริ่มต้นของปัญหาทางการเงิน
ไม่ว่าคุณจะเลือกซื้อบ้านด้วยเงินสดหรือเงินผ่อน สิ่งสำคัญคือการพิจารณาอย่างรอบคอบถึงผลกระทบในระยะยาวต่อสถานะทางการเงินของคุณ การตัดสินใจที่เหมาะสมจะช่วยให้คุณมีความสุขกับบ้านหลังใหม่โดยไม่ต้องกังวลกับภาระทางการเงินที่อาจตามมาในอนาคต
#สาระ #การเงิน #ซื้อบ้านเงินสด #ข้อดีซื้อบ้านเงินสด #ซื้อบ้านเงินสดดีไหม #ขั้นตอนซื้อบ้านเงินสด #เปรียบเทียบซื้อบ้านเงินสดเงินผ่อน #ค่าใช้จ่ายซื้อบ้าน #วางแผนการเงินซื้อบ้าน #ค่าโอนกรรมสิทธิ์บ้าน
หัวข้อที่เกี่ยวข้อง:
#ค่าใช้จ่ายซื้อบ้าน
#การเงิน
#วางแผนการเงินซื้อบ้าน
#ขั้นตอนซื้อบ้านเงินสด
#ข้อดีซื้อบ้านเงินสด
#Mehome
#เปรียบเทียบซื้อบ้านเงินสดเงินผ่อน
#ซื้อบ้านเงินสด
#มีบ้านต้องมีโฮม
#ซื้อบ้านเงินสดดีไหม
#สาระ
#ค่าโอนกรรมสิทธิ์บ้าน

หมายเหตุ ข้อจำกัดความรับผิดชอบ : บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลทั่วไปสำหรับเว็บไซต์ Homeday โดย บริษัท โฮมเดย์ กรุ๊ป จำกัด เท่านั้น บริษัทไม่สามารถให้คำมั่นหรือคำรับประกันเกี่ยวกับเนื้อหา รวมถึงไม่สามารถรับรองความเหมาะสมต่อวัตถุประสงค์เฉพาะใดๆ ตามขอบเขตของกฎหมาย เราจะพยายามอย่างเต็มความสามารถเพื่อตรวจสอบว่าข้อมูลที่ปรากฏในบทความนี้ถูกต้อง เชื่อถือได้ และครบถ้วนสมบูรณ์ ณ เวลาที่จัดทำ ข้อมูลดังกล่าวไม่ควรนำไปใช้ในการพิจารณาตัดสินใจด้านการเงิน การลงทุนในอสังหาริมทรัพย์ หรือประเด็นกฎหมายโดยทันที ผู้อ่านไม่ควรอาศัยข้อมูลในบทความนี้แทนคำแนะนำจากผู้ชำนาญการที่ได้รับการฝึกฝนซึ่งสามารถวิเคราะห์ข้อเท็จจริงและสภาวะเฉพาะของท่านได้ ทั้งนี้ ทางบริษัทจะไม่รับผิดชอบใดๆ หากท่านเลือกที่จะนำข้อมูลไปประกอบการตัดสินใจของท่าน

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

HOMEDAY
โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)
คอนโด
โครงการใหม่

โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)

เอสซี แอสเสท
เอสซี แอสเสท
เขตวังทองหลาง, กรุงเทพมหานคร

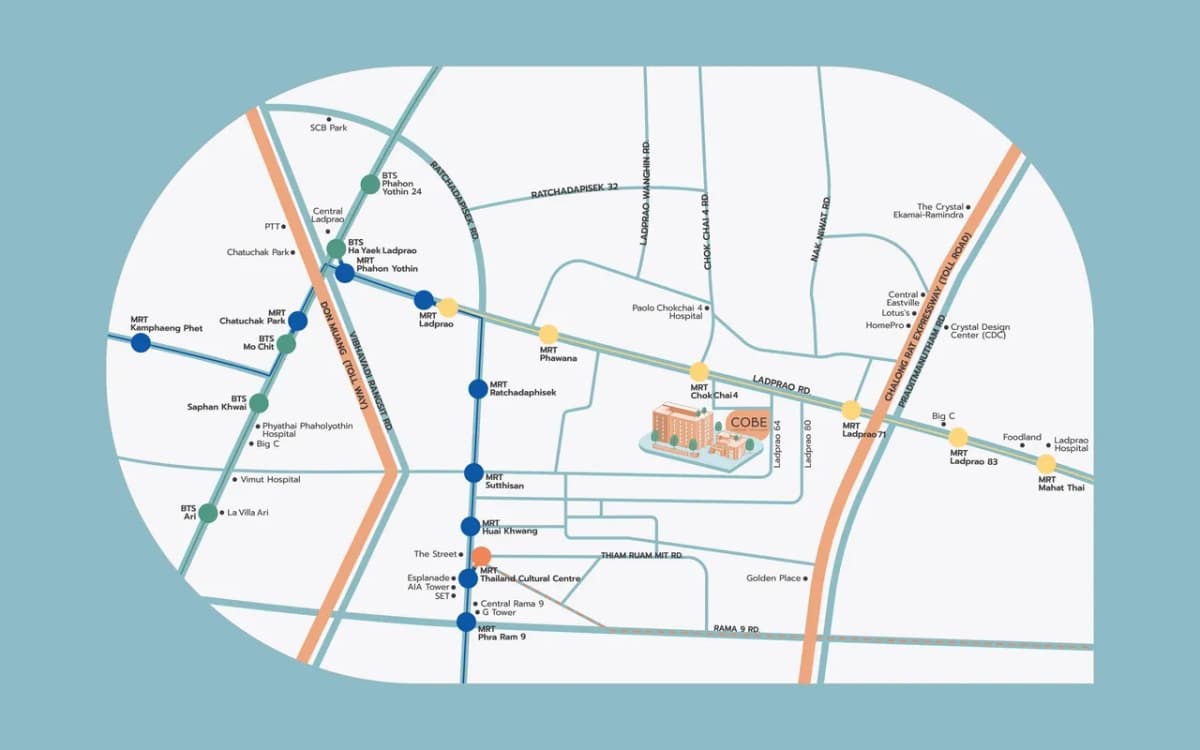
โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan) เป็นคอนโดมิเนียม Low Rise โครงการใหม่พัฒนาโดย บริษัท เอสซี แอสเสท คอร์ปอเรชั่น จำกัด (มหาชน) (SC Asset) ตั้งอยู่บนทำเลศักยภาพ ซอยลาดพร้าว 62 แขวงวังทองหลาง เขตวังทองหลาง กรุงเทพมหานคร โครงการถูกออกแบบภายใต้แนวคิด Co-Being Community ที่ตอบโจทย์ไลฟ์สไตล์ของคนรุ่นใหม่ (New Gen) ผสานดีไซน์ทันสมัยแบบพาสเทล โดดเด่นด้วยสุดยอดทำเลที่เดินทางสะดวกสบาย ห่างจากรถไฟฟ้าสายสีเหลือง (สถานีโชคชัย 4) เพียง 600 เมตร สามารถเชื่อมต่อถนนลาดพร้าวและถนนสุทธิสารได้อย่างรวดเร็ว แวดล้อมด้วยแหล่งรวมไลฟ์สไตล์และสิ่งอำนวยความสะดวกครบครัน อาทิ ตลาดโชคชัย 4, เซ็นทรัล ลาดพร้าว, เซ็นทรัล เฟสติวัล อีสต์วิลล์ และเซ็นทรัล พระราม 9 ตัวโครงการประกอบด้วยอาคารพักอาศัย 8 ชั้น จำนวน 3 อาคาร และอาคารพาณิชย์ 2 ชั้น 1 อาคาร มอบความเป็นส่วนตัวด้วยจำนวนยูนิตพักอาศัยรวม 684 ยูนิต และร้านค้า 6 ยูนิต บนเนื้อที่โครงการประมาณ 5 ไร่ รูปแบบห้องพักมีให้เลือกหลากหลาย ตอบโจทย์การพักผ่อนและการใช้ชีวิตอย่างลงตัว ได้แก่ 1 Bedroom Flex (24-25 ตร.ม.), 1 Bedroom Signature (27-30 ตร.ม.), 1 Bedroom Plus (34-37 ตร.ม.) และ 2 Bedrooms (45 ตร.ม.) สิ่งอำนวยความสะดวกส่วนกลางภายในโครงการจัดเตรียมไว้อย่างครบครันเพื่อรองรับทุกกิจกรรมและแชร์ไอเดียสร้างสรรค์ ประกอบด้วย สระว่ายน้ำ, ห้องออกกำลังกาย (Fitness), Craft & Co. Space, Meeting Room, Social Lounge, Live Studio รวมถึงพื้นที่สีเขียวพักผ่อนอย่าง Rooftop Garden และ Courtyard สวนส่วนกลางที่ร่มรื่น ด้านระบบรักษาความปลอดภัย โครงการมีมาตรการดูแลอย่างเข้มงวดตลอด 24 ชั่วโมง ด้วยระบบผ่านเข้า-ออกโครงการ, การติดตั้งกล้องวงจรปิด (CCTV) ทั่วบริเวณโครงการ และเจ้าหน้าที่รักษาความปลอดภัย ทำให้โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร เป็นคอนโดมิเนียมที่ตอบโจทย์คุณภาพชีวิตและความสะดวกสบายอย่างสมบูรณ์แบบใจกลางย่านลาดพร้าว

เริ่ม 1,990,000 บาท
เซล รัตนาธิเบศร์ (Zelle Rattanathibet)
คอนโด
โครงการพร้อมอยู่

เซล รัตนาธิเบศร์ (Zelle Rattanathibet)

ปริญสิริ
ปริญสิริ
เมืองนนทบุรี, นนทบุรี

โครงการ เซล รัตนาธิเบศร์ (Zelle Rattanathibet) เป็นคอนโดมิเนียม Low-Rise 8 ชั้น พัฒนาโดย บริษัท ปริญสิริ จำกัด (มหาชน) (Prinsiri) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่รัตนาธิเบศร์ ตำบลบางกระสอ อำเภอเมืองนนทบุรี จังหวัดนนทบุรี ภายใต้แนวคิด 'Oxygen Community' ที่มุ่งเน้นความโปร่งโล่งและการอยู่อาศัยที่ใกล้ชิดธรรมชาติ มอบความเป็นส่วนตัวสูงด้วยจำนวนยูนิตต่อชั้นที่น้อย ตอบโจทย์การอยู่อาศัยที่เรียบง่ายแต่ครบครัน ตัวโครงการประกอบด้วยอาคารพักอาศัยหลายอาคาร นำเสนอห้องพักอาศัยในรูปแบบ XL Condo ที่ให้พื้นที่ใช้สอยกว้างขวางเป็นพิเศษ มีให้เลือกทั้งแบบ 1 Bedroom และ 2 Bedroom พื้นที่ใช้สอยเริ่มต้นประมาณ 30.00 - 52.00 ตารางเมตร ตกแต่งครบแบบ Fully Furnished พร้อมเข้าอยู่ โดดเด่นด้วยการจัดวางพื้นที่ที่ใช้งานได้จริง เพดานสูงโปร่ง และการกั้นสัดส่วนที่ชัดเจนเพื่อความเป็นส่วนตัว ทำเลที่ตั้งถือเป็นจุดเด่นสำคัญ เนื่องจากอยู่ใกล้รถไฟฟ้าสายสีม่วง สถานีสะพานพระนั่งเกล้า เพียงระยะเดินถึง (ประมาณ 450 เมตร) ทำให้การเดินทางเข้าสู่ใจกลางกรุงเทพฯ หรือศูนย์ราชการนนทบุรีเป็นไปได้อย่างสะดวกสบาย นอกจากนี้ยังเชื่อมต่อถนนสำคัญหลายเส้นทาง ทั้งถนนสนามบินน้ำ ถนนติวานนท์ และใกล้จุดขึ้น-ลงทางด่วนงามวงศ์วาน สภาพแวดล้อมโดยรอบพรั่งพร้อมด้วยสิ่งอำนวยความสะดวก อาทิ เซ็นทรัล รัตนาธิเบศร์, เอสพลานาด แคราย, บิ๊กซี รัตนาธิเบศร์ และตลาดนัดเลี่ยงเมืองนนท์ รวมถึงอยู่ใกล้หน่วยงานสำคัญอย่าง กระทรวงพาณิชย์ และโรงพยาบาลพระนั่งเกล้า ช่วยให้การใช้ชีวิตประจำวันมีความคล่องตัวและสะดวกสบาย พื้นที่ส่วนกลางถูกออกแบบมาเพื่อส่งเสริมคุณภาพชีวิตที่ดี ประกอบด้วย อาคารคลับเฮ้าส์ส่วนกลาง, สระว่ายน้ำระบบเกลือ, ห้องออกกำลังกาย (Fitness) พร้อมอุปกรณ์ทันสมัย และพื้นที่สวนหย่อมสีเขียวรอบโครงการ ด้านระบบรักษาความปลอดภัย มั่นใจได้ด้วยระบบเข้า-ออกอาคารด้วย Key Card Access, ติดตั้งกล้องวงจรปิด (CCTV) ทั่วโครงการ และเจ้าหน้าที่รักษาความปลอดภัยคอยดูแลตลอด 24 ชั่วโมง โดยโครงการเปิดราคาจำหน่ายเริ่มต้นที่ประมาณ 1.69 - 3.5 ล้านบาท

เริ่ม 1,690,000 บาท
ทั่วไป
HOMEDAY
ดูทั้งหมด
อะไรคือความแตกต่างระหว่างสัญญาเช่าและสัญญาเช่าซื้อ?
ทั่วไป

อะไรคือความแตกต่างระหว่างสัญญาเช่าและสัญญาเช่าซื้อ?

สัญญาเช่า: การใช้งานโดยไม่มีสิทธิเป็นเจ้าของ สัญญาเช่าเป็นข้อตกลงทางกฎหมายที่ให้สิทธิผู้เช่าในการใช้ทรัพย์สินของผู้ให้เช่าชั่วระยะเวลาหนึ่ง โดยมีการชำระค่าเช่าเป็นรายเดือนหรือรายปี ลักษณะสำคัญของสัญญาเช่ามีดังนี้: สิทธิการใช้งาน: ผู้เช่ามีสิทธิใช้ทรัพย์สินเพียงอย่างเดียว โดยไม่มีกรรมสิทธิ์เป็นเจ้าของ ความยืดหยุ่น: สามารถย้ายออกเมื่อครบสัญญาได้โดยไม่มีภาระผูกพัน ค่าใช้จ่าย: ชำระเพียงค่าเช่าและค่าใช้จ่ายที่เกี่ยวข้อง ระยะเวลา: มักมีการทำสัญญาระยะสั้น ตั้งแต่ 1-3 ปี ข้อดีของสัญญาเช่า มีความคล่องตัวสูง ไม่ต้องรับภาระในการซ่อมแซมอสังหาริมทรัพย์ เหมาะสำหรับผู้ที่ต้องการความยืดหยุ่นในการอยู่อาศัย ลดภาระทางการเงินระยะยาว ข้อจำกัดของสัญญาเช่า ไม่มีสิทธิในการปรับปรุงหรือดัดแปลงสถานที่ อาจถูกขอขึ้นค่าเช่าได้เมื่อสิ้นสุดสัญญา ไม่ได้สร้างทรัพย์สินหรือมูลค่าเพิ่มให้ตนเอง สัญญาเช่าซื้อ: ก้าวแรกสู่การเป็นเจ้าของ สัญญาเช่าซื้อเป็นข้อตกลงที่มีความซับซ้อนมากกว่าสัญญาเช่าปกติ โดยมีเป้าหมายให้ผู้เช่าสามารถเป็นเจ้าของทรัพย์สินในอนาคต ลักษณะสำคัญประกอบด้วย: สิทธิการเป็นเจ้าของ: มีสิทธิที่จะซื้อทรัพย์สินเมื่อครบเงื่อนไขในสัญญา การชำระเงิน: ประกอบด้วยค่าเช่าและเงินส่วนหนึ่งที่นำไปคำนวณเป็นมูลค่าของทรัพย์สิน ระยะเวลา: มักมีสัญญาระยะยาว 5-30 ปี การโอนกรรมสิทธิ์: เมื่อชำระครบตามเงื่อนไข จะได้กรรมสิทธิ์เป็นเจ้าของอย่างสมบูรณ์ ข้อดีของสัญญาเช่าซื้อ มีโอกาสเป็นเจ้าของทรัพย์สินในอนาคต สามารถปรับปรุงหรือตกแต่งได้ภายใต้ข้อตกลง สร้างทรัพย์สินและมูลค่าเพิ่มให้ตนเอง มีการผ่อนชำระที่ยาวนานกว่าสินเชื่อทั่วไป ข้อจำกัดของสัญญาเช่าซื้อ ดอกเบี้ยและค่าใช้จ่ายโดยรวมสูงกว่าการซื้อปกติ หากผิดนัดชำระอาจถูกยึดทรัพย์ มีข้อผูกพันทางกฎหมายที่ซับซ้อน การเลือกระหว่างสัญญาเช่าและสัญญาเช่าซื้อ การตัดสินใจขึ้นอยู่กับปัจจัยหลายประการ: สถานะทางการเงิน เป้าหมายระยะยาว [...]

1 นาที
การลงทุนในอสังหาริมทรัพย์รูปแบบไหนให้ผลตอบแทนคุ้มค่าที่สุดในปี 2025?
ทั่วไป

การลงทุนในอสังหาริมทรัพย์รูปแบบไหนให้ผลตอบแทนคุ้มค่าที่สุดในปี 2025?

การลงทุนในอสังหาริมทรัพย์ยังคงเป็นทางเลือกที่น่าสนใจสำหรับนักลงทุนที่ต้องการผลตอบแทนที่มั่นคงและความผันผวนต่ำ แม้ในยุคที่เศรษฐกิจมีความท้าทายหลายด้าน แต่อสังหาริมทรัพย์ก็ยังเป็นสินทรัพย์ที่จับต้องได้และมีมูลค่าที่มีแนวโน้มเพิ่มขึ้นในระยะยาว ในบทความนี้เราจะมาวิเคราะห์รูปแบบการลงทุนในอสังหาริมทรัพย์ที่ให้ผลตอบแทนคุ้มค่าที่สุดในปี 2025 พร้อมปัจจัยที่ควรพิจารณาก่อนตัดสินใจลงทุน รูปแบบการลงทุนในอสังหาริมทรัพย์ที่น่าสนใจในปี 2025 อสังหาริมทรัพย์ คือทรัพย์สินที่ไม่สามารถเคลื่อนย้ายได้ ซึ่งมีมูลค่าเพิ่มขึ้นตามกาลเวลา หลายคนจึงเลือกลงทุนในอสังหาริมทรัพย์เพราะมีความคุ้มค่าและทำกำไรได้ดี แต่ในปี 2025 นี้ รูปแบบการลงทุนแบบใดที่น่าสนใจที่สุด? ที่ดินเปล่า: สินทรัพย์พื้นฐานที่มีศักยภาพ ที่ดินเปล่าเป็นทางเลือกการลงทุนที่มีศักยภาพสูง โดยเฉพาะในทำเลที่มีแนวโน้มการพัฒนาในอนาคต เช่น พื้นที่ตามแนวรถไฟฟ้า หรือเขตเศรษฐกิจพิเศษ ราคาที่ดินมีแนวโน้มปรับตัวสูงขึ้นอย่างต่อเนื่อง แม้จะไม่ได้สร้างรายได้ประจำ แต่เป็นการลงทุนที่มีความเสี่ยงต่ำและมีโอกาสทำกำไรได้สูงในระยะยาว คอนโดมิเนียม: ยังคงเป็นที่นิยมในเขตเมือง คอนโดมิเนียมยังคงเป็นตัวเลือกยอดนิยมสำหรับการลงทุนอสังหาริมทรัพย์ในเขตเมือง โดยเฉพาะในทำเลที่มีระบบขนส่งสาธารณะที่ดี ใกล้แหล่งงาน สถานศึกษา และศูนย์การค้า ในปี 2025 คอนโดมิเนียมในย่านสีลมและสาทรมีราคาเฉลี่ยอยู่ที่ 2 แสนบาทต่อตารางเมตร ในย่านอโศก พร้อมพงษ์ และทองหล่อ ราคาอยู่ที่ 2.5-3 แสนบาทต่อตารางเมตร ซึ่งเป็นราคาที่สูงแต่ยังมีโอกาสปล่อยเช่าได้ดี บ้านและทาวน์โฮม: ตอบโจทย์ความต้องการพื้นที่ส่วนตัว หลังจากสถานการณ์โควิด-19 ทำให้ผู้บริโภคหันมาให้ความสำคัญกับพื้นที่ส่วนตัวมากขึ้น บ้านเดี่ยวและทาวน์โฮมจึงได้รับความนิยมเพิ่มขึ้น โดยเฉพาะในพื้นที่รอบนอกเมืองที่ยังสามารถเดินทางเข้าเมืองได้สะดวก และมีราคาที่จับต้องได้มากกว่าในเขตเมืองชั้นใน ตลาดอสังหาริมทรัพย์มือสอง: ช่องทางใหม่ที่น่าจับตา ตลาดอสังหาริมทรัพย์มือสองในประเทศไทยมีมูลค่าสูงถึง [...]

2 นาที
วิธีคำนวณต้นทุนการถือครองอสังหาฯ อย่างไรให้ไม่พลาด?
ทั่วไป

วิธีคำนวณต้นทุนการถือครองอสังหาฯ อย่างไรให้ไม่พลาด?

องค์ประกอบหลักของต้นทุนการถือครองอสังหาริมทรัพย์ 1. ต้นทุนเริ่มแรก: เตรียมพร้อมก่อนซื้อ การคำนวณต้นทุนการถือครองเริ่มต้นจากค่าใช้จ่ายในช่วงแรกของการซื้ออสังหาริมทรัพย์ ประกอบด้วยรายการสำคัญต่อไปนี้: ค่าดาวน์เงินกู้: โดยทั่วไปจะอยู่ที่ 10-20% ของราคาอสังหาริมทรัพย์ ซึ่งเป็นค่าใช้จ่ายที่สำคัญที่สุดในช่วงเริ่มต้น ค่าธรรมเนียมการโอน: คิดเป็นอัตราประมาณ 1-3% ของราคาอสังหาริมทรัพย์ ค่าจดทะเบียนการโอน: ขึ้นอยู่กับประเภทและมูลค่าของอสังหาริมทรัพย์ ค่าใช้จ่ายในการตรวจสอบกรรมสิทธิ์: เพื่อความมั่นใจในความถูกต้องของเอกสารสิทธิ์ 2. ต้นทุนรายเดือน: ภาระค่าใช้จ่ายประจำ รายจ่ายรายเดือนเป็นส่วนสำคัญที่ต้องคำนวณอย่างแม่นยำ ประกอบด้วย: ค่างวดเงินกู้: เป็นภาระหลักที่ต้องจ่ายทุกเดือน ประกอบด้วยเงินต้นและดอกเบี้ย ค่าประกันอัคคีภัย: การป้องกันทรัพย์สินจากความเสี่ยงต่างๆ ค่าส่วนกลาง: สำหรับคอนโดหรือหมู่บ้าน ครอบคลุมค่าดูแลพื้นที่สาธารณะ ภาษีโรงเรือน: ภาษีประจำปีที่ต้องชำระตามกฎหมาย 3. ค่าบำรุงรักษา: การวางแผนเพื่ออนาคต การดูแลรักษาอสังหาริมทรัพย์เป็นต้นทุนที่มักถูกมองข้าม แต่มีความสำคัญอย่างยิ่ง: ค่าซ่อมแซมประจำปี: ควรตั้งงบประมาณประมาณ 1-2% ของมูลค่าอสังหาริมทรัพย์ ค่าปรับปรุงและตกแต่ง: การเปลี่ยนแปลงเพื่อเพิ่มมูลค่าและความสวยงาม ค่าอุปกรณ์และระบบภายในบ้าน: การเปลี่ยนเครื่องใช้ไฟฟ้าหรือระบบต่างๆ 4. ต้นทุนทางอ้อม: สิ่งที่มองข้ามไม่ได้ มีค่าใช้จ่ายแฝงที่ควรคำนึงถึง: ค่าเสียโอกาส: เงินที่นำไปลงทุนในอสังหาริมทรัพย์แทนการลงทุนรูปแบบอื่น ค่าสาธารณูปโภค: ไฟฟ้า [...]

1 นาที
จะยื่นกู้ซื้อบ้านอย่างไรให้ผ่านฉลุย? 7 เทคนิคที่ทำให้คุณมีบ้านในฝันได้เร็วขึ้น
ทั่วไป

จะยื่นกู้ซื้อบ้านอย่างไรให้ผ่านฉลุย? 7 เทคนิคที่ทำให้คุณมีบ้านในฝันได้เร็วขึ้น

การมีบ้านสักหลังเป็นความฝันของคนส่วนใหญ่ แต่หลายคนต้องพบกับความผิดหวังเมื่อยื่นขอสินเชื่อบ้านแล้วถูกปฏิเสธ การยื่นกู้ซื้อบ้านให้ผ่านไม่ใช่เรื่องยากเกินไป หากคุณเตรียมตัวให้พร้อมและวางแผนอย่างรอบคอบ บทความนี้จะแนะนำ 7 เทคนิคสำคัญที่จะช่วยให้การยื่นกู้ซื้อบ้านของคุณผ่านฉลุย ทำให้คุณได้เป็นเจ้าของบ้านในฝันเร็วขึ้น เหตุใดคนส่วนใหญ่ถึงถูกปฏิเสธการกู้บ้าน? การที่ธนาคารปฏิเสธการยื่นกู้บ้านไม่ได้เกิดขึ้นโดยไม่มีเหตุผล มีปัจจัยหลายประการที่ทำให้ผู้กู้ไม่ผ่านการพิจารณา เช่น รายได้ไม่เพียงพอเมื่อเทียบกับราคาบ้าน มีภาระหนี้สินเดิมสูงเกินไป ประวัติทางการเงินไม่ดี เอกสารไม่ครบถ้วน หรือเลือกธนาคารที่ไม่เหมาะสมกับสถานะทางการเงินของตนเอง นอกจากนี้ อีกสาเหตุสำคัญคือการขาดการวางแผนทางการเงินที่ดี ทำให้ไม่มีเงินดาวน์เพียงพอ โดยทั่วไปธนาคารจะให้สินเชื่อประมาณ 80-90% ของราคาบ้าน ดังนั้นผู้กู้จะต้องมีเงินดาวน์อย่างน้อย 10-20% ของราคาบ้าน ซึ่งหลายคนมักมองข้ามจุดนี้ จะประเมินความสามารถในการกู้ซื้อบ้านของตนเองได้อย่างไร? การประเมินความสามารถในการกู้ซื้อบ้านของตนเองเป็นขั้นตอนแรกที่สำคัญมาก เพราะจะช่วยให้คุณเลือกบ้านที่ราคาเหมาะสมกับกำลังทรัพย์ของคุณ โดยทั่วไปธนาคารจะพิจารณาจากรายได้และภาระหนี้เป็นหลัก ซึ่งคุณสามารถคำนวณได้ดังนี้ กรณีไม่มีหนี้สินใดๆ: หากคุณไม่มีภาระหนี้เลย ความสามารถในการกู้จะคำนวณได้จากสูตร: รายได้ต่อเดือน x 60 = วงเงินกู้สูงสุดที่เป็นไปได้ เช่น หากคุณมีรายได้เดือนละ 30,000 บาท คุณอาจจะกู้ได้สูงสุดประมาณ 1,800,000 บาท กรณีมีหนี้สินอยู่แล้ว: หากคุณมีภาระหนี้อื่นๆ คุณต้องคำนวณความสามารถในการผ่อนชำระดังนี้: รายได้ต่อเดือน x 30-40% = ความสามารถในการผ่อนชำระสูงสุดต่อเดือน [...]

2 นาที
ดูทั้งหมด
Homeday AgentHomeday Agent
Promo Homeday
คอร์สฮวงจุ้ย
Homeday AgentHomeday Agent