Logo
BuyRentProjectsLocationsArticlesProperty FinanceUser GuideContact
Post Listing
Post Listing
Homeday
BuyRentProjectsLocationsArticlesProperty FinanceUser GuideContactFavorites
HOMEDAY Logo

Thailand's #1 trusted all-in-one real estate platform. Find your dream home, premium condos, or invest in property easily right here.

DBD Registered

Main Menu

  • Home
  • Buy Property
  • Rent Property
  • New Projects
  • Top Locations
  • Real Estate Articles
  • Mortgage & Sale with Right of Redemption
  • User Guide
  • Contact Us

Property Types

  • Condo
  • House
  • Townhouse
  • Land

Contact Us

  • Phone097-698-2454Daily 9:00 AM - 6:00 PM
  • Email[email protected]
  • Office159/229 Moo 6, Lampho, Bang Bua Thong
    Nonthaburi 11110, Thailand

Popular Searches

Sukhumvit CondoBTS CondoBangna HouseCheap TownhouseKhao Yai LandRatchada Condo for RentNonthaburi Second-hand HouseNew Condo ReviewHome LoanLand AppraisalInvestment PropertyPost Property for Free

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

Terms & ConditionsPrivacy PolicySitemap

จะเตรียมตัวอย่างไรให้ได้รับการอนุมัติสินเชื่อบ้านวงเงินสูง? 8 เทคนิคที่คุณต้องรู้ก่อนยื่นกู้

Homeday
17 เมษายน 2568
3 min read
Share:FacebookXLINE

แก้ไขล่าสุด 17/4/2568

จะเตรียมตัวอย่างไรให้ได้รับการอนุมัติสินเชื่อบ้านวงเงินสูง? 8 เทคนิคที่คุณต้องรู้ก่อนยื่นกู้
การเป็นเจ้าของบ้านเป็นความฝันของใครหลายคน แต่การเตรียมตัวเพื่อยื่นกู้สินเชื่อบ้านเป็นเรื่องที่ต้องวางแผนอย่างรอบคอบ ไม่ใช่แค่เลือกบ้านที่ชอบและยื่นเรื่องขอกู้เท่านั้น บทความนี้รวบรวมเทคนิคสำคัญในการเตรียมตัวก่อนยื่นกู้ พร้อมวิธีคำนวณวงเงินกู้ที่เหมาะสมกับรายได้ของคุณ เพื่อให้ได้รับการอนุมัติสินเชื่อบ้านอย่างราบรื่นและได้วงเงินสูงตามที่ต้องการ
Article Image

รู้ก่อนกู้: วิธีคำนวณวงเงินสินเชื่อบ้านที่เหมาะกับคุณ

การประเมินความสามารถในการกู้ซื้อบ้านด้วยตัวเองเป็นขั้นตอนแรกที่สำคัญ ก่อนที่จะไปติดต่อสถาบันการเงิน ซึ่งช่วยให้คุณวางแผนการเงินได้เหมาะสมและเลือกบ้านที่อยู่ในงบประมาณของตัวเอง มาดูวิธีคำนวณวงเงินกู้กันดังนี้

ขั้นตอนที่ 1: ประเมินรายได้ของตัวเอง

รายได้เป็นปัจจัยหลักที่สถาบันการเงินใช้ในการพิจารณาวงเงินกู้สูงสุดที่คุณสามารถขอได้ โดยทั่วไปแล้ว สถาบันการเงินมักกำหนดให้ภาระผ่อนชำระต่อเดือนไม่ควรเกิน 40% ของรายได้สุทธิ
ตัวอย่างการคำนวณ:
• หากคุณมีรายได้ 30,000 บาทต่อเดือน • ค่างวดผ่อนบ้านสูงสุดที่คุณสามารถรับภาระได้คือ 30,000 × 40% = 12,000 บาทต่อเดือน

ขั้นตอนที่ 2: นำภาระหนี้สินมาหักออก

หากคุณมีภาระหนี้อื่นๆ อยู่แล้ว เช่น ผ่อนรถหรือผ่อนสินค้าต่างๆ สถาบันการเงินจะนำภาระหนี้เหล่านี้มาหักออกจากรายได้ เพื่อประเมินความสามารถในการผ่อนชำระที่แท้จริง
ตัวอย่างการคำนวณ:
• รายได้ 30,000 บาทต่อเดือน • มีภาระผ่อนรถ 6,000 บาทต่อเดือน • รายได้สุทธิหลังหักภาระหนี้ = 30,000 – 6,000 = 24,000 บาท • ค่างวดผ่อนบ้านสูงสุดที่สามารถรับภาระได้ = 24,000 × 40% = 9,600 บาทต่อเดือน

ขั้นตอนที่ 3: คำนวณวงเงินกู้สูงสุด

เมื่อทราบค่างวดสูงสุดที่สามารถผ่อนได้ต่อเดือนแล้ว คุณสามารถคำนวณวงเงินกู้สูงสุดโดยประมาณได้ วิธีคำนวณอย่างง่ายคือ นำค่างวดสูงสุดต่อเดือนคูณด้วย 150 (ตัวเลขนี้อาจแตกต่างกันไปตามอัตราดอกเบี้ยและระยะเวลาผ่อน)
ตัวอย่างการคำนวณ:
• ค่างวดสูงสุดต่อเดือน 9,600 บาท • วงเงินกู้สูงสุดโดยประมาณ = 9,600 × 150 = 1,440,000 บาท
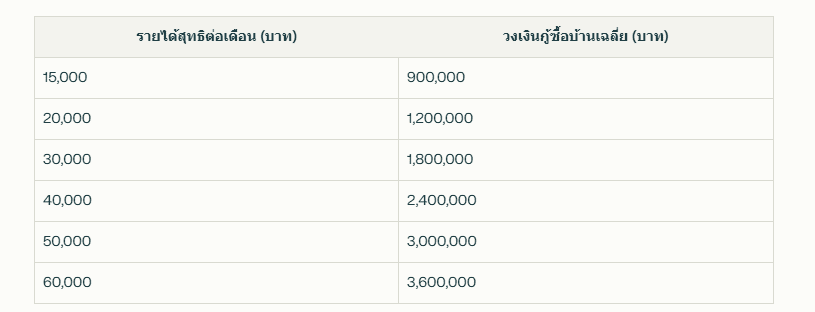
ตารางแสดงวงเงินกู้เฉลี่ยตามรายได้สุทธิ:
Article Image
การคำนวณเบื้องต้นนี้เป็นเพียงการประมาณการ วงเงินกู้ที่แท้จริงจะขึ้นอยู่กับนโยบายและเงื่อนไขของแต่ละสถาบันการเงิน ซึ่งอาจพิจารณาปัจจัยอื่นๆ เพิ่มเติม เช่น อายุ อายุงาน และประวัติการชำระหนี้
Article Image

รายได้เท่าไหร่กู้ซื้อบ้านได้? เกณฑ์ที่สถาบันการเงินใช้พิจารณา

หลายคนสงสัยว่าต้องมีรายได้เท่าไหร่ถึงจะกู้ซื้อบ้านได้ คำตอบคือ ไม่มีเกณฑ์รายได้ขั้นต่ำที่ตายตัว แต่สถาบันการเงินมักประเมินจากความสามารถในการผ่อนชำระ ซึ่งอิงจากสัดส่วนภาระหนี้ต่อรายได้ (Debt Service Ratio หรือ DSR)
จากการศึกษาพบว่า โดยทั่วไปสถาบันการเงินจะกำหนดให้ภาระหนี้ทั้งหมดต่อเดือน (รวมค่าผ่อนบ้าน) ไม่ควรเกิน 40-50% ของรายได้ต่อเดือน ทั้งนี้ขึ้นอยู่กับนโยบายของแต่ละสถาบันการเงิน
นอกจากนี้ ปัจจัยที่สถาบันการเงินใช้ประกอบการพิจารณายังมี:
1. ความมั่นคงของรายได้: อาชีพที่มีรายได้ประจำและมั่นคงจะได้รับการพิจารณาในเกณฑ์ที่ดีกว่า 2. ระยะเวลาการทำงาน: สถาบันการเงินมักต้องการให้ผู้กู้มีประวัติการทำงานต่อเนื่องอย่างน้อย 6 เดือนถึง 2 ปี 3. ประวัติการชำระหนี้: ประวัติการชำระหนี้ที่ดีจะช่วยเพิ่มโอกาสในการได้รับอนุมัติวงเงินสูง
การศึกษาของสำนักงานเศรษฐกิจการคลังพบว่า ครัวเรือนที่มีรายได้เฉลี่ยตั้งแต่ 15,000 บาทขึ้นไปต่อเดือน มีโอกาสที่จะได้รับการพิจารณาสินเชื่อเพื่อที่อยู่อาศัย โดยเฉพาะโครงการสินเชื่อที่มีการสนับสนุนจากภาครัฐ
Article Image

8 เทคนิคเตรียมตัวอย่างไรให้ธนาคารอนุมัติสินเชื่อบ้านวงเงินสูง?

การเตรียมตัวก่อนยื่นขอสินเชื่อบ้านเป็นสิ่งสำคัญที่จะช่วยเพิ่มโอกาสในการได้รับอนุมัติวงเงินสูง นี่คือ 8 เทคนิคที่คุณควรรู้:

1. ประเมินสถานะทางการเงินให้ชัดเจน

ก่อนตัดสินใจกู้ซื้อบ้าน คุณควรสำรวจสถานะทางการเงินของตัวเอง โดยพิจารณาทั้งรายได้ รายจ่าย และภาระหนี้สินที่มีอยู่ การประเมินอย่างรอบคอบจะช่วยให้คุณรู้วงเงินกู้ที่เหมาะสมและไม่สร้างภาระทางการเงินในอนาคต
ข้อมูลจากการสำรวจพฤติกรรมทางการเงินพบว่า ผู้ที่มีการวางแผนการเงินที่ดีก่อนซื้อบ้าน มีโอกาสผิดนัดชำระหนี้น้อยกว่าถึง 3 เท่า เมื่อเทียบกับผู้ที่ไม่ได้วางแผน

2. รักษาประวัติการเดินบัญชีให้ดูดี

สถาบันการเงินจะขอดูรายการเดินบัญชีย้อนหลัง 6 เดือน ดังนั้น คุณควรรักษาประวัติการเดินบัญชีให้มีความสม่ำเสมอ มีเงินเข้าบัญชีประจำและมีเงินเหลือในบัญชีอย่างต่อเนื่อง หลีกเลี่ยงการถอนเงินออกจนหมดบัญชี
คำแนะนำสำหรับการเดินบัญชีที่ดี:
• มีเงินเข้าบัญชีอย่างสม่ำเสมอทุกเดือน • พยายามรักษาเงินในบัญชีให้อยู่ในระดับคงที่ไม่น้อยกว่า 20% ของรายได้ • หากมีรายได้เสริม ควรนำเข้าบัญชีเดียวกันกับบัญชีหลักเพื่อแสดงรายได้รวม

3. เตรียมเงินออมสำรองให้เพียงพอ

การมีเงินออมสำรองไม่เพียงแต่จะช่วยให้คุณมีเงินสำหรับค่าใช้จ่ายเกี่ยวกับบ้านที่นอกเหนือจากค่าผ่อน แต่ยังแสดงให้สถาบันการเงินเห็นถึงวินัยทางการเงินของคุณด้วย
ผู้เชี่ยวชาญด้านการเงินแนะนำให้มีเงินออมประมาณ 10-20% ของราคาบ้าน เพื่อรองรับค่าใช้จ่ายต่างๆ เช่น:
• ค่าจองและทำสัญญา • ค่าโอนกรรมสิทธิ์ • ค่าประเมินราคาบ้าน • ค่าเบี้ยประกันภัยบ้าน • ค่าจดจำนอง • เงินดาวน์ (กรณีที่ไม่ได้กู้เต็มจำนวน)

4. รักษาเครดิตทางการเงินให้ดี

เครดิตทางการเงินเป็นหนึ่งในปัจจัยสำคัญที่สถาบันการเงินใช้ประเมินความเสี่ยงของผู้กู้ การมีประวัติการชำระหนี้ที่ดีจะช่วยเพิ่มโอกาสในการได้รับอนุมัติสินเชื่อบ้านและได้วงเงินสูง
วิธีรักษาเครดิตทางการเงินให้ดี:
• ชำระค่าบัตรเครดิตเต็มจำนวนและตรงเวลาทุกเดือน • หลีกเลี่ยงการจ่ายขั้นต่ำหรือจ่ายเกินกำหนด • ไม่ควรมีบัตรเครดิตมากเกินไป (2-3 ใบเพียงพอ) • ปิดบัตรเครดิตที่ไม่ได้ใช้งาน
จากข้อมูลของบริษัทข้อมูลเครดิตพบว่า คนที่มีคะแนนเครดิตอยู่ในเกณฑ์ดีมีโอกาสได้รับอนุมัติสินเชื่อบ้านสูงกว่า 2.5 เท่าเมื่อเทียบกับผู้ที่มีคะแนนเครดิตต่ำ

5. จัดการและลดภาระหนี้สินที่มีอยู่

หนี้สินที่มีอยู่จะส่งผลโดยตรงต่อความสามารถในการกู้ยืมของคุณ สถาบันการเงินจะนำภาระหนี้มาคำนวณรวมกับรายได้เพื่อประเมินความสามารถในการผ่อนชำระ ยิ่งมีหนี้สินมาก วงเงินกู้บ้านที่ได้รับก็จะยิ่งน้อยลง
คำแนะนำในการจัดการหนี้สิน:
• พยายามชำระหนี้ระยะสั้นให้หมดก่อนยื่นกู้บ้าน • หากเป็นไปได้ ปิดสัญญาผ่อนสินค้าต่างๆ ให้หมด • รวมหนี้ (Debt Consolidation) เพื่อลดจำนวนหนี้และค่าผ่อนรายเดือน

6. หลีกเลี่ยงการค้างชำระใดๆ

ประวัติการค้างชำระหนี้สามารถส่งผลกระทบร้ายแรงต่อการขอสินเชื่อบ้าน สถาบันการเงินจะตรวจสอบประวัติการชำระหนี้ย้อนหลัง 3 ปี ผ่านบริษัทข้อมูลเครดิตแห่งชาติ (เครดิตบูโร) ซึ่งการมีประวัติค้างชำระอาจทำให้การขอสินเชื่อถูกปฏิเสธหรือได้รับวงเงินน้อยลง
จากสถิติพบว่า การค้างชำระเพียง 1 ครั้งในช่วง 12 เดือนก่อนยื่นกู้ อาจลดโอกาสในการได้รับอนุมัติสินเชื่อลงถึง 40%

7. เลี่ยงการผ่อนสินค้าช่วงก่อนยื่นกู้

หากคุณมีแผนจะซื้อบ้านในเร็วๆ นี้ ควรหลีกเลี่ยงการผ่อนสินค้าใหม่ แม้จะเป็นโปรโมชัน 0% ก็ตาม เนื่องจากจะถูกนับเป็นภาระหนี้และส่งผลให้วงเงินกู้บ้านที่ได้รับลดลง
การวิจัยพบว่า การเริ่มผ่อนสินค้าใหม่ในช่วง 3-6 เดือนก่อนยื่นกู้บ้าน สามารถลดวงเงินกู้ที่ได้รับลงได้ถึง 15-20% ขึ้นอยู่กับมูลค่าการผ่อนสินค้านั้นๆ

8. จัดเตรียมเอกสารให้ครบถ้วนและเป็นระเบียบ

การเตรียมเอกสารให้ครบถ้วนและเป็นระเบียบจะช่วยให้กระบวนการพิจารณาสินเชื่อเป็นไปอย่างราบรื่นและรวดเร็ว เอกสารสำคัญที่ต้องเตรียม ได้แก่:
• สำเนาบัตรประชาชน • สำเนาทะเบียนบ้าน • สำเนาเอกสารแสดงสถานภาพ (โสด/สมรส/หย่าร้าง) • หนังสือรับรองเงินเดือน • สลิปเงินเดือนย้อนหลัง 6 เดือน • รายการเดินบัญชีย้อนหลัง 6 เดือน • เอกสารแสดงรายได้อื่นๆ (ถ้ามี) • ข้อมูลโครงการบ้านที่ต้องการซื้อ
ผู้เชี่ยวชาญด้านสินเชื่อแนะนำให้จัดเตรียมเอกสารล่วงหน้าอย่างน้อย 1 เดือนก่อนยื่นขอสินเชื่อ และตรวจสอบความถูกต้องของเอกสารทุกฉบับ
Article Image

ขั้นตอนการยื่นขอสินเชื่อบ้านมีอะไรบ้าง? ทำความเข้าใจก่อนเริ่มกระบวนการ

การเข้าใจขั้นตอนการยื่นขอสินเชื่อบ้านจะช่วยให้คุณเตรียมตัวได้อย่างถูกต้องและมีความมั่นใจมากขึ้น โดยทั่วไป กระบวนการยื่นขอสินเชื่อบ้านมีขั้นตอนหลักๆ ดังนี้:

1. เปรียบเทียบและเลือกสถาบันการเงิน

สถาบันการเงินแต่ละแห่งมีผลิตภัณฑ์สินเชื่อบ้านที่แตกต่างกัน ทั้งอัตราดอกเบี้ย ระยะเวลาการผ่อนชำระ และโปรโมชันต่างๆ คุณควรเปรียบเทียบข้อเสนอจากหลายแห่งก่อนตัดสินใจ
ปัจจัยที่ควรพิจารณาเมื่อเลือกสถาบันการเงิน:
• อัตราดอกเบี้ย (ทั้งช่วงโปรโมชันและอัตราปกติ) • ระยะเวลาผ่อนชำระสูงสุด • ค่าธรรมเนียมต่างๆ • เงื่อนไขการชำระเงินก่อนกำหนด • บริการหลังการขาย

2. จัดเตรียมและยื่นเอกสาร

หลังจากเลือกสถาบันการเงินแล้ว คุณต้องจัดเตรียมเอกสารตามที่กล่าวไว้ในเทคนิคข้อที่ 8 และยื่นให้กับสถาบันการเงินเพื่อพิจารณา
ข้อควรระวัง:
• ตรวจสอบความถูกต้องและความสมบูรณ์ของเอกสารทุกฉบับ • เตรียมเอกสารสำรองไว้ 1 ชุดเผื่อกรณีฉุกเฉิน • ตอบคำถามเจ้าหน้าที่อย่างตรงไปตรงมา ไม่ปกปิดข้อมูลสำคัญ

3. รอผลการพิจารณาสินเชื่อ

หลังจากยื่นเอกสารแล้ว สถาบันการเงินจะใช้เวลาพิจารณาประมาณ 3-7 วันทำการ (บางกรณีอาจใช้เวลามากกว่านี้) โดยจะตรวจสอบข้อมูลต่างๆ เช่น:
• ประวัติเครดิตบูโร • ความสามารถในการชำระหนี้ • ความมั่นคงของรายได้ • การประเมินราคาหลักประกัน (บ้านที่จะซื้อ)

4. ทำสัญญาเงินกู้และจดจำนอง

เมื่อได้รับอนุมัติสินเชื่อแล้ว คุณจะต้องทำสัญญาเงินกู้กับสถาบันการเงิน พร้อมทั้งจดจำนองบ้านเป็นหลักประกัน โดยมีค่าใช้จ่ายที่ต้องเตรียม ได้แก่:
• ค่าอากรแสตมป์ • ค่าจดจำนอง (ประมาณ 1% ของวงเงินกู้) • ค่าประเมินหลักประกัน • ค่าเบี้ยประกัน

5. รับเงินกู้และโอนกรรมสิทธิ์

ขั้นตอนสุดท้ายคือการรับเงินกู้และโอนกรรมสิทธิ์บ้าน โดยทั่วไป สถาบันการเงินจะโอนเงินกู้ให้กับผู้ขายโดยตรง ในวันที่มีการโอนกรรมสิทธิ์ที่สำนักงานที่ดิน
จากการสำรวจพบว่า ระยะเวลาตั้งแต่ยื่นเอกสารจนถึงได้รับกรรมสิทธิ์บ้านใช้เวลาเฉลี่ยประมาณ 30-45 วัน ขึ้นอยู่กับความพร้อมของเอกสารและกระบวนการของแต่ละสถาบันการเงิน
Article Image

3 ปัจจัยหลักที่ต้องพิจารณาเมื่อเลือกซื้อบ้าน ให้คุ้มค่ากับการลงทุน

การเลือกบ้านที่เหมาะสมไม่เพียงแต่ทำให้คุณมีความสุขกับการอยู่อาศัย แต่ยังเป็นการลงทุนที่ดีในระยะยาว มีปัจจัยสำคัญ 3 ประการที่ควรพิจารณา:

1. ราคาบ้านต้องสอดคล้องกับความสามารถในการผ่อนชำระ

ราคาบ้านเป็นปัจจัยสำคัญที่สุดในการตัดสินใจซื้อบ้าน คุณควรเลือกบ้านที่มีราคาสอดคล้องกับความสามารถในการผ่อนชำระ โดยค่าผ่อนบ้านไม่ควรเกิน 30-40% ของรายได้ต่อเดือน
ผู้เชี่ยวชาญด้านอสังหาริมทรัพย์แนะนำให้คำนึงถึงค่าใช้จ่ายอื่นๆ ที่จะเกิดขึ้นหลังจากซื้อบ้านด้วย เช่น:
• ค่าส่วนกลาง (กรณีหมู่บ้านจัดสรร) • ค่าสาธารณูปโภค (น้ำ ไฟ อินเทอร์เน็ต) • ค่าบำรุงรักษาบ้าน • ค่าเดินทาง (หากบ้านอยู่ไกลจากที่ทำงาน)

2. ทำเลที่ตั้งต้องตอบโจทย์การใช้ชีวิต

ทำเลที่ตั้งของบ้านมีผลอย่างมากต่อคุณภาพชีวิตและมูลค่าของบ้านในอนาคต บ้านที่ตั้งอยู่ในทำเลดี การเดินทางสะดวก และใกล้สิ่งอำนวยความสะดวกต่างๆ จะมีมูลค่าเพิ่มขึ้นในระยะยาว
การศึกษาจากสถาบันวิจัยด้านอสังหาริมทรัพย์พบว่า บ้านที่อยู่ในรัศมี 500 เมตรจากสถานีรถไฟฟ้ามีอัตราการเพิ่มขึ้นของราคาสูงกว่าบ้านทั่วไปถึง 15-20% ในระยะเวลา 5 ปี
ปัจจัยด้านทำเลที่ควรพิจารณา:
• การเข้าถึงระบบขนส่งสาธารณะ • ระยะทางจากที่ทำงานหรือสถานศึกษา • สิ่งอำนวยความสะดวกใกล้เคียง (ห้างสรรพสินค้า โรงพยาบาล) • แผนพัฒนาโครงสร้างพื้นฐานในอนาคต • สภาพแวดล้อมและความปลอดภัย

3. รูปแบบบ้านต้องเหมาะกับไลฟ์สไตล์และขนาดครอบครัว

แต่ละครอบครัวมีไลฟ์สไตล์และความต้องการที่แตกต่างกัน การเลือกรูปแบบบ้านที่เหมาะสมจะทำให้การอยู่อาศัยมีความสุขและคุ้มค่าในระยะยาว
ประเภทบ้านกับไลฟ์สไตล์ที่เหมาะสม:
• คอนโดมิเนียม: เหมาะสำหรับคนโสดหรือครอบครัวเล็กที่ต้องการความสะดวกในการเดินทาง ใกล้แหล่งงาน และไม่ต้องกังวลเรื่องการดูแลรักษาบ้าน • ทาวน์โฮม/ทาวน์เฮ้าส์: เหมาะสำหรับครอบครัวขนาดเล็กถึงกลาง ต้องการพื้นที่ใช้สอยมากขึ้น แต่ยังต้องการทำเลที่ไม่ไกลจากเมืองมากนัก • บ้านเดี่ยว: เหมาะสำหรับครอบครัวขนาดกลางถึงใหญ่ ต้องการความเป็นส่วนตัวและพื้นที่ใช้สอยกว้างขวาง • โฮมออฟฟิศ: เหมาะสำหรับผู้ที่ต้องการพื้นที่สำหรับประกอบธุรกิจและที่อยู่อาศัยในที่เดียวกัน
การเลือกรูปแบบบ้านที่เหมาะสมไม่เพียงแต่ทำให้การอยู่อาศัยสะดวกสบาย แต่ยังช่วยประหยัดค่าใช้จ่ายในระยะยาวอีกด้วย

สรุป

การซื้อบ้านเป็นการตัดสินใจครั้งสำคัญที่ต้องอาศัยการวางแผนอย่างรอบคอบ การประเมินความสามารถทางการเงินของตนเองอย่างถูกต้อง และการเตรียมตัวก่อนยื่นขอสินเชื่อ จะช่วยเพิ่มโอกาสในการได้รับอนุมัติสินเชื่อบ้านและได้วงเงินตามที่ต้องการ
8 เทคนิคที่กล่าวมาข้างต้น ตั้งแต่การประเมินสถานะทางการเงิน การรักษาประวัติการเดินบัญชีให้ดี การมีเงินออมสำรอง การรักษาเครดิตทางการเงิน การจัดการหนี้สิน การหลีกเลี่ยงการค้างชำระ การเลี่ยงการผ่อนสินค้าก่อนยื่นกู้ และการจัดเตรียมเอกสารให้ครบถ้วน ล้วนเป็นสิ่งสำคัญที่จะช่วยให้การยื่นขอสินเชื่อบ้านเป็นไปอย่างราบรื่น
นอกจากนี้ การเลือกบ้านที่เหมาะสมกับความสามารถทางการเงิน ตั้งอยู่ในทำเลที่ดี และมีรูปแบบที่ตอบโจทย์ไลฟ์สไตล์ จะช่วยให้การเป็นเจ้าของบ้านเป็นประสบการณ์ที่คุ้มค่าและสร้างความสุขในระยะยาว
เมื่อคุณเตรียมพร้อมทุกด้านแล้ว ความฝันในการมีบ้านหลังแรกหรือการเปลี่ยนบ้านใหม่ที่ดีกว่าเดิมก็จะไม่ไกลเกินเอื้อมอีกต่อไป
#สาระ #การเงิน #สินเชื่อบ้าน #กู้ซื้อบ้าน #เงินดาวน์บ้าน #วางแผนการเงิน #เครดิตบูโร #อสังหาริมทรัพย์ #ธนาคาร #วงเงินสินเชื่อ #ค่างวดบ้าน #จำนอง


NoteCharacters and figures in this article are hypothetical examples. Actual terms depend on each property and agreement.

Related Topics:
#ธนาคาร
#การเงิน
#จำนอง
#กู้ซื้อบ้าน
#เครดิตบูโร
#อสังหาริมทรัพย์
#Mehome
#เงินดาวน์บ้าน
#มีบ้านต้องมีโฮม
#ค่างวดบ้าน
#สาระ
#สินเชื่อบ้าน
#วางแผนการเงิน
#วงเงินสินเชื่อ

Disclaimer: This article is provided for general information purposes for the Homeday website by Homeday Group Co., Ltd. The company makes no promises or guarantees regarding the content, nor can it certify its suitability for any specific purpose. To the extent permitted by law, we will make our best effort to ensure that the information appearing in this article is accurate, reliable, and complete at the time of preparation. Such information should not be used immediately for financial, real estate investment, or legal decision-making. Readers should not rely on the information in this article as a substitute for advice from trained professionals who can analyze your specific facts and circumstances. The company shall not be held liable if you choose to use the information for your decision-making.

Like this article? Share it!

Share:FacebookXLINE
HOMEDAY
ทั่วไป
HOMEDAY
Homeday AgentHomeday Agent
Hausty
Homeday AgentHomeday Agent

Recommended Projects

ศุภาลัย วิลล์ จันทบุรี
บ้านเดี่ยว
ACTIVE

ศุภาลัย วิลล์ จันทบุรี

ศุภาลัย
ศุภาลัย

ศุภาลัย วิลล์ จันทบุรี ตั้งอยู่ที่ ถนนเส้นบายพาส 36 / บ้านแลง จันทบุรี สิ่งอำนวยความสะดวกที่โครงการระบุ ได้แก่ ฟิตเนส, คลับเฮ้าส์, สระว่ายน้ำ, Home automation, สวนสาธารณะ, กล้อง CCTV, Co-working space, สนามเด็กเล่น, ระบบรักษาความปลอดภัย 24 ชม., Easy pass ราคาเริ่มต้นที่เว็บโครงการแสดงเมื่อวันที่ 6 ตุลาคม 2569 คือ 2,690,000 บาท ราคาและเงื่อนไขขึ้นอยู่กับแบบบ้านหรือยูนิตที่เลือก

Starts at 2,690,000 THB
ศุภาลัย พรีโม่ เพชรเกษม 110
ทาวน์โฮม
ACTIVE

ศุภาลัย พรีโม่ เพชรเกษม 110

ศุภาลัย
ศุภาลัย

ศุภาลัย พรีโม่ เพชรเกษม 110 ตั้งอยู่ที่ สุดยอดทำเลเชื่อมต่อได้หลากหลายเส้นทาง สิ่งอำนวยความสะดวกที่โครงการระบุ ได้แก่ สวนสาธารณะ, กล้อง CCTV, ระบบรักษาความปลอดภัย 24 ชม., Easy pass ราคาเริ่มต้นที่เว็บโครงการแสดงเมื่อวันที่ 6 ตุลาคม 2569 คือ 3,150,000 บาท ราคาและเงื่อนไขขึ้นอยู่กับแบบบ้านหรือยูนิตที่เลือก

Starts at 3,150,000 THB
ศุภาลัย ปาล์มวิลล์ นครราชสีมา
บ้านเดี่ยว
New Project

ศุภาลัย ปาล์มวิลล์ นครราชสีมา

ศุภาลัย
ศุภาลัย

ศุภาลัย ปาล์มวิลล์ นครราชสีมา ตั้งอยู่ที่ จอหอ - บึงทับช้าง สิ่งอำนวยความสะดวกที่โครงการระบุ ได้แก่ คลับเฮ้าส์, ฟิตเนส, สระว่ายน้ำ, Home automation, สวนสาธารณะ, กล้อง CCTV, ระบบรักษาความปลอดภัย 24 ชม., Easy pass

ปาล์มสปริงส์ เอสเซ้นส์ หาดใหญ่ (Palm Springs Essence Hatyai)
บ้านเดี่ยว
บ้านแฝด
ทาวน์โฮม
ACTIVE

ปาล์มสปริงส์ เอสเซ้นส์ หาดใหญ่ (Palm Springs Essence Hatyai)

ศุภาลัย
ศุภาลัย
หาดใหญ่, สงขลา

ปาล์มสปริงส์ เอสเซ้นส์ หาดใหญ่ เป็นโครงการบ้านเดี่ยว บ้านแฝด และทาวน์โฮม 3 ชั้น สไตล์ Modern Tropical Luxury ที่ตั้งอยู่ในทำเลใจกลางเมือง สะท้อนความเป็นตัวตนของผู้พักอาศัย โครงการนี้มีแนวคิดในการใช้ชีวิตที่หรูหรา มีระดับ พร้อมสิ่งอำนวยความสะดวกครบครัน ตอบสนองทุกมิติของการใช้ชีวิตสมัยใหม่ โครงการเน้นการออกแบบที่ผสมผสานความคลาสสิกเข้ากับความทันสมัยได้อย่างลงตัว ท่ามกลางบรรยากาศที่สวยงามและเงียบสงบ

See all

Related Articles

See all
เงินดาวน์บ้านคืออะไร? จำเป็นต้องจ่ายเท่าไหร่และมีวิธีวางแผนอย่างไร?
ทั่วไป

เงินดาวน์บ้านคืออะไร? จำเป็นต้องจ่ายเท่าไหร่และมีวิธีวางแผนอย่างไร?

เงินดาวน์บ้านเป็นเรื่องสำคัญที่ต้องเข้าใจอย่างถ่องแท้ก่อนตัดสินใจซื้อบ้านหรือที่อยู่อาศัย เพราะเป็นค่าใช้จ่ายก้อนใหญ่ที่ต้องเตรียมไว้ล่วงหน้า นอกจากจะช่วยประหยัดดอกเบี้ยเงินกู้แล้ว ยังเพิ่มโอกาสให้ธนาคารอนุมัติสินเชื่อได้ง่ายขึ้น บทความนี้จะอธิบายเรื่องเงินดาวน์บ้านให้เข้าใจตั้งแต่ความหมาย จำนวนเงินที่ต้องเตรียม รูปแบบการจ่ายดาวน์ ไปจนถึงวิธีแก้ปัญหาเมื่อวางเงินดาวน์แล้วกู้ไม่ผ่าน เงินดาวน์บ้านคืออะไร เงินดาวน์บ้าน คือ เงินก้อนที่ผู้ซื้อต้องจ่ายให้กับเจ้าของบ้านหรือโครงการก่อนทำสัญญากู้สินเชื่อกับธนาคาร เพื่อเป็นหลักประกันและสร้างความมั่นใจให้กับผู้ขาย โดยทั่วไปเงินดาวน์จะอยู่ที่ 5-30% ของราคาบ้าน เงินดาวน์นี้จะถูกนำไปหักออกจากมูลค่าบ้านทั้งหมด ทำให้ยอดเงินกู้ลดลง ช่วยลดภาระดอกเบี้ยในระยะยาว และเพิ่มโอกาสให้ธนาคารอนุมัติสินเชื่อได้รวดเร็วยิ่งขึ้นด้วย เงินดาวน์มีความแตกต่างกันตามสถานะของบ้าน ดังนี้: กรณีบ้านพร้อมอยู่ สำหรับบ้านที่พร้อมโอนกรรมสิทธิ์ ทั้งบ้านมือหนึ่งและบ้านมือสอง ผู้ซื้อต้องเตรียมวางเงินดาวน์เต็มจำนวนก่อนการเซ็นสัญญาโอนกรรมสิทธิ์ จึงจะสามารถเป็นเจ้าของที่อยู่อาศัยได้อย่างสมบูรณ์ ปัจจุบันโครงการบ้านใหม่หลายแห่งมักมีโปรโมชันฟรีเงินดาวน์เพื่อดึงดูดความสนใจของผู้ซื้อด้วย กรณีบ้านยังสร้างไม่เสร็จ สำหรับบ้านที่อยู่ระหว่างการก่อสร้าง จะมีการทำสัญญาจะซื้อจะขายระหว่างสองฝ่าย โดยโครงการส่วนใหญ่มักเปิดโอกาสให้ผู้ซื้อสามารถทยอยผ่อนดาวน์ได้ตามระยะเวลาที่ตกลงกัน รูปแบบการจ่ายเงินดาวน์บ้านมีกี่แบบ การจ่ายเงินดาวน์บ้านมีทั้งหมด 3 รูปแบบ ซึ่งแต่ละรูปแบบมีความเหมาะสมกับสถานการณ์ทางการเงินของผู้ซื้อที่แตกต่างกัน ดังนี้ จ่ายดาวน์บ้านแบบครั้งเดียว การจ่ายดาวน์บ้านแบบครั้งเดียว คือ การชำระเงินดาวน์บ้านเป็นเงินก้อนในครั้งเดียวจบ ส่วนใหญ่มักใช้กับบ้านหรือโครงการที่สร้างเสร็จสมบูรณ์ พร้อมให้เข้าอยู่เรียบร้อยแล้ว หลังจากจ่ายเงินดาวน์แบบครั้งเดียวเสร็จ ผู้ซื้อสามารถทำเรื่องสัญญากู้สินเชื่อกับธนาคาร โอนกรรมสิทธิ์ และย้ายเข้าอยู่ได้ทันที รูปแบบนี้เหมาะสำหรับผู้ที่มีเงินเก็บก้อนใหญ่พร้อมจ่าย และต้องการเข้าอยู่ในบ้านได้ในระยะเวลาอันสั้น โดยไม่ต้องรอระยะเวลาการก่อสร้าง ผ่อนดาวน์บ้านแบบเท่ากันทุกงวด การผ่อนดาวน์บ้านแบบเท่ากันทุกงวด ส่วนใหญ่มักใช้กับบ้านหรือโครงการที่ยังอยู่ระหว่างการก่อสร้าง โดยทั่วไปจะให้เวลาผ่อนดาวน์ประมาณ [...]

2 นาที
ติดแบล็กลิสต์จะมีโอกาสซื้อบ้านได้หรือไม่? 5 วิธีแก้ปัญหาสำหรับคนอยากมีบ้าน
ทั่วไป

ติดแบล็กลิสต์จะมีโอกาสซื้อบ้านได้หรือไม่? 5 วิธีแก้ปัญหาสำหรับคนอยากมีบ้าน

หลายคนคงเคยประสบปัญหาการถูกปฏิเสธสินเชื่อเมื่อต้องการซื้อบ้าน โดยเฉพาะคนที่มีประวัติการเงินไม่ดีหรือติดแบล็กลิสต์ ซึ่งสร้างความผิดหวังให้แก่ผู้ที่ฝันอยากมีบ้านเป็นของตัวเอง แต่ความจริงแล้ว แม้คุณจะติดแบล็กลิสต์ก็ยังมีโอกาสซื้อบ้านได้ เพียงแต่ต้องรู้วิธีจัดการและแก้ไขปัญหาอย่างถูกต้อง บทความนี้จะแนะนำ 5 วิธีที่จะช่วยให้คุณมีโอกาสกู้ซื้อบ้านได้แม้จะมีประวัติเครดิตที่ไม่ดี “ติดแบล็กลิสต์” หรือ “ติดเครดิตบูโร” คืออะไรกันแน่? การติดแบล็กลิสต์หรือติดเครดิตบูโร เป็นสถานะทางการเงินที่บ่งบอกว่าคุณมีพฤติกรรมการใช้เงินที่ไม่น่าเชื่อถือ เช่น การผิดนัดชำระหนี้หลายครั้ง การไม่ชำระหนี้ตามกำหนด หรือมีการค้างชำระนานเกินไป ซึ่งพฤติกรรมเหล่านี้ถูกบันทึกไว้ในระบบของเครดิตบูโร หรือบริษัท ข้อมูลเครดิตแห่งชาติ จำกัด เครดิตบูโรเป็นหน่วยงานที่ทำหน้าที่รวบรวมและจัดเก็บข้อมูลบัญชีสินเชื่อและประวัติการชำระสินเชื่อของทุกคนจากสถาบันการเงินต่างๆ ข้อมูลนี้จะถูกเก็บไว้เป็นระยะเวลาไม่เกิน 3 ปี โดยธนาคารจะนำข้อมูลเหล่านี้ไปประกอบการพิจารณาสินเชื่อที่คุณยื่นขอ ข้อมูลที่เครดิตบูโรเก็บรวบรวมนั้นแบ่งเป็น 2 ส่วนหลัก ได้แก่ ข้อมูลส่วนบุคคล เช่น ชื่อ-นามสกุล ที่อยู่ วันเกิด สถานภาพการสมรส อาชีพ เลขบัตรประชาชน และข้อมูลสินเชื่อที่ได้รับอนุมัติและประวัติการชำระสินเชื่อ เช่น ประวัติการกู้ซื้อบ้านหรือรถ จำนวนบัตรเครดิตที่ถืออยู่ และสถานะการผ่อนชำระของแต่ละบัญชี วิธีตรวจสอบสถานะเครดิตบูโรของตัวเอง ก่อนยื่นขอสินเชื่อบ้าน หากไม่มั่นใจว่าตัวเองมีเครดิตที่ดีพอสำหรับการยื่นกู้หรือติดแบล็กลิสต์อยู่หรือไม่ คุณสามารถตรวจสอบได้โดยง่ายผ่านช่องทางต่อไปนี้: ศูนย์ตรวจเครดิตบูโรในเขตกรุงเทพฯ และปริมณฑล ซึ่งจะสามารถรับผลได้ภายใน 15 นาที เพียงนำบัตรประชาชนไปแสดงตน [...]

1 นาที
จะยื่นกู้ซื้อบ้านอย่างไรให้ผ่านฉลุย? 7 เทคนิคที่ทำให้คุณมีบ้านในฝันได้เร็วขึ้น
ทั่วไป

จะยื่นกู้ซื้อบ้านอย่างไรให้ผ่านฉลุย? 7 เทคนิคที่ทำให้คุณมีบ้านในฝันได้เร็วขึ้น

การมีบ้านสักหลังเป็นความฝันของคนส่วนใหญ่ แต่หลายคนต้องพบกับความผิดหวังเมื่อยื่นขอสินเชื่อบ้านแล้วถูกปฏิเสธ การยื่นกู้ซื้อบ้านให้ผ่านไม่ใช่เรื่องยากเกินไป หากคุณเตรียมตัวให้พร้อมและวางแผนอย่างรอบคอบ บทความนี้จะแนะนำ 7 เทคนิคสำคัญที่จะช่วยให้การยื่นกู้ซื้อบ้านของคุณผ่านฉลุย ทำให้คุณได้เป็นเจ้าของบ้านในฝันเร็วขึ้น เหตุใดคนส่วนใหญ่ถึงถูกปฏิเสธการกู้บ้าน? การที่ธนาคารปฏิเสธการยื่นกู้บ้านไม่ได้เกิดขึ้นโดยไม่มีเหตุผล มีปัจจัยหลายประการที่ทำให้ผู้กู้ไม่ผ่านการพิจารณา เช่น รายได้ไม่เพียงพอเมื่อเทียบกับราคาบ้าน มีภาระหนี้สินเดิมสูงเกินไป ประวัติทางการเงินไม่ดี เอกสารไม่ครบถ้วน หรือเลือกธนาคารที่ไม่เหมาะสมกับสถานะทางการเงินของตนเอง นอกจากนี้ อีกสาเหตุสำคัญคือการขาดการวางแผนทางการเงินที่ดี ทำให้ไม่มีเงินดาวน์เพียงพอ โดยทั่วไปธนาคารจะให้สินเชื่อประมาณ 80-90% ของราคาบ้าน ดังนั้นผู้กู้จะต้องมีเงินดาวน์อย่างน้อย 10-20% ของราคาบ้าน ซึ่งหลายคนมักมองข้ามจุดนี้ จะประเมินความสามารถในการกู้ซื้อบ้านของตนเองได้อย่างไร? การประเมินความสามารถในการกู้ซื้อบ้านของตนเองเป็นขั้นตอนแรกที่สำคัญมาก เพราะจะช่วยให้คุณเลือกบ้านที่ราคาเหมาะสมกับกำลังทรัพย์ของคุณ โดยทั่วไปธนาคารจะพิจารณาจากรายได้และภาระหนี้เป็นหลัก ซึ่งคุณสามารถคำนวณได้ดังนี้ กรณีไม่มีหนี้สินใดๆ: หากคุณไม่มีภาระหนี้เลย ความสามารถในการกู้จะคำนวณได้จากสูตร: รายได้ต่อเดือน x 60 = วงเงินกู้สูงสุดที่เป็นไปได้ เช่น หากคุณมีรายได้เดือนละ 30,000 บาท คุณอาจจะกู้ได้สูงสุดประมาณ 1,800,000 บาท กรณีมีหนี้สินอยู่แล้ว: หากคุณมีภาระหนี้อื่นๆ คุณต้องคำนวณความสามารถในการผ่อนชำระดังนี้: รายได้ต่อเดือน x 30-40% = ความสามารถในการผ่อนชำระสูงสุดต่อเดือน [...]

2 นาที
การไถ่ถอนจำนองบ้านทำอย่างไร? เตรียมเอกสารและค่าใช้จ่ายอะไรบ้าง?
ทั่วไป

การไถ่ถอนจำนองบ้านทำอย่างไร? เตรียมเอกสารและค่าใช้จ่ายอะไรบ้าง?

การผ่อนบ้านจนครบถ้วนหรือชำระหนี้จนหมดเป็นความสำเร็จที่น่ายินดี แต่หลายคนอาจไม่ทราบว่ายังมีขั้นตอนสำคัญตามมาคือการ “ไถ่ถอนจำนอง” ซึ่งเป็นกระบวนการทางกฎหมายเพื่อให้กรรมสิทธิ์ในบ้านกลับมาเป็นของเราอย่างสมบูรณ์ บทความนี้จะอธิบายทุกขั้นตอนการไถ่ถอนจำนอง เอกสารที่ต้องเตรียม และค่าใช้จ่ายที่เกี่ยวข้อง เพื่อให้คุณสามารถดำเนินการได้อย่างราบรื่น ไถ่ถอนจำนองคืออะไร? ทำไมต้องดำเนินการ? ไถ่ถอนจำนองคือกระบวนการที่เกิดขึ้นเมื่อเจ้าของบ้านหรืออสังหาริมทรัพย์ที่ได้จดทะเบียนจำนองไว้เป็นหลักประกันการชำระหนี้ ได้ผ่อนชำระหนี้ครบถ้วนแล้ว จึงต้องดำเนินการไถ่ถอนเพื่อให้การจำนองสิ้นสุดลงตามกฎหมาย เมื่อเราทำสัญญากู้ซื้อบ้าน ทางธนาคารจะให้เราจดทะเบียนจำนองเพื่อเป็นหลักประกัน โดยเจ้าหน้าที่กรมที่ดินจะจดบันทึกไว้ด้านหลังโฉนดในส่วนของสารบัญจดทะเบียนว่าใครเป็นผู้จำนอง และใครเป็นผู้รับจำนอง เมื่อเราผ่อนหมดแล้ว จำเป็นต้องไปจดทะเบียนไถ่ถอนจำนองที่กรมที่ดิน เพื่อแก้ไขเอกสารสิทธิและระบุว่าไม่มีการจำนองหรือปลอดจำนองแล้ว มีวิธีไถ่ถอนจำนองกี่แบบ? ต่างกันอย่างไร? การไถ่ถอนจำนองสามารถทำได้ 2 วิธี โดยแต่ละวิธีมีรายละเอียดแตกต่างกัน: วิธีที่ 1: ผู้จำนองและผู้รับจำนองไปดำเนินการพร้อมกัน วิธีนี้คือการที่ทั้งผู้จำนอง (เจ้าของบ้าน) และผู้รับจำนอง (ธนาคาร) ไปที่สำนักงานที่ดินพร้อมกัน เพื่อยื่นคำขอจดทะเบียนไถ่ถอนจำนอง ซึ่งจะเป็นการยืนยันว่าทั้งสองฝ่ายเห็นพ้องต้องกันในการไถ่ถอนจำนอง เมื่อเจ้าหน้าที่ตรวจสอบเอกสารและดำเนินการตามขั้นตอนเรียบร้อยแล้ว จะทำการจดทะเบียนไถ่ถอนจำนองในที่ดินแปลงนั้น วิธีที่ 2: ผู้มีสิทธิในที่ดินหรือผู้มีสิทธิไถ่ถอนไปดำเนินการเพียงฝ่ายเดียว อีกวิธีหนึ่งคือ ผู้มีสิทธิในที่ดินหรือผู้มีสิทธิไถ่ถอนเพียงฝ่ายเดียวสามารถไปที่สำนักงานที่ดิน โดยนำหลักฐานที่ผู้รับจำนองได้ทำเป็นหนังสือหลังสัญญาจำนองฉบับผู้รับจำนอง ระบุว่าได้มีการไถ่ถอนจากจำนองแล้ว และมีการชำระหนี้ครบถ้วนแล้ว ไปยื่นขอจดทะเบียนไถ่ถอนต่อหน้าเจ้าหน้าที่ที่สำนักงานที่ดิน ต้องเตรียมเอกสารอะไรบ้างสำหรับการไถ่ถอนจำนอง? เพื่อให้การไถ่ถอนจำนองเป็นไปอย่างราบรื่น คุณจำเป็นต้องเตรียมเอกสารสำคัญต่างๆ ให้ครบถ้วน ดังนี้: หลักฐานสัญญาจำนองที่ทำเป็นหนังสือระหว่างผู้จำนองและผู้รับจำนอง ที่มีการสลักหลังสัญญาให้ไถ่ถอนจำนองได้ เพื่อเป็นหลักฐานว่าได้ชำระสินไถ่เรียบร้อยแล้ว [...]

1 นาที

-

out of 5

Reviews & Ratings

(0 reviews)

No reviews yet. Be the first to review this article!