


27/2/2568 • โดย Homeday
“บมจ.จี แคปปิตอล หรือ GCAP” เปิดแผนธุรกิจปี 2568 ตั้งเป้าหมายดันยอดสินเชื่อใหม่เติบโต 20% มั่นใจการเปิดตัวรถเกี่ยวนวดข้าวรุ่นเรือธงฉลองครบรอบ 50 ปีจากคู่ค้า ราคาสุดคุ้ม / สเปคโดนใจตลาด กระตุ้นยอดจองรถโตต่อเนื่อง เชื่อปีนี้สภาพเศรษฐกิจและภูมิอากาศเป็นปัจจัยบวก หนุนความต้องการสินเชื่อเครื่องจักรกลการเกษตร สนับสนุนแผนการเติบโตของบริษัทฯ พร้อมเดินหน้าลุยเทรนด์ ESG ชูนวัตกรรมเครื่องจักรกลการเกษตรลดการเผาฟางข้าว / ข้าวโพด ตอบโจทย์ลดมลพิษฝุ่น PM 2.5 “อนุวัตร โกศล” ซีอีโอ เผย พร้อมผนึกพันธมิตรเสริมแกร่งรายได้ธุรกิจ Non-Lending และเตรียมไถ่ถอนหุ้นกู้ล็อตสุดท้ายเดือน มี.ค. 68 นี้ เตรียมความพร้อมให้บริษัทฯ เดินหน้าขยายธุรกิจได้อย่างเต็มศักยภาพ นายอนุวัตร โกศล ประธานเจ้าหน้าที่บริหาร บริษัท จี แคปปิตอล จำกัด (มหาชน) หรือ GCAP เปิดเผยว่า “แผนธุรกิจของบริษัทในปี 2568 ยังมุ่งเน้นสร้างการเติบโตในสินเชื่อเช่าซื้อเครื่องจักรกลการเกษตรซึ่งเป็นรายได้หลัก เชื่อว่าปี 2568 ภาคเกษตรยังมีทิศทางการเติบโตที่ดี [...]

24/2/2568 • โดย Homeday
นายพิชัย นริพทะพันธุ์ รัฐมนตรีว่าการกระทรวงพาณิชย์ เป็นประธานในพิธีลงนามบันทึกข้อตกลงความร่วมมือ (MOU) ระหว่างกรมทรัพย์สินทางปัญญา และบริษัท ฟลิปส์ อินโนเวทีฟ จำกัด เพื่อพัฒนาแพลตฟอร์ม Flips IP นวัตกรรมทางการเงินที่ช่วยให้ ‘ลิขสิทธิ์เพลง’ สามารถใช้เป็นหลักทรัพย์ค้ำประกันสินเชื่อ โดยได้รับความร่วมมือกับธนาคารพาณิชย์ในการปล่อยสินเชื่อ เพื่อเปิดโอกาสให้ศิลปินและค่ายเพลงสามารถแปลงลิขสิทธิ์เพลงเป็นสินทรัพย์ดิจิทัล (Digital Asset) และระดมทุนผ่านการทำ ICO ภายใต้การกำกับดูแลของสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) นายพิชัย นริพทะพันธุ์ รัฐมนตรีว่าการกระทรวงพาณิชย์ พร้อมด้วยนางสาวนุสรา กาญจนกูล อธิบดีกรมทรัพย์สินทางปัญญา ได้ลงนามบันทึก ข้อตกลงความร่วมมือ (MOU) กับ บริษัท ฟลิปส์ อินโนเวทีฟ จำกัด (FLIPS) นำโดยนายจิรสิน ขนิษฐานันท์ ประธานเจ้าหน้าที่บริหาร เพื่อสนับสนุนการเปลี่ยนแปลงทรัพย์สินทางปัญญาสู่สินทรัพย์ดิจิทัลผ่านแพลต ฟอร์ม Flips IP ซึ่งจะช่วยให้ศิลปินและผู้สร้างสรรค์ไทยเข้าถึงแหล่งทุนได้ง่ายขึ้น และสามารถต่อยอดผลงานสู่ระดับโลกได้อย่างเป็นรูปธรรม นายพิชัย กล่าวว่า กระทรวงพาณิชย์โดยกรมทรัพย์สินทางปัญญา จับมือกับภาคเอกชน เปิดตัว Flips IP [...]
12/3/2568 • โดย Homeday
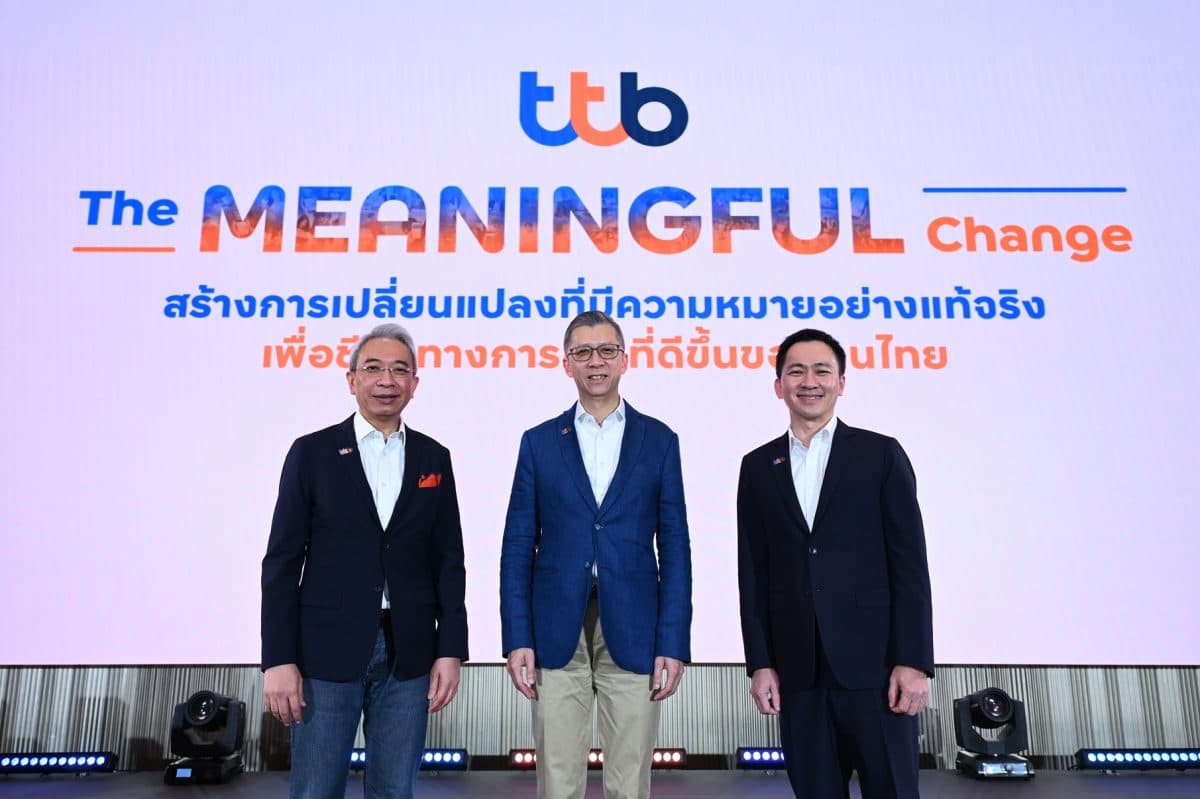
ท่ามกลางสถานการณ์เศรษฐกิจโลกที่ยังเต็มไปด้วยความผันผวน ทีเอ็มบีธนชาต หรือ ทีทีบี ประกาศแผนกลยุทธ์ ปี 2568 ภายใต้แนวคิด “The MEANINGFUL Change” ตอกย้ำปรัชญาในการสร้างการเปลี่ยนแปลงที่มีความหมาย ผ่านโปรแกรมช่วยเหลือลูกค้าสินเชื่อ ทั้งลูกค้าบุคคลและลูกค้าธุรกิจให้สามารถปลดหนี้และฟื้นตัวได้ พร้อมเติบโตได้อย่างมั่นคง อีกทั้งเดินหน้ายกระดับดิจิทัลโซลูชันเพื่อให้บริการทางการเงินที่เข้าถึงง่าย สะดวก คุ้มค่าและเป็นมากกว่าการทำธุรกรรม เศรษฐกิจโลกยังคงเผชิญแรงกดดันจากหลายปัจจัย ทั้งความขัดแย้งทางการเมืองที่ทวีความรุนแรง สงครามการค้าระหว่างมหาอำนาจ ทำให้ทั้งภาคธุรกิจและประชาชนเผชิญภาระทางการเงินหนักขึ้น สำหรับประเทศไทยปัญหาเชิงโครงสร้างยังคงเรื้อรัง คนไทยเผชิญภาวะ “แก่แต่ยังเป็นหนี้” รายได้ไม่เพิ่มแต่ค่าครองชีพสูงขึ้น ทำให้ปัจจุบันหนี้ครัวเรือนอยู่ที่ 16.3ล้านล้านบาท หรือ 89% ของ GDP ธุรกิจ SME ถูกดิสรัป เข้าถึงแหล่งทุนได้ยากขึ้น และธุรกิจต้องปิดตัวลงมากขึ้น สถานการณ์เหล่านี้สะท้อนถึงความจำเป็นเร่งด่วนในการมีมาตรการช่วยเหลือที่เป็นรูปธรรม เพื่อให้ประชาชนและภาคธุรกิจสามารถกลับมาตั้งหลักทางการเงินได้อีกครั้ง นายปิติ ตัณฑเกษม ประธานเจ้าหน้าที่บริหาร ทีเอ็มบีธนชาต เปิดเผยว่า ธนาคารตระหนักถึงปัญหาหนี้สินของคนไทยมาโดยตลอด และมุ่งมั่นให้ความสำคัญกับการช่วยแก้ปัญหาหนี้อย่างจริงจัง ผ่านมาตรการที่เป็นรูปธรรมและต่อเนื่อง ตั้งแต่ปี 2563 ที่เศรษฐกิจไทยได้รับผลกระทบอย่างหนักจากโควิด-19 และยังคงเดินหน้าพัฒนาโซลูชันทางการเงินที่ช่วยให้ลูกค้าจัดการภาระหนี้ได้อย่างเป็นระบบและยั่งยืนอย่างต่อเนื่อง ผ่านบริการรวบหนี้ที่ช่วยลดภาระดอกเบี้ยให้ลูกค้าไปแล้วกว่า 2,240 ล้านบาท สินเชื่อสวัสดิการอเนกประสงค์ที่ให้พนักงานเงินเดือนองค์กรเข้าถึงสินเชื่อในอัตราดอกเบี้ยที่ต่ำกว่า โดยปล่อยสินเชื่อช่วยเหลือแล้วกว่า 8,800 ล้านบาท อีกทั้งยังมีโปรแกรม Financial Literacy ที่ประกอบด้วยแพลตฟอร์มตรวจสุขภาพการเงินออนไลน์ที่มีลูกค้าเข้าร่วมวัดระดับหนี้กว่า 96,000 ครั้ง คอร์สให้ความรู้ทางการเงินออนไลน์และบริการให้คำปรึกษาโค้ชปลดหนี้ โดยทั้งหมดนี้ให้บริการฟรีไม่มีค่าใช้จ่าย จนกระทั่งล่าสุดกับโครงการ “คุณสู้ เราช่วย” ที่ช่วยปรับโครงสร้างหนี้ให้ลูกค้าสามารถตั้งหลักใหม่ได้ เพื่อเดินหน้าช่วยลูกค้าทุกกลุ่มปลดหนี้และสร้างเสถียรภาพทางการเงิน ทีทีบีเชื่อว่าการช่วยลูกค้าต้องเริ่มจากความเข้าใจพฤติกรรมทางการเงินของแต่ละกลุ่ม โดยพบว่าลูกค้าสินเชื่อสามารถแบ่งออกเป็น 3 กลุ่มหลัก ซึ่งมีปัญหาและความต้องการที่แตกต่างกัน ทีทีบีจึงออกแบบโปรแกรมช่วยเหลือที่ตอบโจทย์เฉพาะกลุ่ม ได้แก่ กลุ่มแรก คือลูกหนี้ต้องการความช่วยเหลือ ซึ่งเริ่มค้างชำระหรือสะสมหนี้จนไม่สามารถชำระได้ตามปกติ ทีทีบี ร่วมกับธนาคารแห่งประเทศไทยช่วยเหลืออย่างเต็มที่ผ่านโครงการ “คุณสู้ เราช่วย” ที่ช่วยปรับโครงสร้างหนี้ ยกเว้นการเก็บดอกเบี้ย พร้อมกับลดค่างวดให้ตลอด 3 ปี เพื่อให้โอกาสลูกค้าที่ต้องการสู้กลับมาฟื้นตัวได้อีกครั้ง ซึ่งปัจจุบันมีลูกค้าทีทีบีกว่า 21% จากลูกค้าเป้าหมายลงทะเบียนเข้าร่วมโครงการ กลุ่มที่สอง คือลูกหนี้ที่ผ่อนชำระดี ซึ่งให้ความสำคัญกับเครดิตของตนเองและพยายามชำระหนี้ตรงเวลาอย่างสม่ำเสมอ ซึ่งกลุ่มนี้กลับเป็นกลุ่มที่ไม่ค่อยได้รับความช่วยเหลือและถูกลืม ในปีนี้ทีทีบีจึงต้องการเข้าไปช่วยเหลือดูแลกลุ่มนี้เป็นพิเศษ [...]
29/9/2568 • โดย Homeday
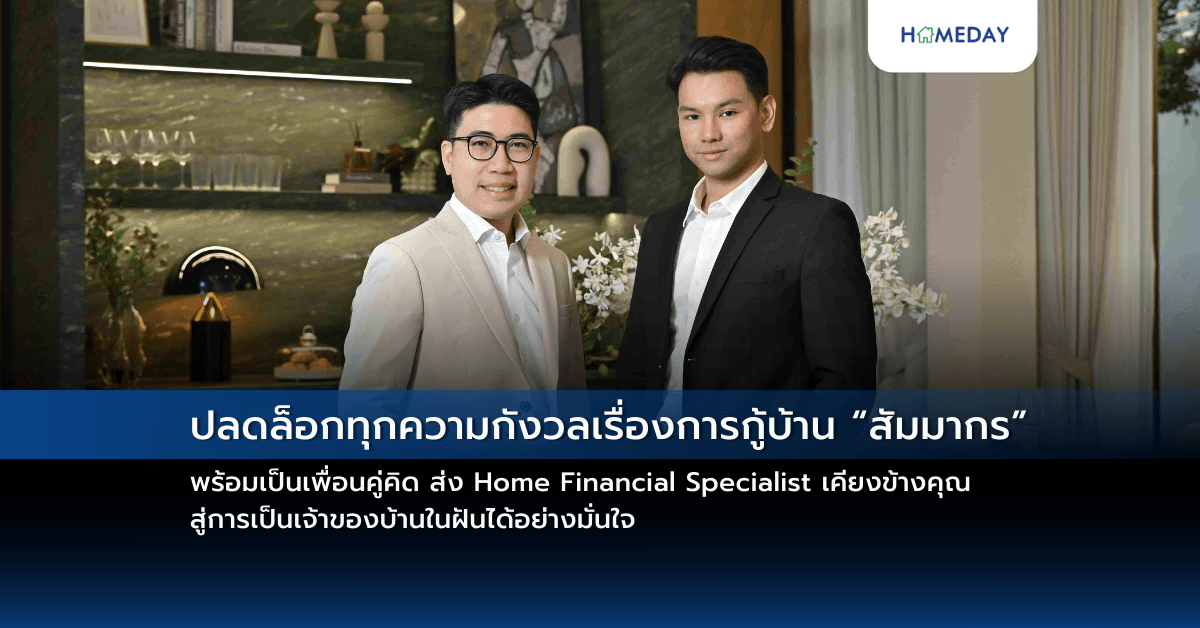
ในปี 2568 ตลาดอสังหาริมทรัพย์ไทยยังคงเผชิญแรงกดดันจากหลายปัจจัยทั้งเศรษฐกิจชะลอตัว หนี้ครัวเรือนแตะระดับสูงราว 90% ต่อผลิตภัณฑ์มวลรวมของประเทศ (GDP) รวมถึงนโยบายเข้มงวดด้านการปล่อยสินเชื่อของธนาคาร ส่งผลให้ผู้ซื้อบ้านจำนวนมาก “กู้ไม่ผ่าน” ถึงแม้จะมีรายได้ประจำและตั้งใจซื้อบ้านเป็นของตัวเองก็ตาม จากสถานการณ์ดังกล่าว บริษัท สัมมากร จำกัด (มหาชน) เล็งเห็นถึงความท้าทายของตลาดอสังหาริมทรัพย์ในปัจจุบัน ประกอบกับเข้าใจและพร้อมที่จะเป็นส่วนหนึ่งในการแก้ไขความกังวลใจของลูกค้า จึงมอบบริการพิเศษ “Home Financial Specialist” ผู้เชี่ยวชาญด้านการเงินที่ทำหน้าที่มากกว่าพนักงานขาย แต่เป็นเสมือน “เพื่อนคู่คิด” ที่พร้อมจะดูแลลูกค้าในทุกขั้นตอนด้านการเงิน ตั้งแต่การวางแผนเตรียมเอกสาร ประสานงานกับธนาคารไปจนถึงให้คำปรึกษาเรื่องการเงินหลังจากได้รับบ้าน เพื่อให้เส้นทางสู่การมีบ้านในฝันของลูกค้าราบรื่นและเป็นไปได้จริง นายชัชวีร์ พรปราโมทย์ ประธานเจ้าหน้าที่ฝ่ายปฏิบัติการ หรือ COO บริษัท สัมมากร จำกัด (มหาชน) ผู้พัฒนาอสังหาริมทรัพย์ชั้นนำของประเทศไทยมากว่า 55 ปี เปิดเผยว่า “ปัจจัยหลักที่ทำให้ตลาดอสังหาริมทรัพย์ปีนี้ชะลอตัว ไม่ใช่เพราะคนไม่อยากซื้อบ้าน แต่สาเหตุหลักมาจากข้อจำกัดเงื่อนไขด้านสินเชื่อบางประการ อาทิ การเตรียมพร้อมด้านเอกสาร หรือ ความกังวลในภาระหนี้สินที่มีอยู่ เพื่อแก้ไขปัญหาดังกล่าวและเพิ่มความเชื่อมั่นให้กับลูกค้า เราจึงตั้งทีม “Home Financial Specialist” ขึ้นมา [...]

4/3/2568 • โดย Homeday
การรีไฟแนนซ์บ้านเป็นทางเลือกทางการเงินที่น่าสนใจสำหรับผู้ที่มีภาระสินเชื่อบ้าน โดยเฉพาะในช่วงที่อัตราดอกเบี้ยมีการเปลี่ยนแปลง แต่หลายคนยังสงสัยว่าการรีไฟแนนซ์บ้านดีจริงหรือไม่ และจะช่วยประหยัดค่าใช้จ่ายได้มากน้อยเพียงใด บทความนี้จะช่วยไขข้อสงสัยและให้ข้อมูลที่จำเป็นในการตัดสินใจ รีไฟแนนซ์บ้านคืออะไร? การรีไฟแนนซ์บ้าน คือการนำสินเชื่อบ้านที่มีอยู่กับธนาคารเดิมไปขอสินเชื่อใหม่กับอีกธนาคารหนึ่งที่ให้เงื่อนไขและอัตราดอกเบี้ยที่ดีกว่า เป็นการโอนภาระหนี้จากธนาคารเดิมไปยังธนาคารใหม่ โดยมีวัตถุประสงค์หลักเพื่อลดภาระค่าใช้จ่ายในการผ่อนชำระรายเดือน การรีไฟแนนซ์บ้านเป็นสิทธิของผู้กู้ที่สามารถเลือกธนาคารที่ให้อัตราดอกเบี้ยและเงื่อนไขที่เหมาะสมกับตนเองมากที่สุด ซึ่งธนาคารแห่งประเทศไทยได้กำหนดให้ธนาคารต้องยินยอมให้ลูกค้าไถ่ถอนจำนองเพื่อไปรีไฟแนนซ์กับธนาคารอื่นได้ ประโยชน์ของการรีไฟแนนซ์บ้าน 1. ลดภาระการผ่อนรายเดือน การรีไฟแนนซ์บ้านช่วยลดภาระการผ่อนรายเดือนได้ผ่านหลายวิธี เช่น การได้รับอัตราดอกเบี้ยที่ต่ำกว่าเดิม การขยายระยะเวลาการผ่อนชำระให้นานขึ้น การปรับโครงสร้างหนี้ให้เหมาะสมกับความสามารถในการผ่อนชำระ ตัวอย่างเช่น หากมีภาระหนี้เหลือ 2 ล้านบาท ระยะเวลาผ่อน 20 ปี อัตราดอกเบี้ยปัจจุบัน 6% ต่อปี การรีไฟแนนซ์ไปยังธนาคารที่ให้อัตราดอกเบี้ย 4% ต่อปี จะช่วยลดค่างวดจากประมาณ 14,400 บาท เหลือ 12,100 บาท ประหยัดได้ 2,300 บาทต่อเดือน 2. เพิ่มสภาพคล่องทางการเงิน การรีไฟแนนซ์บ้านสามารถช่วยเพิ่มสภาพคล่องทางการเงินได้ด้วยการ: ขอวงเงินกู้เพิ่มตามมูลค่าบ้านที่เพิ่มขึ้น นำวงเงินส่วนต่างไปลงทุนหรือใช้จ่ายตามความจำเป็น ปรับโครงสร้างหนี้ให้สอดคล้องกับรายได้ปัจจุบัน 3. ปรับเปลี่ยนเงื่อนไขการกู้ให้เหมาะสม การรีไฟแนนซ์เปิดโอกาสให้ปรับเปลี่ยนเงื่อนไขการกู้ใหม่ได้ เช่น: เปลี่ยนจากอัตราดอกเบี้ยลอยตัวเป็นอัตราคงที่ ปรับเปลี่ยนระยะเวลาการผ่อนชำระ เพิ่มหรือลดผู้กู้ร่วม [...]
25/11/2568 • โดย Homeday
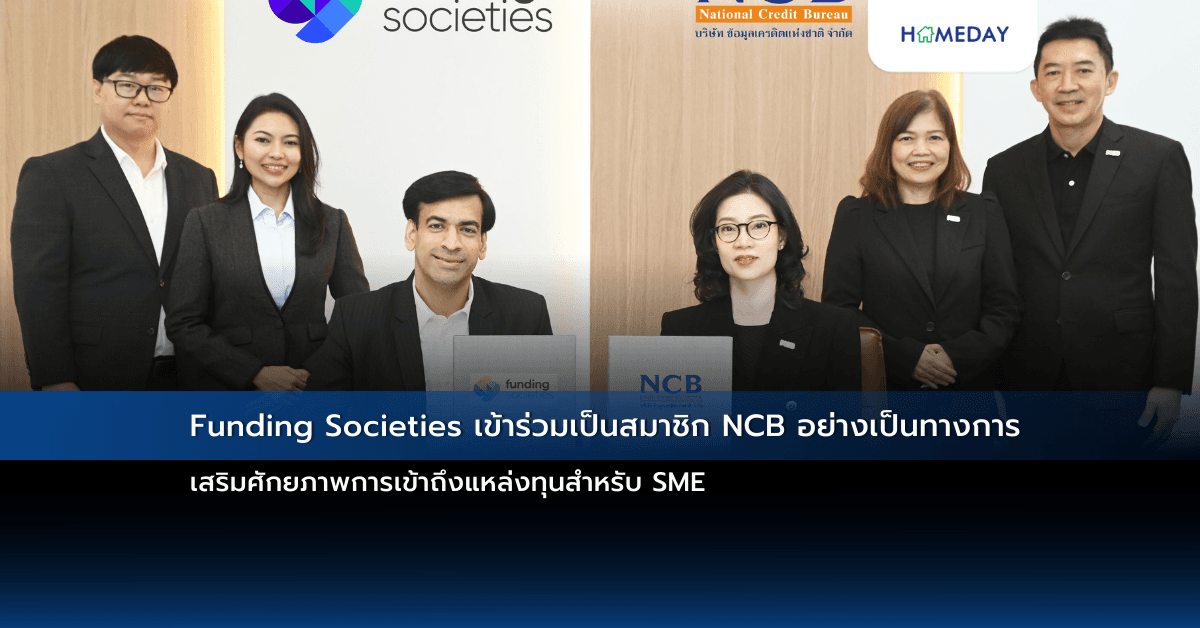
เอฟเอส แคปปิตอล (FS Capital) ซึ่งเป็นหน่วยธุรกิจสินเชื่อโดยตรงของ Funding Societies หนึ่งในแพลตฟอร์มการเงินดิจิทัลสำหรับ SME ที่ใหญ่ที่สุดในเอเชียตะวันออกเฉียงใต้ ประกาศการเข้าร่วมเป็นสมาชิกของ บริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (NCB) อย่างเป็นทางการ เหตุการณ์สำคัญนี้สะท้อนถึง วิสัยทัศน์เชิงกลยุทธ์ ของ Funding Societies ที่มุ่งยกระดับบทบาทจากผู้ให้บริการสินเชื่อดิจิทัลสู่พันธมิตรทางการเงินเชิงโครงสร้าง เพื่อช่วยปลดล็อกข้อจำกัดด้านการเข้าถึงแหล่งเงินทุนของ SME ไทย ในประเทศไทย บริษัท เอฟเอส แคปปิตอล จำกัด ดำเนินธุรกิจภายใต้แบรนด์ Funding Societies เชี่ยวชาญด้านการปล่อยสินเชื่อโดยตรงให้แก่ผู้ประกอบการ SME การเข้าถึงข้อมูลเครดิตจาก บริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (NCB) แบบเรียลไทม์ จะช่วยให้บริษัทสามารถประเมินความน่าเชื่อถือทางการเงินของผู้กู้ได้อย่างแม่นยำมากขึ้น ลดระยะเวลาในการอนุมัติสินเชื่อ และลดภาระของผู้ประกอบการในการขอสินเชื่อ อีกทั้งยังช่วยให้บริษัทสามารถส่งต่อข้อมูลประวัติสินเชื่อลูกค้าให้แก่ NCB ซึ่งจะเป็นประโยชน์ต่อผู้ประกอบการเอสเอ็มอีในการแสดงประวัติทางการเงินของตนเมื่อยื่นขอสินเชื่อในอนาคตอีกด้วย นายวิกาส เจน ประธานเจ้าหน้าที่บริหาร Funding Societies ประเทศไทย กล่าว “การเป็นสมาชิก [...]
15/2/2567 • โดย Homeday
รู้หรือไม่ว่าจำนวนบ้านและคอนโดมิเนียมมือสองที่รอขายให้คนไปเลือกซื้อมีมากถึง 1.6 แสนยูนิต บ้านเดี่ยวมีมากที่สุด 45% รองลงมาทาวน์เฮาส์และคอนโดมิเนียม เหตุผลที่บ้านมือสองค้างในระบบเป็นจำนวนมากขนาดนี้ มาจากเศรษฐกิจที่ยังไม่แน่นอน รายได้ที่ไม่มั่นคงของคนในวัยซื้อบ้าน แบงก์เข้มงวดในการปล่อยสินเชื่อ ทำให้ม
26/8/2569 • โดย Homeday
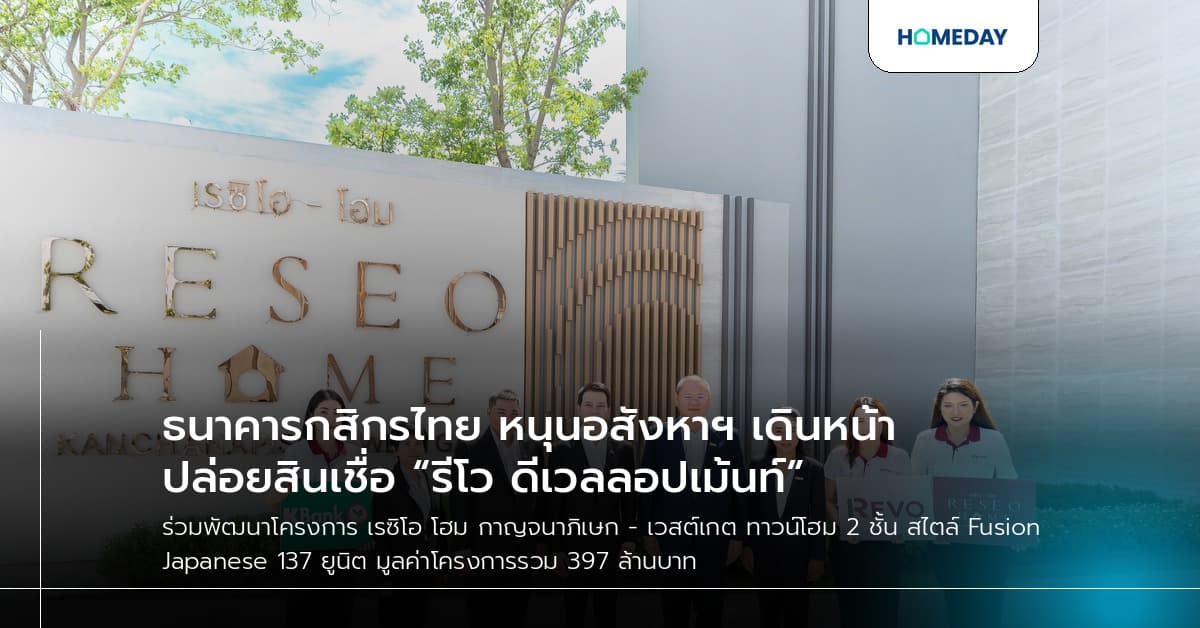
ธนาคารกสิกรไทยลงนามความร่วมมือทางการเงินกับ บริษัท รีโว ดีเวลลอปเม้นท์ จำกัด อนุมัติวงเงิน Project Finance 190 ล้านบาท เพื่อพัฒนาโครงการ เรซิโอ โฮม กาญจนาภิเษก - เวสต์เกต ทาวน์โฮม 2 ชั้น สไตล์ Fusion Japanese จำนวน 137 ยูนิต มูลค่าโครงการรวม 397 ล้านบาท
21/4/2568 • โดย Homeday
หากคุณกำลังวางแผนซื้อบ้านหรือคอนโดมิเนียม สิ่งหนึ่งที่ต้องให้ความสำคัญคือสถานะเครดิตบูโรของคุณ เพราะนี่คือปัจจัยสำคัญที่สถาบันการเงินใช้พิจารณาอนุมัติสินเชื่อ บทความนี้จะพาคุณไปทำความเข้าใจเกี่ยวกับเครดิตบูโร ตั้งแต่ความหมาย ความสำคัญ วิธีตรวจสอบ ไปจนถึงเคล็ดลับในการรักษาและแก้ไขสถานะให้กลับมาปกติ เพื่อเพิ่มโอกาสในการอนุมัติสินเชื่อบ้านของคุณ เครดิตบูโรคืออะไร? ทำไมจึงสำคัญต่อการขอสินเชื่อบ้าน? เครดิตบูโร (Credit Bureau) คือ บริษัทข้อมูลเครดิตแห่งชาติจำกัด ซึ่งเป็นสถาบันที่มีหน้าที่รวบรวมข้อมูลสินเชื่อและประวัติการชำระหนี้ทุกประเภทของบุคคล ข้อมูลเหล่านี้จะถูกนำมาวิเคราะห์และกำหนดเป็นสถานะเครดิตบูโร ซึ่งสามารถบ่งบอกถึงพฤติกรรมการชำระหนี้ในอดีตและภาระหนี้สินในปัจจุบันของแต่ละบุคคล เมื่อคุณยื่นขอสินเชื่อจากสถาบันการเงิน ไม่ว่าจะเป็นการซื้อบ้าน คอนโด รถยนต์ หรือแม้แต่การสมัครบัตรเครดิต สถาบันการเงินจะตรวจสอบข้อมูลเครดิตบูโรของคุณเพื่อประเมินความเสี่ยงในการปล่อยสินเชื่อ หากคุณมีประวัติการชำระเงินที่ดี มีวินัยทางการเงิน ก็จะเพิ่มโอกาสในการอนุมัติสินเชื่อมากขึ้น โดยทั่วไปข้อมูลเครดิตจะถูกเก็บรักษาไว้ในระบบเครดิตบูโรเป็นระยะเวลา 3 ปี นับจากวันที่ปิดบัญชีสินเชื่อหรือชำระหนี้เสร็จสิ้น และจะถูกลบออกจากฐานข้อมูลโดยอัตโนมัติเมื่อครบกำหนด นั่นหมายความว่า แม้คุณจะเคยมีประวัติการชำระหนี้ที่ไม่ดีในอดีต แต่หลังจากปิดบัญชีและผ่านไป 3 ปี ประวัติที่ไม่ดีนั้นก็จะหายไปจากระบบ ตัวเลขสถานะบูโรหมายถึงอะไร? แต่ละเลขมีความสำคัญอย่างไร? เมื่อคุณตรวจสอบเครดิตบูโร คุณจะพบตัวเลขที่ระบุสถานะของบัญชีสินเชื่อแต่ละรายการ ซึ่งตัวเลขเหล่านี้มีความหมายที่แตกต่างกันออกไป ดังนี้: 10 หรือ 010: สถานะปกติ ไม่มีหนี้ค้างชำระเกิน 90 วัน (สถานะที่ดีที่สุด) 11 หรือ [...]
9/4/2568 • โดย Homeday
การซื้อบ้านหรือคอนโดเป็นการลงทุนครั้งใหญ่ของชีวิตที่หลายคนต้องพึ่งพาสินเชื่อจากธนาคาร โดยปัจจัยสำคัญที่มีผลต่อวงเงินกู้คือ “LTV” ล่าสุด ธนาคารแห่งประเทศไทย (ธปท.) ได้ประกาศผ่อนคลายเกณฑ์ LTV เป็นการชั่วคราว เพื่อช่วยกระตุ้นภาคอสังหาริมทรัพย์และช่วยให้ประชาชนเข้าถึงที่อยู่อาศัยได้ง่ายขึ้น บทความนี้จะพาทุกท่านทำความเข้าใจเรื่อง LTV และการเปลี่ยนแปลงล่าสุดอย่างละเอียด LTV คืออะไร และมีความสำคัญอย่างไร LTV หรือ Loan to Value Ratio คือ อัตราส่วนของวงเงินสินเชื่อที่ได้รับอนุมัติเทียบกับมูลค่าหลักประกัน ซึ่งในกรณีสินเชื่อที่อยู่อาศัย หลักประกันก็คือบ้านหรือคอนโดที่กำลังจะซื้อนั่นเอง โดยค่า LTV จะคิดเป็นเปอร์เซ็นต์ ยกตัวอย่างเช่น หากบ้านราคา 3 ล้านบาท และธนาคารอนุมัติสินเชื่อให้ 2.4 ล้านบาท ค่า LTV จะเท่ากับ 80% (2.4 ล้าน ÷ 3 ล้าน × 100) LTV เป็นเครื่องมือสำคัญที่ธนาคารใช้ในการพิจารณาความเสี่ยงของการปล่อยสินเชื่อ ยิ่งค่า LTV สูง หมายความว่า ผู้กู้นำเงินดาวน์มาน้อย และธนาคารต้องให้สินเชื่อในสัดส่วนที่สูงเมื่อเทียบกับมูลค่าบ้าน [...]
25/3/2568 • โดย Homeday
ธนาคารเกียรตินาคินภัทร จำกัด (มหาชน) เปิดตัวฟีเจอร์ใหม่ KKP HOME FLEXI สินเชื่อบ้านที่ออกแบบให้สามารถเปลี่ยนบ้านเป็นความยืดหยุ่นทางการเงินได้สุดสะดวก โดยนำเงินที่ผ่อนชำระค่างวดบ้านกลับมาใช้ได้โดยไม่ต้องยื่นขอสินเชื่อใหม่ พร้อมเบิกใช้เงินได้ตลอดเวลาผ่านแอปพลิเคชัน KKP MOBILE นายภัทรพงศ์ รักตะบุตร ประธานสายธุรกิจสินเชื่อรายย่อย และประธานสายเครือข่ายสาขา เปิดเผยว่า ปัจจุบันหนี้ครัวเรือนไทยสูงถึง 90% ของ GDP โดยหนี้ส่วนใหญ่เป็นหนี้จากบัตรเครดิตและสินเชื่อส่วนบุคคล ซึ่งเป็นสินเชื่อมีอัตราดอกเบี้ยสูงถึง 16% – 25% ต่อปี ยิ่งกว่านั้น หากสังเกตพฤติกรรมผู้บริโภคยังพบว่ามียอดการจำนองบ้านที่ต่ำ โดยมียอดคงค้างเพียง 70,000 ล้านบาท เมื่อเปรียบเทียบกับยอดสินเชื่อที่ไม่มีหลักประกันอยู่ที่ 200,000 กว่าล้านบาท แม้ดอกเบี้ยของสินเชื่อบ้านจะมีอัตราต่ำกว่าสินเชื่อไม่มีหลักประกันถึงประมาณ 3 เท่า แต่ผู้บริโภคก็ยังไม่นิยมเลือกใช้ โดยสาเหตุสำคัญมาจากผู้บริโภคมีความกังวลเรื่องการถูกยึดทรัพย์หากผิดนัดชำระค่างวด ตลอดจนภาระด้านเอกสาร กระบวนการสมัคร และระยะเวลาในการขอสินเชื่อที่ยุ่งยากกว่าสินเชื่อไม่มีหลักประกัน KKP จึงต้องการเข้ามาปิดช่องว่างในส่วนนี้และเปิดทางเลือกทางการเงินให้เป็นไปได้มากกว่า สำหรับผู้ต้องการบริหารจัดการเงินให้เกิดประสิทธิผลสูงสุด “ธนาคารพบว่าผู้กู้สินเชื่อบ้านที่มีศักยภาพจำนวนมากต้องการนำเงินก้อน เช่น โบนัสหรือเงินออม มาโปะบ้านเพื่อลดภาระดอกเบี้ยและปลดหนี้ได้เร็วขึ้นตามหลักการจัดการทางการเงินที่ดี แต่ในขณะเดียวกันก็ลังเลว่าหากเกิดเหตุการณ์ฉุกเฉิน จะนำเงินที่โปะไปออกมาใช้ไม่ได้ หากต้องการกู้ใหม่ หรือต้องใช้เวลาในการดำเนินการซึ่งอาจไม่ทันกับการใช้จ่าย และต้องมีภาระค่าใช้จ่ายเพิ่มเติมที่เกิดขึ้นอย่างค่าจดจำนองกับกรมที่ดินใหม่ในส่วนวงเงินกู้เพิ่มเติม [...]
30/7/2568 • โดย Homeday
แม้เศรษฐกิจไทยในครึ่งปีแรกจะอยู่ในภาวะชะลอตัว แต่ LOAN DD ผู้เชี่ยวชาญด้านธุรกิจ “ขายฝาก-จำนอง” อสังหาริมทรัพย์ กลับโชว์ฟอร์มแรงสวนกระแส ด้วยยอดปล่อยกู้สะสมทะลุ 500 ล้านบาท เกินกว่าเป้าหมายที่วางไว้ โดยได้รับแรงหนุนจากความต้องการใช้เงินทุนหมุนเวียนของเจ้าของทรัพย์และการเข้าถึงบริการสินเชื่อทางเลือกที่ไม่ยุ่งยาก ส่งผลให้บริษัทเติบโตอย่างก้าวกระโดดนับตั้งแต่เปิดดำเนินงานอย่างเป็นทางการเมื่อต้นปี 2568 พร้อมตั้งเป้าปล่อยกู้ครึ่งปีหลังอีก 700 ล้านบาท นายวรวุฒิ กิตติอุดม ประธานเจ้าหน้าที่บริหาร บริษัท โลนด์ ดีดี จำกัด (LOAN DD) เปิดเผยว่า “เพียงไตรมาสแรกของปีนี้ LOAN DD มียอดติดต่อสอบถามจากลูกค้ามากกว่า 200–300 รายต่อวัน และสามารถปล่อยสินเชื่อสะสมไปแล้วกว่า 300 ล้านบาท ขณะที่ไตรมาสสองยังเติบโตต่อเนื่อง ทำให้ยอดรวมครึ่งปีแรกทะลุ 500 ล้านบาท ซึ่งเกินกว่าที่บริษัทตั้งเป้าไว้ในช่วงเปิดตัวธุรกิจ” สำหรับ เป้าหมายในครึ่งปีหลัง LOAN DD วางแผนปล่อยกู้รวมไม่ต่ำกว่า อีก 700 ล้านบาท และตั้งเป้าเพิ่มฐานลูกค้าใหม่จากกลุ่มเจ้าของทรัพย์รายย่อย และนักลงทุนที่ต้องการปรับพอร์ตจากตลาดการเงิน มาสู่สินทรัพย์มีหลักประกันที่ให้ผลตอบแทนมั่นคง โดยมองว่าทรัพย์ประเภท “บ้านเดี่ยวและทาวน์โฮม” [...]

